
GCCディスポーザブル使い捨て包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
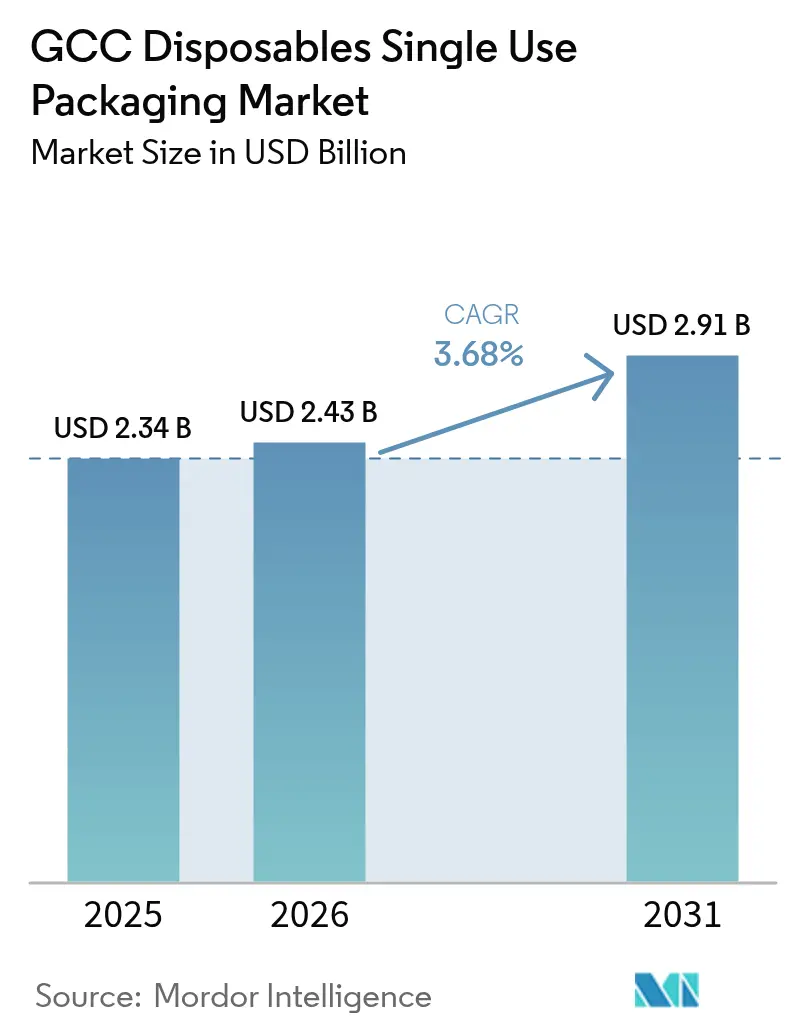
| 基準年の市場規模 (2025) | 2.34 十億米ドル |
| 市場規模 (2026) | 2.43 十億米ドル |
| 市場規模 (2031) | 2.91 十億米ドル |
| Growth Rate (2026 - 2031) | 3.68 % |
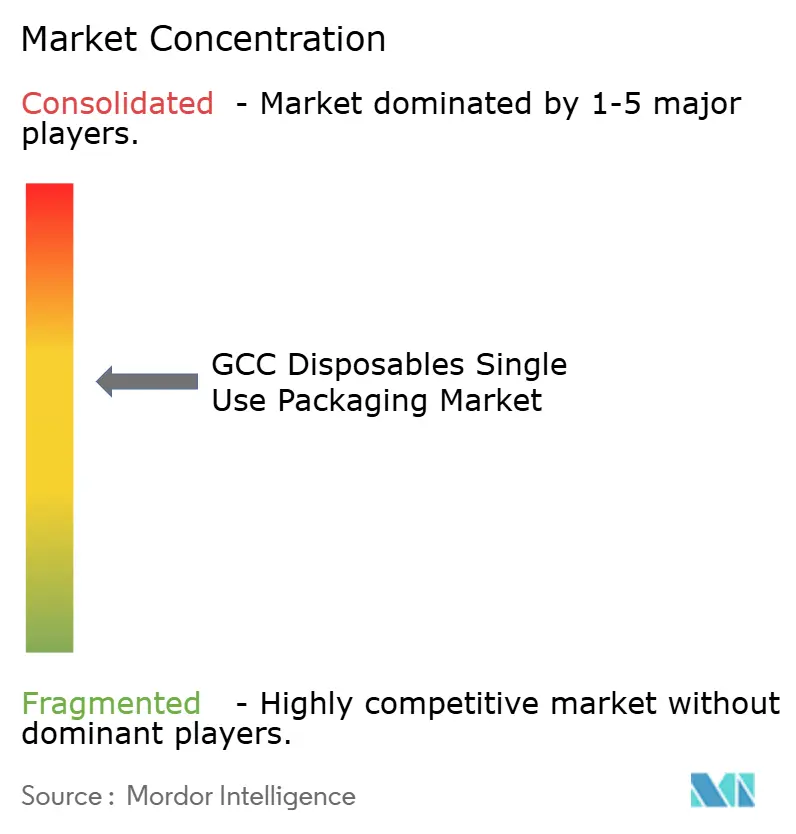
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCディスポーザブル使い捨て包装市場分析
2026年のGCCディスポーザブル使い捨て包装市場規模は23億ドルと推定され、2025年の23億4,000万ドルから成長し、2031年には29億1,000万ドルに達する見込みで、2026年から2031年にかけてCAGR 3.68%で成長しています。この安定した成長は、観光主導の飲食サービス拡大、急速なeコマースの普及、堆肥化可能・リサイクル可能な形式への転換を加速させる規制上の義務によって支えられています。政府の接客業プロジェクトが大量需要を生み出す一方、コーヒー文化がカップおよびリッドセグメントを強化しています。同時に、拡大生産者責任手数料と使い捨てプラスチック禁止令が、バガス、成形繊維、ハイブリッドソリューションへの調達転換を促しています。サプライチェーンは地域のPLA生産を中心に再編されており、ジェベル・アリおよびジェッダ物流パークへの物流投資が輸入基材のリードタイムを短縮しています。[1]米国大使館、「物流」、uae-embassy.org 価格感度は依然として従来のポリマーを優位に保っていますが、ブランドオーナーは将来のコンプライアンスリスクを軽減するために認定エコフレンドリー代替品に対してプレミアムを支払うケースが増えています。
主要レポートのポイント
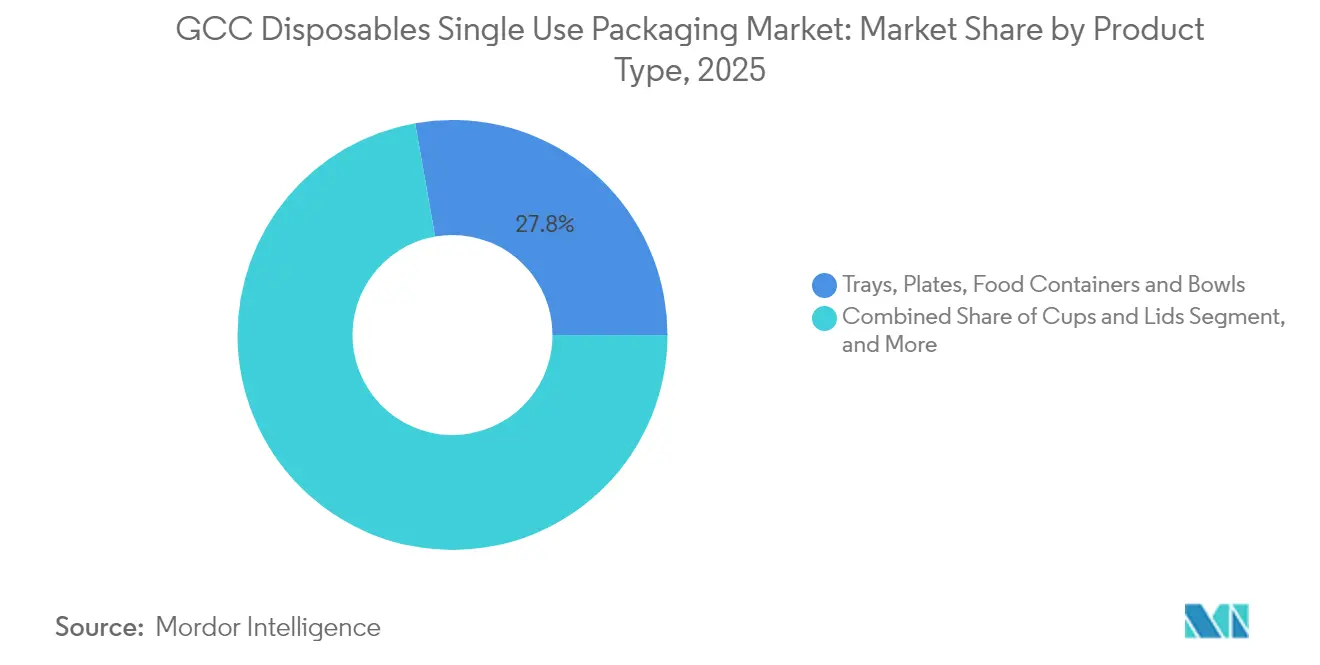
- 製品タイプ別では、トレイ、プレート、食品容器およびボウルが2025年のGCCディスポーザブル使い捨て包装市場シェアの27.78%を占めました。
- エンドユーザー用途別では、コーヒーおよびスナックアウトレットセグメントのGCCディスポーザブル使い捨て包装市場規模は2026年から2031年にかけてCAGR 5.53%で成長すると予測されています。
- 包装形式別では、フレキシブルソリューションが2025年のGCCディスポーザブル使い捨て包装市場シェアの41.25%を占めました。
- 素材タイプ別では、バガスおよび植物由来繊維セグメントのGCCディスポーザブル使い捨て包装市場規模は2026年から2031年にかけてCAGR 6.55%で成長すると予測されています。
- 国別では、サウジアラビアが2025年のGCCディスポーザブル使い捨て包装市場シェアの28.74%を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨てプラスチックに対する規制主導の禁止令(UAE 2026年禁止) | +1.2% | UAE主導、サウジアラビアおよびカタールへの波及 | 中期(2~4年) |
| GCC全域でのオンラインフードデリバリーアプリの爆発的成長 | +0.8% | 地域全体、サウジアラビアおよびUAEの都市部で最も強い | 短期(2年以内) |
| ビジョン2030観光推進を背景としたQSRおよびカフェチェーンの急速な拡大 | +0.7% | サウジアラビアおよびUAEが中核、カタールおよびクウェートへの拡大 | 長期(4年以上) |
| 医療、ハッジおよび大規模イベントケータリングにおける衛生的包装への需要増加 | +0.5% | サウジアラビア主導(ハッジ)、地域の医療拡大 | 中期(2~4年) |
| UAEおよびサウジアラビアにおける持続可能素材(バガス、成形繊維)の生産能力急増 | +0.4% | UAEおよびサウジアラビアの製造拠点 | 長期(4年以上) |
| 物流再輸出ハブの優位性(ジェベル・アリ、キング・アブドゥッラー港)による包装スループットの向上 | +0.3% | UAEおよびサウジアラビアの貿易回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックに対する規制主導の禁止令
2026年に施行されるUAEの禁止令は、飲食サービス事業者に対し、アル・サファット基準を満たすリサイクル可能または堆肥化可能な基材への移行を義務付けています。メーカーは素材改良プログラムを加速させており、地域のPLA生産能力がアジアからの輸入依存を低減しています。[2]ドバイ市、「アル・サファット認証フレームワーク」、dm.gov.ae 多国籍QSRチェーンはGCC全域の仕様を標準化して調達を合理化しており、これにより成形繊維トレイおよび水性バリアコーティングへの需要が増幅されると予想されています。サウジアラビアの廃棄物管理法は非リサイクル形式に手数料圧力を加えており、準拠した代替品の競争優位性を強化しています。信頼性の高い環境認証を持つ先行採用者は、従来のプラスチックSKUに対してすでに8~10%の価格プレミアムを獲得しています。
オンラインフードデリバリーアプリの爆発的成長
フードアグリゲーターは現在、レストラン収益の二桁シェアを占めており、その包装仕様は砂漠の熱環境に耐える漏れ防止・保温性容器を優先しています。複数区画のクラムシェル、二層紙ボウル、平均30分の配送時間中に鮮度を保つ改ざん防止リッドへの需要が急増しています。配達された食事はダイニングサービスよりも多くの個別パックを生み出し、取引ごとの販売ユニット数を増加させています。プラットフォーム契約は包装不良率に連動したサービスレベルペナルティをバンドルするケースが増えており、コンバーターは高ゲージラミネートとQC自動化を採用するよう促されています。配達食品の安全性に対する消費者の信頼を高めるため、時間温度ラベルなどのイノベーションがパイロット試験に入っています。
QSRおよびカフェチェーンの急速な拡大
ビジョン2030の接客業投資は、リヤド、ジェッダ、紅海回廊のメガプロジェクト全体で32万室の新規ホテル客室とグローバルフードブランドの増殖を見込んでいます。Alshaya Groupだけで2028年までに3,000店舗のスターバックスを目標としており、断熱紙カップおよび成形繊維カップキャリアへの堅調な需要を支えています。カフェチェーンは美的差別化を重視し、カスタム印刷リッドおよびテクスチャードスリーブの注文を促進しています。モールや交通ハブでは、ファストカジュアル形式がダイニングとテイクアウトを融合させ、顧客一人当たりの使い捨て食器のシェアを高めています。印刷品質、供給信頼性、持続可能性の実績を一致させるサプライヤーが、高マージンの長期契約を獲得しています。
医療、ハッジおよび大規模イベントケータリングにおける衛生的包装への需要増加
200万人以上の巡礼者を対象とした年次ハッジのケータリングには、高い周囲温度でも化学物質を溶出しない滅菌済みのスタッキング可能なミールボックスが必要です。医療改革と新しい医療都市の建設により、抗菌コーティングおよびダブルシールポーチの基本仕様が引き上げられています。機関購入者はISO 22000およびHACCP認証を持つベンダーに契約を授与しており、小規模コンバーターの参入障壁を高めています。大規模イベントの主催者は迅速な配布を容易にする個別管理パックを好み、段ボールディスペンサースリーブおよびカトラリーキット付きパックのイノベーションを促進しています。これらの特殊SKUは、医療グレードの樹脂およびコーティングの追加コストを相殺するプレミアムマージンをもたらします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPRパイロットおよびエコ手数料によるコンプライアンスコストの上昇 | -0.6% | 地域全体、UAEおよびサウジアラビアで最も強い影響 | 中期(2~4年) |
| GCCにおける商業堆肥化およびリサイクルインフラの不足 | -0.4% | 地域全体、特に小規模GCC諸国で深刻 | 長期(4年以上) |
| 石油系原料価格の変動による樹脂マージンの圧迫 | -0.3% | 地域全体、プラスチック包装メーカーに影響 | 短期(2年以内) |
| プレミアムダイニングにおける再利用可能品への消費者認識の転換 | -0.2% | UAEおよびカタールのプレミアムセグメント、サウジアラビアへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EPRパイロットおよびエコ手数料によるコンプライアンスコストの上昇
プラスチック包装に対してトンあたり200~400ドルと予測されるEPR登録、監査、手数料支払いがメーカーのマージンを圧迫しています。大規模グループはこれらのコストを多様化されたポートフォリオ全体で償却できますが、単一ライン事業のSMEは価格競争リスクに直面しています。非リサイクル品目に高い乗数が課される場合、買い手は手数料の変動をヘッジするために四半期ごとに供給契約を再交渉し、コンバーターに予測上の課題をもたらします。一部のサプライヤーは本土の手数料リスクを軽減するために自由貿易地区でのトール製造モデルに移行していますが、管理上の負担は依然として残っています。中期的には、手数料格差が低手数料クラスの基材ミックスを支持する形で汎用プラスチックの撤退を加速させると予想されています。
商業堆肥化およびリサイクルインフラの不足
リサイクル能力は地域の包装廃棄物のわずか10%しか処理できず、産業堆肥化は一部のUAEおよびサウジアラビアのパイロットサイト以外では初期段階にあります。[3]ドバイ市、「廃棄物処理統計」、dm.gov.ae 下流インフラがなければ、堆肥化可能パックの環境上の優位性は薄れ、顧客のROIが損なわれます。リサイクルPETおよびリサイクルHDPEへの輸入依存が供給の不安定性を悪化させる一方、新しいマテリアルリカバリー施設のための土地確保は高価値不動産開発と競合しています。小規模GCC諸国は大規模施設を正当化するための廃棄物流量を欠いており、物流コストを膨らませる国境を越えた廃棄物移送を促しています。インフラ投資が追いつくまで、循環性の語りは理想的なものにとどまり、より高コストの生分解性基材への近期転換を抑制するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料主導の成長がポートフォリオを再形成トレイ、プレート、食品容器およびボウルは、メガイベントに関連した機関ケータリング契約と広範なホテルパイプラインに支えられ、2025年のGCCディスポーザブル使い捨て包装市場で27.78%のシェアを維持してリーダーシップを保ちました。このセグメントは、コンバーター全体の基本的な工場稼働率を安定させるボリューム契約の恩恵を受けています。同時に、カップおよびリッドは急増するカフェチェーンとプレミアムレディトゥドリンク飲料の発売により、CAGR 5.55%を示しています。カップのGCCディスポーザブル使い捨て包装市場規模は、2031年までに年間6億5,000万ユニット以上追加されると予測されています。サプライヤーは熱伝達を低減するダブルウォールカップとリップルテクスチャードスリーブで対応しており、繊維ベースのリッドがポリスチレントップの代替として商業生産に入っています。
小型SKU全体では、ストロー、スターラー、カトラリーがUAEで全面禁止または手数料課徴金に直面しており、竹および塗装木材への転換を促しています。オンラインデリバリープラットフォーム向けに設計されたクラムシェルは、揚げ物が湿気らないよう蒸気を逃がす換気リッドを組み込んでいます。グルメデザート用のリジッドボックス形式は、プレミアムな棚の魅力のためにクラフトボードにラミネートされたPETウィンドウを採用しています。製品ミックスの進化は、パフォーマンスと持続可能性の二重の義務を強調しており、メーカーはSKUの複雑さとスケールメリットのバランスを取ることを余儀なくされています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー用途別:
コンビニエンスチャネルが急増クイックサービスレストランは2025年のGCCディスポーザブル使い捨て包装市場規模の最大シェアである32.11%を占め、二次都市全体に展開するフランチャイズのバーガー、フライドチキン、ピザ事業者に支えられています。それにもかかわらず、コーヒーおよびスナックアウトレットはグラブアンドゴー形式を頻繁に利用するミレニアル世代とZ世代に牽引され、最速のCAGR 5.53%が見込まれています。カフェが占めるGCCディスポーザブル使い捨て包装市場シェアは、チェーンがオーダーメイドのカップグラフィックと季節限定スリーブを求めるにつれて拡大しています。
フルサービスレストランは成長が遅いものの、盛り付けの美観を保つテイクアウト注文向けに成形繊維のテーブル対応ボウルへのアップグレードを進めています。ハイパーマーケットの小売調理食品カウンターは、店内ロティサリーに対応した再加熱可能なトレイを求めています。特に病院や大学などの機関セグメントは、食事制限を区別するためにカラーコード化されたリッドを指定しており、カスタマイズの深度を高めています。全体として、エンドユーザーの多様性により、コンバーターはコストペナルティなしに短納期対応が可能なフレキシブル印刷ラインを運営することを余儀なくされています。
素材タイプ別:
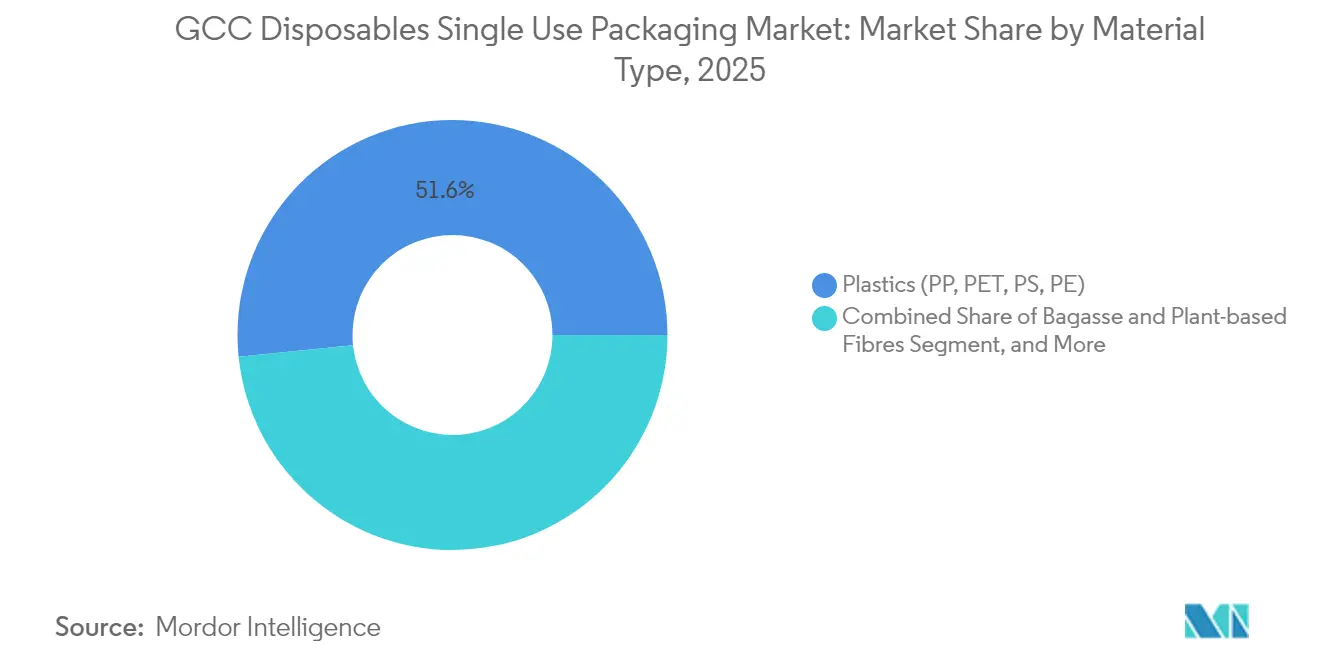
バイオベースの加速がコストによって抑制プラスチックは2025年のGCCディスポーザブル使い捨て包装市場シェアの51.62%を占め、比類のないバリア特性と魅力的なユニット経済性を活かして優位を維持しました。しかし、地域のPLA生産能力が稼働するにつれ、バガスおよび植物由来繊維のGCCディスポーザブル使い捨て包装市場規模は2031年にかけてCAGR 6.55%で拡大する見込みです。サウジアラビアの砂糖精製所から調達されたバガスパルプは、電子レンジ再加熱に耐える熱成形クラムシェルを支えています。水性コーティングでラミネートされたペーパーボードカップストックは、繊維回収を妨げるPEライニングカップのリサイクル可能な代替品として台頭しています。
木材と竹は、機械的強度がわずかに高いコストを相殺するカトラリー転換において優位を占めています。アルミホイルトレイは、熱衝撃耐性が重要な航空機および大規模イベントケータリングで引き続き使用されています。クラフト紙とEVOHナノバリアを組み合わせたハイブリッド構造は、プラスチックに近いパフォーマンスと90%の繊維含有量を橋渡しし、より低いEPR手数料クラスへの適格性を目指しています。中期的には、素材選択は手数料リスク、パフォーマンスリスク、消費者認識という三要素の計算に依存するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装形式別:
ハイブリッドがコンプライアンス促進要因として台頭フレキシブルパックは2025年に41.25%のシェアを占め、キューブ最適化と低物流重量で重宝されています。しかし、紙基材と超薄型ポリマーコーティングを組み合わせたハイブリッド形式はCAGR 5.74%を記録すると予測されており、コンバーターが水分バリアを犠牲にすることなくリサイクル可能性の閾値を満たすスイートスポットを生み出しています。ハイブリッドポーチが占めるGCCディスポーザブル使い捨て包装市場規模は、小売業者が路肩リサイクル可能な調理済み食品袋をパイロット展開するにつれ、2031年までに倍増すると予測されています。
リジッドポリプロピレンボウルは高温用途に根強く残っていますが、耐熱結晶化ベースを持つモノマテリアルPETトレイが多層ラミネートを置き換えています。アクティブおよびインテリジェント包装はニッチながら、腐敗を最小化するための時間温度インジケーターを好む航空機および病院の入札を獲得しています。EPR手数料が厳しくなるにつれ、形式の決定は手数料ティア分類と下流の選別適合性を中心に展開するようになっています。
地域分析
サウジアラビア 使い捨て単回使用包装市場
サウジアラビアは2025年のGCC使い捨て単回使用包装市場において28.74%のシェアを占め、大規模な国内消費基盤およびビジョン2030の観光メガプロジェクトによって牽引されており、これらは大量のサービスウェアを必要としている。同王が2030年までに年間1億人の訪問者を受け入れる計画は、ホテル、エンターテインメント、クイックサービスチェーン全体にわたる持続的な受注を促進している。リヤドおよびジェッダにおけるフードデリバリーの成長により、サプライヤーはオートバイ配達員に適した保温性の高いクラムシェルおよび漏れ防止スープカップの設計を進めている。2026年の完成が予定されているジェッダ・ロジスティクス・パーク(240 ミリオン 米ドル規模)は、温度管理が必要な包装基材のコールドチェーン処理能力を向上させる見込みである。
GCC 使い捨て単回使用包装市場
アラブ首長国連邦は最も速い4.36%のCAGRを記録すると予測されており、2026年の使い捨てプラスチック禁止令が認定済みコンポスタブルSKUへの需要を加速させていることが背景にある。ドバイ市のアル・サファット・フレームワークはすでに調達に影響を与えており、輸入業者はゆりかごから揺りかごまでの文書を備えた製品を優先している。アブダビに建設される世界最大のPLA(ポリ乳酸)プラントは、同国をバイオポリマー供給の地域ハブとして位置づけ、アジアからの輸入と比較してリードタイムを短縮する。ジェベル・アリ港のコネクティビティは再輸出貿易を支援し、コンバーターが国内外の受注残を迅速に調整することを可能にしている。 カタールは、ワールドカップ後のホスピタリティ資産に支えられ、グルメスタジアム飲食店においてプレミアム包装の美観を採用している。クウェートの成熟した小売セクターは、冷蔵ケースの温度逸脱を監視するスマートラベルを試験導入している。オマーンのドゥクム港の拡張は、小ロット特殊包装メーカーに恩恵をもたらすロジスティクス回廊を触媒している。バーレーンは、より小さなフットプリントにもかかわらず、飲料ブランドが近隣市場への展開前にファイバーベースのカップライニングをテストするイノベーションのサンドボックスとして機能している。これらの国々は総じて、多様な規制および消費者の嗜好に合わせてSKUの品揃えを調整できる機動力のあるコンバーターに有利な漸進的需要を生み出している。
規制環境
GCC全域で、使い捨て包装に関する規制は、外食産業用使い捨て食器や小売用食器に影響を及ぼす禁止措置、技術基準、および製品検証枠組みを通じて厳格化が進んでいる。アラブ首長国連邦では、2022年閣僚決議第380号により段階的な国家規制プログラムが定められ、2024年1月1日からのUAE全域における使い捨てプラスチック製レジ袋の禁止に加え、2026年1月1日からは飲料用カップおよび蓋、カトラリー、皿、ストロー、マドラー、発泡スチロール製の食品容器・箱などを対象とする適用範囲の拡大禁止が実施される。さらに、厚さ50ミクロン未満の使い捨てバッグを制限する規則もある(輸出専用生産や一部の医療・生鮮食品用途など、定められた例外を含む)。首長国レベルでは、2023年ドバイ執行評議会決議第124号が使い捨て製品に関する管理を強化しており、ドバイ市の調達・コンプライアンス実務は、持続可能性に関連した購買においてAl Sa'fat基準を引き続き参照している。
サウジアラビアは、市場アクセスを適合性評価および規格順守に結び付けており、サウジ規格・計量・品質機構(SASO)が分解性プラスチック製品に関する技術規則(M.A-156-16-03-03)を施行している。これにより、指定された使い捨てプラスチック製品は分解性に関する仕様を満たし、対象カテゴリーについてはSASOの酸化生分解ロゴを含む所定の表示を付ける必要がある。地域の貿易フローおよび原材料調達は、GCC共通関税法によってさらに規定されており、これは加盟国間を移動する輸入基材、添加剤、および完成した使い捨て製品に対する関税、免除、および文書要件に影響を与える。
バリューチェーン分析
GCCの使い捨て包装バリューチェーンは、サウジアラビアおよびUAEの地域石油化学基盤から主に供給される上流のポリマー(PP、PET、PS、PE)から始まる。バリア性樹脂、コーティング剤、添加剤を含む輸入特殊原料がこれらの流れを補完している。紙・板紙原料は輸入されるか地域内で加工されることが多く、バガスなどの繊維は製糖残渣に関連し、PLAなどのバイオポリマーは、調達および加工業者の再処方プログラムで言及される地域的な供給イニシアチブを通じて統合が進んでいる。
中流の加工工程は、真空成形、射出成形、紙加工、印刷を支える産業クラスターおよび自由貿易地域に集中している。コンポスト可能・リサイクル可能な形態については、規制対応に基づく再認証サイクルが繰り返し発生しており、トレーサビリティおよびリサイクル配慮設計属性の文書化に対する要求も高まっている。下流では、QSR、カフェ、施設向けケータリング、現代型小売の大手購買者がGCC全域で仕様を標準化しており、これにより加工業者は蓋、クラムシェル容器、ボウル、カトラリーセットに関して一貫した品質保証、認証対応、SKU合理化へと進んでいる。流通は地域の物流ハブおよび再輸出経路に依存しており、港湾および物流パークが輸入基材や完成品のリードタイム短縮を支えている。消費後の処理は、UAEおよびサウジアラビアの一部の試験拠点を除いてリサイクルおよび産業用コンポスト化が未成熟であるため制約となっており、廃棄物収集、分別、リサイクル能力の拡大は、包装デザインの選択やサプライヤー選定と密接に結び付いたままである。
競争環境
GCCディスポーザブル使い捨て包装市場は200社以上のアクティブなコンバーターによって中程度の分散を示していますが、持続可能性の実績が必須条件となるにつれ競争の激しさが増しています。Hotpack Packagingは地域全体の流通と価格リーダーシップを活用してコモディティPETリッドのシェアを守り、Huhtamaakiはグローバルな研究開発力を展開して耐油脂コーティングを施した軽量繊維トレイを導入しています。AmcorとBerry Globalの2025年3月の合併は240億ドルの包装大手を生み出し、ニッチプレーヤーを出し抜くためにGCC工場全体でバイオバリア特許のクロスライセンスを行っています。
Sabert Corporationの2025年9月のPulp Ultraの発売は、熱成形繊維とPP容器の性能同等性を実証し、新たな航空機およびプレミアムケータリングアカウントを開拓しました。地域の中堅企業は、季節デザインを求めるカフェチェーン向けに短納期ブランドスリーブを提供するためにデジタルフレキソ印刷機に投資しています。廃棄物管理会社との戦略的パートナーシップが、コンバーターが予測可能な価格でリサイクルPETおよびリサイクルHDPEの投入材を確保するためのクローズドループ回収ストリームを求める中で台頭しています。今後5年間で、EPRコンプライアンスと食品接触移行試験の資金調達ができない小規模PEサーモフォーマーの間で統合が進む可能性があります。
GCCディスポーザブル使い捨て包装業界リーダー
Jebel Pack LLC
Detpak - Detmold Group
Falcon Pack
Precision Plastic Products Co. (LLC)
Freshpack LLC
- *免責事項:主要選手の並び順不同
GCC 使い捨て単回使用包装市場
- Jebel Pack LLC
- Detpak - Detmold Group
- Falcon Pack Industries LLC
- Precision Plastic Products Co. LLC
- Freshpack LLC
- Panache International FZ LLC
- Gulf East Paper and Plastic Industries LLC
- Al Bayader International LLC
- Hotpack Packaging LLC
- M.R.S. Packaging Limited
- Huhtamaki Oyj
- Prestige Packing Industry LLC
- International Food Services Company
- Cristal Plastic Industrial LLC
- Sabert Corporation
- Novolex Holdings LLC
- Amcor plc
- Sonoco Products Company
- Pactiv Evergreen Inc.

市場機会と将来展望
主要な機会は、2026年1月1日発効のUAE連邦規制拡大の対象となる特定の外食産業用品目、すなわちカップおよび蓋、皿、カトラリー、ストロー、マドラー、発泡スチロール製食品容器に対する適合代替品にある。これにより、QSR、コーヒー・スナック店、現代型小売といった主要消費チャネル全体で現地の検証要件を満たせる、拡張可能なモールドファイバー、紙ベース、植物由来のポートフォリオに対する短期的な需要が生まれている。購買者は規制対象SKUの取り扱いを中止し、適合代替品への再入札を進めており、UAEにおける転換の動きは、Hotpack Globalが拡張された適合代替品を通じた対応を表明し、LuLu GroupがUAE小売店舗全体で対象となる使い捨てプラスチック食器の取り扱いを連邦要件に合わせて中止するといった企業の行動を通じて既に確認できる。
もう一つの機会は、複数の材料系(紙、バガス、バイオポリマーなど)にわたるサプライヤー数の削減を求める多国籍および地域チェーン運営企業向けの、統合されたエンドツーエンドのコンプライアンスおよび供給保証サービスであり、環境負担金やEPR型義務に関連する監査・登録に対応する一貫した文書化を提供するものである。食品接触試験、認証管理、材料トレーサビリティといった対応能力を構築する加工業者は、配送用包装における性能上の課題、すなわち耐漏性、保温性、開封検知性にも対応でき、これは調達がスポット購買から離れていく中で長期的な枠組み契約を支えるものとなる。GPCAや地域の循環型包装委員会などの団体が議論している循環型経済イニシアチブおよび業界プログラムは、廃棄物管理およびリサイクル事業者との提携の余地をさらに生み出し、リサイクル原料へのアクセスを確保し、PETトレーや蓋といった大量流通カテゴリーにおけるリサイクル配慮設計の主張を支えるものとなる。
Recent Industry Developments in GCC 使い捨て単回使用包装市場
- 2026年7月:Hotpack Globalは、マレーシアに本拠を置くHZ Green Pulpと提携し、乾式モールドファイバー製外食産業用包装を拡大した。当初はコーヒー用蓋に重点を置いている。この提携により、より高スループットな繊維成形技術への供給アクセスが改善され、UAE主導のコンプライアンスプログラムにおける規制対象の使い捨てプラスチックからの代替が支援される。
- 2025年9月:Sabert Corporationは、プロフェッショナルケータリングおよび外食産業向け顧客を対象とするPulp Ultraコンテナプラットフォームにより、繊維ベースの外食産業向け製品展開を拡大した。この発表は、性能が重要視されるSKUにおいてPPその他の従来型プラスチックと競合する熱成形繊維代替品の商業化拡大を支える。
- 2024年6月:ドバイは首長国レベルの枠組みを通じて使い捨て製品に対する規制を強化し、後にこれは2023年執行評議会決議第124号として、規制対象の使い捨て製品に関する主要な参照点となった。この政策方向により、購買者による材料に関する主張への監視が強まり、入札における検証済み規格および文書化の重要性が高まった。


GCC 使い捨て単回使用包装市場 レポートの範囲と調査方法論
市場定義と範囲
この市場は、GCC諸国全体で使用される使い捨て包装から生じる収益を対象としており、製品を提供、運搬、または保護した後にすぐ廃棄される目的で購入される包装を含む。
範囲の除外事項:複数回の返却サイクル向けに設計された再利用可能な包装(耐久性のあるクレートや詰め替え可能な容器など)は、本規模算定の対象外とする。
セグメンテーション概要
- 製品タイプ別
- トレイ、プレート、食品容器およびボウル
- ボックスおよびカートン
- ボトル
- カップおよびリッド
- クラムシェル
- バッグおよびラップ
- カトラリー、スターラー、ストロー
- エンドユーザー用途別
- クイックサービスレストラン
- フルサービスレストラン
- コーヒーおよびスナックアウトレット
- 小売施設
- 機関および接客業
- その他のエンドユーザー用途
- 素材タイプ別
- プラスチック(PP、PET、PS、PE)
- 紙およびペーパーボード
- バガスおよび植物由来繊維
- 木材および竹
- アルミホイル
- 包装形式別
- リジッド
- フレキシブル
- ハイブリッド(紙・プラスチック、ラミネート)
- アクティブおよびインテリジェント
- 国別
- アラブ首長国連邦
- サウジアラビア
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
数値をモデル化する前に、まずデスクリサーチによりGCCにおける使い捨て包装の需要を左右する要因を把握した。需要の背景を設定するために、GCC諸国の各国統計局、UN Comtradeの貿易統計表、世界銀行のマクロ指標、国連の人口・都市化統計などの公開資料を使用した。
前提条件を現実的なものに保つため、使い捨て規制に関する政府の環境・自治体からの最新情報、包装関連の流通に関する税関・港湾発表、包装消費および廃棄物に関する査読済み論文、包装・外食産業に関する業界団体の公開刊行物なども確認した。企業の年次報告書、投資家向け資料、信頼性の高い地域ビジネスメディアを用いて、生産能力の増強、価格動向、最終市場の勢いについて整合性を確認した。また、企業財務データについては有料サブスクリプションを、公開されているデータでは区分が不明確な出荷レベルの輸出入確認については別の有料サブスクリプションを利用した。ここに記載したソースは例示であり、データポイントの相互検証や前提条件の明確化のために他にも多数の参考資料を使用した。
一次インタビューおよび調査
一次調査は、製品タイプおよび外食産業における使用パターンがGCC全体でどのように収益に転換されるかを確認するために用いられ、また公開データでは観察が難しい前提条件の検証にも使用された。包装加工業者、流通業者、そしてレストラン運営会社や小売調達チームなどの大手購買者を含む幅広い関係者と面談を行い、地域間の差異が平均化されないよう、GCCの主要需要拠点全体にわたって対象範囲を広げた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:34% | 経営幹部(CXO):19% |
| 中堅層:46% | 機能/事業部門リーダー:36% |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
規模算定は、GCCの消費動向および貿易・生産の代替指標を用いて外食産業および小売の需要プールを再構築するトップダウン方式から始まり、その後カテゴリー別の強度・価格ロジックを用いて包装支出額に変換される。総額の妥当性を保つため、サンプル抽出した加工業者・流通業者の収益を集計し、少数の高頻度包装形態に対する平均販売価格を検証するなど、選択的なボトムアップチェックを用いて出力を裏付けた。
モデルで使用された主要な入力要素には、外食産業店舗の構成比および数量、クイックサービスおよび配送注文の成長、包装食品のスループット、ポリマーおよび紙原料の価格動向、使い捨て製品に関する国別の政策施行時期が含まれる。一次調査からの回答で小規模チャネルの可視性に欠けが示された場合には、慎重な浸透率および廃棄率の前提を適用し、その後、輸入パターンおよび観察された価格帯と再照合した。予測は、店舗数の成長、紙・コンポスト可能オプションへの代替、地域における予想される価格転嫁に関する面談からの合意を踏まえたベースケースを用いたシナリオ分析により構築された。
データ検証および更新サイクル
出力結果は、主要な包装原材料の貿易フロー、地域の加工業者による報告された拡張活動、一般的な形態における単価の動向を含む独立した指標と照合された。明確な要因で説明できない差異はフラグ付けされ、再検討・再計算され、回答者間で前提条件に大きな不一致が見られた場合には追加のフォローアップ面談を実施した。
最終承認の前に、算術、範囲の適合性、成長ロジックが国および用途間で一貫していることを確認するため、モデルは複数段階のアナリストレビューを経る。本レポートは毎年更新され、大幅な規制変更、原材料価格の急激な変動、外食産業需要の段階的な変化が見通しに実質的な影響を与える場合には、中間更新が行われる。納品直前には最終更新を行い、クライアントが入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceによる他の公表推定値と比較したGCC使い捨て包装市場規模
GCCの使い捨て包装に関する公表市場価値がしばしば一致しないのは、各グループが同じ包装形態、最終用途、期間を対象としていないためであり、また価格変動や通貨換算の扱い方も異なるためである。差異はまた、その推定値が観察された消費指標に基づくものか、それとも後で一般的な比率を用いて分割されるより広範な包装総額に基づくものかによっても生じる。
再利用可能な輸送用包装は本調査のMordor Intelligenceの対象範囲外であり、これは重要な点である。一部の公表数値には、小売および物流で使用される返却可能なクレートやその他の多用途包装が含み込まれている可能性があるためである。もう一つのよくある問題は、一部の情報源が、貿易および原材料コスト動向との再照合を行わずに、フードデリバリーおよびクイックサービスの拡大に関する積極的な成長仮定に大きく依存していることであり、これは店舗当たりの想定支出を過大に見積もる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法における不足点 |
|---|---|---|
| Mordor Intelligence | USD 2.34 B (2025) | |
| 業界誌A | USD 2.75 B (2025) | 多用途および輸送用包装の一部を含むとみられる、より広範な包装カテゴリーを用い、原材料価格動向との明確な照合を行わずに、外食産業における店舗当たりの支出をより高く見積もっている。 |
| 地域コンサルティング会社B | USD 1.98 B (2025) | 集計対象需要を主に組織化された外食産業および現代型小売に限定する保守的なベースケースを採用しており、GCCの主要拠点で相当な量を生み出している施設利用および宿泊業における利用を過小評価している。 |
公表された数値のばらつきは、主に何を使い捨て包装として集計するか、そして店舗数に基づく需要を価格仮定を用いてどのように収益に変換するかによって説明される。モデルを観測可能な需要指標に結び付け、実務的なサプライヤーおよびチャネルからのフィードバックで再確認することで、この推定値はGCC諸国全体で追跡可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
GCCディスポーザブル使い捨て包装市場の現在の価値はいくらですか?
このセクターは2026年に23億ドルと評価されました。
市場は2031年までにどのくらいの速さで成長すると予想されますか?
CAGR 3.68%を記録し、29億1,000万ドルに達すると予測されています。
最も速く成長している製品セグメントはどれですか?
急増するカフェチェーンに支えられたカップおよびリッドがCAGR 5.55%で拡大しています。
最も急速にシェアを獲得している素材は何ですか?
バガスおよび植物由来繊維は、規制が堆肥化可能なオプションを優遇する中でCAGR 6.55%で拡大しています。
最も高い成長を記録すると予測されているGCC諸国はどこですか?
アラブ首長国連邦は2026年のプラスチック禁止令と物流上の優位性に牽引され、最速のCAGR 4.36%を記録すると予想されています。
EPR手数料はメーカーにどのような影響を与えていますか?
プラスチックパックに対してトンあたり200~400ドルの手数料がマージンを圧迫し、より低手数料のリサイクル可能または堆肥化可能素材への転換を加速させています。
最終更新日:



