
使い捨てプラスチック包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
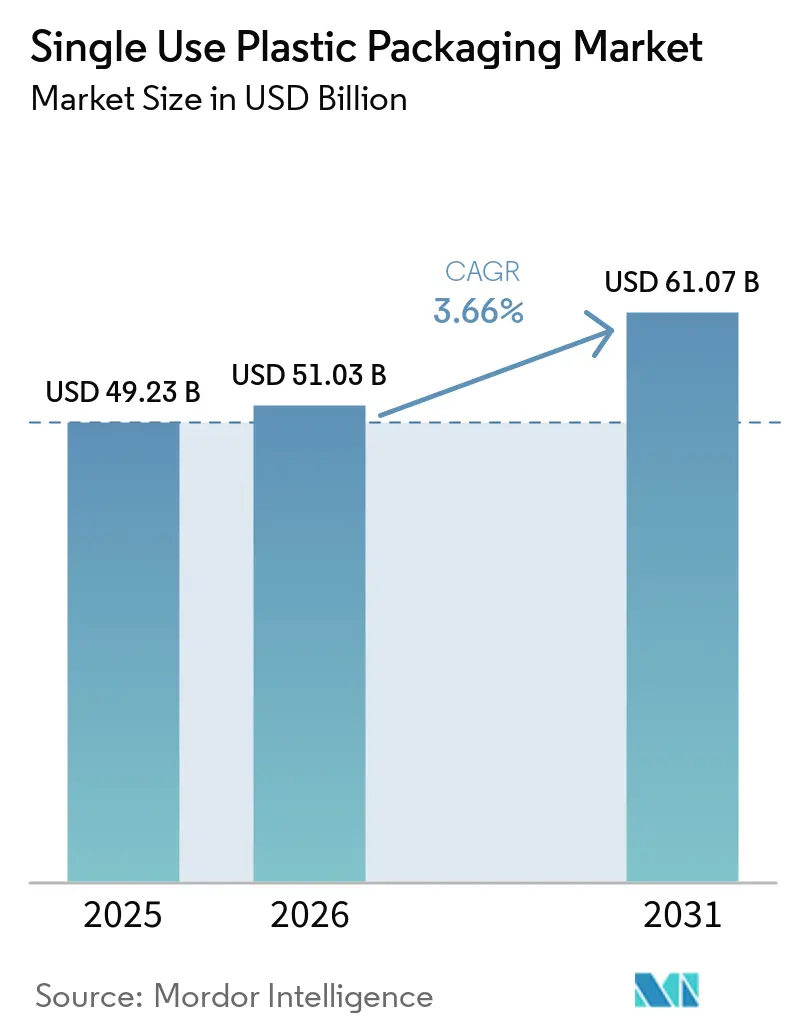
| 市場規模 (2026) | 51.03 十億米ドル |
| 市場規模 (2031) | 61.07 十億米ドル |
| 成長率 (2026 - 2031) | 3.66 % |
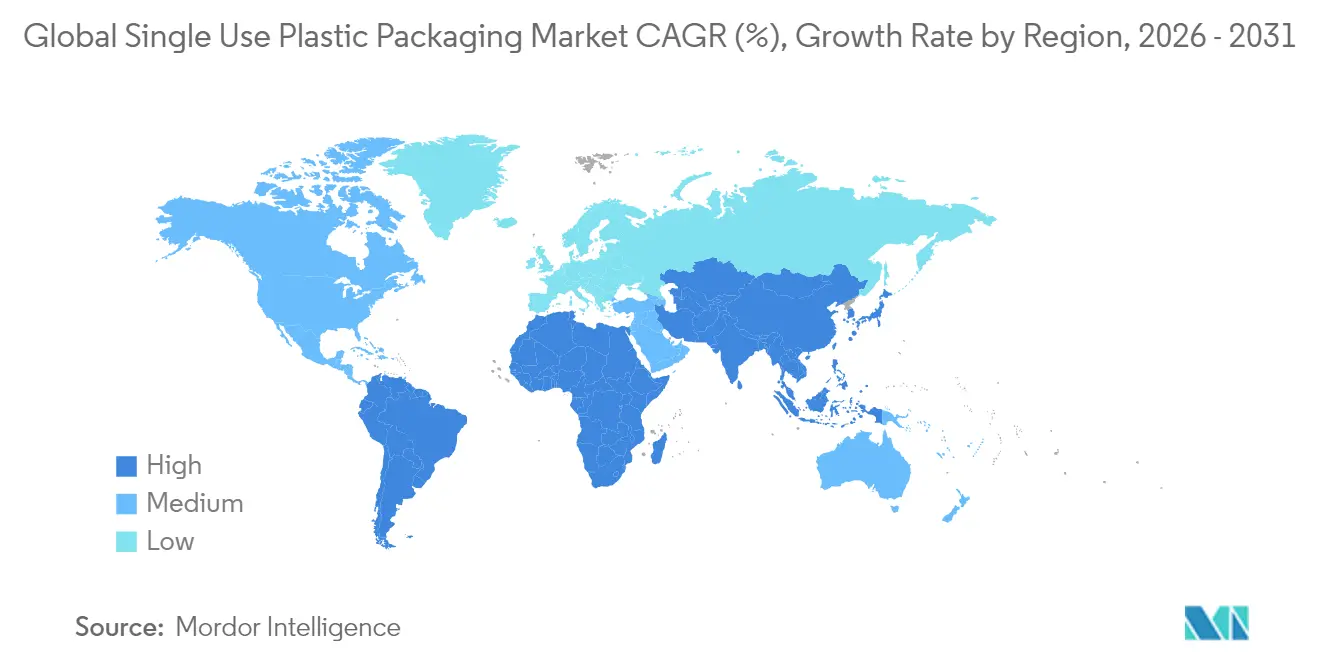
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
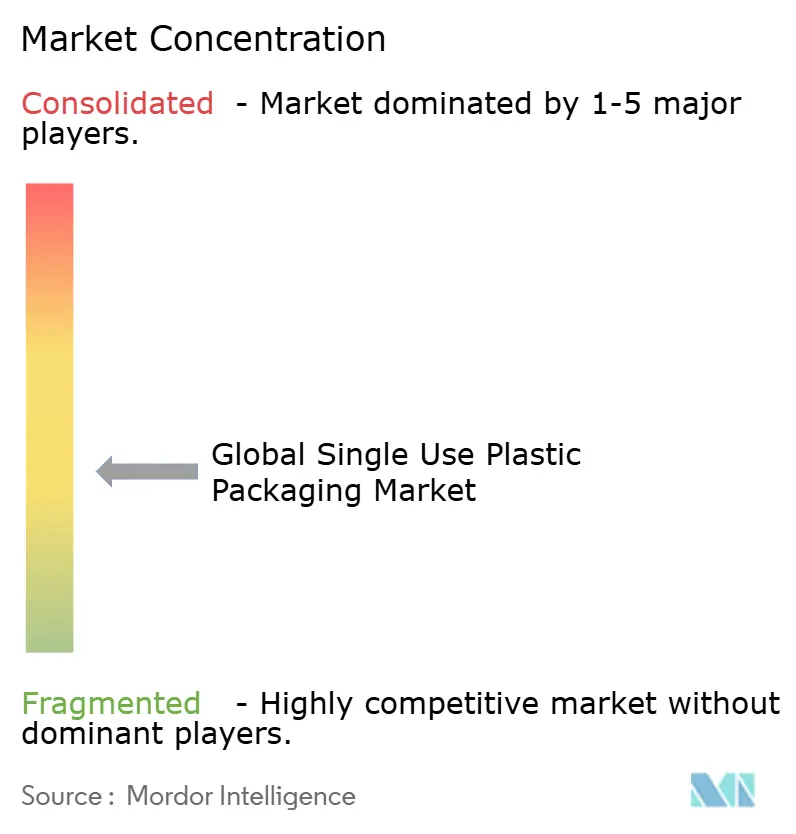
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使い捨てプラスチック包装市場分析
使い捨てプラスチック包装市場は、2025年の492億3,000万米ドルから2026年に510億3,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)3.66%で2031年までに610億7,000万米ドルに達すると予測されます。この見通しは、規制の強化と食品安全・医薬品保護・電子商取引フルフィルメントにおける不可欠な役割とのバランスをとるセクターの能力を反映しています。電子レンジ対応食品、無菌医療用品、物流対応フォーマットへの需要の高まりが、再生材料含有率義務やリサイクル設計規則が素材選択を再形成する中でも、基準消費量を支え続けています。大型合併によって生み出された規模の経済により、主要サプライヤーはサーキュラーエコノミー技術への資本投下と多様な規制要件の効率的な充足が可能となっています。一方、ブランドオーナーはEUおよび北米の指令に準拠しつつ性能を損なわないよう、モノマテリアル設計、軽量化、テザード(紐付き)クロージャーを重視しています。原油価格に連動した樹脂価格の変動はコスト変数として残りますが、長期調達契約とリサイクル投資により価格変動のリスクは緩和されています。
レポートの主なポイント
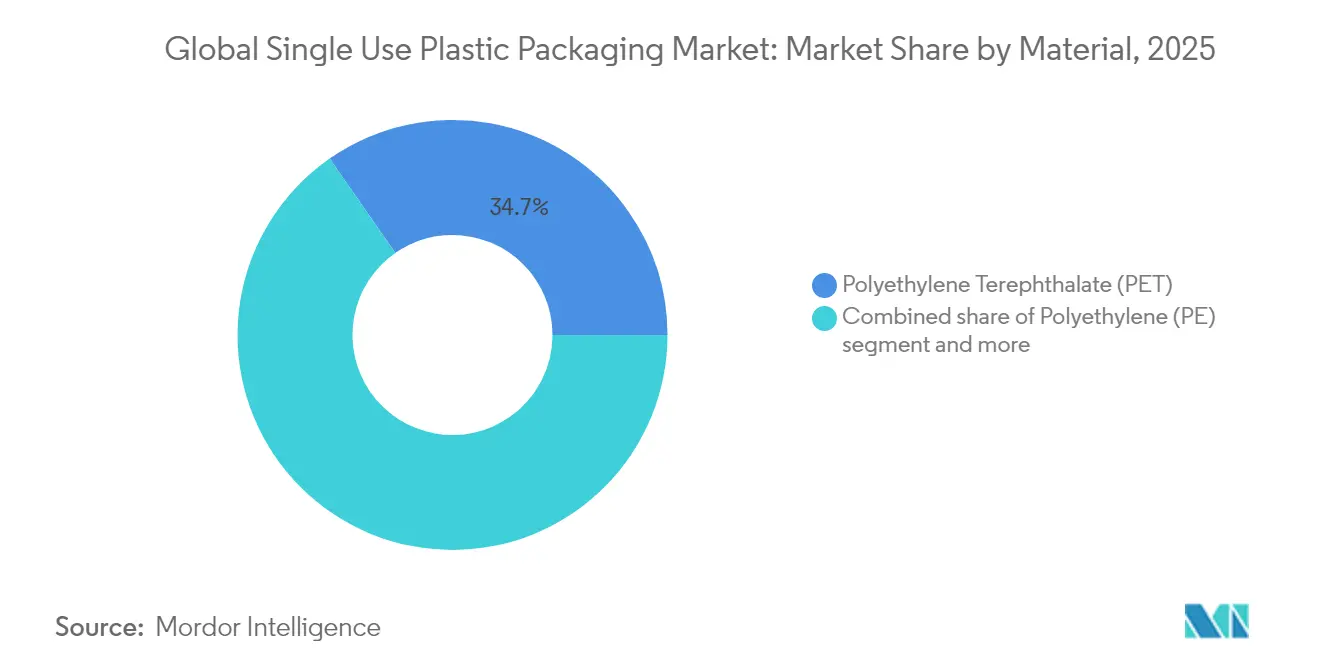
- 素材別では、PETが2025年の使い捨てプラスチック包装市場シェアの34.68%を占めてトップとなり、2031年までの年平均成長率(CAGR)も最速の6.95%を記録しています。
- 製品タイプ別では、ボトルが2025年の使い捨てプラスチック包装市場規模の30.12%のシェアを占め、ポーチ・サシェは2031年まで年平均成長率(CAGR)4.98%で成長しています。
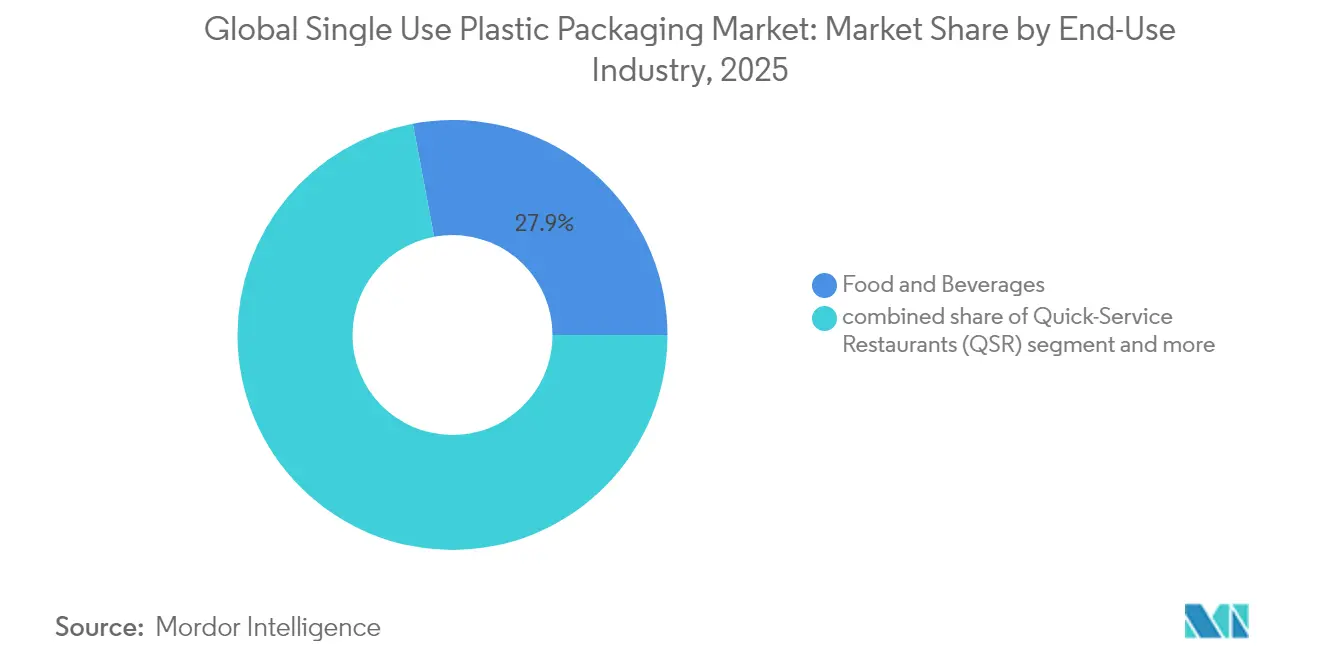
- 最終用途産業別では、食品・飲料が2025年に27.95%の売上シェアで引き続き首位を維持しており、医療・医薬品は2031年までの年平均成長率(CAGR)4.65%で拡大しています。
- 流通チャネル別では、直接販売が2025年に56.10%のシェアを保持し、間接チャネルは2031年まで年平均成長率(CAGR)4.52%を達成しています。
- 地域別では、アジア太平洋が2025年の使い捨てプラスチック包装市場規模の39.85%を占め、中東・アフリカは2031年まで年平均成長率(CAGR)5.45%で成長すると予測されています。
- Amcor、Berry Global、Novolex-Pactiv Evergreenの3社は2024年に世界売上の27%を占め、適度に集中した市場構造を反映しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
グローバル使い捨てプラスチック包装市場の促進要因影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアのメガシティにおけるアプリベース宅配フードブームの拡大 | +0.8% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| EUテザードキャップ規則によるモノマテリアルPET採用の加速 | +0.6% | 欧州、北米への波及 | 短期(2年以内) |
| 北米における即飲型(RTD)機能性飲料による軽量バリアポーチの需要拡大 | +0.5% | 北米、グローバルへ拡大 | 中期(2~4年) |
| インドの医薬品ブリスターアウトソーシングの急増 | +0.4% | アジア太平洋中心、輸出主導のグローバルへの影響 | 長期(4年以上) |
| GCCにおける観光需要に伴うボトル水需要の急増 | +0.3% | 中東、観光依存地域 | 短期(2年以内) |
| 中国都市部のコールドチェーン拡大によるEPSトレイ需要の増大 | +0.4% | 中国、東南アジアへの拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アジアのメガシティにおけるアプリベース宅配フードブームの拡大
インドネシア、タイ、ベトナムでは、デジタルフードデリバリーの取引件数が引き続き二桁成長を記録しており、バイク物流に耐えられる漏れ防止・保温性の高い包装への需要が高まっています。[1]出典:アジア開発銀行、「インドネシアにおける食品デリバリー産業のデジタル起業家精神」、adb.org ジャカルタの事業者は現在、注文金額の15~20%を包装コストに充てており、サプライヤーは溢れを防ぎブランドの視認性を高めるスタッカブル設計の開発を進めています。一人暮らし世帯の増加が少量ポーションを後押しし、ミニカップや二コンパートメント形式の需要が拡大しています。デリバリープラットフォームの標準化がSKUを簡素化し規模の経済を促進する一方、地方自治体は使用後回収スキームを奨励し、新興のリサイクルインフラへの供給を強化しています。これらの相乗効果により取引量が増加し、下流での分別を容易にするモノマテリアルラミネートへの移行が加速しています。
EUテザードキャップ規則によるモノマテリアルPET採用の加速
欧州の2024年7月テザードキャップ義務化により、ボトリングラインの急速な転換が進み、Coca-Colaだけでも40拠点に1億5,000万ユーロを投資し、消費者受容率95%を達成しました。[2]出典:欧州委員会、「テザードキャップに関する指令(EU)2019/904」、eur-lex.europa.eu サプライヤーはバージン、リサイクル、バイオPETボトルにシームレスに対応するテザードクロージャーを提供し、回収率の向上とPETのリサイクル優位性を強化しています。カリフォルニア州は2027年までに同様の規制を導入する予定であり、大規模改修に対応できる生産者に有利な事実上のグローバル標準が形成されつつあります。Origin Materialsのクロスコンパチブルキャップは、規制がいかに人間工学の向上や改ざん防止などの差別化製品特性を促進するかを示しています。
即飲型(RTD)機能性飲料による軽量バリアポーチの需要拡大
北米の機能性飲料カテゴリーは、FDA承認のバリアコーティングの恩恵を受けており、剛性PETと比較して素材重量を30~40%削減しながら賞味期限を18ヶ月に延長することが可能です。[3]出典:米国食品医薬品局、「バリアコーティング承認2024年」、fda.gov ブランドはこの余裕を活用して炭素フットプリントと輸送コストを削減しています。Amcorの真空パネル付き16オンスボトルは剛性フォーマットにおける並行した進歩を示していますが、ポーチシステムはプレミアムで再封可能なオプションを求めるエナジードリンクの製品ライン拡張において需要を獲得しています。素材サプライヤーはバイオPEを組み込んだ多層フィルムに投資し、既存のリサイクルストリームとの適合性を解放しています。
インドの医薬品ブリスターアウトソーシングの急増
インドのCDMO(医薬品受託開発製造機関)は2024年に254億米ドルの医薬品輸出を受注しており、ブリスターパックは規制市場の安定性とトレーサビリティ基準の充足において中心的役割を果たしています。Mold-Tekの新施設はアルミ・アルミ(alu-alu)およびPVCフリーフォーマット向けに10,000トンの生産能力を追加し、高付加価値の医療用包装への広範な移行を反映しています。政府の生産連動型インセンティブ(PLI)とシリアル化規制が長期的なブリスター需要を強化しつつ、クリーンルーム品質の印刷および湿気バリア強化への投資を促しています。
グローバル使い捨てプラスチック包装市場の抑制要因影響分析*
| 阻害要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替品の容易な入手可能性 | -0.9% | グローバル、特に欧州と北米 | 中期(2~4年) |
| 欧州連合(EU)使い捨てプラスチック(SUP)指令によるブランドの繊維代替品への移行促進 | -0.6% | 欧州、グローバルブランドへの波及 | 短期(2年以内) |
| 原油連動樹脂価格変動 | -0.7% | グローバル、製造集約地域 | 短期(2年以内) |
| 米国州レベルのカトラリーおよびストロー禁止規制 | -0.4% | 北米、グローバルへの潜在的影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
代替品の容易な入手可能性
繊維ベースの蓋、成形パルプトレイ、バイオ由来フィルムは、バリア性能への要求が中程度な用途において需要を侵食しています。マクドナルド台湾は2025年にメニューからプラスチックラミネーションを廃止し、年間86トンの樹脂削減と10,000本の木材保全を実現しました。EU規則は2030年までのリサイクル可能性を義務付け、54%の木材セルロースを含む堆肥化可能な食肉トレイのブランドパイロットを加速しています。北米でDart Containerが導入した乾式成形繊維技術はエネルギー使用量を80%削減し、従来のEPSと比較した費用対効果を向上させています。金型設備の移行が進む中、使い捨てプラスチック包装市場は低温または短寿命用途において激化する競争に直面しています。
原油連動樹脂価格変動
ポリエチレンとポリプロピレンは、2025年に輸出需要の低迷とカナダ・メキシコ輸入品への25%関税議論を背景に、1ポンド当たり6セントの連続的な価格変動を記録しました。こうした価格変動はBerry Globalの利益率を2024年に1億2,000万米ドル圧迫し、フォーミュラ価格契約とスポット購入の慎重化を招きました。PETはボトルグレード不足により逆サイクル的な動きを示し、スプレッドリスクを拡大させました。大手コンバーターは複数年の原料調達契約でヘッジし、バージン樹脂指数からコスト基盤を切り離すリサイクルコンテンツストリームに投資していますが、中小企業は運転資金の逼迫に苦しんでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グローバル使い捨てプラスチック包装市場セグメント分析
素材別:
PETがサーキュラー優位性を強化PETは2025年の使い捨てプラスチック包装市場シェアの34.68%を占め、ボトル・トゥ・ボトルのリサイクルループが成熟するにつれて年平均成長率(CAGR)6.95%でリードを拡大すると見込まれています。欧州の飲料ボトル向け再生材料含有率30%規制がリサイクルPET(rPET)フレークのプレミアム需要を支え、Ganesha Ecopetによる年産42,000トン規模の拡張投資など地域ブランドのクォータ充足に向けた取り組みが進んでいます。リサイクル可能性、バリア透明性、テザードキャップとの適合性が組み合わさり、飲料・パーソナルケアカテゴリーにおけるPETの地位が確固たるものとなっています。
ポリエチレンとポリプロピレンは汎用性とコスト競争力からフィルム、袋、クロージャーにおける主力素材であり続けていますが、リサイクルが困難な多層ラミネートを規制当局が標的とするにつれて成長は鈍化しています。ポリスチレンは禁止規制によりフードサービス分野でシェアを失い、バイオベースポリマーは性能要求が堆肥化義務と合致するニッチ用途で支持を得ています。テック企業はケミカルリサイクルのパイロット事業を推進していますが、規模と経済性が収束するまでPETは使い捨てプラスチック包装市場における実用的優位性を維持し続けるでしょう。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


製品タイプ別:
フレキシブルフォーマットが加速ボトルは2025年も30.12%と最大の売上シェアを維持し、テザードキャップの普及とオンザゴー水分補給トレンドの恩恵を受けています。それでも、ポーチ・サシェは機能性飲料、調味料、パーソナルウォッシュの詰め替え需要に牽引され、年平均成長率(CAGR)4.98%で上回るペースで成長しています。FDA承認の超薄型バリアフィルムにより、ブランドはパッケージ重量を30%削減しながら棚での保存安定性を維持でき、ポーチはポーションコントロールと電子商取引の主流の選択肢となっています。
クラムシェル、トレイ、カップは複雑なシグナルを読み解きながら進んでいます。小売青果ではrPETサーモフォームが支持され、クイックサービスレストランは地域条例に対応するための繊維製ボウルを試験導入しています。フィルムとラップは電子食料品の追い風を受けていますが、リサイクル可能性の課題に直面しており、モノマテリアルPE構造を標準化するコンソーシアムの取り組みが進んでいます。フォーマット全体を通じて、リサイクル設計が主要地域のカーブサイド回収に対応したソリューションへの資本誘導において、中核的な選択基準となっています。
最終用途産業別:
医療がプレミアム需要を牽引食品・飲料は2025年売上の27.95%を占め首位を維持していますが、医療・医薬品は年平均成長率(CAGR)4.65%で最も急速に成長する機会を提示しています。厳格な無菌性、湿気バリア、トラック・アンド・トレース要件が、環状オレフィンポリマーや高バリアブリスターリッドなどの素材を牽引しています。インドのCDMO(医薬品受託開発製造機関)は西側諸国の規制承認を獲得し、輸出グレードのブリスターライン設備投資が倍増し、双方向のサプライフローを強化しています。
一方、レストランチャネルは保温性と溢れ防止性能が求められるデリバリー中心のSKUへとシフトしています。パーソナルケアブランドはフレキシブル詰め替えパックと固形濃縮品を展開し、プラスチック使用量を削減していますが、リサイクル業者にとっての複雑性は高まっています。化学品や潤滑油を中心とした産業用出荷業者は、企業の炭素削減誓約達成に向けてPCR(消費者使用後再生材料)含有ドラムやIBC(中間バルクコンテナ)を検討しており、使い捨てプラスチック包装市場の需要基盤を多様化させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
ハイブリッドモデルの台頭直接販売はブランドオーナーが共同設計と迅速なプロトタイピングのためコンバーターに依存することから、56.10%のシェアで市場を支配しています。統合後のAmcor-Berry体制は400の工場を展開し、多国籍企業向けのターンキー対応力をさらに深化させています。一方、間接チャネルは標準SKUのスポット発注を簡素化するデジタル調達ポータルに牽引され、年平均成長率(CAGR)4.52%で成長しています。Amazon Businessは2024年に包装資材販売額が前年同期比45%増加し、購買容易化トレンドを浮き彫りにしています。
地域ディストリビューターは在庫管理、地域規制ガイダンス、リサイクルコンテンツ認証監査によって付加価値を高めています。ハイブリッドな市場参入構造が浮上しており、サプライヤーは複雑な用途向けに直接キーアカウントを管理しながら、新興市場の中堅顧客向けにはディストリビューターを活用しています。
地域分析
アジア太平洋地域使い捨てプラスチック包装市場
アジア太平洋地域が使い捨てプラスチック包装市場の39.85%を占めていることは、同地域の製造業の強さ、都市人口の増加、および拡大する中間層を反映しています。アジア太平洋地域の使い捨て包装市場は、製造規模の拡大と成長する都市部の中間層から恩恵を受けています。中国の包装セクターは2024年に2.3兆人民元の生産高を記録し、EPSおよびrPETソリューションを必要とするeグロサリーおよびコールドチェーン投資の波に支えられています。インドはブリスター輸出とフードデリバリーの成長を通じて勢いを加え、東南アジアでは電子商取引取引が35%拡大し、保護用メーラーの需要を押し上げています。
北米使い捨てプラスチック包装市場
北米は、州レベルの禁止措置およびリサイクル含有量割当によって形成された、成熟しながらも動的な状況を示しています。カリフォルニア州の拡大生産者責任法は全国のブランド仕様に影響を与え、連邦ガイドラインに先駆けて30%のPCR PET目標を推進しています。機械的および化学的リサイクルへの投資が増加しており、Amcorは原料の継続的確保のために複数年にわたる機械的リサイクルPE契約を締結しました。
欧州使い捨てプラスチック包装市場
欧州は引き続き規制の先駆者であり、使い捨てプラスチック指令、PPWR、およびキャップ接続義務化法がグローバルな設計テンプレートを主導しています。コンプライアンスコストは業界再編を促進する一方で、モノマテリアルフレキシブル構造および成形繊維製キープセークリッドにおけるイノベーションも触媒しています。
中東・アフリカ使い捨てプラスチック包装市場
中東・アフリカは2031年までに5.45%のCAGRで成長をリードしています。サウジアラビアのビジョ2030観光戦略は2024年に訪問者数を56%増加させ、ボトル入り飲料水包装の急増を促しました。Masafiは接客業契約に対応するためにAED 1億2,000万を設備増強に投資しました。NEOMなどのインフラ大型プロジェクトは、砂漠の物流ストレスに耐えられる保護・バリア材料の需要を拡大させ、サプライヤーが地域にリサイクルハブを設置するインセンティブを与えています。
ブラジル使い捨てプラスチック包装市場
ラテンアメリカは局所的な拡大をもたらしており、特にブラジルでは2024年に包装生産が8%増加しました。通貨変動と不均一な規制が海外投資を抑制していますが、国内加工業者は越境eコマースにおける使い捨てプラスチック包装市場の機会を活用するために設備を更新しています。

規制環境
規制主導の再設計は主要消費地域全体で強まっており、欧州がそのペースを主導している。EU包装・包装廃棄物規則である規則(EU) 2025/40は2025年2月11日に発効し、2026年8月12日から適用される。同規則はリサイクル可能性要件を強化し、サシェ、小容量パック、その他の使い捨て包装形態に直接影響する形式規制を導入するとともに、再生材含有率およびラベリングに関する義務も課している。
実施はEUの実施法および報告審査を通じて、より規定的になりつつある。欧州委員会は2026年6月30日に実施決定(EU) 2026/1425を採択し、使い捨てプラスチック飲料ボトルにおける再生プラスチック含有率の算定、検証、報告に関する規則を定めた。2026年4月の委員会報告書では、使い捨てプラスチック指令に基づく加盟国の報告状況が精査された。EU域外でも、都市および首長国レベルの措置が引き続き適用範囲を拡大している。ドバイは2026年1月1日から規制を拡大し、追加の使い捨てプラスチック製品(皿、食品容器、テーブルウェア、飲料用カップおよび蓋を含む)の取引と使用を禁止した。世界レベルでは、UNEP主導のプラスチック汚染に関する条約策定のための政府間交渉委員会の作業が2026年も継続し、多国籍サプライチェーンにとって生産者の情報開示、定義、循環性義務が引き続き議題となっている。
競争環境
Amcorによる84億3,000万米ドルのBerry Global統合と、NovolexによるPactiv Evergreenとの67億米ドルの合併により、世界売上の四分の一を掌握する2大企業が誕生し、業界集中度が高まりました。規模はリサイクル調達におけるレバレッジと、先進リサイクル、スマートパックラベリング、AI駆動の品質保証を展開するための資本を与えています。米国連邦取引委員会(FTC)は、広範な持続可能性義務を充足するための投資規模の必要性を理由として、両取引を承認しました。
中堅プレーヤーは専門化を追求しており、Sealed Airは超軽量バリアフィルムと自動化に関するR&Dに注力してより高いマージンのニッチを開拓し、CTO2Growプログラムの下で年間1億4,000万~1億6,000万米ドルのコスト削減を目標としています。HuhtamakiのBlueloopイニシアチブは1億ユーロを100%リサイクル可能なポートフォリオに投入し、欧州のコンプライアンスを第一に対応した後、グローバルへの展開を進めています。
技術が第二の競争の場を形成しています。企業がNFCタグ、QRコード、分別を誘導したり消費者エンゲージメントを提供したりする鮮度センサーを統合するにつれ、スマートパッケージングの特許出願数は2024年に40%増加しました。PET回収とケミカルリサイクルへの垂直統合が進んでいます。ExxonMobilは先進的熱分解によるループ閉鎖を内蔵した86億米ドルのPEプラントの評価を進めています。競争の焦点は純粋なトン数からクローズドループの信頼性、規制対応力、データリッチな機能性へとシフトしています。
使い捨てプラスチック包装業界リーダー
Amcor plc
Huhtamaki Oyj
Sealed Air Corp.
Dart Container Corp.
Novolex
- 注:主要企業の掲載順は順位を示すものではありません。
グロール使い捨てプラスチック包装市場レポート掲載企業
- Amcor plc
- Novolex
- Huhtamaki Oyj
- Sealed Air Corp.
- Dart Container Corp.
- Graphic Packaging International LLC
- Winpak Ltd.
- Sonoco Products Co.
- Reynolds Consumer Products
- Sabert Corp.
- Genpak LLC
- Coveris Holdings
- Fabri-Kal
- Inteplast Group
- Hotpack Packaging Industries LLC
- Alpla Werke Alwin Lehner GmbH
- Plastipak Holdings

市場機会と将来展望
コンプライアンス主導の材料およびインフラのアップグレードは、リサイクル対応設計、コンプライアンスデータシステム、再生材含有率の保証において短期的な空白領域を生み出している。特に2026年8月12日以降、PPWR(規則(EU) 2025/40)の下でEUに事業展開するポートフォリオにとって顕著である。欧州委員会の実施決定(EU) 2026/1425(2026年6月30日)により、飲料包装における再生材含有率のマスバランス、トレーサビリティ、検証のワークフローの必要性が高まっている。これは、監査対応の文書化と安定したrPETおよびrPPの供給ストリームを提供できるコンバーターや樹脂・リサイクルパートナーにとっての機会を支えている。
上流のポリマーおよびリサイクルに関する取り組みも、調達の方向性を示している。Borealisは2026年1月、ドイツのブルクハウゼンで4,900万ユーロの投資を発表し、単一素材で循環設計に対応したBorstar Nextensionポリプロピレンの生産拡大を図る計画で、ブランド各社の構造簡素化への動きと合致している。先進的リサイクルの分野では、INEOSが2026年7月にRecuroとMOUを締結し、ノルウェーのバンブルに先進的プラスチックリサイクル施設を開発する計画で、年間最大33,000メトリックトンの処理能力を目指し、再生材含有包装グレード向けの原料入手性向上を狙っている。これらの投資に加え、個別調味料サシェや小容量トイレタリー製品などの特定使い捨て形態に対するPPWRの規制は、ブランド所有者やコンバーターに小分けおよびディスペンシングの再設計を促している。これにより、バリア性能を維持しつつ規制対象の形態に該当しない、代替パッケージ形式や薄肉化されたリサイクル可能な構造への取り組みの機会が生まれている。
グローバル使い捨てプラスチック包装市場における最近の業界動向
- 2026年7月:INEOSはRecuroとMOUを締結し、ノルウェーのバンブルに先進的プラスチックリサイクル施設を開発する計画で、年間最大33,000メトリックトンのプラスチック廃棄物処理能力を目指している。同プロジェクトは、EPRおよびEU整合要件の厳格化のもとで再生材含有率を文書化する必要がある包装用途向けに、再生原料の入手性向上を目的としている。
- 2026年6月:Amcorは英国拠点のスタートアップKelpiと提携し、繊維系包装のバリア性能向上を目的とした海藻由来のバイオベースコーティング技術を評価した。この取り組みは、一部の形態をプラスチックから移行させつつも、賞味期限保持や機能的保護を引き続き求めるブランド所有者にとっての競争上のツールキットを拡大するものである。
- 2024年9月:Dart Containerは、PulPacとの協業を通じて北米市場に乾式モールドファイバー生産を導入した。この拡大は、フードサービス包装向けの規模拡大された代替品を追加するもので、特定の使い捨てプラスチック形態への代替圧力を高め、大手クイックサービスおよびリテール顧客における材料構成の変化を加速させている。


使い捨てプラスチック包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、一般的な消費者向けおよび商業用包装ニーズにわたり、一度使用した後に廃棄またはリサイクルに回すことを目的として設計されたプラスチック包装から生み出される収益を対象としています。
対象範囲の除外事項:繰り返し使用可能なプラスチック包装形態およ繰り返し流通を目的とした耐久性のある輸送用包装は除外します。
セグメンテーション概要
- 素材別
- ポリエチレンテレフタレート(PET)
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリスチレン(PS)
- その他素材
- 製品タイプ別
- ボトル
- ポーチ・サシェ
- クラムシェル
- トレイ・カップ・蓋
- フィルム・ラップ
- その他製品タイプ
- 最終用途産業別
- クイックサービスレストラン(QSR)
- フルサービスレストラン(FSR)
- 食品・飲料
- 医療・医薬品
- パーソナルケア・化粧品
- その他最終用途産業
- 流通チャネル別
- 直接販売
- 間接販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他アフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定モデルの構造を設定し、プラスチックおよび包装に関する前提を現実的に保つために役立ちます。通常、米国EPA(廃棄物およびリサイクル指標)、Eurostat(生産および貿易シリーズ)、UN Comtrade(関連プラスチック製品カテゴリーの貿易フロー)、OECD(政策および環境指標)、PlasticsEuropeなどの業界団体刊行物といった有料購読不要の公開情報源を活用しています。
市場範囲を実際の収益プールに結びつけるため、企業の年次報告書、投資家向けプレゼンテーション、樹脂価格の方向性やフードサービスおよび包装消費財における包装需要の変化に関するビジネス報道と照合しています。選択的な確認のために、有料購読を利用して企業財務情報やインテリジェンスのスクリーニング、特許調査、および貿易パターンが重要な場合の輸出入の船積みレベルの確認を迅速化しています。上記の情報源はあくまで例示であり、データ収集、対象範囲の明確化、および検証のために他の公開文書も使用しています。
一次インタビューおよびサーベイ
一次調査は、日常的な購買と供給において何が使い捨てプラスチック包装として計上されるか、および最終用途によって需要がどのように変化するかを確認するために使用しました。包装加工、素材供給、流通、フードサービス・小売・ヘルスケア・パーソナルケアにおける大口購買グループの参加者と対話し、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる主要な前提を検討しました。これらの対話は、典型的な製品ミックスの変化、価格転嫁のタイミング、およびリサイクル含有量目標が製品仕様をどのように変えているかに関するギャップを埋めるのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:12% | アジア太平洋地域:47% |
| 中位層:57% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:14% | マネージャー:60% | 南北アメリカ地域:18% |
市場規模算定と予測
まずトップダウンの視点から始め、主要な最終用途別の消費シグナルと包装集約度パターンを用いて包装需要を再構築し、次にサプライヤーおよびコンバーターの収益手がかりから選択的なボトムアップ確認を用いて合計値を検証します。実務的には、このモデルは包装済み食品・飲料がチャネルを通じてどれだけ流通するか、フードサービス包装が店舗ごと・注文ごとにどれだけ使用されるか、そしてヘルスケアおよびパーソナルケアの包装ニーズが単位数量に応じてどのようにスケールするかに依拠しています。
モデルを現実に即したものに保つために使用する主要なインプットには、樹脂および包装価格の方向性(PET、PE、PP、PS)、ボトル・パウチおよびサシェ・クラムシェル・トレイ・カップおよびリッド・フィルムおよびラップにわたる製品ミックスの分割、ならびに薄肉化または形態代替の採用ペースが含まれます。特定の使い捨て製品に対する規制など、特定の品目に影響を与える規制のタイムラインは、シナリオレバーとして扱われ、契約と消費者行動に浸透するにつれて影響が適用されます。小規模市場でボトムアップの証拠が不完全な合、ギャップは貿易・消費・最終用途集約度の確認に結びついた比率ベースの配分を用いて処理されます。
予測については、価格と数量を分離してストレステストできるようにシナリオ分析を使用し、インタビュー対象者が投入コスト、代替圧力、および食品・ヘルスケア包装における需要の回復力について予測する内容に基づいて年次アウトプットを調整します。各前提を文書化することで、将来の更新時に再検討できるよう、手順を繰り返し可能な状態に保ちます。
データ検証と更新サイクル
検証は複数のパスを通じて行われ、モデルのアウトプットが貿易の方向性、報告された収益トレンド、フードサービス活動や包装消費財のスループットなどの需要指標といった独立したシグナルと比較されます。地域または製品レベルで大きな乖離が生じた場合、インプットを再確認し、変換ステップを再検討し、必要に応じて専門家と再接触して、その動きが実際のものか、タイミングや価格効果によるものかを確認します。
承認前に、別のアナリストが作業をレビューし、外れ値、単位エラー、および年次間の不整合な前提を確認します。レポートは年次で更新され、樹脂価格の急激な変動、大規模な設備拡張、または主要な政策変更などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に、アナリストが最新の更新された見解をクライアントに提供するための最終確認を行います。
Mordor Intelligenceの使い捨てプラスチック包装市場規模算定と他の公表推計との比較
使い捨てプラスチック包装の公表市場規模は、成長ストーリーが似ていても大きく異なって見えることがあります。そのギャップは通常、対象範囲の違い、選択された基準年と価格基準、および予測においてポリシーと素材代替効果がどれだけ迅速に適用されるかに起因しています。
一部の外部推計は、プラスチック以外の使い捨て包装を混在させたり、隣接素材を取り込む広範なアプリケーショングループを使用したりすることで、はるかに広い包装ユニバースをまとめているように見えます。Mordor Intelligenceでは、一回使用を目的としたプラスチック包装のみを計上し、ボトル・パウチ・トレイ・フィルムなどの製品形態を最終用途の需要シグナルにマッピングすることで、非プラスチックおよび再利用可能な包装形態を対象範囲外に置いています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 510.3 ビリオン 米ドル(2026年) | |
| 業界調査機関A | 342.9 ビリオン 米ドル(2020年) | 古い基準年と異なる価格環境を使用しており、示されている対象範囲はより狭い包装タイプとアプリケーションのセットに近く、後期サイクルのインフレとミックスシフトを過小評価する可能性があります。 |
| 市場ポータルB | 3,200 ビリオン 米ドル(2023年) | 報告された数値は、プラスチック以外の隣接する使い捨て包装素材を含む可能性が高い、はるかに広範な集計と一致しており、プラスチックのみの定義と比較して収益プールが拡大しています。 |
公表された数値間の乖離は、主に対象範囲の広さ、基準年のタイミング、および予測年にわたる価格推移の反映方法によって説明されます。観察可能な製品形態、樹脂に連動した価格方向性、および最終用途消費シグナルにモデルを結びつけることで、将来の更新時に繰り返し可能な明確なステップにアウトプットを追跡可能な状に保ちます。


レポートで回答されている主要な質問
使い捨てプラスチック包装市場の現在の規模はどのくらいですか?
使い捨てプラスチック包装市場規模は2026年に510億3,000万米ドルとなっています。
使い捨てプラスチック包装市場をリードしている素材はどれですか?
PETがリードしており、2025年に34.68%のシェアを保持し、2031年まで年平均成長率(CAGR)6.95%で拡大しています。
ポーチがボトルよりも速く成長しているのはなぜですか?
ポーチは素材重量を最大30%削減し、利便性の需要に応え、新興のリサイクル対応モノマテリアル設計に準拠しており、年平均成長率(CAGR)4.98%を達成しています。
使い捨てプラスチック包装において最も速く成長している地域はどこですか?
中東・アフリカが最高の年平均成長率(CAGR)5.45%を記録しており、観光とインフラプロジェクトがボトル水とフードサービス需要を押し上げています。
規制は使い捨てプラスチック包装産業にどのような影響を与えていますか?
EUのテザードキャップ規則とリサイクルコンテンツ規則、および米国の州レベルの禁止規制により、企業はモノマテリアルPET、繊維代替品、より高いリサイクルコンテンツへの移行を求められており、製品設計と素材調達が再形成されています。
最近の業界再編後の主要プレーヤーは誰ですか?
Amcor-Berry GlobalとNovolex-Pactiv Evergreenの2社が世界売上のおよそ四分の一を占め、その規模を活かしてサーキュラーエコノミー技術への投資と多国籍ブランドの要件充足を進めています。
最終更新日:



