
グローバル胃不全麻痺治療薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
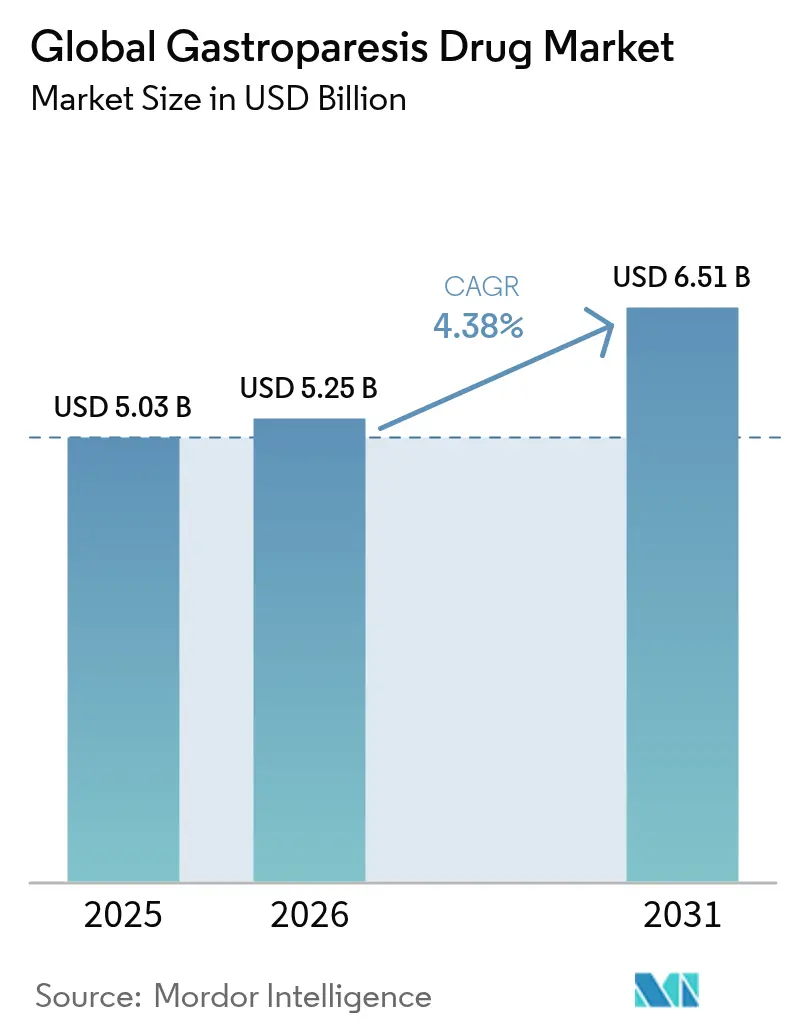
| 市場規模 (2026) | 5.25 十億米ドル |
| 市場規模 (2031) | 6.51 十億米ドル |
| Growth Rate (2026 - 2031) | 4.38 % |
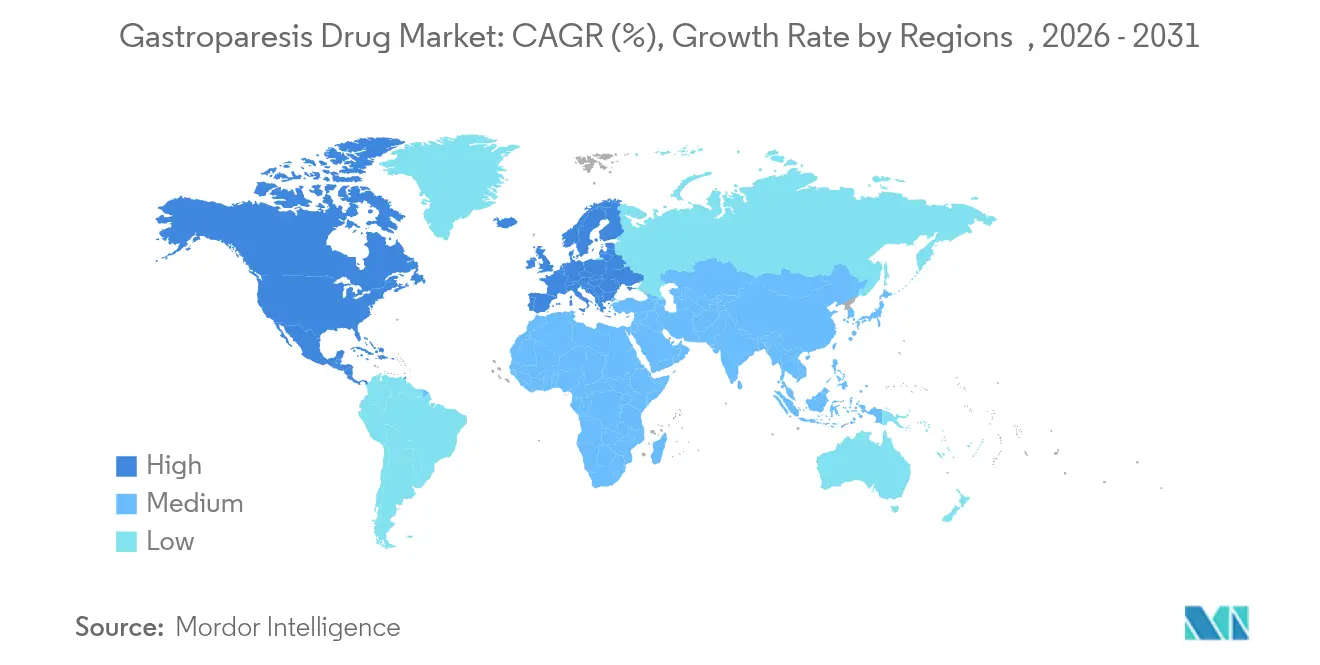
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル胃不全麻痺治療薬市場分析
胃不全麻痺治療薬市場規模は、2025年の50億3,000万米ドルから2026年には52億5,000万米ドルへ成長し、2026年〜2031年にかけてCAGR 4.38%で推移して2031年には65億1,000万米ドルに達する見込みです。この見通しは、FDA承認済みオプションが限られ、適応外処方が多く、新規薬剤の参入を遅らせる規制上のハードルによって形成された治療領域を反映しています。メトクロプラミドは胃不全麻痺に正式に承認された唯一の経口薬であり続けていますが、Evoke PharmaのGIMOTI経鼻スプレーは、差別化された投与経路が需要を引き出せることを示しており、2024年の年間売上高は1,000万米ドルを超えています。消化管運動促進薬は2024年の胃不全麻痺治療薬市場において42.35%のシェアを占めましたが、ボツリヌス毒素注射は2030年にかけて5.25%の最高成長率で拡大しており、これは介入的消化器内科処置の増加と軌を一にしています。北米は2024年に43.81%のシェアで首位を占め、専門医療センターに支えられています。一方、アジア太平洋地域は糖尿病有病率の上昇と医療アクセスの拡大を背景に、2030年まで年率6.41%の成長が予測されています。投資家の関心も回復しており、CinDome Pharmaが2024年に次世代消化管運動促進薬であるデウドンペリドンの開発推進のために4,000万米ドルのシリーズBを実施したことがその好例です。同薬は心臓安全性の向上を目指しています。
主要レポートのポイント
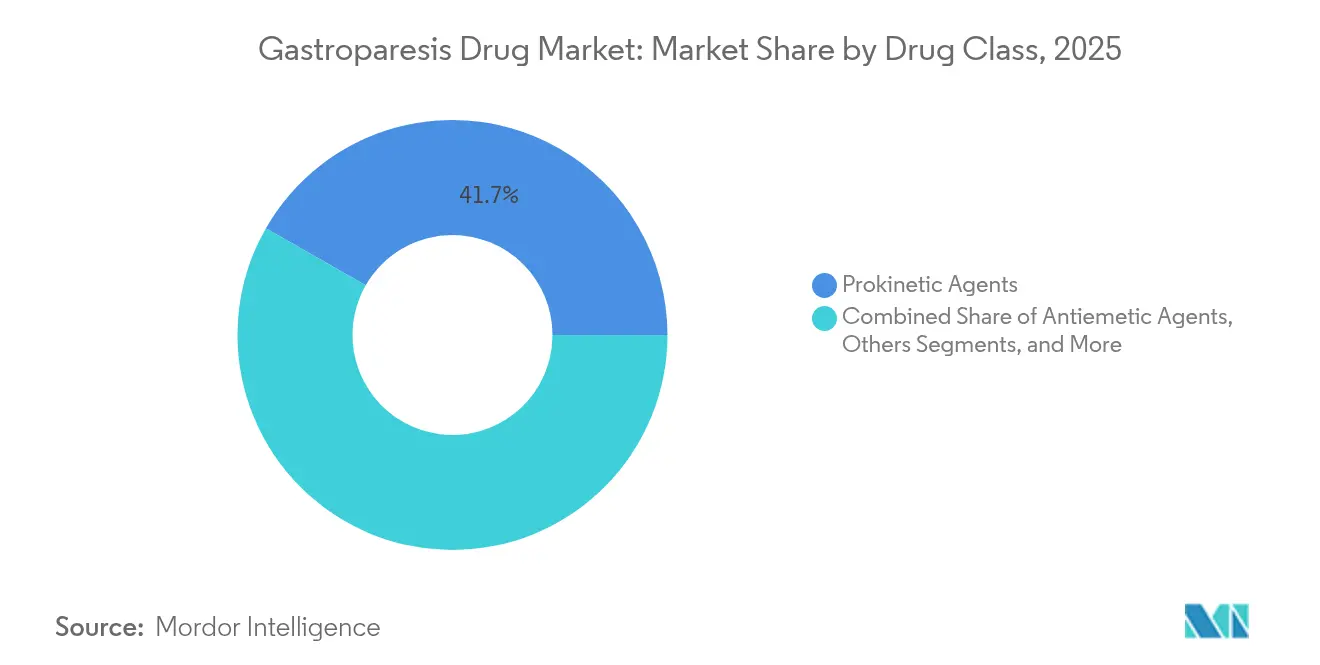
- 薬剤クラス別では、消化管運動促進薬が2025年の収益シェアで41.73%を占めトップとなりました。ボツリヌス毒素注射は2031年にかけてCAGR 5.05%で拡大する見込みです。
- 疾患タイプ別では、糖尿病性胃不全麻痺が2025年の胃不全麻痺治療薬市場シェアの59.55%を占め、術後症例は2031年にかけてCAGR 5.62%で拡大する見通しです。
- エンドユーザー別では、病院が2025年の胃不全麻痺治療薬市場規模の47.55%を占め、薬局は2026年〜2031年にかけてCAGR 5.95%で成長する見込みです。
- 地域別では、北米が2025年の収益シェア43.22%を獲得し、アジア太平洋地域が予測期間中に最速のCAGR 6.18%を記録する見通しです。
- Evoke Pharma、Renexxion、およびCinDome Pharmaは2024年の処方売上高において合計18%のシェアを占めており、中程度に集中した競争環境を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル胃不全麻痺治療薬市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 糖尿病有病率の上昇 | +1.2% | グローバル、特に北米およびアジア太平洋地域 | 長期(4年以上) |
| 胃手術および肥満手術の増加 | +0.8% | 北米および欧州、アジア太平洋地域での拡大 | 中期(2〜4年) |
| 高齢者人口の増加 | +0.6% | グローバル、先進国市場に集中 | 長期(4年以上) |
| 新規消化管運動促進薬の承認 | +0.9% | 北米および欧州が先行、グローバル展開 | 短期(2年以内) |
| 胃電気刺激装置の普及 | +0.4% | 北米および欧州 | 中期(2〜4年) |
| 在宅経腸栄養の拡大 | +0.3% | 在宅ケアモデルが成熟した先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の上昇
糖尿病は胃不全麻痺介入における最大の需要触媒であり、2024年のすべての診断症例の60.25%を糖尿病関連症例が占めています [1]Philip D. Chen、「糖尿病関連胃不全麻痺のグローバル負担」、Nature Medicine、nature.com。メタ分析データによると、胃不全麻痺の有病率は2型糖尿病の成人患者の12.5%、1型糖尿病コホートの8.3%とされています。パキスタンおよびパレスチナからの疫学的研究では、それぞれ11.5%と14.5%の症状発現率が報告されており、新興市場における診断の遅れが浮き彫りになっています。疾患の早期発症は治療期間の長期化をもたらし、製薬企業にとっての患者一人当たりの生涯価値を高めます。また、GLP-1アゴニストの処方は血糖コントロールに有効である一方、胃排出を遅延させ、追加的な治療ニーズを生み出す可能性があります。
胃手術および肥満手術の増加
肥満手術件数は増加しており、術後胃不全麻痺は2030年にかけてCAGR 5.81%で最も急速に成長する疾患サブセグメントとなっています。ルー・アン・ワイ(Roux-en-Y)手術はスリーブ胃切除術と比較して高いリスクを伴うため、予防的および早期介入レジメンへの注目が高まっています。胃経口内視鏡的筋切開術(G-POEM)は低侵襲のオプションを提供し、プレミアム価格が付く処置・薬物併用型のケアモデルへのシフトを促しています。
高齢者人口の増加
65歳以上の方は胃の蠕動運動が緩慢になり、多剤服用や糖尿病罹患率が高い傾向にあり、用量調整と慎重なモニタリングを必要とする独自の表現型を示します。有病率研究では、高齢糖尿病コホートにおいて15%を超える割合が示されており、より安全な長期治療の必要性が高まっています。そのため、病院および在宅医療プログラムは多職種連携サポートサービスを拡充し、栄養カウンセリングと消化管運動促進薬療法を統合しています。
新規消化管運動促進薬の承認
製薬企業は安全性向上のために選択的受容体ターゲティングに注力しています。ナロナプリドは2024年にFDAのIND(治験申請)承認を取得し、既存薬と比較して良好な心臓プロファイルを示すフェーズ2b試験が進行中です。重水素化学を活用して薬物動態を向上させたデウドンペリドンは、2024年に枢要試験に向けた新たな資金調達を完了しました。規制当局は胃不全麻痺をアンメットニーズとして分類しており、標準薬に対するQT延長間隔の明確な優位性を示す開発候補品に対してファストトラック審査を認めています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響率(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 規制当局の 承認取得までの長期化 | -0.7% | グローバル、 特に北米および欧州で顕著 | 長期 (4年以上) |
| 副作用 および製品の市場撤退 | -0.5% | グローバル、 リスク許容度の地域差あり | 中期 (2〜4年) |
| カンナビノイドおよびハーブ代替品 への移行 | -0.3% | 北米 および欧州、アジア太平洋地域での採用は限定的 | 中期 (2〜4年) |
| 特発性症例への 限定的な保険適用 | -0.4% | 北米 および欧州、アジア太平洋地域で浸透しつつある | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
規制当局の承認取得までの長期化
胃不全麻痺の臨床試験はプラセボ反応率が高く、主観的なエンドポイントが設定されているため、有効性の証明が困難です。FDAが2024年にトラジピタントを延長審査の末に承認拒否したことは、承認プロセスの不確実性を示すものです [2]連邦官報局、「消化器疾患における医薬品承認」、federalregister.gov。欧州医薬品庁(EMA)は追加の小児データを求めており、開発予算を圧迫し、小規模バイオテクノロジー企業の参入を阻む要因となっています。
副作用および製品の市場撤退
シサプリドの過去の市場撤退およびドンペリドンの使用制限は、規制当局を慎重な姿勢にさせています。メトクロプラミドには遅発性ジスキネジアに関するブラックボックス警告が付与されており、長期使用が制限されています。胃不全麻痺患者は長期にわたる治療を必要とすることが多く、複数の他剤を併用しているケースも多いため、相互作用や副作用のリスクが増大し、安全性への懸念が常に最重要事項となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:消化管運動促進薬が安全性革新の中で優位を維持
消化管運動促進薬は2025年の胃不全麻痺治療薬市場において41.73%を占め、既存の安全性警告にもかかわらず一次治療の中核であり続けています。2024年のGIMOTIの処方件数が126%増加したことは、経鼻投与によって確立された分子の需要を再活性化できることを示しています。デウドンペリドンおよびナロナプリドは、より安全な受容体選択性と改善された吸収によって、この薬剤クラスにおける胃不全麻痺治療薬市場規模を拡大させる位置づけにあります。ボツリヌス毒素注射は相対的に小さな基盤を持ちながらも、消化器内科医が内視鏡的幽門注射技術を洗練させ、症状緩和の持続性を改善していることから、年率5.05%で上昇しています。
オンダンセトロンなどの制吐薬は悪心コントロールへの需要を維持する一方、徐放性グラニセトロンは周術期領域での採用が進んでいます。「その他」バスケットには、難治性症例へのミルタザピンから、フェーズ2試験で糖尿病患者の52.6%において胃排出の正常化を示したTZP-102のようなグレリン受容体アゴニストまで多様な薬剤が含まれています。このパイプラインの多様化は、消化管運動薬と症状調整薬を組み合わせた病因別治療レジメンへのトレンドを裏付けています。
注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます


疾患タイプ別:糖尿病性胃不全麻痺の優位性と術後胃不全麻痺の成長余地
糖尿病性胃不全麻痺は症例の59.55%を占め、胃不全麻痺治療薬市場における主要な収益源であり続けています。ただし、このセグメントはGLP-1アゴニストの普及という複雑な要因を抱えており、胃排出が遅延してレスキュー消化管運動促進薬の需要が高まる可能性があります。術後症例が占める胃不全麻痺治療薬市場シェアは現時点では小さいものの、肥満手術件数の増加と臨床医による構造的な追跡プロトコルの実施に伴い、CAGR 5.62%で拡大しています。
特発性症例は標準治療に課題をもたらし、炎症性・神経原性メカニズムの研究を促進しています。ウイルス性および神経学的病因には、免疫調節薬や神経保護薬を含む繊細なアプローチが求められます。薬剤誘発性の症例は多剤服用スケジュールを持つ高齢者においてより顕在化しており、薬物相互作用を考慮した管理経路の必要性を浮き彫りにしています。
エンドユーザー別:病院がケアの中核を担い、薬局が拡大
病院は2025年収益の47.55%を占めました。これは、画像診断、胃シンチグラフィー、および植込み型胃電気刺激装置の手術が入院患者対象の処置として残っているためです。デバイス・薬剤の併用レジメンが一般的な治療として定着するにつれ、病院利用に紐付いた胃不全麻痺治療薬市場規模は安定的に成長する見通しです。専門クリニックは卓越した医療センターとして台頭しており、栄養、心理、介入的サービスを統合した包括的なサービスを提供し、治療最適化までの時間を短縮しています。
薬局は2031年にかけてCAGR 5.95%を記録すると予測されており、慢性疾患管理の拡大、専門処方薬の郵送増加、および薬局流通チャネルに依存する在宅経腸栄養の普及を反映しています。GIMOTIのコールドチェーン管理と患者教育のニーズは専門薬局の能力と親和性が高く、このチャネルに対する追加的な成長ドライバーを生み出しています。

注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます
地域分析
北米は2025年収益の43.22%を占め、大規模な学術医療センターと処置・薬物併用療法への好意的な償還制度に支えられています。FDAが胃不全麻痺をアンメットメディカルニーズとして指定したことは、新規参入企業に対する迅速審査を支援しています。クリーブランドクリニック(Cleveland Clinic)は、胃電気刺激と幽門筋切開術の組み合わせで82%の臨床反応率を報告しており、統合ケアモデルにおける同地域のリーダーシップを強化しています。ただし、トラジピタントの承認拒否は、規制基準が依然として厳格であることを示しています。
欧州は規模は小さいものの成熟した市場基盤を持つ地域として続きます。欧州医薬品庁(EMA)のガイドラインと各国フォーミュラリーの相違が展開を遅らせる一方、ドイツは市販後データに裏付けられた植物性複合療法イベロガスト・アドバンス(Iberogast Advance)を通じてイノベーションを示しています。Dr. Falk PharmaとRenexxionによるナロナプリドの臨床パートナーシップなど、国境を越えた学術連携が後期開発資産の流れを維持しています。欧州神経消化器病・消化管運動学会(European Society of Neurogastroenterology and Motility)をはじめとする専門学会が処方推奨を発行し、臨床採用を形作っています。
アジア太平洋地域はCAGR 6.18%で最も急速に成長する地域であり、高い糖尿病有病率、急速な都市化、および診断能力の拡大が成長を牽引しています。パキスタンおよびパレスチナからの有病率研究は、未診断患者が相当数存在することを示唆しており、潜在的な需要を指摘するものです。韓国などの市場では、消化管運動促進薬と併用投与が可能な新規酸抑制薬に対する保険適用が規制当局によって認められるようになっており、新規消化器疾患治療薬に対する開放性の高まりを示しています。LupinとTakedaによるインドでのボノプラザンを対象とした提携など、製薬企業間のアライアンスは、多国籍企業が価格設定と流通の複雑さに対処するために地域パートナーシップに置く価値を示しています。

規制環境
胃不全麻痺の薬剤開発は厳格な安全性・有効性の監督下にあり、米国FDAは構造化されたベースライン期間および治療期間、患者報告アウトカム評価ツールに支えられた症状重視の主要評価項目を重視している。実際には、これによりこの市場における新規承認の基準が高くなっており、メトクロプラミドが胃不全麻痺に正式に承認された唯一の経口療法である一方、遅発性ジスキネジアの黒枠警告が長期使用を制限し、経鼻メトクロプラミドを含む差別化された投与方法への注目を高めている。
欧州では、2025年1月のEU臨床試験規則(CTR)への完全移行により規制順守が厳格化され、加盟国全体で申請および進行中の試験監督の管理方法が変化した。市販後調査およびリアルワールドエビデンスもベネフィット・リスク評価においてより大きな重みを持つようになっており、小児および成人集団における促進性運動薬の利用パターンを追跡するDARWIN EU研究などのEMA関連イニシアチブに支えられ、慢性使用の消化器系治療薬に対する支払者・規制当局の精査の在り方を形作っている。
バリューチェーン分析
胃不全麻痺薬のバリューチェーンは、既存の低分子薬(例:メトクロプラミド)の原薬・添加剤調達から始まり、投与方法や耐容性による差別化が可能な製剤開発へと進む。臨床開発と規制対応はバリューチェーンの中心的なノードであり、試験デザイン、評価項目の選定、安全性パッケージが市場投入までの時間に影響するため、スポンサーは米国と欧州双方での申請に向けて調和されたグローバルプログラムをますます活用しており、Renexxion社とDr. Falk Pharma社は2026年にnaronapride(ナロナプリド)を第2b相から後期開発段階へと進めている。
製造・流通は、従来型経口製品と特殊製剤の混在を反映し、より厳格な取り扱い管理とより集中的な患者オンボーディングを伴う。これにより専門薬局や対象を絞ったプロバイダーネットワークへの依存度が高まる一方、病院や消化器専門クリニックは診断ワークアップおよび処置・薬剤の連携パスを通じて重要な開始地点であり続けている。薬局チャネルがリフィルとアドヒアランス支援を拡大するにつれ、処方需要が差別化された製剤に集中する中で、Evoke Pharmaのようなブランドにとって、取引アクセス、フォーミュラリー上の位置付け、チャネル提携が主要な梃子となっている。
競合環境
胃不全麻痺治療薬市場は中程度の集中度を示しており、2024年には上位5社が処方収益の約45%を占めています。Evoke Pharmaは差別化された経鼻製剤を活用して急速な普及を実現し、発売から4年以内に年間売上高1,000万米ドルを超えました。Renexxionはデュアルメカニズムの消化管運動促進薬に注力し、CinDome Pharmaは重水素化学を応用して心臓安全性の向上を図っています。各社は地理的リーチのために戦略的パートナーシップを構築しており、Renexxionは欧州でDr. Falkと連携し、CinDomeはアジア太平洋地域でのアウトライセンスを検討しています。
アンメットニーズを認識する投資家が増えるにつれ、パイプライン活動が活発化しています。中堅企業や学術系スピンアウトは、胃不全麻痺の異なるサブタイプをターゲットとする受容体特異的化合物、グレリンアゴニスト、およびセロトニン調節薬に注力しています。医療機器メーカーも競争に参入しており、胃電気刺激装置のサプライヤーが製薬企業と連携して処置・医薬品をバンドル化することで、臨床医および支払者に対するスイッチングコストを高めています。
大手多国籍企業は社内研究開発よりもライセンス取得を通じて選択的に参加することが多く、新規薬剤の安全性アウトカムをモニタリングしながらリスク管理された形で市場に関与することを好んでいます。このダイナミクスにより、機動力ある参入企業がオーファン適応、小児適応の延長、および支払者との医薬品アクセス交渉を強化する実臨床エビデンスパッケージを確保する余地が生まれています。
グローバル胃不全麻痺治療薬産業のリーダー企業
Evoke Pharma
AstraZeneca
Cadila Pharmaceuticals
Neurogastrx, Inc.
AbbVie Inc.(Allergan Plc)
- *免責事項:主要選手の並び順不同


市場機会と将来展望
機会は依然として、従来型の促進性運動薬に比べて心臓および神経系の安全性を改善する持続的な長期薬理学的選択肢、および糖尿病性・特発性胃不全麻痺などのサブグループにおけるより明確な症状緩和に集中している。2026年、パイプラインの動向は各社がこれらのギャップにどのように対応しているかを示している。Dr. Falk Pharma社とRenexxion社はnaronapride(328例)に関する特発性または糖尿病性胃不全麻痺を対象としたグローバル第2b相MOVE-IT試験データを報告し、ピボタル試験の計画へと進んだ。一方、CinDome Pharma社は特発性胃不全麻痺を対象としたdeudomperidone(CIN-102)の第2相envisionGI試験の登録を完了し、耐容性の制約に対応するために設計された次世代促進性運動薬への注力を継続している。
新規発売に加えて、既存の承認済み治療薬のアクセス拡大は、専門流通、診療連携型の契約、慢性症状管理における摩擦低減を目指す患者支援モデルを通じて商業上の優先事項であり続けている。2026年3月のFDAによるVanda Pharmaceuticals社のtradipitantに関する決定活動は、規制当局に整合したエビデンスパッケージに置かれる重視を浮き立たせており、検証済みの症状評価項目と安全性の差別化、そしてカバレッジがしばしば一貫性を欠く特発性症例における償還支援のためのリアルワールド追跡を組み合わせられるスポンサーにとっての余地を支えている。
最近の業界動向
- 2026年3月:米国FDAは、胃不全麻痺に対するtradipitantのNDA 218489の承認拒否提案に関する聴聞会要請についてVanda Pharmaceuticals社に対する決定を発表した。この措置は、この適応症における症状ベースの評価項目および安全性パッケージのエビデンス基準を強化し、スポンサーがピボタル試験プログラムを設計し規制上のタイムラインのリスクを低減する方法を形作った。
- 2025年8月:Evoke Pharma社は、中等度から重度の胃不全麻痺に対する経鼻メトクロプラミドをカバーする新たな米国特許(特許番号12,377,064)の発行を発表し、GIMOTIの市場独占期間を2038年11月まで延長した。この追加の知的財産保護は、糖尿病性胃不全麻痺に対する唯一のFDA承認済み点鼻薬オプションのライフサイクル管理を支え、専門チャネル全体での契約上の優位性を強化する。
- 2024年5月:CinDome Pharma社は、胃不全麻痺に対するdeudomperidone(CIN-102)の臨床開発を進めるためシリーズBで4,000万米ドルを調達した。この資金調達は、従来のドパミン拮抗薬に比べて改善された心臓安全性を目指す対照試験のためのリソースを拡大し、差別化された促進性運動薬候補への投資家の関心の再燃を示した。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
この市場は、診断された患者における胃不全麻痺の症状および運動機能障害の治療に使用される薬物療法からの収益を対象とし、世界の主要な流通形態における処方薬および市販薬の両方を追跡している。
対象外項目:本サイジングでは、胃電気刺激デバイス、外科的介入、経管栄養製品、および食事補助剤を除外している。
セグメンテーション概要
- 薬剤クラス別
- 制吐薬
- 5-HT3拮抗薬
- NK-1拮抗薬
- ドパミン拮抗薬
- 消化管運動促進薬
- メトクロプラミド
- ドンペリドン
- マクロライド系抗生物質
- グレリン受容体アゴニスト
- ボツリヌス毒素注射
- その他
- 制吐薬
- 疾患タイプ別
- 糖尿病性胃不全麻痺
- 術後胃不全麻痺
- 特発性胃不全麻痺
- ウイルス性・神経学的誘発性胃不全麻痺
- その他
- エンドユーザー別
- 病院
- 専門クリニック
- 薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場サイジング、および検証
デスクリサーチ
デスクワークは、胃不全麻痺の有病率および治療患者数に関する明確なファクトベースを構築することから始まり、主要国におけるケアパスウェイの姿をマッピングする。糖尿病および消化器疾患の背景については、米国CDC、WHO、各国の保健当局などの公的資料を通常使用し、治療薬の入手可能性と採用の兆候を追跡するためFDAの薬剤ラベル、安全性に関する通知、臨床試験登録も確認する。
臨床的実態を市場インプットに変換するため、胃不全麻痺の診断・治療パターンに関する査読済み学術論文、および開示資料や投資家向け資料における病院・薬局チャネルに関する言及などの主張に沿った情報を収集する。並行して、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および関連する場合には供給の可視性を検証するための輸出入出荷レベルデータベースを利用する。ここで挙げたデスクソースは例示であり、データ収集、検証、明確化のために他の多くの公的および有料の参照資料も使用された。
一次インタビューおよび調査
一次調査は、治療患者数、実際の薬剤クラスの使用状況、急性増悪と慢性管理における実際の治療期間を検証するために使用された。主要地域の臨床医、薬剤師、支払者関連の関係者、業界関係者と対話し、モデルの前提を確認、調整し、回答が食い違った場合には再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 最高経営責任者層:15% | APAC: 47% |
| Mid tier: 56% | Functional/Unit leaders: 30% | EMEA: 29% |
| Smaller Players: 16% | Managers: 55% | Americas: 24% |
市場サイジングと予測
当社の主要な構築手法は、有病率と診断率を治療患者数に変換し、治療適格性と薬剤クラス利用状況でフィルタリングするトップダウン需要プール手法を用いている。このプールが確定した後、クラス別の平均年間治療コストを用いて支出を算出し、これを提供形態(病院、リテール、オンライン)別に分割し、各国の価格水準およびアクセスに応じて調整する。
総額の現実性を維持するため、主要治療薬のサプライヤー・チャネル別集計など、選択的なボトムアップ近似も並行して実施し、公的な指標が存在する場合には価格チェックのサンプリングおよび数量代理指標も用いる。この市場において重要なインプットには、糖尿病有病率の傾向、消化器運動機能障害の訴えの中で診断された胃不全麻痺の割合、促進性運動薬と制吐薬の間の医師の選好、継続率および切り替えパターン、そして規制変更またはラベル変更後の新製品採用のタイミングが含まれる。
予測にあたっては、まずシナリオ分析を用いて保守的な採用経路とより速い採用経路をマッピングし、その後、治療患者数や患者一人当たりの支出などの主要な時系列に対して指数平滑化を適用し、短期的なノイズが曲線を歪めないようにする。小規模国においてボトムアップの可視性が弱い場合は、同様の医療アクセスと価格管理を持つアナログ市場を用いてギャップを埋め、その後、患者一人当たりの支出の含意を専門家とともに最終化前に検証する。
データ検証と更新サイクル
検証は、独立した指標間で反復的な相互チェックを行うことで実施され、患者プール、価格、および利用状況が非現実的な方向に動かないようにする。異常値はフラグ付けされ、特定の前提に遡って検討され、承認前に追加の聞き取りおよびデスク調査による証拠に基づいて修正または擁護される。
各リリースは、地域間の整合性チェックおよび関連する消化器系治療薬指標との差異レビューを含む複数のアナリストレビューを経る。本レポートは年次で更新され、主要な承認、安全性上の制限、または重要な価格変更などの重大な事象が発生した場合には中間更新が行われる。提供前には最終確認が行われ、クライアントが当社が提供できる最新の見解を受け取れるようにしている。
Mordor Intelligenceの胃不全麻痺薬市場推計と他の公表推計との比較
胃不全麻痺薬に関する公表済みの市場価値は、すべてが米ドルを用いていても大きく異なって見えることがある。これは、カウントされる項目や起点として使用される年が常に一致しているわけではないためである。差異は、ある調査がパイプラインの楽観論に大きく依拠している場合や、価格および治療患者に関する前提が実際の処方医と照合されていない場合にも生じる。
デバイスベースの胃電気刺激および処置に関する収益は、一部の推計における一般的な追加項目であり、これらのカテゴリーは確定した胃不全麻痺に使用される薬理学的治療に限定されるMordor Intelligenceの本市場の範囲外である。もう一つのギャップの要因は、適応症外使用の扱い方であり、一部のソースは適応症を確認せずにより広範な胃運動機能に関する処方を含めており、これは診断に紐づけられたモデルと比較して需要プールを過大に見せる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.25億米ドル(2026年) | |
| グローバル調査出版社A | 6.15億米ドル(2024年) | 2024年を基準年として使用し、確定した胃不全麻痺の診断に必ずしも結び付けられていない、より広範な薬剤量の定義を捉える場合があり、これが治療患者プールと収益総額を押し上げる可能性がある。 |
| 業界調査出版社B | 4.93億米ドル(2024年) | 異なる予測期間およびセグメンテーションロジックを使用しており、特にチャネルおよび地域全体で採用および価格設定が保守的にモデル化されている場合、短期的な収益を圧縮する可能性がある。 |
表内の差異は主に、対象範囲内の治療として何がカウントされるか、そして治療対象人口が確定した胃不全麻痺にどの程度厳密に結び付けられているかによるものである。インプットを有病率、診断、利用状況、価格指標に遡って追跡可能な状態に保つことで、前提を見直す必要が生じた際にも最終的な数値の再現・説明が容易になる。


レポートで回答される主要な質問
グローバル胃不全麻痺治療薬市場の現在の規模は?
胃不全麻痺治療薬市場規模は2026年に52億5,000万米ドルに達しました。
グローバル胃不全麻痺治療薬市場の主要プレイヤーは?
Evoke Pharma、AstraZeneca、Cadila Pharmaceuticals、Neurogastrx, Inc.、およびAbbVie Inc.(Allergan Plc)がグローバル胃不全麻痺治療薬市場で事業を展開する主要企業です。
なぜアジア太平洋地域が最も急速に成長している地域なのか?
糖尿病有病率の急増と診断能力の拡大が、2031年にかけてアジア太平洋地域のCAGR 6.18%を牽引しています。
どの薬剤クラスが胃不全麻痺治療薬市場をリードしているか?
消化管運動促進薬が、胃運動への直接作用により2025年に41.73%のシェアでトップとなっています。
最終更新日:



