
家具市場の規模とシェア
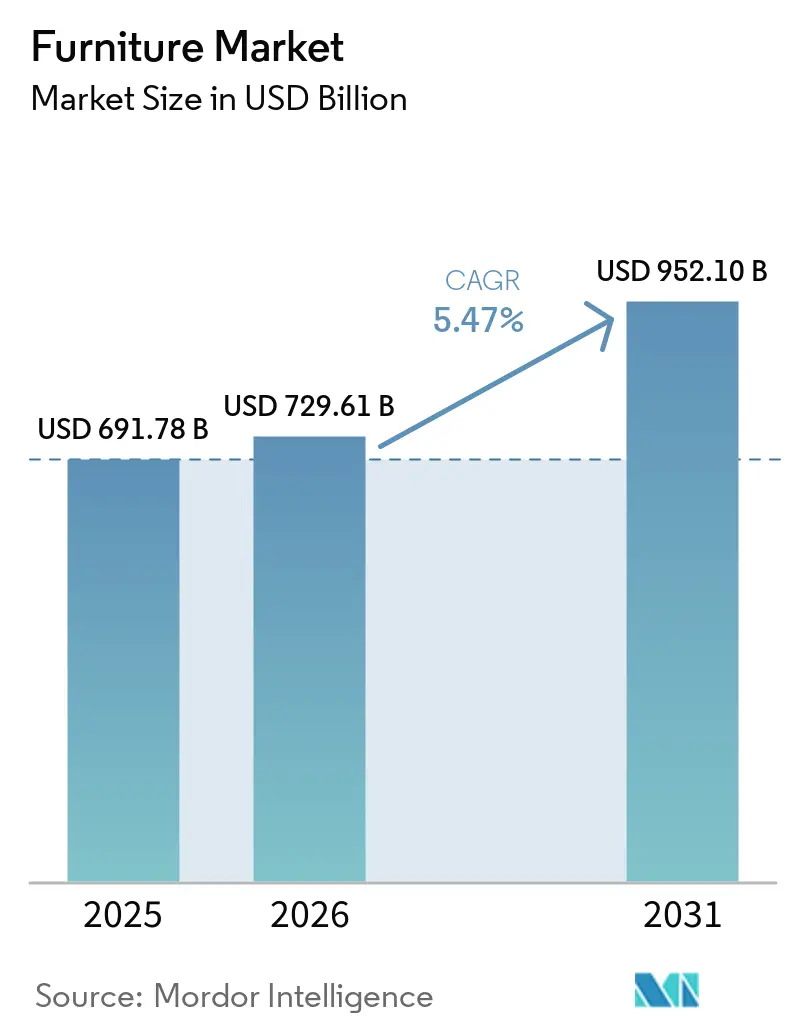
Mordor Intelligenceによる家具市場分析
家具市場規模は、2026年の7,296 億米ドルから2027年には7,695 億米ドルに拡大し、2027年~2032年にCAGR 5.12%で成長して2032年には9,878 億米ドルに達する見込みです。
手頃な価格のモジュール家具は、インドにおける住宅ニーズへの対応や既存世帯の部屋のリデザインという商業的役割を果たしています。物理的な製品体験とオンラインコンバージョンを連携させることで、ブランドは顧客向けオファーのコントロールを維持しながらそれらの購買層にリーチできます。法人調達は、反復可能な納品と製品資格を組み合わせられるサプライヤーに対して並行る機会を創出します。これらの対応は、一貫した家具提案と、それを再現するために必要な業務遂行能力に価値をもたらします。輸出物流および生産者責任コストは、その後、目的地市場への対応に伴う全費用を負担できる受注を制限します。
主要レポートのポイント
- 用途別では、ホーム家具が2026年に家具市場シェアの62.34%を占めて首位となり、オフィス家具は2027年~2032年にCAGR 7.02%で最も速く成長すると予測されています。
- 素材別では、木材が2026年に家具市場規模の51.31%のシェアを占め、金属は2027年~2032年にCAGR 7.38%で最も速く成長すると予測されています。
- 価格帯別では、ミドルレンジ家具が2026年に53.83%の最大シェアを保持し、プレミアム家具は2027年~2032年にCAGR 6.73%で最も速く成長すると予測されています。
- 流通チャネル別では、B2C/小売が2026年に78.95%のシェアで首位となり、B2B/プロジェクト販売は2027年~2032年にCAGR 7.89%で最も速く成長すると予測されています。
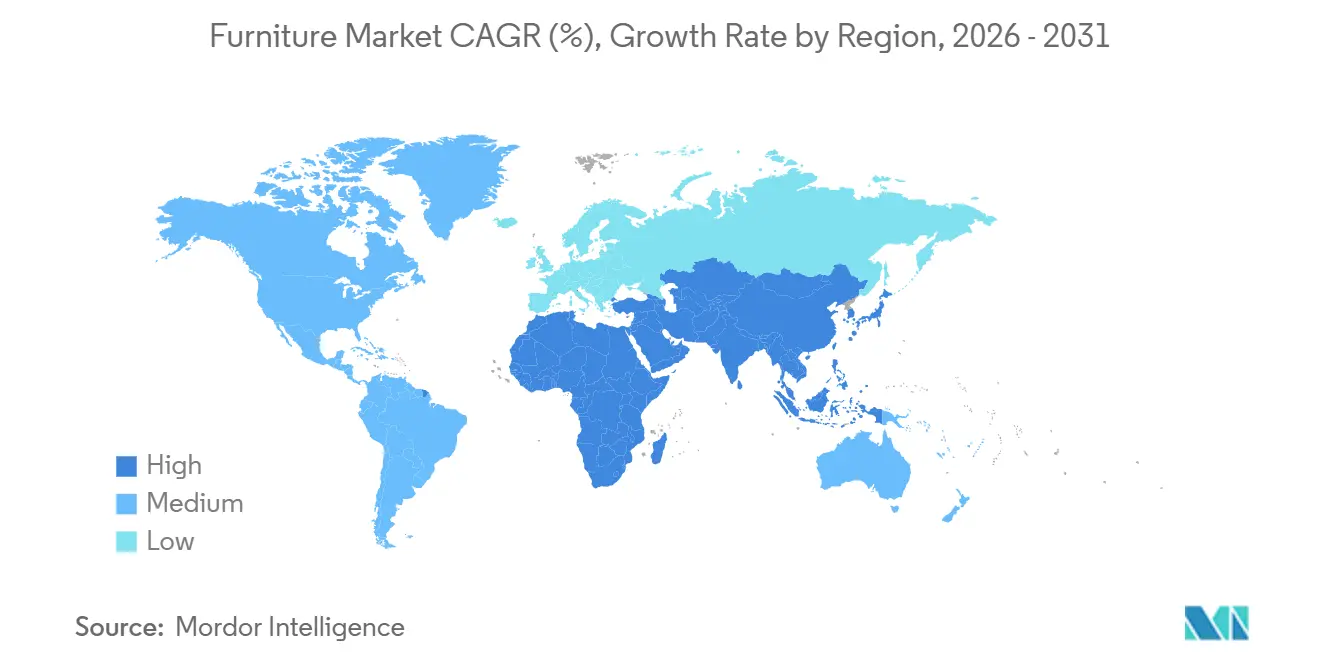
- 地域別では、アジア太平洋が2026年に48.71%の最大シェアを占めると同時に、2027年~2032年にCAGR 7.19%で最も速い成長が測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| ドライバー | CAGRへの影響度(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ミレニアル世代によるホームリモデル支出が多機能家具の需要を牽引 | +1.1% | アメリカ合衆国 | 中期(2〜4年) |
| 急速な都市化がスペース節約型モジュール家具の販売を促進 | +1.6% | インド共和国 | 長期(4年以上) |
| デジタルファーストD2C家具ブランドの拡大がオンライン普及を後押し | +1.8% | インド、シンガポール、イギリス | 中期(2〜4年) |
| 企業のESG方針がリサイクル・バイオベース家具素材の採用を促進 | +0.95% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| リモートワークおよびハイブリッドワークがホームオフィス家具需要を牽引 | +0.8% | アメリカ合衆国 | 短期(2年以下) |
| 中産階級の所得向上がプレミアム・カスタマイズ家具購入を後押し | +0.62% | アメリカ合衆国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ミレニアル世代によるホームリモデル支出が多機能家具の需要を牽引
リモデリングへのミレニアル世代の参加は、既存の部屋の機能が変わるようなリノベーションが行われるとき、家具サプライヤーに機会をもたらします。U.S. Houzzのアンケート回答者のうちリノベーションを実施した層の中で、ミレニアル世代はリノベーションを行う住宅所有者の2024年の8%から2025年には10%に増加しました。この割合の拡大により、このコーホートは部屋のリデザインとその最終的な用途を結びつけるオファーにとって、より重要な存在となっています。多機能家具の商業的根拠は、リデザインされたスペース内の活動間の具体的な競合を解決することにかかっています。リノベーションに連動したオファーは、完成したレイアウト内で部屋の想定機能をいかにうまく解決するかという点で競合することができます。
急速な都市化がスペース節約型モジュール家具の販売を促進
都市世帯の形成は、利用可能な居住空間内により多くの機能を収める必要が生じるときに、家具の機会をもたらします。国際連合は、国別定義を用いると2025年には世界人口の58%が都市部に居住していたと推定しました。インドは別途、2026年10月16日にPMAY-U 2.0のもとで11州の対象都市低所得者層家族向けに追加で193,000戸の住宅を承認しました。承認された住宅が完成する際に世帯を対象とするサプライヤーにとって、モジュール型のオファーは互換性のあるユニットの限定的なセットから始めることができます。その後、収益機会は初期の家具パッケージから、世帯のニーズの変化に応じた追加購入へと拡大します。
デジタルファーストD2C家具ブランドの拡大がオンライン普及を後押し
デジタルファーストの家具ブランドは、オンラインでの発見と物理的な製品体験を連携させることでリーチを拡大できます。インドでは、Wakefitが2026年3月期(FY26)に家具カテゴリーで約24%の成長を報告し、このビジネスは主に実店舗を持つ都市で展開されています。同社のウェブサイトと直営店は、2026年4月〜6月にホームおよびファニッシングス部門で前年比20.5%の収益成長を合算で記録しました。この四半期において、マットレス、家具、ファニッシングスを含むカテゴリー全体でオンラインチャネルが会社収益の52.7%を生み出しました。経営陣は、顧客がオンラインで調査した後に店舗で購入し、また店舗訪問後にデジタルで購入するケースを説明しました。したがって、店舗は最終販売を記録しない場合でも、デジタルによる家具コンバージョンに貢献できます。
企業のESG方針がリサイクル・バイオベース家具素材の採用を促進
サステナビリティ要件は、購買者が特定の素材を選択し注文する前に、家具需要に影響を与えることがあります。2025年のCDPアンケートにおいて、Steelcase Inc.はサステナビリティ関連の販売事例の増加と、顧客からの情報提供依頼および提案依頼書においてサステナビリティに関する問い合わせが増えていると報告しました。調達段階でのこの関心は、サプライヤーが正式な購買決定の中で環境属性を活用可能にする理由となります。リサイクル・バイオベースのオファーは、その文書化された属性が購買者がテストしている要件に応えるときに商業的な開口部を持ちます。購買者がそれを提案条件とするとき、環境に関する文書は家具オファーの適格性要件となります。
制約要因影響分析*
| 制約要因 | CAGRへの影響度(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EU拡大生産者責任(EPR)規則が輸出業者の法令遵守コストを引き上げ | -0.6% | フランスおよびその他のEU諸国 | 長期(4年以上) |
| 高い越境物流コスト・損傷リスクが大型Eコマース家具のマージンを圧迫 | -0.5% | ベトナムおよびアメリカ合衆国 | 中期(2〜4年) |
| 原材料価格の変動が製造コストを増加 | -0.25% | 北米、欧州、アジア太平洋 | 短期(2年以下) |
| 貿易関税・輸入関税が越境市場アクセスを制限 | -0.4% | アメリカ合衆国 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
EU拡大生産者責任(EPR)規則が輸出業者の法令遵守コストを引き上げ
生産者責任は、家具輸出業者が製造と納品に加えて対応しなければならない市場参入コストを追加します。フランスでは、生産者責任組織を利用する家具生産者が、廃棄物の終末期管理を含む義務の資金調達のために製品連動型のEPR費用を支払います。EUの包装EPRは別途、包装済み製品を市場に投入する義務対象企業が包装材の回収・リサイクルの資金調達を支援することを求めています。小規模生産者向けの救済措は適用条件と国内規則に依存するため、特定の事業における適格性を確認する必要があります。商業的制約は、目的地市場で製品を投入することに付随する追加義務であり、それぞれの法令遵守販売から得られる収益を縮小させます。
高い越境物流コスト・損傷リスクが大型Eコマース家具のマージンを圧迫
大型家具は、製品の保護と顧客近くでの在庫保管の両方が納品前にリソースを消費するため、輸出上の障壁を生み出します。2025年にAccess Partnershipがeコマースに従事するベトナムのマイクロ・中小家具企業150社を対象に実施した調査では、94%が越境物流コストを主要な輸出制約として挙げました。[1] 同レポートは、アメリカ合衆国での高倉庫占有コストを含む、目的地側の倉庫保管・保管・フルフィルメント・保護梱包を圧力要因として特定しました。小模輸出業者にとって、魅力的な販売価格は国際輸送に加えて目的地側の業務もカバーする必要があります。これにより、残余収益がそれらの取り扱いおよび保管要件を吸収できない低価値の大型注文の範囲が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
家庭規模と職場注文の勢いホーム家具は2026年に家具市場規模の62.34%のシェアを占めました。最大セグメントは実質的な小売支出基盤を持っており、Ashley Storeの2025年の米国家具・寝具推定売上高6,260 ミリオン米ドルがその例として挙げられます。Ashley Storeのネットワークには、同社直営およびディーラー所有の小売ロケーションが含まれます。メーカーにとって、この構造は異なるオペレーターが運営する店舗全体での一貫した製品実行を、家庭需要へのアクセスに関連させます。したがって、メーカーは小売業者の店舗ネットワーク全体を複製することなく、共通の家具ラインを通じてその小売リーチを追求できます。
オフィス家具は最も成長が速いセグメントで、2027年~2032年にCAGR 7.02%の成長が予測されています。HNI CorporationはQ2 2026において、職場ファニッシングスセグメントで前年比5%の有機的注文成長を報告しました。中小企業と契約顧客からの成長率は同程度であり、報告された注文の勢いに複数の購買源があることを示しています。職場サプライヤーにとって、この幅広さは契約顧客向けに設計されたオファーと並んで、中小規模の雇用主向けオファーが重要であることを意味します。主要な契約顧客のみに焦点を当てたサプライヤーは、報告された注文増加に見られる購買者の幅のうちの一部にしか対応できないことになります。
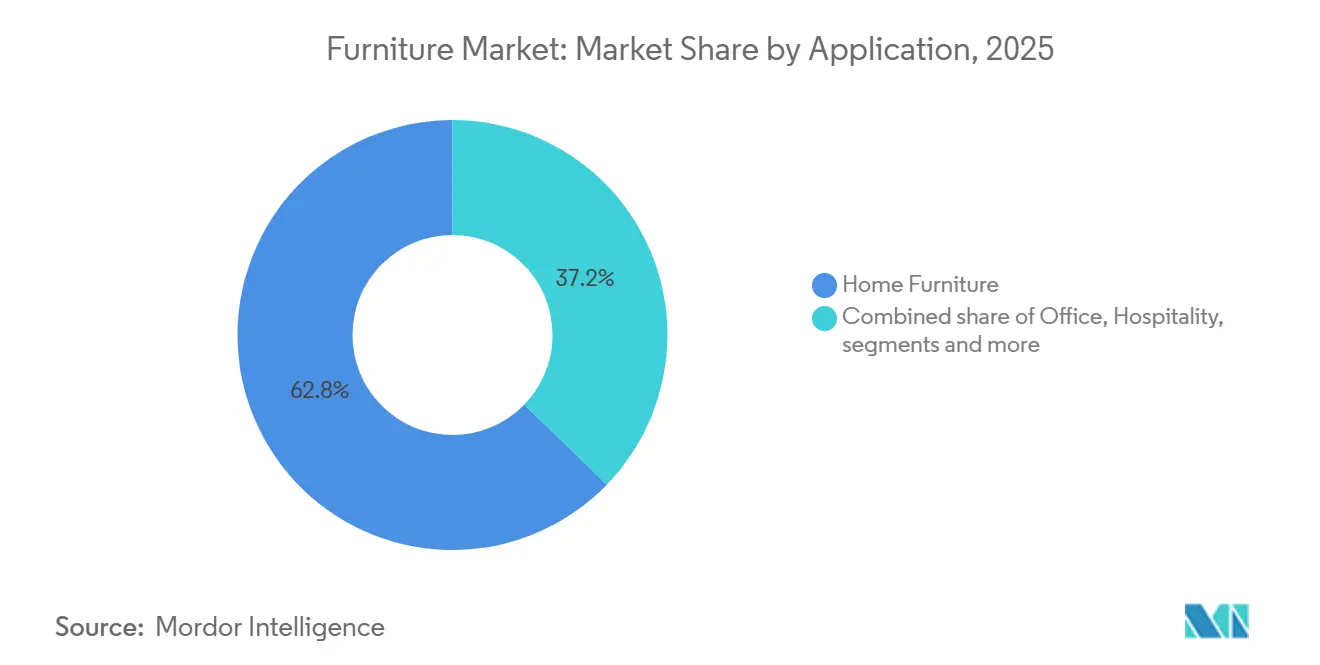
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
素材別:
繊維規模とハイブリッド構造木材は2026年に家具市場シェアの51.31%を占めました。この最大セグメントについて、Inter IKEA Groupは2025年3月期(FY25)にIKEA製品の製造において丸木材換算で1,470万立方メートルの木材と紙を使用したと報告しました。この合算素材需要量は、繊維の入手可能性が完成家具生産に関連するプログラム規模を示しています。木材ベースのラインは製品製造を、最終的な家具が小売業者に届くずっと前の素材調達決定と結びつけます。適切な繊維供給を確保することは、連続する生産サイクルを通じて木材ベースのラインを維持することの一部となります。
金属は最も成長が速いセグメントで、2027年~2032年にCAGR 7.38%の成長が予測されています。2025年の年次報告書において、Siam Steel Internationalはタイにおける木材と鋼材を組み合わせたハイブリッド製品の需要増加を説明し、その強度と耐久性を理由として挙げました。このような構造により、金属と木材が同一の家具製品の性能に貢献できます。サプライヤーにとって、それは完成品における金属コンポーネントの貢献を軸にしたデザイン機会を生み出します。成長の根拠は、別の素材の特性を維持しながら家具内での金属の構造的役割がより大きくなることも含めることができます。
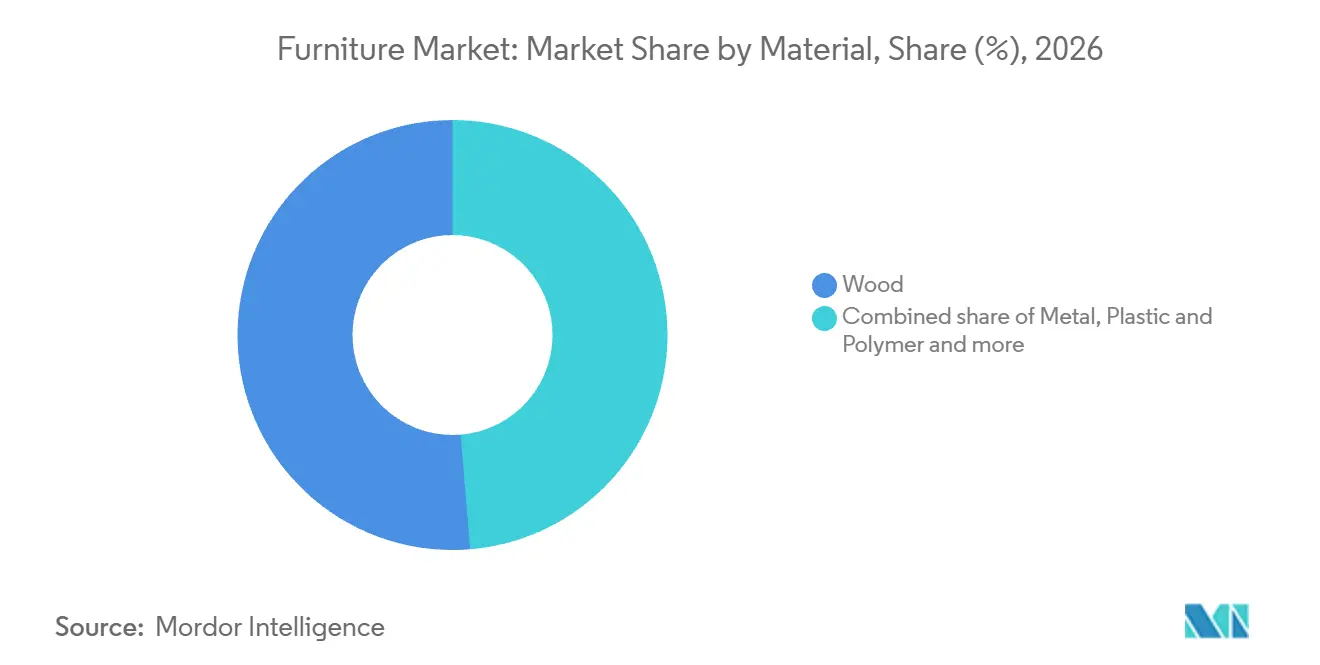
注記: 全セグメントの個別シェアはレポート購入時に入手可能
価格帯別:
ミドルレンジの幅広さとプレミアムの統合ミドルレンジ家具は最大セグメントで、2026年に53.83%のシェアを占めました。Adairsは、2025年2月の業績発表においてオーストラリアのFocus on Furnitureビジネスをミドルマーケット製品提供として説明しました。この小売業者はその後、同じオーストラリアビジネスにおいて2026年度上半期(1H FY26)に2025年度上半期(1H FY25)比で1.9%の売上成長を記録し、後続の業績結果を示しました。この価格帯にサービスを提供するサプライヤーにとって、追加製品機能はそれぞれ意図した販売ポジション内での収益正当性が必要であり、選択的な差別化がスケーラブルなミドルレンジオファーの中心となります。
プレミアム家具は最も成長が速いセグメントで、2027年~2032年にCAGR 6.73%の成長が予測されています。Arhausは2025年度の全社ホームファニッシングス純収益として1,380 ミリオン米ドルを報告し、2024年比8.5%増となりました。[2] このプレミアムブランドは垂直統合型の家具・デコールビジネスを運営しており、報告された結果をより広範なファニッシング提案の中に位置づけています。そのモデルを持つオペレーターにとって、ラインナップ全体の調整は個々の家具ピースと補完的なデコール全体で一貫したオファーをサポートできます。したがって、プレミアムの機会は個別アイテムの価格だけでなく、その提案の完成度にも結びついています。
流通チャネル別:
小売リーチと法人アクセスB2C/小売は最大セグメントで、2026年に78.95%のシェアを占めました。Inter IKEA GroupはFY25においてIKEAの世界的小売システム全体の顧客が3%増加したと報告し、同システムは製品、フード、サービスをカバーしています。同社は過去2年間の値下げがこの増加に貢献したと述べ、アクセシビリティと拡大する顧客基盤を結びつけました。これにより消費者向けサプライヤーは、小ルートの総合的なリーチと価格提案を評価する商業的理由を得ます。大規模な小売システムは、オファーがそれらの顧客を引き付けるアクセシビリティに合致する限り、より広い顧客アクセスを家具サプライヤーへの機会に変えることができます。
B2B/プロジェクトは最も成長が速いセグメントで、2027年~2032年にCAGR 7.89%の成長が予測されています。2025年3月、エセックス大学はイギリス全土の公共機関が利用できる5ロットの家具および関連サービスフレームワークを授与しました。対象となる購買者にはNHS機関、地方自治体、教育機関が含まれ、オフィス・教室・専門家具がフレームワークカテゴリーに含まれています。この授与は調達ルートを確立しましたが、サプライヤーのビジネスはその枠組みのもとで購買者が注文を行うことに依存しました。プロジェクトサプライヤーにとって、利点は複数の法人環境に共通の調達ルートを適応させる能力であり、購買者カバレッジは関連する家具能力によって裏付けられてのみ価値を持ちます。
地域分析
アジア太平洋家具市場
アジア太平洋は2026年に家具市シェアの48.71%を占め、2027年~2032年にCAGR 7.19%の成長が予測される最も急成長している地域です。中国の指定規模以上の家具小売販売額は2025年に14.6%成長し、地域内の国別需要シグナルを提供しています。中国の2025年住宅リノベーション・刷新政策は家具と照明を主要補助金カテゴリーに含め、地方政府が対象製品と上限を選択しました。サプライヤーにとって、その地方裁量は全国的な枠組み内での地方的な商業的課題として製品適格性を生みました。したがって、全国的な家具ラインは地方の販売チャネルによって補助金適格性が異なる可能性がありました。
北米と南米は、ブラジルが完成家具とマットレスを海外の購買者に供給する貿易チャネルで結びついています。ブラジルは2025年にこれらの製品を7億6,930万米ドル輸出し、アメリカ合衆国はその出荷に占める割合が低下したにもかかわらず主要目的地であり続けました。ブラジルの輸出業者にとって、この関係は既存の輸出能力の商業的活用においてアメリカの購買者へのアクセスを重要にしています。したがって、米国の顧客カバレッジの深化と他の目的地への多様化は、同じ完成家具・マットレスビジネスにおけるブラジルの輸出業者にとって別個の成長上の決断となります。
欧州は確立した輸出チャネルと不均一な取引条件を組み合わせており、その例として2025年にベルギーの家具輸出(中継貿易を含む)が5.5%減少したことが挙げられます。ポルトガルの家具セクターは別の欧州の輸出基盤を供給し、同年に14.2億ユーロ(16 億米ドル)の輸出を記録しました。中東・アフリカ地域では、サウジアラビアの地方自治体調達が法人プロジェクトを通じた異なる家具ルートを提供しています。Waja Companyは2025年9月9日にホーリーキャピタル市当局から授与された3年間のオフィス家具供給・設置フレームワークを発表し、最終価格は別途の発注書に依存します。これらの例は、輸出エクスポージャーと法人アクセスの区別を商業的に重要なものにしています。なぜなら、授与は注文へのルートを生み出す一方、輸出業者は継続的に目的地の需要を確保しなければならないからです。
規制の枠組みと見通し
この比較は、対象製品カテゴリーへの販売を求める国際家具サプライヤーの観点から選択された法域を対象としています。安全性、有害物質、生産者責任、地域コンテンツ要件は、資格取得と市場参加に関して異なるコミットメントを生み出します。これらのサプライヤーにとって、明確な資格取得ルートは参入を支援する一方、繰り返しの義務と輸入主導のオファーに対する制限が政策の魅力を低下させます。
規制表
| 決定要素 | アメリカ合衆国 | ブラジル | フランス | 中国 | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | 消費者製品安全委員会 | Inmetro | ADEMEのREP監督局 | 工業情報化部、所管・主幹部門 | 産業・貿易・競争省(工業調達指定担当) |
| 主要な手段または方向性 | 対象衣類収納ユニットに関する連邦規則集第16編第1261条およびASTM F2057-23 | 乳幼児用ベビーベッドに関するInmetro令第143号/2021 | 家具EPRおよびスケジュールされた回収目標 | 家具における有害物質に関するGB 18584-2024(2025年7月1日発効) | 指定公共オフィス家具調達の閾値;より広範な調達規制草案が2026年4月公表 |
| 商業的効果 | 2023年9月1日以降に製造された対象収納ユニットは組み込み基準を満たさなければならない | 乳幼児用ベビーベッドに関する技術品質・製品認証要件 | 承認されたエコ組織への参加時に生じる製品連動型拠出金 | 素材選定は義務的な物質制限を満たす必要がある | 指定された公共オフィス家具調達における最低85%の地域コンテンツ |
| 現在の政策魅力度 | 中 | 中 | 低 | 中 | 低 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
アメリカ合衆国における継続性は、既存の収納ユニット基準とCPSCの2026年1月の情報収集更新要求に基づいており、安全要件は修正されませんでした。ブラジルのベビーベッド認証ルートと中国の義務的な家具物質制限は製品資格取得のコミットメントを確立し、中程度の評価と運用要件周辺の継続性を支持しています。フランスの低い魅力度は繰り返しの生産者義務を反映しており、2028年の家具エコ組織に対すスケジュールされたより高い回収目標は厳格化の方向性を支持しています。南アフリカの低い評価は指定された公共オフィス家具入札に対する85%の地域コンテンツ閾値を反映しており、2026年4月の規制改革草案はより広範な調達の枠組みを対象としています。
バリューチェーンの段階
この比較はコンポーネント供給、家具製造、卸売流通を追跡し、サプライヤーが収益を得る場所と継続性が失敗する可能性がある場所を示しています。Inter IKEA GroupのFY25の業務モデルは、これらの活動をそれぞれIKEA Components、IKEA Industry、IKEA Supply AGに割り当てました。[3] 各段階を分離することで、組立準備済みパーツの生産、素材の家具への変換、小売業者への完成供給の間に重要な商業的区別が生まれます。統合グループはそれらの活動を調整できますが、各段階は混乱に対する独自の対応を必要とします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンポーネント開発・供給 | IKEA Componentsなどの家具コンポーネントサプライヤー | コンポーネント供給収益 | 組立パーツの一貫した適合性 | 仕様を標準化し、代替パーツ供給元を資格認定する |
| 家具製造 | IKEA Industryなどの家具メーカー | 製造済み家具売上 | 木材・コンポーネント投入の継続性 | 生産中断前に代替投入資材の資格認定を行う |
| 卸売調達・流通 | IKEA Supply AGなどの家具卸売業者 | 完成品卸売売上 | サプライヤーとフランチャイジー要件間の調整 | 代替供給ルートを維持し、補充を生産に合わせる |
| 情報源: Mordor Intelligence | ||||
川上の供給セキュリティは、投入資材の確保が困難になるとき、メーカーと卸売業者にとって残余価値の大きさに影響する可能性があります。FY25中に、Inter IKEA Groupは責任ある管理を受けた木材の長期的な供給を確保するためラトビアで8,000ヘクタールの森林地帯を取得する契約に署名しました。この調達コミットメントは、完成家具が流通ネットワークに達する前にレジリエンスのための行動が必要な理由を示しています。この業務モデルにとって、より広い流通リーチは川上の素材と組立コンポーネントが代替供給源全体で同じ生産要件を満たすことに依存しています。
競争環境
断片化した競争フィールドは製造、小売、職場プロジェクトにまたがっており、Ashley Furniture Industries LLCはAshley Global Retailの小売業務とは別にホームファニッシングスを製造しています。Steelcase Inc.はHNI Corporationが2025年12月10日に買収を完了した際にHNI Corporationの傘下に入りました。IKEAは13のフランチャイジーグループを含む世界的な小売システムを通じて運営しており、消費者需要への異なるルートを提供しています。MillerKnoll, Inc.はHerman Miller、Knoll、NaughtOneを含むブランドを通じて参加しており、Williams-Sonoma Inc.はホームファニッシングスブランドポートフォリオを通じて競合しています。この多様化した構造は、職場ビジネス内の統合ととも、グループレベルの規模と家庭・法人購買者への異なるルートを組み合わせています。
生産と顧客アクセスを結びつける業務フットプリントは、デザイン主導の家具ブランドが製品提案をより具体的にする方法を提供します。MillerKnollブランドのNaughtOneは2026年9月30日にイギリスのヨークシャーに33,000平方フィートの工場を開設し、家具生産、倉庫保管、顧客体験を融合させました。共同立地は完成したオファーの展示を、それを製造し保管する業務に近づけることができ、個別アイテムのデザインを超えた比較ポイントを生み出します。チャレンジャーは家具デザインを模倣できる一方、物理的な製品デモンストレーションと製造調整のための別個のソリューションが引き続き必要となります。
競争の方向性は、サプライヤーがアクセシビリティと差別化されたブランドポートフォリオの価値をどのようにバランスさせるかにも依存します。IKEAは世界的な小売システム売上(製品、フード、サービスを含む)がFY25に1%減少した一方、FY24に導入した値下げに伴い販売量は2.6%増加したと報告しました。Williams-Sonoma Inc.は2026年2月1日に終了した2025年度において、ポートフォリオ全体で3.5%の比較可能ブランド収益成長を報告しました。規制されたまたは仕様主導の購買においては、競合するオファーも意図した購買者が必要とする製品文書を組み込む必要があります。低価格戦略はそれが生み出す追加活動から収益を得る必要がある一方、差別化されたポートフォリオはオファーの価値を守らなければなりません。
家具業界リーダー
-
Ashley Furniture Industries LLC
-
Steelcase Inc.
-
IKEA
-
MillerKnoll, Inc.
-
Williams-Sonoma Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
家具市場 このレポートでカバーされる企業
- IKEA
- Ashley Furniture Industries LLC
- Steelcase Inc.
- MillerKnoll, Inc.
- HNI Corporation
- Williams-Sonoma Inc.
- La-Z-Boy Incorporated
- Hooker Furnishings Corp.
- Kimball International Inc.
- Haworth Inc.
- Wayfair LLC
- Interio by Godrej
- Durian Industries Ltd.
- Foshan Huasheng Furniture
- KOKUYO Co. Ltd.
- Shanghai UE Furniture
- Leggett & Platt Inc.
- Okamura Corporation
- Nitori Holdings Co. Ltd.
- KUKA Home
市場参加者向けの主要機会
これらの機会は、製品の標準化、納品能力、供給の継続性を通じて家具サプライヤーが集約された公共需要に対応する方法を比較しています。2026年9月14日、シンガポールの教育省は全政府向け家具供給・納品調達を公表し、GeBIZはこれを承認待ちとしました。当該公告は2つの確定年と2年間の延長オプションを説明しました。この構造は、いかなるサプライヤーにも注文を保証することなく、家具オファーに関するいくつかの商業的な決断を生み出します。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 恩恵を受けやすい企業 |
|---|---|---|---|---|---|
| 標準化されたオフィス家具パッケージ | 集約された政府家具調達 | 政府オフィス購買者・オフィス家具 | 同等の職場ニーズに対して反復可能な構成を提供する | 標準化されたオファー内で多様なユーザー要件を満たすこと | 一貫した仕様をサポートできる家具メーカー |
| 調整された納品を伴う家具供給 | 納品が調達範囲の一部を形成 | 公共機関・B2Bプロジェクト | 家具供給とスケジュールされた目的地納品を組み合わせる | 製品準備と納品コミットメントの調整 | 地域流通能力を持つ家具サプライヤー |
| 連続購買における製品継続性 | 確定期間と条件付き延長 | 政府機関・繰り返しの家具購買 | 契約期間全体を通じて互換性のある構成と交換オプションを維持する | コンポーネント変更時の仕様保持 | 安定したコンポーネント・生産体制を持つ家具サプライヤー |
| 情報源: Mordor Intelligence | |||||
核心的な開口部は、製品と納品の両面で反復可能法人家具オファーを作ることです。標準化は繰り返しの購買を支援できる一方、調整された納品提案は同じ購買者要件の異なる部分に対応します。延長の可能性を追求するサプライヤーは、任意の年数をコミットされた収益として扱うことなく継続性を維持する必要もあります。したがって、最も強いポジションは、初期の家具オファーと、確定期間全体を通じてそれを再現するための信頼性の高い方法を組み合わせたものです。
最近の産業開発事情 家具市場
- 2026年9月:NaughtOneがイギリスのヨークシャーに工場を開設し、33,000平方フィートの建物に家具生産、倉庫保管、顧客体験を融合させました。
- 2026年8月:IKEAがKOMPISHÄNGを発売しました。ポータブルな家具・アクセサリーコレクションで、ほとんどの市場でオンラインおよび店舗で販売されています。
- 2026年5月:IKEAが44点からなるIKEA PS 2026コレクションを5月14日にグローバルで店舗とオンラインで発売し、照明、テキスタイル、その他ホーム製品とともに家具も含まれています。
家具市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバル家具市場は、メーカーとブランドアセンブラーが初期購買者に販売した新品家具の年間価値を、2025年定数米ドルでの工場渡し価格にて世界規模で測定します。素材、価格、小売、プロジェクト分類全体にわたる家庭用、オフィス用、ホスピタリティ用、法人用家具をカバーしています。設置および販売後のメンテナンスは、製品価格にバンドルされている場合のみカウントします。
範囲除外:再利用または中古の家具、組み込みの備え付け設備、純粋に装飾的なアクセサリー、および別売りの設置・販売後メンテナンスは除外されます。
セグンテーション概要
- 用途別
- ホーム家具
- 椅子
- テーブル(サイドテーブル、コーヒーテーブル、ドレッシングテーブルなど)
- ベッド
- ワードローブ
- ソファ
- ダイニングテーブル・ダイニングセット
- キッチンキャビネット
- その他のホーム家具(バスルーム家具、屋外家具など)
- オフィス家具
- 椅子
- テーブル
- 収納キャビネット
- デスク
- ソファおよびその他のソフトシーティング
- その他のオフィス家具
- ホスピタリティ家具
- 教育用家具
- 医療用家具
- その他の用途(公共施設、ショッピングモール、官公庁など)
- ホーム家具
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他の素材
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B/プロジェクト
- B2C/小売
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- スウェーデン
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
アナリストは、小売需要を追跡するための米国国勢調査局の家具・ホームファニッシングス店舗売上シリーズ、販売された生産の価値と量を比較するためのEurostatのProdcom統計、製品と国別の家具貿易を調査するための世界銀行の世界統合貿易ソリューションデータなどのソースを利用しています。EurostatのNACE分類は家具製造を隣接する活動か区別するのに役立ち、公式の国家統計リリースと関連する業界団体が国別のコンテキストを付加します。
企業の提出書類、年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネスプレスは、企業レベルの需要、価格、能力、チャネル動向をそれらの業界指標に対して確認するのに役立ちます。選択されたソースは例示的なものであり網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびアンケート
インタビューおよび構造化されたアンケートには、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたる家具メーカーおよびブランドアセンブラー、小売業者および流通業者、法人調達の専門家、業界・市場専門家が含まれる場合があります。回答者は初売価格、製品範囲、素材・用途の需要、チャネルミックス、地域状況に関する二次的な調査結果を確認できる一方、相反する証言は独立した企業・公開データに対して検証されます。証拠が正確な値を支持しない場合、アナリストはそのギャップを記録し、影響を受ける投入値に範囲またはシナリオを使用し、それを市場モデルに組み込む前に結果の推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:39% |
| 中位層:43% | 部門・ユニット責任者:35% | 欧州・中東・アフリカ:33% |
| 中小規模プレーヤー:23% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定・予測
トップダウンの市場モデルがグローバルな年次工場渡し売上価値を設定し、サプライヤーの収益積み上げ、チャネルチェック、サンプリングされた販売価格×販売量が選択された合計を検証します。過去の生産・小売シリーズ、家具貿易フロー、住宅・商業建設活動、投入コスト、報告された企業売上が関連する成長・ミックスの前提に情報を提供します。セグメントシェアは公表された製品・素材分類、企業・小売業者の開示、調達証拠、地域の販売パターンから構築され、用途、素材、価格帯、チャネル、地域内で整合されます。シリーズが一致する場合、重回帰分析が過去の市場動向を建設・小売・コト指標に関連付けることができ、貿易政策、手頃な価格、法人プロジェクトがそれらの関係を変えるときにシナリオ分析が見通しを調整します。一次業界専門家はセグメントレベルでの変数の選択、タイミング、方向性に異議を唱えることができ、重大なデータギャップは文書化された範囲と感度チェックで対処されます。選択的なボトムアップチェックは入手可能なサプライヤー、価格、販売量の証拠のみを使用し、完全な市場構築として扱われません。
データ検証と更新サイクル
アナリストは独立した生産、貿易、小売、企業シグナルに対して市場モデルを三角測量し、サインオフ前に過去のトレンドまたは隣接する指標からの異常値と重要な差異を調査します。第二のレビューで定義、単位、年次、算術、セグメント整合性を確認し、相反する証拠または変更された製品やチャネルの慣行が推定値に影響する可能性がある場合は対象回答者への再コンタクトを実施します。モデルは年次更新され、関税や主要な需要ショックなどの重大なイベント後にはサイクル間で見直され、納品前に新たなレビューが行われます。
Mordor Intelligenceの家具市場規模と他の公表推定値との比較
公表されている推定値は、カウントする取引・製品や需要をモデル化するために使用する投入値が異なる場合があります。素材、価格、小売、プロジェクト分類全体にわたる家庭用、オフィス用、ホスピタリティ用、法人用家具をカバーしています。
主要なギャップドライバーには、本調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。シリーズが一致する場合、重回帰分析が過去の市場動向を建設・小売・コスト指標に関連付けることができ、貿易政策、手頃な価格、法人プロジェクトがそれらの関係を変えるときにシナリオ分析が見通しを調整します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7,695 億米ドル(2027年) | |
| グローバルコンサルタントA | 8,339.4 億米ドル(2026年) | 2026年を基準年とするこの推定値は、1年後の本レポートの2027年値7,695 億米ドルを8.4%上回っています。より広い家庭用品の定義にはマットレスやブラインドが家具とともに含まており、合計値を引き上げる可能性があります。 |
| 業界パブリッシャーB | 6,570.8 億米ドル(2025年) | 2025年を基準年とするこの推定値は、2年後の本レポートの2027年値7,695 億米ドルを14.6%下回っています。より早い基準年と公表された予測パスが、後の年の比較を下回る出発点の推定値をもたらしています。 |
Mordor Intelligenceのアナリストは、独立した生産、貿易、小売、企業シグナルに対して市場モデルを三角測量し、サインオフ前に過去のトレンドまたは隣接する指標からの異常値と重要な差異を調査します。
レポートで回答される主要な質問
家具市場の規模と成長見通しは?
規模は2027年に7,695 億米ドル、2032年には9,878 億米ドルと予測されており、2027年~2032年のCAGRは5.12%です。
家庭用家具需要にはどのような力が影響しますか?
インドの2026年10月の対象都市低所得者層家族向け住宅承認と米国のミレニアル世代のリノベーション活動が潜在的な家具購入機会を生み出しています。Wakefitはオンラインと実店舗チャネルを通じたアクセスを示しています。
最大シェアを持つ家具用途はどれですか?
ホーム家具が2026年に62.34%で最大の用途シェアを占めていました。
家具産業で競合している企業はどこですか?
主要な参加者はAshley Furniture Industries LLC、HNI Corporation(Steelcase Inc.を含む)、IKEA、MillerKnoll, Inc.、Williams-Sonoma Inc.であり、ホームと職場のファニッシングスにまたがっています。
オンライン家具輸出業者にとっての主な課題は何ですか?
2025年の調査では、eコマースに従事するベトナムのマイクロ・中小家具企業の94%が越境物流コストを主要な輸出制約として挙げました。
家具セクターをリードしているのはどの地域ですか?
アジア太平洋が2026年に48.71%のシェアを占め、2027年~2032年にCAGR 7.19%の最も速い成長が予測されています。