
炉用フィルター市場規模・シェア
市場概要
| 調査期間 | 2023 - 2031 |
|---|---|
| 市場規模 (2026) | 7.61 十億米ドル |
| 市場規模 (2031) | 10.03 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
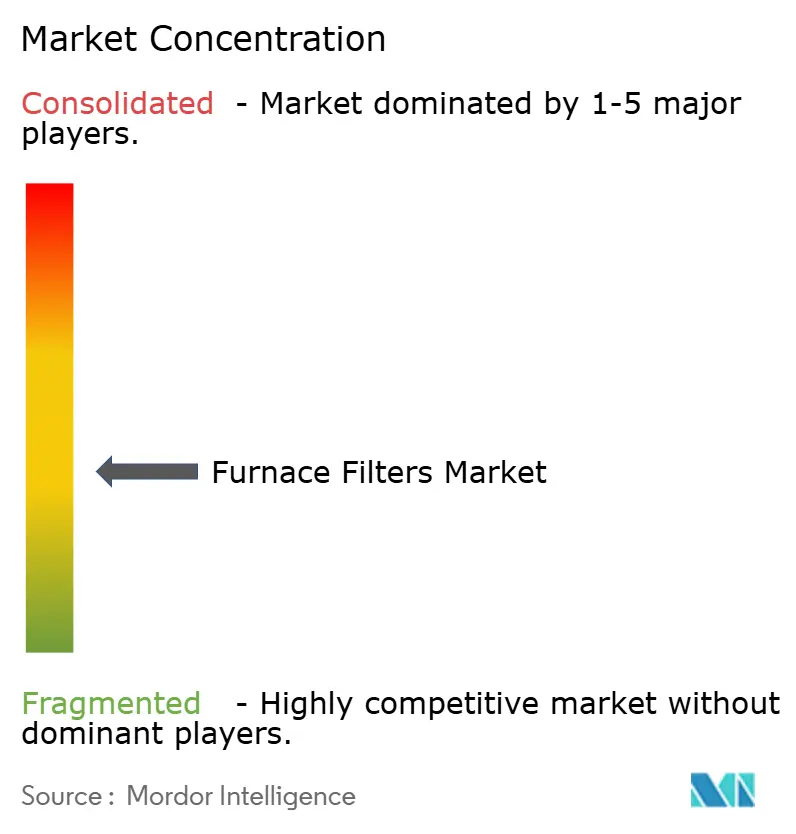
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる炉用フィルター市場分析
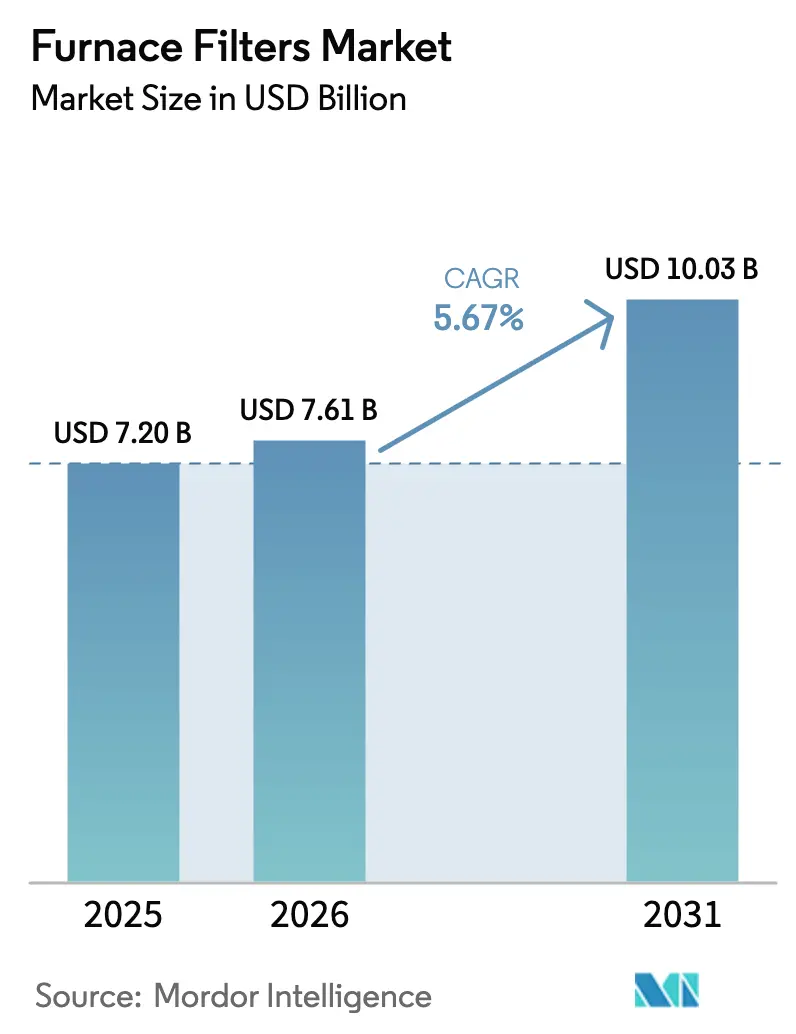
炉用フィルター市場規模は2025年にUSD 72億と評価され、2026年のUSD 76億1,000万から2031年のUSD 100億3,000万へ、予測期間(2026年~2031年)においてCAGR 5.67%で成長すると推定されます。屋内空気質(IAQ)規制の強化、MERV 13以上の規格への急速な移行、およびヒートポンプ電化プログラムがこの拡大を支えています。野火による煙の発生が交換サイクルを短縮させることで製品需要も高まり、サブスクリプション型eコマースモデルが消費者エンゲージメントを深めています。供給面では、合成メディアの技術革新がより低い圧力損失でより高い効率を実現する一方、石油系原料の価格変動が利益率を圧迫しています。一方、HVACの大手企業がフィルター専業メーカーを統合してテクノロジー、流通、および継続的収益源を確保するにつれ、業界再編が加速しています。
主要レポートポイント
- 炉タイプ別では、ガス炉が2025年の炉用フィルター市場シェアの45.38%をリードし、ヒートポンプ/ハイブリッドシステムは2031年にかけてCAGR 8.05%の最速成長が見込まれます。
- MERVレーティング別では、MERV 5~8メディアが2025年の炉用フィルター市場規模の37.92%を占め、MERV 13~16およびHEPAティアは2031年にかけてCAGR 9.42%で拡大する予測です。
- エンドユーザー別では、住宅用途が2025年の収益シェア56.65%を占め、産業施設は2031年にかけてCAGR 7.28%で拡大しています。
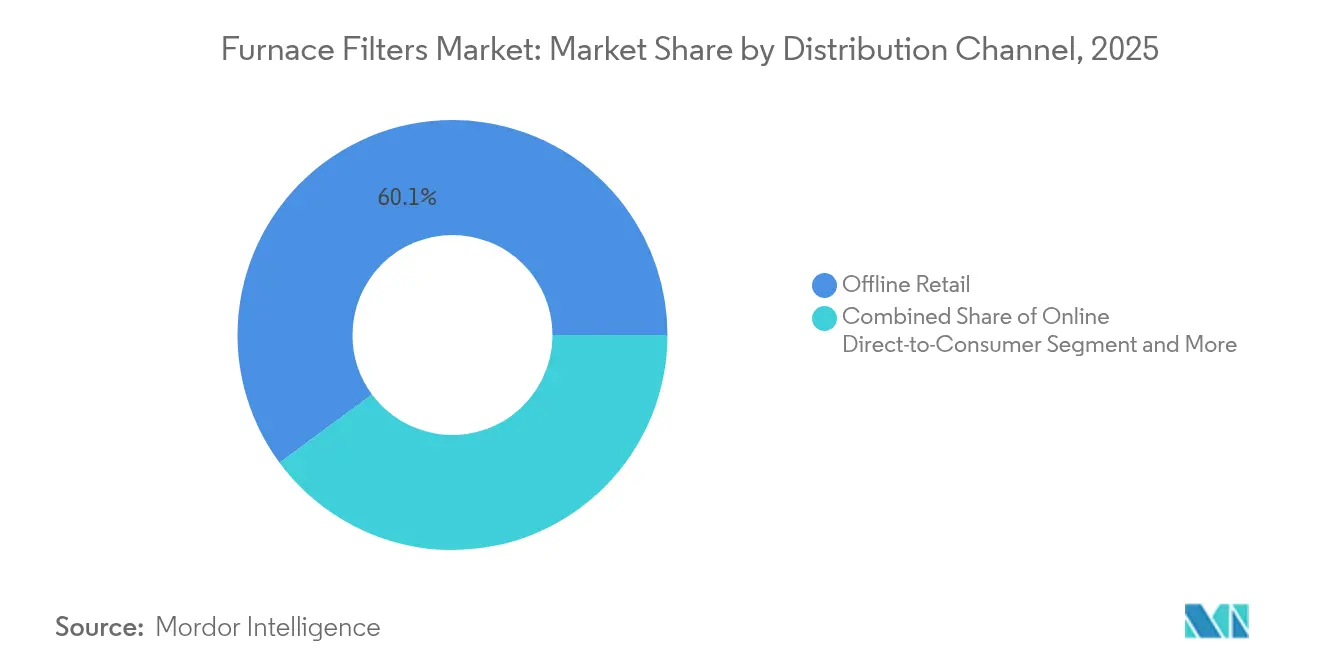
- 流通チャネル別では、オフラインリテールが2025年の炉用フィルター市場規模の60.12%を占め、サブスクリプションサービスが2031年にかけて最高のCAGR 9.55%を記録しています。
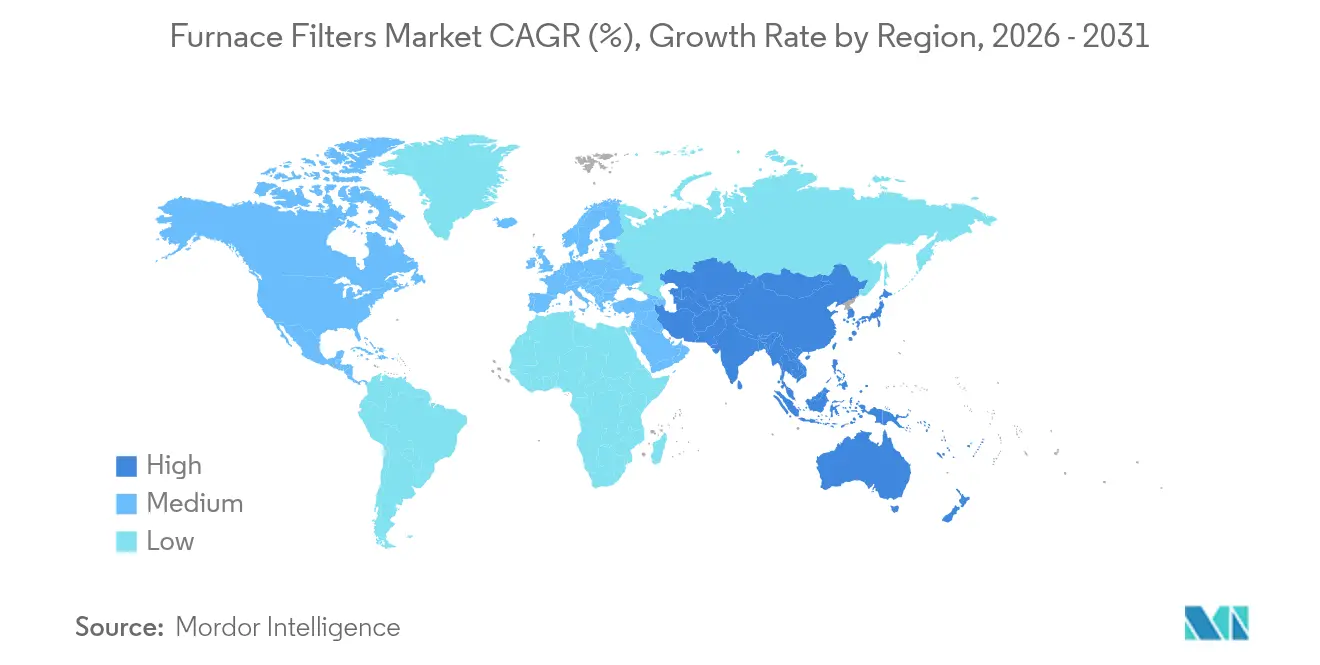
- 地域別では、北米が2025年収益の36.72%を占め、アジア太平洋地域は2031年にかけてCAGR 7.74%で拡大しています。
- Honeywell、3M(Filtrete)、Nordic Pureは2024年の世界販売における低い二桁台のシェアを合計で占め、中程度に断片化した競争環境を浮き彫りにしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 屋内空気質(IAQ)への関心の高まり | 1.8% | 北米とEUへの集中を伴うグローバル | 中期(2~4年) |
| エネルギー効率の高いHVACレトロフィットの急増 | 1.2% | 北米とEUが中心、APACへの波及 | 中期(2~4年) |
| 建築基準法におけるIAQおよびMERV規制の強化 | 1.5% | 北米とEU、APACで新興 | 長期(4年以上) |
| 高性能フィルターを必要とするヒートポンプへの転換 | 0.9% | 北米と中国が主導するグローバル | 長期(4年以上) |
| 交換頻度を高める野火煙の発生事象 | 0.6% | 北米西海岸、オーストラリア、南欧 | 短期(2年以内) |
| サブスクリプション型eコマースのフィルターサービスによる需要拡大 | 0.4% | 北米とEU、APACへの拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
屋内空気質(IAQ)への関心の高まり
ASHRAE規格241は、商業ビルに対してサブミクロン粒子の約90%を除去できるMERV 13以上のフィルターの設置を義務付ける病原体制御基準を正式に定めました。[1]David Krause、「ASHRAEが病原体軽減のための規格241を発行」、lumalier.com 米国の医療施設はすでにMERV 13以上を規定するOSHAガイダンスに従っており、この要件は呼吸器の健康とろ過を結びつけるようになった住宅購入者にも影響を与えています。米国西部全域での野火煙の発生は、従来のMERV 8製品の限界を改めて示し、急速なアップグレードサイクルを促しています。[2]O'Connor Company技術ノート、「MERV 13対MERV 8のろ過効率」、ocp.com インドと中国における医薬品製造も、クリーンルーム基準を満たす高効率メディアへの需要を促進しています。IAQ意識の高まりに伴い、ビルオーナーはプレミアムフィルターを任意購入品としてではなく、リスク軽減ツールとして捉えるようになっています。
エネルギー効率の高いHVACレトロフィットの急増
連邦政府および州の脱炭素化インセンティブは、物件オーナーに老朽化したパッケージユニットを可変冷媒流量(VRF)システムやヒートポンプシステムに交換することを促しています。これらのレトロフィットでは、過剰な圧力損失を生じさせずにMERV 13性能を維持する奥行き4インチのメディアフィルターが指定されます。マサチューセッツ州の規制は、換気システムに70%のエンタルピー回収比率を義務付けており、これにより省エネ効果を保護する低抵抗フィルターへの需要が間接的に高まっています。[3]Systemairエンジニアリング・ブレティン、「エンタルピー回収とフィルター選定」、systemair.com 旧来の建物が新しいエネルギー基準に合わせるにつれ、施工業者はリベート対象のアップグレードキットにプレミアムフィルターを組み込み、フィルターサプライヤーに複数年にわたる継続収益をもたらしています。
建築基準法におけるIAQおよびMERV規制の強化
カリフォルニア州の建築基準法は、機械換気されるすべてのスペースにMERV 13以上のフィルターの使用と密閉ラックによるバイパスゼロを義務付けており、コンプライアンスのハードルを引き上げています。欧州連合でも同様の指令が出されており、LEEDおよびBREEAMの評価においてろ過性能が重視されます。スウェーデンがプラスチックフレームからスチールフレームへと移行していることは、規制当局がライフサイクルにおける廃棄物に注目していることを示しており、認証製品を持つ既存ブランドに競争上の優位性をもたらしています。多国籍企業がグローバルな施設基準を統一するにつれ、正式な規制のない地域でも高効率フィルターが基本仕様となっています。
高性能フィルターを必要とするヒートポンプへの転換
ヒートポンプは年間を通じて大量の空気を循環させるため、気流制限に敏感です。そのため、メーカーは薄いファイバーグラスマットよりもMERV 13効率でより多くの粉塵を保持できる4インチまたは5インチのプリーツ合成フィルターを推奨しています。世界のヒートポンプの4分の1を生産する中国は、輸出ブランドがこれらの仕様を標準化するにつれ、世界中に影響を与えるろ過要件を設定しています。カリフォルニア州と欧州連合の電化政策がヒートポンプの普及を加速させ、交換間隔を短縮して消耗品の販売を押し上げています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いライフサイクルメンテナンスコスト | -0.8% | 特に価格に敏感な住宅市場においてグローバル | 中期(2~4年) |
| 原材料価格の変動(合成メディア) | -0.6% | グローバルな製造業、アジア太平洋地域で深刻 | 短期(2年以内) |
| ミニスプリット普及(フィルターレスHVAC) | -0.4% | APACが中心、北米とEUへ拡大 | 長期(4年以上) |
| 使い捨てフィルターに対するサステナビリティの推進 | -0.3% | EUと北米、APACで新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高いライフサイクルメンテナンスコスト
MERV 13フィルターはファイバーグラス製の約3~4倍のコストがかかり、目詰まりも早いため、家庭の年間交換費用はUSD 200を超えます。数十台のエアハンドラーを持つ商業ビルでは、フィルターの調達と人件費が年間数千ドルに達します。同等の気流における15~20%高いファン出力という高いエネルギー消費も、運営予算をさらに圧迫します。サブスクリプションプラットフォームが月々の支払いを平準化する一方、合計コストはリテールチャネルより高くなることが多く、資本保全がIAQ優先度を上回る新興経済圏ではアップグレード率を制限しています。
原材料価格の変動(合成メディア)
ポリプロピレンおよびポリエステルの価格は、原油指標と運賃コストの変動に伴い、年間で30~40%振れます。中国にメルトブローン製造が高度に集中していることで、地域的な生産停止への露出が拡大しています。米国の特定輸入品への関税が予測不可能性をさらに高める一方、スチールとアルミニウムのフレームコストも世界的な建設需要の高まりに伴い上昇しています。ヘッジプログラムを持たない中小フィルターメーカーは、原材料インフレが価格上昇を上回る際に利益率が圧縮され、製品イノベーションが制約されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
炉タイプ別:
ガスの優位性がヒートポンプの挑戦に直面ガス炉は2025年の炉用フィルター市場の45.38%を占め、北米の住宅における膨大な既存設備基盤に支えられています。対照的に、ヒートポンプまたはハイブリッドシステムに関連する炉用フィルター市場規模は、運用コストのギャップを縮める電化インセンティブを反映してCAGR 8.05%で成長すると予測されています。石油炉はパイプラインガスのない地域にのみ残存し、電気抵抗ユニットは小さなニッチを占めています。
年間を通じたヒートポンプの運転は、気流ペナルティを避けるために奥行きのあるMERV 13メディアを必要とし、設置当たりの単価収益を引き上げています。ガス式モデルは標準の1インチプリーツフィルターを維持していますが、規制の収斂により効率要件が徐々に引き上げられるでしょう。EPAがR-410Aを段階的に廃止するにつれ、施工業者はシステムの清潔さを重視し、設置時のデブリを捕集してコンプレッサーを保護するプレミアムフィルターへの需要を強化しています。

注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


MERVレーティング別:
規制の推進が性能基準を向上2025年に37.92%のシェアを持つMERV 5~8フィルターは、低リスクの住宅環境で依然として一般的ですが、MERV 13~16およびHEPA製品の炉用フィルター市場規模は2031年にかけてCAGR 9.42%で拡大しています。野火の発生事象とパンデミック期の健康意識の高まりにより、高評価フィルターが新築物件における事実上の選択肢となっています。
野火多発地域では、極端な粒子負荷にもかかわらず効率を維持するよう設計された特殊メディアを採用しています。医療および清潔製造の顧客はMERV 13を調達ベースラインとして設定しており、この閾値は現在リテール製品にも浸透しています。中間レンジのMERV 9~12オプションは段階的にアップグレードするコスト意識の高いユーザーに対応していますが、政策強化によりこの移行カテゴリーが縮小する可能性があります。
エンドユーザー別:
産業成長が住宅需要を上回る住宅購入者は2025年収益の56.65%を占めましたが、製薬、半導体、食品加工工場が汚染管理を強化するにつれ、産業消費がCAGR 7.28%で上回っています。ASHRAE 241コンプライアンスが標準的なリース条項となるにつれ、施設・商業ビル向けの炉用フィルター市場シェアも上昇しています。
工場では差圧センサーを導入してフィルター交換のタイミングを把握し、予測可能な再発注スケジュールを生み出してベンダー管理在庫プログラムを支援しています。住宅需要はサブスクリプション配達へとシフトしており、家庭に対して時間通りにフィルターを交換するよう促し、HVACのエネルギー損失と早期のファン故障を低減しています。
流通チャネル別:
デジタルトランスフォーメーションの加速オフラインDIYチェーンとHVACホールセラーは2025年も依然として全ユニットの60.12%を扱っていますが、詳細なサイジングツールと翌日配送によりeコマースが勢いを増しています。サブスクリプションポータルはチャネル中最高のCAGR 9.55%を記録しており、フィルターが詰まる前に届く「設定して忘れる」補充を好む住宅オーナーに受け入れられています。
施工業者ポータルは交渉価格でコイルクリーナーやサーモスタットとともにフィルターをバンドル提供し、ホールセールの関連性を強化しています。直販ブランドは教育コンテンツとMERVレーティングの解説を通じて差別化を図り、購入者をプレミアムティアへ誘導して平均注文額を拡大しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
フィルターメディア別:
合成技術革新が性能を向上メーカーは優れた粉塵保持容量と抗菌性からプリーツ合成メディアを好んで使用しています。ファイバーグラスは、特に賃貸物件において性能よりも価格感応性が高い場合に依然として一定の地位を保っています。静電気式洗浄可能フィルターは、初期費用が高いにもかかわらず環境意識の高い購入者にアピールしています。
3Mの金属不使用フレームなどの技術革新は、剛性を維持しながら年間350万ポンドの埋め立て廃棄物を削減しています。MANN+HUMMELのナノファイバーオーバーレイは、より低い圧力損失で捕集効率を向上させますが、依然としてプレミアム価格帯にとどまっています。生分解性タンパク質ベースのメディア研究は、廃棄プロトコルを再定義する可能性のある将来の使い捨て技術の突破口を示唆しています。
地域分析
北米炉用フィルター市場
北米は2025年に世界収益の36.72%を創出し、新築および大規模改修においてMERV 13フィルターを義務付ける厳格なエネルギーコードに支えられています。カリフォルニア州、オレゴン州、およびブリティッシュコロンビア州にわたる山火事の煙が交換サイクルを短縮し、ユニット販売量を押し上げています。また、FilterBuyのようなブランドが自動配送プログラムを主導していることから、同地域はサブスクリプション導入においても先行しています。
アジア太平洋炉用フィルター市場
アジア太平洋地域は2031年までに7.74%のCAGRで最も急成長している地域です。インドのHVAC市場は2030年までに300 ビリオン 米ドルに向けて拡大する見通しであり、生産連動型インセンティブ制度に連携したフィルターサプライヤーに対して相当規模の下流需要を生み出しています。世界のヒートポンプ販売量の4分の1以上を中国が占めていことは、世界全体に波及するろ過基準を設定しています。日本および韓国は、高密度都市型高層ビルにおいて厳格な室内空気質規制を課しており、MERV 13以上の採用を定着させています。
欧州・中東・アフリカ炉用フィルター市場
欧州はグリーンディールエネルギー指令および高まる炭素関税を背景に着実な成長を続けています。スウェーデンのスチールフレーム義務化は、リサイクル可能素材に向けたEU全体の広範な推進を示すものであり、ドイツはヒートポンプ改修向け補助金プログラムを推進しています。中東およびアフリカは、サウジアラビアのビジョン2030が高度なHVACシステムを必要とする大規模建設プロジェクトに資金を提供するにつれ、サプライヤーの注目を集め始めています。

規制環境
ファーネスフィルターの性能・コンプライアンス要件は、単一の世界的な規制ではなく、広く適用されている規格によって支えられている。北米では、ASHRAE規格52.2-2017が、製品ラベリングや仕様に用いられるMinimum Efficiency Reporting Value(MERV)スケール(1~16)の基盤となっている。管轄区域や施主が室内空気質(IAQ)と健康重視の建物運用に向けてMERV13以上のろ過を標準化する中で、この規格への参照は増加している。ASHRAE規格241はさらに、等価清浄空気流量の指標に紐づく感染リスク管理要件を定めることで、商業・公共施設におけるろ過要件を引き上げており、施設管理者や設計者に対して、バイパスを減らすためにより高効率のフィルターと精密な設置手法を採用するよう促している。
国際的には、ISO 16890がエアフィルター効率(ePM1、ePM2.5、ePM10)を評価するための主要な枠組みであり、欧州では旧来のEN 779手法をほぼ置き換えている。この分断により、北米ではMERVベースの仕様が一般的である一方、他の多くの市場ではISO 16890クラスが用いられており、グローバルサプライヤーの市場参入戦略において認証、試験、文書化が中心的な役割を果たし続けている。これはまた、使い捨てフィルターの材料およびライフサイクル終了時の取り扱いに関する持続可能性への監視にサプライヤーがどう対応するかにも影響を与えている。
バリューチェーン分析
ファーネスフィルターのバリューチェーンは、プリーツ状メディア用の合成不織布や樹脂(一般的にポリプロピレンおよびポリエステル)、フレーム材(板紙、プラスチック、または金属)といった上流の原材料から始まる。メルトブロー層、静電荷付与、新興のバイオベース製法を含むメディア形成・処理工程は、ろ過効率と圧力損失のバランスを決定することで付加価値を生み出す。この関係はHVACのエネルギー使用量と交換頻度に影響を与える。石油関連原料の価格変動や一部の不織布種類における生産の集中も調達リスクを高めており、そのためメーカーやプライベートブランド事業者にとって、複数調達先の確保、仕様の統一化、在庫緩衝の確保が重要となっている。
中流工程には、ASHRAE 52.2またはISO 16890の適合を裏付けるプリーツ加工、組立、ガスケット取付、包装、性能試験が含まれる。大手ろ過専門企業やHVAC関連企業は、品質と供給の継続性を守るため、より統合的なモデルを運用することが多く、大規模工場は例えばMANN+HUMMELのドイツにおける統合生産のように、プレミアムOEM製品およびアフターマーケット製品の生産を支えている。下流チャネルには、HVAC卸業者、施工業者、DIY小売業者に加え、オンライン直販や定期購入プログラムが含まれる。この後者の2つのチャネルは、サイジングツールや再注文リマインダーを配送サービスと組み合わせる傾向を強めており、コンプライアンス適合製品と信頼できる物流・消費者エンゲージメントを両立できるブランドへの価値の集中を進めている。
競争環境
炉用フィルター市場は中程度の断片化を特徴としており、上位10サプライヤーの世界販売シェアは合計でも半数を大きく下回っています。OEMが垂直統合を目指す戦略的買収が加速しており、DaikinによるFlanders Holdingsの4億3,000万ドルの買収が産業グレードポートフォリオを強化し、RheemによるFujitsuのHVACビジネスの取得がその設備基盤を拡大しました。セクターの定期交換モデルと規制上の追い風に引き付けられ、プライベートエクイティの関心も高まっています。
技術的差別化は、圧力閾値をユーザーに警告するスマートフィルターを中心に激化しています。3Mの詰め替え可能フレームは20年の寿命を約束し、廃棄物と継続的なフレームコストを大幅に削減します。Metalmarkは、極端なPM2.5環境向けに検証された初の専用設計MERV 13フィルターで野火煙に対応しています。
サブスクリプション・コマースが競争の戦場となっています。Nordic Pureは顧客への直接教育を活用し、Honeywellはバンドル型スマートサーモスタットとフィルター再注文機能を試験的に導入しています。小規模な革新企業はヒートポンプの気流課題と生分解性メディアのニッチを狙い、既存大手に研究開発とサステナビリティへの誓約の加速を迫っています。
炉用フィルター産業リーダー
Honeywell
3M Company
MANN+HUMMEL GmbH
Lennox International Inc.
AprilAire LLC
- 注:主要企業の掲載順は順位を示すものではありません。
炉用フィルター市場
- Honeywell International Inc.
- 3M Company (Filtrete)
- Nordic Pure LLC
- Rheem Manufacturing Company
- FilterBuy Inc.
- Lennox International Inc.
- AprilAire LLC
- MANN+HUMMEL GmbH
- AAF International (Daikin)
- Camfil AB
- Parker-Hannifin Corp.
- Freudenberg Filtration Technologies SE
- Donaldson Company Inc.
- Koch Filter Corporation
- General Filters Inc.
- KOOL-IT Filtration
- Glasfloss Industries
- PureFilters Canada Inc.

市場機会と将来展望
重要なホワイトスペースは、高効率ろ過と持続可能性の接点にある。建物所有者や消費者は、圧力損失、廃棄物、年間総コストの比例的な増加を伴わないMERV13以上の性能を求めている。交換1回当たりの材料使用量を削減する製品プラットフォーム、例えば詰め替え可能または長寿命コンセプトは、使い捨てフィルターに対する持続可能性推進の流れに合致しつつ、厳格化するIAQ要求も満たすことができる。市場の一つの兆候として、3Mが2025年にFiltrete詰め替え可能エアフィルタープラットフォームを拡大し、廃棄物削減の主張と、拡張されたフィルター範囲に対する第三者認証の適用範囲拡大を組み合わせたことが挙げられる。
アジア太平洋地域における現地化と循環型設計能力の構築も、サプライヤーがリードタイムを短縮し、地域のHVACミックス(ヒートポンプや年間を通じて稼働するハイブリッドシステムを含む)に合わせて製品を調整する道筋を提供する。2026年5月、MANN+HUMMELはカルナータカ州トゥムクルにグローバル技術・イノベーションセンターを開設し、ドイツ国外で最大の開発拠点であると説明した。その使命には循環型製品設計と省エネルギー型ろ過システムが含まれる。同社はまた、トゥムクルおよびプネーを含む拡張プロジェクトにおいて、インドへの継続的な投資を伝えており、より迅速な製品反復、地域規格への適合、オフラインチャネルと急速に拡大するオンライン・定期購入プログラムの両方に対応するコスト競争力のある供給を支える地域のエンジニアリング・製造能力の存在を強化している。
Recent Industry Developments in 炉用フィルター市場
- 2026年5月:MANN+HUMMEL GmbHがインド、カルナータカ州トゥムクルにグローバル技術・イノベーションセンターを開設。この開設により、ろ過技術のグローバルR&D能力が拡大する。アジア太平洋地域における地域エンジニアリング拠点と市場投入速度が強化される。
- 2026年5月:MANN+HUMMEL GmbHが、インド、プネーに新たな完全統合型製造施設への投資を発表。この投資により、自動車・産業用ろ過の生産能力が拡大する。高成長市場における地域サプライチェーンと製造統合が強化される。
- 2025年4月:3M Companyが、再利用可能なフレームと長寿命フィルターを特徴とするFiltrete詰め替え可能エアフィルターキットを発売。この動きは、詰め替え可能プラットフォームを通じたライフサイクルコスト削減と継続的収益を支える。


炉用フィルター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、ファーネスフィルター市場は、住宅および非住宅建築物における強制送風式HVACファーネスおよびエアハンドラーに使用される交換用およびOEM用フィルターの価値を対象とする。対象範囲には、リテール、施工業者、オンラインチャネルを通じて購入されるフィルターが含まれる。
対象範囲外:単体の携帯型空気清浄機、産業用集塵フィルター、車両用キャビンエアフィルターは除外される。
セグメンテーション概要
- 炉タイプ別
- ガス
- 石油
- 電気抵抗
- ヒートポンプ/ハイブリッド
- MERVレーティング別
- MERV 1~4
- MERV 5~8
- MERV 9~12
- MERV 13~16およびHEPA
- エンドユーザー別
- 住宅用
- 商業用
- 産業用
- 流通チャネル別
- オフラインリテール(DIYストア、HVACホールセラー)
- オンライン直販
- サブスクリプションサービス
- フィルターメディア別
- ファイバーグラス
- プリーツ合成繊維
- 静電気式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際の市場参加者に対して前提を検証する前に、ファーネスろ過の需要プールおよび事業環境を確立するために用いられた。米国センサス局の建設・住宅データ、米国エネルギー情報局の暖房・エネルギー使用統計、EPAの室内空気質関連資料、ろ過効率目標に影響を与えるASHRAEおよびISOの規格文書などの公的資料を活用した。
需要および事業に関する前提を相互検証するため、企業の年次報告書、投資家向け説明資料、決算説明会メモ、HVAC機器の出荷や交換動向を追跡する信頼性の高い業界メディアも確認した。貿易フローやメディア情報が関連する場合には、輸出入の出荷レベルデータベースおよび有料の企業財務・インテリジェンスデータベースを参照した。これらのデスクリサーチのソースは例示的なものであり、データの収集、検証、明確化のために他の多くの公的・有料のソースも用いられた。
一次インタビューおよび調査
一次調査は、広範なろ過およびHVACの動向を、クライアントとの会話で説得力を持つ実用的な規模算定インプットへ変換することに重点を置いた。主要地域の製造業者、流通業者、施工業者、施設関係者に対してインタビューおよび調査を実施した。これにより、交換サイクル、効率クラス別の価格帯、チャネル構成の変化を検証することができた。
建物タイプや気候によって回答が異なる場合には、地域および最終ユーザー間で前提が一貫するよう追加確認を行った。最終的なインプットは、より広範なデスクリサーチの証拠と整合するよう調整された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):22% | アジア太平洋:41% |
| ミドルティア:45% | 部門/事業責任者:33% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:22% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
市場規模の算定には、トップダウンおよびボトムアップのモデルロジックを組み合わせて用いた。トップダウン視点は、強制送風式HVACシステムの設置ベースおよびシステム当たりの想定フィルター消費量から出発し、効率選好やチャネルカバレッジに応じて調整される。需要プールを形成した後、MERV帯、フィルターメディア、一般的な厚さ別の現実的な平均販売価格を用いて価値に変換した。
合計値が実態から外れていないことを確認するため、サプライヤーの収益開示、流通業者・施工業者チャネルの確認、オフラインおよびオンラインチャネルにおける価格サンプリングを用いた選択的なボトムアップチェックを適用した。データギャップが生じた場合(例えば、プライベートブランドや分散した地域流通など)は、近接市場に基づく代理指標を用い、その後専門家のフィードバックによって補正した。
予測には、室内空気質への意識、山火事による煙の季節、経験則的なアップグレード(より高いMERV目標への移行など)によって交換行動が変化しうるため、シナリオ分析を用いた。追跡した主要インプットには、住宅着工数と改修活動、HVAC機器の交換率、建物タイプ別のフィルター交換頻度、プリーツ型・高効率メディアへのミックスシフト、原材料や輸送コストに関連する地域別価格変動が含まれる。
データ検証と更新サイクル
最終的な数値が実際の需要および価格動向と結びついたものとなるよう、複数の検証を通じて出力を検証した。モデル化した価値動向を、HVAC機器出荷の勢い、建設活動の方向性、フィルター効率選好における可視的な変化などの独立した指標と比較し、大きな乖離があれば承認前に調査した。
複数段階のアナリストレビューを実施し、主要な前提が変化した場合や、交換率や価格に影響を与える可能性のある新たな事象が発生した場合には回答者に再度連絡した。レポートは年次で更新され、重要な変化が発生した場合には中間更新を行い、クライアントが最新の見解を受け取れるよう納品前の最終レビューを完了する。
Mordor Intelligenceのファーネスフィルター市場規模と他の公表推計との比較
ファーネスフィルターに関する公表市場推計は、製品の境界が一貫していないこと、また異なるモデルが効率向上や交換タイミングを異なる方法で扱っていることから、しばしば異なる値を示す。同じ市場であっても、隣接するHVACろ過カテゴリーが組み込まれているかどうか、また推計がOEM出荷とアフターマーケットの交換需要のどちらを重視しているかによって、大きく異なって見えることがある。
下表は2026年の起点周辺で広い分布を示しており、Mordor Intelligenceのモデルでは、強制送風式ファーネスおよびエアハンドラーに使用されるフィルターのみを対象として価値を算出している。価格設定は、すべてのチャネルに一つの統合ASPを適用するのではなく、MERVおよびメディアミックスに基づいて構築されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.61 B (2026) | |
| 業界団体A | USD 6.90 B (2026) | 出荷ベースの数量に依存する傾向があり、オンラインおよびリテールチャネルを通じて購入されるアフターマーケットの交換需要を過小評価する可能性があり、これは高MERV製品がシェアを拡大している状況において総価値を圧縮する可能性がある。 |
| 業界誌B | USD 8.30 B (2026) | ファーネスろ過をより広範なHVACエアろ過に統合することがあり、これにより隣接用途が組み込まれ、単一の価格前提が適用されることで、ミックスアップグレードが速い地域において価値が過大評価される可能性がある。 |
総じて言えば、これらの差異は主に、何を対象範囲に含めるか、交換頻度をどう扱うか、効率が上昇する中で価格帯をどのように構築するかによって生じる。設置ベース、交換頻度、効率およびチャネル別の観測可能な価格設定にインプットを紐づけ続けることで、推計は再現可能性を保ち、新たな需要の兆候が現れた際にも整合性を取りやすくなる。


レポートで回答される主な質問
炉用フィルター市場の現在の規模は?
市場は2026年にUSD 76億1,000万と評価され、2031年までにUSD 100億3,000万に達すると予測されています。
炉用フィルター市場内で最も成長が速いセグメントはどれですか?
ヒートポンプ/ハイブリッドシステムは、電化インセンティブと建物脱炭素化政策に牽引され、CAGR 8.05%で成長をリードしています。
炉用フィルター市場で最も成長が速い地域はどこですか?
アジア太平洋地域は予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
MERV 13フィルターはMERV 8製品とどのように異なりますか?
MERV 13フィルターは0.3µmから1µmの粒子の約90%を捕集するのに対し、MERV 8は約35%であり、優れたIAQを提供しますが、コストと圧力損失が高くなります。
サブスクリプションサービスが普及している理由は何ですか?
自動配達により時間通りの交換が確保され、HVACの効率が向上してエネルギー費用が削減されるため、チャネルのCAGR 9.55%を支えています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、インドのHVAC建設の拡大と中国のヒートポンプにおけるリーダーシップに牽引され、2031年にかけてCAGR 7.74%の最速拡大を示しています。
原材料価格はフィルターコストにどのような影響を与えますか?
ポリプロピレン、ポリエステル、および金属価格の変動は投入コストを30~40%振らせ、利益率を圧縮して小売価格サイクルに影響を与えます。
最終更新日:



