
魚油オメガ3市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 1.81 十億米ドル |
| 成長率 (2026 - 2031) | 8.70 % |
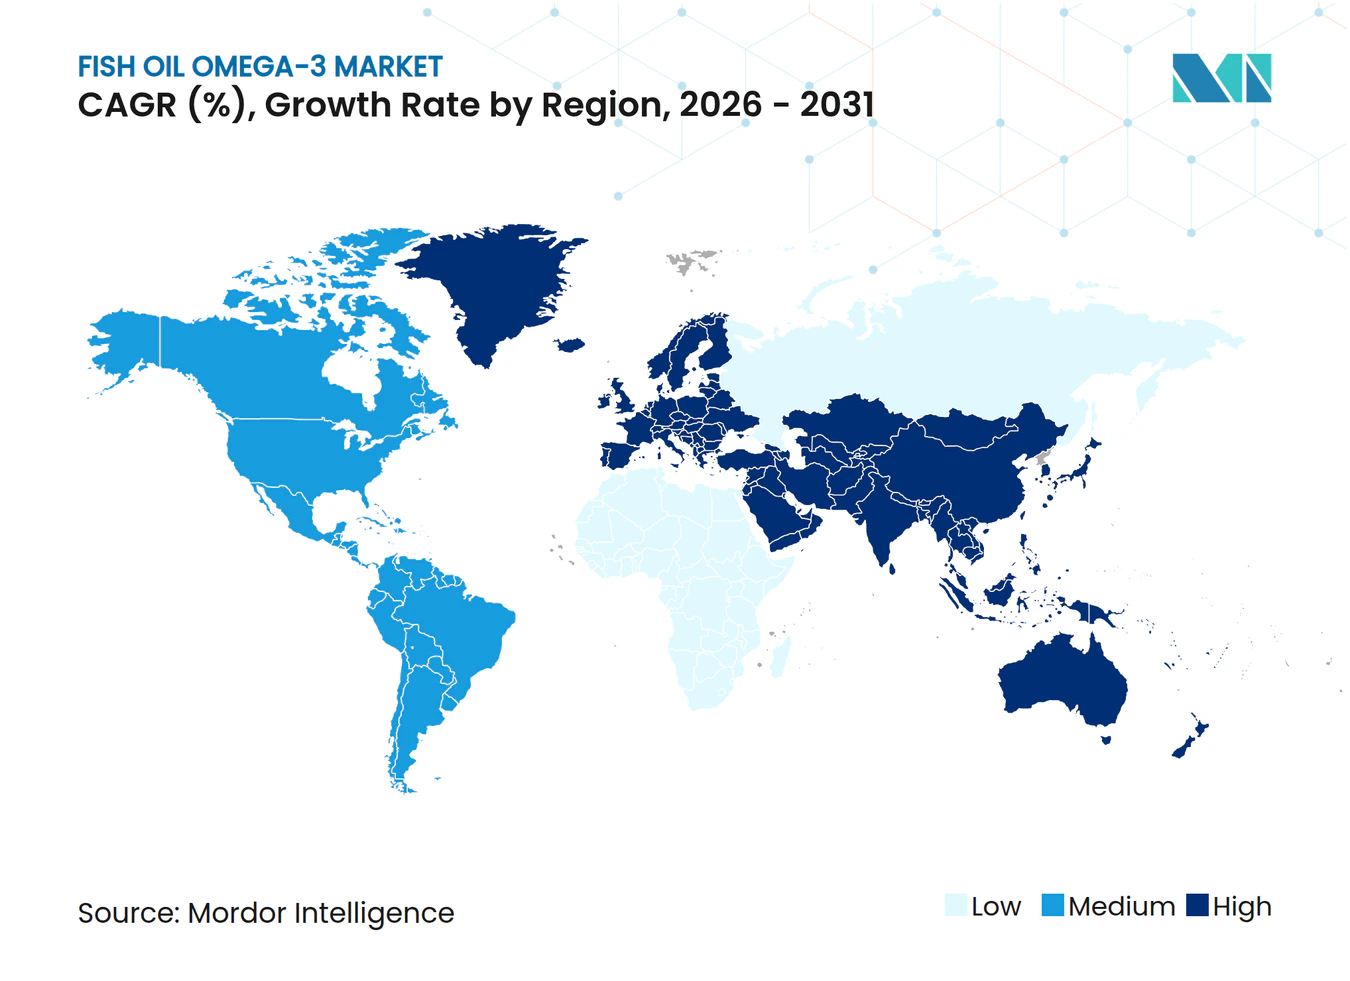
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる魚油オメガ3市場分析
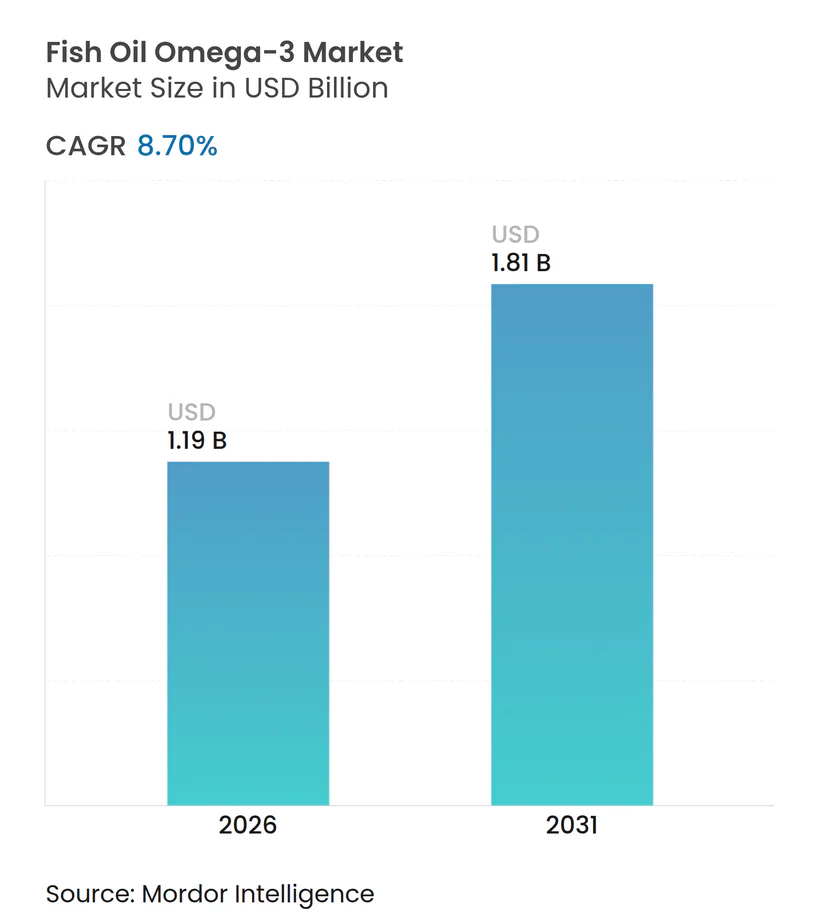
魚油オメガ3市場規模は2026年に12億1,900万米ドルに達しており、2031年までに18億1,000万米ドルに達すると予測され、予測期間中のCAGRは8.7%となっています。高用量エイコサペンタエン酸(EPA)に対する処方需要の急増、ペルーのカタクチイワシ(アンチョベータ)バイオマスの回復、チリおよびペルーにおける超臨界CO₂精製ハブの設立が、従来の栄養補助食品分野を超えて利益率を拡大しています。2025年11月、心臓病学ガイドラインが残余トリグリセリド管理のために1日あたり2g以上のEPA摂取を推奨し、医療提供者と患者がこれらの推奨事項を採用するにつれて、保険適用対象となる数量が大幅に増加しました。同時に、ノルウェーのアクアフィード(養殖飼料)における配合改良により、養殖サーモンの筋肉中のEPA/DHAレベルが高く維持されており、これは養殖サーモンの栄養価を維持し、消費者需要を支える上で重要です。これにより上流の原油需要が強化され、サプライチェーン全体に波及効果をもたらしています。これらのダイナミクスは総じて、基本的なオイルからプレミアム濃縮物へのシフトを示しており、魚油オメガ3市場の楽観的な長期成長軌道を強化しています。
主要レポートのポイント
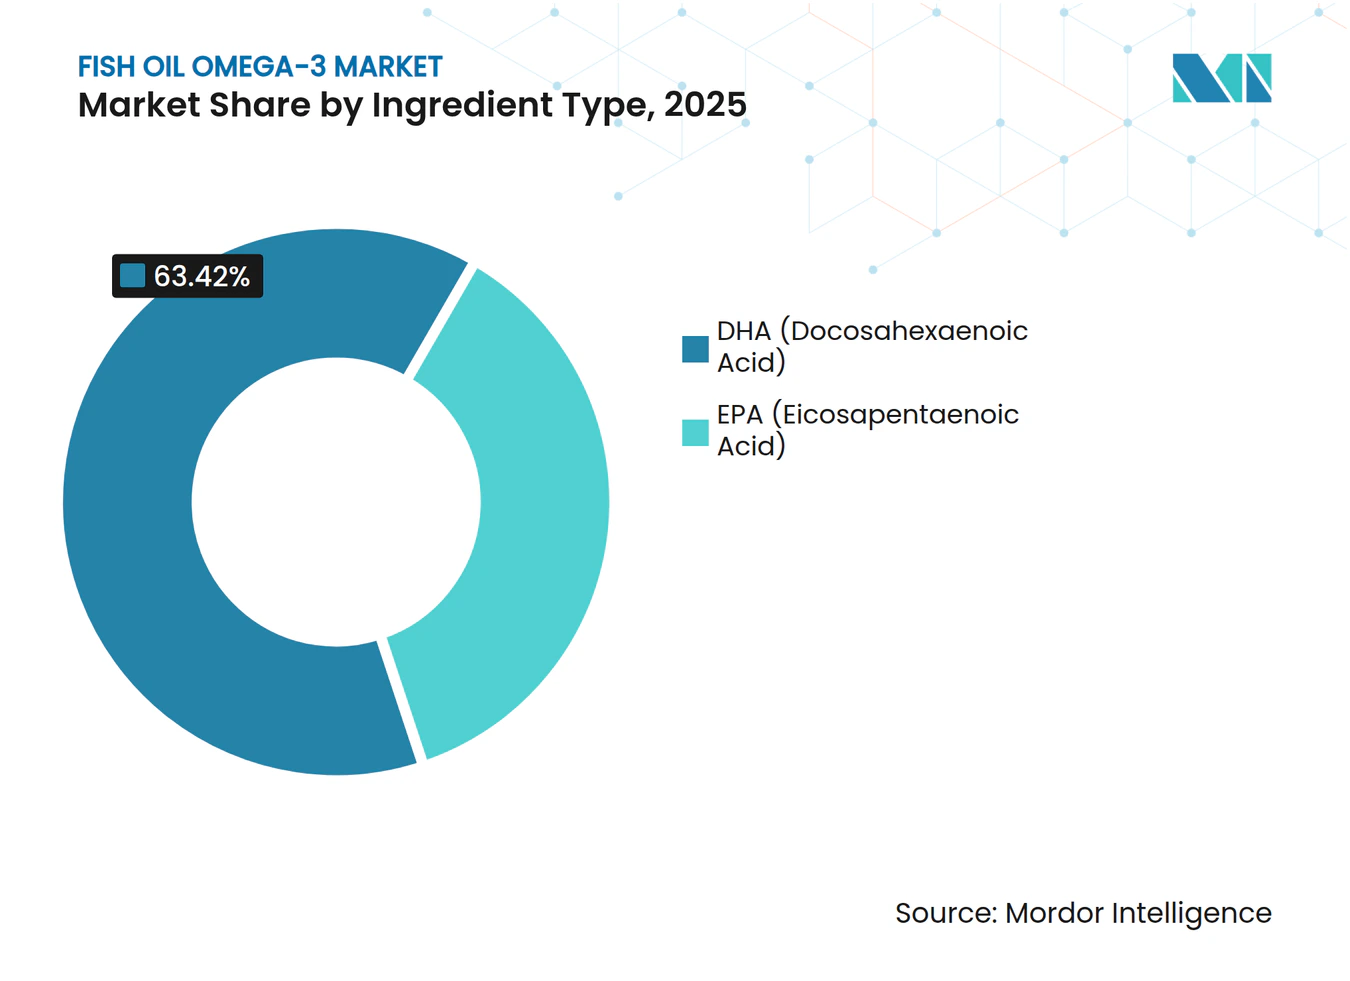
- 成分タイプ別では、ドコサヘキサエン酸(DHA)が2025年に63.42%の魚油オメガ3市場シェアをリードし、一方でEPAは2031年までに10.04%のCAGRを記録すると予測されています
- 種別では、アンチョビが2025年の魚油オメガ3市場規模の27.03%のシェアを占め、サーモン由来のオイルは2031年までに9.51%のCAGRで拡大する見込みです
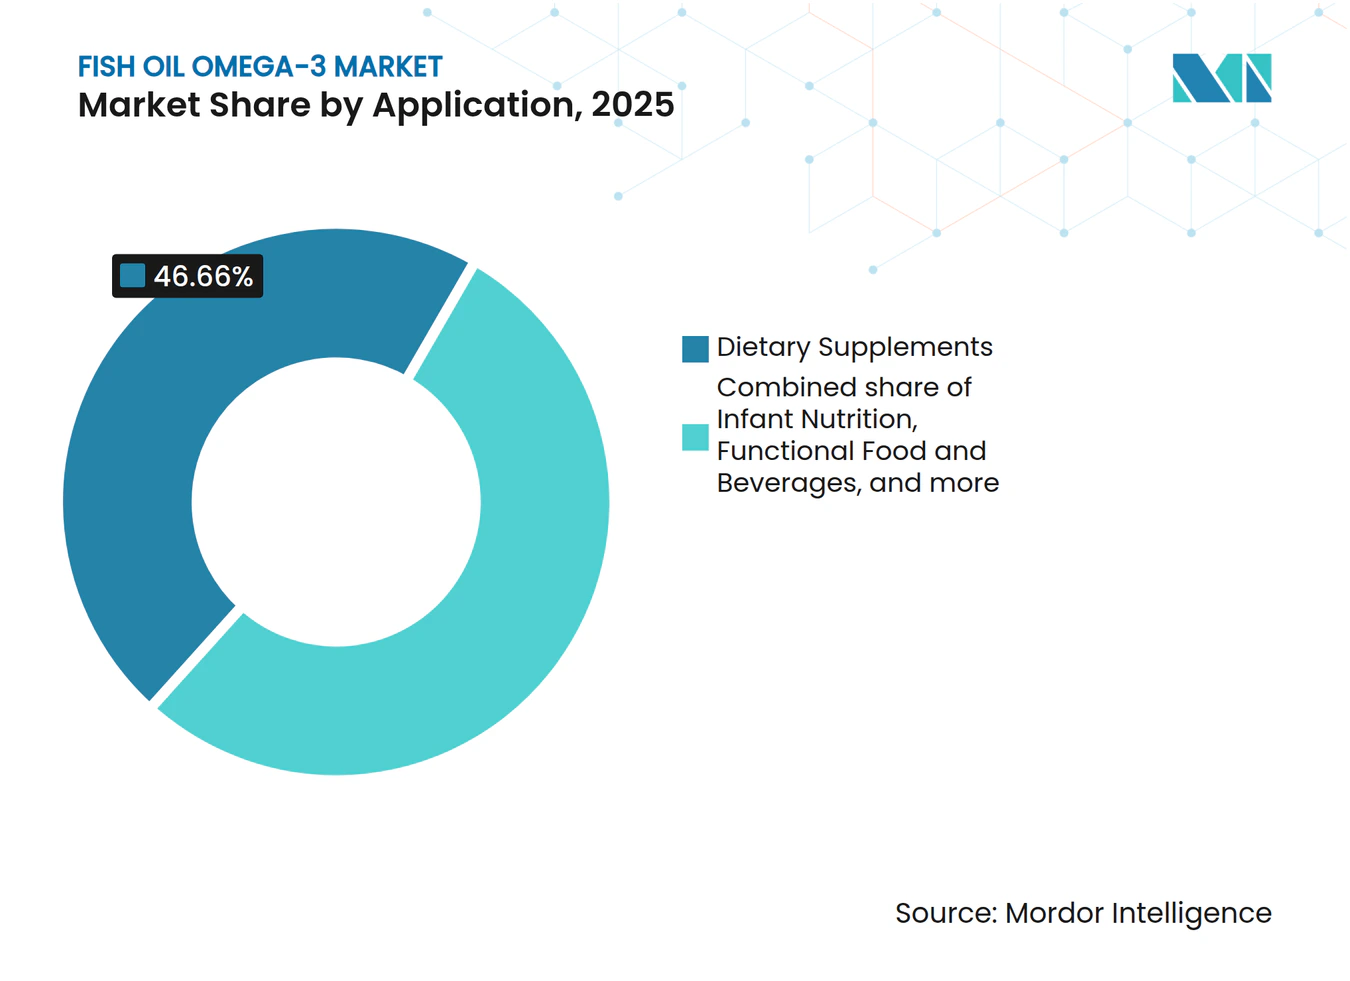
- 用途別では、栄養補助食品が2025年に46.66%の収益シェアを占め、乳幼児栄養は2031年までに10.44%のCAGRで成長する最も急成長している用途です
- エンドユーザー別では、成人が2025年の収益の78.44%を占めていますが、高齢者コホートは2026年から2031年にかけて6.52%のCAGRで増加する見込みです
- 地域別では、北米が2025年に34.10%の収益を獲得しましたが、アジア太平洋は2031年までに10.80%のCAGRで成長すると予測されています
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPA/DHA強化飲料におけるファンクショナルフード(機能性食品)ブーム | +1.8% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 心臓病学ガイドラインの支持を得る処方グレードEPA | +1.5% | 世界全体、米国・ドイツ・日本での早期採用 | 短期(2年以内) |
| 南米における超臨界CO₂精製ハブの台頭 | +0.9% | チリ、ペルー | 長期(4年以上) |
| サーモンのオメガ3レベルを維持するためのアクアフィード配合改良 | +0.8% | ノルウェー、カナダ、チリ | 中期(2〜4年) |
| アジアのEコマースにおけるGOED主導の品質シール採用 | +0.7% | 中国、日本、韓国、インド | 短期(2年以内) |
| MSC認証の小型浮魚類割当によるプレミアム価格の解放 | +0.6% | ペルー、ノルウェー、アイスランド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EPA/DHA強化飲料におけるファンクショナルフードブーム
「ソフトジェル疲れ」を回避するため、世界的な飲料大手がEPAおよびDHA濃縮物をすぐに飲めるデイリー(乳製品)および植物性飲料に配合しています。これらの液体フォーマットは生物学的利用能を高めるだけでなく、ラベル表示を損なうことなく少量の投与を可能にし、従来のサプリメントに代わる便利で効率的な選択肢となっています。ユニリーバの2024年のマイクロカプセル化特許は、魚臭い後味を効果的に排除し、広範な消費者採用への道を開くという、味のマスキングに向けた戦略的な取り組みを強調しています。これらの製品をコンビニエンスストアに戦略的に配置することで、ブランドは衝動買いを活用し、従来の薬局の棚を超えてリーチを拡大し、より広い消費者層を取り込んでいます。認知機能および心血管系の効能に焦点を当てることで、これらのブランドはサプリメント非利用者を引き付けることに成功し、魚油オメガ3市場の消費者基盤を拡大し、このセグメントの成長を牽引しています。米国食品医薬品局(FDA)によるエイコサペンタエン酸(EPA)およびドコサヘキサエン酸(DHA)の摂取と高血圧および冠動脈心疾患リスク低減との関係に関する適格健康強調表示の承認は、規制姿勢における重要な転換を示しています[1]。
心臓病学ガイドラインの支持を得る処方グレードEPA
米国心臓協会は、スタチンを服用中の患者であっても、トリグリセリドが高い患者に対して高用量EPAを推奨しました[2]。この推奨により、イコサペント酸エチルが償還可能な治療法として認められる道が開かれ、市販棚から直接病院の処方集へと数量が大幅にシフトしています。保険会社が一括購入を行うことで、精製業者の価格透明性が高まるだけでなく、精製所での設備投資が促進され、純度96%以上の濃縮物の達成に向けた取り組みが進んでいます。欧州心臓病学会の2026年の推奨が見込まれる中、ドイツ、フランス、イタリアでも同様の軌跡が期待されており、米国のトレンドを反映しています。これらの動向はすべて、処方採用の強化を裏付けており、魚油オメガ3市場の臨床収益ストリームを強化しています。
南米における超臨界CO₂精製ハブの台頭
チリのGolden OmegaとペルーのTASAは超臨界CO₂プラントを設立し、欧州薬局方モノグラフへの準拠と溶媒残留物の排除を確保しています。これらの先進施設は、原油の3〜4倍の価格を誇る高純度医薬品グレードの魚油オメガ3の生産を可能にします。この大幅な価格プレミアムは資本集約的な拡張を支援し、企業が地域の生産能力を強化・統合することを可能にします。日本および韓国の製薬会社との直接供給契約を締結することで、欧州のトール精製業者を迂回し、追加マージンを獲得して収益性を向上させています。さらに、多国間融資機関からの財政支援により資本コストが低下し、世界市場における南米の競争力が強化されています。これらの戦略的取り組みは総じて、魚油オメガ3市場に長期的な供給安全性とレジリエンスを組み込んでいます。
サーモンのオメガ3レベルを維持するためのアクアフィード配合改良
ノルウェーの飼料製造業者であるSkrettingとBioMarは、養殖サーモンの切り身が100gあたり2〜2.5gのEPA/DHAを含むよう飼料を再設計し、魚の栄養的魅力を回復させ、より健康的な食品に対する消費者需要に応えています。保持剤を使用して脂肪酸の酸化を抑制することで、肉質を犠牲にすることなく海洋油の配合率を低下させることに成功しており、これは製品の市場競争力を維持する上で重要です。「高オメガ3サーモン」を宣伝する小売業者はプレミアム価格を設定し、付加価値を飼料サプライヤーに還元し、飼料配合の革新を促進しています。CargillのEWOS部門は精密給餌プロトコルを採用し、成長段階に応じて投与量を調整することで飼料変換効率を最適化し、廃棄物を削減しています。持続可能で効率的な生産の必要性に駆られたアクアフィードへの需要の高まりは、魚油オメガ3市場における上流の原油使用を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペルーのアンチョベータバイオマスの変動と割当停止 | -1.2% | 南米、世界のバイヤー | 短期(2年以内) |
| マイクロアルジェ(微細藻類)能力の急増による参入障壁の低下 | -0.9% | 米国、オランダ、ブラジル | 中期(2〜4年) |
| EUおよび中国における極性汚染物質限度の厳格化 | -0.7% | 欧州、中国 | 短期(2年以内) |
| 深海貨物の脱炭素化コストによるCIF価格の上昇 | -0.5% | 世界の貿易航路 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペルーのアンチョベータバイオマスの変動と割当停止
2023年後半、エルニーニョ現象によりアンチョベータの加入量が大幅に減少し、割当停止が引き起こされ、わずか2ヶ月で原油価格が34%急騰しました。この混乱は、アンチョベータのサプライチェーンが気候変動に対して脆弱であることを浮き彫りにしました。2025年上半期に設定された300万トンの割当はバイオマスの回復を示していますが、海洋温暖化の継続的なトレンドはこの供給の安定性と予測可能性に対する長期的な脅威をもたらしています。検証済みの申請書類に一貫したEPA/DHA投入を依存している製薬会社は、供給の変動が生産および規制遵守を混乱させる可能性があるという課題に直面しています。ノルウェーのニシンやチリのマアジを代替供給源として使用するシフトが見られますが、このアプローチは問題を解決するのではなく、生態系リスクを移転させるに過ぎません。その結果、アンチョベータの変動は短期的に魚油オメガ3市場に大きな圧力をかけ続け、サプライチェーンの持続可能性に懸念を生じさせています。
マイクロアルジェ能力の急増による参入障壁の低下
EvonikとCorbionのVeramaris部門は、ネブラスカ州の発酵能力を15,000トンから25,000トンに増強し、海洋汚染物質を含まないビーガン向けEPA/DHAオイルの生産を大幅に増加させました。これらのオイルは従来の魚油に代わる持続可能な選択肢を提供し、植物性および環境に優しい製品への需要の高まりに応えています。藻類ユニットのコスト低下により、バイヤーは魚油価格を抑制できる立場にあり、市場ダイナミクスの変化をもたらしています。DSM-Firmenichは、藻類オイルが2030年までにサプリメント数量の18〜22%を獲得する可能性があると予測しており、競争が激化し、従来の魚油生産者に革新を迫っています。沿岸立地の制約を回避するモジュール式バイオリアクターは、需要センターに近い場所での生産を可能にすることでサプライチェーンを合理化しています。一方、コモディティ化の脅威が迫る中、魚油オメガ3市場における上流の価格決定力が損なわれ、競争環境が再形成される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
成分タイプ別:
EPAが医薬品ステータスへ上昇10.04%の予測CAGRにより、EPAベースの成分は魚油オメガ3市場全体を上回るペースで成長し、2025年にDHAが63.42%の支配的な収益シェアを持つにもかかわらず、DHAの成長を凌駕する見込みです。病院および処方チャネルは、純度96%以上のEPA濃縮物への需要を高めています。これらのプレミアム濃縮物は、均衡のとれたEPA/DHAブレンドの約3〜4倍の価格で取引されており、数量が限られていても価値獲得の拡大を可能にしています。これらの特殊な需要に対応するため、精製業者は高度なクロマトグラフィーカラムと分画システムを活用しています。これらの技術は、粗魚油をEPAリッチおよびDHAリッチの異なるストリームに巧みに分離し、多様な医薬品および栄養規制への準拠を確保します。DHAは乳幼児用調製粉乳やグミなどの認知健康製品での優位性を維持していますが、その成長軌道は著しく遅くなっています。この減速は、魚油オメガ3の分野においてより収益性の高い治療用EPAへの戦略的シフトを強調しています。総じて、この二重需要プロファイルは、コモディティグレードの製品と対比して、スペシャルティグレードの製品の価格決定力を強化しています。
製品ランドスケープの変化は、EPAとDHAの両方に独自のサプライチェーンダイナミクスを形成しています。医薬品グレードのEPAは、厳格な洗浄および文書化基準を遵守するGMP準拠施設を通過することが義務付けられています。対照的に、DHAサプリメントは一般的に食事および機能性食品の基準に準拠しています。両ストリームの管理に長けたプロセッサーは戦略的優位性を享受し、市場規制および償還の道筋が変化するにつれて、ウェルネスと臨床用途の間で能力を転換することができます。研究開発の取り組みは、EPAプロドラッグおよび高度な送達メカニズムにますます焦点を当てています。これらの革新は、生物学的利用能の向上と今後10年間で承認される医療適応症の拡大の可能性を約束しています。一方、資本市場は二重ストリーム能力と高度な精製技術を持つ企業に対して顕著な選好を示しており、魚油オメガ3市場における機会の全スペクトルを活用する最有力候補として認識しています。


種別:
アンチョベータの変動の中でサーモンオイルが台頭2025年、アンチョビ由来のオイルが魚油オメガ3市場を支配し、27.03%の数量シェアを獲得しました。この優位性は、ペルーの豊富な漁獲量と確立されたサプライチェーンによって牽引されており、サプリメントと養殖飼料の両方に向けてコスト効率の高いEPA/DHA濃縮物を効率的に供給しています。持続可能な方法で調達された場合、これらの小型浮魚類は汚染物質を最小限に抑えながら高いオメガ3レベルを産出します。この品質は、南太平洋での割当変動に直面しても、機能性食品から動物栄養まで幅広い用途をサポートします。ニシンとマアジは追加の数量を提供しますが、北海と太平洋での割当の厳格化という課題に直面しています。このダイナミクスはアンチョビの安定したベースラインを強化しています。ノルウェーでは、生産者は野生漁獲に依存するだけでなく、サーモン加工トリミングを低汚染物質オイルに精製しています。MSCおよびフレンド・オブ・ザ・シーの認証を受けたこれらのオイルは持続可能性プレミアムを獲得し、収益の変動を緩和するのに役立っています。この多様な種の組み合わせは、漁業収量の予測不可能な性質の中でも一貫したスループットを保証します。
サーモンオイルは急速な上昇軌道にあり、2031年までに9.51%のCAGR成長率が見込まれています。この急増は主に、飼料配合を改良し養殖サーモンの切り身のオメガ3含有量を高めている養殖技術の進歩に起因しています。ノルウェーの事業者はサーモンの内臓副産物をプレミアム濃縮物に転換しています。二重認証を活用することで、高い価格を設定するだけでなく、小売マーケティングにシームレスに統合し、高いオメガ3含有量による直接的な健康効果としてサーモンを位置付けています。この垂直統合は独自のシナジーを生み出します:サーモンの切り身への需要の高まりが副産物の入手可能性を増大させ、その逆もまた然りです。このようなダイナミクスは、魚油オメガ3のバリューチェーンにおけるサーモンの重要な役割を強固にしています。精製業者はこのトレンドを活用し、複数の製品にわたって収益化を達成し、野生漁獲の固有リスクと養殖供給の安定性のバランスを取っています。全体的な軌跡は、世界のオメガ3への高まる需要に応える上でのサーモンの重要性の増大を浮き彫りにしています。
用途別:
乳幼児栄養がサプリメントを上回る急成長2025年、栄養補助食品が魚油オメガ3市場を支配し、46.66%の収益シェアを確保しました。この急増は、カプセル、ソフトジェル、液体などの便利なフォーマットへの消費者の好みによって牽引されており、心臓、脳、関節の健康のためのEPA/DHA効能を提供しています。このセグメントの強みは、オメガ3の利点に対する広範な認識と多様なフォーマットにあり、錠剤を嫌う人々にも訴求しています。これにより、小売とEコマースの両方での一貫した成長の中でリードを維持することができています。Lovazaなどの処方療法は、高トリグリセリド血症向けの濃縮製剤を提供し、単位あたりのプレミアム価値を誇りますが、市販品と比較して販売数量が少ないため、全体的な市場シェアは限られています。強化ミルクやスムージーなどの機能性食品・飲料は、カジュアルな消費者をターゲットにすることで段階的な貢献をしています。この市販品のアクセシビリティと医薬品プレミアム価格の組み合わせは、市場の多様なランドスケープを強調しています。
乳幼児栄養は市場で最も急成長しているセグメントであり、2031年までに10.44%のCAGRで拡大すると予測されています。この成長は主に、脳と目の発達におけるDHAの役割を強調する世界保健機関(WHO)および欧州食品安全機関(EFSA)の義務によって牽引されています。これらの厳格な基準に準拠するため、製剤業者は低臭気で24ヶ月安定した濃縮物に焦点を当て、数量が少ないにもかかわらず高マージンのニッチを開拓しています。特に2021年のEUによる100kcalあたり20〜50mgのDHA義務化などの規制変更が採用をさらに促進しており、母乳に近い製品を求める働く親の間で特に顕著です。これに応えて、プロセッサーはマイクロカプセル化粉末と医薬品グレードの製剤で革新を進め、乳幼児栄養と処方市場の両方に対応しています。この戦略は市場の景気循環性に対するヘッジとなるだけでなく、ウェルネスと臨床セクターの両方での足場を確保します。ポートフォリオを多様化することで、サプライヤーは主流のサプリメントとニッチな栄養市場の両方から恩恵を受ける好位置に立っています。


エンドユーザー別:
高齢者が価値を牽引し、乳幼児が成長を牽引2025年、成人が魚油オメガ3市場の78.44%という支配的なシェアを占め、ウェルネス重視のソフトジェル採用の急増と心臓の健康のためのEPA処方の増加によって牽引されました。このセグメントは心臓と認知の健康を強調するだけでなく、肌の保湿ソリューションを提供する「インナービューティー」トレンドの高まりにも対応しています。使いやすいフォーマットで提供されるこれらの製品は、多様な消費者層に共鳴しています。一方、子供向けグミは乳幼児製品と成人サプリメントの橋渡しとして人気の移行手段となり、一貫した家族での使用を確保しています。乳幼児は小さなセグメントを代表しますが、強化された調製粉乳はプレミアム価格を誇ります。成人中心の焦点は、特にライフスタイルに起因する欠乏症に対抗する上でのオメガ3の予防的健康上の重要性を浮き彫りにしています。
市場で最も急成長しているセグメントである高齢者消費者は、2031年までに6.52%のCAGRで拡大すると予測されています。高齢者が認知の健康と心血管の安全性をますます優先するにつれて、臨床グレード製品への支出が増加しています。これは関節の可動性、記憶力の向上、抗炎症効果への注目に表れています。多様なニーズを認識し、業界は子供向けのフレーバーグミから高齢者向けの強力なカプセルまで、製品を調整しています。厳格な研究開発と主張の検証に裏付けられたこの専門化は、参入障壁を高めています。確立されたプレーヤーがこの複雑なランドスケープを乗り越えて市場シェアを守る一方で、DHA強化調製粉乳を持つ乳幼児が最も増分的な収益に貢献しています。すべての年齢層に対応するポートフォリオを多様化することで、ステークホルダーは魚油オメガ3市場における需要変動に対して効果的にヘッジしています。
地域分析
北米フィッシュオイル オメガ3市場
2025年、メディケア パートDによるイコサペント酸エチルの償還が北米の収益シェア34.10%確保に貢献した。IMSヘルスはこの勢いを強調し、2025年第4四半期に230万件の処方箋が記録され、前年比47%という力強い成長を示したと指摘している。カナの一般用医薬品市場やメキシコの強化食品推進策が需要を下支えする一方、米国は高品質なオメガ3製品の開発・流通を支える先進的な臨床インフラを有しており、最も際立った存在感を示している。後発品が市場に参入するにつれて競争は激化し、価格圧力が高まるとともにメーカー間のイノベーションも加速している。しかし、GOEDおよびMSC認証を取得したプレミアムフォーミュレーションは、その優れた品質と認証によって価格優位性を維持しており、フィッシュオイル オメガ3市場における北米の優位性と収益性を確固たるものにしている。
アジア太平洋フィッシュオイル オメガ3市場
アジア太平洋地域は2031年までに10.80%のCAGRを達成すると予測されており、市場をリードする勢いを見せている。中国のSAMRは汚染物質の基準をEU規格に合わせており、より純度の高いオイルの輸入を促進し、厳格な品質基準への適合を確保している。日本のFOSHU制度はEPA/DHA の健康効果を推進しており、高齢化する人口動態と相まって、健康補助食品を求める高齢者層の需要を安定的に支えている。インドでは、オメ3を主要な食用油に配合することで市場リーチが拡大し、健康意識の高まる消費者層への対応が進んでいる。TmallやRakutenといったEコマースプラットフォームは消費者への直接販売を再構築しており、小規模なグローバルブランドが実店舗のコストを負担することなく広大な顧客層にアクセスできるようになり、市場参入の民主化と競争の促進が図られている。
欧州フィッシュオイル オメガ3市場
サプリメント文化で知られるドイツ、英国、スカンジナビア諸国が、欧州の業界における強固な存在感を支えている。これらの地域は健康とウェルネスを重視する長年の伝統を持ち、それが栄養補助食品への需要を牽引している。欧州食品安全機関(EFSA)の基準への適合を含む厳格な規制に対応しながら、環境に配慮した取り組みや包装を通じてサステナビリティを推進しつつも、欧州はグローバル市場における優位性を維持し続けている。欧州食品安全機関が主導する中、同地域はグローバルな新規食品承認と安全性評価において着実な進歩を遂げている新規食品申請に関するEFSAの改訂ガイダンス、 european-union.europa.eu">[3]。ノルウェーはニシン漁とサーモン加工、そして最高水準の精製技術を組み合わせた統合的アプローチから恩恵を受けている。南欧は一人当たりの消費量では遅れをとっているものの、特に心臓の健康をターゲットとした機能性飲料を中心に顕著な増加傾向が見られる。全体として、欧州の規制環境はグローバルなフィッシュオイル オメガ3市場における礎としての役割を確固たるものにしている。
規制環境
魚油由来オメガ3に関する規制は、食品サプリメント用途、乳児栄養仕様、医薬品グレード濃縮物の区別を強めており、同一性、汚染物質、工程管理に関する文書要求が高まっている。米国では、FDAが2026年にHuman Foods Programの優先成果物を通じてダイエタリーサプリメント成分の監督を強化し、New Dietary Ingredient(NDI)の安全性および同一性に関する文書化の最終ガイダンスを含めた。FDAはまた、新規または微生物由来の手法で製造された食事成分の規制範囲について、2026年3月に公開会議(Office of Dietary Supplement Programsの案件)を招集した。
欧州では、オメガ3成分の規制経路は、特定の原料と用途に紐づく新規食品認可および安全性意見を通じて進化し続けている。欧州委員会実施規則(EU)2024/2062は、Schizochytrium sp.油の使用条件を改正し、認可される最低DHA含有量を15.0%に引き下げるなど、食品およびサプリメント全体で藻類由来DHA原料と海洋油の位置付けに影響を与えている。2026年、EFSAは乳児用調製粉乳およびフォローアップ用調製粉乳への使用に関するSchizochytrium sp. A2油の安全性評価を発表し、原料固有の評価が乳児栄養製剤の実現において果たす役割を強化するとともに、サプライチェーン全体で文書化と品質システムに対するコンプライアンス基準を引き上げた。
競争環境
市場集中度
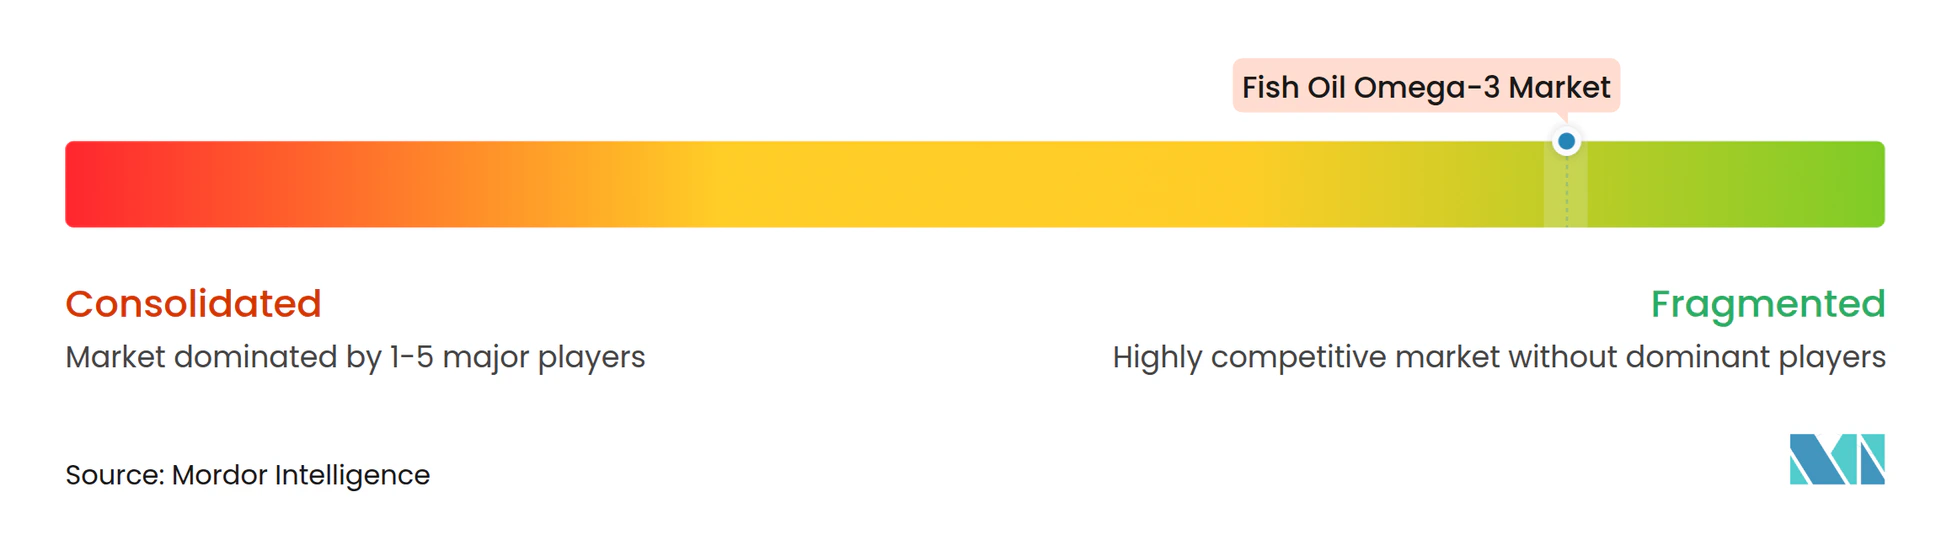
魚油オメガ3市場の集中度は依然として高度に分散しており、ペルーの魚粉プロセッサー、ノルウェーのサーモンオイル精製業者、チリの超臨界専門業者に能力が分散しています。2024年10月、KDファーマはDSM-Firmenichのマリンリピッド部門を買収し、3大陸にわたる7つのプラントを統合しました。しかし、この動きは依然として精製数量の15%未満を占めるに過ぎず、業界の分散性を強調しています。統合の規模にもかかわらず限られた市場シェアは、支配的地位の達成が依然として重大な課題である高度に多様化した競争市場での事業の複雑さを浮き彫りにしています。関連するシフトとして、BASFは2025年9月にルイ・ドレフュスに事業を売却し、大手コングロマリットがニッチな栄養セグメントから撤退するトレンドを示しています。この戦略的撤退は、サプライチェーン重視のトレーダーが市場プレゼンスを強化し、新たなギャップに対応し、進化する業界ダイナミクスに適応する機会を生み出しています。
主要プレーヤーは、アンチョベータ市場のリスクを軽減し、従来の魚油源への依存を低減するための持続可能な代替手段として、マイクロアルジェ発酵に注目しています。このアプローチはサプライチェーンの脆弱性に対処するだけでなく、植物性および環境に優しい製品への消費者の好みの高まりとも一致しています。一方、中堅企業は超臨界CO₂技術を採用し、製品が医薬品グレードの基準を満たし厳格な規制に準拠することを確保しながら、高純度オメガ3への需要の高まりに対応しています。この技術は不純物を最小限に抑えたオメガ3オイルの生産を可能にし、乳幼児栄養や医療製剤などの繊細な用途に適しています。別の側面では、直接消費者向けブランドがアジアのEコマースアリーナでブロックチェーントレーサビリティとGOEDシールを活用して偽造品に対抗しています。消費者の信頼を育み、製品の真正性を保証することで、二桁のプレミアム価格を設定することに成功し、偽造品への懸念が蔓延する地域での市場ポジションをさらに強固にしています。
連続クロマトグラフィー、酵素エステル化、短行程蒸留などの主要な技術的進歩は、製品品質と生産効率の向上に不可欠です。連続クロマトグラフィーはオメガ3脂肪酸の精密な分離を可能にし、酵素エステル化は生物学的利用能と安定性を向上させます。一方、短行程蒸留は製品の完全性を損なうことなく汚染物質の除去を確保します。同時に、消費者と小売業者が環境に優しい慣行への需要を高めるにつれて、持続可能性認証が小売市場へのアクセスに不可欠となっています。MSC(海洋管理協議会)やフレンド・オブ・ザ・シーなどのこれらの認証は、責任ある調達と生産慣行を検証し、購買決定にますます影響を与えています。これらの多様な戦略は、革新と適応性が成功の鍵となる魚油オメガ3市場の競争的で常に進化するランドスケープを強調しています。
魚油オメガ3業界のリーダー企業
-
BASF SE
-
Pelagia AS
-
DSM-Firmenich
-
Olvea Group
-
Croda International plc
- 注:主要企業の掲載順は順位を示すものではありません。
フィッシュオイル オメガ3市場 このレポートでカバーされる企業
- DSM-Firmenich
- BASF SE
- Croda International plc
- Omega Protein Corporation
- Corbion NV
- GC Rieber VivoMega
- Pelagia AS
- TripleNine Group A/S
- TASA (Tecnologica de Alimentos S.A.)
- Austevoll Seafood ASA
- Olvea Group
- Lysi hf
- Barleans Organic Oils
- Nordic Naturals, Inc.
- Cargill Inc. (EWOS)
- AlaskOmega (OmegaSea, LLC)
- Kobyalar Group
- Copeinca ASA
- Solutex GC
- Evonik Industries
- Golden Omega SA
市場機会と将来展望
臨床チャネルの牽引と高純度仕様への需要は、価値をコモディティ油から濃縮物へと引き続きシフトさせており、厳格な同一性・品質要件を満たしつつ分画・精製を拡大できる精製業者に空白市場を生み出している。残留トリグリセリド管理のために1日当たり少なくとも2gのEPA摂取を推奨する2026年11月の循環器学ガイダンスは、報告書で言及されている米国の償還環境とあわせて、高純度EPA製品の継続的なプレミアム化と、濃縮グレード加工への継続投資を後押ししている。同時に、報告書で強調されているマイクロカプセル化技術などの製品フォーマット革新は、ソフトジェルを超えて機能性食品や飲料へと対応可能な用途を広げているが、そこでは呈味マスキングと安定性が引き続き重要な関門となっている。
天然漁獲量の変動や漁獲枠措置がアンチョビ由来原油の供給量と価格に影響を与える中で、供給の多様化と原料統合はより中心的な機会領域となりつつある。2026年最初のアンチョビ漁期について、ペルー生産省は191万メトリックトンの漁獲枠を設定し(エビデンスパックによれば前年比36%減)、その後2026年6月10日の当初期限を超えて制限を延長し、購入者に代替供給源や契約をより積極的に確保するよう促した。この圧力は、アンチョビ以外の供給選択肢を拡大する動きによって補完されている。具体的には、GC Rieber ASが2026年1月にBiomega Group ASを買収する契約を締結し、サケおよびマスの副産物の利用強化を図ったこと、またMara Renewablesが2026年2月に食品・飲料・動物栄養用途向けに精密発酵微細藻類由来DHAの規模拡大を発表したことが挙げられる。Codex Alimentariusが2026年に微生物由来オメガ3油の基準策定作業を進める中、海洋原料と微生物原料の両方に対応できるサプライヤーは、規格に基づく標準化された成分を世界の食品・サプリメントチャネルに販売する明確な道筋を持つことになる。
最近の産業開発事情 フィッシュオイル オメガ3市場
- 2026年4月:dsm-firmenichはPetfood Forum 2026でVeramaris O3 Max Pureを発売し、ペットフード向けの魚油代替オメガ3ソリューションと位置付けた。この発売は、天然漁業の変動性を回避する藻類由来EPA/DHAの商業的選択肢を拡大することで、海洋由来オメガ3の数量に対する競争圧力を強めている。
- 2025年9月:BASFは、人間栄養向け製品ラインを含むオメガ3油を含むFood and Health Performance Ingredients事業を、Louis Dreyfus Companyへ売却完了した。この取引は、確立されたオメガ3ポートフォリオの供給所有権を再編し、大手複合企業が専門栄養成分事業の整理を続けていることを示した。
- 2024年10月:dsm-firmenichは、MEG-3魚油事業をKD Pharma Group SAへ売却完了し、ペルーのピウラおよびカナダのマルグレイブの製造施設を含む生産資産を移管した。この取引はKD Pharmaの世界的な製造基盤を強化し、サプリメント用途とより高い規格を要求されるオメガ3用途の両方に対応する加工業者間の統合を加速させた。
フィッシュオイル オメガ3市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、完成品や製剤に使用される魚油由来オメガ3成分の販売を対象としており、その価値は主要消費地域における魚油オメガ3成分レベルで追跡される。
対象範囲の除外事項:藻類由来オメガ3および植物由来オメガ3を除外し、オメガ3(EPA/DHA)に特化した成分として販売または規定されていない一般的な魚油数量は対象外とする。
セグメンテーション概要
- タイプ別
- EPA(エイコサペンタエン酸)
- DHA(ドコサヘキサエン酸)
- 種別
- アンチョビ
- タラ肝臓
- サーモン
- マグロ
- その他の種
- 用途別
- 栄養補助食品
- 認知健康
- 心臓の健康
- その他の健康用途
- 乳幼児栄養
- 機能性食品・飲料
- その他の用途
- 栄養補助食品
- エンドユーザー別
- 成人
- 高齢者
- 子供
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、サプライチェーンをマッピングし、魚油オメガ3がどこで生産、精製、消費されているかに関する最初の入力仮定を構築するために使用された。FAOの漁業統計、NOAAの漁業アップデート、Eurostatの貿易データ、UN Comtradeの輸出入統計、およびオメガ3関連の表示や安全基準に関する米国FDAやEFSAなどの規制当局からの公的ガイダンスといった公開・公式データポイントに依拠した。
これらのマクロシグナルを市場価値に結び付けるため、成分メーカーおよび下流ブランドの年次報告書や投資家向け資料、業界団体の記録、能力増強、原料魚の入手可能性、品質基準に関する信頼できる報道も確認した。有用な場合は、企業財務データおよび特許データベースの有料購読を利用して、製品の焦点と開発強度を相互確認した。これらの情報源は網羅的なものではなく例示であり、収集、検証、明確化のために他にも多くの公開情報源が確認された。
一次インタビューと調査
一次調査は、成分生産、精製・濃縮、流通、およびサプリメント、乳児栄養、動物栄養分野の下流購買チームにわたる人々へのインタビューと構造化質問票に重点を置いた。回答者からの入力は、典型的なEPAおよびDHA濃度範囲、価格変動の見通し、魚種入手可能性の制約、地域ごとのチャネル構成の違いを検証するために使用された。これにより、仮定を精緻化し、デスク情報間の矛盾を解消するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:34% | 経営幹部(CXO):12% | アジア太平洋(APAC):41% |
| ミッド層:49% | 機能/部門リーダー:43% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレーヤー:17% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、カテゴリー指標から消費を再構築するトップダウンの需要プール構築から始まり、それを浸透率と典型的な配合率に基づいて魚油オメガ3に配分した。実務上、サプリメント使用動向、乳児用調製粉乳生産の方向性、養殖飼料需要シグナル、EPAおよびDHA濃度の好みの変化、グレードおよび純度別に観察された価格帯といった変数にモデルを固定した。
その後、選択的なボトムアップ近似値がチェックとして用いられ、サプライヤーの収益帯、一般的な濃縮物のkg当たりサンプル価格、用途別の数量ロジックを用いて、合計が現実的な範囲にとどまることを確認した。小規模な国や狭い最終用途でデータポイントが欠落している場合、輸入量、人口層、インタビューで確認された地域別用途配分などの代理指標を用いて値を推定した。予測にあたっては、原材料入手可能性、濃度構成の変化、価格の正常化を巡るシナリオ分析を適用し、仮定は業界回答者が予測期間中に最も可能性が高いと述べた経路に整合させた。
データ検証と更新サイクル
成果物は、貿易フローの方向性、主要な能力増強の発表、主要消費市場における一人当たり使用量の推定値が妥当に見えるかどうかといった独立したシグナルと照合された。ある地域で異常な急増が見られた場合、用途シェア、価格、換算係数に関する仮定を見直し、専門家へのフォローアップ調査を通じてそれらの点を再確認した。
承認前には、計算、単位の整合性、通貨換算が検証される複数段階のアナリストレビューをモデルが経て、ナラティブがデータの裏付けと整合するようにしている。報告書は毎年更新され、原料魚の供給に急激な混乱が生じた場合や重大な規制変更があった場合には中間更新が行われる。納品直前には最終確認が行われ、クライアントが最新の入手可能情報に沿った更新版を受け取れるようにしている。
Mordor Intelligenceの魚油オメガ3市場推計と他の公表推計との比較
魚油オメガ3の公表市場規模は必ずしも一致せず、その差異は通常、対象範囲、時間基準、そしてオメガ3価値と広義の魚油価値のどちらとして計上するかという小さな選択に起因する。ある調査が生産側の仮定により重点を置き、別の調査が用途需要とチャネル構成により重点を置く場合にも差異が生じる。
Mordor Intelligenceは、濃縮グレード構成の変化を追跡し、通貨のタイミングを確認することで、2026年の価値を、隣接する非オメガ3魚油数量や過去の価格水準を混在させることなく、購入者がEPAおよびDHAに特化した成分に対して実際に支払う価格に近づけている。もう一つの要因は基準年の選択であり、一部の情報源はより早い基準年を引用した上で、より滑らかな成長曲線を適用しているため、中間期における価格やプレミアム化の変化が抑えられる場合がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.19 B (2026) | |
| 貿易出版社A | USD 1.80 B (2032) | 2022年を起点とするより長い予測期間を用いており、対象範囲はより広範な用途およびチャネル対象に偏っているため、短期的な価格およびミックス効果が平滑化される可能性がある。 |
| 業界調査部門B | USD 1.10 B (2022) | より早い年の値として引用されており、モデルがその後のプレミアム濃縮物の採用およびグレード別の価格上昇を十分に反映していない場合、より低く見える。 |
この表は主に、その差異が基準年のタイミング、そして何をオメガ3特有の価値として扱い、何を隣接する魚油用途として扱うかによって説明されることを示している。仮定を明確な需要指標に紐づけ、サプライヤーおよびバイヤーからの入力でストレステストを行うことで、最終推計の追跡可能性と再現性を保つことができる。
レポートで回答される主要な質問
魚油オメガ3市場の現在の価値はいくらですか?
魚油オメガ3市場規模は2026年に12億1,900万米ドルに達しており、2031年までに18億1,000万米ドルに達すると予測されています。
最も急成長している成分タイプはどれですか?
EPA濃縮物は処方需要の加速に伴い、2031年までに10.04%のCAGRで最も強い拡大が見込まれています。
アジア太平洋が最も急成長している地域である理由は何ですか?
中産階級の拡大、より厳格な純度規制、中国・日本・インドにおける機能性食品ラベル承認が10.80%の地域CAGRを牽引しています。
貨物の脱炭素化は価格にどのような影響を与えていますか?
国際海事機関(IMO)2030の義務は冷蔵輸送に15〜20%のサーチャージを追加し、陸揚げコストを増加させ輸出業者のマージンを圧縮しています。