
フィールドホッケー用品市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
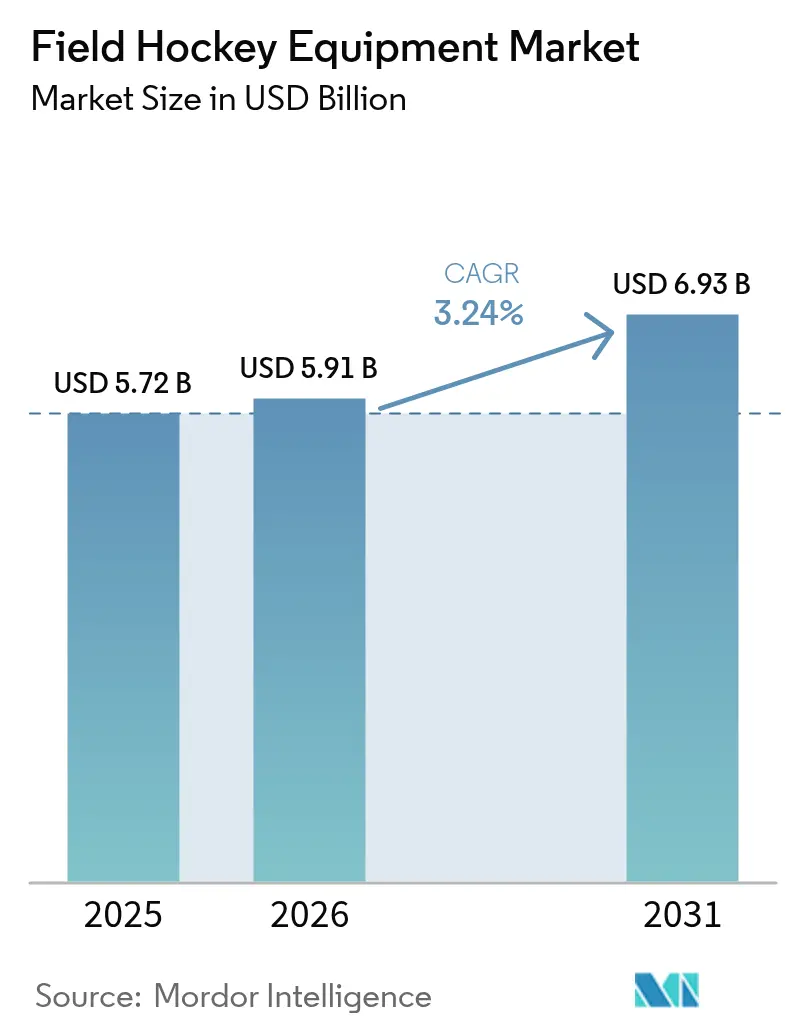
| 市場規模 (2026) | 5.91 十億米ドル |
| 市場規模 (2031) | 6.93 十億米ドル |
| Growth Rate (2026 - 2031) | 3.24 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィールドホッケー用品市場分析
フィールドホッケー用品市場規模は2025年に57億2,000万米ドルと評価され、2026年の59億1,000万米ドルから2031年には69億3,000万米ドルへと、予測期間(2026年〜2031年)における年平均成長率(CAGR)3.24%で成長する見込みです。テレビ放映リーグ、同一賞金制の女子トーナメント、および学校プログラムが用品需要を拡大させるにつれ、長年にわたる欧州の中心地を超えて普及が広がっています。FIHプロリーグおよびホッケー・インディア・リーグに紐づいた放映契約は新たなスポンサー資金をクラブへと流入させ、レプリカスティック、ブランドボール、チームウェアの販売を促進しています。カーボンファイバーおよびグラフェンを中心とした素材革新はプレミアムスティックの高価格を維持しつつ、頻繁なアップグレードを促す軽量シャフトの実現を可能にしています。とりわけ2025年1月に施行されたFIHフェイスマスク規則をはじめとする規制上の義務は、防護具の交換サイクルを短縮しています。一方、人工芝の普及は繰り返し購入のパターンをフットウェアにシフトさせており、選手は足首・膝への外傷を防ぐため12〜18か月ごとにターフシューズを交換しています。
主要レポートの要点
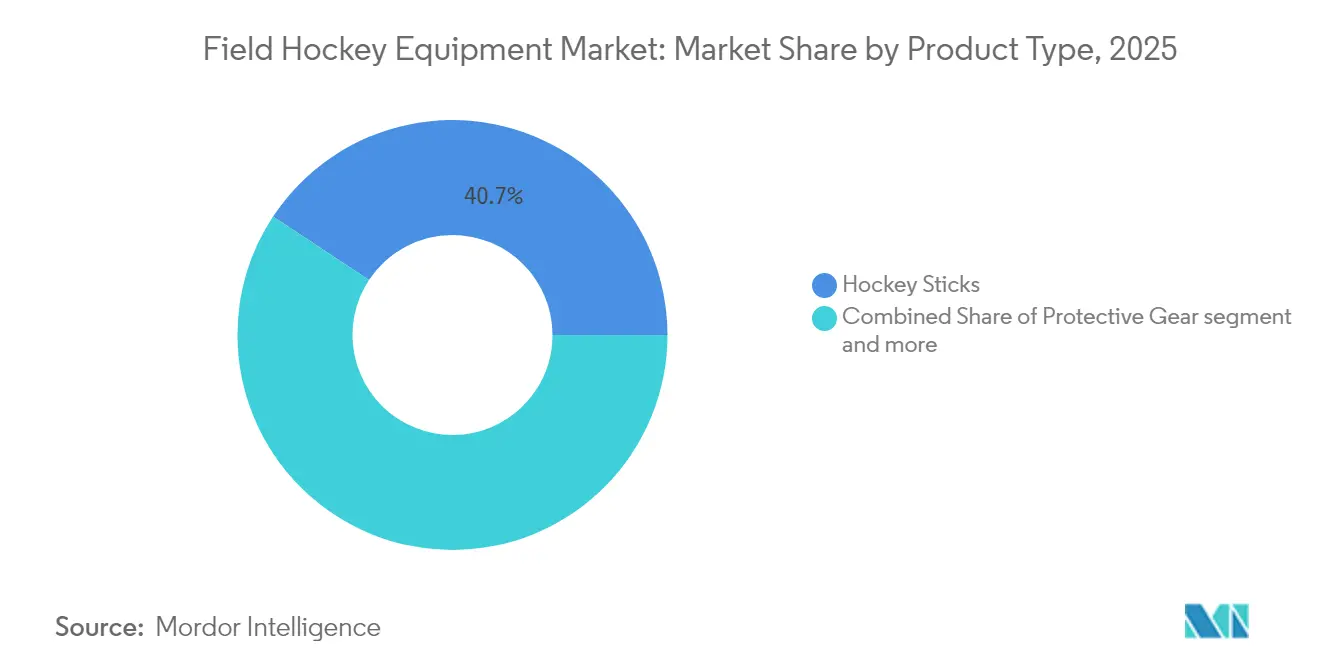
- 製品タイプ別では、コンポジット製および木製スティックが2025年のフィールドホッケー用品市場シェアの40.72%を占めました。フットウェアは2031年にかけて3.86%のCAGRで成長すると予測されています。
- エンドユーザー別では、個人選手が2025年のフィールドホッケー用品市場規模の66.78%を占め、法人・団体バイヤーは2031年に向けて3.74%という低いCAGRにとどまりました。
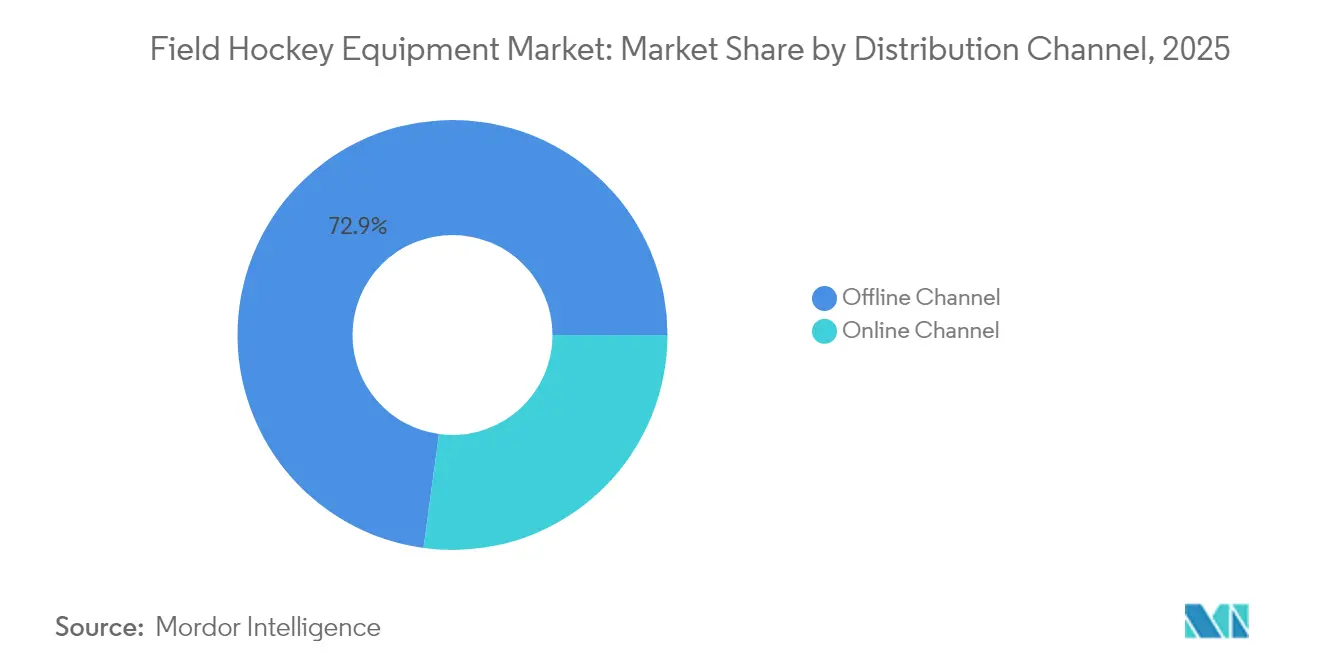
- 流通チャネル別では、オフラインチャネルが2025年の売上の72.85%を占めました。一方、オンラインプラットフォームは無料返品ポリシーおよびバーチャルコンサルテーションに牽引され、4.96%のCAGRで成長しています。
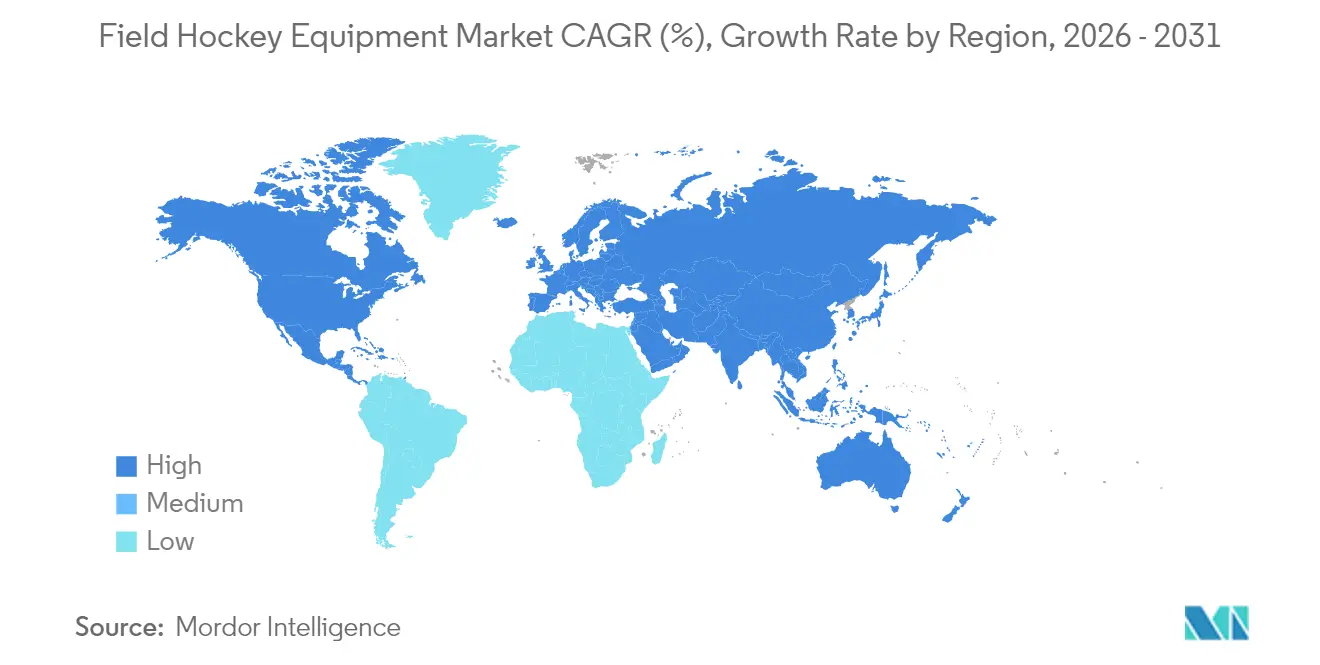
- 地域別では、欧州が2025年に38.02%の市場シェアでフィールドホッケー用品市場をリードしました。アジア太平洋地域は2031年にかけて4.23%のCAGRで最も速い地域拡大を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 国際トーナメントおよび放映契約の増加 | +0.7% | 欧州、アジア太平洋、グローバルストリーミングリーチ | 中期(2〜4年) |
| 女性参加者の増加 | +0.6% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| コンポジットスティック素材の革新 | +0.5% | 欧州、北米 | 短期(2年以内) |
| 学校レベルのスポーツプログラムの拡大 | +0.4% | 北米、アジア太平洋、アフリカ | 長期(4年以上) |
| ターフ最適化フットウェアへのシフト | +0.3% | オランダ、ドイツ、オーストラリア、グローバルターフサイト | 中期(2〜4年) |
| 防護具規制の台頭 | +0.3% | 欧州、アジア太平洋、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国際トーナメントおよび放映契約の増加
ホッケーのグローバルな注目度は急速に拡大しており、年間600試合以上のFIHプロリーグの試合が世界中でストリーミング配信されています。国際ホッケー連盟によると、インドのViacom18や英国のBBCなどの放送局が複数年にわたる放映権契約を締結し、スポンサーの露出度を高めています[1]出典:国際ホッケー連盟、「FIHプロリーグ」、fih.hockey。ホッケー・インディアによると、インドの再活性化されたホッケー・インディア・リーグはフランチャイズ投資として9億2,500万インドルピー(約1億1,100万米ドル)を注入しており、この急増がレプリカスティックおよびチームウェアの販売増加を促進しています[2]出典:ホッケー・インディア、「ホッケー・インディア・リーグ2024-25」、hockeyindia.org。メディア露出の増加はまた、革新から消費者への流通サイクルを短縮しており、レクリエーション選手はテレビ放映の試合に登場してから数週間以内にシグネチャースティックを購入しています。一方、Watch.Hockeyデジタルプラットフォームはケニアやマレーシアなどの市場でのアクセスを拡大し、草の根参加の活性化を支援しています。トーナメントサイクルはさらにボールやトレーニングビブなどの消耗品に対する短期的需要を押し上げており、クラブは選手権開催年に予算を15〜20%追加配分しています。
フィールドホッケーにおける女性参加者の増加
FIHの同一賞金構造は各国連盟に女性競技の拡充を促しており、イングランド・ホッケーは2027年までに50%のジェンダーバランスを目標としています。ホッケー・インディアによると、インドのリーグ再始動では6つの女性フランチャイズが設けられ、より細いグリップと軽量フレックスプロファイルで設計されたスティックへの新たなエンドースメント活動が触発されています。米国では、全米大学体育協会(NCAA)が約300大学への拡大により、7,000人以上の女性アスリートを支援しており、USA フィールドホッケーによると、彼女たちは用品購入を任意の出費ではなく競技力への投資と捉えています。Osakaなどのブランドは、足首の安定性を高めた女性専用フットウェアを開発することで対応しており、季節ごとの定期購入を促進しています。この人口動態のシフトはまた、新規参入選手がエリートレベルの価格帯にコミットすることなく有意な性能向上を求める中、中価格帯コンポジットスティックへの需要を強化しています。
コンポジットスティック素材の革新
Grays of Cambridgeによると、Graysのグラフェン強化GR10000モデルは振動を低減しながらパワー伝達を維持し、329.99英ポンドのプレミアム価格帯を支えています。SigmatexやTorayなどのサプライヤーが航空宇宙グレードのカーボンプリプレグを複数メーカーにライセンス供与するにつれ、素材の均質化が進み、ブランド全体のベースラインパフォーマンスが向上しています。その結果、差別化はプロプライエタリ素材よりも、ボウジオメトリー、フィール、およびアスリートエンドースメントへとシフトしています。多方向カーボン層で構築されたOsakaのPro Tour LTDは「ポップ感」をより長く維持し、早期フレックス劣化に関するユーザーの懸念に応えています。カーボンスティックは突然折れる傾向があるため、多くのアスリートは事前に交換し、プレミアムセグメントでの回転を加速させています。一方で、Ritualのような小規模ブランドも同一の高品質原材料にアクセスできるようになり、長年にわたって大手プレーヤーが支配してきた中価格帯での競争が可能になっています。
学校レベルのスポーツプログラムの拡大
USAフィールドホッケーとスカイホークス・スポーツ・アカデミーの協力により、用品込みのクリニックを通じて2万人以上の子どもたちがこのスポーツに触れ、家族の参入障壁を下げ、草の根拡大を支援しています。ホッケー・オーストラリアによると、オーストラリアのスポーティング・スクールズプログラムは2024年に63,597人の生徒に達し、前年比53%増となりました。これはホッケー・オーストラリアが供給した補助付きスターターキットによって推進されたものです[3]出典:ホッケー・オーストラリア、「スポーティング・スクールズ・イニシアティブ2024」、hockey.org.au。インドのケロ・インディア・ユース・ゲームズは農村部クラブにコンポジットスティックを供給し、選手のスキル向上とともに高付加価値購入へと発展する初期段階の需要を生み出しています。アフリカ全土では、2024年のアフリカカップ後にケニアが50以上の新規クラブを設立し、ボール、スティック、フットウェアのエントリーレベル受注で著しい成長を牽引しています。こうした学校・青少年向けの経路は早期のブランド親しみやすさを育み、競合他社が市場参入する中でメーカーが長期的なロイヤルティを確保し、より高マージンのアップグレード購入を獲得する上で有利なポジションを提供しています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアムコンポジットスティックの高コスト | –0.4% | アフリカ、南米、東南アジア、低所得クラブ | 中期(2〜4年) |
| 若年層の参加を制限する負傷への懸念 | –0.3% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| スマート/テクノロジー対応用品の統合の遅れ | –0.2% | 欧州・オーストラリアのエリートセンター;他地域での小売普及は低水準 | 長期(4年以上) |
| 一貫性のない用品規制 | –0.2% | FIHと各国連盟間の格差 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムコンポジットスティックの高コスト
Grays of Cambridgeによると、300英ポンドを超えるプレミアムスティックの価格はケニアやアルゼンチンなどの地域の月収を上回り、フィールドホッケーをエリートスポーツとみなす認識を強化しています。オランダ王立ホッケー協会(KNHB)によると、オランダでは2018年から2023年の間に若年層の会員数が12.6%減少しており、用品コストが離脱の主要因として挙げられています[4]出典:KNHB、「Jaarverslag 2023 incl. jaarrekening」、knhb.nl。小売業者は前シーズンモデルを25〜30%値引きすることで手頃感を高めようとしていますが、これは消費者に値下がりを待つ習慣をつけさせ、定価での販売機会を弱体化させています。通常130〜180英ポンドで販売される中価格帯のファイバーグラススティックはコスト面での妥協点を提供しますが、重量が重く反応性が低いため、競技志向の選手を遠ざける可能性があります。一方、一握りのオランダのクラブを除き、ローンや貸出スキームが限られていることは、新興市場での普及を引き続き制限しています。
若年層の参加を制限する負傷への懸念
米国疾病管理予防センター(CDC)によると、フィールドホッケーは青少年スポーツの中で脳震盪発生率において7位にランクされており、症例の60%はスティックまたはボールの接触に起因しています[5]出典:疾病管理予防センター、「青少年スポーツ傷害統計」、cdc.gov。2024年に韓国で行われた研究では、主に足首および膝の外傷を伴う総合傷害率27.3%が報告されており、保護者の懸念を高めています。FIHの規制はペナルティコーナーに限りマスクの着用を義務付けているため、オープンプレー中の頭部への衝撃は大部分が無防備のままです。米国では、高校のフィールドホッケー参加者数はサッカーと比較して依然として低水準にあり、学校区がよりリスクの低いスポーツを優先しているためです。リハビリのサポートへの継続的なアクセスがなければ、負傷した選手は参加を断念することが多く、長期的な競技人材のプールが縮小しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンポジットスティックが売上をリード、フットウェアが勢いを獲得2025年、スティックはグローバルフィールドホッケー用品市場の40.72%を占めました。Grays of Cambridgeなどのブランドによるコンポジットシャフトは200〜330英ポンドで販売されています。木製スティックは主に学校やノスタルジー志向のセグメントに限定されており、50英ポンド未満で販売されています。フットウェアはCAGR3.86%の予測で最も成長が速いカテゴリーであり、欧州およびオーストラリアにおける人工芝の普及によって支えられています。120〜210米ドルで販売されるプレミアムターフシューズは、負傷リスクを軽減するトウガードおよびラテラルクリートを備えています。防護具は規制上の注目を集めていますが、ヘルメットおよびマスク以外への普及は快適性への懸念から依然として不均一です。ボールおよびアクセサリーは毎シーズンクラブが在庫を補充する安定した消耗品であり続けています。
コンポジットスティックが市場を支配しているのは、カーボンファイバーがフレックスの一貫性を維持し、エリート選手に漸進的な性能向上のためのアップグレードを促すためです。しかし高価格が新興市場への浸透を制限しているため、ブランドは160英ポンド未満で販売される中価格帯のファイバーグラス・カーボンハイブリッドを導入しています。フットウェアの交換サイクルはスティックの最大2年と比べて12〜18か月と短く、これにより選手のライフタイムバリューが向上します。防護具は新規制をきっかけに時折需要が急増し、2025年のマスク義務化により一時的な販売量増加が見込まれます。アクセサリーはマージンが低いものの、消費者がグローブ、グリップテープ、バッグなどを追加することで送料無料の基準額に達するため、オンラインのバスケット価値を高めます。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


エンドユーザー別:
個人選手が直接消費者向けチャネルを通じて成長を牽引個人消費者はグローバルフィールドホッケー用品売上の66.78%を生み出しており、堅調なEコマースエコシステムに牽引されてCAGR4.11%で成長すると予測されています。LongstrethやJustHockeyなどのオンラインポータルは、バーチャルフレックスコンサルテーションと無料返品を提供し、従来の小売と比べて10〜15%低い価格でより幅広い品揃えへのアクセスを実現しています。学校、クラブ、協会などの法人・団体バイヤーは大量割引の恩恵を受けていますが、通常は年次サイクルで発注するため、購入頻度が制限されています。InstagramおよびTikTokインフルエンサーを通じたソーシャルメディア主導のダイレクト販売は、テレビ放映の試合直後の衝動買いを加速させています。
女性参加者の増加はさらに個人セグメントを拡大させており、女性アスリートはバルク調達では見落とされることの多い、より細いグリップと軽量スティックを求めています。月額30〜50ユーロのサブスクリプションモデルは、定期的な用品ローテーションにより初期コストの障壁を低減しながら、ブランドに予測可能な収益をもたらします。オランダでは成人レクリエーションリーグが若年層参加の減少を補う助けとなっており、25〜35歳の層はプレミアム用品への投資に積極的です。ケニア、マレーシア、インドの農村部などの新興市場では、法人・団体予算が補助金に大きく依存しているため、需要は散発的かつ予測不可能です。
流通チャネル別:
オンラインが拡大、オフラインが高額商品の優位性を維持オフライン小売は依然として支配的であり、2025年のフィールドホッケー用品販売の72.85%を占めています。スティックや靴の初回購入者にとって実際の試用が依然として重要であるためです。圧力マッピングなどの店内テクノロジーにより、消費者はボウジオメトリーおよびシューフィットをリアルタイムで評価できます。それでも、充実したサイズガイドと無料の往復送料によってタクタイル面でのギャップを埋める助けとなり、オンラインチャネルは2031年にかけてCAGR4.96%で拡大しています。HockeyDirectなどの主要Eコマースプラットフォームには現在450以上のスティックSKUが掲載されており、容易な比較購入が可能です。
実店舗はアクセサリーのクロスセリングとスタッフによるプレミアムモデルへのアップセルを通じて高い平均注文額(200〜300米ドル)を実現しています。オンラインのカートは平均150〜200米ドルですが、ワンクリック決済ツールによる迅速な購入完了の恩恵を受けています。新型コロナウイルス感染症(COVID-19)パンデミックはデジタル普及を加速させ、2025年のオンライン浸透率は27.15%に達しています。オンラインとオフラインを融合したオムニチャネル戦略が台頭しており、店舗はオンライン注文の効率性と店内専門知識を組み合わせたクリック・アンド・コレクトサービスを提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパ フィールドホッケー用品市場
ヨーロッパは2025年のグローバルフィールドホッケー用品収益の38.02%を占め、高い参加率と強固なインフラによって牽引されています。オランダは256,565人のKNHBメンバー、950以上のピッチ、325のクラブを擁し、地域の中核として位置づけられています。ドイツはドイツホッケー連盟(DHB)によると、400以上のクラブとオリンピックの実績を通じてジュニア層の関心を維持しており、ベルギーは東京2020金メダルを活用して若者向け資金を獲得しています。イングランドのジェンダー平等推進施策は、性専用用品への需要を高めています。しかし、コストへの懸念や他のスポーツとの競合により、西ヨーロッパの一部では若者の参加率が低下しており、長期的な販売量を制約する可能性があります。
アジア太平洋 フィールドホッケー用品市場
アジア太平洋地域は2031年にかけて4.23%のCAGRで拡大する見込みです。インドのINR 925クロールのホッケーインディアリーグ再開が資本流入を促進しており、ケロインディアキット配布イニシアチブは36の州ユニットに用品を提供し、明確なアップグレード経路を確立しています。オーストラリアは2032年ブリスベン大会に向けた準備としてピッチの再舗装を加速させており、ターフシューズやボールへの注文が増加しています。マレーシア、中国、日本は競争力のある代表チームを維持していますが、ファンのエンゲージメントをリピート消費者購買につなげるフランチャイズ構造が不足しています。
南北アメリカおよびMEA フィールドホッケー用品市場
北米はニッチ市場にとどまっています。米国の高校フィールドホッケー選手は約60,000人であり、サッカーの400,000人の参加者と比較すると大幅に少なく、USAフィールドホッケーによると、500,000米ドルを超えるターフ設置コストがクラブの拡大を制限しています。しかし、NCAA女子プログラムは、最高水準の価格を支払う意欲のある集中したプレミアムスティック消費者層を生み出しています。カナダとメキシコは遅れをとっており、需要は移民コミュニティや散発的な国際大会に集中しています。新興市場では緩やかな成長が見られます。ケニアは2024年アフリカカップを機に50のクラブを設立し、南アフリカ、UAE、アルゼンチンでは散発的な拡大が見られるものの、高関税が用品コストを押し上げています。ラテンアメリカ市場は通貨の変動性によって制約を受けており、裁量的輸入を抑制し、高級コンポジットスティックの普及を制限しています。

規制環境
国際大会は、国際ホッケー連盟(FIH)のホッケー競技規則およびFIH品質プログラムによって規定されており、これは試合に不可欠なフィールド用具(例えばゴールやリバウンドボード)ならびにエリート競技で使用される個人用保護具の試験・承認経路を定めるものである。本レポートの対象範囲には、2025年1月に発効したFIHフェイスマスク規則も含まれており、これは多くの組織化されたリーグや団体において、ペナルティコーナー用防具のコンプライアンス主導の買い替えサイクルを加速させた。
FIHの要件に加え、メーカーおよび販売業者は、設計、ラベル表示、市場アクセスに影響する地域固有の安全基準・製品規格にも準拠する必要がある。欧州では、保護具はEN 13546:2002+A1:2007およびEU PPE規則2016/425に準拠し、米国ではASTM F2713-18がフィールドホッケー用アイプロテクターの要件を定めている。ボールの適合性も同様に、正式な仕様(例えばNOCSAE ND 069-14m17)や、REACH関連の適合宣言などの化学的安全性義務によって規定されており、これらは規制遵守を素材選定や上流サプライヤー管理に結び付けている。
競争環境
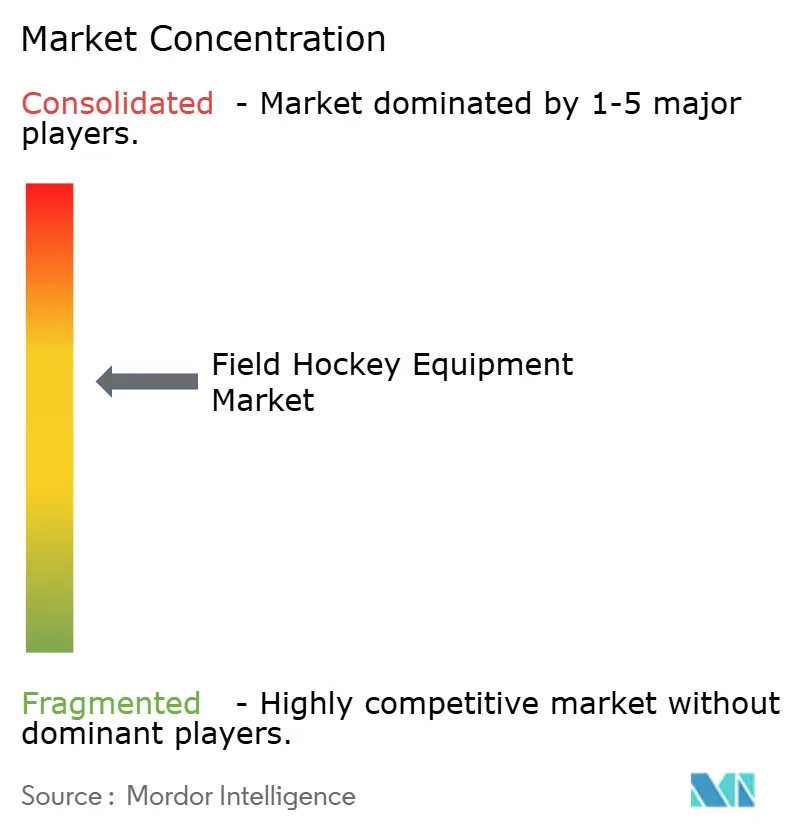
グローバルフィールドホッケー用品市場は中程度に分散しており、Adidas、Grays、STX、Osaka、Gryphonなどの主要プレーヤーが大きな市場シェアを保有していますが、小規模ブランドが継続的に競争圧力をかけています。AdidasはFIHスポンサーシップを活用し、250〜380ユーロの価格帯でスティックを販売していますが、その幅広いスポーツポートフォリオはフィールドホッケー特有の研究開発への集中を薄めています。Graysのグラフェン注入GRシリーズは素材主導のプレミアム化を体現していますが、競合他社における同様のカーボン積層構造がコモディティ化に近い価格圧力を強め、ボウジオメトリー、フレックスプロファイル、アスリートエンドースメントによる差別化を余儀なくさせています。
RitualやPrincess Sportsgearなどの中価格帯の挑戦者は直接消費者向けプラットフォームを活用して従来の小売価格を20〜30%下回る価格を提示し、価格に敏感なバイヤーを獲得して手頃さに関する期待を変えています。防護具専門メーカーのOBOとGryphonは2025年のマスク義務化を迅速に活用し、法人・クラブ向け受注に対応できる認定製品の供給を拡大しました。テクノロジー革新は未開拓のフロンティアであり続けており、センサーとパフォーマンス分析機能を搭載したパイロット版スマートスティックは依然として法外なコストを要しています。しかし、耐久性と手頃さを最初に実現したブランドが、パフォーマンス志向のアスリートのエリート15%を獲得できる可能性があります。
フットウェアは最も競争が激しいセグメントであり、欧州、オーストラリア、アジア太平洋における人工芝の拡大によって頻繁な交換サイクルが促進されています。AdidasとGraysは、KookaburraおよびAsicsとともに、ヒールスタビリティ特許、アスリートエンドースメント、および負傷リスクを低減しながら性能を維持するデザイン革新を巡って競い合っています。一方、地域ブランドはEコマースを活用して従来の流通チャネルを迂回する動きを強めています。オランダのBraboおよびオーストラリアのDitaは、Instagramのマイクロインフルエンサーと柔軟なドロップシッピングモデルを採用し、160〜230英ポンドのコンポジットスティックを若年層やデジタルネイティブ世代の選手にマーケティングしています。
HockeyDirectやJustHockeyなどのプラットフォームが提供するサブスクリプション型プログラムは、月額30〜50ユーロで用品をローテーション提供し、選手が初期費用なしにプレミアム製品にアクセスできる一方で、継続的なブランド露出を確保しています。このモデルは既存の大手ブランドに年次製品発売サイクルの再考、中価格帯およびエントリーレベルの製品ラインへのシフト、店内試用とデジタルの利便性を統合したオムニチャネルアプローチの探求を迫っています。全体として、グローバルな既存プレーヤーとアジャイルな地域プレーヤーの双方が、進化し続けるパフォーマンス志向の市場での市場シェア獲得を競い合う中、価格帯、製品カテゴリー、流通チャネルにわたって競争は激化しています。
フィールドホッケー用品業界のリーダー企業
Adidas AG
Grays of Cambridge (International) Ltd
Gryphon Hockey Ltd
Osaka World
STX LLC
- *免責事項:主要選手の並び順不同
フィールドホッケー用品市場
- Grays International
- Gryphon Hockey
- Adidas AG
- STX, LLC
- Osaka Hockey
- Dita Hockey
- Mazon Hockey
- TK Hockey Equipment GmbH
- OBO Hockey
- Voodoo Hockey
- Brabo Hockey
- Princess Sportsgear
- Mercian Sports
- Byte Sports
- Ritual Hockey
- JDH Hockey
- Kookaburra Sport Pty Ltd
- Atlas Hockey
- Slazenger
- CranBarry Inc.

市場機会と将来展望
FIHの品質基準および技術仕様は、大会対応の認証済み保護具や試合用消耗品を規模を持って供給できるサプライヤーへの明確な需要を生み出している。具体的な兆候として、FIH品質プログラムのリストにMercian Hockeys Evolution Facemaskが認証保留中として掲載された(2025年8月)ことが挙げられ、2025年1月のマスク義務化を受けてリーグや団体が準拠したフェイスプロテクションへの標準化を進める中、製品を開発段階から承認済みステータスへ移行させることの商業的な牽引力の高さが浮き彫りになっている。
規則やサーフェスの変化も製品ロードマップを形作っている。FIH自己湿潤ボール仕様(Ver. 1 2024年9月)は、非灌水式の乾燥人工芝への移行を後押ししており、ボールメーカーには更新された仕様の下で性能要件を満たすための規格主導の道筋が与えられている。同時に、ストリーミング配信される大会の拡大(Watch.Hockeyや主要放送権保有者によるFIHプロリーグの配信を含む)や女性参加プログラムの継続的な拡大は、評価、フィット感ツール、返品対応を通じて意思決定の摩擦を減らす直販型のラインナップを後押ししており、人工芝の更新サイクルに合わせた女性向けグリップ、フレックスプロファイル、フットウェアの拡充にもつながっている。
Recent Industry Developments in フィールドホッケー用品市場
- 2026年6月:Adidasは2026/27シーズン向けフィールドホッケー用スティックおよびシューズラインを発売し、スティックのパワーレーティングシステムを刷新した。これにより従来の.1-.8形式から.10-.95スケールへ移行した。この更新されたスケールは、モデル間の性能差をより明確にすることを目的としており、仕様を素早く比較する専門小売店やオンラインチャネル双方での購買転換を後押しする。
- 2026年5月:Graysポートフォリオ傘下のGray-Nicolls Sports Pty Ltdは、2026年5月4日付でRussell Corp Australiaを買収した。この取引により、同グループのオーストラリアスポーツ用品市場における足場が拡大し、より幅広い小売・クラブとの関係を通じてホッケー用具の地域流通力を強化できる可能性がある。
- 2024年12月:Nikeは初のコレクションで英国のホッケースティック市場に参入し、Laser、Shadow、Pursuitの各モデルをMax、High、Mid Carbonのバリエーションで、価格は約150英ポンドから提供した。この世界的スポーツウェアブランドの新規参入により、特にブランド力が棚割りや消費者の試用に影響を与えうる中~プレミアム価格帯のコンポジット分野で、英国市場の競争が激化した。


フィールドホッケー用品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、フィールドホッケー用具市場を、小売および機関購入を通じてフィールドホッケーに使用される主要なプレー用具・安全用具から生じる収益と定義し、米ドルで測定する。
対象外範囲:フィールドホッケー専用に設計されていないアパレルおよび一般的なスポーツウェア、ならびに人工芝設置サービスは、本市場規模算定から除外される。
セグメンテーション概要
- 製品タイプ別
- ホッケースティック
- 木製スティック
- コンポジットスティック
- 防護具
- ヘルメット
- グローブ
- その他
- ボール
- フットウェア
- アクセサリー
- ホッケースティック
- エンドユーザー別
- 個人選手
- 法人・団体
- 流通チャネル別
- オフラインチャネル
- オンラインチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- スウェーデン
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- マレーシア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ケニア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、需要層と買い替えサイクルを形作る規則を特定することから始まり、これらのシグナルを用具収益に結び付けてマッピングする。FIHの規則更新・ガイダンス、各国のスポーツ参加状況発表、学校・大学の体育関連ポータル、また用具の貿易フローに関連するUN Comtradeの貿易統計など、公的情報源を参照する。より広い文脈については、消費支出やスポーツ参加傾向を説明するのに役立つマクロ指標として、世界銀行やOECDなどの情報源も使用する。
モデルを実用的なものにするため、企業の年次報告書、投資家向けプレゼンテーション、信頼性のある報道を用いて、製品構成、価格動向、オフライン店舗とオンライン小売間のチャネルシフトを把握する。特許データベースは、例えばコンポジットスティックの設計や、平均販売価格を経時的に変動させうる保護具の機能など、素材トレンドを検証するために選択的に確認する。公開情報が限られている場合には、企業財務やニュースインテリジェンスの有料購読サービスも利用し、主に収益レンジや主要製品発売時期の確認に用いる。これらのデスクリサース情報源は網羅的なものではなく、データの収集、相互確認、明確化のために追加の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られたシグナルが実際の購買行動において何を意味するかを検証するために用いられ、特にスティック、ボール、シューズ、保護具がプレーヤーレベルごとにどの程度の頻度で買い替えられるかに焦点を当てる。メーカー、販売業者、小売業者、コーチ、機関購買担当者に対してヒアリングを行い、価格レンジ、チャネルマージン、実際的な規則変更がAPAC、欧州、南北アメリカ、その他の小規模市場における需要にどのように影響するかを確認する。入力データに食い違いが見られる場合は、より少数の回答者に再度連絡を取り、地域間で前提条件の整合性を保つようギャップを埋める。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):12% | APAC:52% |
| ミドルティア:41% | 機能・部門リーダー:33% | EMEA:30% |
| 小規模プレーヤー:20% | マネージャー:55% | アメリカ大陸:18% |
市場規模算定と予測
市場規模は、トップダウンおよびボトムアップのロジックを用いて構築されるが、中核となる構築は参加率と買い替えに紐づいた需要層の視点から始まる。実務上は、アクティブなプレーヤー層および機関プログラムを典型的な用具バスケットに結び付けることで価値を再構築し、その上でスティック、ボール、シューズ、保護具、アクセサリーについて、地域ごとに適切な買い替えサイクルと価格帯を適用する。
本市場において重要な入力要素には、地域別の参加率成長、コンポジット製と木製のスティックを使用するプレーヤーの割合、保護具需要を押し上げうる安全規則の採用(例えばフェイスマスクの使用)、オフラインとオンラインのチャネル比率、素材・デザインのアップグレードに伴う価格変動などが含まれる。データが薄い場合には、インタビューから得られた範囲を用いてギャップを処理し、その後、観察されたチャネル行動および製品構成と整合させる。トップダウン構築が完了した後、主要製品カテゴリーにおける価格×数量のサンプル計算や、販売業者・小売業者とのチャネル確認などの選択的なボトムアップ検証を適用し、その結果を用いて最終合計を調整する。
予測については、参加率、機関からの資金提供、価格変動が地域ごとに異なる動きを示しうるため、主にシナリオ分析を用いる。シナリオはインタビューから得られた最も一貫性のあるドライバーを基準とし、その上で年次の成長パスに変換することで、予測の説明可能性と再現性を維持している。
データ検証と更新サイクル
検証は複数のパスを経て行われるため、最終数値が単一の前提条件によって左右されることはない。モデルの出力は、参加率の方向性、主要な規則や大会の変更、チャネル拡大のパターンといった独立したシグナルと照合され、外れ値は承認前に精査される。ある地域で、これらのシグナルでは説明できない急激な変動が見られる場合は、基礎となる価格帯、買い替えサイクル、チャネル比率を見直し、一次情報提供者と再確認する。
レポートは年次スケジュールで更新され、主要な規則変更、裁量支出に影響を及ぼすマクロショック、目に見える価格変動といった重大な出来事が発生した場合には、暫定的な更新も行われる。納品前には、アナリストが主要な入力データの最新確認を行い、クライアントがその時点で入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceのフィールドホッケー用具市場推計と他の公表推計との比較
フィールドホッケー用具の公表市場規模は、同じスポーツを対象としていても、境界線が必ずしも一致していないため、大きく異なって見えることがある。当社の経験では、最大の差異は、何を用具として計上するか、どの年を基準年とするか、そして地域間で価格や買い替えサイクルをどのように扱うかから生じることが多い。
買い替え頻度、チャネル構成、規則主導の保護具採用を追跡することで、Mordor Intelligenceは2025年の合計を用具のみのバスケットに紐づけている一方、一部の推計は、より広範な用具やアパレル関連ラインを含むようスコープを拡大したり、異なる基準年や価格曲線に依拠したりしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.72億米ドル(2025年) | |
| グローバルコンサルティング会社A | 6.50億米ドル(2024年) | 異なる基準年および製品リストを使用しており、より広範な用具や関連するアパレル系ラインを含めることがあるため、用具のみのバスケットと比較して起点値が高くなる傾向がある。 |
| 業界出版社B | 7.64億米ドル(2024年) | より広いスコープとより積極的な価格前提を反映していると見られる、より高い2024年の起点値を示しており、買い替えサイクルおよび地域別チャネル比率がどのように検証されたかについては明確さに欠ける。 |
この比較から、基準年の選択と用具バスケットに何を含めるかが、格差の大部分を説明しており、価格推移の前提がその差をさらに広げうることがわかる。スコープを絞り込み、ドライバーを参加率、買い替え、チャネル行動に紐づけることで、結果として得られる市場規模は、状況の変化に応じて監査・更新しやすい状態を保つことができる。


レポートで回答される主要な質問
フィールドホッケー用品市場は2031年まで何%の速度で成長すると予想されますか?
グローバル市場はCAGR3.24%で拡大し、2025年の57億2,000万米ドルから2031年には69億3,000万米ドルへと成長する見込みです。
最も速く成長している製品カテゴリーはどれですか?
ターフ最適化フットウェアが最も速い勢いを示しており、人工ピッチが世界中に普及するにつれてCAGR3.86%と予測されています。
用品支出に占める個人選手のシェアはどの程度ですか?
個人選手は2025年の売上の66.78%を占めており、2031年にかけてCAGR4.11%で法人・団体バイヤーを上回るペースで成長する見込みです。
最も強い成長を記録する地域はどこですか?
インドおよびオーストラリアを中心とするアジア太平洋地域がCAGR4.23%を記録し、成熟した欧州市場を凌駕すると見込まれています。
スマートスティックが近く大衆市場に投入される可能性はありますか?
すぐには難しく、高コストおよび耐久性の課題が広範な普及を遅らせていますが、エリートアスリートの間にはニッチな需要が存在します。
最終更新日:



