
ゴルフ用品市場規模とシェア
Mordor Intelligenceによるゴルフ用品市場分析
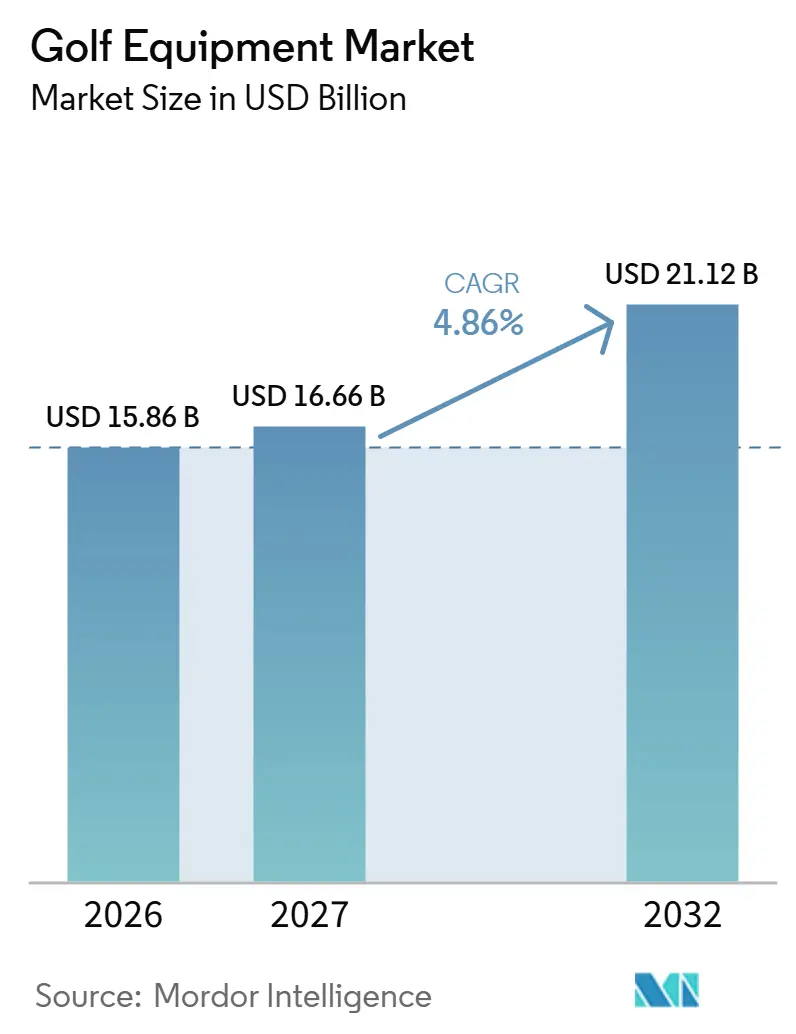
ゴルフ用品市場規模は、2026年の15.86 ビリオン 米ドルから2027年には16.66 ビリオン 米ドルへと拡大し、2032年には21.12 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 4.86%で成長します。
中国における青少年競技の拡大は、初回セット購入の機会を増やす一方、フィッティング主導のクラブ提案は既存プレーヤーに専門用品を検討する理由を与えています。用品メーカーは製品刷新とフィッティングサービス組み合わせることができますが、発売タイミングが新ラインナップの売上貢献時期に影響します。英国における用品の初期費用の高さとインドのコースへの初心者アクセスの困難さは、関心を購買へと転換する速度を遅らせる可能性があります。フィッティング主導のアップグレード(既存プレーヤー向け)と中国の競技カレンダーに連動したジュニアラインナップは、英国やインドのスターターセット販売よりも早い段階でクラブ及びボール需要への参入経路をメーカーに提供します。
主要レポートのポイント
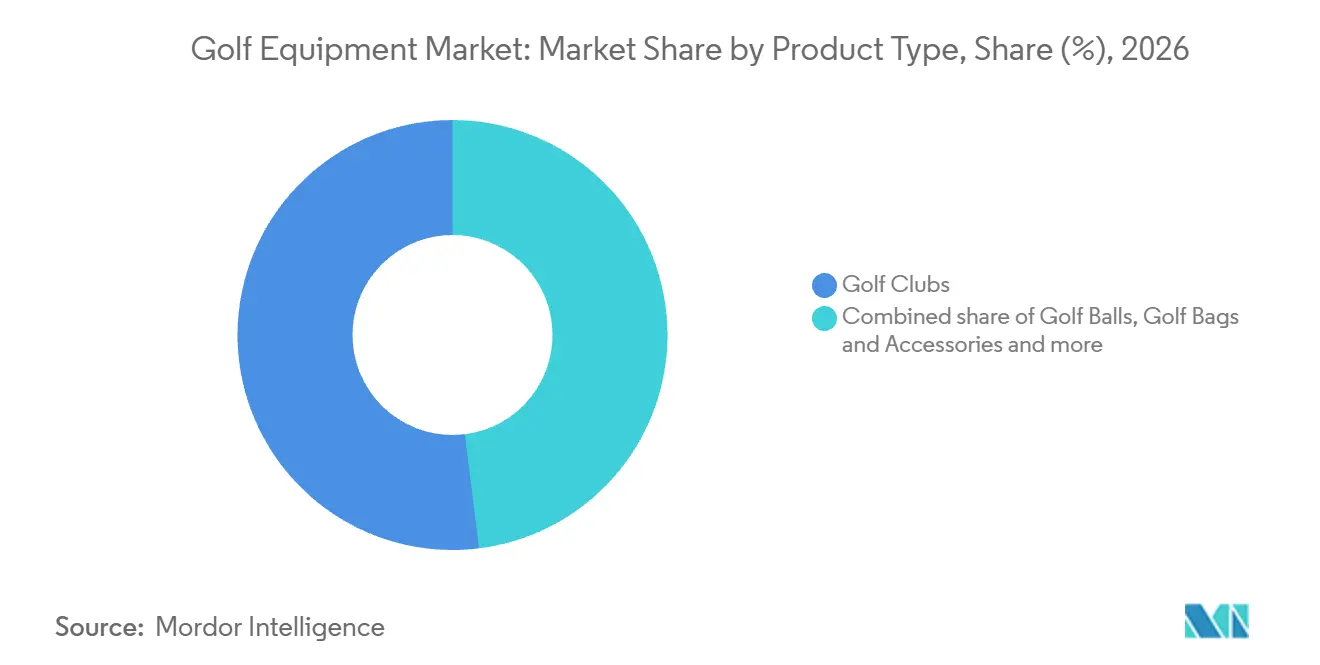
- 製品タイプ別では、ゴルフクラブが2026年のゴルフ用品市場シェアの51.97%を占め、ゴルフボールは2027年~2032年にかけてCAGR 5.22%で最も速い成長が予測されています。
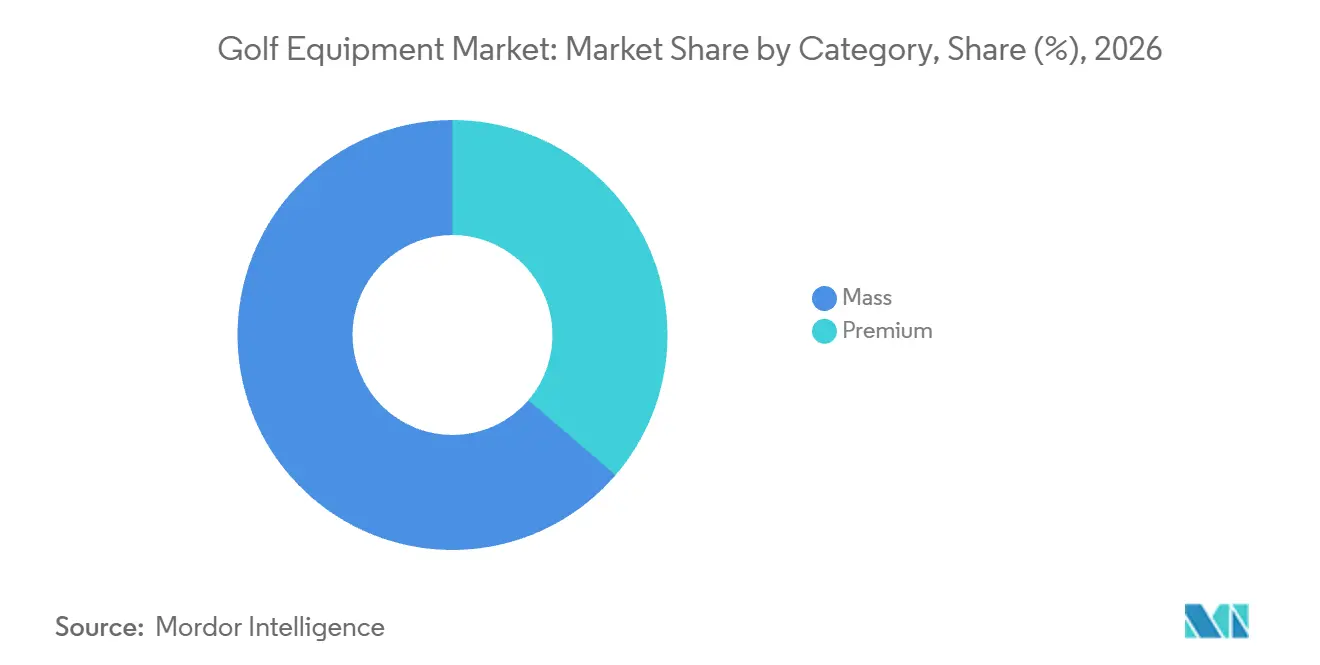
- カテゴリー別では、マス用品が2026年のゴルフ用品市場規模の63.7%を占め、プレミアム用品は2027年~2032年にかけてCAGR 5.4%で最も速い成長が予測されています。
- 大人のエンドユーザーが2026年の用品収益の85.59%を占め、子供向け用品は2027年~2032年にかけてCAGR 5.31%で最も速い成長が予測されています。
- オフライン小売店が2026年の用品収益の75.56%を占め流通チャネルをリードし、オンライン小売店は2027年~2032年にかけてCAGR 5.95%で最も速い成長が予測されています。
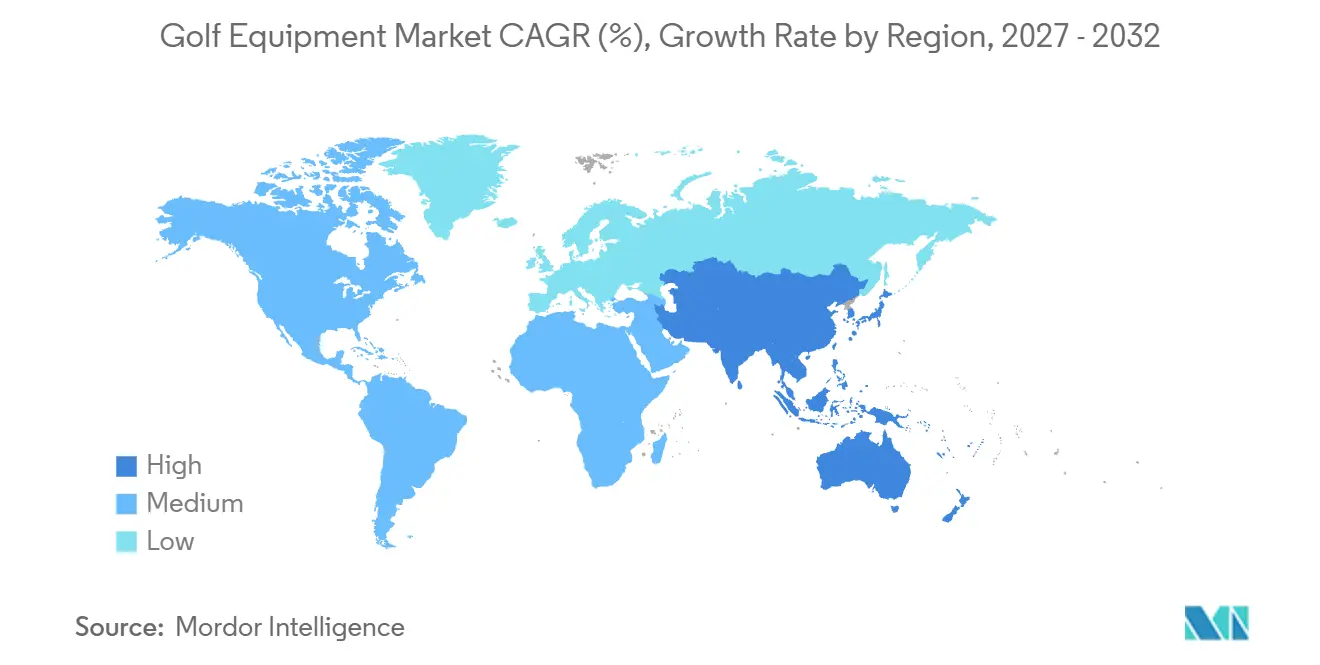
- 地域別では、北米が2026年の用品収益の47.72%を占め、アジア太平洋は2027年~2032年にかけてCAGR 5.2%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場におけるゴルフ参加者の増加 | +1.5% | 中国及びブラジル | 中期(2~4年) |
| ゴルフコースの開発・拡張への投資増加 | +1.4% | 米国 | 長期(4年以上) |
| 技術的に高度なゴルフクラブへの需要拡大 | +1.6% | 北米、欧州及びアジア太平洋 | 短期(2年以内) |
| カスタムフィットゴルフ用品の人気拡大 | +1.1% | 北米、欧州及びアジア太平洋 | 中期(2~4年) |
| 屋内ゴルフシミュレーターの拡大による用品購入の促進 | +0.9% | 日本、英国及びスペイン | 短期(2年以内) |
| ジュニアゴルフ育成プログラム数の増加 | +0.7% | カナダ及び英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場におけるゴルフ参加者の増加
新興市場における参加者の増加は、初回登録だけでなく組織的な競技プレーを通じて用品需要の機会を創出します。中国の2025年ユースゴルフレポートでは、新規登録ユースゴルファーが13,173名に達しました。同国は2025年に753のジュニアゴルフトーナメントを開催し、2024年より60大会増加しました。2025年12月31日時点で、中国ゴルフ協会ジュニアランキングの1,200名の選手が、ハンディキャップ認定コースで行われた協会ランキング競技のスコアから競技ハンディキャップインデックスを取得しています。登録、トーナメント開催状況、記録された競技プレーは、用品サプライヤーがジュニア層にアプローチする異なる機会を提供します。トーナメントに連動した用品提案は、特定のプレー機会に対応でき、差別化されていないリクルートメント提案よりも具体的な商業経路を生み出します。
ゴルフコースの開発・拡張への投資増加
コース開発は、ゴルファーがクラブやボールを使用できる場所を拡大することで用品需要を支えます。2026年6月、全米ゴルフ財団は米国で約150のコースプロジェクトが積極的な計画または建設中であり、その半数以上がプライベートであると報告しました。この構成は、すべての潜在的ゴルファーに同等のアクセスを提供するのではなく、プライベートクラブ参加を中心に機会を集中させます。Escalante Golfは2026年に、4,000万 米ドルの多段階拡張計画の一環として、ミシガン州のKingsley Clubの第2コースに着工しました。このような建設は将来のプレー会場を生み出しますが、用品需要の機会は開発から実際の使用への移行に依存します。コースのオープンが建設パイプラインによる用品需要支援の時期を決定し、新しいプレー会場が使用開始されるにつれて商業的貢献が段階的に到来します。
技術的に高度なゴルフクラブへの需要拡大
クラブのイノベーションは、新しいデザインがゴルファーに既存セットを再考する理由を与えるき、買い替え需要を支えます。TitleistのT-Seriesアイアンは、飛距離、寛容性、ショットコントロール、フィールを目的として設計されました。Acushnetは、第3四半期に発売されたT-Seriesアイアンと第1四半期に発売されたGTハイブリッドの2025年販売数量が増加したと報告しました。2モデル目のドライバー、ウェッジ、パフォーマンスモデルゴルフボールの数量減少が、比較においてこれらの増加を上回りました。[1] 新発売のアイアンとハイブリッドにおける販売増は、混合用品ポートフォリオ内での新デザインへの商業的反応を示しています。技術的刷新は、特定のプレー機能を更新することでクラブメーカーに買い替え需要への経路を与え、成熟製品が弱まる中でも新モデルの数量がその機会を実証しています。
カスタムフィットゴルフ用品の人気拡大
カスタムフィッティグは、標準セット構成ではなくゴルファー個人の要件に基づいた用品販売を生み出します。Acushnetは、世界中のTitleistアイアン販売の相当部分がカスタムフィットであると報告しました。この確立された販売構成は、フィッティング能力を専門的な実験や単発のプロモーション発売を超えた商業的関連性を持つものにしています。2025年9月、TitleistとPinehurstはノースカロライナ州のPinehurstにTitleist Shop at Pinehurstをオープンし、ゴルフボールとゴルフクラブのフィッティングを提供しています。[2] フィッティングと小売拠点を組み合わせることで、サプライヤーはスペックを用品購入に直接結びつける機会を得ます。アドバイスの質は、推奨されたスペックが用品提案の一部となるため、フィッティング主導の販売者にブランドラインナップ並ぶ競争上の差別化要素を与えます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムゴルフクラブ及び用品の高コスト | -1% | 英国 | 短期(2年以内) |
| 多くの地域におけるゴルフコースへのアクセス制限 | -0.8% | インド及びエチオピア | 長期(4年以上) |
| 用品のメンテナンス及び保管要件の高さ | -0.2% | カナダ市場 | 中期(2~4年) |
| 景気後退によるゴルフ用品への裁量的支出の減少 | -0.4% | 米国、欧州、日本及び韓国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムゴルフクラブ及び用品の高コスト
初期用品コストは、潜在的なゴルファーのスポーツ参入を遅らせる可能性があります。2026年8月28日から9月2日にかけて実施された英国の調査では、ゴルフを始めたいと思っている人の55%が、用品コストの高さが個人的にゴルフを始めることを遅らせたと回答しました。Censuswidは、210名のゴルフ志望者を含む英国成人2,001名を対象に調査を実施し、基本用品に関する購入可能性の調査結果を得ました。別途、ゴルフをプレーしたことがある回答者の57%が、自分で購入するのではなく用品を借りたと回答しました。借用は購入を必要とせずに用品へのアクセスを提供し、スポーツを始めることとは異なる商業的判断を生み出します。参入の遅れと借用品へのアクセスは、参加と即時購入を切り離し、プレーに関心を持つ人々の間で用品販売者にコンバージョンのハードルを残します。
多くの地域におけるゴルフコースへのアクセス制限
プレーアクセスが困難な場合、用品サプライヤーは関心を定期的なコース利用に転換できません。2025年の評価において、インドゴルフ産業協会は、インドのゴルフコースのほとんどが会員制かつプライベートであり、初心者にとってアクセスが困難であると述べました。R&Aは、2025年に報告された人口1億3,210万人のエチオピアに9ホールまたは18ホールのコースが2コースあると記載しています。これらの例は、会員制の制限とコース数の少なさを区別しており、潜在的なゴルファーへの影響も異なります。初心者がコースへのアクセスを容易に確保できない場合、最初のセットが提供するプレー価値は低下し、用品購入へのコミットメンの動機が弱まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クラブ販売は複数の用品購入決定にまたがるゴルフクラブは2026年のゴルフ用品市場規模の51.97%を占め、最大のセグメントとなっています。韓国では、NIQコリアの小売インデックスデータ(オンライン及びオフラインチャネルを対象)に基づき、TaylorMadeが2025年のゴルフクラブブランド別ユニット販売においてクラブ全カテゴリーで1位にランクされました。Callaway Golf Companyは、2026年6月30日終了の6ヶ月間のゴルフクラブ純売上高が6億9,710万 米ドルとなり、2025年の同期比6.8%増加したと報告しました。この半期の拡大は、確立されたクラブサプライヤーに最大の用品カテゴリー内での追加収益の例を示し、既存売上の保護を超えてクラブ支出をめぐる競争を引き続き重要なものにしています。
ゴルフボールは最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 5.22%が予測されています。Acushnetは、2026年上半期のTitleistゴルフボール収益が6%増加し、前年の発売数量という困難な比較基準に対してPro V1が牽引したと報告しました。NGFの2025年中間更新では、米国のゴルフボール出荷量が最近のCOVID前水準を59%上回り、小売業者の在庫積み増し、関税懸念、新規ゴルファーのボール紛失、買いだめの可能性が寄与していると指摘しました。ボール使用需要と小売業者の在庫積み増しが異なる出荷パターンを生み出す場合、チャネル需要は新モデルの魅力とは別に、補充実行が重要となります。


注記: 個別セグメントのシェアはレポート購入時に入手可能
カテゴリー別:
マスアクセスとプレミアム発売実行の共存マス用品は2026年のゴルフ用品市場シェアの63.7%を占め、最大のセグメントとなっています。韓国のGOLFZON Marketのオフライン店舗では、Srixon 25 Soft Feelが2026年9月のゴルフボールダース販売においてユニット数量ベースで4.7%を占めました。このモデルは同店舗の9月のダース販売で5位にランクされ、米国の公式定価24.99 米ドルが米国における価格帯を示しています。マスサプライヤーは、各補充購入のコストで競争し、既に用品を所有するゴルファーへの手頃な価格の提案を拡大することができます。
プレミアムは最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 5.4%が予測されています。Acushnetは、2026年上半期のTitleistゴルフ用品売上が14%増加し、ゴルフクラブ売上が24%増加したと報告しました。経営陣は、GTSの発売が第3四半期から季節的ピークである第2四半期に移行し、当期の業績に貢献したと述べました。Acushnetはまた、2025年のTitleist用品成長の一部をゴルフクラブの平均販売価格の上昇に帰因させ、クラブ1本あたりの価値からの収益貢献を実証しました。販売価格の上昇は、プレミアムクラブメーカーにモデル発売と並ぶ第2の収益レバーを与え、カテゴリーの成長ケースは四半期間の売上移動を超えて広がります。

注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
大人の規模と成長するジュニア参加大人は最大のセグメントであり、2026年の用品収益の85.59%を占めています。R&Aは、2025年に米国及びメキシコ以外の加盟市場において、あらゆる形式のゴルフに参加した大人が6,500万人に達したと報告しました。[3] この層はゴルフの形式にまたがるため、メーカーは異なるレベルの用品コミットメントと専門化を通じて大人の参加に対応できます。従来のコースプレーのみに焦点を当てた大人向けマーケティングは、他のプレー形式を提案の外に置き、そのメッセージが対応できる層を制限する可能性があります。
子供向け用品は最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 5.31%が予測されています。2025年に米国でコース上でゴルフをプレーした6歳から17歳のジュニアは約400万人に達し、2019年比58%増加しました。このコース上の層は、参加を促進するという広範な課題と並行して、定期的なコースプレーを目的とした用品のための特定のジュニア顧客グループをサプライヤーに提供します。ブランドにとって、拡大するプレー基盤は、子供時代の商業的関連性と将来的に成人としてそれらのゴルファーにサービスを提供する見通しを持つ、独自のジュニアラインナップを正当化できます。
流通チャネル別:
物理的リーチとオンラインバイヤーコミュニティの融合オフライン小売店は最大のセグメントであり、2026年の用品収益の75.56%を占めています。PGA TOUR Superstoreは2026年に、2016年以降の実店舗数が27店から80店に増加したと報告しました。より大きな専門店ネットワークは、用品ブランドとゴルファーの間のローカルな接点を増やし、物理的な環境での発見と製品選択の機会を支援します。オフライン小売の戦略的価値は、ブランドが提供する用品だけでなく、販売拠点のネットワクを支援することを必要とする、分散した顧客インターフェースにあります。
オンライン小売店は最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 5.95%が予測されています。2025年3月にWhatnotが委託したCensuswidの調査では、米国の2,000名のゴルフ愛好家の43%がゴルフ用品をオンラインで購入したと回答しました。Z世代の回答者ではその割合が59%でした。Whatnotはまた、2025年5月までの6ヶ月間でライブショッピングプラットフォームのゴルフ購入者が80%増加したと報告しました。この組み合わせは、特定のバイヤーコミュニティの獲得と維持をデジタル用品販売者の商業的優先事項とし、若いゴルファーや専門的なオンライン層を中心に購買体験を形成する独自の機会を生み出します。
地域分析
北米ゴルフ用品市場
北米は2026年のゴルフ用品市場規模の47.72%を占め、最大の地域となっています。2025年には、6歳以上の米国人4,810万人がコース上またはコース外でゴルフをプレーし、コース上のゴルファーが2,910万人、その他は従来型またはテクノロジー対応のレンジ、屋内シミュレーター、ゴルフエンターテインメント施設を利用しました。米国のゴルフコースはまた、2020年から2025年の各年において5億ラウンド以上を記録しました。さらに2025年には1,900万人の米国人がコース外のみでプレーし、アクティブなコース上の基盤と並んで潜在的な購買層をコースゴルファー以外にも拡大しています。
アジア太平洋ゴルフ用品市場
アジア太平洋は最も成長が速い地域であり、2027年~2032年にかけてCAGR 5.2%が予測されています。オセアニアの登録・未登録の9ホール及び18ホールゴルファー人口は2025年に推定269万人に達し、2024年比5%増加しました。アジアは同じ参加基準で2025年に推定2,030万人のゴルファーという大きな既存基盤を提供し、2024年から変化はありませんでした。同年の中国におけるジュニアトーナメントの拡大は、この確立された地域の層の中で競技プレーの機会を追加しました。オセアニアにおけるコース参加の拡大と中国におけるジュニア競技は、確立されたアジアのゴルファーへの買い替えと並んで、初回セットと年齢に適したクラブへの需要機会を生み出します。
欧州の確立されたプレー基盤には、2025年に推定1,397万人の登録・未登録の9ホール及び18ホールゴルファーが含まれていました。フランスは同年に446,547名のライセンス保有者を記録し、より広い欧州の機会の中でサプライヤーに特定の組織的ゴルフ層を提供しています。南米では、ブラジルが2025年に9,800名の登録ゴルファーと推定16,000名の登録・未登録の9ホール及び18ホールプレーヤーを有していました。中東・アフリカには南アフリカが含まれ、対応する2025年の人口はそれぞれ145,835名と推定489,000名であり、加盟と参加の間に大きな差があります。南アフリカのより広いプレー人口にリーチするには、登録ゴルファーを超えた視点が必要です。推定コース上の層は加盟基盤の3倍以上であるためです。
規制の枠組みと見通し
この比較は、消費者向け販売と用品規則への適合を求めるゴルフボールメーカーの観点から選択された法域を検討します。総飛距離基準(ODS)、欧州連合の一般製品安全規則(GPSR)及び製品税規則は、異なる設計及びコンプライアンス上の判断を生み出します。南アフリカの適合性・品質例外は、商品の特定の状態の明示的な開示と、明示的な受諾または受諾と一致する認識ある行為を必要とします。スポーツルールへの適合は、ブラジルの設計に敏感な分類とドイツの市場投入前安全文書化が別個の商業的要件を生み出すため、ボールの消費者製品義務を解決しません。
規制テーブル
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 用品規則適合のためのUSGA及びR&A | GPSRがセクター法を補完する場合、国家指定の市場監視機関、または責任あるセクター機関 | 国家税務総局 | Inmetro | 国家消費者委員会 |
| 主要な規制手段または方向性 | 用品規則、第4部;2026年1月のODS声明 | より具体的なEU規則がリスクをカバーしない場合のGPSR安全、リスク分析及び技術文書義務 | 物品税の枠組みにはゴルフ用品が含まれ、一般的に国内生産、委託加工及び輸入を対象とする | Ordinance No. 302/2021は、公式の素材、構造、寸法及び重量基準を満たす公式スポーツボールを除外するが、子供向けの遊び用デザインは除く | 消費者保護法第55条(2)、第55条(6)に従い、第45条が適用されるオークション購入を除く |
| 商業的効果 | テストにり用品規則に基づくボールの適合性が確立される | 市場投入前のリスク分析及び技術文書 | 対象メーカー、加工業者及び輸入業者の製品税管理 | 公式スポーツボールの適格品はおもちゃの認証及び登録を回避できるが、子供向けの遊び用デザインはおもちゃの要件に入る | 適切で良質、欠陥のない合理的に耐久性のある商品に対する消費者の権利(適用される公的基準を満たすこと)、法定条件に従う |
| 現在の政策の魅力度 | 高 | 中 | 中 | 高 | 中 |
| 政策の魅力度の将来的方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
2026年6月のUSGA及びR&Aの声明は、エリートレベルの飛距離オプションを審査中のままとし、2030年1月以前のODSテストを変更せず、米国メーカーに既存テストを使用するための明確な期間を与えました。欧州委員会による2029年12月13日までに予定されているGPSRリコール通知条項の評価は、ドイツにおけるメーカーの一般的な安全義務を修正しませんが、ブラジルの公式スポーツボール除外は適格なデザインのみのおもちゃ認証作業を削減します。中国のゴルフ用品カテゴリーは国内生産者、委託加工業者及び輸入業者に10%の税を課し、2026年の改革アジェンダにはゴルフ固有の措置や時間軸は記載されていません。米国における明確なテスト日程と中国の製品固有の税義務は、南アフリカの確立された条件付き要件(適切で良質かつ合理的に耐久性のある商品)とともに、近期の継続性を支えます。
バリューチェーンの段階
生産、卸売チャネル供給及び消費者小売は、クラブとボールをゴルファーに届けるプロセスの異なる時点で用品収益を獲得します。Callaway Golf Companyは両製品グループを設計、製造及び販売し、Worldwide Golf Shopsは物理的及びオンライン小売を組み合わせています。Callawayの労働集約的なクラブ組立とグローバルな原材料調達の調整は、チャネルの幅が販売に影響を与える前に、製品の入手可能性が製造実行から始まる理由を示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 用品生産 | Callaway Golf Company及びAcushnet Holdings Corp.などのクラブ及びボールメーカー | 用品販売 | 労働集約的なクラブ組立とグローバル調達原材料の調整 | 代替調達先の認定と組立作業量のバランス調整 |
| 卸売チャネル供給 | Callaway Golf Companyなどの用品ブランドの販売部門 | 卸売用品販売 | プロショップ、小売業者及び販売代理店全体のカバレッジ調整 | 各チャネルの販売役割に合わせたアカウントカバレッジの整合 |
| 消費者小売 | Worldwide Golf Shopsなどの物理的及びオンラインゴルフ小売業者 | 小売用品販売 | 個人のプレー要件への製品選択の適合 | 個人アドバイスと店舗及びオンライン注文の連携 |
| 情報源: Mordor Intelligence | ||||
Acushnetは、新たな米国関税政策が製造ネットワークの主要調達市場に影響を与えた後、2025年に調達戦略を適応させ代替案を模索しました。その対応は、調達条件が変化した際に柔軟な生産フットプリントがサプライヤーの商業的選択肢を保護できることを示しています。下流では、小売及び卸売アクセスが用品の購買者への到達方法に影響を与えるため、生産能力と販売リーチは同じ製品の旅の中で異なる能力を通じて価値を獲得します。
競争環境
市場集中度
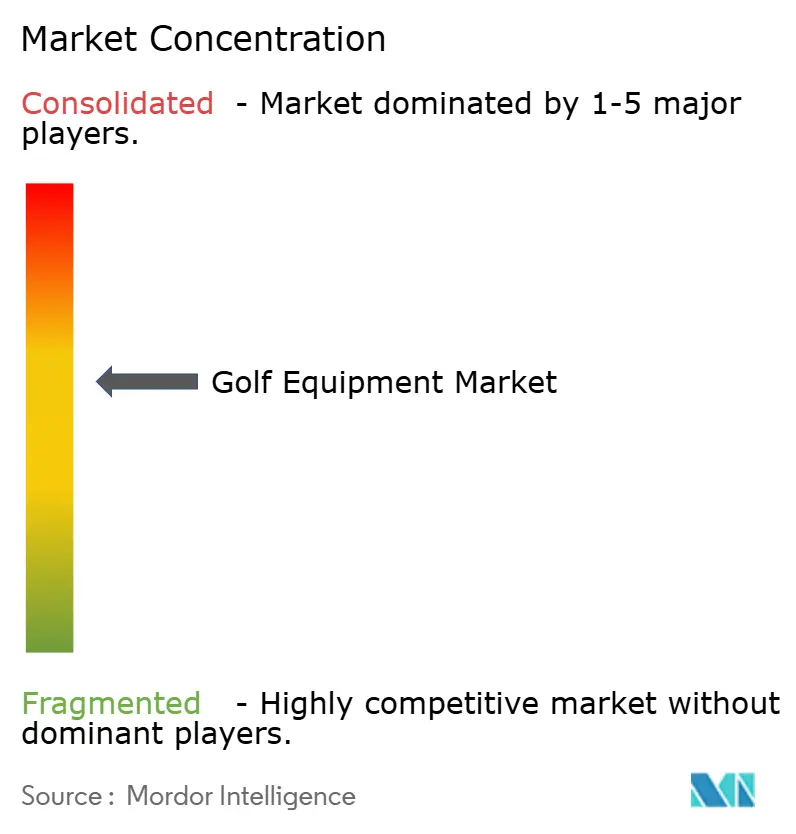
この業界には、Callaway Golf Company、Acushnet Holdings Corp.、Sumitomo Rubber Industries, Ltd.、Taylor Made Golf Company, Inc.、Mizuno Corporationなど、いくつかの大規模な用品事業者が含まれます。Callawayの2025年のグローバルゴルフ用品売上は13.8億 米ドルで、2024年比0.5%減少しました。一方、Sumitomの2026年上半期のスポーツセグメントにはクラブ、ボール及びその他のゴルフ用品が含まれていました。2026年9月23日時点で、CentroidはTaylorMadeの経営支配株式を保有しており、その株式売却交渉は最終合意に至っていませんでした。TaylorMadeの買収は既存のクラブ能力を移転し、確立された複数製品グループに対して製品ラインナップを構築するとは異なる参入経路を買い手に提供します。
2026年7月14日、TitleistはGTS300ミニドライバーを発表し、2026年7月23日から世界中のゴルフショップでの販売開始を予定しました。Callawayの2026年1月16日のQuantum発表では、ドライバーフェースにおける初のTri-Force構造を説明し、ドライバー、フェアウェイウッド及びハイブリッドは2月13日から、アイアンは2月27日から米国での小売販売を予定しました。Acushnetは2026年第2四半期の連純売上高が8億2,000万 米ドルで前年同期比13.8%増加し、Titleist用品の強い売上を報告しました。Mizunoは2026年3月31日終了の会計年度において、コアとなるアメリカズゴルフ事業の売上増加を報告しました。これらの動きは、クラブ購入者に2つの明確な比較ポイント、専門的なクラブフォーマットへのアクセス、及びドライバーフェースの構造を提供します。
規制上のエクスポージャーは、用品デザインの商業的魅力と並んで、競争に別個の財務的側面を加えます。Acushnetは、2026年第2四半期に国際緊急経済権限法(IEEPA)に基づく関税還付から、インセンティブ報酬の影響を差し引いた後、約3,800万 米ドルの調整後EBITDAの恩恵を受けたと報告しました。フィッティング技術は別個の差別化ポイントです。2025年12月23日、MizunoはSET OPTIMIZERを日本で発表し、単一デバイスによるドライバー、アイアン及びウェッジの計測を世界で唯一のものとして説明し、特許出願中としました。ドライバーとウェッジのフィッティングが指定店舗に限定されているため、完全なサービスへのアクセスは購入者にとって場所固有の競争上の差別化要素となります。
ゴルフ用品業界リーダー
-
Callaway Golf Company
-
Acushnet Holdings Corp.
-
Sumitomo Rubber Industries, Ltd.
-
Taylor Made Golf Company, Inc.
-
Mizuno Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ゴルフ用品市場 このレポートでカバーされる企業
- Callaway Golf Company
- Acushnet Holdings Corp.
- Taylor Made Golf Company, Inc.
- Sumitomo Rubber Industries, Ltd.
- Mizuno Corporation
- PING, Inc.
- Bridgestone Sports Co., Ltd.
- Parsons Xtreme Golf, LLC
- Cobra Golf Incorporated
- Honma Golf Limited
- YONEX CO., LTD.
- Wilson Sporting Goods Co.
- Tour Edge Golf Manufacturing, Inc.
- FILA Golf Co., Ltd.
- MAJESTY GOLF CO., LTD.
- Fourteen Co., Ltd.
- Epon Golf Co., Ltd.
- Miura Golf Inc.
- Roger Cleveland Golf Company, Inc.
- Bettinardi Golf, LLC
市場参加者にとっての主要な機会
この比較は、専門的なアドバイスを求めるゴルファーのための、フィッティング主導のクラブアップグレード、個別化されたボール選択及び組み合わせた用品小売を検討します。Titleistは2026年9月4日にタイのバンコクに初のブランドストアをオープンし、ゴルフボール及びクラブフィッティングと製品小売を組み合わせています。PGA TOUR Superstoreの2026年6月11日のシミュレーターショールームの導入は、パフォーマンス、スペース、予算及び使用目的に合わせて選択されたシステムのための別個のアドバイザリー設定を提供しました。フィッティングと製品販売を組み合わせた小売フォーマットは、サービス自体の中に用品購入の決定を置き、クラブ及びボールの推奨のための直接的な商業的設定を生み出します。
市場機会テーブル
| 機会 | 今が機な理由 | 購入者/リードセグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| エントリーレベルクラブのクロスセル | ショールームでエントリーレベルのネット及びマットの比較が可能 | 住宅用練習購入者 | エントリーレベルの練習コンサルテーションと合わせて限定クラブセットを提供 | 用品予算の合計と利用可能なスペース | クラブブランド及び専門小売業者 |
| パフォーマンス主導のクラブアップグレード | 購入者が発射モニター技術を並べて比較できる | より高性能なホームシステムを検討するゴルファー | システムデモンストレーションと個別クラブコンサルテーションを組み合わせる | 購入者の予算内で十分なプレー価値を実証すること | クラブブランド及び用品アドバイザー |
| 商業用練習用品アカウント | ショールームオプションには商業スペース向けパッケージが含まれる | 商業ゴルフ練習施設運営者 | 意図する練習用途に合わせたクラブ及びゴルフボール供給提案を開発 | スペース及び意図する用途への用品提案の適合 | 用品メーカー及び専門小売業者 |
| 情報源: Mordor Intelligence | |||||
専門的なフィッティングは、クラブまたはボールの推奨をゴルファーの個人的な要件に基づかせることで、最も明確な参入機会を提供します。用品販売者は、小売とフィッティングを組み合わせた設定を使用して、個別評価を特定の製品選択に結びつけることができます。クラブアップグレード、ボール選択及び組み合わせたコンサルテーションは異なる購入決定に対応し、フィッティングアドバイスのスコープと質が用品販売を獲得する上で中心的な役割を果たします。
最近の産業開発事情 ゴルフ用品市場
- 2026年9月:Titleistがタイに初のブランドストアをオープンし、ゴルフボール、クラブ、バッグ及びアクセサリーの小売販売とフィッティングサービスを提供。
- 2026年7月:Titleistが7月14日にGTS300ミニドライバーを発表し、2026年7月23日から世界中のゴルフショップでの販売開始を予定。
- 2026年1月:Callaway GolfがQuantumドライバー、フェアウェイウッド、アイアン及びハイブリッドを発表し、ドライバー、ウッド及びハイブリッドは2026年2月13日から、アイアンは2月27日から米国での小売販売を予定。
ゴルフ用品市場 レポートの範囲と調査方法論
市場定義とカバレッジ
ゴルフ用品市場は、グローバル市場においてゴルフのプレー及び練習のために設計されたゴルフ用品の年間小売販売額を測定します。すべの認められた製品タイプ、価格カテゴリー、エンドユーザー及び小売チャネルにわたる購入をカバーします。
スコープの除外:ゴルフアパレル及びフットウェア、ゴルフコース、屋内ゴルフシミュレーター及び関連施設インフラ、並びに別途課金されるゴルフレッスン、用品レンタル、フィッティング及び修理サービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- ゴルフクラブ
- ゴルフボール
- ゴルフバッグ及びアクセサリー
- カテゴリー
- マス
- プレミアム
- エンドユーザー別
- 大人
- 子供/児童
- 流通チャネル別
- オフライン小売店
- オンライン小売店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- スウェーデン
- アイルランド
- オーストリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- ニュージーランド
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定及び検証
デスクリサーチ
例示的な公開ソースとして、全米ゴルフ財団の業界ファクトは参加者数、ラウンド数及びコース供給指標を提供し、R&Aの2025年グローバルゴルフ参加レポートは加盟市場における大人及びジュニアの参加状況をまとめ、中国ゴルフ協会の業界レポートは中国のゴルフ参加及びプレーラウンドのトレンドを説明しています。R&Aの用品規則は、用品設計及び発売に影響を与える可能性のある製品適合要件を説明しています。
企業の提出書類、投資家向け資料及び信頼できるプレスレポートは、製品スコープ、チャネルミックス、価格、発売タイミング及び企業固有の売上声明を相互確認できます。記載さたソースは網羅的ではなく、さらなるソースが収集、検証及び明確化に役立てられます。
一次インタビュー及び調査
ゴルフ用品メーカー、小売及び電子商取引バイヤー、製品リーダー及びゴルフ業界アナリストとのインタビュー及び構造化調査は、小売価格、買い替え行動、製品ミックス及びチャネル動向に関する二次証拠を検証できます。回答者は予測変数の背後にある前提を確認し、公開データのギャップを特定し、矛盾する証拠を調整するのに役立ちます。変更が受け入れられる前に、推定値は提出書類、協会指標及び小売シグナルと照合して三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:38% |
| 中間層:50% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:27% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:35% |
市場規模算定と予測
このモデルは、ゴルフクラブ、ボール、バッグ及びアクセサリーのグローバル年間消費者小売収益を推定し、その合計を製、マス及びプレミアムカテゴリー、大人及び子供の購入者、オフライン及びオンラインチャネル、並びに地域に配分します。トップダウン推定は受け入れられたグローバル小売販売境界から始まり、カテゴリーシェアを合計に照合します。一方、選択的なボトムアップチェックはサプライヤーまたはチャネルのロールアップとサンプリングされた小売価格×ユニット数量を比較し、使用前にギャップを調査します。参加者数、プレーラウンド数、コース供給、小売チャネルトレンド及び用品価格または買い替えサイクルが、関連するセグメントシェアと予測パスに情報を提供します。比較可能な年次観測値が存在する場合、多変量回帰がこれらの指標に市場価値を関連付けることができます。シナリオ分析はデータが少ないまたは矛盾するシリーズを処理し、一次専門家は変数レベルの予測が製品発売、フィッティング需要、オンライン販売及び地域のプレーパターンを反映しているかどうかを検証できます。アナリストは未解決の入力ギャップを文書化し、最も強力な比較可能な公開指標を使用し、欠損観測値を拠のない値で埋めるのではなく、不確実性をシナリオに持ち込みます。
データ検証と更新サイクル
アナリストは小売及び企業証拠を独立した参加者数、ラウンド数及びコース供給シグナルと照合し、外れ値、矛盾する単位及び以前の期間や隣接セグメントとの重大な差異を調査します。第2のレビューでは、ソースの日付、スコープ、計算及びセグメント合計を確認し、入力がソース定義と矛盾する場合や重大なギャップが調整できない場合にアナリストへの再連絡が行われます。モデルは年次更新され、重大な市場イベント後にサイクル間で再検討され、納品前の新たなパスで確認されます。
Mordor Intelligenceのゴルフ用品市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引及び製品、並びに需要をモデル化するために使用される入力において異なる場合があります。ゴルフ用品市場は、グローバル市場においてゴルフのプレー及び練習のために設計されたゴルフ用品の年間小売販売額を測定します。
主要なギャップドライバーには、調査の定義されたカバッジと市場固有のモデリング選択が含まれます。シナリオ分析はデータが少ないまたは矛盾するシリーズを処理し、一次専門家は変数レベルの予測が製品発売、フィッティング需要、オンライン販売及び地域のプレーパターンを反映しているかどうかを検証できます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.66 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 20.17 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値16.66 ビリオン 米ドルを1年後に21.1%上回っています。この推定値には、本レポートの市場境界外の製品を追加するゴルフ用品に加えてアパレル及びフットウェアが含まれています。 |
| グローバル市場調査会社B | 9.6 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値16.66 ビリオン 米ドルを2年後に42.4%下回っています。この推定値は、消費者小売販売価格ではなく、平均メーカー価格で用品ユニットを評価しています。 |
Mordor Intelligenceのアナリストは、小売及び企業証拠を独立した参加者数、ラウンド数及びコース供給シグナルと照合し、外れ値、矛盾する単位及び以前の期間や隣接セグメントとの重大な差異を調査します。
レポートで回答される主要な質問
ゴルフ用品市場の規模と成長見通しは?
市場は2027年に16.66 ビリオン 米ドル、2032年には21.12 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 4.86%で成長します。
ゴルフクラブとボールへの需要を牽引しているものは何ですか?
中国における組織的なジュニアプレー、コース開発及びカスタムフィッティングが用品需要を支えています。
最大の用品収益シェアを占めるゴルフ製品タイプはどれですか?
ゴルフクラブが2026年の用品収益の51.97%を占めました。
主要なゴルフ用品サプライヤーはどの企業ですか?
主要参加者にはCallaway Golf Company、Acushnet Holdings Corp.、Sumitomo Rubber Industries, Ltd.、Taylor Made Golf Company, Inc.、Mizuno Corporationが含まれます。
新規ゴルファーの用購入を制限する可能性があるものは何ですか?
2026年のCensuswidによる英国成人調査では、210名のゴルフ志望者の55%が用品コストの高さを理由にゴルフを始めることを遅らせたと回答しました。
どの地域がゴルフ用品収益をリードし、どの地域が最も速く成長していますか?
北米が2026年の用品収益の47.72%を占め、アジア太平洋は2027年~2032年にかけてCAGR 5.2%で最も速い成長が予測されています。