
光ファイバージャイロスコープ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.34 十億米ドル |
| 市場規模 (2031) | 1.95 十億米ドル |
| 成長率 (2026 - 2031) | 7.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光ファイバージャイロスコープ市場分析
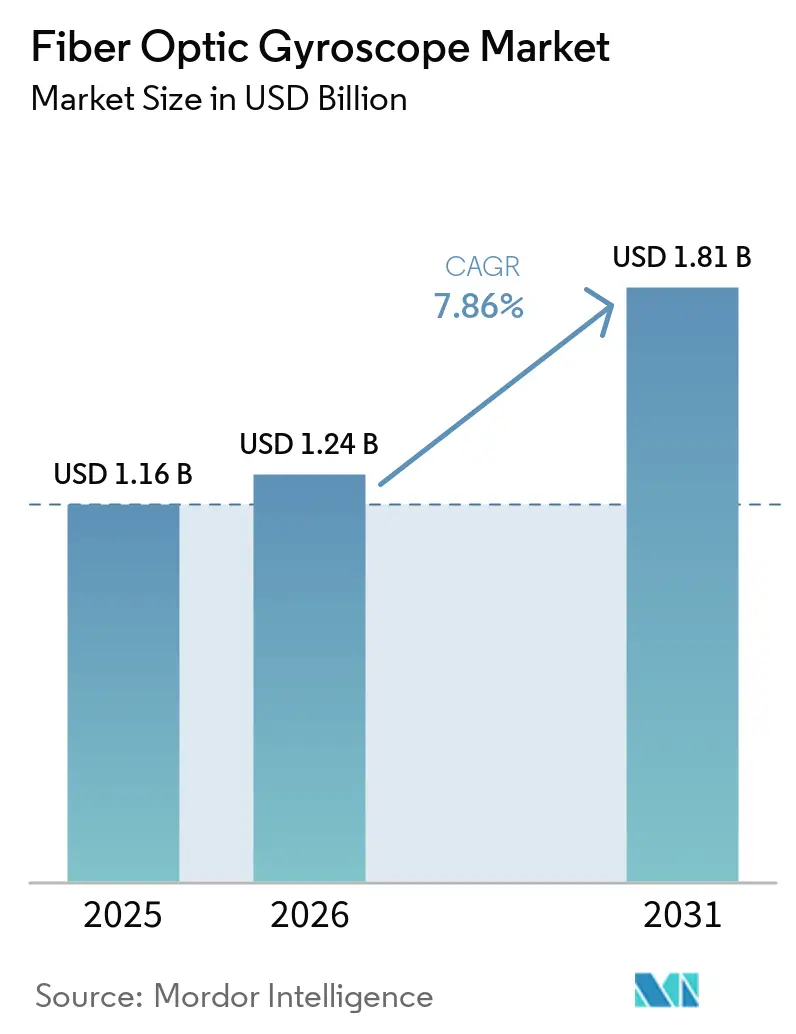
ファイバーオプティックジャイロスコープ市場の規模は、2025年の1.16 ビリオン 米ドルおよび2026年の1.34 ビリオン 米ドルから、2031年までに1.95 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.86%を記録すると予測されています。堅調な防衛支出、欧州における電子航法(e-ナビゲーション)義務化、および中東における高温掘削プロジェクトが需要を下支えしており、低コストのMEMSジャイロがエントリーレベルの設計を圧迫する中でも需要は安定しています。NATOの自律型プラットフォームの調達がベースラインの需要量を維持する一方、レガシー製比で最大70%低価格のシリコンフォトニクスFOGが新たな商業ニッチ市場を開拓しています。ニオブ酸リチウム変調器および偏波保持ファイバーに関するサプライリスクが引き続き購買意思決定に影響を与えており、ファイバーコイル巻線における継続的な歩留まりの変動が価格変動を引き起こし、垂直統合型ベンダーに有利な状況をもたらしています。コスト圧力にもかかわらず、GPS遮断環境や極端な温度条件下で運用する顧客は、比類のないバイアス安定性を理由にクローズドループFOGを選択し続けています。
主要レポートのポイント
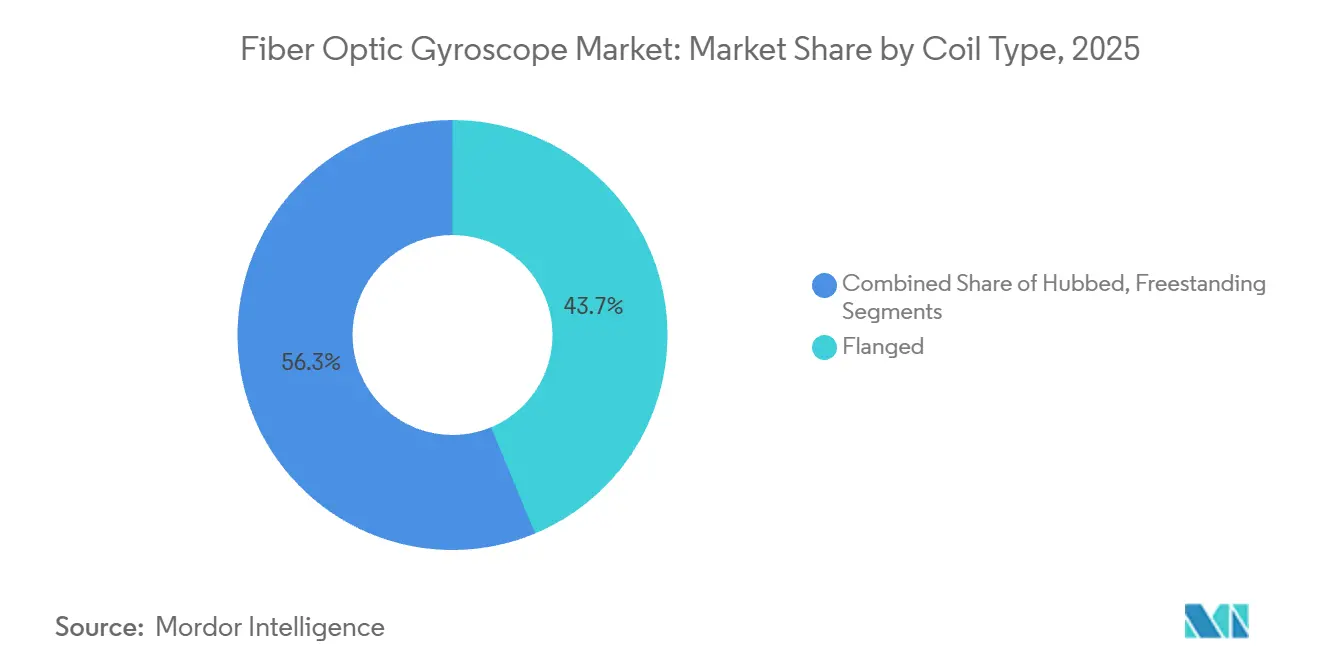
- コイルタイプ別では、フランジ付きコイル設計が2025年に43.72%の収益シェアをリードし、フリースタンディングコイルは2031年までに7.92%のCAGRで拡大する見込みです。
- センシング軸別では、三軸システムが2025年に51.63%のシェアを占め、二軸ユニットは2031年まで8.22%のCAGRで成長すると予測されます。
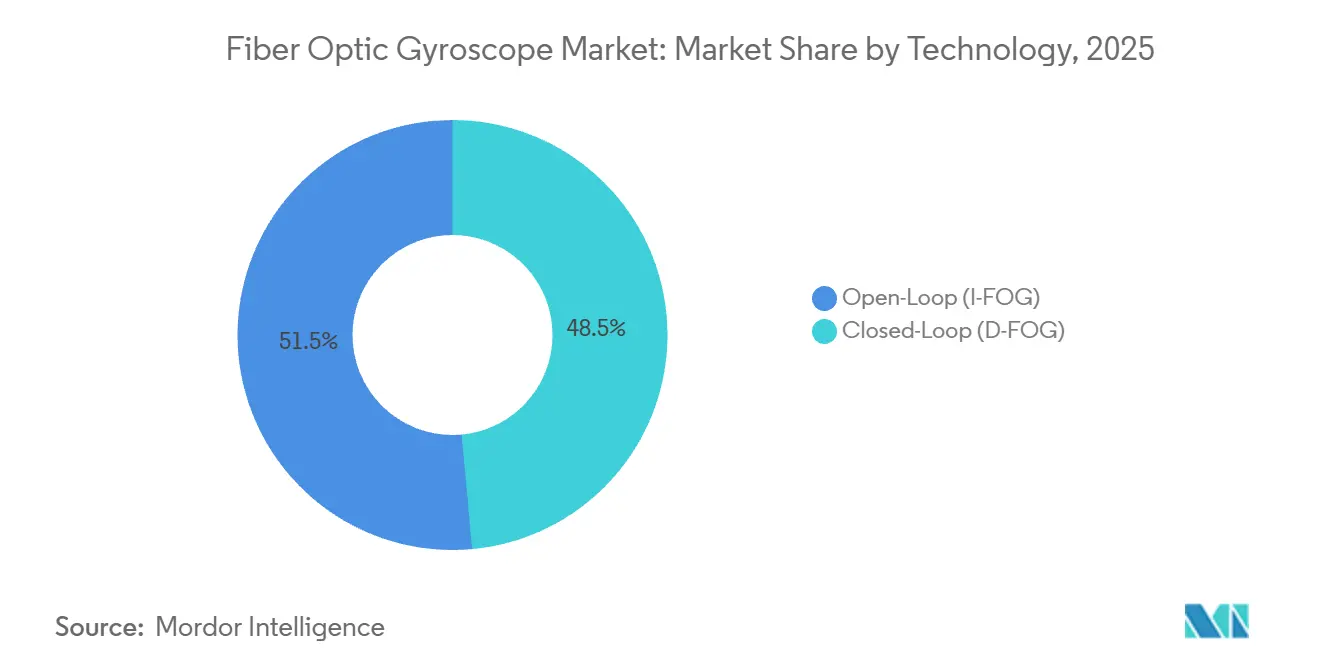
- 技術別では、クローズドループアーキテクチャが2025年に48.54%のシェアを獲得し、オープンループ型は2031年までに7.96%のCAGRで進展する見込みです。
- デバイス別では、IMUが2025年に37.51%のシェアを占め、AHRSは同期間に8.34%のCAGRで成長する見通しです。
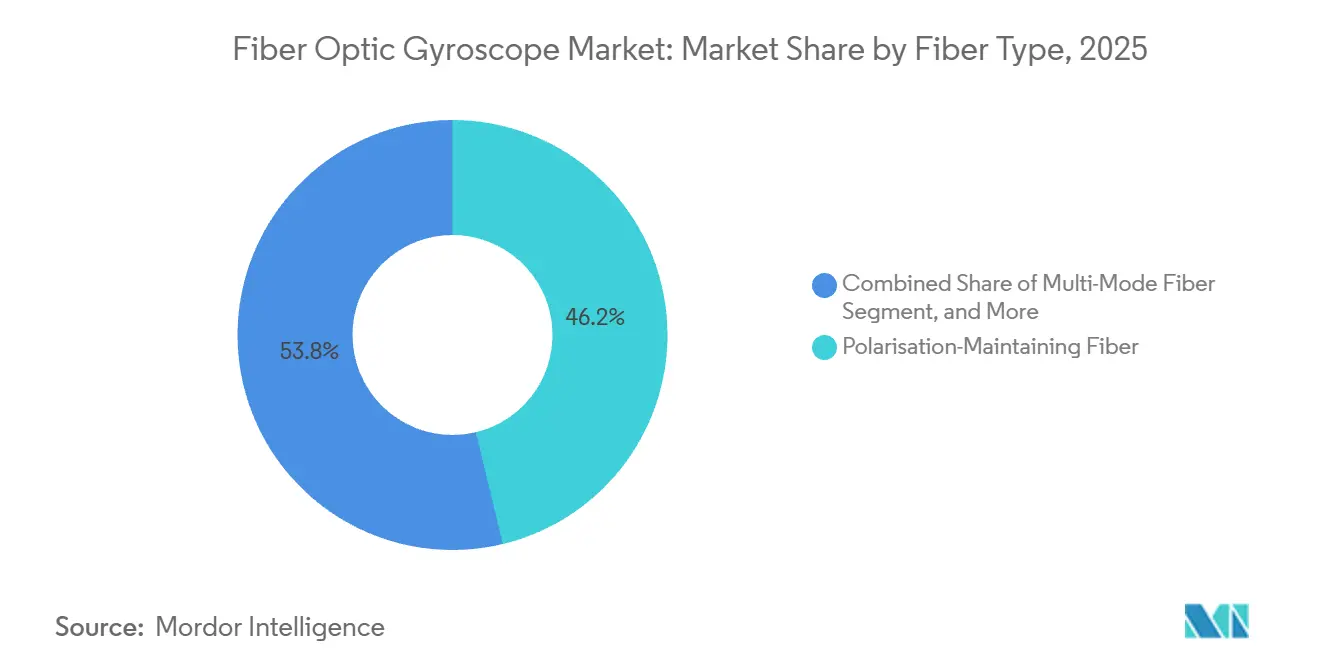
- ファイバータイプ別では、偏波保持ファイバーが2025年に46.24%のシェアを保持し、マルチモードファイバーは2031年まで8.13%のCAGRが見込まれます。
- エンドユーザー別では、防衛用途が2025年に54.12%のシェアを占め、ロボティクスおよび産業オートメーションは2031年に向けて8.46%のCAGRで拡大する見込みです。
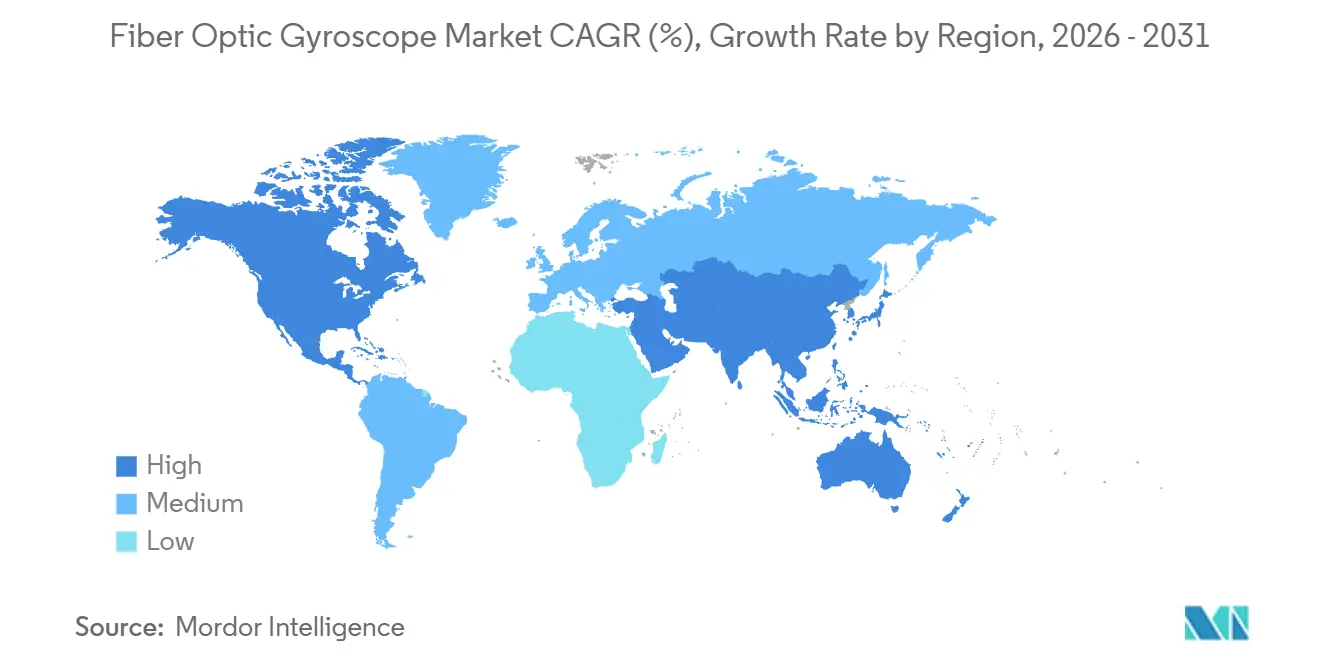
- 地域別では、北米が2025年に32.19%のシェアを保持し、アジア太平洋は2026年から2031年にかけて8.66%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NATOの同盟国による自律型UAVおよびUGVの調達加速 | +0.8% | 北米および欧州、NATOパートナー国への波及 | 中期(2〜4年) |
| 欧州における国際海事機関電子航法コンプライアンスのためのINSグレードナビゲーション義務化 | +0.6% | 欧州、アジア太平洋および中東の海事ハブへの採用拡大 | 中期(2〜4年) |
| 高温FOGを必要とする中東における石油・ガス坑底掘削効率の向上 | +0.5% | 中東が中核、北米シェールおよびアフリカ沖合への拡大 | 短期(2年以内) |
| FOG IMUを搭載した軌道測定車を推進するアジアにおける鉄道信号の電化 | +0.4% | アジア太平洋、特に中国、インド、日本、韓国 | 中期(2〜4年) |
| 耐放射線FOGを必要とする宇宙打ち上げコンステレーションの急増 | +0.3% | グローバル、米国、中国、欧州が主導 | 長期(4年以上) |
| 先進国における物流ロボティクスフルフィルメントセンターの成長 | +0.3% | 北米および欧州、日本での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NATOの同盟国による自律型UAVおよびUGVの調達加速
NATO全域の防衛省は無人システムを近代化戦略の中心に据えており、各入札では現在、バイアス安定性0.01°/hr未満のINSグレードナビゲーションが仕様として求められています。35億米ドル相当の米国の組み込みGPS/INSプログラムは、光ファイバージャイロスコープ市場のベンダーを複数年の納入スケジュールに縛り付ける先行指標となっています。欧州では、英国海軍の機雷掃討艦向けにNorthrop Grummanへ2,050万ポンド(2,739万米ドル)が授与されたことが、同様の要件を裏付けています。これらの契約は民生グレードのMEMSセンサーを排除し、高マージンのクローズドループFOG需要を維持しています。主要な受注を超えて、共同演習では、トンネル内で運用する地上ロボットがMEMSの方位を数分以内に失う一方、FOGは数時間にわたって精度を維持することが明らかになっており、採用の勢いを強化しています。
欧州における国際海事機関電子航法コンプライアンスのためのINSグレードナビゲーション義務化
MSC.467(101)は500総トン以上の船舶に対して2027年までにナビゲーショングレードのINSを搭載することを義務付けており、欧州では約
12,000隻の船舶がまだアップグレードを必要としています。[1]商業海運事業者は現在、海軍艦隊で実績のある同じMARINSおよびPHINS FOGシステムを後付けしており、認証リスクを抑制しています。シンガポールが同規制を反映する意向を示したことで対象船隊が拡大し、光ファイバージャイロスコープ市場がアジア太平洋の海事ハブへと押し広げられています。後付け期間は短いため、インテグレーターはコイルと変調器を事前発注しており、垂直統合型の欧州サプライヤーに有利な部品リードタイムの短期的な急増をもたらしています。
中東における石油・ガス坑底掘削効率の向上
サウジアラビアおよびアラブ首長国連邦の貯留層における拡張リーチ掘削は、現在坑底温度が165°Cを超えており、MEMSジャイロの限界をはるかに上回っています。シュルンベルジェのOmegaおよびGyroSphereアセンブリを用いたフィールドトライアルでは、サイドトラックコストが18%削減され、方位精度が0.1°に改善されており、これらの指標はオペレーターが現在調達基準として使用しています。同様の性能要件が北米のシェールパッドにも波及し、高温コイルへのグローバル需要を高めています。その結果、精密ステアリングが回収率を直接向上させるため、光ファイバージャイロスコープ市場は原油価格の変動から隔離されています。
FOG IMUを搭載した軌道測定車を推進するアジアにおける鉄道信号の電化
中国の165億米ドルの鉄道電化推進はミリメートルレベルの軌道プロファイリングを義務付けており、FOG IMUは波状摩耗検出に重要な50Hz以上の振動帯域でMEMSジャイロを上回る性能を発揮します。日本、インド、韓国も高速回廊に対して同様の軌道測定監査を実施しており、2030年まで多軸FOG需要を確保しています。サプライヤーは200台以上の測定車に対するボリューム契約を活用してコイル生産ラインを安定させ、このニッチ市場において低グレードのMEMS代替品を退けるのに十分なほどユニットコストを低減しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ミニドローン(5kg未満)におけるMEMSジャイロの短サイクル設計採用 | -0.5% | グローバル、特にアジア太平洋および北米の民生用UAV市場 | 短期(2年以内) |
| ASP変動を高めるファイバーコイル巻線歩留まり損失8%超 | -0.4% | グローバル、全FOGメーカーに影響 | 中期(2〜4年) |
| 偏波保持ファイバーの輸出管理リードタイム(90日超) | -0.3% | 東南アジア、中南米、アフリカの新興市場 | 中期(2〜4年) |
| 新興国におけるリチウムニオブ酸塩変調器の国内供給の限界 | -0.3% | アジア太平洋(日本を除く)、中東、中南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ミニドローンにおけるMEMSジャイロの短サイクル設計採用
5kg未満のドローンは12週間の設計サイクルで出荷され、50米ドル未満のMEMSジャイロがより緩いバイアス目標を満たしています。DJIの2025年製品ラインはFOGチャンネルを一切使用せずに民生用ドローンセグメントの4分の3を占有しており、そのスケールがMEMSを中心にサプライチェーンを固定しています。ミニドローンが空中ロボティクスにおける最大のユニット量を占めるため、FOGサプライヤーはこのトランシェが予測期間を通じて光ファイバージャイロスコープ市場の届かない範囲にとどまることを受け入れています。
ASP変動を高めるファイバーコイル巻線歩留まり損失8%超
手動コイル巻線は、スプライス損失、エポキシ汚染、および熱サイクル中の破損を引き起こし、多くの工場でスクラップ率が8%を超えています。KVH Industriesは、段階的な歩留まり改善のみに起因する3ポイントのマージン変動を報告しています。ベンダーがスクラップコストを四半期ごとのASPに転嫁すると、価格に敏感な顧客は変動を感じ、長期的な予算策定が困難になります。Advanced Navigationのフォトニックチップ経路などの自動化プログラムは95%の歩留まりを約束していますが、設備投資が広範な展開を遅らせており、中堅企業の多くにとって歩留まりリスクが依然として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コイルタイプ別:
フランジ付き設計がリードを維持するが、重量に敏感なプラットフォームはフリースタンディング代替品に注目フランジ付きコイルは2025年に43.72%という圧倒的なシェアを保持しており、20 g RMSを超える衝撃が加わるミサイルおよび艦艇環境における堅牢性を証明しています。バイアス安定性は発射イベント中も一貫して0.01 °/hr以内に収まっており、これはフリースタンディング設計が量産規模で達成したことのないベンチマークです。そのため、防衛主要企業はフランジ付きユニットをレガシー認定部品リストに維持し続けており、交換サイクルだけでもファイバーオプティックジャイロスコープ市場の相当なシェアを確保しています。しかしながら、ロケット打ち上げプロバイダーおよび小型衛星メーカーはすべてのグラムを重視しており、フリースタンディングコイルは組立質量を最大30%削減できるため、この優位性はペイロードマージンに直接換算されます。その結果、フリースタンディングコイルは2031年まで7.92%のCAGRで市場全体を上回る成長が見込まれており、特に衛星ADCSモジュールおよび長時間耐久UAVにおいて顕著です。
宇宙分野では、Redwire SpaceがCubeSatバス向けに軸あたり500 g未満のフリースタンディングFOGを指定しており、防衛航空分野では、ユーロファイタータイフーンが認定取得の容易さからNorthrop Grumman LCR-100のフランジ付き仕様を維持しています。ハブ付コイルは両極端の中間に位置し、競争力のある価格帯で適度な振動耐性を提供しており、アジアの鉄道インテグレーターに支持されています。中空コアファイバーコイルが製造可能であることが実証されれば、重量および熱的優位性が設計選択を再定義する可能性がありますが、商業的な準備状況は現在の予測期間を超えています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
検知軸別:
3軸ユニットが支配的、コスト重視の海洋プロジェクトで2軸構成が勢いを増す三軸アーキテクチャは、自律走行車、誘導ミサイル、および倉庫ロボットにおける6自由度ナビゲーション要件を背景に、2025年収益の51.63%を獲得しました。すべての軸を一つの筐体に統合することで、配線が削減され、熱管理が簡素化され、共有プロセッサ上でのカルマンフィルタリングが可能となり、システム全体の誤差が低減されます。二軸FOGはシェアでは後れを取っているものの、船体搭載型ソナー安定化など、ヒーブや垂直レートの重要性が低いセグメントのニーズから恩恵を受けています。8.22%のCAGR予測により、二軸モデルは2031年まで最も急速な普及が見込まれており、特に遠隔操作を採用する洋上支援船において顕著です。単軸ジャイロは区画スペースが限られるレトロフィット用途に留まっていますが、その限定的な適用範囲はファイバーオプティックジャイロスコープ市場全体での長期的な縮小を意味します。
ミュンヘンおよびフェニックスの自動車パイロット車群はすでに三軸FOGをライダーおよびレーダースタックと並行して搭載しており、2時間の自律走行ループにわたって10 cm未満のドリフトを報告しています。一方、海軍は統合INSユニットが電子的な妨害を受けた場合のバックアップとして、スタンドアロンの方位角ジャイロを維持することが多くあります。この冗長性が、二軸代替品に対してユニットコストが依然として高いにもかかわらず、ニッチな単軸需要が持続する理由を説明しています。
技術別:
クローズドループ(D-FOG)がプレミアムセグメントを維持し、オープンループ(I-FOG)が商業的フットプリントを拡大クローズドループシステムは、ミサイル、潜水艦、および高軌道衛星の顧客が活用でる0.01 °/hr未満のバイアス安定性を背景に、2025年に48.54%のシェアを保持しました。クロージングフィードバックはサニャック位相シフトをリアルタイムで打ち消し、スケールファクター非線形性を平坦化し、校正間隔を延長します。しかし、各クローズドループチャンネルにはリチウムニオブ酸塩位相変調器と高帯域幅デジタル信号プロセッサが必要であり、部品表コストはオープンループ品の2〜3倍に達します。その結果、価格制約のある購買者、特に自律配送ロボット分野では、1,500 米ドル未満のハードウェアと引き換えに0.1〜1 °/hrのドリフトを許容するようになっています。したがって、オープンループ設計は2031年まで7.96%で複利成長し、ファイバーオプティックジャイロスコープ市場全体を侵食しつつも、高信頼性コアは維持されると予測されます。
F-35などの防衛プラットフォームは、10,000飛行時間にわたって0.003 °/hrのバイアスを実証するクローズドループHG1120 IMUを維持しています。一方、広東省AusnoのシリコンフォトニクスFOGファミリーは、500 米ドルで0.5 °/hr未満のオープンループ性能を提供ており、中国の密集した都市部でのラストマイル配送車両に十分な性能です。このような商業注文からの量産により、ベンダーはコイル巻線自動化のコストを償却でき、このステップは逆説的に、共有オーバーヘッドを削減することで高グレードのクローズドループラインにも恩恵をもたらします。

デバイス別:
IMUが中心的地位を維持し、AHRSおよびINSが特定の成長経路を開拓IMUは、航空・海上・陸上・宇宙におけるGPS拒否環境での自律航行に6自由度データが不可欠であることから、2025年売上の37.51%を占めました。統合された加速度計とジャイロは、GNSS、オドメトリ、または視覚的ランドマークと融合することで完全なナビゲーションソリューションを支援します。ファイバーオプティックジャイロスコープ市場規模の予測では、IMUがリーダーシップを維持しつつも、パイロットが完全な推測航法よりも姿勢と方位を必要とする民間航空においてAHRSへの漸進なシェア移行が見込まれます。老朽化したリングレーザージャイロに関する2028年耐空性指令に連動したレトロフィットタイムラインにより、AHRSの需要は8.34%のCAGRを記録します。
INSユニットは、艦艇が30日間潜航後に100 mの位置精度を維持しなければならない潜水艦哨戒において引き続き重要です。ジャイロコンパスは技術的には時代遅れとなっていますが、国際規則が電力消費の大きいIMUとは独立して動作できる専用の方位基準を要求しているため、商船において存続しています。多目的FOGモジュールがタバコパック程度の形状に縮小するにつれ、OEMはソフトウェアライセンスを通じてINSグレードの処理を解放するアップグレードフックを組み込み始めており、この戦略は製品寿命を延長しつつ平均販売価格を引き上げます。
ファイバータイプ別:
偏波保持ファイバーがナビゲーショングレード構築をリード、マルチモードがコスト重視セクターで拡大航法グレードのFOGは偏波誘起バイアスドリフトを0.001 °/hr未満に抑制するためにPMファイバーを必要とするため、PMコイルが2025年の数量の46.24%を占めました。原子力潜水艦、弾道ミサイル、および衛星ペイロードからの堅調な需要がベースロード生産を保証していま。しかし、PMファイバーはITARリストに掲載されており、同盟国以外への注文は90日間のクリアランスを要するため、この遅延が新興市場の購買者をシングルモードまたはマルチモードの代替品へと向かわせています。その結果、マルチモードコイルは2031年まで8.13%のCAGRを追跡しており、特にオープンループシリコンフォトニクスFOGが性能とコストのバランスを取るアジアの低高度経済圏において顕著です。シングルモードファイバーは妥協点を提供し、磁気干渉が比較的小さい洋上調査船への搭載が続いています。
Corningは世界のPMファイバーの60%を供給しており、この集中が2024年の半導体不足時に割当配給を引き起こしました。ベンダーはダウンタイムを制限するために日本のサプライヤーをデュアル認定することで対応しました。一方、中空コアフォトニック結晶ファイバーに関する研究は、輸出ライセンスなしにPMコイルに匹敵するバイアスフロアを実現できる可能性を示唆しており、今後10年の後半に潜在的な変曲点を設定しています。[2]
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
防衛が過半数シェアを保持、ロボティクスが最速の成長分野として台頭防衛用途はGPS拒否ミッション向けのFOGベース慣性航法を指定する自律型機雷掃討艦、極超音速ミサイル、および深宇宙探査機を背景に、2025年収益の54.12%を吸収しました。英国海軍のレトロフィットなどの漸進的な調達でさえ、専門サプライヤー間のファイバーオプティックジャイロスコープ市場シェアに波及効果をもたらします。今後を見据えると、eコマース倉庫がセンチメートルレベルの屋内測位を必要とする数万台の自律移動ロボットを導入するにつれ、ロボティクスおよび産業オートメーションは8.46%のCAGR示します。家具に馴染む形状と3,000 米ドル未満の安定したユニット価格が、この垂直市場における大量普及への最後の障壁を取り除いています。
航空宇宙はレガシー機群へのAHRSレトロフィットに支えられ安定を維持しています。油田サービス企業は原油価格が複雑な傾斜坑を支持する際に投資を行い、そのセクターを周期的ながら収益性の高いものに保っています。鉄道電化、海洋水路測量、および自動車自律走行はそれぞれMEMSドリフトが許容できない固有のニッチを主張しており、より広いファイバーオプティックジャイロスコープ産業内で多様な成長回廊を維持しています。
地域分析
北米ファイバーオプティックジャイロスコープ市場
北米は2025年にファイバーオプティックジャイロスコープ市場シェアの32.19%を占め、最大シェアを維持した。これは、埋め込みGPS-INSユニットおよび衛星コンステレーションペイロード向けの米国国防総省による複数年にわたる生産契約に支えられている。物流任務向け自律地上車両の早期導入や、旧式航空機向けの改修契約の安定した流入が需要をさらに下支えする一方、カナダの北極圏重視の海軍近代化およびメキシコの成長する航空宇宙クラスターが段階的な需要量を加えている。Honeywellのアリゾナ工場に付与された最近の量子センサー研究助成金は、次世代ジャイロスコープへの長期的な移行を示唆しているが、商業展開は現在の予測期間外にとどまっている。これらの要因が相まって、北米のファイバーオプティックジャイロスコープ市場規模は2031年まで安定した成長軌道を維持している。
欧州ファイバーオプティックジャイロスコープ市場
欧州は2025年の収益の約28%を占め、2027年までに12,000隻の商業船舶にINSグレードのセンサーを搭載することを義務付ける国際海事機関の電子航法規則に支えられた。ドイツ、フランス、スペインの鉄道近代化プログラムは、時速250kmのサービスを維持するためにFOGベースのIMUを搭載した軌道測定車に依存しており、地域サプライヤーへの定期的なコイル受注を生み出している。防衛支出も需要量を支えており、英国海軍の機雷掃海艦向けの2,050万ポンド(2,739万米ドル)の契約により、2027年まで閉ループユニットが確保されている。輸出規制によりロシアの参加は制限されているが、SafranおよびExailはITARフリーのサプライチェーンを活用することで地域シェアを獲得している。
南米、アジア太平洋および中東ファイバーオプティックジャイロスコープ市場
アジア太平洋地域は2026年から2031年にかけて8.66%のCAGRで最も急速な拡大を示すと予測されており、これはFOGを西側同等品より最大70%低い価格で提供する中国のシリコンフォトニクスベンダーによって牽引されている。日本の内閣府宇宙技術戦略は、放射線耐性FOGを必要とする衛星製造を加速させており、インドの防衛研究開発機構は戦闘機および潜水艦向けの国内プログラムに資金を提供している。中国の地域鉄道路線15,000kmの電化および、インドと韓国における大規模な軌道監視受注が産業用途を広げている。その他の地域では、Saudi Aramcoの高温掘削作および、アラブ首長国連邦における新興の無人航空機調達が中東の需要量を押し上げており、ブラジルの航空宇宙および海洋沖合セクターが南米における足がかりを提供している。これらの動向が総合的に地域需要基盤を多様化させ、グローバルベンダーのサプライチェーンリスクを緩和している。
規制環境
輸出管理と適格性基準は、航法グレードの光ファイバージャイロスコープ(FOG)にとって依然として主要な規制上の基盤である。米国では、防衛および宇宙プログラム向けの高精度慣性センサーがITAR/EARの枠組みに規定されており、米国国務省は2025年8月にITARを更新する最終規則を発行し、対象となるUSMLの改訂を行った。これは2025年9月15日に発効した。これによりライセンス取得のリードタイムと、グローバル向けの製品構成に影響が及ぶ。
中国では、民生・軍事の標準化枠組みが国内航空宇宙・防衛分野での採用に関する試験・性能要件を規定している。GB/T 45570-2025(2025年8月1日発効)は光学ジャイロスコープの一般技術要件を定め、GJB 8898-2017やGJB 10100-2021といった軍事規格は、EMCや振動試験を含む航空宇宙向け要件を規定している。中国はまた、光ジャイロ角度センサー(ゴニオメーター)の技術要件に関するGB/T 47121-2026も発行した。これらの枠組みと並行して、輸出可能性に関するベンダーの位置付けも重要性を持ち続けており、EMCOREのTAC-450-340/360フォトニックIMU(2026年3月発売)に対する非ITAR分類もその一例である。
バリューチェーン分析
光ファイバージャイロスコープのバリューチェーンは、特殊材料とフォトニクス部品、特に偏波保持(PM)ファイバー、ニオブ酸リチウム(LiNbO3)集積光回路(IOC)または位相変調器、広帯域光源、フォトディテクター、精密アナログ・デジタル電子部品から始まる。これらの部材はコイル巻線、光学組み立て・パッケージング(融着接続、エポキシ処理、熱管理を含む)に投入され、その後、キャリブレーションと環境適合性評価(特に18~36ヶ月サイクルの航空宇宙・防衛プログラム向け)が行われる。最終製品は単体のジャイロとして、またはIMU、INS、ジャイロコンパス、AHRSユニットに組み込まれた形で、OEMやプライムコントラクター経由で出荷される。
ボトルネックは、米国、日本、欧州の限られたサプライヤーに集中しているPMファイバーの供給可能性、および大量生産のコイル巻線・硬化工程におけるLiNbO3 IOCの歩留まりと再現性に集中している。これに対応するため、バリューチェーンはオートメーション化と半導体的な製造手法へと移行しつつあり、シリコンフォトニクスや異種材料集積を活用して融着接続工程を削減し、製造性を向上させている。YOECは、集積型FOG生産の拡大と手作業依存の制約低減を目指した全自動コイル巻線機の開発(2026年3月)を強調した。これらの動きは、輸出管理への対応やフォトニクス部品の単一供給元リスク低減を目指した、業界全体での垂直統合とデュアルソーシングへの取り組みと合致している。
競合環境
市場集中度
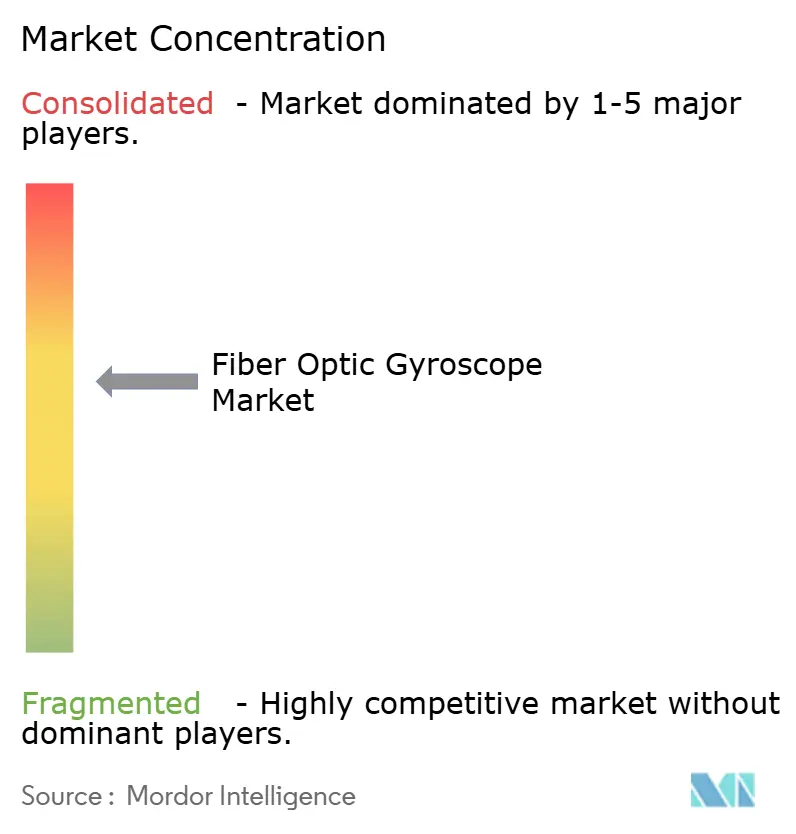
グローバル市場は依然として中程度の集中度を維持しており、上位5社であるHoneywell、Safran、Northrop Grumman LITEF、Exail、およびKVHが、垂直統合されたファイバー巻線、変調器製造、および社内校正施設を通じて、ナビゲーショングレード収益の約70%を共同で支配しています。防衛および宇宙プラットフォームの認定における長い実績が、プライムコントラクターにとって高い切り替えコストを生み出し、半導体不足時でもプレミアム価格を維持しています。
第2層の挑戦者が積極的に拡大しています。広東省AusnoとZhuzhou Fisrockは現在、500米ドル未満のユニット価格でシリコンフォトニクスFOGを出荷しており、厳格なITAR規制が西側ベンダーのリーチを制限する自律型配送車両および低高度都市型航空モビリティをターゲットにしています。Advanced Navigationの2025年10月のVAI Photonics買収により、フォトニックチップ設計が社内に取り込まれ、コイル歩留まりを95%に引き上げることを目指しており、この動きは製造コストを30%削減し、商業ロボティクスチャンネルでの地位を強化すると期待されています。VIAVIの2025年1月のInertial Labsの1億5,000万米ドルでの買収は、FOGおよびMEMSセンサーを5Gテスト機器ポートフォリオに組み込み、光ネットワーク専門家が慣性技術を戦略的な隣接分野と見なしていることを示しています。
イノベーションパイプラインがモートを広げ続けています。Honeywellは2025年に24時間ミッション中に1時間あたり0.1m未満のドリフトを持つハイブリッド量子強化FOGを実証し、深宇宙放射線帯で運用する宇宙機に対して新たな性能基準を設定しました。[3]同時に、済南大学は中空コア光ファイバージャイロスコープを発表し、カー効果非線形性を削減して0.0017°/hrのバイアスを実現しており、これは従来のソリッドコアコイルより30倍優れていますが、商業化は2030年以降となっています。これらの研究開発の軌跡は、低価格競争がローエンドで激化する一方、トップエンドでの画期的な性能が光ファイバージャイロスコープ市場の高信頼性セグメントに対する既存企業の支配力を強化することを示唆しています。
光ファイバージャイロスコープ産業リーダー
-
Honeywell International Inc.
-
Safran S.A.
-
KVH Industries Inc.
-
EMCORE Corporation
-
Exail Group (iXblue SAS)
- 注:主要企業の掲載順は順位を示すものではありません。
ファイバーオプティックャイロスコープ市場 このレポートでカバーされる企業
- Honeywell International Inc.
- Safran S.A.
- KVH Industries Inc.
- EMCORE Corporation
- Exail Group (iXblue SAS)
- Northrop Grumman LITEF GmbH
- Fizoptika Malta
- Optolink LLC
- Advanced Navigation Pty Ltd
- Cielo Inertial Solutions Ltd
- Colibrys SA
- NEDAERO
- Fibernetics LLC
- Japan Aviation Electronics Industry Ltd.
- VectorNav Technologies LLC
- Parker Meggitt PLC
- Redwire Space Inc.
- Shanghai Chenxu Optics
- Harxon Corporation
市場機会と将来展望
海事分野の規制順守とGNSSが利用できない環境下での運用は、証明された実績を持つFOGベースの航法が有利となる、慣性システムのアップグレードに向けた明確な市場空白を生み出している。欧州はIMOのeナビゲーション順守のタイムラインに取り組んでおり、MSC.467(101)は500総トンを超える船舶に対し2027年までに航法グレードのINS搭載を義務付けており、欧州船体約12,000隻が依然としてアップグレードを必要としている。このため、当面の改修需要は、FOGの性能とサプライヤーの適格性評価履歴に依存する統合INS/ジャイロコンパスソリューションに集中している。
第二の機会軸は、フォトニクス集積による低コスト化・小型化であり、これにより採用範囲が従来の防衛・宇宙プログラムを超えて、MEMSのドリフトを許容できないが価格感度の高い商業ロボティクス、海洋自律システム、産業用プラットフォームにまで広がっている。2026年には、複数の航法関連の実証がこの集積化の方向性を示した。シリコンフォトニック集積回路をベースとしたFOG(MDPI Photonics、2026年6月)や、シリコン多機能集積光回路を用いたFPGAベースのゲイン制御閉ループ干渉型FOG(Optics Letters、2026年7月)などが挙げられる。供給面では、高純度PMファイバーと高歩留まりLiNbO3フォトニクス部品への需要が依然としてゲーティング要因であり、コイル歩留まり、部材アクセス、輸出可能性を安定化できるサプライヤーや垂直統合型メーカー(非ITAR対応製品ラインを含む)にとっての機会を強化している。
最近の産業開発事情 ファイバーオプティックャイロスコープ市場
- 2026年7月: Thales Groupは、Exail Technologiesの35.51%の支配的株式取得を発表し、Exailの企業価値を約44.5億米ドルと評価した。この買収により、FOGベースのソリューションが重要な要素技術となる慣性航法および海事用ドローンシステム分野におけるThalesの地位が強化される。また、主要なFOG・INSプロバイダーを中心とした欧州のサプライチェーンを強化し、海軍・自律プラットフォームプログラムの競争環境に影響を与えている。
- 2026年6月: Exailは、GNSSが利用できない水陸両用作戦向けに設計されたFOG技術を用いた慣性航法システムAdvans Vega SLを発表した。同システムは、ユーザーがGNSS依存よりも自己完結型航法を優先する迅速展開および過酷環境用途にExailのポートフォリオを拡大するものである。また、FOG導入が固定プラットフォームから機動的な実戦システムやマルチドメイン作戦へと移行していることを強めるものでもある。
- 2025年10月: EMCORE Corporationは、フォトニック集積チップ技術を基盤とした再設計版の戦術グレード光ファイバージャイロスコープTAC-DSP-1750を発売した。戦術用FOGプラットフォームを最新のアーキテクチャで刷新することにより、EMCOREは防衛・慣性統合顧客向けに性能、製造性、プログラムの継続性を追求した。同製品は、戦術航法製品における輸出可能性とサプライチェーン管理に関するより広範な位置付けも支えている。
ファイバーオプティックャイロスコープ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、ファイバーオプティックジャイロスコープ市場は、民間および防衛用途における測位、安定化、誘導に使用される慣性航法関連デバイスにスタンドアロンユニットとして、または組み込み形式で販売されるファイバーオプティックジャイロ(FOG)から生じる収益を対象とする。
対象除外範囲:MEMSおよびリングレーザージャイロなどの非FOGジャイロ技術、研究室専用プロトタイプ、およびアフターマーケット修理専業サービスは除外する。
セグメンテーション概要
- コイルタイプ別
- フランジ付き
- ハブ付き
- フリースタンディング
- 検知軸別
- 1軸
- 2軸
- 3軸
- 技術別(干渉計式)
- オープンループ(I-FOG)
- クローズドループ(D-FOG)
- デバイス別
- ジャイロコンパス
- 慣性計測装置(IMU)
- 慣性航法システム(INS)
- 姿勢方位基準システム(AHRS)
- ファイバータイプ別
- シングルモードファイバー
- マルチモードファイバー
- 偏波保持ファイバー
- エンドユーザー産業別
- 防衛(陸上・海上・航空・ミサイル・宇宙)
- 航空宇宙および商業航空
- 自動車・輸送、先進運転支援システムおよび自律走行、鉄道
- ロボティクスおよび産業自動化
- 石油・ガス探査・坑底
- 海洋調査および水路測量
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず公開情報を収集し、需要の発生源とプラットフォームおよびエンドユースごとの導入動向の変化を把握する。ファイバーオプティックジャイロについては、航空宇宙・防衛調達開示情報、航法・センサー規格の参照資料、および光学部品に関連する貿易・製造動向が主な情報源となる。
有料契約不要の代表的な情報源としては、政府調達・予算ポータル、税関・貿易統計、IEEE等の標準化団体刊物、学術誌および学会議事録の技術論文が挙げられる。また、慣性航法の採用状況やプラットフォームのアップグレードを論じる企業年次報告書、投資家向け資料、信頼性の高い報道記事、業界団体ウェブサイトも参照する。必要に応じて、アナリストは企業財務・インテリジェンス、特許データベース、グローバル契約・入札情報の有料サービスを活用し、タイムラインの相互確認と前提条件の整合性維持を行う。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他にも多数の情報源を参照している。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、特に公開情報ではFOG需要を広義の慣性システムから明確に分離できない場合に、デスクリサーチの前提条件を検証するために実施した。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたるコンポーネントレベルの専門家、システムインテグレーター、および川下ユーザーにヒアリングを行った。その後、回答内容が単位販売タイミングに響する価格、リードタイム、または認定パターンの相違を示唆した場合には、一部の参加者に再度連絡を取った。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):13% | アジア太平洋地域(APAC):42% |
| 中位層:56% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域(EMEA):33% |
| 小規模プレイヤー:15% | マネージャー:56% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定モデルは、まずプラットフォームおよび導入指標から対応可能な需要プールを再構築し、次に採用率および交換率を適用して年間ユニット需要を推定し、標準的な販売価格を用いて金額に換算することで構築される。ファイバーオプティックジャイロの場合、需要プールのロジックは、防衛・航空宇宙の航法アップグレード、海洋航法の設置状況、単軸対多軸要件の構成比、オープンループ対クローズドループの採用状況、および出荷タイミングに影響する予想認定サイクルなどの変数によって規定される。
需要プールが形成された、選択的なボトムアップ近似値によって裏付けを行う。これには、サプライヤーおよびインテグレーターの収益サンプルチェック、性能クラス別の価格帯検証、およびボリューム方向のチャネルレベル確認が含まれる。ボトムアップ入力にギャップが生じた場合、例えばINSまたはIMU内に組み込まれたFOGコンテンツの開示が限定的な場合には、モデルは保守的なアタッチメントレート範囲を使用し、インタビューを通じて検証した上でプラットフォーム製造レートとの相互確認によって精緻化する。
予測については、防衛支出動向、航空機および海軍プラットフォームの納入状況、産業・ロボティクス用途への需要を牽引し得る自動化活動などの先行ドライバーに対して成長経路を検証する軽量な回帰スタイルのチェックを伴うシナリオ分析を通常適用する。最終的な予測前提条件は、インタビューフィードバックが観察されたリードタイム、生産能力、および価格動向と整合した後にのみ調整される。
データ検証と更新サイクル
アウトプットの検証は、示唆される単位ボリューム、平均価格、おび地域別構成比を独立したシグナルおよび回答者が実現可能な出荷範囲として示す内容と照合するなど、複数のレイヤーにわたる整合性確認によって行う。外れ値は調査し、数値の方向性は正しいが大きすぎるまたは小さすぎると判断された場合には、承認前にドライバー前提条件を再検討する。
対象範囲と除外事項が地域およびエンドユース全体にわたって一貫して適用されていることを確認するため、第二のアナリストによるレビューを実施する。レポートは年次で更新され、需要または価格に変化をもたらし得る重要事象が発生した場合には中間更新を行う。納品前に、アナリストがモデルと主要インプットを最新の状態に確認し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのファイバーオプティックジャイロスコープ市場推計と他の公表推計との比較
ファイバーオプティックジャイロスコープの公表市場規模がしばしば一致しないのは、対象範囲が同一ではなく、ボリュームと価格の背後にある構築ロジックが常に可視化されているわけではないためある。相違は通常、FOG販売としてカウントされる内容、航法システム内の組み込みコンテンツの取り扱い、および予測期間における価格変動の想定速度に起因する。
この乖離は、エンドユースの対象範囲とタイミングに関する選択も反映している。一部の推計は防衛・航空宇宙需要に大きく傾斜し、自律化のナラティブに基づく積極的な成長を適用する一方、採用が安定しているが分散度の高い産業・海洋分野の設置を過小評価するものもある。使用年度、通貨タイミング、および更新頻度も公表値を変動させる要因となる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.16 ビリオン 米ドル(2025年) | |
| 業界ニュースワイヤーA | 1.90 ビリオン 米ドル(2025年) | 高成長見通しを採用しており、慣性航法システム価値のより広範な部分をFOG関連収益として含めているとみられ、FOGハードウェアコンテンツのみを計上する場合と比較して合計値が膨らむ可能性がある。 |
| プレスリリースB | 1.10 ビリオン 米ドル(2024年) | より早い基準年を使用しており、IMUおよびINS内の組みみFOGコンテンツを見落とす可能性があり、性能クラス全体にわたる価格上昇の進行を緩やかに適用している可能性がある。 |
3つの数値全体を通じた主要ドライバーは、組み込みFOGコンテンツがIMUおよびINS内で分離され、性能クラス別に価格付けされているかどうかであり、これによりMordor Intelligenceが使用する市場規模算定アプローチにおける出荷FOGハードウェア価値に近い合計値が維持される。
レポートで回答される主要な質問
光ファイバージャイロスコープ市場は2031年までにどのくらいの規模になりますか?
ファイバーオプティックジャイロスコープ市場規模は、2026年の1.34 ビリオン 米ドルから2031年までに1.95 ビリオン 米ドルに達する見込みです。
2025年の光ファイバージャイロスコープ市場をリードするセグメントはどれですか?
陸上・海上・航空・ミサイル・宇宙用途を含む防衛プラットフォームが2025年の収益の54.12%という最大のシェアを保持しており、2026年を通じて支配的なセグメントであり続けます。
アジア太平洋の成長を牽引しているものは何ですか?
中国における国内シリコンフォトニクスプログラム、日本の衛星コンステレーション、およびインドの防衛エレクトロニクスの国産化がアジア太平洋を2031年まで8.66%のCAGRへと押し上げています。
MEMSジャイロよりもクローズドループFOGを選ぶ理由は何ですか?
クローズドループFOGは0.01°/hr未満のバイアス安定性を提供し、GPS拒否環境での運用、高温掘削、および高速ミサイル機動に不可欠である一方、MEMSジャイロはドリフトが速く、極端な環境に耐えられません。
高信頼性FOG供給を支配している企業はどこですか?
Honeywell、Safran、Northrop Grumman LITEF、Exail、およびKVHが、垂直統合された生産と数十年の認定実績を通じてナビゲーショングレード収益の約70%を支配しています。
2030年以降にFOGを破壊する可能性のある技術は何ですか?
中空コアファイバーおよび量子強化ジャイロスコープの研究は、バイアス安定性の10〜100倍の改善の可能性を示していますが、大規模生産は次の10年以前には実現しそうにありません。