
ファイバーブラッグ格子センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2031) | 1.34 十億米ドル |
| Growth Rate (2026 - 2031) | 8.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
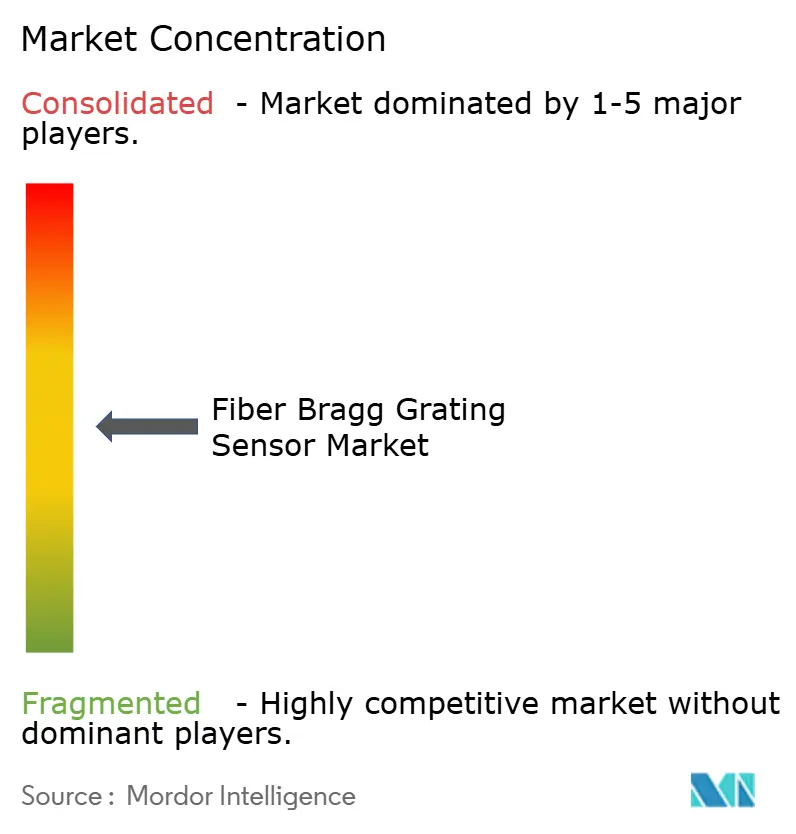
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
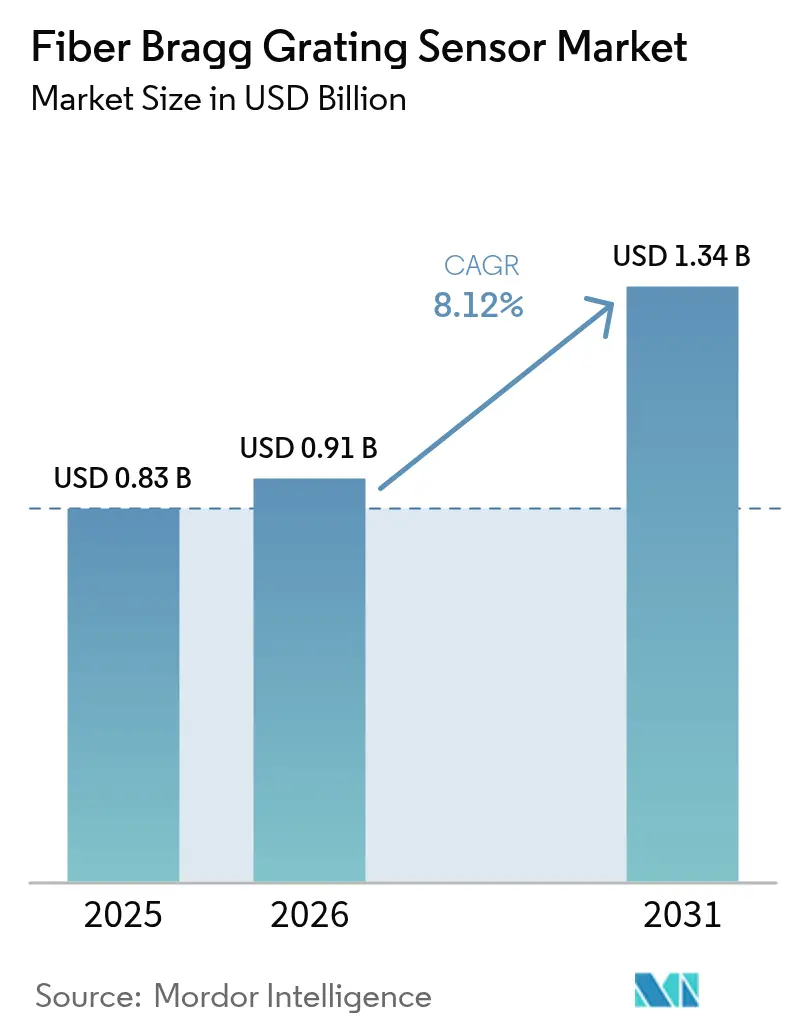
Mordor Intelligenceによるファイバーブラッグ格子センサー市場分析
ファイバーブラッグ格子センサー市場規模は、2025年の8億3,000万米ドル、2026年の9億1,000万米ドルから、2031年までに13億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 8.12%を記録する見込みです。
老朽化した橋梁・トンネルの大規模改修、5Gファイバーバックホール展開の急増、および長距離石油・ガスパイプラインにおける分散型音響センシングの採用加速が、建設・通信・エネルギー分野全体でベースライン需要を押し上げています。規制当局がリアルタイムの地盤管理モニタリングを義務付けるなか、鉱山事業者も需要拡大に貢献しており、航空宇宙・防衛プログラムでは複合材機体にセンサーを組み込み、計画外メンテナンスを削減しています。ベンダーはインテロゲーターのサンプリング速度と多重化密度で差別化を図っており、この2つの要素がシステム総コストと競争入札の成否を左右します。一方、顧客は生の波長データからクラウドベースの分析へと移行することに価値を見出しており、継続的なデータストリームを実用的なメンテナンス判断に変換するハードウェア専門企業とソフトウェアプラットフォームとのパートナーシップが促進されています。
主要レポートのポイント
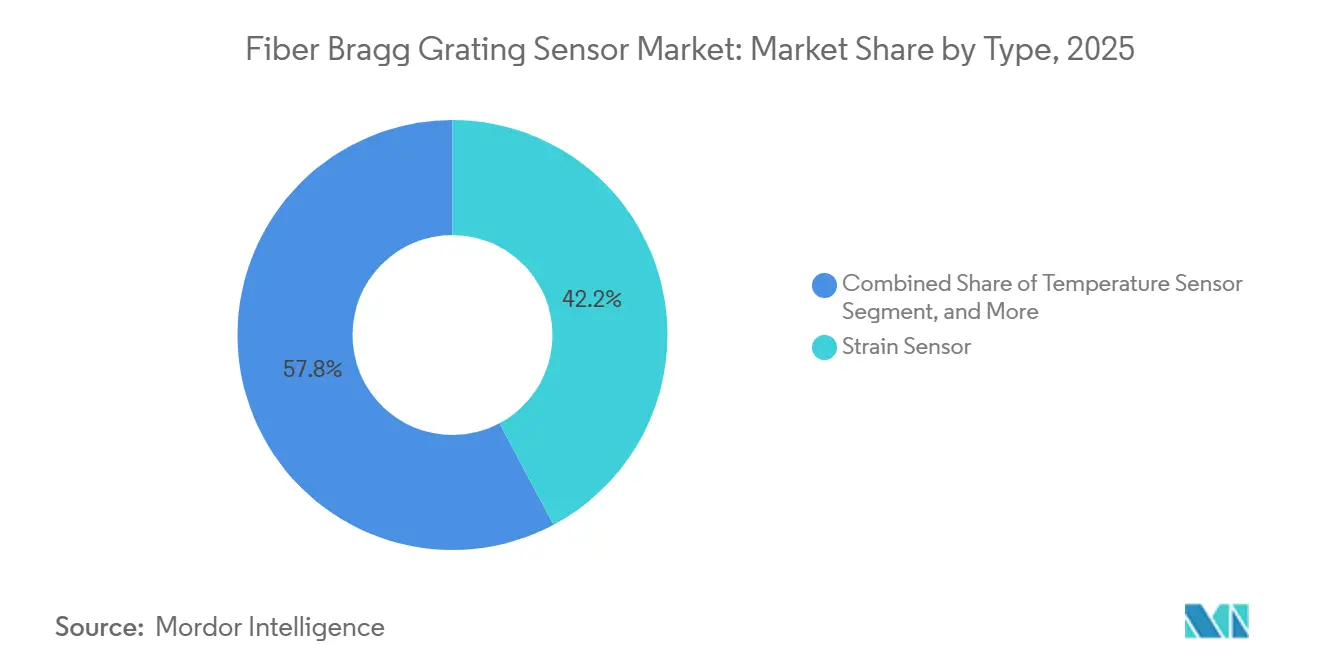
- タイプ別では、ひずみセンサーが2025年のファイバーブラッグ格子センサー市場シェアの42.21%を占めてトップとなり、音響センサーは2031年にかけて9.14%のCAGRで拡大する見込みです。
- 格子波長範囲別では、Cバンドセグメントが2025年に39.13%の収益シェアを保持し、Lバンドセグメントは2031年にかけて8.89%のCAGRで成長すると予測されています。
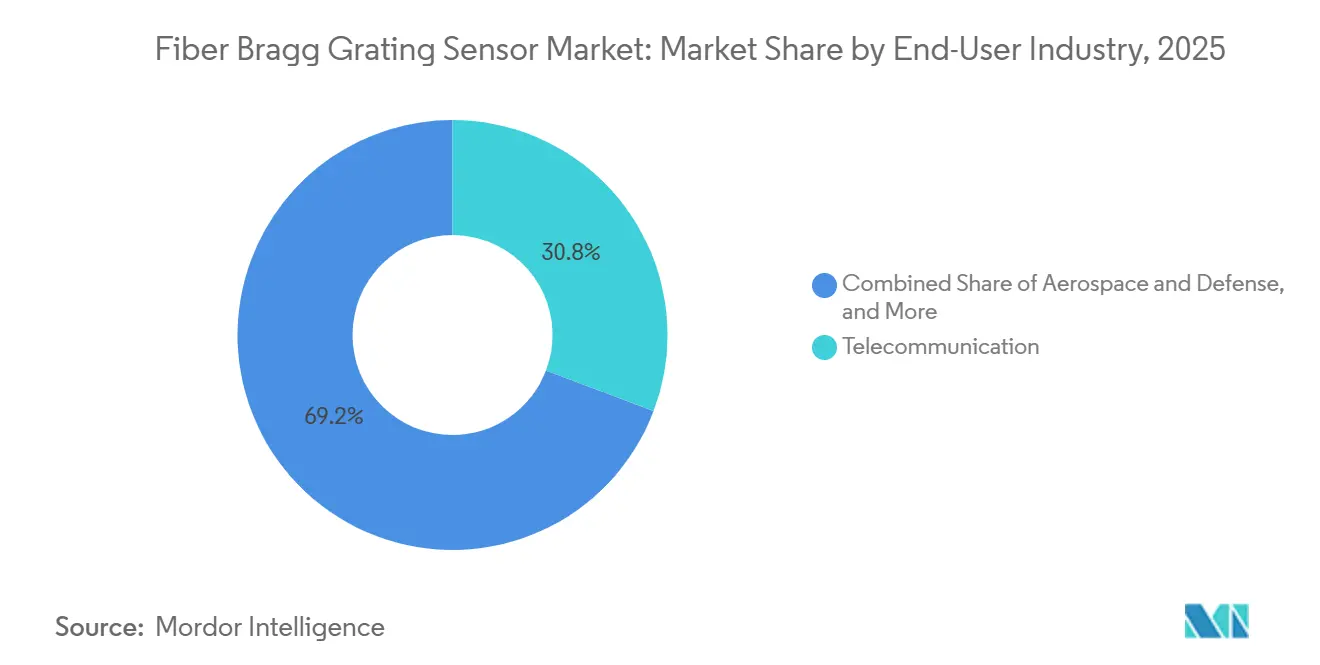
- エンドユーザー産業別では、通信が2025年のファイバーブラッグ格子センサー市場の30.76%を占め、鉱業は2031年にかけて最速の9.56%のCAGRを記録する見込みです。
- 用途別では、構造健全性モニタリングが2025年に37.32%のシェアを獲得し、振動・音響モニタリングは2026〜2031年にかけて9.19%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のファイバーブラッグ格子センサー市場の34.79%のシェアを維持しているものの、アジア太平洋地域が2031年にかけて最高の9.07%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイム構造健全性モニタリングに対する需要の増大 | +2.1% | 世界全体、特に北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 5Gファイバーバックホールインフラの拡大 | +1.8% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 石油・ガスパイプラインにおける分散型音響センシングの急速な展開 | +1.5% | 中東、北米、アフリカ、南米 | 中期(2〜4年) |
| 高圧直流ケーブルでの利用増加 | +1.2% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 水素パイプラインネットワークへの採用 | +0.9% | 欧州、アジア太平洋、中東 | 長期(4年以上) |
| 状態基準航空機整備への防衛分野の注力 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム構造健全性モニタリングに対する需要の増大
橋梁・トンネルの所有者は埋め込み型ファイバーブラッグ格子を後付けし、ひずみと温度を継続的に計測することで、手動点検を24時間データストリームに置き換え、資産寿命を最大20年延長しています。風力発電事業者はタービンブレード内にアレイを追加し、数百万回の疲労サイクル後のマイクロクラック発生を捉え、分析がリスクを検知した場合にのみブレード交換をスケジュールしています。核融合エネルギー研究所や航空宇宙試験施設は、磁場や極低温に対して耐性を持つ技術を選択し、高信頼性ユーザーの間での信頼性を高めています。クラウドダッシュボードと機械学習による異常検知がセンサーデータをメンテナンス作業指示に変換し、収益をソフトウェアサブスクリプションへとシフトさせています。これらのダイナミクスが総合的に、ファイバーブラッグ格子センサー市場に複数年にわたる受注パイプラインを確保しています。
5Gファイバーバックホールインフラの拡大
移動体通信事業者は、中国、インド、韓国、欧州、北米にわたる300万以上の5G基地局を接続するため、高密度ファイバーネットワークを敷設しています。配信ノードにスプライスされたアポダイズド格子は、レイテンシー目標を脅かす曲げ、温度スパイク、マイクロ振動を検知し、サービス劣化前に現場スタッフが回線を修復できるようにします。事業者は80kmを超える農村部バックホール区間でLバンド格子を好む傾向が強まっており、低減衰により増幅器数と設備投資コストが削減されます。通信と感知の両方にインストール済み通信ファイバーを再利用するパイロットプロジェクトは、1kmあたりの展開コストをほぼ半減させ、鉄道や電力会社での採用を加速させています [1]NTT西日本、「鉄道向け光ファイバーセンシング」、NTT西日本ニュースルーム、ntt-west.co.jp。したがって、通信のフットプリントがファイバーブラッグ格子センサー市場の近期収益を支えています。
石油・ガスパイプラインにおける分散型音響センシングの急速な展開
パイプライン事業者は、数分以内に正確な位置特定を求めるより厳格な漏洩検知規制に直面しています。分散型音響センシングは埋設ファイバーを連続マイクロフォンに変換し、数千キロメートルにわたって10メートル未満の精度で掘削、圧力異常、不正タッピングを検知できます。14,000kmにわたるアルジェリアでの試験では、誤検知率が1日1kmあたり0.012件となり、巡回コストを20〜30%削減し、大陸規模のパイプラインへの適用準備が整っていることを実証しました [2]Huawei、「SonatrachとHuaweiがスマート石油・ガスパイプラインファイバーセンシング検査ソリューションを共同開発」、Huawei Enterprise、huawei.com。北米のシェールフィールドでは同じプラットフォームを使用して水圧破砕の伝播をリアルタイムで監視し、ステージ間隔とプロパント使用量を最適化しています。これらのメリットにより音響アレイが設備投資予算の最優先事項となり、ファイバーブラッグ格子センサー市場の複数年にわたる成長見通しを強化しています。
高圧直流ケーブルでの利用増加
洋上風力発電を送電するHVDCリンクは、電子式ゲージを機能不全にさせる高電界にケーブルをさらします。電磁干渉に対して耐性を持つファイバーブラッグ格子は、製造時にケーブル絶縁体に直接埋め込まれ、5,000万〜1億米ドルの停電に先行する温度勾配と機械的ひずみをマッピングします。北海風力発電ハブや同様のアジア太平洋プロジェクトでは、それぞれが生涯にわたるモニタリングを必要とする数千キロメートルのケーブルが計画されています。デュアル格子設計はひずみと温度を分離し、40℃の負荷サイクルにもかかわらず±2マイクロひずみの精度を維持します [3]HBK、「光ファイバーセンサー」、hbm.com。洋上風力複合施設が拡大するにつれ、ターンキーセンサー受注がファイバーブラッグ格子センサー市場の見通しを強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 温度とひずみへの相互感度 | -1.3% | 世界の過酷環境サイト | 中期(2〜4年) |
| 電気式ゲージと比較した高い初期設置コスト | -1.7% | 世界中のコスト重視市場 | 短期(2年以内) |
| 超高速イベントにおける動的範囲の制限 | -0.6% | 防衛、航空宇宙、高速製造 | 長期(4年以上) |
| 熟練した光ファイバー技術者の不足 | -0.9% | アジア太平洋、中東、アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
温度とひずみへの相互感度
1℃の熱変化は約10マイクロひずみに相当する波長シフトを生じさせるため、設置業者は各アクティブ格子をひずみ分離型参照デバイスと組み合わせる必要があります。デュアルチャンネル構成はセンサー数とインテロゲーターの複雑さを最大40%増加させ、多くの産業オーナーはこのプレミアムに抵抗を示します。ソフトウェアモデルを使用して問題を解決しようとする試みには、新規ユーザーがほとんど持っていない履歴データが必要であり、展開が遅延します。大手ベンダーの補償ハードウェアはエラーを±2マイクロひずみに絞り込みますが、クロストークはファイバーブラッグ格子センサー市場の拡大率を抑制する設計上のハードルとして残っています。
電気式ゲージと比較した高い初期設置コスト
16チャンネルの光学式インテロゲーターは15,000〜40,000米ドルのコストがかかり、電気式ひずみゲージロガーの数倍に相当します。フュージョンスプライサー、専用コネクター、認定技術者が初期支出に加わり、鉱業、建設、中小規模の電力会社の設備投資予算を圧迫します。リース計画とセンサー・アズ・ア・サービス契約は設備投資を運営費に変換しますが、北米、欧州、アジアの一流市場以外での採用は依然として遅れています。2025年のカナダの入札では、1,000個の格子に対応できるインテロゲーターが求められ、フェーズ2の資金調達は最大100万カナダドル(735,000米ドル)に上り、資本集約性が浮き彫りになりました [4]カナダ・イノベーション科学経済開発省、「光ファイバーセンサーインテロゲーター」、ised-isde.canada.ca。数量が増加してコンポーネント価格が下がるまで、価格への抵抗感がファイバーブラッグ格子センサー市場の堅調なCAGRから約2パーセントポイントを差し引くことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ひずみセンサーが収益を支え、音響センサーが加速2025年の販売データでは、ひずみデバイスがファイバーブラッグ格子センサー市場規模の42.21%を占めており、継続的な荷重追跡を必要とする橋梁、風力タービン、航空機構造における役割を反映しています。インフラオーナーが耐用年数延長のために埋め込みモニタリングを義務付けるなか、数量は安定を維持しています。しかし音響フォーマットは2031年にかけて9.14%のCAGRを記録し、パイプラインや境界セキュリティの購入者がファイバーをキロメートル規模のマイクロフォングリッドに変換する分散型音響センシングを採用するにつれ、他のすべてのカテゴリーを上回る見込みです。
デュアルFBG温度補償ひずみ設計は精度を±2マイクロひずみに向上させ、校正停止に対応できない原子力、航空宇宙、HVDCプロジェクトの要件を満たしています。一方、音響インテロゲーターは現在1MS/sを超えるレートでサンプリングし、鉱山でのマイクロ地震前兆や複合材のき裂高周波放射を捉えています。この技術的飛躍により、ロングテールのニッチな機会が大規模出荷に転換し、予測期間末までに音響デバイスのファイバーブラッグ格子センサー市場シェアが向上します。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


格子波長範囲別:
Cバンドの優位性がLバンドのリーチに直面Cバンドセンサーは、通信バックボーンのレガシーエルビウム添加増幅器との互換性により、2025年収益の39.13%を占めました。設置済み機器が調達の摩擦を低下させ、既存の光学機器を所有する事業者にとってCバンドは定番であり続けています。しかしLバンドモデルはより長いリーチと高い多重化密度を実現し、Cバンドが約半数しかサポートできないのに対し、1本のファイバーに600以上の格子を搭載できます。その結果、2031年にかけてLバンドセグメントのCAGRは8.89%となります。
グリーンフィールドのパイプライン、鉄道、HVDCプロジェクトでは、CバンドとLバンドの両方を読み取れるハイブリッドインテロゲーターを指定するようになっており、投資の将来性を確保しながら移行を容易にしています。ユニット数量が増加するにつれてコンポーネント価格が下がり、中堅サプライヤーに機会が開かれ、ファイバーブラッグ格子センサー市場全体の対象需要が拡大します。
エンドユーザー産業別:
通信がリードを維持しながら鉱業が急成長通信サービスプロバイダーは、5Gファイバーバックホールの品質モニタリングとノードセキュリティに牽引され、2025年のファイバーブラッグ格子センサー市場収益の30.76%を占めました。ネットワークが成熟するにつれてセグメントは緩やかな成長を示しますが、より成長の速い分野にシェアを奪われるでしょう。鉱業は2031年にかけて9.56%のCAGRを記録すると予測されており、規制当局と保険会社が地下安全認証の必須要件としてリアルタイム振動センシングを扱うようになったため、全産業の中で最高の成長率となっています。
エネルギー・電力会社はHVDCケーブルや変圧器内に格子を展開し、電子センサーの限界を超えた温度ホットスポットを捉えており、航空宇宙・防衛分野では艦隊のダウンタイムを3分の1削減する状態基準整備のためにアレイを統合しています。多様な関心がバランスの取れた需要を確保していますが、際立った勢いは予測的地盤管理を採用する鉱山にあります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:
構造モニタリングが優位を維持し、振動が成長をリード構造健全性モニタリングは2025年に37.32%のシェアを保持しており、北米、欧州、アジア太平洋全体での長期的な橋梁・トンネル改修を裏付けています。継続的なひずみと温度のログがデジタルツインに供給され、定期的なメンテナンスをデータ駆動型の意思決定に置き換えながら、ターゲットを絞った修繕をスケジュールします。振動・音響モニタリングは2031年にかけて9.19%のCAGRで加速し、パイプライン漏洩検知、地震境界セキュリティ、鉄道軌道状態プログラムに牽引されます。
温度マッピングは電力変圧器やバッテリーパックで引き続き重要であり、圧力センシングは医療・化学プロセスを確保します。鉄道車軸やクレーンにおける新興の荷重・重量用途は、ファイバーブラッグ格子センサー市場の用途の広さを示しており、技術のクロスセクターにわたる回復力を強化しています。
地域分析
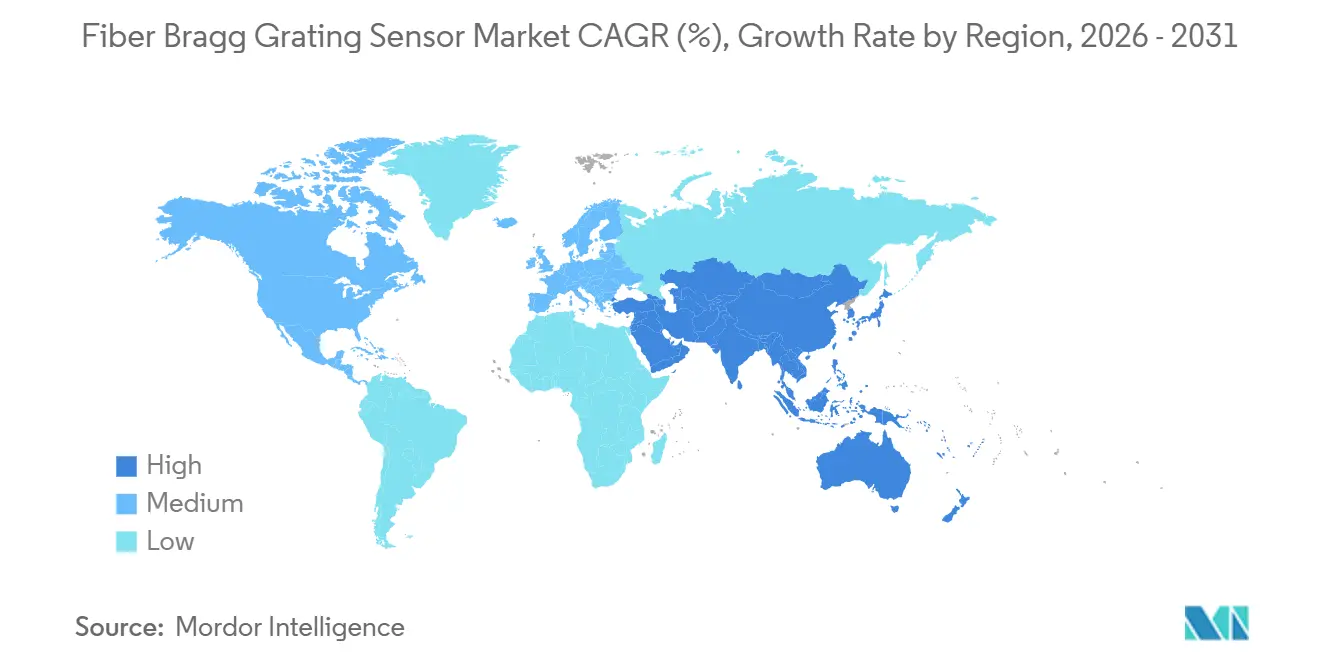
北米ファイバー・ブラッグ・グレーティング・センサー市場
北米は2025年の売上の34.79%を占め、防衛航空機、シェールパイプライン、および老朽化した幹線道路橋梁に状態基準監視用のグレーティングが組み込まれた。連邦インフラ補助金が構造改修を資金面で支援し、米国空軍は複合材戦闘機への全機センサー統合を推進した。カナダの研究資金が国内インテロゲーター能力を強化し、メキシコの沖合プラットフォームは高圧機器からの電磁干渉を回避するために光学アレイを採用した。
アジア太平洋ファイバー・ブラッグ・グレーティング・センサー市場
アジア太平洋地域は2031年までに最も速い9.07%のCAGRを記録する見込みである。中国の複数年にわたる5Gロールアウトはすべての新規基地局にインライン光ファイバー監視を付加し、インドの都市鉄道プロジェクトはトンネルに連続変形アラート用のグレーティングを直接配線し、日本の2025年11月の鉄道パイロット事業は振動監視のための既存通信光ファイバーの再利用によるコスト削減効果を実証している。技術者不足が唯一のボトルネックとして残っており、ベダーは設置サービスとリモート診断サポートをバンドル提供することで対応を促している。
欧州・中東・アフリカおよび南米ファイバー・ブラッグ・グレーティング・センサー市場
欧州は成熟した橋梁監視ポートフォリオと、水素および洋上風力への先進的投資とのバランスを保っている。ドイツとオランダは全誘電体漏洩検知を仕様とする1,200kmの水素回廊を整備中であり、北海ウィンド・パワー・ハブは生涯熱管理用の埋め込みグレーティングを搭載した数千キロメートルのHVDCケーブルを必要とする見込みである。中東およびアフリカの成長はアルジェリアの14,000kmの音響パイプラインロールアウトに代表される石油・ガス分野に集中しており、南米は遅れをとっているものの、ブラジルの沖合油田やアルゼンチンのシェール鉱区において部分的な普及が見られる。

規制環境
標準化は依然としてファイバーブラッググレーティング(FBG)センサーのコンプライアンス上の主な推進要因であり、相互運用性を支えるため、調達仕様書は国際的な試験・校正方法をますます参照するようになっている。IEC 61757シリーズはファイバー光センサーの中核的な枠組みを提供しており、FBGベースの変位センサーに関するIEC 61757-6-1:2024や、圧力センサーに関するIEC 61757-8-1:2025が含まれ、インフラ、エネルギー、産業分野の導入において計量、用語、受入試験に関する要求事項を厳格化している。
規制当局は地域ごとの資格認定経路にも影響を与えている。米国では、原子力規制委員会(NRC)が2025年8月にRegulatory Guide 1.257を発行し、原子力安全システムにおける光ファイバーケーブルおよび接続部の資格認定にIEEE 1682-2023を承認したことで、原子力および関連する安全上重要な顧客に対応するサプライヤーへの文書化・検証要件が強化された。中国では、GB/T 18901.1-2025がファイバー光センサーに関する国家一般仕様を更新し、2026年2月にはIEEE規格協会がIEEE 3461-2025を公表し、ファイバー光センサーを用いたスマートインフラモニタリングの枠組みを定義したことで、橋梁、鉄道、その他の公共事業プログラムにおける入札文言の標準化がより進んでいる。
バリューチェーン分析
バリューチェーンは、高純度シリカおよびドーパント原料から始まり、光プリフォームおよびファイバー線引き、FBG刻印(一般的にはフェムト秒レーザーによる点描画プロセスを用いる)、そして特殊コーティング(ポリイミド、金属系、その他の過酷環境用層)へと続く。下流では、サプライヤーがグレーティングをセンサーアセンブリに組み込み、インテロゲーターおよび復調ソフトウェアと組み合わせた後、構造ヘルスモニタリング、通信バックホールモニタリング、パイプライン、電力資産向けにソリューションを設計、設置、保守するOEM、システムインテグレーター、エンジニアリング企業を通じて提供される。
制約点は、精密刻印能力、過酷環境向けコーティングの認定、そして温度-歪みの相互感度をスケールで補正するために必要なソフトウェア層に集中している。最近の動向は、上流の能力と下流の統合の両方の変化を反映している。Exailは2026年6月、ITER機構によりFBGベースの機械的モニタリング向けに、Photonics Bretagneプラットフォームを通じて製造される耐放射線性アルミニウムコーティング光ファイバーの供給元として選定され、高信頼性プログラムにおいて特殊ファイバーおよびコーティング供給がいかに重要であるかを浮き立たせた。ネットワーク側では、2026年7月のFiberCopとNokiaによる、既存アクセスネットワークへのファイバーセンシング統合を試験するための覚書が、通信事業者や機器プロバイダーによるより広範な参加を示唆しており、これにより専用センシング構築から共有インフラおよび分析主導のサービス提供へと展開が移行する可能性がある。
競合環境
単一ベンダーが収益の15%以上を占めることはなく、ファイバーブラッグ格子センサー市場は適度に集約されているものの、チャレンジャーブランドに開かれています。FBGS International、Luna Innovations、Smart Fibres、FiSensなどの専業スペシャリストは、カスタム格子設計やニッチコーティングを必要とするプロジェクトを獲得し、HBKやNational Instrumentsなどの多角化計測機器メーカーはグローバルな営業チームを活用して光学・電子計測機器を単一パッケージにバンドルしています。購入者はインテロゲーターのサンプリング速度と多重化密度を重視しており、現在1本のファイバーで1,000以上の格子を読み取れるシステムがパイプラインや鉄道の入札を決定することが多くなっています。
2024〜2025年にかけて、ベンダーがハードウェアと分析を組み合わせる競争を加速させるなか、戦略的活動が活発化しました。Opterroは2024年5月にRedondo Opticsを買収し、航空宇宙・防衛ユーザー向けにマイクロ秒単位の音響イベントを捉える高速分散型センシングを追加しました。FiSensは2025年5月に5Io.Techと合併し、即座にセンサー・アズ・ア・サービス契約を開始して設備投資をサブスクリプション料金に変換しました。このモデルは資金制約のある建設・鉱業企業に魅力的です。JR西日本とNTT西日本は機器サプライヤーではありませんが、通信ファイバーがセンシング信号も伝送するデュアルユースアプローチを検証し、増分設備投資をほぼ半減させ、インテロゲーターメーカーが同一ストランドでの混合トラフィックをサポートするよう促しました。
競争はますますソフトウェアと認証を中心に展開しています。ISO 9001品質認証とIEC 60079本質安全承認を取得したベンダーは、コンプライアンスが交渉の余地のないパイプラインや水素回廊の入札への参加資格を確保します。同時に、波長シフトをメンテナンス作業指示に変換するクラウドダッシュボードがアルゴリズムプロバイダーへのマージン獲得を傾け、ハードウェア企業はエッジインテロゲーター内に機械学習エンジンを組み込むよう促されています。センサー要素への価格圧力は続いていますが、ターンキーソリューション(設計、設置、分析、ライフサイクルサポート)を提供できる企業は平均販売価格を守り、二桁のサービス収益成長を維持しています。
ファイバーブラッグ格子センサー産業のリーダー企業
Smart Fibres Ltd
Luna Innovations Inc. (Micron Optics)
Technica Optical Components LLC
Opsens Inc
FBGS International NV
- *免責事項:主要選手の並び順不同
ファイバー・ブラッグ・グレーティング・センサー市場
- FBGS International NV
- Smart Fibres Ltd
- Luna Innovations Inc. (Micron Optics)
- Technica Optical Components LLC
- Opsens Inc
- Timbercon Inc
- National Instruments Corporation
- Hottinger Brüel & Kjaer HBM Inc
- Broptics Technology Inc
- ITF Technologies Inc
- Advanced Optics Solutions GmbH
- TeraXion Inc
- FISO Technologies Inc
- Optromix Inc
- Shenzhen Fibersail Technology Co Ltd
- Neoptix Inc
- Lightwave Logic Inc
- Smart Sensing Solutions GmbH
- Blue Road Research
- Cinogy Technologies GmbH

市場機会と将来展望
近い将来のホワイトスペースは、標準主導のインフラプログラムと、専用センシング線を新設するのではなく既存ファイバーを再利用する展開に集中している。IEC 61757-6-1:2024(FBG変位センサーの仕様と校正手順)およびIEEE 3461-2025(ファイバー光センサーを用いたスマートインフラモニタリング、点センシングと分布型音響センシングの概念の整合を含む)の公表は、入札要件の統一性を高め、橋梁、鉄道、その他の公共事業における複数ベンダーによるプロジェクトの統合上の摩擦を減らす。
技術ロードマップは、構造ヘルスモニタリングにおいてより高い密度と容易な設置を支える構造へと移行している。2026年に報告された学術的実証では、FBGセンサーアレイのプログラム可能な直接パターニング組立や、吊り橋の主ケーブルにおける長距離モニタリング向け超弱FBGアレイ手法が示され、手作業による組立・設置コストの制約に対応する、より多数のセンサー数と表面適合型の設置形式への道筋を示している。別途、2026年の研究では、既存通信用ファイバーをモニタリングに転用する動きが、JR西日本とNTT西日本(2025年11月)による事業者主導の現地検証と整合しており、インテロゲーターメーカーやアナリティクスプラットフォームが既に敷設済みのファイバー網にアップグレードやモニタリングサービスを販売できる商業化の道筋を生み出している。
Recent Industry Developments in ファイバー・ブラッグ・グレーティング・センサー市場
- 2026年6月:Exailは、ITER機構により、FBGベースの手法を用いた核融合炉の機械的モニタリング向けに、Photonics Bretagneプラットフォームを通じて製造される耐放射線性アルミニウムコーティング光ファイバーの供給元として選定された。この受注は、過酷環境向けに認定された特殊ファイバーおよびコーティングへの需要を強化し、バリューチェーンのより多くの部分を高信頼性の仕様と長期プログラムへと引き寄せている。
- 2025年12月:Technica Optical Componentsは、M-SeriesおよびW-Series光センシングインテロゲーターの生産量を増やすため、Technica-Atlanta先進製造ラボの拡張を完了した。追加された生産能力は、より多チャンネル数のインテロゲーター供給を支え、複数拠点のインフラおよび産業モニタリング展開のリードタイムを短縮できる。
- 2024年5月:Technica Optical Componentsは、ファイバーブラッググレーティングセンサー生産向けにフェムト秒レーザーおよび高精度アライメント技術を備えた新工場をジョージア州アトランタに開設した。この投資により社内刻印能力が拡大し、同社はより大量かつカスタム化されたFBGセンサー需要に対応できるようになった。


ファイバー・ブラッグ・グレーティング・センサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は産業およびインフラ分野において歪み、温度、圧力、音響信号などの物理パラメータを測定するために使用されるファイバーブラッググレーティング(FBG)センサーから生じる収益を対象とし、センシング要素またはセンサーソリューションが販売された時点で計上される。
対象範囲の除外事項:FBGセンシング機能を持たない単独製品として販売される、純粋な光ファイバーケーブル、コネクタ、および無関係な試験機器は除外する。
セグメンテーション概要
- タイプ別
- 温度センサー
- ひずみセンサー
- 圧力センサー
- 音響センサー
- その他のタイプ
- 格子波長範囲別
- Cバンド(1530〜1565 nm)
- Lバンド(1565〜1625 nm)
- Oバンド(1260〜1360 nm)
- その他の格子波長範囲
- エンドユーザー産業別
- 通信
- 航空宇宙・防衛
- 建設・インフラ
- エネルギー・電力
- 石油・ガス
- 鉱業
- その他のエンドユーザー産業
- 用途別
- 構造健全性モニタリング
- 温度モニタリング
- 振動・音響モニタリング
- 圧力モニタリング
- 荷重・重量モニタリング
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、FBGセンサーが実際にどこで使用されているか、そしてどの需要層が反復的な購買を生み出しているかを明確に把握することから始めた。我々は、IECやISOなどの機関による規格や応用ノート、NISTの技術ノート、IEEEやSPIEなどの学術誌に掲載された研究など、公開されている工学およびインフラ関連の資料をレビューし、これにより典型的な用途と測定要件の枠組みを構築した。
次に、米国エネルギー情報局(EIA)によるエネルギー活動シグナルの更新情報、鉱業・金属指標に関するUSGSの発表、そしてセンシング導入に影響を与える航空機隊および保守に関するFAAまたは類似の民間航空刊行物など、有料登録なしでアクセス可能なデータおよび開示情報を用いて市場背景を裏付けた。年次報告書、投資家向け説明資料、信頼性の高い報道は、製品重点分野と収益構成を把握するために使用した。企業財務および news をカバーする有料サブスクリプションは、事業体マッピングを標準化し二重計上を減らすために選択的に使用した。これらのソースは網羅的ではなく、データ収集、相互確認、および明確化のために他の公開文書やデータセットも参照した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチから構築した内容、特に一般的な販売価格、資産あたりの複数点センシング展開、そして最終ユーザーごとの購買判断の違いを検証するために使用した。我々は主要消費地域にわたるセンサーサプライヤー、システムインテグレーター、大規模最終ユーザーの組み合わせと対話し、これにより導入時期、代替サイクル、資格認定のリードタイムに関する仮定をモデル最終化前に精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):18% | アジア太平洋地域:52% |
| 中堅層:53% | 部門/事業リーダー:30% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:18% | マネージャー:52% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定はトップダウンとボトムアップを組み合わせた手法に依拠し、まず需要層をエンドユース活動から再構築し、次にサプライヤー側の実態確認を用いて検証した。実務上、我々はFBGセンサー需要をインフラモニタリング展開、電力・エネルギー資産の追加、石油・ガス健全性プログラム、通信ネットワークの高度化といった計測可能な活動指標に結び付けることでトップダウンの視点を構築し、これをインタビューで検証済みの価格帯を用いて想定センサー数と価値に変換した。
モデルの追跡可能性を保つため、監視資産あたりの平均センサー数、パッケージ化ソリューションの典型的な流通マークアップ、代替・再校正の間隔、過酷環境において光センシングが電気式センシングよりも選ばれる案件の割合、温度優位アプリケーションと歪み優位アプリケーション間のミックスシフトなど、入力項目は簡潔かつ市場固有のものに保った。データが薄い部分については、チャネル確認と専門家との繰り返しの対話によって範囲を狭めた保守的な範囲によって対応した。予測はシナリオ分析によって作成し、参加者が地域ごとのプロジェクトパイプライン、資格認定サイクル、資本支出強度について期待する内容に基づいて導入率と価格推移を調整し、その後、調査期間から示唆される過去の成長パターンに対する妥当性確認を行った。
データ検証および更新サイクル
出力結果は、需要構築、価格設定ロジック、および市場モデルの外部で観察可能な資産数や投資サイクルなどの独立したシグナルとの三角測量によって検証された。ある地域または用途がプロジェクトの時期、価格変動、既知の政策変更によって説明できない急上昇を示した場合、我々は仮定を再検討し、必要に応じて参加者に再連絡して何が変化したのかを確認した。
複数段階のレビューが行われ、一人のアナリストが主要な計算を再構築し、別のアナリストが単位の整合性、通貨処理、およびソリューションバンドル間の二重計上を確認した。レポートは年次更新され、重要な事象が発生した場合には中間更新が行われ、その後、クライアントが最新の見解を受け取れるように最終的な納品前チェックが完了する。
Mordor Intelligenceによるファイバーブラッググレーティングセンサー市場規模と他の公開推定値との比較
FBGセンサーの公開市場価値は、FBGセンシング要素とより広範なファイバー光センシングシステムとの境界線の引き方が異なること、また価格や導入に関する前提が異なる時期に更新されることから、必ずしも一致しない。一部の推定値は隣接技術を類似の名称でまとめており、最終用途が同様に聞こえても需要層が変わってしまう。
構造ヘルスモニタリングプロジェクトからの設置密度確認、およびサプライヤーとインテグレーターへのインタビューから相互検証された価格帯が、Mordor Intelligenceの値を、束ねられたファイバー光モニタリング支出ではなく、展開可能なセンシングポイントの反復可能な数に基づかせるための根拠として使用されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.83 B (2025) | |
| 業界出版社A | USD 0.84 B (2024) | 非FBGグレーティングソリューションやパッケージ化システムの収益を取り込みかねない、より広範な「ファイバーグレーティングセンサー」という呼称を使用しており、また異なる基準年から始めているため、暗示される成長経路が異なる。 |
| 市場調査B | USD 1.02 B (2025) | ファイバー光センシングを取り巻くより広範なコンポーネントおよび技術区分を含んでいるとみられ、また、価格下落や資格認定のリードタイムが近い将来の購買サイクルによって明確に制約されていない、より長期の成長曲線に依拠している。 |
この差異は、主にFBGセンサー販売として計上される範囲と完全なモニタリングシステムとして計上される範囲の違い、そして予測において導入と価格設定がどの程度速く変動することを許容するかによって説明される。単位の論理(資産あたりのセンサー数×検証済み価格帯)を明示し、それをサプライヤー側の実態と照合することで、新たなプロジェクトのシグナルが現れた際にクライアントが再確認・更新できる数値を得ている。


レポートで回答される主要な質問
ファイバーブラッグ格子に対する世界的な需要はどのくらいの速さで成長していますか?
収益は2026年の9億1,000万米ドルから2031年までに13億4,000万米ドルへと増加し、8.12%のCAGRを反映する見込みです。
2031年にかけて最も急速に拡大するセグメントはどれですか?
音響センサーは、パイプラインや境界セキュリティにおける分散型音響センシングプロジェクトの増加により、9.14%のCAGRを記録すると予測されています。
鉱山事業者が光学センシングを採用する理由は何ですか?
規制当局と保険会社が落盤防止のためにリアルタイム振動モニタリングを義務付けるようになり、鉱業の採用はエンドユーザー産業の中で最速の9.56%のCAGRで拡大しています。
Lバンドがcバンドセンサーに対して持つ優位性は何ですか?
80〜100kmの回線での低減衰により高い多重化密度が実現し、長距離設置における増幅器数とセンサー1個あたりのコストが削減されます。
初期コストは電気式ゲージと比較してどうですか?
標準的な16チャンネル光学式インテロゲーターのコストは15,000〜40,000米ドルで、電気式データロガーの約4倍ですが、メンテナンスコストの低さと長い耐用年数が時間の経過とともに設備投資を相殺します。
最も急速な普及を示している地域はどこですか?
アジア太平洋地域が予測9.07%のCAGRでトップとなっており、中国の5Gバックホール拡大、インドの都市鉄道プロジェクト、日本の鉄道安全近代化が牽引しています。
最終更新日:



