
飼料用フレーバー、甘味料、および天然エンハンサー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.65 十億米ドル |
| 市場規模 (2031) | 3.36 十億米ドル |
| 成長率 (2026 - 2031) | 4.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる飼料用フレーバー、甘味料、および天然エンハンサー市場分析
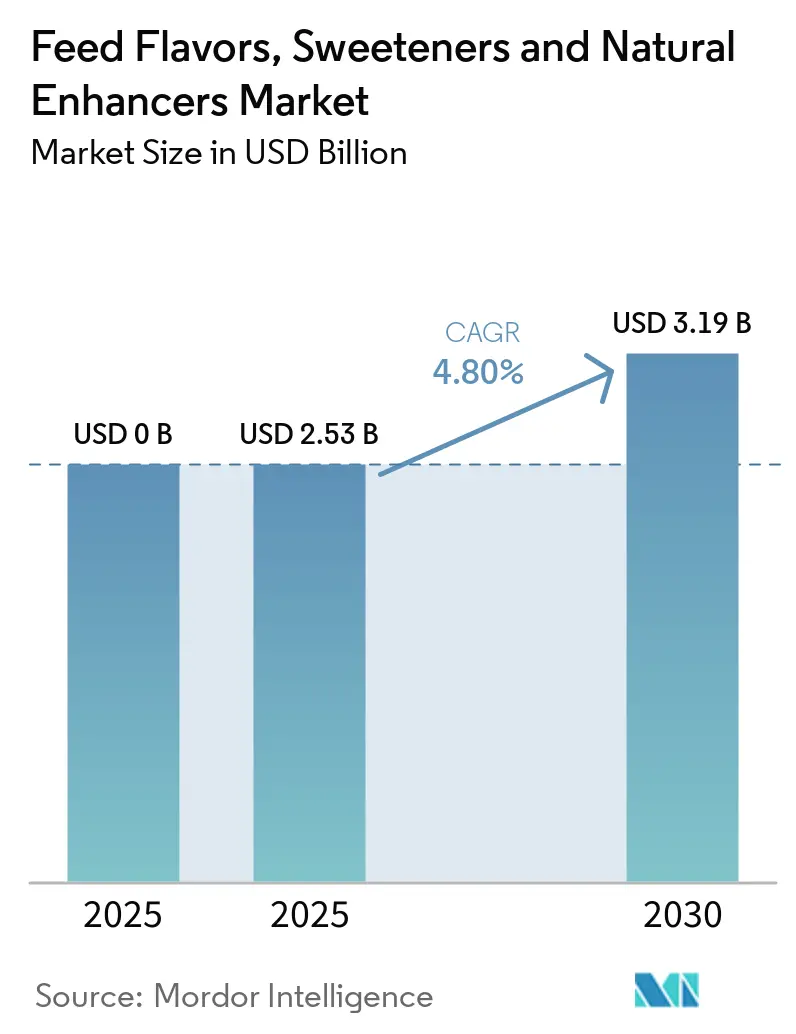
飼料用フレーバー、甘味料、および天然エンハンサー市場の規模は2025年に22.53 ビリオン 米ドルと評価され、2026年には2.65 ビリオン 米ドル、2031年までに3.36 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.87%で成長する見込みである。動物性タンパク質生産の増加により、特に家禽および水産養殖において商業用配合飼料への需要が高まっており、集約的な生産システムでは成長、飼料効率、および生産収量を支えるために栄養バランスの取れた配合飼料に大きく依存している。この変化により、配合飼料に高密度の栄養パッケージや馴染みのない原材料が含まれる場合に、飼料の臭気、味、および摂取量を管理する必要性が高まっている。サプライヤーは、フレーバー、甘味、マスキング、および機能性天然成分を組み合わせたブレンドで対応している。加熱処理や可変的な飼料原料が感覚的な一貫性を低下させる可能性がある中で、カプセル化および種別特化型配合もより重要性を増している。その結果、飼料用フレーバー、甘味料、および天然エンハンサー市場は、畜産および水産養殖生産の成長と、飼料の嗜好性を維持する必要性の高まりの両方から恩恵を受けている。
レポートの主要なポイント
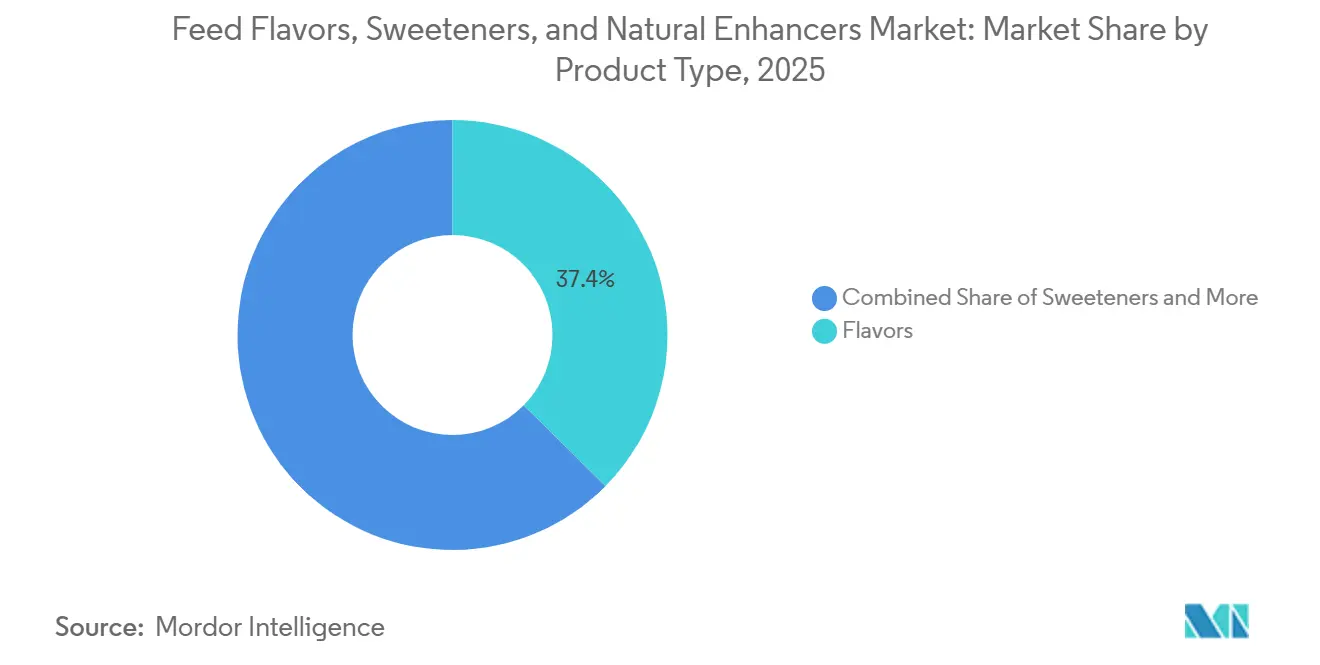
- 製品タイプ別では、フレーバーが最大の製品タイプであり、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場シェアの37.4%を占め、甘味料は2026年から2031年にかけてCAGR 5.6%で最も急成長する製品タイプと予測されています。
- 原料別では、合成成分が最大のセグメントであり、2025年の市場の61.9%を占め、天然成分は2026年から2031年にかけてCAGR 6.3%で最も急成長するセグメントと予測されています。
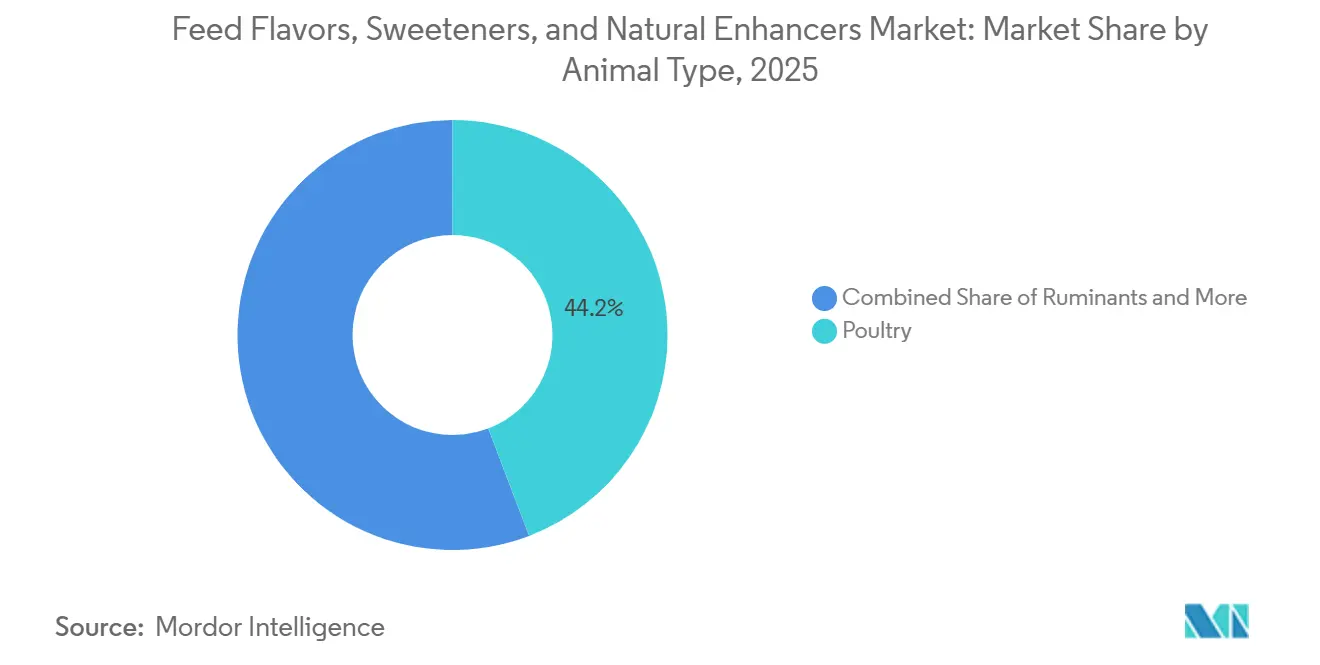
- 動物タイプ別では、家禽が最大の動物タイプであり、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場規模の44.2%を占め、水産養殖は2026年から2031年にかけてCAGR 8.2%で最も急成長する動物タイプと予測されています。
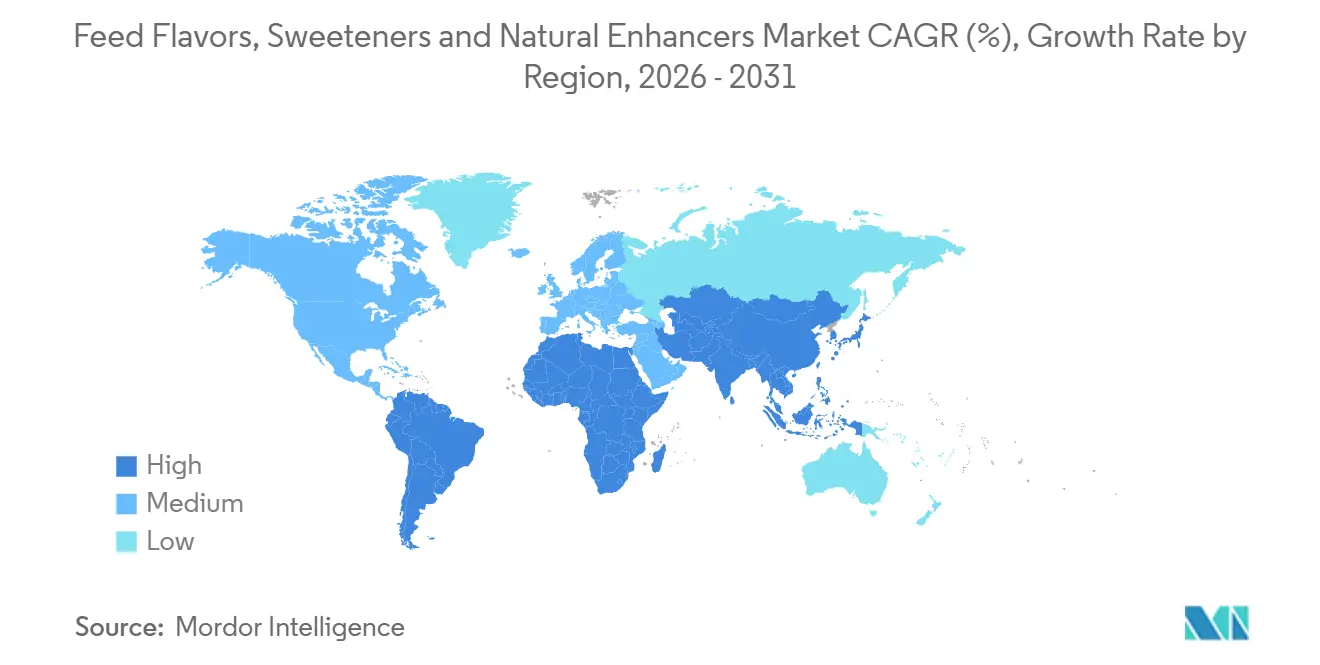
- 地域別では、アジア太平洋が最大の地域であり、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場の33.6%を占め、2026年から2031年にかけてCAGR 8.4%で最も急成長する地域と予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動物性タンパク質需要の増加 | +1.4% | 世界 | 長期(4年以上) |
| 飼料摂取量とパフォーマンス要件の向上 | +0.8% | 世界、アジア太平洋および北米で集約的 | 短期(2年以内) |
| 抗生物質フリーおよび天然生産システムの成長 | +1.0% | 欧州連合、北米、およびアジア太平洋 | 中期(2〜4年) |
| 水産養殖および若齢動物給餌の集約化 | +0.7% | アジア太平洋および南米 | 中期(2〜4年) |
| 耐熱性カプセル化および精密感覚配合 | +0.5% | 北米、欧州連合、およびアジア太平洋 | 長期(4年以上) |
| 代替タンパク質および循環型飼料原料による配合の複雑化 | +0.4% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
動物性タンパク質需要の増加
動物性タンパク質への需要は、人口増加、世帯収入の上昇、都市化、および高タンパク食品への食生活の変化に支えられ、飼料用フレーバー、甘味料、および天然エンハンサー市場における持続的な需要源となっています。これらのトレンドは、購買力の向上が肉類、家禽、およびその他の動物性食品の消費を増加させているアジアの発展途上経済において特に顕著です。世界の食肉生産量は2034年までに13%、すなわち4,600万メトリックトン増加して4億600万メトリックトンに達すると予測されており、アジアがこの成長の55%を占め、商業用動物飼料および関連する飼料用フレーバー、甘味料、天然エンハンサー製品への需要をさらに支えています[1]。生産量の増加には、農場混合飼料ではなく標準化された配合飼料のより多くの使用が必要です。これらの飼料には、感覚プロファイルが管理されていない場合に自発的摂取量を低下させる可能性のある、より厳密なアミノ酸バランス、添加ミネラル、およびプレミックスが含まれることが多いです。飼料用フレーバー、甘味料、および天然エンハンサー市場は、飼料生産者が栄養仕様を乱すことなく不快なノートを抑制する添加物を必要とするため、恩恵を受けています。サプライヤーはまた、摂取量をサポートし、腸内健康配合を補完するフレーバーと甘味料の組み合わせを提供しています。
飼料摂取量とパフォーマンス要件の向上
商業的な畜産事業者は、エネルギーおよびタンパク質コストが依然として重要な運営費用であるため、飼料要求率(FCR)により注目しています。2025年のレビューでは、甘味料が離乳期の豚において飼料摂取量を18%から26%増加させ、初期成長を支援し、離乳後の摂取量低下を軽減することが報告されました。FCRを1.7未満に抑えようとする家禽生産者も、より均一な飼料摂取量を重視しており、これにより屠殺時の格下げを減らすことができます。インドおよび中東の大規模酪農事業では、泌乳期の熱ストレスが乾物摂取量を低下させるため、フレーバー補給が使用されています。これらの条件により、嗜好性は任意の配合選択から飼料設計のより定期的な部分へと移行しています。これにより、異なる種および生産環境にわたって機能する成分に対する飼料用フレーバー、甘味料、および天然エンハンサー市場の需要が支えられています。
抗生物質フリーおよび天然生産システムの成長
抗生物質成長促進剤(AGP)の段階的廃止により、嗜好性が畜産飼料においてより機能的な役割を担うようになりました。2025年のレビューでは、テルペノイド、ポリフェノール、フェノール類を含む植物性飼料添加物(PFA)が腸内微生物叢に影響を与え、AGP関連の反応を部分的に代替する抗菌効果を発揮できることがらかになりました[2]。これらの成分は、一貫した飼料摂取量を維持するためにフレーバーマスキングを必要とする場合があります。規則(EC)第1831/2003号および欧州食品安全機関の承認フレームワークは、欧州連合における新しい感覚添加物および植物性成分の使用を規制しています。その結果生じる需要は、標準的なフレーバー成分よりも、嗜好性と機能的ポジショニングの両方を提供する植物性エンハンサーに対してより顕著です。国際連合食糧農業機関は、世界動物保健機関の加盟国の20%が依然として成長促進のための抗菌薬使用を報告しており、規制圧力が確立された市場を超えて継続することを示しています。
水産養殖および若齢動物給餌の集約化
水産養殖の生産能力は、特にアジア太平洋のエビ、サーモン、ティラピア、パンガシウスにおいて拡大し続けています。魚粉を植物性タンパク質や新しいタンパク質源に置き換えると、飼料受け入れを低下させる馴染みのない味が生じる可能性があります。若い子豚、初期段階のブロイラー、および幼生後のエビは、摂食行動がまだ発達中であるため、感覚的な手がかりに特に反応しやすい場合があります。肉食性の有鰭魚はアミノ酸ベースのうまみ誘引物質により強く反応し、甘味料主導のシステムは一部の雑食性種により関連性が高いです。これは、サプライヤーが汎用的な水産飼料製品ではなく、異なる配合を必要とすることを意味します。植物性化合物に関する研究も、反芻動物および単胃動物システムにわたる栄養的および嗜好性の役割を支持しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然およびカプセル化添加物の高コスト | -1.3% | 世界、アフリカおよび南米で最も深刻 | 短期(2年以内) |
| 新興市場における認知度と技術サービスの限界 | -0.9% | アフリカ、中東、および南米の一部 | 長期(4年以上) |
| 原材料の感覚プロファイルの不一致 | -0.6% | 世界 | 中期(2〜4年) |
| 種特異的な規制およびラベリングの制約 | -0.7% | 欧州連合、中国、および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
天然およびカプセル化添加物の高コスト
天然植物エキスおよびマイクロカプセル化製品は、標準的な合成グレードに比べて40%から60%の価格プレミアムを持ちます。このプレミアムは、商品価格の変動により配合飼料のマージンが圧迫されている市場での採用を制限します。液体カプセル化製品は、コールドチェーンおよび水分管理システムを必要とする場合があり、場合によっては着地コストに8%から12%を追加します。農場レベルの予算が依然として厳しい熱帯市場では、経済的な根拠が特に困難な場合があります。サプライヤーは、よりアクセスしやすいオプションを提供するために、部分的に合成および天然のブレンドを開発しています。これらの製品は価格競争力を向上させる可能性がありますが、プレミアム抗生物質フリー認証のすべての要件を満たさない場合があります。
新興市場における認知度と技術サービスの限界
認知度の低さと技術サービスの限界は、アフリカおよび中東の新興畜産市場における飼料用フレーバー、甘味料、および天然エンハンサーの採用を制約する可能性があります。農家や中小規模の飼料工場は、感覚添加物が飼料受け入れ、摂取量、または生産成果をどのように改善できるかを評価するために必要な配合の専門知識とパフォーマンスデータを欠いている場合があります。その結果、購買決定は実証された配合上の利点や投資対効果に基づくのではなく、主にコスト主導のままになる可能性があります。大手サプライヤーからの技術サポートも、確立された配合飼料市場に集中している場合があり、一部の発展途上地域では製品試験、配合ガイダンス、および農場での検証の機会が少なくなっています。この制限は、品質が不均一または嗜好性の低い飼料原料が感覚的な課題を生み出す場合により重要になる可能性があります。したがって、より広い採用は、地域の畜産および給餌条件下での感覚添加物使用の経済的利点を実証する、地域化されたフィールドトライアル、配合サポート、および実践的なエビデンスに依存することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フレーバーが最大、甘味料が最速成長フレーバーは最大の製品タイプであり、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場シェアの37.4%を占めました。その主導的な地位は、酪農牛のトランジション飼料、ブロイラースターター飼料、豚飼料、水産飼料を含む主要な動物種および飼料段階にわたる幅広い用途によって支えられています。フレーバーは、アロマを改善し、望ましくないオフノートをマスキングし、動物が食事の変化、ストレス、または嗜好性の低い成分への暴露を経験する際に飼料受け入れをサポートすることで、複数の感覚的課題に対処します。この幅広い機能性により、フレーバーはより特定の感覚要件に使用される製品よりも幅広い商業用飼料配合に組み込むことができ、より大きな全体的な需要基盤を支えています。植物エキス、酵母由来化合物、発酵ベースの嗜好性向上剤を含む天然エンハンサーは、酸化ストレス、免疫応答、および微生物バランス関連する追加の機能的利点のためにますます使用されています。サプライヤーはまた、フレーバーと天然エンハンサーの機能性を統合された感覚ソリューションに組み合わせており、プレミアム飼料添加物配合内でのフレーバーの役割をさらに拡大しています。
甘味料は、2026年から2031年にかけてCAGR 5.6%で成長し、最も急成長する製品タイプと予測されています。その最も強い用途は豚の育成飼料および水産飼料スターターレーションであり、初期の飼料摂取量がその後の飼料要求率(FCR)パフォーマンスに影響を与える可能性があります。サッカリン、ネオヘスペリジンジヒドロカルコン、および植物由来のステビオールグリコシドが種を超えて評価されています。ステビアベースのオプションは、天然由来の成分を重視する抗生物質フリーシステムで魅力を持っています。中国、ドイツ、ブラジルの大規模な豚事業者は、離乳期の摂取量サポートを直接的な生産レバーとして使用しています。製品タイプ全体にわたって、配合飼料メーカーは配合の複雑さを軽減し、サプライヤー管理を簡素化するマルチコンポーネントソリューションを求めています。この傾向は、飼料用フレーバー、甘味料、および天然エンハンサー市場における購買優先事項を再形成しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
合成が最大、天然が最速成長合成成分は最大のセグメントであり、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場規模の61.9%を占めました。価格の一貫性、再現可能なバッチ、および飼料配合者の間での長年の親しみがその地位を支えています。サッカリンやネオヘスペリジンジヒドロカルコンなどの合成高強度甘味料は、低い添加レベルで信頼性の高いパフォーマンスを提供します。これらは標準的な混合、ペレット化、および保管プロセスと互換性があります。合成アロマ化合物は、若齢動物スターター飼料に使用されるバニラ、ストロベリー、ミルクのプロファイルを再現できます。マージン圧力が1メトリックトンの飼料あたりの許容コストを制限するため、コモディティ畜産システムはこれらの成分を保持する可能性が高いです。
天然成分は、2026年から2031年にかけてCAGR 6.3%で成長し、最も急成長する原料セグメントと予測されています。食肉、乳製品、および水産養殖の生産者は、特定の成分を避けるクレームのためにトレーサブルな投入物をますます求めています。植物性フレーバー、精油植物、酵母オートリゼート、および発酵由来の誘引物質がこの需要を支えています。植物性飼料添加物に関する研究は、畜産生産における嗜好性と抗菌活性の二重の役割を支持しています[3]。天然の定義は管轄区域によって異なり、製品ポジショニングに不確実性をもたらします。トレーサビリティシステムとサードパーティ認証を持つサプライヤーは、飼料用フレーバー、甘味料、および天然エンハンサー業界のプレミアム部分をターゲットにすることができます。彼らの価格ポジションは、一般的にコモディティ天然エキスよりも強いです。
動物タイプ別:
家禽が最大、水産養殖が最速成長家禽は最大の動物タイプであり、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場シェアの44.2%を占めました。その最大のシェアは、家禽生産における商業用飼料の広範な使用と、ブロイラー、レイヤー、ブリーダー飼料にわたる感覚添加物の頻繁な適用を反映しています。家禽は世界の食肉供給の中心であり続け、アジア、アフリカ、南米の急成長する都市市場で広く消費されています。世界の食肉生産量は2025年に3億8,700万メトリックトンに達し、家禽生産量は3.7%増加して1億5,600万メトリックトンになりました。需要はまた、卵生産と繁殖パフォーマンスが異なる嗜好性要件を生み出すアジアのレイヤーおよびブリーダー栄養にシフトしています。反芻動物飼料は、トランジション牛の給餌、酪農の熱ストレス管理、および子牛の栄養にフレーバーと甘味料を使用します。豚飼料は、特に酸化亜鉛の削減が再配合を必要とする場合に、育成および成長仕上げ段階で甘味料を引き続き使用します。
水産養殖は最も急成長する動物タイプであり、2026年から2031年にかけてCAGR 8.2%で成長すると予測されています。成長はサーモンとエビを超えて、ティラピア、パンガシウス、スズキ、ハタ、および海産有鰭魚に拡大し、種特異的な嗜好性ソリューションへの需要が増加しています。肉食性の有鰭魚は通常アミノ酸ベースのうまみ誘引物質を必要とし、ティラピアは甘味料とフレーバーブレンドにより強く反応する可能性があり、水産養殖生産が集約化するにつれて感覚添加物のより多くの使用を支えています。ペットは天然フレーバーと嗜好性向上剤のより高価値な用途を表しています。水産養殖とペットフードは家禽よりも数量が少ないですが、その急速な成長と高価値の用途は2031年までの価値成長のより大きなシェアを支えると予測されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の飼料用フレーバー、甘味料、および天然エンハンサー市場
アジア太平洋地域は、2025年の飼料用フレーバー、甘味料、および天然エンハンサー市場において33.6%のシェアを占める最大の地域セグメントでした。また、最も成長が速い地域でもあり、2026年から2031年にかけてCAGR 8.4%で成長すると予測されています。中国は主要な地域市場であり、大規模な養豚および家禽生産システムに支えられており、2026年には鶏肉を1,730万メトリックトン生産すると予測されており、これは2025年比で5%増となります。インド、ベトナム、タイ、インドネシアでは、食肉消費の増加、小規模農家の商業化、および水産養殖業者によるフィッシュミール代替の拡大に伴い需要が高まっています。日本とオーストラリアは、飼料用フレーバー、甘味料、および天然エンハンサー市場において、プレミアム天然エンハンサーおよびカプセル化システムの成熟市場であり続けています。
北米および欧州の飼料用フレーバー、甘味料、および天然エンハンサー市場
北米は、飼料用フレーバー、甘味料、および天然エンハンサー市場において技術集約的な地域であり、ペットフード、特殊水産養殖、および抗生物質不使用の豚肉・家禽生産に支えられています。米国は成熟した配合飼料インフラと発達したペットフードセクターを有しており、厳密に規定されたフレーバーおよびパラタントが使用されています。カナダは飼料の安全性、家畜の生産性、および品質保証された生産を重視しており、メキシコは米国のサプライヤーと密接に連携した統合型の家禽・養豚ネットワークを活用しています。欧州は規則(EC)第1831/2003号、持続可能性要件、および高度な抗生物質不使用生産慣行によって形成されており、トレーサブルな植物性エキスへの需要を支えています。
中東・アフリカおよび南米の飼料用フレーバー、甘味料、および天然エンハンサー市場
南米は、ブラジルの大規模な配合飼料セクターおよび牛群に支えられており、2024年には5,450万頭を超えました。反芻動物および養豚向け飼料は、全混合飼料(TMR)および育成・肥育給餌への応用を含め、地域の主要な数量需要を提供しています。中東は、食料安全保障計画の一環として国内の家畜および水産養殖システムを拡大しています。サウジアラビアとアラブ首長国連邦は、特殊添加物を必要とする技術的に管理された生産環境の重要な事例です。アフリカは商業用飼料の普及において依然として発展途上にありますが、南アフリカとエジプトは、都市化、所得の増加、および商業用飼料使用の継続に伴い需要がどのように発展するかを示しています。
競合ランドスケープ
飼料用フレーバー、甘味料、および天然エンハンサー市場は2025年において中程度の集約度にあり、多角化した原料・フレーバー企業が専門的な飼料添加物メーカーと競合している。Evonik Industries AG、Cargill, Incorporated、Alltech, Inc.、Adisseo France SAS、およびKerry Group plcは、提供された資料において特定された企業の一部である。大手サプライヤーはグローバルな流通網、感覚科学の能力、および複数の種をカバーする製品ポートフォリオを活用している。地域の専門企業は、技術サービス、迅速なカスタマイズ、および地域製造を通じて競争している。カプセル化能力、データに裏付けられた感覚スクリーニング、ならびにアジア太平洋地域および南米への展開が、競争上の投資における中心的な分野となっている。
2026年2月、DSM-Firmenich AGは動物栄養・健康事業をCVC Capital Partnersに22億ユーロ(26億米ドル)で売却することに合意し、最大5億ユーロ(6億米ドル)のアーンアウトが含まれる。同事業は2025年に年換算で35億ユーロ(38億米ドル)の純売上高を計上しており、パフォーマンスソリューションと必須製品に分離される予定である。2025年2月、DSM-Firmenich AGはまた、飼料用酵素アライアンスにおける50%の持分をNovonesis社に15億ユーロ(16億米ドル)で売却することに合意した。これらの動きは、動物栄養ソリューションの主要サプライヤーを取り巻く競争構造を変化させ、競合他社が飼料用フレーバー、甘味料、および天然エンハンサー市場における市場アクセスを強化し、または能力を獲得する機会を生み出している。
機会領域としては、代替タンパク質向けの嗜好性システム、サーモン以外の種別に特化した水産飼料用誘引物質、および文書化されたトレーサビリティを持つ天然エンハンサーが挙げられる。これらの分野は、従来のフレーバー供給よりも高い技術的要件を有している。山東省および浙江省の中国系合成香料メーカーは、価格感応度の高いアジア太平洋地域の用途において強力に競争しているが、プレミアムな天然・カプセル化システムへの参入は限定的であり、バイヤーは研究能力とトレーサビリティ記録を求めている。2026年2月、Symrise AGはメキシコのケレタロに嗜好性エンハンサーおよびペット栄養施設を開設し、北米における製造拠点を拡大した。
飼料用フレーバー、甘味料、および天然エンハンサー業界リーダー
-
Evonik Industries AG
-
Cargill, Incorporated
-
Alltech, Inc.
-
Adisseo France SAS
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
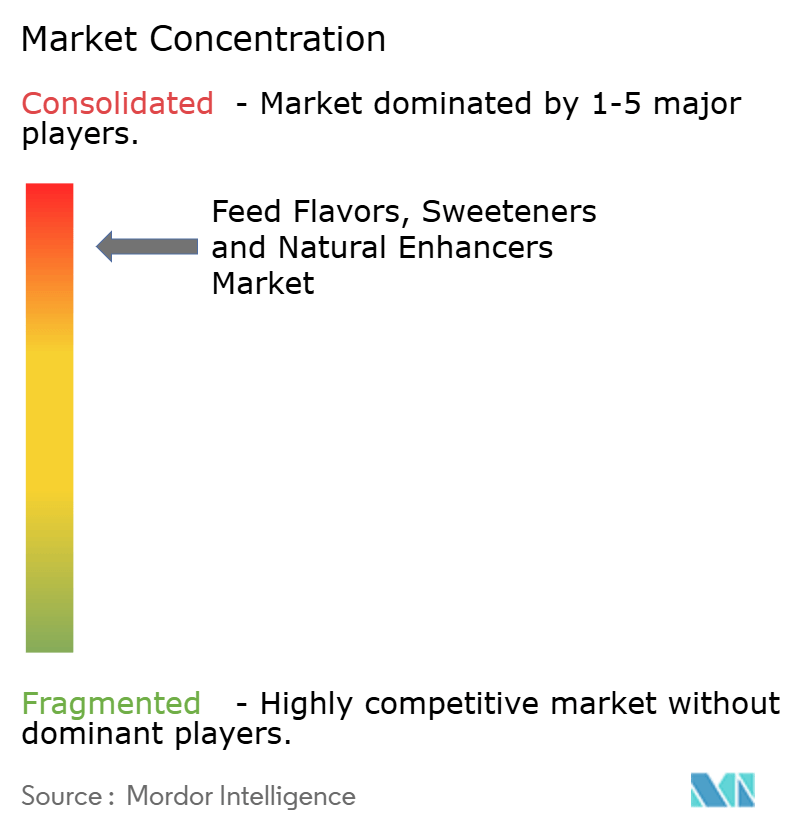
飼料用フレーバー、甘味料、および天然エンハンサー市場 このレポートでカバーされる企業
- Evonik Industries AG
- Cargill, Incorporated
- Alltech, Inc.
- Adisseo France SAS
- Kerry Group plc
- Archer Daniels Midland Company
- DSM-Firmenich AG
- Kemin Industries, Inc.
- Symrise AG
- Nutreco N.V. (SHV Holdings N.V.)
- Associated British Foods plc
- BASF SE
- BioMar Group A/S (Aktieselskabet Schouw and Co.)
- Novus International, Inc. (Mitsui and Company, Ltd. and Nippon Soda Co., Ltd.)
- International Flavors and Fragrances Inc. (IFF)
最近の産業開発事情 飼料用フレーバー、甘味料、および天然エンハンサー市場
- 2026年2月:DSM-Firmenich AGは、動物栄養・健康事業をプライベートエクイティ会社CVC Capital Partnersに企業価値22億ユーロ(26億米ドル)で売却する合意を発表し、最大5,800万米ドルのアーンアウトを含みます。2025年に年換算で38億米ドルの純売上高を生み出したこの事業は、パフォーマンスソリューションと必須製品をカバーする2つの独立した会社に分離されます。
- 2026年2月:Symrise AGはメキシコのケレタロに新しい嗜好性向上剤およびペット栄養生産施設を開設し、メキシコのダイナミックで成長するペットフードおよび畜産飼料市場をより良く提供するために北米の製造拠点を拡大しました。
- 2025年9月:Archer Daniels Midland Company(ADM)とAlltech, Inc.は、ADMの米国11か所の飼料工場とAlltech傘下のHubbard Feeds事業(米国18所の飼料工場)およびMasterfeeds(カナダ15か所の飼料工場)を統合し、統合された飼料製造および動物栄養プラットフォームを構築するため、北米の動物飼料合弁事業を設立する最終合意書に署名しました。
世界の飼料用フレーバー、甘味料、および天然エンハンサー市場レポートの範囲
飼料用フレーバー、甘味料、および天然エンハンサーは、嗜好性を高めるために配合飼料に使用される添加物製品です。世界の飼料用フレーバー、甘味料、および天然エンハンサー市場は、タイプ別(フレーバー、甘味料、天然エンハンサー)、動物タイプ別(反芻動物、豚、家禽、水産養殖、ペット)、原料別(天然および合成)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にセグメント化されています。レポートは上記すべてのセグメントについて、価値(米ドル)および数量(メトリックトン)での市場規模と予測を提供します。
セグメンテーション概要
| フレーバー | |
| 甘味料 | |
| 天然エンハンサー | 精油 |
| フラボノイド | |
| オレオレジン | |
| サポニン | |
| ハーブとスパイス | |
| ペプチド | |
| ヌクレオチド | |
| 酵母 | |
| プロバイオティクス | |
| その他 |
| 反芻動物 |
| 豚 |
| 家禽 |
| その他の動物タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| エジプト | |
| 中東・アフリカその他 |
| タイプ | フレーバー | |
| 甘味料 | ||
| 天然エンハンサー | 精油 | |
| フラボノイド | ||
| オレオレジン | ||
| サポニン | ||
| ハーブとスパイス | ||
| ペプチド | ||
| ヌクレオチド | ||
| 酵母 | ||
| プロバイオティクス | ||
| その他 | ||
| 動物タイプ | 反芻動物 | |
| 豚 | ||
| 家禽 | ||
| その他の動物タイプ | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
飼料用フレーバー、甘味料、および天然エンハンサー市場の2031年の予測値は?
市場は2031年までに33億6,000万米ドルに達し、2026年から2031年にかけてCAGR 4.87%で成長すると予測されています。
飼料用フレーバー、甘味料、および天然エンハンサーをリードする製品カテゴリーは何ですか?
フレーバーが最大の製品カテゴリーであり、2025年に37.4%のシェアを保有しています。
天然飼料エンハンサーの採用が増加している理由は何ですか?
トレーサビリティ要件と抗生物質フリー生産システムが、植物性、酵母由来、および発酵由来の成分への関心を高めています。
将来の需要において最も重要な地域はどこですか?
アジア太平洋は2025年に33.6%のシェアで最大の地域であり、2026年から2031年にかけてCAGR 8.4%で最も急成長する地域と予測されています。
飼料用フレーバー、甘味料および天然エンハンサー市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋地域が飼料用フレーバー、甘味料および天然エンハンサー市場において最大の市場シェアを占めています。
この飼料用フレーバー、甘味料および天然エンハンサー市場レポートはどの年をカバーしており、2024年の市場規模はどのくらいでしたか?
2024年、飼料用フレーバー、甘味料および天然エンハンサー市場規模は2.41 ビリオン 米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の飼料用フレーバー、甘味料および天然エンハンサー市場の過去の市場規模をカバーしています。また、2025年、2026年、2027年、2028年、2029年、2030年の飼料用フレーバー、甘味料および天然エンハンサー市場規模の予測も提供しています。