
農場動物ヘルスケア市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 24.77 十億米ドル |
| 市場規模 (2031) | 31.69 十億米ドル |
| 成長率 (2026 - 2031) | 5.06 % |
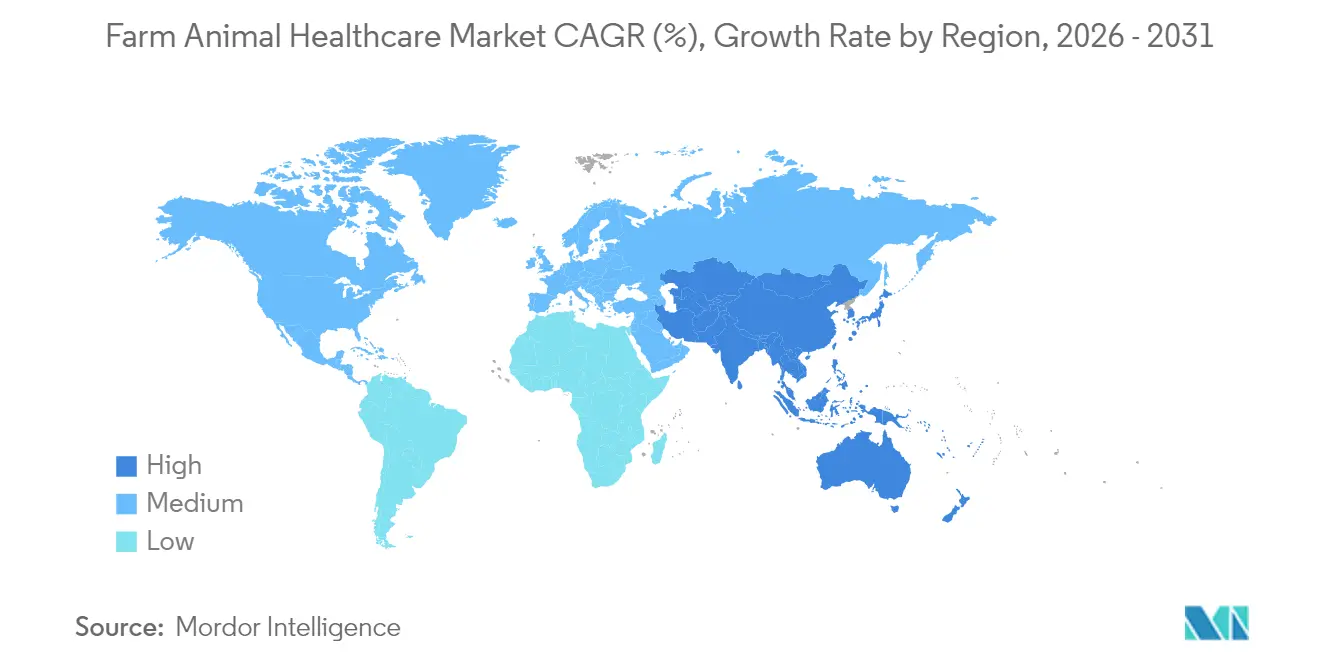
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
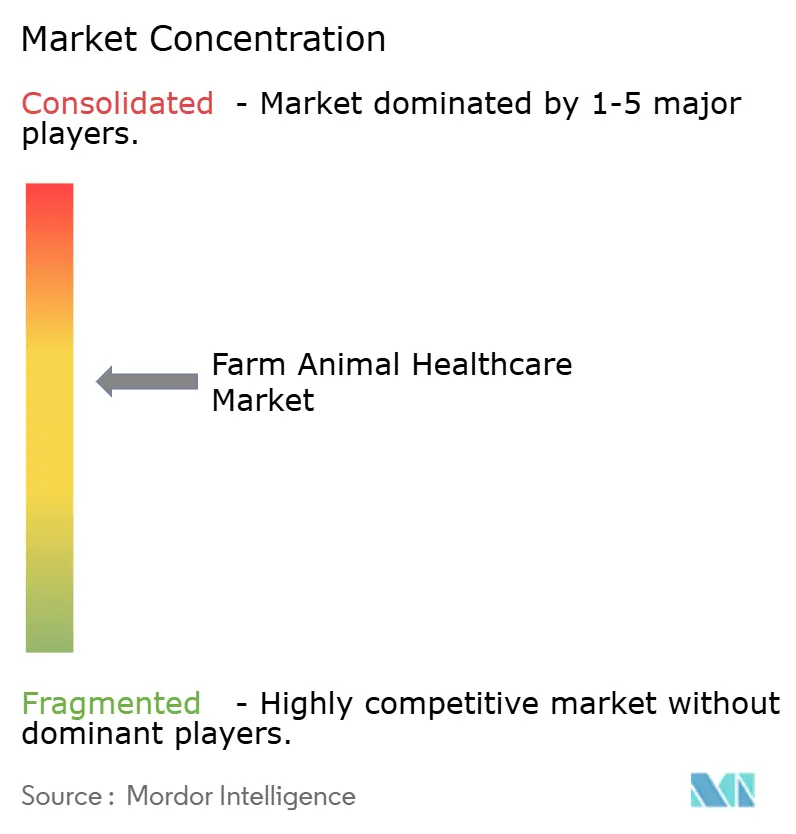
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農場動物ヘルスケア市場分析
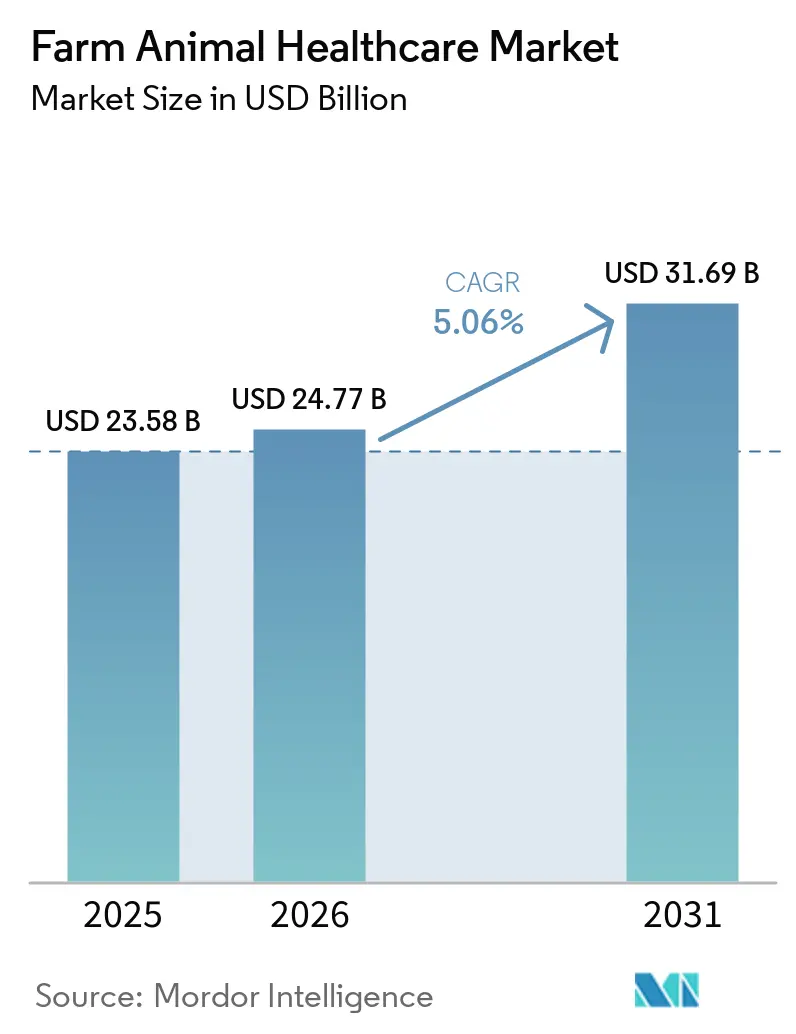
農場動物ヘルスケア市場規模は2025年に237億5,800万米ドルと評価され、2026年の247億7,000万米ドルから2031年には316億9,000万米ドルへと、予測期間(2026年~2031年)中に年平均成長率(CAGR)5.06%で成長すると推定されます。この拡大は、予防的生物製剤への決定的な移行、AI対応疾病監視プラットフォームの広範な普及、およびワクチン接種プログラムを優先して日常的な抗生物質療法を制限する厳格な動物福祉規制を反映しています。精密畜産ツールの急速な普及、新興経済圏における動物性タンパク質需要の増大、および人獣共通感染症(ズーノーシス)アウトブレイクに対する一貫した規制当局の取り組みが、成長見通しをさらに強固なものとしています。製造業者にとっての競争力学は、診断と治療薬を統合する能力、および高まるコンプライアンス基準を満たす地域特有のワクチンを供給する能力に左右されるようになっています。同時に、偽造医薬品リスク、獣医師の人材不足、ならびに低・中所得国間における不均一な規制整合性が全体的な勢いを抑制しています。
主要レポートのポイント
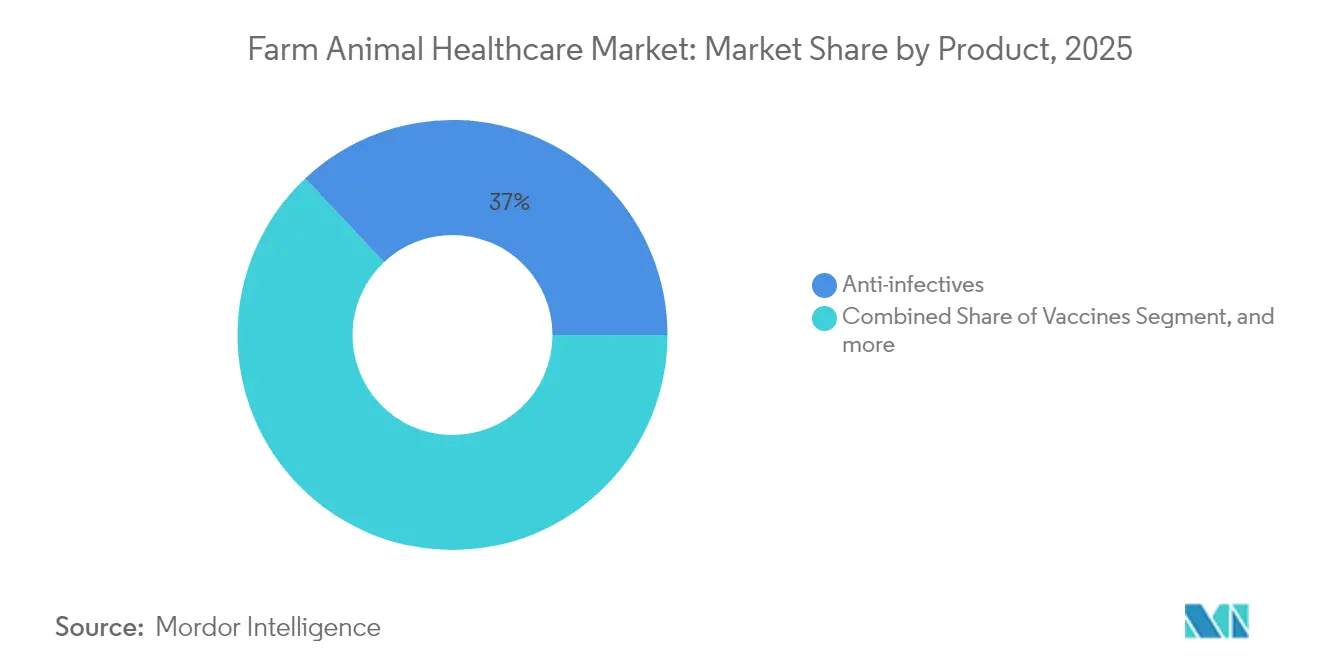
- 製品カテゴリー別では、抗感染薬が2025年に農場動物ヘルスケア市場シェアの37.02%を占めてトップに立ち、一方ワクチンは2031年にかけて年平均成長率(CAGR)7.31%で拡大しています。
- 動物種別では、家禽が2025年に38.10%の収益シェアを獲得し、一方牛セグメントは2031年にかけて最速の年平均成長率(CAGR)6.61%を示しています。
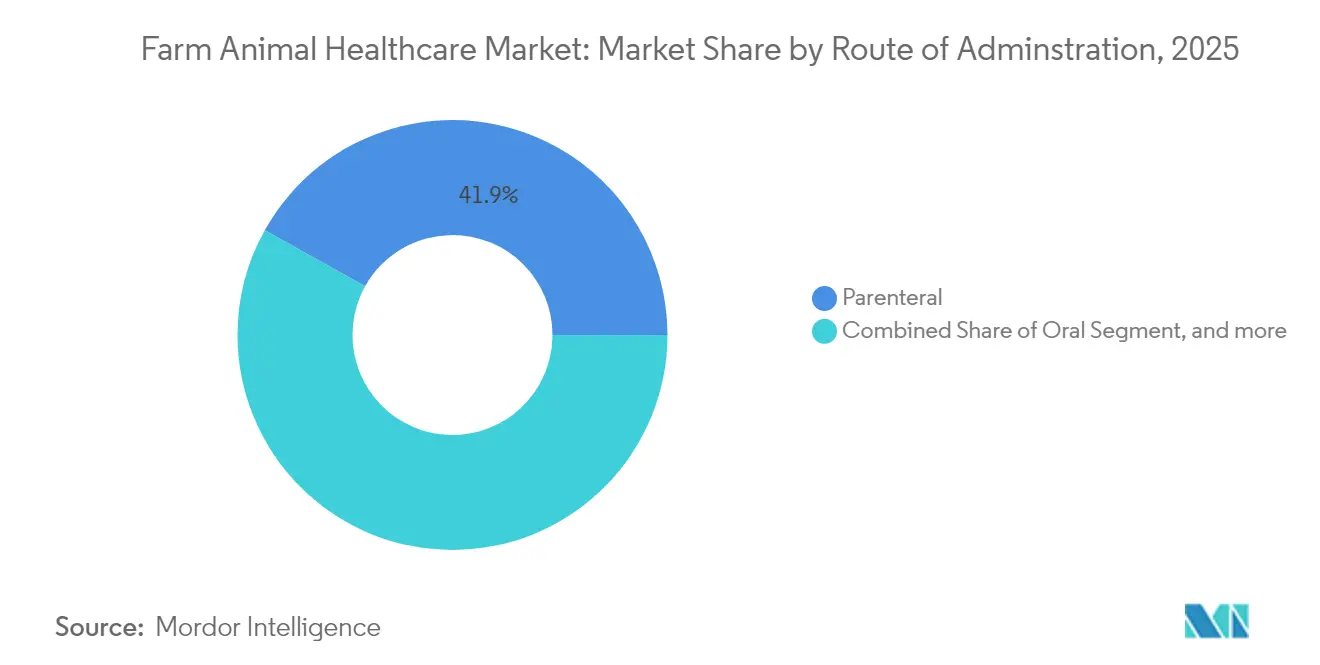
- 投与経路別では、非経口製品が2025年に41.90%の収益シェアを保持し、外用製剤は2031年にかけて年平均成長率(CAGR)7.19%で伸長しています。
- 地域別では、北米が2025年に42.70%の収益シェアを占め、一方アジア太平洋は2031年にかけて年平均成長率(CAGR)6.39%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 農場診断を加速させる先進技術 | +1.2% | 北米・欧州連合(EU)での早期採用を伴うグローバル | 中期(2~4年) |
| 政府および動物福祉ワクチン接種義務化 | +0.9% | EU・北米で最も強力なグローバル | 短期(2年以内) |
| 新興人獣共通感染症(ズーノーシス)の脅威の増大 | +0.8% | アジア太平洋・アフリカにホットスポットを持つグローバル | 長期(4年以上) |
| 予防的生物製剤および統合的健康管理計画へのシフト | +1.1% | 先進市場主導のグローバル | 中期(2~4年) |
| AI対応リアルタイム疾病監視プラットフォーム | +0.7% | 北米、EU、一部アジア太平洋市場 | 長期(4年以上) |
| 新興市場における自家製ワクチン受託製造機関(CDMO)への投資 | +0.5% | アジア太平洋、中南米、中東・アフリカ(MEA) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農場診断を加速させる先進技術
携帯型PCR装置およびスマートフォン生体センサーにより、牛舎での病原体検出が数分以内に可能となり、韓国のKAHIS(韓国動物衛生統合システム)のようなシステムにおけるアウトブレイク対応時間が72時間未満から12時間未満に短縮されています[1]韓国農林水産食品部、「KAHIS年次実績報告」、moa.go.kr。より迅速な診断は適時の治療を促し、損失を抑制し、群管理ソフトウェアとシームレスに連携する接続デバイスへの需要を高めます。採用は、資本予算とブロードバンド普及率が高い北米および西欧で最も顕著です。デバイスメーカーは試薬カートリッジおよびデータサブスクリプションサービスを通じて継続的収益を享受しています。遠隔地域への広範な普及は、手頃なハードウェアとテストキットの堅牢なコールドチェーン物流にかかっています。
政府および動物福祉ワクチン接種義務化
欧州連合のアフリカ豚熱プログラムおよびUSDA全国家禽改良計画は、商業農場に対して厳格な免疫スケジュールの遵守を義務付けている。政府の動物衛生機関は、豚ヘルスケア産業においてより小さな割合を占めるに過ぎないが、撲滅プログラムや緊急ワクチン備蓄を通じて市場の方向性を形成しており、その証左としてAU-PANVACの2025年ASFイニシアチブが挙げられる。これらの規制は安定したワクチン需要を生み出し、規制遵守の専門知識を持つ企業を優遇し、ジェネリックサプライヤーにとっての参入障壁を高める。義務的プログラムはまた、コールドチェーンインフラおよび自動大量ワクチン接種機器への投資を促進する。新興経済国はこれらの政策を模倣して輸出認証を確保しており、農場動物ヘルスケア市場をさらに拡大させている。しかしながら、小規模農家は運営コストの上昇に直面しており、遵守するためには補助金または協同組合モデルが必要となる。
新興人獣共通感染症(ズーノーシス)の脅威の増大
気候変動および生息地への侵食により溢出リスクが高まり、新興感染症の75%が動物に起源を持ち、毎年200億米ドル超のコストをもたらしています[3]世界動物保健機関(WOAH)、「新興疾病見通し」、woah.org。北米および欧州における最近の高病原性鳥インフルエンザ(HPAI)の波は、集約的生産システムの脆弱性を浮き彫りにしています。その結果、各国政府は迅速対応型ワクチン備蓄を支援し、広域スペクトル生物製剤の開発を推進しています。柔軟なメッセンジャーRNA(mRNA)またはベクタープラットフォームを持つ製造業者は迅速に再処方化でき、マージン上の優位性を得ています。保険会社は農場のワクチン接種状況に保険料を連動させる傾向を強めており、治療から予防へのシフトを強化しています。
予防的生物製剤および統合的健康管理計画へのシフト
抗生物質使用を制限する米国農務省(USDA)の獣医用飼料指令(VFD)規制が、ワクチン、プロバイオティクス、およびバイオセキュリティバンドルへの投資を加速させています。生産者は現在、免疫化、栄養管理計画、および環境監査を組み合わせた複数年サービス契約を購入しています。このバンドルモデルは、製造業者、獣医師、農家の間の長期的な関係を促進し、スイッチングコストを高めます。幅広いポートフォリオとフィールドサポートチームを持つ企業が市場を支配する一方、単一製品の専門企業はパートナーシップやニッチな適応症を模索しています。統合プログラムはまた、予測分析のためのAIエンジンに供給される貴重なリアルワールドデータを生成しています。
抑制要因影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 偽造品および品質基準以下の医薬品 | -0.6% | アジア太平洋・アフリカに集中したグローバル | 短期(2年以内) |
| 獣医サービスおよび検査コストの上昇 | -0.4% | 先進市場で最も深刻なグローバル | 中期(2~4年) |
| 米国食品医薬品局(FDA)GFI-263後の農村部大動物獣医師の深刻な不足 | -0.3% | 北米、他地域へ波及 | 長期(4年以上) |
| 低・中所得国(LMIC)における規制の断片的な調和 | -0.2% | アジア太平洋、アフリカ、中南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
偽造品および品質基準以下の医薬品
品質基準以下の製品が世界の獣医用品供給の10~15%を占めており、農家の信頼を損ない、抗菌薬耐性の助長につながっています。テキサス州における240万米ドル相当のワクチン押収などの取り締まり捜査は、不正取引の規模を浮き彫りにしています。正規企業はシリアル化、ブロックチェーントラッキング、および啓発キャンペーンへの投資を余儀なくされ、運営コストが増加しています。新興市場は監視体制の不備と国境の脆弱性により最大の打撃を受けており、正規市場への参入が遅れ、農場動物ヘルスケア市場がその潜在能力を最大限に発揮できない状況となっています。
獣医サービスおよび検査コストの上昇
平均獣医費用は2020年から2024年にかけて年間8.3%上昇し、農場出荷価格を上回り、中小規模経営のマージンを圧迫しています。分子診断は培養法より最大5倍高額ですが、貿易認証においてますます必須とされています。高コストは自宅用検査キットおよびテレコンサルティングへの需要を促進していますが、一方で一部の生産者が推奨介入を断念することを余儀なくされており、供給業者の収益上昇余地を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ワクチンが生物製剤革命を牽引2031年にかけて年平均成長率(CAGR)7.31%を示すワクチンセグメントは、2025年に37.02%の収益首位にある抗感染薬がスチュワードシップ圧力に直面する中、予防への決定的な転換を示しています。農場動物ヘルスケア市場規模の拡大は、mRNAプラットフォーム、新規アジュバント、および労働コストを削減する自動化投与システムから生まれています。製造業者は差別化された生物製剤でプレミアム価格戦略を活用し、ジェネリック抗生物質で失ったマージンを補填しています。ベクターレンジの拡大が放牧牛群を脅かす中、寄生虫駆除薬は安定した成長を維持し、一方で医薬品飼料添加物は残留基準の厳格化により需要が抑制されています。
自家製ワクチンはより広いワクチンポートフォリオ内で急速に拡大しています。ブラジルおよびオーストラリアの施設はサプライチェーンを短縮し、農場特有の病原体に合わせて抗原をカスタマイズして有効性を高め、より高い価格を実現しています。抗感染薬は差別化を維持するために配合剤および徐放性注射剤に転換しています。診断メーカーは生物製剤サプライヤーと提携して群健康パッケージをバンドル提供し、農場動物ヘルスケア市場への浸透をさらに高めています。
注記: 全セグメントの個別シェアはレポート購入後に閲覧可能


動物種別:
家禽優位の中で牛セグメントが加速家禽は2025年に38.10%の収益シェアを維持した。これは集約的なブロイラーおよび採卵鶏システムがワクチン接種と生物的安全プロトコルを標準化しているためである。一方、牛セグメントは6.61%のCAGRで将来の成長をリードしており、酪農の統合および乳房炎や呼吸器患の悪化を早期に特定する精密農業ツールによって牽引されている。ウェアラブルセンサーとAIアナリティクスが標的投与を可能にし、繁殖パフォーマンスを最適化することで、牛ヘルスケア市場は拡大する見通しである。
養豚業者はアフリカ豚熱リスクの継続的な脅威に直面しており、堅牢な生物的安全対策および多価ワクチンへの投資を促している。羊およびヤギの健康管理はニッチな分野にとどまるが、標的を絞った寄生虫駆除製品は乾燥地域で支持を得ている。陸上農家が多角化を進める中、水産養殖のクロスオーバー技術が注目を集めており、農場動物ヘルスケア市場を陸生種を超えて拡大させている。
投与経路別:
外用製剤の革新が非経口製剤の優位に挑む注射剤はワクチンおよび重要な治療薬のゴールドスタンダードであり続けるため、非経口製品は2025年に41.90%の収益を占めました。しかし、局所製剤は注射部位の病変を引き起こすことなく長時間作用型寄生虫駆除薬を投与するポアオンおよびマイクロニードルパッチの普及により、7.19%のCAGRで拡大しています。労働力不足が深刻化し、アニマルウェルフェア認証がストレスの少ない処置を優先するにつれて、局所製剤の農場動物ヘルスケア市場シェアは上昇するでしょう。
経口療法はより厳しい規制に直面していますが、プロバイオティクスおよびプレバイオティクスは抗生物質代替品として引き続き支持されています。埋め込み型およ吸入型デバイスは、精密投与と残留物の最小化を実現する初期段階の技術であり、将来の農場動物ヘルスケア市場の変革に向けてイノベーターを有利な立場に置いています。
注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
流通チャネル別:
デジタルトランスフォーメーションが従来のネットワークを再構築獣医病院が依然として市場を支配していますが、農場直接型電子商取引が急速に台頭し、調達コストを削減してサブスクリプション補充を提供しています。大規模インテグレーターはまとめ買い価格を交渉し、データダッシュボードおよびリモートサポートを提供する供給業者を優先しています。薬局は都市近郊地域で繁盛していますが、製造業者が現地研修を含むサービス契約とセットで製品を提供するため、農場直接販売がすべてのチャネルを上回っています。この進化により、デジタルインフラまたはフィールドチームを持たない企業の農場動物ヘルスケア市場参入障壁が高まっています。
ブロックチェーントレーシングなどのサプライチェーン完全性イニシアチブは、信頼できる販売業者を強化する一方、グレーマーケット業者を圧迫しています。規制当局の監査が現在温度記録のログを精査しており、コールドチェーンコンプライアンスが農場動物ヘルスケア産業全体における競争上の差別化要因となっています。
地域分析
北米農場動物ヘルスケア市場
北米は2025年に42.70%の収益シェアを占め、強固な研究開発エコシステム、確立された獣医サービスへの償還制度、およびAIベースのサーベイランスの早期導入から恩恵を受けている。しかし、農村部における獣医師不足が続いており、サービスカバレッジ脅かし、辺境郡における農場動物ヘルスケア市場の成長を抑制する可能性がある。連邦政府のローン免除プログラムおよびモバイルクリニックの取り組みは、このギャップの緩和を目的としている。
アジア太平洋農場動物ヘルスケア市場
アジア太平洋地域は、中国が大規模農場の近代化を進め、インドが酪農協同組合を拡大する中、2031年までに6.39%のCAGRで成長をリードしている。審査書類の審査を合理化し、国際的な優良製造規範証明書を承認する規制改革により、市場参入のタイムラインが改善されている。しかし、多様な言語および統一されていないバイオセキュリティ規則が、引き続き商業化戦略を複雑にしている。
欧州農場動物ヘルスケア市場
欧州は、厳格な動物福祉法制および包括的なワクチン接種義務のもとで緩やかな成長を維持している。生産者は、輸出市場の残留物許容基準を満たすために、プレミアムバイオロジクスおよび診断薬に投資している。東部加盟国はEU復興基金をコールドチェーン物流の整備に充当し、農場動物ヘルスケア市場へのアクセスを拡大している
南米およびMEA農場動物ヘルスケア市場
南米および中東・アフリカは、高いポテンシャルを持つ初期段階の市場を代表している。ブラジルおよびアルゼンチンは地域固有の株を対象とした自家製ワクチン製造能力を展開し、湾岸諸国は大規模な酪農および家禽事業を含む食料安全保障プログラムに投資している。規制能力の制約および偽造品の流入が依然として障壁となっているが、メルコスールなどの貿易圏のもとでの段階的な調和が、農場動物ヘルスケア市場拡大への明確な道筋を提供している。

規制環境
抗菌薬管理、福祉遵守、トレーサビリティに関する規制が強化されており、家畜用医薬品の承認、表示、使用のあり方が変化しています。欧州連合では、動物用医薬品規則(EU)2019/6が引き続き販売承認および供給管理の基盤となっており、欧州委員会実施規則(EU)2025/2091が動物用医薬品GMP要件を定めています。欧州医薬品庁はまた、販売承認保有者に対し2027年1月29日までに製品情報をQRDテンプレートv9.1に整合させるよう求めており、加盟国全体で表示およびライフサイクル更新に関する遵守基準が引き上げられています。
主要国市場では、疾病管理と移動規則がサーベイランス状況および農場レベルの健康計画とますます結びついています。米国では、USDA APHISが2026年4月に、国家乳検査戦略のもとで搾乳中の乳牛の州間移動に関するガイダンスを更新し、非罹患州ステータスを有する州から来る動物については一部の検査要件を撤廃しました。一方、牛およびバイソンの動物疾病トレーサビリティ要件は引き続き9 CFR Part 86により規定されています。英国では、Defraが2026年2月に、動物健康福祉パスウェイの下での義務化提案に関する協議を開始し、牛、羊、豚の年次健康レビューやBVDおよびPRRSの撲滅プログラムを含む内容としました。あわせて、2026年1月には複数の群れや畜群にわたるレビューとフォローアップを支援する「動物健康福祉改善」資金が拡充されました。
バリューチェーン分析
家畜動物医療のバリューチェーンは、上流投入(有効成分、生物学的抗原、アジュバント、包装、コールドチェーン資材、診断試薬)、製造(医薬品、自家調製バッチを含むワクチン、ポイントオブケア診断)、そして獣医病院・クリニック、薬局・ドラッグストア、eコマース、フィールドサービスチームに支えられた農場直販モデルを通じた下流流通をカバーしています。エンドユーザーには、統合された養鶏・養豚事業者、酪農・肉牛生産者、小規模農家が含まれ、獣医師、獣医準専門職、地域動物保健従事者が製品選択、投与プロトコル、遵守文書に影響を与えています。
ボトルネックは、コールドチェーンの完全性、偽造品リスク管理、治療薬と栄養関連の健康成果の両方に影響する投入物や物流の変動性にますます集中しています。供給の混乱には、間欠的なワクチン在庫切れ(例:Nobilis ND Clone 30)や、メタノール供給とホルムズ海峡を通る輸送リスクに関連したメチオニンおよびギ酸などの主要飼料添加物投入物の不足が含まれます。WOAH、VICH、コーデックス委員会、WTO SPS枠組みなどのガバナンスおよび標準設定機関が、残留基準、資料調和、貿易認証ワークフローを形成しており、農場やサプライヤーが健康プログラムを移動規則や輸出要件に整合させるにつれ、デジタルサーベイランスシステムやトレーサビリティツールがより中心的な役割を担うようになっています。
競合状況
農場動物ヘルスケア市場は、グローバル大手が規模、垂直統合、および幅広いポートフォリオを活用して競争優位を維持することで、中程度の集中度を示しています。Zoetis、Merck Animal Health、およびBoehringer Ingelheimは、新規デリバリープラットフォームの市場投入時間を短縮するために、社内パイプラインをニッチ技術企業の買収で補完しています。Ceva Santé AnimaleやHuvepharmaなどの地域リーダーは、地域病原体に製品を適合させる自家製ワクチンサイトを通じてポジションを強化し、顧客ロイヤルティを高めています。
デジタルトランスフォーメーションが新たな競争の戦場となっています。各社は、測定可能な投資収益率を約束するエンドツーエンドの健康ソリューションに、モノのインターネット(IoT)センサー、機械学習(ML)分析、およびブロックチェーントレーシングを統合しています。ワクチン開発者と診断イノベーターの間の戦略的協業は、複数年契約にわたって顧客を固定し農場のスイッチングコストを高めるバンドルオファリングを生み出しています。中小プレーヤーは深い専門化または地理的集中によって差別化を図り、規模の不利を相殺するために受託製造業者とパートナーシップを組むことが多くなっています。
競争的なライバル関係は、ハードウェア、ソフトウェア、および生物製剤が融合する精密畜産農業において激化しています。データ主導型治療アルゴリズムおよびシームレスなデバイス相互運用性に関する特許カバレッジを確保する企業に先行者優位が蓄積されます。規制コンプライアンスの専門知識は依然として決定的な参入障壁であり、確立された企業は100以上の管轄区域にわたる申請基準に精通した専任チームを維持し、急進的な挑戦者から身を守っています。それでも、低コストのAIプラットフォームや合成生物学ワクチンを提供する破壊的参入者は、現在の農場動物ヘルスケア市場リーダーに対して信頼性の高い長期的脅威をもたらしています。
農場動物ヘルスケア産業リーダー
Zoetis Inc
Ceva Animal Health
Boehringer Ingelheim GmbH
Elanco
Vetoquinol
- 注:主要企業の掲載順は順位を示すものではありません。
農場動物ヘルスケア市場
- Bayer Animal Health
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Huvepharma
- Indian Immunologicals
- Intas Pharmaceuticals
- Merck
- Norbrook
- Ouro Fino Saúde Animal
- Phibro Animal Health
- Vetoquinol
- Virbac
- Virbac South Africa

市場機会と将来展望
予防的生物製剤、精密畜産ツール、非抗生物質代替品を監査可能な農場レベルのプログラムにまとめられる余地が広がっています。買収動向は、主要サプライヤーが従来の医薬品を超えてどこに重点を置いているかを示しています。Zoetisは2026年に、Neogenの動物ゲノミクス事業(1億6,000万米ドル)およびVitalRADS獣医遠隔放射線診断プラットフォームの買収契約を発表し、遺伝的リスクツールとAI支援診断を農場の意思決定により緊密に統合することを目指しています。Merck Animal Healthも2026年6月にTARGANの買収契約を発表し、養鶏処理と生産効率のためのバイオデバイス機能(WingScan)を追加することで、ハードウェア・ソフトウェア・生物製剤のバンドル戦略を強化しました。
機会は、持続的な地方病負担と抗生物質使用制約に直面する生産システム向けの、地域特化型ワクチンおよび生物製剤ポートフォリオでも広がっています。Ceva Animal Healthは2026年6月にAquilon CyL S.L.を買収し、Brachyspira hyodysenteriaeを標的とするワクチンを含む豚腸管健康ソリューションを強化しました。また、2026年5月には三井物産とCeva Bussan Animal Healthの合弁会社を設立し、日本での市場アクセスを深めました。より規範的な抗菌薬管理と疾病管理規則への政策動向は、メーカーに対し、遵守表示、信頼性の高いコールドチェーン供給、デジタル使用証明を組み合わせることを促しており、これは統合事業者や輸出志向の生産者との高付加価値契約を支えることができます。
Recent Industry Developments in 農場動物ヘルスケア市場
- 2026年7月:Zoetisは、Poulvac Procerta HVT-NDについて欧州委員会の販売承認を取得し、EU承認経路のもとで養鶏用ワクチンポートフォリオを拡大しました。同月、Zoetisは獣医遠隔放射線診断サービスプラットフォームであるVitalRADSの買収に関する最終契約も発表し、精密な群れ・畜群健康プログラムに統合可能な診断およびAI支援解釈能力を強化しました。
- 2026年6月:Ceva Animal Healthは、豚の腸管健康に特化したスペインのバイオテクノロジー企業Aquilón CyL S.L.を買収し、豚赤痢を対象とするBrachyspira hyodysenteriae標的ワクチンを追加しました。この取引により、Cevaの欧州における生物学的ソリューションの展開が拡大し、抗生物質規制により予防的アプローチへの需要が高まっている影響の大きい生産疾病でのポートフォリオの深化を支えます。
- 2024年5月:MSD Animal Health(Merck Animal Health)は、欧州委員会が鶏用INNOVAX-ND-H5ワクチンの販売承認を付与したと発表しました。この承認は、鳥インフルエンザリスクとより厳格な抗菌薬管理要件に直面する養鶏事業におけるワクチンベースの管理戦略の商業展開を支えます。


農場動物ヘルスケア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、農場動物ヘルスケア市場は、食用動物の健康状態の予防、診断、および治療に使用される製品から得られる収益を対象とし、獣医および農場チャネルを通じて購入されるものを含みます。これには、群れおよび家禽の健康アウトカムを支援するために一般的に使用される医薬品、ワクチン、および診断薬が含まれます。
対象外の範囲:コンパニオンアニマル専用製品、ペット保険およびグルーミングサービス、ならびに疾病予防または治療の役割を持たない非健康系農場機器は除外します。
セグメンテーション概要
- 製品別
- ワクチン
- 寄生虫駆除薬
- 抗感染薬
- 医薬品飼料添加物
- その他の製品
- 動物種別
- 牛
- 豚
- 家禽
- 羊・山羊
- その他の動物種
- 投与経路別
- 経口
- 非経口
- 外用
- その他の投与経路
- 流通チャネル別
- 獣医病院
- 獣医クリニック
- 薬局・ドラッグストア
- 電子商取引
- 農場直接
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 湾岸協力会議(GCC)
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、家畜および家禽の個体数、生産集約度の代理指標、および疾病負荷指標を用いて需要プールを構築し、地域全体でケアがどのように提供されているかをマッピングすることから始まりました。家畜および家禽数についてはFAOSTAT、疾病通知についてはWOAHの更新情報、生産および貿易系列についてはUSDAおよびEurostat、使用パターンに影響を与える政策変更については各国の農業および獣医規制当局のサイトなど、公的および公式ソースを活用しました。
活動を市場価値に変換するため、査読済み獣医学ジャーナル、当局からのワクチン接種および抗菌薬スチュワードシップガイダンス、ならびに方向性のある収益分割のための企業年次報告書、届出書類、および投資家向けプレゼンテーションを用いて、製品ミックスおよび使用率の前提を相互確認しました。一部のケースでは、有料の企業財務データおよび特許データベースを使用して製品ポートフォリオとイノベーションのペースを確認しました。ここに記載されているデスクリサーチのソースは例示的なものであり、データ収集、検証、および明確化のめに追加の公開資料も使用されました。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、デスクの前提を検証し、牛、豚、家禽、および小型反芻動物にわたる実際の使用レベルのギャップを埋めるために使用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、流通業者、獣医師、インテグレーター、および農場管理者と対話し、アクセス、規制、および購買行動の違いがモデルに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部:13% | アジア太平洋地域:42% |
| 中位層:44% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ地域:34% |
| 小規模プレイヤー:18% | マネージャー:57% | 南北アメリカ地域:24% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しており、動物個体数と生産量を種別の処置済み需要プールに再構築し、製品グループ別の典型的な処置率と価格帯を用いて価値変換します。家畜頭数の動向、ワクチン接種普及率、寄生虫の季節性、抗生物質スチュワードシップの圧力、疾病発生頻度シグナル、および農場直接購買と小売・クリニック購買間のチャネルミックスの変化など、実用的な入力変数に焦点を当てました。
これらの合計は、動物健康エクスポージャー別のサプライヤー収益のサンプリング、流通業者のスループットシグナルの確認、および処置動物1頭当たりの暗示価格をインタビューフィードバックと照合するなど、選択的なボトムアップ近似を用いて裏付けられました。データが薄い場合は、保守的な採用範囲でギャップを処理し、暗示された使用量が既知の生産システムと一致するまでフォローアップコールを通じて絞り込みました。
予測については、シナリオ分析を使用し、安定した変数の短期系列平滑化と、群れの拡大、バイオセキュリティ支出、および特定の抗菌薬に関する政策制限などの主要ドライバーに関する専門家合意の見通しによって補完されました。最終予測は、可視的な家畜および疾病指標に連動し、フィールドインプットを通じて確認された予想されるミックスおよび価格変化に合わせて調整されています。
データ検証と更新サイクル
アウトプットは、家畜生産成長、主要国における動物健康支出の方向性、および実務者からの製品ミックスの期待など、独立したシグナルと照合され、差異は1行ずつ確認されました。既知のイベント(疾病の波や規制の変化など)と一致しない突然の急増を入力が引き起こした場合、前提を再検討し、一次回答者に再連絡して実際に何が起きているかを確認しました。
承認前に、モデルとナラティブは計算ロジック、単位の一貫性、および通貨処理を整合させるために複数のアナリストレビューを経ました。レポートは年次で更新され、主要な発生、政策措置、または顕著な価格混乱などの重大なイベントによって中間更新がトリガーされ、数値を最新の状態に保つための最終的な納品前チェックが完了します。
農場動物ヘルスケア市場規模に関するMordor Intelligenceの推計と他の公表推計との比較
農場動物ヘルスケアの公表推計は、トピック名が同じであっても異なって見える場合があります。これは、各出版社が独自の製品包含範囲、動物対象範囲、および価格と通貨前提のタイミングを選択するためです。一部の調査がサービスと技術を同じ合計に混在させる一方で、他の調査が獣医および農場購買ルートを通じて報告された製品収益に限定する場合にも差異が生じます。
一部の外部数値は、機器やより広範な農場管理ソリューションを組み込んでいるため、設計上より広範です。また、各チャネルで実際に支払われている価格を確認せずに、より速い価格成長を適用している場合があります。Mordor Intelligenceでは、数値は農場種に使用される動物健康製品に限定されており、最終値が確定される前に、処置済み個体数ロジックや投与経路ミックスを含む種別需要シグナルと照合して合計が確認されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.77 ビリオン 米ドル(2026年) | |
| 産業出版社A | 23.51 ビリオン 米ドル(2024年) | より早い基準年と異なる価格タイミングを使用しており、一部の製品区分では機器と医薬品をグループ化しているため、品のみの支出から合計がずれています。 |
| リサーチハウスB | 21.08 ビリオン 米ドル(2024年) | 基準年においてより狭い製品セットを適用し、CAGRの範囲の記述に依存する傾向があり、処置済み個体数および種別チャネルミックスとの可視的な連動が少ない。 |
差異は主に、ヘルスケアとして何がカウントされるか、および基準年における価格とチャネルミックスの処理方法から生じています。動物個体数、処置およびワクチン接種の使用量、ならびにインタビューで再確認された現実的な価格帯に合計を固定することで、推計は繰り返しおよび監査が可能なステップに追跡可能な状態を維持しています。


レポートで回答される主要な質問
農場動物ヘルスケア市場の2031年における予測市場規模は?
農場動物ヘルスケア市場は2031年までに316億9,000万米ドルに達すると予測されています。
畜産健康管理において最も成長が速い製品カテゴリーはどれですか?
生産者が予防的ケアへの転換を進める中、ワクチンは年平均成長率(CAGR)7.31%で前進しています。
動物ヘルスケア需要において最も速い成長を示している地域はどこですか?
アジア太平洋は畜産セクターの近代化とタンパク質消費の増大により、年平均成長率(CAGR)6.39%で成長しています。
北米の農村部における畜産健康サービスを最も制限している課題は何ですか?
米国食品医薬品局(FDA)の処方薬規制変更後の大動物獣医師の深刻な不足が、サービスカバレッジを制限しています。
偽造医薬品は農場動物の健康にどのような影響を与えていますか?
品質基準以下の製品は供給量の最大15%を占め、治療効果を損ない抗菌薬耐性を促進しています。
最終更新日:



