
フェイシャルケア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.8 十億米ドル |
| 市場規模 (2031) | 25.38 十億米ドル |
| Growth Rate (2026 - 2031) | 6.18 % |
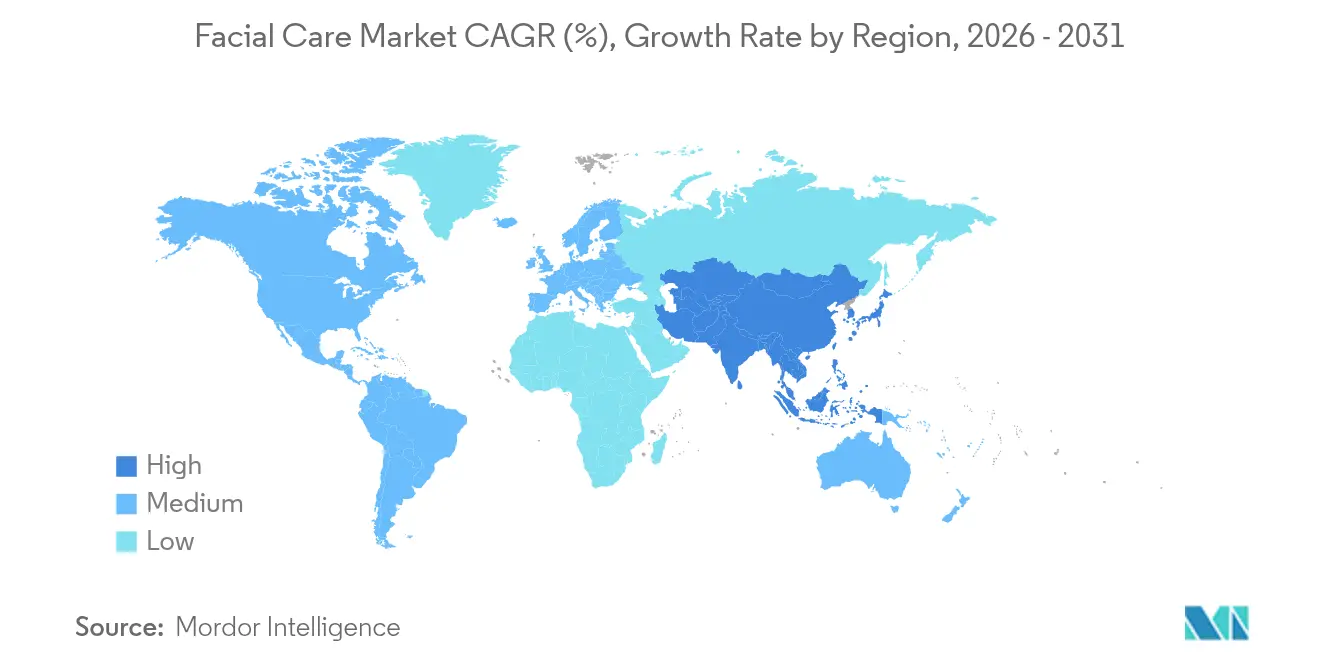
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
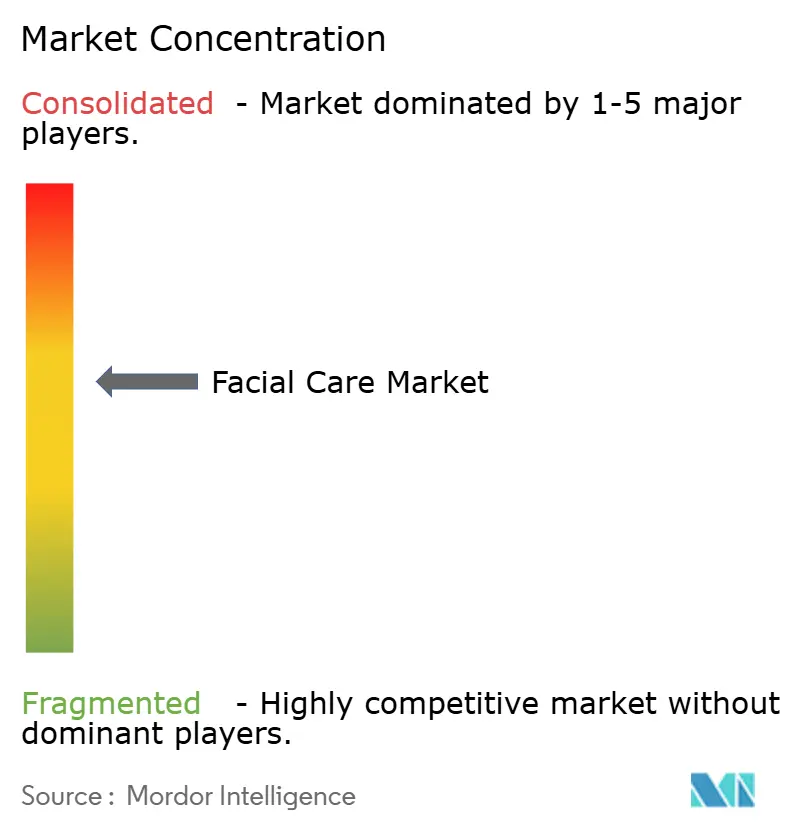
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェイシャルケア市場分析
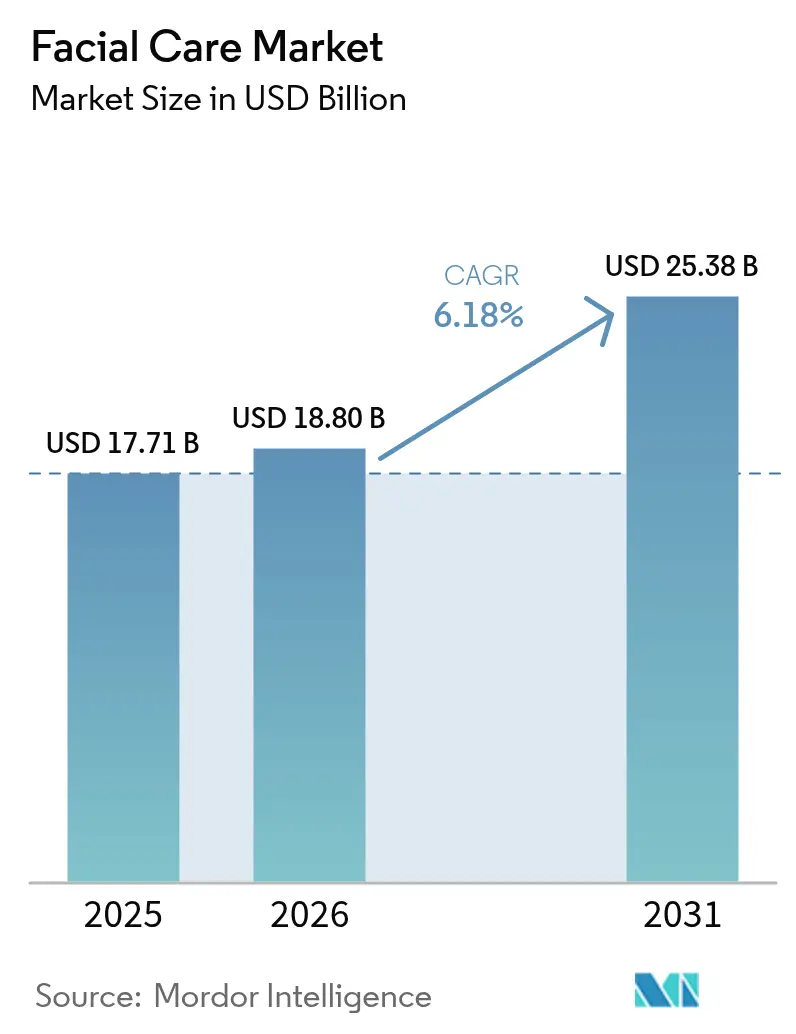
フェイシャルケア市場規模は、2025年の177.1億米ドルから2026年には188億米ドルへと成長し、2026年から2031年にかけて年平均成長率6.18%で推移し、2031年までに253.8億米ドルに達すると予測されています。予防的美容施術への需要の高まり、「ランチタイム」施術の人気、AIを活用した肌診断ツールの普及が、特に大都市圏においてこの成長軌道を支えています。ソーシャルメディアは製品の発見とクチコミ紹介を加速させ、若年層の消費者が低侵襲施術を早期から取り入れる動きを促進しています。デバイスメーカーと注入剤サプライヤーの統合が進み、クリニックが多様な肌の悩みに合わせた治療を提供できる幅広い技術ポートフォリオが形成されています。同時に、男性の参入、サブスクリプションサービスモデルの普及、再生系注入剤の進歩が対象市場を拡大し、季節変動に対する収益の安定化に寄与しています。
レポートの主要ポイント
- 地域別では、北米が2025年のフェイシャルケア市場シェアの35.88%をリードし、アジア太平洋地域は2031年までに年平均成長率8.08%で成長すると予測されています。
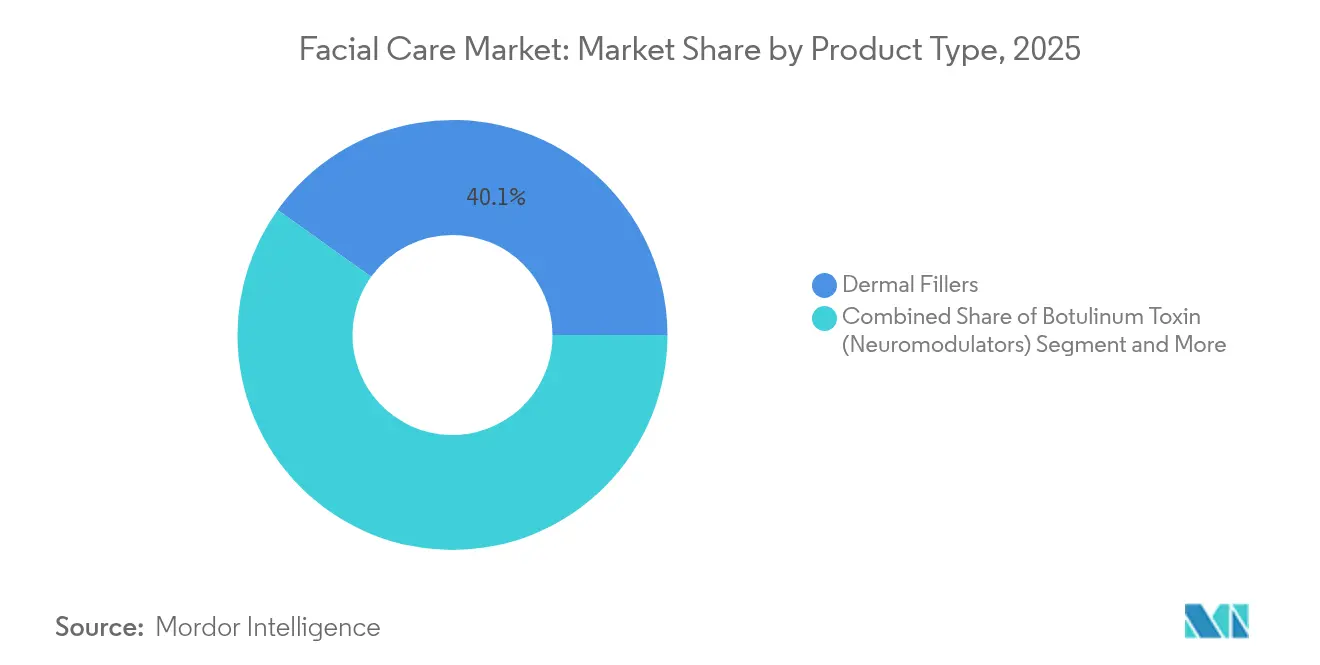
- 製品タイプ別では、真皮フィラーが2025年のフェイシャルケア市場規模の40.12%を占め、レーザー・エネルギーベースデバイスは2031年まで年平均成長率6.24%で拡大すると予測されています。
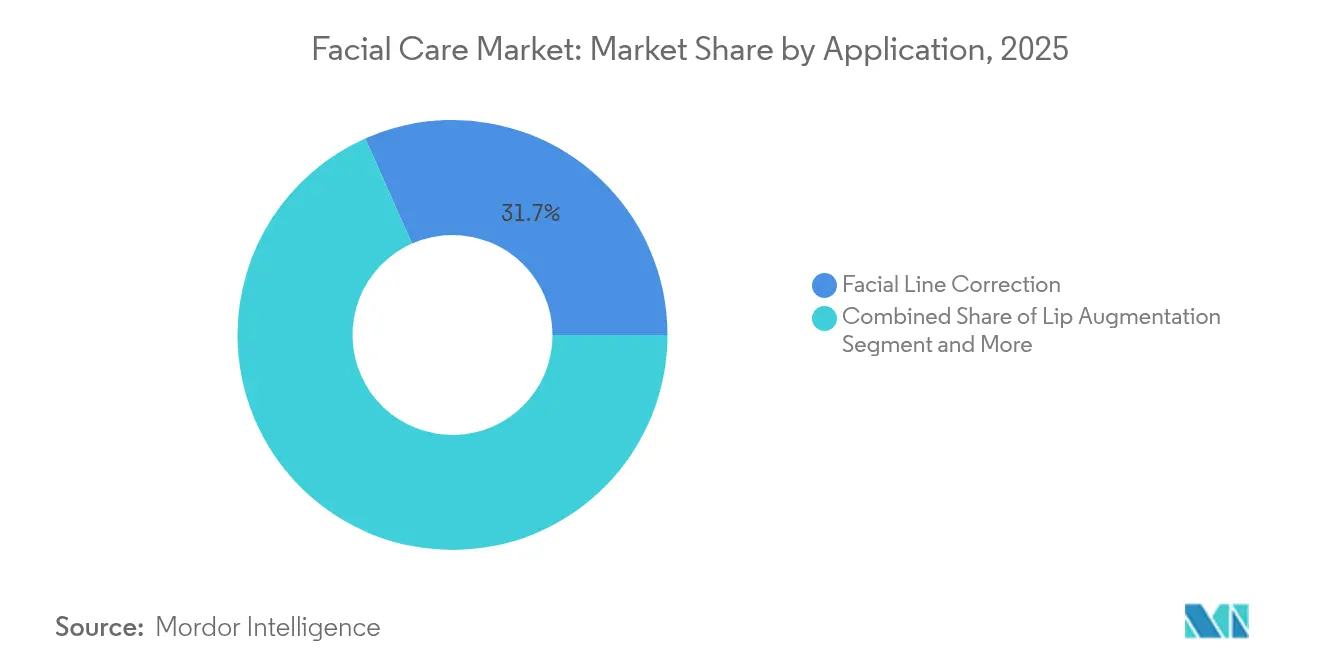
- 用途別では、顔面ライン矯正が2025年の収益の31.65%を占め、皮膚引き締め・リフティングは2031年まで年平均成長率7.42%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーシャルメディアが牽引する「予防的ボトックス」ブーム | +1.2% | 北米・欧州に集中するグローバル市場 | 短期(2年以内) |
| AIを活用した超個別化肌診断がデバイス収益を押し上げる | +0.8% | アジア太平洋地域が中核、北米へ波及 | 中期(2〜4年) |
| 都市部クリニックにおける低侵襲・ランチタイム施術へのシフト | +1.1% | 北米・アジア太平洋地域主導のグローバル都市部 | 短期(2年以内) |
| エクソソームベースの再生系注入剤が商業規模に到達 | +0.9% | 北米・欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 男性の美容・ウェルネス需要がコア顧客基盤を拡大 | +0.7% | 北米・欧州で最も強いグローバル市場 | 長期(4年以上) |
| サブスクリプションベースの治療プランがライフタイムバリューを固定化 | +0.5% | 北米・欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソーシャルメディアが牽引する「予防的ボトックス」ブーム
予防的神経毒素の使用が急増しており、顔面形成外科医の75%が、静的しわを矯正するのではなく予防することを目的とした30歳未満の患者の増加を確認しています。[1]出典:Kate Duffy、「Z世代のステータスシンボル:なぜ誰もがボトックスを受けるのか」、Business Insider、businessinsider.com TikTokでの「ビフォーアフター」動画がバイラル拡散し、関心をクリニック来院へと転換させ、施術者の収益を安定させる複数年にわたる治療プランの締結につながっています。ズームビデオ会議の時代は自己観察を増幅させ、オフィスが再開した後も需要を高水準に維持しました。クリニックは現在、自然な表情を保つ保守的な投与プロトコルを打ち出しており、この戦略が患者満足度とロイヤルティを向上させています。これらの要因が相まって、定期的な施術を日常のグルーミング習慣に組み込むことで、フェイシャルケア市場を強化しています。
AIを活用した超個別化肌診断がデバイス収益を押し上げる
Perfect Corp、SkinGPTなどの機械学習肌分析ツールが3Dマッピングを実施し、コラーゲン密度を予測することで、臨床医がデバイスと注入剤を個々のニーズにより正確に合わせることを可能にしています。診断精度の向上により再治療率が低下し、クチコミ紹介が増加することで、患者一人当たりの収益が直接的に向上します。このテクノロジーは、モバイルファーストの消費者がバーチャルコンサルテーションを積極的に活用するアジア太平洋地域で特に支持されています。各診断ライセンスまたはハードウェアバンドルが施術費用以外の継続的な収益源となるため、メーカーにとっても恩恵があります。この機能はまた、従来の画像診断システムでは十分に対応されてこなかった有色人種の肌へのフェイシャルケア産業のリーチを拡大します。
都市部クリニックにおける低侵襲・ランチタイム施術へのシフト
スレッドリフトやPotenzaのような単極・双極高周波マイクロニードリングシステムにより、患者は数時間以内に職場復帰が可能となり、高密度都市のライフスタイルに適合しています。この利便性は、従来の外科手術を避けていた初回来院者を引き付けます。予約時間の短縮はクリニックのスループットと収益性を向上させます。ダウンタイムの短さと適度な価格設定が社会経済的な訴求力を広げ、市場の深みを強化しています。デバイスメーカーは、追加の回復時間なしに効果を最大化するため、光・超音波・高周波を組み合わせたハイブリッドプラットフォームで対応しており、フェイシャルケア市場の成長モメンタムを持続させています。
エクソソームベースの再生系注入剤が商業規模に到達
Chronosなどの先行市場投入エクソソーム製品は1バイアルあたり500億個以上の粒子を供給し、コラーゲンを最大6倍刺激することで、従来のフィラーへの「ナチュラル」なアップグレードを提供します。メイヨークリニックが主導する臨床研究では、治癒の促進と弾力性の向上が示されており、より広範な適応症承認を支持しています。早期採用者は最先端ケアの評判を獲得し、プレミアム価格設定を実現します。再生系のコンセプトは合成ゲルを敬遠するウェルネス志向の消費者に訴求し、患者がエクソソームと神経毒素・レーザーを組み合わせた重層的な効果を求めることで、フェイシャルケア市場のライフサイクルを延長します。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 真皮フィラー適応症に対する米国食品医薬品局の審査強化 | -0.9% | 北米、規制の波及効果が欧州連合にも及ぶ | 短期(2年以内) |
| ソーシャルプラットフォームにおける有害事象の可視性の高まり | -0.6% | ソーシャルメディア活発地域で増幅されるグローバル市場 | 短期(2年以内) |
| 地方都市以外における認定注入医師の人材不足 | -0.8% | グローバル、新興市場・農村部で深刻 | 長期(4年以上) |
| 「クリーン・ナチュラル」への消費者シフトが注入剤支出を侵食する可能性 | -1.1% | 北米・欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
真皮フィラー適応症に対する米国食品医薬品局の審査強化
2025年2月の諮問委員会は、適応外注入部位と除去プロトコルに警告を発し、より厳格な申請要件と市販後データ要求の強化を示唆しました。[2]出典:米国食品医薬品局、「一般・形成外科デバイスパネル会議通知」、FederalRegister.gov 新しいフィラーには現在より長い主要試験が必要となり、メーカーへの収益流入が遅延しています。クリニックはコンサルテーション時間を延長する追加の同意要件に直面しています。これらの措置は患者の安全性を向上させる一方で、製品更新サイクルを遅らせ、短期的なフェイシャルケア市場の成長を抑制する可能性があります。
「クリーン・ナチュラル」への消費者シフトが注入剤支出を侵食する可能性
「フィラー疲れ」が一部のユーザーをプラズマ注射、フェイシャルマッサージ、美容鍼へと誘導しており、特にトレンドの発信地であるロサンゼルスとロンドンで顕著です。インフルエンサーは「スキンノーマリズム」を提唱し、ボリューム増大よりも繊細なテクスチャー改善を推奨しています。再生系またはスキンケアラインを追加できないブランドは顧客離れのリスクに直面します。しかし、穏やかなリサーフェシングレーザーと局所エクソソームセラムを組み合わせたハイブリッドレジメンは支出を取り戻し、消費者をフェイシャルケア市場のエコシステム内に留めることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
真皮フィラーが収益を支え、デバイスが加速真皮フィラーは2025年の収益の40.12%を占め、即時的なボリューム補充を最小限のダウンタイムで実現するヒアルロン酸注入剤への継続的な需要を示しています。Evolysse Cold-Xの承認により耐久性の主張が24ヶ月に延長され、患者一人当たりの年間シリンジ使用数が減少し、プレミアム価格設定が促進されています。ボツリヌス毒素ラインは、眉間および目尻のしわ改善への安定した需要により堅調を維持しており、2024年のLetyboの米国食品医薬品局認可によって強化されています。高周波マイクロニードリングシステムは現在、交換可能な針深度とインピーダンスモニタリングを搭載して出荷されており、治療適応症を拡大し、フィラーを避ける顧客を引き付けています。
レーザーおよびその他のエネルギーデバイスは2031年まで最速の年平均成長率6.24%を記録しており、注入剤を使わないテクスチャー改善への患者の需要を反映しています。MIRIA 1550nmレーザーは表皮を保護しながら真皮中層のコラーゲンをターゲットとし、深い肌色における炎症後色素沈着のリスクを低減します。AIガイドの設定により学習曲線が短縮され、複数拠点チェーンへの迅速な展開が可能となります。エクソソーム配合バイオスティミュレーターや診断スキャナーなどの新興カテゴリーが「その他」バケットを形成し、クリニックが補助的な施術をアップセルすることで段階的なウォレットシェアを獲得しています。これらの相互作用がフェイシャルケア市場をダイナミックかつイノベーション志向に保っています。


用途別:
顔面ライン矯正が主導し、リフティングが勢いを増す予防的神経毒素と軟部組織フィラーにより、顔面ライン矯正は2025年の収益の31.65%を確保し、ミレニアル世代における眉・眼窩周囲治療の広範な受容に支えられています。このセグメントのフェイシャルケア市場規模は、機能的な歯ぎしり症状にも対応する咬筋などの適応外部位からも恩恵を受けています。しかし、フィラー溶解リクエストの増加により、施術者は最大ボリュームよりもバランスの取れた比率に注力するようになっており、消費者の成熟化を示しています。
皮膚引き締め・リフティングは年平均成長率7.42%と予測されており、単極高周波と高密度焦点式超音波を活用して「オゼンピック顔」と呼ばれる体重減少に伴う皮膚弛緩に対抗しています。希釈Sculptraとエネルギーデバイスを組み合わせた複合療法がコラーゲン足場を再構築し、長期的な弾力性を促進しています。ニキビ瘢痕修正は、成長因子セラムと組み合わせることで再上皮化が30%速くなるフラクショナルレーザーの恩恵を受け、青少年層の関与を拡大しています。色素沈着管理、特に肝斑は、局所トラネキサム酸と組み合わせた低フルエンス1927nmツリウムレーザーに依存しており、アジア太平洋地域での強い需要に応えています。この多様化した用途ミックスが収益サイクルを安定させ、非注入サービスにおけるフェイシャルケア市場全体のシェアを向上させています。
地域分析
北米フェイシャルケア市場
北米は2025年のフェイシャルケア市場において35.88%のシェアを維持しており、高い家計支出能力と認定皮膚科医の充実したネットワークに支えられています。毒素注入の四半期ごとの施術と年次フラクショナルレーザーリサーフェシングをセットにしたサブスクリプションプランが、リピート収益を下支えしています。しかし、FDAの厳格な監視と声高な「クリーンビューティー」コミュニティが選択的な逆風を生み出しており、プロバイダーはエクソソームベースのオプションを追加することでこれに対応しています。
アジア太平洋フェイシャルケア市場
アジア太平洋地域は8.08%という最も高いCAGRを記録しており、Eコマースによる美容教育、モバイル決済、Kビューティーの影響が追い風となっています。中国の地方都市(ティア2)ではクリニック数が拡大し、中間所得層の消費を取り込んでいる一方、日本と韓国は技術研究開発の拠点となっています。AI診断ツールは色素沈着分析をローカライズし、フィッツパトリック皮膚タイプIV〜VIの消費者に安心感を提供しています。この普及の急増により、同地域は2031年までにグローバルフェイシャルケア市場規模においてより大きなシェアを占める位置づけとなっています。
欧州・南米・中東フェイシャルケア市場
欧州は高齢化人口とエビデンスに基づく施術への選好を背景に、安定した買い替え需要を示しています。厳格なMDR規制はデバイスの承認期間を長期化させますが、同時に安全性に対する認知を高める効果もあります。南米と中東では、可処分所得の増加と美容サービスへの文化的親和性を背景に、施術件数が二桁成長を記録しています。欧州のレーザーアカデミーとのトレーニングパートナーシップが人材不足を解消しつつあり、技術移転の加速を可能にしています。これらの地域的なトレンドが相まって、局所的な課題にもかかわらず、フェイシャルケア産業における堅調なトップイン成長が維持されています。

規制環境
フェイシャルケア製品は、規制対象の医療機器(注入剤やクリニックで使用されるエネルギーベースシステム)と、化粧品・一般消費者向けスキンケアの両方にわたるため、市場ごとにコンプライアンス負担が分かれています。米国では、品質マネジメントシステム規則(QMSR)が2026年2月2日に施行され、21 CFR Part 820からISO 13485:2016への整合へと移行することで、FDAは機器メーカーに対する品質システムの要求を強化しました。これにより、審美用機器ポートフォリオにおける文書化された設計管理、サプライヤー品質、市販後プロセスの重要性が高まっています。
欧州では、EU医療機器規則(MDR 2017/745)により、附属書XVIの下で意図された医療目的を持たない特定の製品(審美用真皮フィラーや高強度発光皮膚機器を含む)にも適合性評価および市販後監視の要件が拡大されています。(EU) 2022/2346に基づく共通仕様は、安全性および性能に関する証拠要件を規定しており、2023年6月22日以前に合法的に販売されていた特定の附属書XVI製品については、特定の条件(認証機関との契約締結を含む)を満たす場合、分類に応じて2027年12月31日または2028年12月31日まで販売継続が認められる過渡的規定があります。機器関連規則と並行して、米国の2022年化粧品規制近代化法(MoCRA)により、化粧品メーカーに対する施設登録および製品リスト作成の義務が導入され、2024年から2025年にかけて段階的に施行されており、クリニック内フェイシャルケアレジメンにしばしば組み込まれる外用補助製品に影響を及ぼしています。
バリューチェーン分析
フェイシャルケアのバリューチェーンは、上流の材料・部品サプライヤー(フィラー用のヒアルロン酸その他の生体材料、注入剤用のポリマーおよび滅菌包装、レーザー・IPL・RF・マイクロニードリングシステム向けの精密電子部品、光学部品、エネルギー供給部品など)から始まります。それに続いて、臨床的な効能主張を裏付けるための製品開発と検証・妥当性確認が行われます。メーカーは機器の組み立て、無菌充填、包装のために専門のOEM/ODMおよびCDMOパートナーと連携することが多く、一方でソフトウェア、エネルギー供給性能、そして継続収益の基盤となる消耗品については緊密な管理を維持しています。
規制・品質コンプライアンスは、市場投入までの時間とコスト構造を左右する中間段階の中核的活動であり、特にEU MDR(附属書XVIを含む)における認証機関を通じた適合性評価、およびFDA QMSRの施行日(2026年2月2日)以降にISO 13485に整合したシステムに支えられる米国市場向け機器承認経路において重要です。下流では、企業は大規模クリニックグループへ直接販売するとともに、現地市場へのアクセス、トレーニング、サービス対応のために地域ディストリビューターも活用し、皮膚科クリニック、形成外科診療所、メディカルスパを通じて最終ユーザーに到達しています。主な障壁としては、複数管轄区域にわたる規制の分断、欧州における認証機関の対応能力の制約、そして施術結果の維持と有害事象リスク管理のための一貫したサービス、校正、消耗品供給の必要性が挙げられます。
競合環境
このセクターは中程度の集中度で運営されており、寡占的ながらも競争が激しい分野を反映しています。AbbVieの美容部門は2024年に51.76億米ドルの収益を計上し、Galdermaは同期間に32.59億米ドルを記録しました。Crown LaboratoriesによるRevanceの9.24億米ドルの買収とCynosure・Lutronic合併は、毒素・フィラー・エネルギープラットフォームを融合したエンドツーエンドのポートフォリオ構築競争を浮き彫りにしています。
技術的優位性が競争優位を定義しています。InModeのIgniteRFは9つの技術を1つのコンソールに統合し、弛緩・脂肪・リサーフェシングに対応していますが、2024年の収益は選択的施術の軟調により3.948億米ドルに低下しました。エクソソーム送達とAI診断に特化したスタートアップがベンチャー資金を集め、潜在的な買収ターゲットとして位置付けられています。一方、Merz Aestheticsは「ナチュラル」注入剤へのシフトを先取りし、Acorn Biolabsを通じて再生系研究開発に資本を投入しています。
価格戦略は、北米のプレミアム段階型ロイヤルティプログラムからラテンアメリカのバリュー層毒素ブランドまで多岐にわたります。地理的多様化が為替変動をヘッジし、ダイレクトツーコンシューマーのスキンケアラインが施術パッケージをクロスセルしています。これらの戦術が相まって、フェイシャルケア市場が新規参入者と変化する消費者期待を吸収する中でも利益率を維持しています。
フェイシャルケア産業リーダー
Cutera
Candela Corporation
Medytox Inc
Stryker (Powered Aesthetics)
Zimmer Biomet
- *免責事項:主要選手の並び順不同
フェイシャルケア市場
- AbbVie-Allergan
- Galderma
- Merz Pharma
- Johnson & Johnson (Mentor/Cerenovus)
- Cutera
- Candela Medical
- Cynosure
- InMode
- Stryker (Powered Aesthetics)
- Zimmer Biomet
- Revance Therapeutics
- Allergan Aesthetics (CoolSculpting®)
- Sinclair Pharma
- GANA R&D
- BIOPLUS
- Cytophil
- BIOXIS Pharmaceuticals
- Lumenis
- Alma Lasers
- Suneva Medical
- Medytox

市場機会と将来展望
機会は、多様な皮膚タイプにわたってパーソナライゼーションと施術結果を向上させる、診断・施術・補助製品の高付加価値な組み合わせに集中しています。2026年7月にFDAがSkinHealth Systems Inc.のSkinStylus SteriLock MicroSystemについて、すべてのフィッツパトリック皮膚タイプにおける眼窩周囲のしわ改善を承認したことは、より広範な皮膚トーン対応を明示的に支持する適応症とプロトコルの余地を示しており、特に施術者が安全性とダウンタイムを重視する眼窩周囲や色素沈着に敏感な使用例で顕著です。同時に、AI支援による超パーソナライズされた皮膚評価ツール(Perfect CorpやSkinGPTなどのプラットフォームで既に見られる)への市場の関心の高まりは、診断を機器設定やパッケージ化された治療計画に結びつける統合ワークフローの余地を生み出しています。
供給側では、FDA QMSR(2026年2月2日施行)の下でメーカーがISO 13485:2016に整合したシステムを導入し、医療機器類似規則の下で捉えられる審美用製品に対するEU MDR附属書XVIの要件に対応することで、コンプライアンス主導のアップグレードと複数適応症対応プラットフォームが差別化を支えています。主要な臨床フォーラムにおける製品発表のペースも、継続的な商業化を反映しています。Candelaは IMCAS Parisを利用して欧州でフェイシャル治療プラットフォームGlaceを発表し、フェイシャル治療および皮膚再生を目的とした追加システムも展開したことで、エネルギーベースおよび複合プラットフォームへの投資継続が浮き彫りになっています。これらの動向は、クリニックチェーン展開やサービス・消耗品のサブスクリプション型モデルの拡大、さらに再生的かつ自然な結果として位置づけられる施術への消費者シフトに沿った生物学的補助レジメン(現在の臨床導入事例で言及されるエクソソームベースのアプローチを含む)の拡大を支えています。
Recent Industry Developments in フェイシャルケア市場
- 2026年7月:EvolusはIBSAと独占的ライセンス・販売契約を締結し、Profhiloを米国で開発・商業化することとなった。これにより、神経調節剤とHAゲルの領域を超えて肌質改善分野へ事業を拡大した。この契約は同社の注入剤ポートフォリオを拡大し、トキシンや機器ベースの治療と組み合わせた複数回来院型のフェイシャルケア計画に統合できる差別化されたカテゴリーを追加するものである。
- 2025年2月:Evolusは、ヒアルロン酸ゲル製品Evolysse FormおよびEvolysse SmoothについてFDA承認を取得した。この承認により、米国の審美医療クリニック向けの新たなフィラー選択肢が追加され、特に供給ポートフォリオを限定して標準化しているクリニックにおいて、注入剤分野の競争が一層激化した。
- 2024年4月:Cynosureは Lutronicとの合併を完了し、Cynosure Lutronic Inc.を設立した。これにより、2つのエネルギーベース機器ブランドが1つの組織に統合された。この統合により、レーザーおよびエネルギープラットフォーム全体の幅広さが拡大し、統合されたサービス、トレーニング、アップグレード経路を好む傾向が強まる複数拠点クリニックネットワークへのクロスセルを支えている。


フェイシャルケア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、顔の皮膚の見た目を改善したり、一般的な顔の皮膚に関する悩みを治療するために用いられるフェイシャルケア施術および処置を対象とし、対象地域全体における現在価格での支出を収益として捉えています。
対象範囲の除外項目:一般的な身体用スキンケア製品、および顔以外の美容サービスは、定義されたフェイシャルケア施術の直接的な一部でない限り除外されます。
セグメンテーション概要
- 製品タイプ別
- 真皮フィラー
- ボツリヌス毒素(神経調節剤)
- レーザー・エネルギーベースデバイス
- 高周波マイクロニードリングシステム
- その他
- 用途別
- 顔面ライン矯正
- 口唇増大
- 皮膚引き締め・リフティング
- ニキビ・瘢痕治療
- 色素沈着過剰・トーン補正
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、フェイシャルケア施術における施術対象人口と供給環境の明確な把握から始まり、その後のインタビュー結果を体系的に活用できるようにしました。この段階で使用した公的資料には、皮膚の健康に関する広範な指標を示す世界保健機関の資料、機器および安全性に関する背景情報を提供する米国FDA、そして施術レベルの定義やコーディング参照のための各国の保健当局の資料が含まれます。
国・地域レベルの前提を形成するため、機器の貿易動向を示すUN Comtradeおよび各国税関ポータル、そして再発率に影響を与える導入パターンや治療結果に関する査読済み皮膚科・美容医学系ジャーナルも確認しました。企業の開示資料、投資家向け説明資料、信頼できる報道記事を用いて、製品構成や販路の変化を把握しました。さらに、企業財務情報とニュースの有料サブスクリプションを用いて、大手企業の収益動向を方向性として確認しました。ここに挙げたデスクリサーチの出典は例示に過ぎず、データ収集、検証、明確化のために追加の公的資料も使用しました。
一次インタビューおよび調査
一次調査は、クリニックの意思決定者、機器および注入剤のディストリビューター、そして需要の変化を早期に察知する経験豊富な施術者へのインタビューと短時間の調査に重点を置きました。これらの議論を用いて、施術件数、標準的な価格帯、そしてAPAC、EMEA、南北アメリカ地域全体において新しい施術方法が従来の方法をどれだけ速く置き換えているかについて妥当性を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | CXO:16% | APAC:43% |
| ミドルティア:53% | 機能・部門リーダー:40% | EMEA:32% |
| 小規模プレイヤー:20% | マネージャー:44% | 南北アメリカ:25% |
市場規模算定と予測
基本モデルはトップダウン方式で構築されており、クリニックの活動シグナルと推定治療対象人口を用いて国別に施術需要プールを再構築し、それを各施術タイプの平均価格帯を用いて収益に換算します。精度を確保するため、サンプル調査したクリニックの価格表、ディストリビューターの流通確認、開示が許す範囲での部分的なサプライヤー集計を用いた選択的なボトムアップ推計と総数を照合し、明確な不一致が見られた場合には調整を行います。
モデルへの入力には、例示として、カテゴリー別の年間美容フェイシャル施術件数、低侵襲治療と外科的治療の割合、エネルギーベース機器の設置台数と利用率、主要適応症における再施術頻度、そして高級クリニックと中価格帯プロバイダー間の地域的な価格分散が含まれます。小規模な国でデータの欠落がある場合は、所得水準や都市人口に基づく類似市場からの代替比率を使用し、その後インタビューでのフィードバックとの照合を行うことで前提のずれを防いでいます。
予測にあたっては、市場が消費者信頼感、クリニックの受容能力、規制上の監視の強さによって変動し得るため、これらの要因が直線的には動かないことから、シナリオ分析を採用しました。成長経路は基本ケース、慎重ケース、そして早期普及ケースとして設定され、その後、価格の進展や施術構成の変化に関する施術者およびディストリビューターの見通しと整合させた上で最終予測を選定しました。
データ検証と更新サイクル
検証は複数の段階を経て実施されており、まずユニットエコノミクスに関する内部チェックから始めることで、国レベルで示唆される施術件数と価格が現実的な範囲に収まるようにしています。その後、機器貿易動向、クリニック拡大に関するニュース、報告されている収益の勢いといった独立したシグナルと出力結果を比較し、外れ値が見られた国については承認前に再検討を行いました。
第二段階として、分析担当者による再確認を行い、定義の漏れを検出し、地域集計が明示された対象範囲と期間に一致していることを確認します。レポートは年次で更新され、価格、供給状況、施術の普及状況に重大な変化をもたらす出来事が発生した場合には、随時更新が行われます。提供前には最終的な更新確認を行い、クライアントが古いスナップショットではなく最新の情報を受け取れるようにしています。
Mordor Intelligenceのフェイシャルケア市場規模と他の公表推計との比較
公表されているフェイシャルケア市場の数値は、一部の出典が消費者向けフェイシャルスキンケア製品を対象としている一方で、他の出典はより狭い需要プールである施術主導型のフェイシャル美容を対象としているため、大きく異なって見えることがあります。差異は、どの価格帯が使用されているか、基準年の設定、そして推計が実際の施術活動に基づいているか、あるいはより広範な美容関連支出に基づいているかによっても生じます。
Mordor Intelligenceの推計を、一般的な小売スキンケア製品の販売ではなくフェイシャルケア施術に整合させるために用いた根拠は、施術件数のシグナル、機器利用率の確認、そしてクリニックの価格帯です。もう一つの実務的な要因は価格の更新方法であり、一部の数値は施術方法の構成が変化していても価格を一定に保つか、すべての施術に単一のインフレ係数を適用しています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.8 B (2026) | |
| 大手コンサルティング会社A | USD 116.03 B (2024) | この推計は、小売チャネルを通じて販売されるフェイシャルケア製品に焦点を当てているとみられ、施術ベースのフェイシャルケア処置の対象外であるクリーム、洗顔料、および関連製品が含まれています。 |
| 業界誌出版社B | USD 99.9 B (2025) | この数値は、より広範なフェイシャルケア製品市場を対象として示されており、また異なる基準年および予測期間を使用しているため、通貨のタイミングや平均価格の前提がずれる可能性があります。 |
出典間の差異は主に、何が計測対象とされているか、そして価格が年をまたいでどのように引き継がれているかに起因します。市場規模を観測可能な施術活動と現実的な価格帯に結びつけることで、この推計は、市場の変化に応じて再確認・更新可能な明確な入力データに基づくものとなっています。


レポートで回答される主要な質問
現在のフェイシャルケア市場規模はどのくらいですか?
フェイシャルケア市場規模は2026年に188億米ドルであり、2031年までに253.8億米ドルに達すると予測されています。
フェイシャルケア市場で最も成長が速い地域はどこですか?
アジア太平洋地域が最も高い成長を示しており、2031年まで年平均成長率8.08%で拡大しています。
フェイシャルケア市場の収益をリードする製品カテゴリーはどれですか?
真皮フィラーが2025年の収益の40.12%を占め、継続的な処方改良により主導しています。
クリニックにとってサブスクリプションプランが重要な理由は何ですか?
会員制モデルは患者維持率を高め、キャッシュフローを平準化し、2024年に24%成長しました。
男性の需要はフェイシャルケア市場にどのような影響を与えていますか?
男性顧客は2023年にスキンケアの使用量を68%増加させ、1回の来院当たりの支出が多く、ロイヤルティベースの収益成長を牽引しています。
フェイシャル美容を再形成する可能性のある新興技術は何ですか?
エクソソームベースの注入剤は自然なコラーゲン刺激を約束し、従来のフィラーへの再生系代替手段を提供します。
最終更新日:



