
ヨーロッパ食品コールドチェーン物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 74.70 十億米ドル |
| 市場規模 (2026) | 79.07 十億米ドル |
| 市場規模 (2031) | 102.02 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
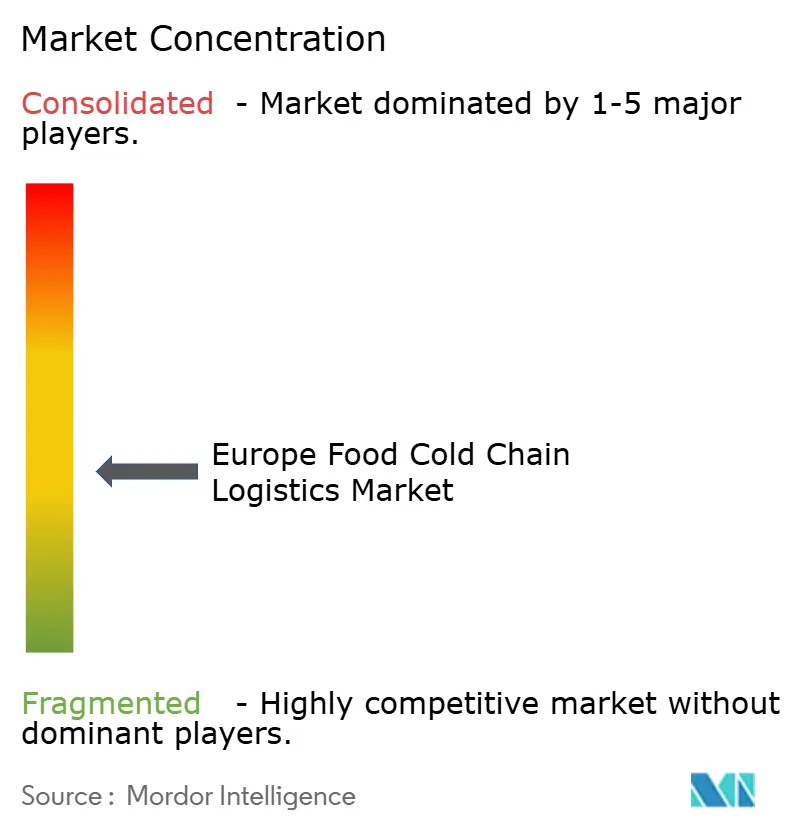
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ食品コールドチェーン物流市場分析
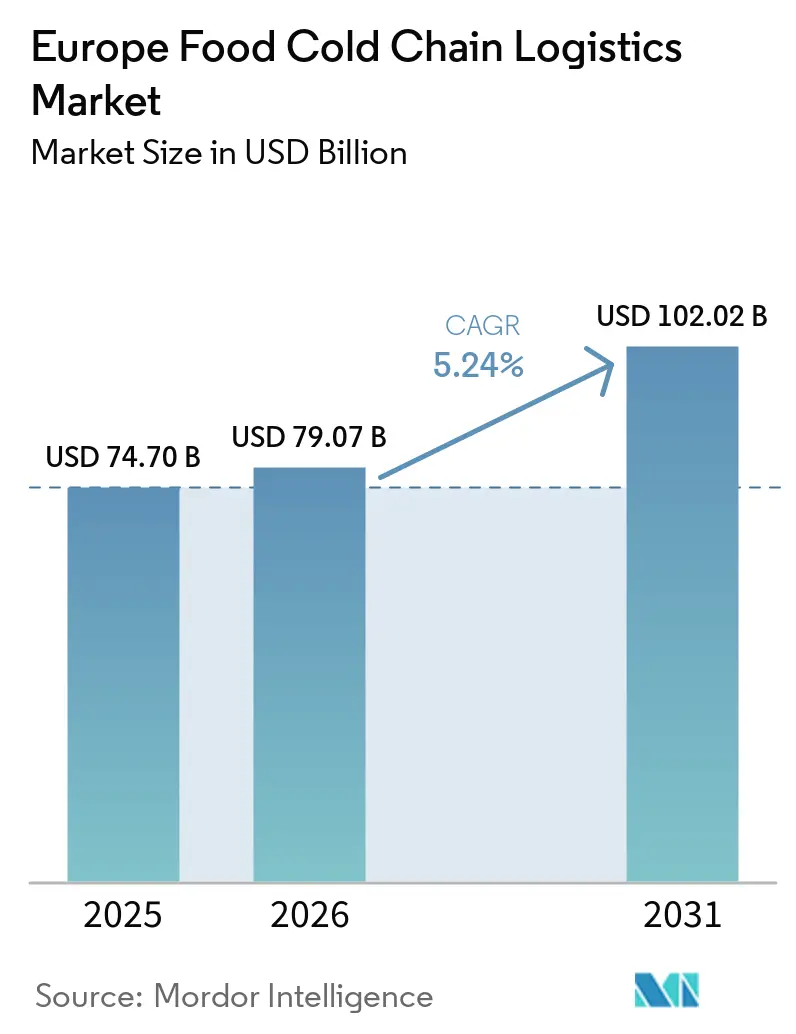
ヨーロッパ食品コールドチェーンロジスティクス市場規模は2025年に74.70 ビリオン 米ドルと評価され、2026年の79.07 ビリオン 米ドルから2031年には102.02 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは5.24%です。
この持続的な成長は、温度管理された物流能力を都市部の消費者に近い場所に配置する食料品フルフィルメントモデルの欧州全域にわたる刷新を反映しています。EUグリーンディールによる規制上の圧力が自然冷媒への転換を加速させており、適合事業者の資本ニーズを高めながらもライフサイクル排出量を低減しています。ブレグジット後の継続的な税関検査により、カレーやロッテルダムなどの港湾におけるクロスドッキングハブへの新たな需要が生まれています。一方、急増するeコマースの出荷量は配送時間を短縮し、マルチ温度ゾーンを備えたマイクロフルフィルメントセンターの優位性を高めています。プライベートエクイティグループがネットワーク拡充に資金を提供することで、欧州全域専門業者間の統合が加速していますが、構造的なドライバー不足とエネルギー価格の変動が運営コストを押し上げ、利益率を圧迫しています。
主要レポートのポイント
- 製品タイプ別では、冷凍肉・鶏肉が2025年のヨーロッパ食品コールドチェーン物流市場シェアの31.05%を占め首位となっています。レディミール・その他は2031年にかけて8.93%のCAGRで拡大する見込みです。
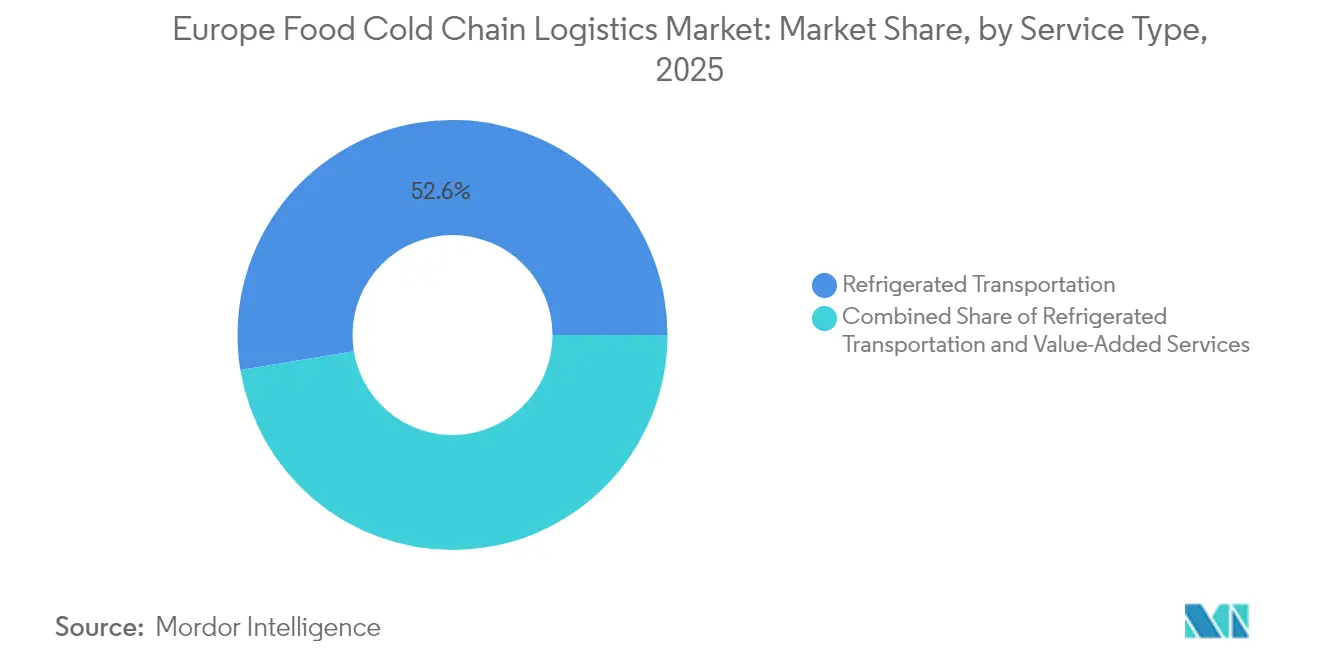
- サービスタイプ別では、冷蔵輸送が2025年のヨーロッパ食品コールドチェーン物流市場において52.60%の収益シェアを占め、付加価値サービスが2031年にかけて8.72%のCAGRで最も急速な成長を記録しています。
- 温度タイプ別では、冷凍カテゴリーが2025年のヨーロッパ食品コールドチェーン物流市場規模の60.10%のシェアを占め、アンビエントカテゴリーは2026〜2031年にかけて9.08%のCAGRで上昇する見込みです。
- 地域別では、ドイツが2025年も当地域の主要拠点であり続け、ポーランドが東欧市場の中で最も強い成長モメンタムを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネル食料品配送ネットワークに向けた欧州全域のシフト | +2.1% | 西ヨーロッパ、東方向へ拡大中 | 中期(2〜4年) |
| 自然冷媒の導入を加速させるEUグリーンディールの義務的目標 | +1.3% | EU全域、特に北ヨーロッパで顕著 | 長期(4年以上) |
| 農業食品の輸出成長に牽引されたイベリア半島における迅速な設備増強 | +1.0% | スペイン、ポルトガル | 中期(2〜4年) |
| 植物性代替肉の超低温保管に対する需要の急増 | +0.5% | 英国、ドイツ、北欧諸国、オランダ | 短期(2年以内) |
| クロスドッキング用コールドハブの需要を喚起するブレグジット後の税関摩擦 | +0.9% | 英国、フランス、オランダ、ベルギー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オムニチャネル食料品配送ネットワークに向けた欧州全域のシフト
欧州の食料品小売業者は、単一の巨大倉庫を市街地近くに密集したマイクロフルフィルメントハブのクラスターに置き換えるクリック&コレクトおよびラピッドデリバリーモデルを拡大しています。事業者は冷凍・チルド・アンビエントゾーンを一棟の建物に統合したモジュール型施設を展開し、電力価格シグナルに応じて冷凍負荷を調整する先進的なエネルギー管理ソフトウェアでこれを支えています。デンマークにおけるロボティクスの導入は、人員を増やさずに受注から出荷までのサイクルを短縮する自動パレットハンドリングへの動きを示しています。今後の成功は、希少な都市部の不動産を確保し、ほぼリアルタイムで温度コンプライアンスを証明するモノのインターネット(IoT)センサーを統合できるかどうかにかかっています。こうした分散型ネットワークが成熟するにつれ、サードパーティ物流プロバイダーはデータ主導のルート最適化によって差別化を図り、当日配送における製品品質を保護しています。
自然冷媒導入を加速させるEUグリーンディールの義務的目標
フッ素系ガスの段階的削減により、倉庫オーナーは高地球温暖化係数の冷媒を廃止し、アンモニアまたはCO₂向けにシステムを再設計することを余儀なくされています。初期投資は高額ですが、再生型熱回収および可変速コンプレッサーを導入した後は電力消費が低下すると事業者は報告しています。ICCEEプログラムは、年間118GWhの一次エネルギー削減および6,400万ユーロの関連投資を目標として掲げており、業界のコミットメントを示しています。大企業はグリーンボンド市場での借り換えによりコストを吸収していますが、中小企業はコンプライアンスの期限が迫るにつれて合併圧力に直面しています。自然冷媒に精通したエンジニアの不足がプロジェクト予算に賃金インフレをもたらす一方、長期的な技術的回復力を強化する専門的な労働力の育成にもつながっています。
輸出成長に牽引されたイベリア半島における迅速な設備増強
スペインとポルトガルは、北ヨーロッパの冬季に収穫された農産物を保存する熟成チャンバーおよびマルチ温度デポに投資しています。アルメリアからロッテルダムへの新たな鉄道リンクは、トンキロあたりの排出量を削減し、低炭素サプライチェーンを求める小売業者からの需要を取り込んでいます。太陽光発電冷蔵システムは日中の系統電力消費を抑制し、中央ヨーロッパの競合他社に対して運用コスト上の優位性をもたらしています。制御雰囲気室はベリーや核果類の貯蔵寿命を延ばし、イベリアの輸出業者がスカンジナビアのスーパーマーケットでプレミアム価格を設定することを可能にしています。こうした地域的強みにより、国内のサードパーティ物流企業は年間を通じた品揃えの多様化を意図する多国籍小売業者とのパートナーシップを強化しています。
植物性代替食品の超低温保管に対する需要の急増
植物性肉企業は−23℃〜−25℃の保管を指定しており、これは従来の冷凍範囲よりも低い温度です。Beyond Burgerのライフサイクル研究では、冷蔵輸送が温暖化への影響全体の40%を占めることが示されており、エネルギー効率が評判上のリスクとして注目されています。事業者は既存の建物内に専用チャンバーを設け、頻繁なピッキング時の熱侵入を抑制するためにより高い断熱値を持つドアを追加しています。クロスドッキング移送中に中心温度を安定させる相変化パレットや、−25℃から−18℃のルートに柔軟に対応するデュアル冷媒トレーラーへのイノベーションも進んでいます。アナリストは2030年までに2,500万トンの植物性タンパク質需要を予測しており、270億米ドルの上流資本プロジェクトを触媒とし、長期的な超低温スループットを下支えしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冷蔵道路輸送のスポット運賃を押し上げる欧州全域のドライバー不足 | −1.4% | 欧州全域、東ヨーロッパで最も深刻 | 中期(2〜4年) |
| 既存施設におけるフッ素系ガス段階的削減コンプライアンスのための高CAPEX | −0.8% | EU全域、南ヨーロッパで影響が最大 | 中期(2〜4年) |
| ドイツ・イタリアにおける電力価格の変動が3PLのマージンを圧迫 | −0.6% | ドイツ、イタリア | 短期(2年以内) |
| Tier-1港(フェリクストウ、アントワープ、ハンブルク)近隣のAクラス冷蔵倉庫用地の限られた供給 | −0.5% | 英国、ベルギー、ドイツ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸送コストを押し上げる欧州全域のドライバー不足
ヨーロッパは2028年までに745,000人のトラックドライバーの欠員に直面し、必要な輸送能力の17%に相当します。現役ドライバーの中で25歳未満はわずか5%であり、越境ルートには追加的な行政負担が伴うため、人材パイプラインは停滞しています。IRUのデータによると、すでに426,000件の欠員があり、賃金が上昇し、荷送人は以前よりも数週間早く輸送能力を確保しなければならない状況になっています。冷蔵レーンのスポット運賃プレミアムは、特殊な免許要件と厳格な休息時間規則により、アンビエントレーンに対して拡大しています。鉄道へのモーダルシフトへの関心は高まっていますが、低温対応の貨車とインターモーダルプラグが不足しており、大規模な移行が遅れ、道路輸送コストが高止まりしています。
フッ素系ガス段階的削減コンプライアンスのための高CAPEX
EU規制517/2014は高地球温暖化係数の冷媒に対するクォータ配分を厳格化しており、老朽化したR-404AまたはR-507システムを有するオーナーは改修または建て替えを余儀なくされています。エネルギーは現在、労働コストに次ぐ第2位のコスト項目であり、2022年の急騰以降価格は緩和されているものの、依然として10年前よりも構造的に高い水準にあります。南欧のデポは高い外気温が自然冷媒の性能を低下させるため効率損失を被り、補助的な断熱冷却および可変速ドライブへの投資を促しています。包括的なアップグレードにより30〜40%の節電が実現可能であることが調査で示されていますが、電気料金が変動する場合の回収期間は長期化します。中規模の事業者は段階的な改修と施設の全面改築を比較検討しており、ファイナンス調達の可否が長期的な競争力を左右しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンビニエンス形態がカテゴリーの優先順位を再編冷凍肉・鶏肉のヨーロッパ食品コールドチェーン物流市場規模は2025年に31.05%のシェアに相当し、増分成長の鈍化にもかかわらず最大の収益貢献セグメントであり続けています。レディミール・その他は2031年にかけて最高の8.93%CAGRを記録しており、より短い食事時間に対応したレンジアップ食品を重視する共働き世帯によって牽引されています。魚・海産物は養殖生産量の拡大と小売業者によるオメガ3効果の訴求により堅調な需要を維持し、乳製品・アイスクリームの受注は確立された小売プロモーションに連動した安定した消費パターンを継続しています。青果物分野では、年間を通じた供給戦略が従来季節性の高かったカテゴリーにおけるコールドチェーンの浸透を拡大し、長距離輸送中の鮮度を保持するエチレン抑制剤の採用を促進しています。
ベーカリー・菓子セグメントでは、急速冷凍技術により−18℃で出荷される集中型パーベーク生産が可能となり、現場で仕上げることで日々のチルド配送からの量が移行しています。食肉製品に対する急速加熱保存の試験では最長5日間の常温保存期間が示されており、特定の部位におけるコールドチェーン依存度の将来的な低下を示唆しています。タンパク質分離物と機能性脂肪を組み合わせることが多い植物性SKUは、事業者がマルチユースチャンバー内の保管ゾーニングを再調整せざるを得ない非定型の熱プロファイルをもたらします。消費者の嗜好が進化するにつれ、ニッチな温度管理に対応できるアジャイルな3PLが収束する製品グループ全体でサービス収益基盤を拡大しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
サービスタイプ別:
補助的オファリングがマージン拡大を実現冷蔵輸送はヨーロッパ食品コールドチェーン物流市場の2025年総収益の52.60%を占め、密な道路網と現代の食料品小売業者が要求する高い出荷頻度によって支えられています。ピック&パック、急速冷凍、ラベリング、品質管理を含む付加価値サービスは最速の8.72%CAGRを達成し、倉庫を静的な保管拠点ではなく能動的なフルフィルメントノードとして再位置付けています。輸送手段の中では道路が76%のモーダルシェアを占めていますが、温室効果ガス会計が荷送人を複合輸送ソリューションに向かわせるにつれて鉄道が6.28%のCAGRで前進しています。製造業者はSWS Powerboxを採用して鉄道貨車上のコンテナに電力を供給し、長距離輸送における腐敗リスクを軽減しています。航空輸送は超高鮮度ベリーやプレミアム海産物のニッチな需要を維持しており、短距離海上輸送はプラグイン式冷蔵デッキを備えたRo-Ro船により地中海の生産者と島嶼部の消費者を結んでいます。
事業者にとって、付加価値レイヤーは商品化された保管料金に対するマージンを守ります。保税施設での製品再加工などのサービスは、不合格輸入品に対する関税支払いを最小化し、野菜のカットやタンパク質の小分けなどの軽微な製造工程は統合契約を通じて顧客を囲い込みます。リアルタイムの在庫可視化とブロックチェーンで検証された温度ログを提供するデジタルポータルは、3PLを顧客の品質保証ワークフローにさらに組み込み、切り替えコストを生み出し、複数年にわたるエンゲージメントを育んでいます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
温度タイプ別:
アンビエントがシェアを拡大しながらも冷凍が中核ボリュームを維持冷凍帯(−18℃〜0℃)は2025年のヨーロッパ食品コールドチェーン物流市場シェアの60.10%を占め、肉類・海産物・アイスクリームなどの定番商品によって支えられています。しかし、レトルト処理、無菌充填、高圧殺菌による常温ソリューションは活発な9.08%のCAGRを記録しており、エネルギー多消費型の冷凍への依存を低減しています。レディミールメーカーはソースやデンプン基材を15℃で9ヶ月間の常温保存が可能となるよう再調整し、従来の乾燥流通チャネルでの配送を可能にし、消費者の冷凍庫スペースを解放しています。
チルド流通(0℃〜5℃)は、小売業者がプレミアムポジショニングの超鮮度ラインの品揃えを拡大するにつれて着実に成長しています。研究によると、マイクロ冷凍は牛肉の鮮度を標準的なチルドの4〜6日と比較して18日間に延ばすことが示されており、一部の加工業者は微生物学的安全性と望ましい食感保持を両立させる間欠的冷凍融解サイクルを統合しています。制御された熟成に関するEFSAの研究は、微生物負荷が規制上の許容限度内で管理できることを裏付けており、精密な熟成室の導入を促しています。技術の進歩に伴い、製品開発者は貯蔵寿命、官能的品質、エネルギー使用量、包装廃棄物の間のトレードオフを検討しており、こうした選択が最終的に3つの温度帯における量の流れを方向付けます。
地域分析
ドイツ食品コールドチェーン物流市場
ドイツは、南北の柑橘類輸入と東西の乳製品輸出を結ぶ広大な高速道路および鉄道回廊を擁し、ヨーロッパ食品コールドチェーン物流市場の中核を担っています。同国が早期に採用した自然冷媒は、時間の経過とともに複利的に積重なる運営コスト削減をもたらす一方、Lineageがブレーマーハーフェンに新設したサイトは、直接岸壁アクセスを備えた40,000パレットポジションを追加し、海上輸送との統合を強化しています。ハンブルク周辺およびルール地方の鉄道接続型デポは、モーダルシフトの取り組みを加速させ、道路渋滞の緩和に貢献するとともに、国家気候目標との整合性を図っています。ドイツのメーカーはまた、入庫原材料の納品をジャスト・イン・タイム生産スケジュールと同期させ、滞留時間を削減する高度な倉庫管理ソフトウェアを積極的に推進しています。
イギリス食品コールドチェーン物流市場
イギリスは、国土面積が小さいにもかかわらず、食料品eコマースの高い普及率とブレグジット後の労働力不足を補う高度な自動化率により、依然として重要な位置を占めています。カレーに連結したバッファー施設が通関遅延を管理し、ロンドンを中心としたマイクロフルフィルメントセンターがミールキット事業者の配送半径を短縮しています。UPSによるFrigo-TransおよびBPLの買収は、医薬品と食品ネットワーク温度検証基準を共有するクロスオーバーを示すものであり、ヘルスケアコールドチェーン能力を強化しています。二重規制の枠組みは管理上のオーバーヘッドを増大させますが、ブロックチェーントレーサビリティの早期採用者は、コンプライアンスを産地および安全性に関するマーケティング訴求へと転換しています。
ヨーロッパ食品コールドチェーン物流市場
南欧と東欧は、異なりながらも相互補完的な軌跡を描いています。フランスはイベリア半島の農産物を北部の消費者へ届ける流通の要衝として機能し、北部の成熟したインフラとマルセイユおよびトゥールーズ周辺の能力増強プログラムを組み合わせています。イタリアの事業者は電力価格の変動に悩まされており、関税変動を緩衝するために屋上太陽光発電および冷水蓄熱の導入を急速に進めています。スペインは、豊富な太陽光照射を活用したコスト効率の高い冷却を実現するマルチ温度ノードに多額の投資を行い、冬季果物輸出の拠点を整備しています。ポーランドは、累計2,520 ビリオン ユーロ(米ドル換算額)の外国直接投資が国境を越えたスーパーマーケット業態に対応する近代的なデポを支え、地域最高の成長率を記録しています。2024年には物流雇用が24.6%増加し、国内失業率が3.0%に維持されたことで、強固な労働力パイプラインが確保されています。
規制環境
欧州における食品コールドチェーン業務は、EUの食品衛生および温度管理規則によって形作られており、これが保管・輸送全体にわたる施設設計、監視、および監査可能性に影響を与えている。規則(EC)No 852/2004は衛生管理(コールドチェーンの完全性を含む)の基準を提供し、欧州委員会規則(EC)No 37/2005は急速冷凍食品の温度監視要件を定めており、EN 12830、EN 13485、EN 13486がATP協定と併せて参照されている。ATP協定は、国際食品輸送における断熱・冷蔵道路機器の性能クラスに関する重要な参照基準であり続けている。
冷媒および気候関連の規制遵守も、資産の入れ替え周期と労働力の資格要件を左右している。欧州委員会実施規則(EU) 2024/2215は、冷蔵輸送ユニットおよびトレーラーでフッ素化ガスを取り扱う人員の資格認定を規定しており、EUのFガス段階的削減とともに、研修およびコンプライアンスコストを増大させている。貿易および規制の面では、欧州委員会実施規則(EU) 2026/551が2026年10月1日から適用され、公的国境管理の対象となる動物由来製品のリストが更新される。欧州委員会実施規則(EU) 2026/318(2026年2月)は、一部の動物衛生証明書要件に関する移行期間を定めており、これがコールドチェーンの文書管理、検査対応準備、および主要な拠点でのクロスドック運用手順に影響を及ぼす。
バリューチェーン分析
欧州の食品コールドチェーンのバリューチェーンは、生産者および加工業者(肉、水産物、乳製品、冷凍・調理済み食品、生鮮食品)から始まり、地域統合拠点に供給される温度管理された一次輸送へと移行する。これらの拠点では、複数サプライヤーからの統合、入荷時の品質チェック、および冷凍・冷蔵を含む複数の温度帯にわたる在庫保持、さらに該当する場合には管理された常温取扱いが行われ、その後、注文はケースピックまたはパレットピックの工程に入り、小売、外食産業、eコマースの補充に対応する。
価値創造は、監査済みの食品安全システムのもとで保管、取扱い、流通を統合する物流サービス提供者および資産運用会社に集中している。注文準備(共同パッキングおよび軽加工を含む)、急速冷凍のステージング、ラベリング、および温度検証付きクロスドッキングは、冷蔵倉庫とラストマイル配送の間に位置している。欧州における大規模なコールドチェーン運用の一例として、STEFは7か国にわたり236のプラットフォームおよび倉庫を運営し、サプライヤーおよび下請業者に対して、HACCPに基づく管理やIFSロジスティクスに準拠した要件を含む体系的な食品安全プロトコルの遵守を求めており、これが輸送業者、包装パートナー、および下請取扱拠点全体にコンプライアンス要件を波及させている。
競争環境
ヨーロッパ食品コールドチェーン物流市場はバーベル構造を示しており、一方の端に欧州全域の大企業、もう一方の端に地域専門業者が存在しています。DSVによる143億ユーロ(約165億5,000万米ドル)のSchenker買収はデンマーク企業をグローバルトップ層に押し上げ、ネットワークの合理化と調達規模を通じて2028年までに年間90億デンマーク・クローネ(約13億米ドル)のシナジー創出が見込まれています。EQTによるConstellation Cold Logisticsの買収は、安定したキャッシュ利回りとESGに沿ったアップグレードポテンシャルを提供するアセットヘビーなプラットフォームに対するプライベートエクイティの食欲を示しています。Kuehne + Nagのマントヴァへの3億5,000万ユーロの支出とTransporte y Distribución Nacionalの買収は、南欧および中欧でのフットプリントを深め、サプライチェーンの上流段階で3PLを組み込む原産国付加価値サービスへの転換を示しています。
技術が競争優位性を形成しています。ブロックチェーンで固定されたIoTエコシステムはすべての温度記録、ドア開閉、位置情報を記録し、保険料を低減し、リコール対応力を強化しています。予知保全ソフトウェアはコンプレッサーのダウンタイムを最小化し、AIベースのスロッティングエンジンはマルチSKUチャンバーでのピッキング面の回転率を向上させています。時間ごとの系統料金に対して冷凍デューティサイクルを調整するエネルギー管理システムは、光熱費を二桁台で削減し、単純なキロワット削減を超えた価値を生み出しています。
地域専門業者は、ガリシアの海産物熟成やオランダのハラール肉の集約などの特化サービスを通じて地盤を守っており、これらは多国籍企業が地元の人材なしに複製することが難しいサービスです。しかし、電力契約や車両調達の交渉において分散したプレーヤーはマージン圧迫のリスクにさらされており、協同購買グループへの参加や最終的な事業売却に向けて背中を押されています。予測期間を通じて、資本集約的な持続可能性の義務が能力格差を拡大させる可能性が高く、複数国にわたるポートフォリオで大規模アップグレードを償却できる十分な資金を持つネットワークが有利となるでしょう。
ヨーロッパ食品コールドチェーン物流業界のリーダー企業
-
STEF SA
-
Americold Logistics, LLC (AGRO Merchants Europe)
-
DHL Supply Chain (Deutsche Post DHL Group)
-
Kuehne + Nagel International AG
-
NewCold Advanced Cold Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ食品コールドチェーンロジスティクス市場 このレポートでカバーされる企業
- Lineage Logistics Holdings, LLC
- STEF SA
- Americold Logistics, LLC (AGRO Merchants Europe)
- DHL Supply Chain (Deutsche Post DHL Group)
- Kuehne + Nagel International AG
- NewCold Advanced Cold Logistics
- Constellation Cold Logistics
- DSV
- Nagel-Group
- Culina Group
- Rhenus Logistics
- ID Logistics
- Dachser SE
- Tippmann Group
- Bring Frigo (Posten Bring)
- Gist Ltd.
- DFDS Logistics
- Yusen Logistics Co., Ltd.
- Girteka Logistics
- Norfrig Logistics A/S*
市場機会と将来展望
業務上のコンプライアンスおよび脱炭素化の要件は、施設の改修、監視、および労働力能力への投資機会を継続的に生み出している。Fガス段階的削減、および冷蔵輸送ユニットにおけるフッ素化ガス取扱いに関する人員資格要件(欧州委員会実施規則(EU) 2024/2215)は、適合改修プログラム、天然冷媒に関する工学スキル、および欧州委員会規則(EC) No 37/2005(EN 12830/EN 13485/EN 13486)に基づく急速冷凍監視要件に対応する温度監視システムへの需要を高めている。これらのコンプライアンス要素を複数国のネットワーク全体で標準化できる事業者は、保管・輸送の両区間で監査可能な温度データを提供することにより差別化を図ることもできる。
主要拠点や大都市圏の周辺で容量が限られている場合、貿易・消費拠点付近でのネットワーク密度向上が実践的な機会となっている。北欧はその代表例であり、STEFは2024年にTDL Fresh Logisticsを買収した後、冷凍物流の成長における戦略的重点地域としてベルギーを特定した。アントワープ・ブリュッセル回廊は、主要な交通インフラへの近接性から、冷蔵容量および付加価値取扱いの重点対象地域を形成している。ブレグジット後の摩擦も、フランスおよびベネルクスを通じた物流に関連するクロスドッキングおよび文書対応可能な緩衝拠点への関心を持続させており、2026年10月1日に更新されるEU国境管理対象品目リスト(欧州委員会実施規則(EU) 2026/551)は、動物由来製品の検査対応プロセスおよび短時間滞留の低温取扱いの必要性を高めている。
最近の産業開発事情 ヨーロッパ食品コールドチェーンロジスティクス市場
- 2026年6月:STEF SA - Mars Wrigleyとの提携により、ライヒシュテット(ストラスブール近郊)における複数温度対応プラットフォームの大規模拡張を開始し、65,000立方メートルの冷凍チャンバーと15,000パレットポジションを追加、総容量28,000ポジションとした。この拡張はSTEF SAの西欧における温度管理ネットワークを強化し、大手消費者ブランドへの対応能力を高め、フランス・ドイツ回廊における国境を越えたスループットとサービス水準を改善する。このプロジェクトは同地域における完成済み容量の規模的な転換点を示すものであり、菓子・スナック分野における複数温度対応物流およびコールドチェーン統合においてSTEF SAの競争力を強化する。
- 2026年5月:Americold Logistics LLC - Jeronimo Martinsとの長期契約を締結し、年間約1,200万ケースの冷凍製品の保管および店舗ケースピック対応業務を管理し、ポルトガル国内の約300の小売店舗にサービスを提供する。この契約により、Americoldの南欧における事業基盤が拡大し、大手小売業者へのサービス密度が向上し、より迅速な配送スケジュールと在庫回転率の改善が支援される。この協業は、欧州の主要市場全体において標準化された冷蔵保管および注文フルフィルメント能力を拡大し、Jeronimo Martinsの市場アクセスを強化するとともに、Americoldの地域における存在感を強化する。
- 2026年5月:Americold Logistics LLC - オランダのスーパーマーケット協同組合PLUSに対し、Barneveld配送センターを活用した集中型冷凍食品物流ソリューションを紹介した。このソリューションは冷凍製品の流れを統合し、複数のスーパーマーケットバナーにわたるスロッティング効率を改善し、スループットを向上させ取扱コストを削減する。この取り組みは、Americoldが複雑な地域ネットワークに合わせて複数利用者向けコールドチェーンプラットフォームを調整する能力を示し、オランダの食品小売サプライチェーンの信頼性を高める。
ヨーロッパ食品コールドチェーンロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、製品の品質を維持するためにサプライチェーン全体でチルドおよび冷凍取り扱いが必要とされる、ヨーロッパ全域における食品の輸送・保管に使用される温度管理ロジスティクスサービスから得られる収益として定義されます。
対象範囲の除外事項:本市場規模の算定には、食品以外のコールドチェーン活動、および温度管理輸送や保管を必要としない常温のみの食品ロジスティクスは含まれません。
セグメンテーション概要
- 製品タイプ別
- 冷凍肉・鶏肉
- 魚・海産物
- 乳製品・アイスクリーム
- 青果物
- ベーカリー・菓子
- レディミール・その他
- サービスタイプ別
- 冷蔵保管
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 温度タイプ別
- チルド(0〜5℃)
- 冷凍(−18〜0℃)
- アンビエント
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- 北欧諸国
- ポーランド
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヨーロッパにおける冷蔵食品の輸送・保管に関する需要プールを固定するための公的統計から開始しました。貿易・生産系列についてはEurostat、食料供給指標についてはFAOSTAT、食品安全およびコールドチェーン関連の政策方針についてはEuropean Commissionの刊行物を活用しました。必要に応じて、主要輸入国の国家統計局や税関ポータルとの照合も行いました。
これらのシグナルを市場モデルに変換するにあたり、ロスティクス事業者の年次報告書および投資家向けプレゼンテーション、コールドチェーン集約度を示す小売業者の開示情報、保管能力および取り扱い基準に関する信頼性の高い業界団体の刊行物も精査しました。特許データベースは冷凍・モニタリング技術の採用状況を把握するために選択的に活用し、公開情報が限られている場合の一貫した収益分類を支援するため、企業財務・インテリジェンスに関する有料サブスクリプションも利用しました。ここに記載したデスクソースはあくまで例示であり、データ収集・照合・確認のために他にも多数の公開・有料資料を参照しています。
一次インタビューおよびサーベイ
冷蔵輸送事業者、冷蔵倉庫事業者、フレート仲介業者、およびチルド・冷凍製品を定期的に輸送する食品荷主との一次ディスカッションを実施しました。得られた情報は、典型的なサービスミックス、契約形態、季節による稼働率の変動、現実的な価格動向の確認に活用するとともに、ヨーロッパ全域で公開データが乏しい国レベルの前提条件のサニティチェックにも使用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:18% |
| 中位層:45% | 部門・ユニットリーダー:24% |
| 中小規模事業者:19% | マネージャー:58% |
市場規模算定と予測
規模算定は、食品生産・消費・国境を越えた貿易フローを温度管理取り扱いニーズに再構築し、冷蔵保管・輸送の収益プールに変換するトップダウン構築から始まります。合計値を現実的に保つため、パレット単価・キロメートル単価の範囲を妥当なボリュームに適用し、その後サプライヤーおよび事業者の収益妥当性チェックを行うなど、選択的なボトムアップ近似値をクロスチェックとして使用しています。
モデルを形成する主要インプットには、食品タイプ別のチルド対冷凍比率、保管能力と稼働率パターン、ヨーロッパ域内輸送の平均輸送距離、燃料・エネルギーコストのパススルー動向、および外部委託コールドチェーンと自社運営の比率が含まれます。データのギャップが生じた場合は、インタビューに基づく範囲と近隣国のアナログを用いて前提条件を補完し、モデル既知の運用制約に対して外れ値を示した時点で調整を行います。予測は、市場参加者からの変数レベルの期待値に基づくシナリオ分析を用いて実施されるため、冷凍食品の普及率、生鮮農産物の輸入依存度、小売コールドチェーンの集約度といった需要ドライバーを、ロジックを崩すことなく上下にストレステストすることが可能です。
データ検証と更新サイクル
最終的な合計値が実際の輸送・保管活動と整合するよう、複数のチェックを通じてアウトプットを検証しています。推定ボリューム・価格・稼働率を独立したシグナルと比較し、承認前に国・サービスレベルの異常値を調査します。インタビューのフィードバックが、業務に重大な影響を与える最近の価格リセット、能力増強、または規制変更を示している場合は、前提条件を再検討し、回答者に再連絡することがあります。
レポートは年次で更新され、市場の軌道を大きく変える重要なイベントが発生した場合は中間更新が行われます。納品前には、最新の公開情報と確認済みの市場シグナルがモデルに反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのヨーロッパ食品コールドチェーンロジスティクス市場規模と他の公表推計値との比較
ヨーロッパ食品コールドチェーンロジスティクスの公表市場規模がしばしば異なるのは、サービスの境界が同一の方法で扱われていないこと、また価格設定・通貨タイミング・基準年が発行者によって異なることが原因です。実際の結果として、基礎となる需要の状況が類似していても、2つの数値が大きく乖離して見えることがあります。
最大のギャップ要因は、付加価値サービスがコールドチェーン収益の一部として計上されているかどうか、複数の事業者が関与する輸送における国境越えの区間がどのように配分されているか、そして食品流通に付随する常温ロジスティクスが推計に含まれているかどうかです。また、価格上昇のモデル化方法(固定価格、燃料連動パススルー、積極的な料率成長)や、エネルギーコスト変動または規制改正後の前提条件の更新速度によっても差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法ギャップ |
|---|---|---|
| Mordor Intelligence | 74.70 ビリオン 米ドル(2025年) | |
| 業界団体A | 68.10 ビリオン 米ドル(2025年) | 報告された冷蔵保管の回転率を主要アンカーとして使用し、保守的な輸送付帯率を適用しているため、冷蔵道路輸送および国境越えフレートのマークアップを過小評価する可能性があります。 |
| グローバルコンサルタントB | 89.40 ビリオン 米ドル(2025年) | 一部の常温食品流通および包装関連取り扱いをコールドチェーン合計に組み込むことで対象範囲を拡大し、稼働率制限に対する一貫したチェックなしに急速な料率成長を適用しています。 |
この表は、コールドチェーン収益として扱われるものと一般的な食品ロジスティクスとして扱われるものの違いに主に起因するばらつきを示しており、Mordor Intelligenceのモデルでは、チルドおよび冷凍食品の温度管理保管・輸送・関連取り扱いのみが、コールド状態の維持が必要とされる時点で一度だけ計上されます。この対象範囲を各国で一貫して維持することで、推計値は明確な需要シグナルおよび再現可能な価格・稼働率の前提条件に追跡可能な状態を保ち、意思定者が同一条件で市場を比較するのに役立ちます。
レポートで回答されている主要な質問
ヨーロッパ食品コールドチェーン物流市場の現在の規模と予測される成長見通しは?
本市場は2026年に79.07 ビリオン 米ドルと評価されており、CAGR 5.23%で2031年までに102.02 ビリオン 米ドルに達する見込みです。
ヨーロッパの食品コールドチェーンにおいて最も急速に拡大している製品セグメントはどれですか?
レディミール・その他が2031年にかけて8.93%のCAGRでトップを走り、冷凍肉・鶏肉を上回っています。
EUグリーンディールの規制はコールドチェーン事業者の投資判断にどのような影響を与えますか?
自然冷媒の義務的な導入により初期投資ニーズが高まりますが、長期的なエネルギー削減とコンプライアンス上のメリットがもたらされます。
トラックドライバー不足は冷蔵輸送コストにどのような影響を与えていますか?
2028年までに745,000件の欠員が継続すると予測されており、温度管理された道路輸送のスポット運賃は上昇し続けています。
欧州においてアンビエントソリューションが冷凍保管に対してシェアを拡大している理由は何ですか?
無菌処理と高バリア包装の進歩により、より多くの食品を常温で輸送することが可能となり、エネルギー使用量とコストが削減されています。
2031年までにコールドチェーン物流で最も急速な成長が見込まれる欧州の国はどこですか?
ポーランドは2,520億ユーロの累積外国直接投資と現代的な倉庫能力の拡大に支えられ、最も高いモメンタムを示しています。