
| 調査期間 | 2019 - 2030 |
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 0.81 十億米ドル |
| 市場規模 (2030) | 1.47 十億米ドル |
| CAGR (2025 - 2030) | 12.61% |
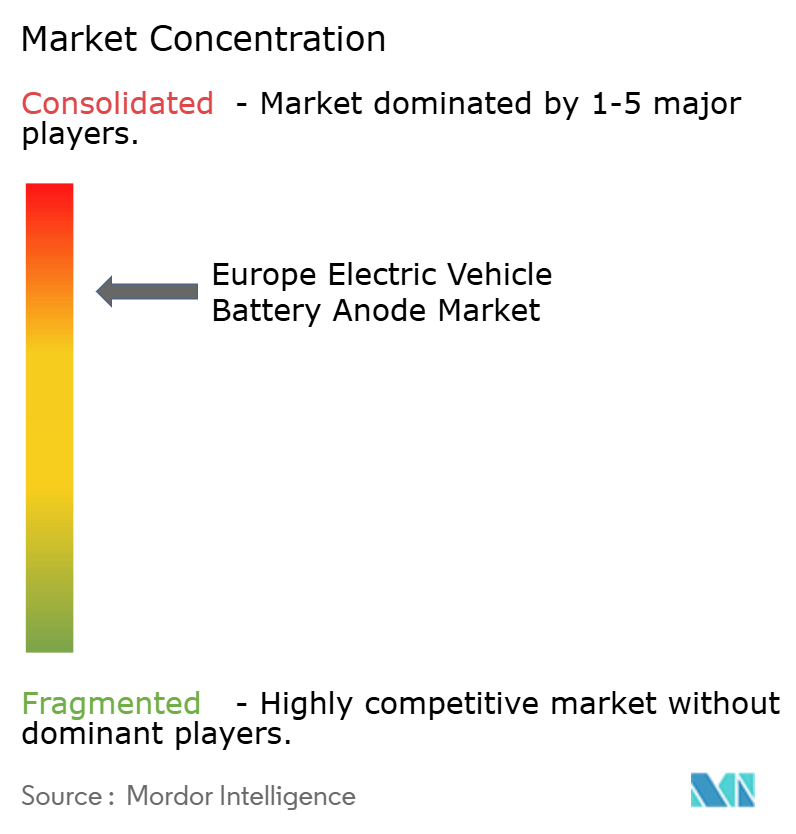
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
Mordor Intelligenceによる欧州電気自動車バッテリーアノード市場分析
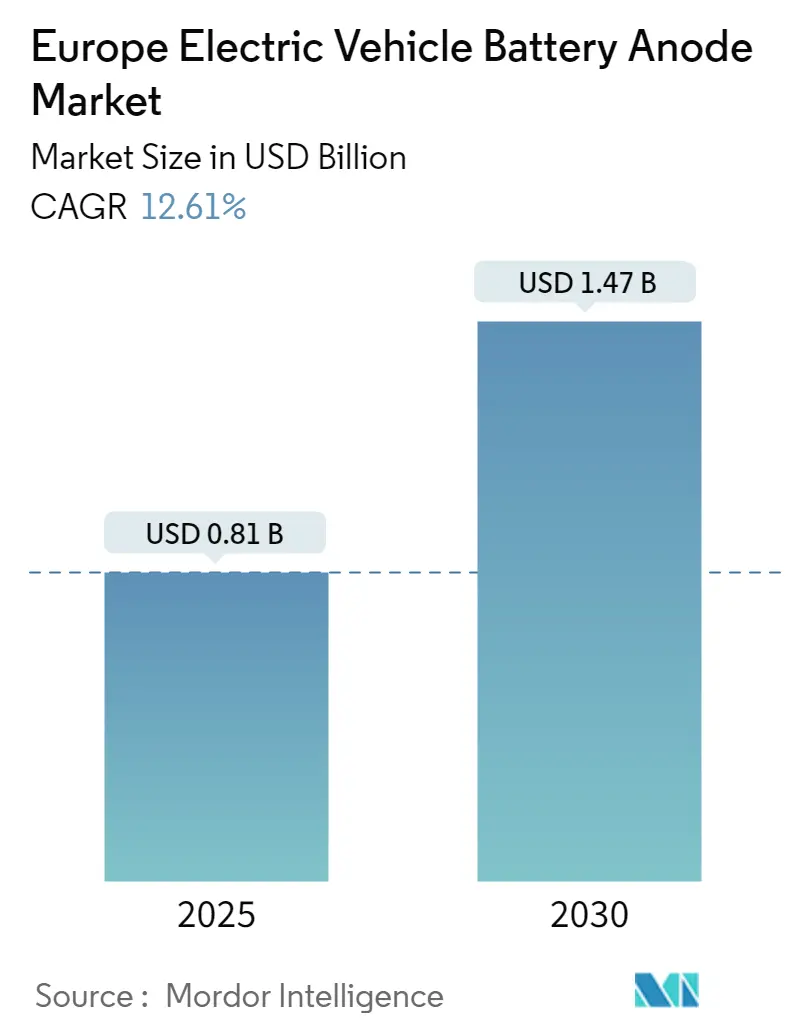
欧州電気自動車バッテリーアノード市場規模は2025年に8億1,000万米ドルと推定され、予測期間(2025年〜2030年)においてCAGR 12.61%で成長し、2030年までに14億7,000万米ドルに達する見込みです。
- 今後数年間、欧州電気自動車バッテリーアノード市場は、電気自動車の普及拡大、バッテリー原材料コストの低下(リチウムイオンバッテリー価格の低下につながる)、および支援的な政府政策に牽引され、成長が見込まれます。
- 一方、原材料埋蔵量の限界やサプライチェーンのギャップといった課題が、欧州電気自動車バッテリーアノード市場の成長を妨げる可能性があります。
- しかし、バッテリーアノード技術の進歩と電気自動車に関する野心的な長期目標は、欧州電気自動車バッテリーアノード市場のプレーヤーに大きな機会をもたらしています。
- 欧州の主要プレーヤーの中では、フランスが欧州電気自動車バッテリーアノード市場において顕著な成長を遂げる見込みです。
欧州電気自動車バッテリーアノード市場のトレンドとインサイト
リチウムイオンバッテリーセグメントが市場を支配
- リチウムイオンバッテリー産業の黎明期には、コンシューマーエレクトロニクスが主要市場でした。しかし時間の経過とともに、特にプラグインハイブリッド電気自動車(PHEV)のEV販売急増に牽引され、電気自動車(EV)メーカーがこれらのバッテリーの主要消費者として台頭しました。EVセクターにおけるリチウムイオンバッテリーへの需要の高まりは、バッテリーアノード材料市場を強化しました。
- 過去10年間で、欧州では特に自動車セクターにおいてリチウムイオンバッテリーの採用が急速に拡大しました。フランス、英国、ドイツ、イタリア、スペインなどの国々は、優れた容量対重量比を理由にリチウムイオン充電式バッテリーをますます好むようになっています。さらに、EVに搭載されたリチウムバッテリーはNOX、CO2、その他の温室効果ガスを排出しないため、従来の内燃機関(ICE)車と比較して環境への影響が大幅に低減されます。この利点を認識し、複数の欧州諸国がリチウムイオン技術駆動のEVを積極的に推進し、補助金や政府の取り組みを通じて電気自動車バッテリーアノード市場の発展を促進しています。
- Bloombergの報告によると、2023年に電気自動車(EV)に使用されるリチウムイオンバッテリーパックの世界平均価格は139米ドル/kWhに低下し、前年比13%の下落となりました。この下落は、それ以前の年における価格上昇トレンドに続くものです。継続的な技術進歩と製造効率の改善により、価格は引き続き下落傾向をたどると予測されています。予測では、2025年までに113米ドル/kWh、2030年までにはさらに急激に80米ドル/kWhまで低下するとされています。こうしたトレンドは、予測期間中における欧州の電気自動車バッテリーアノード市場でのリチウムイオンバッテリーセグメントの優位性を強化します。
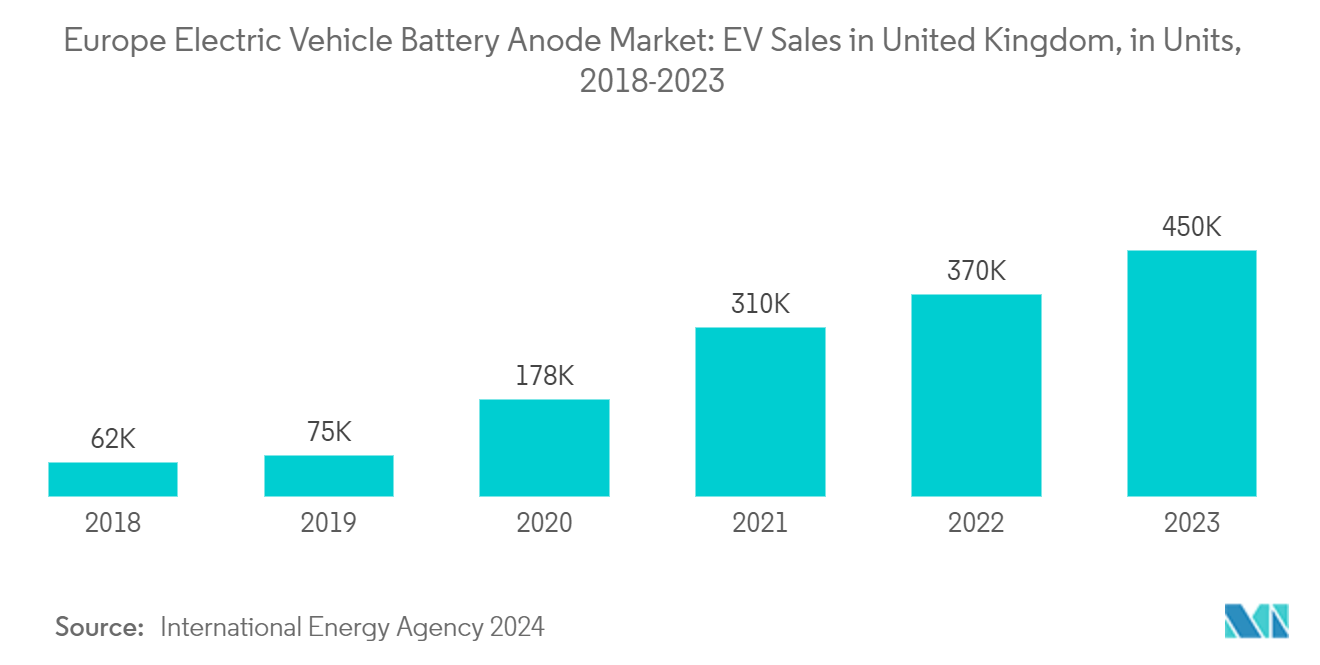
- 国際エネルギー機関(IEA)によると、2023年に英国における電気自動車販売台数は、主にリチウムイオンバッテリー技術(95%超のシェア)を活用し、2022年の37万台から増加して45万台に達しました。バッテリー電気自動車セクターにおけるこの堅調な成長を踏まえ、リチウムイオンバッテリーはその明確な優位性をもって欧州の電気自動車バッテリーアノード市場において大きなシェアを獲得する見込みです。
- 2024年6月、Stora EnsoとAltrisは、欧州における持続可能なバッテリーバリューチェーンおよび材料チェーンの構築を目的としたパートナーシップを発表しました。両社の協力は、Stora EnsoのLignodeというハードカーボンソリューションをAltrisのナトリウムイオンバッテリーセルのアノード材料として統合することに焦点を当てています。これらのセルは、動力用および定置型電力貯蔵の両方に設計されています。Stora Ensoによると、Lignodeはパルプ製造の副産物であるリグニンから得られる持続可能なハードカーボンです。この新しいアノード材料はリチウムイオンバッテリーとナトリウムイオンバッテリーの両方との互換性を誇り、従来のアノードソリューションと比較してより持続可能な選択肢として位置づけられています。
- これらの動向を踏まえると、リチウムイオンバッテリーセグメントが今後数年間にわたり欧州の電気自動車バッテリーアノード市場を支配することは明らかです。
フランスが欧州における電気自動車バッテリーアノード市場を支配
- 先進国の一つであるフランスは、近年、温室効果ガス排出量を大幅に削減するという大きな課題に取り組んでいます。フランスはエネルギーミックスへの再生可能エネルギー源の統合に加え、気候変動との闘いにおける重要な戦略として車両排出ガスへの対処を優先しています。この注力がEVバッテリーアノード市場のプレーヤーに有望な機会をもたらしており、多くの外国企業がフランスに拠点を設け、製造能力を継続的に拡大しています。
- 2024年10月14日、パリモーターショーにおいて、リチウムセラミックバッテリー革新のフロントランナーであるProLogium Technologyが、100%シリコン複合アノードを搭載した世界初のEVバッテリーを発表しました。この革新的なバッテリーはわずか8.5分で充電可能です。こうした進歩は、企業がEVバッテリーアノード材料において積極的に革新を進める中、欧州におけるアノード市場の急成長を裏付けています。
- 2024年5月、クリーンエネルギー技術企業のAnteoTechは、著名な電気自動車メーカーがプロトタイプバッテリーに同社のバッテリーアノード技術を採用することを明らかにしました。ストラスブールで開催された第14回国際先進自動車バッテリー会議(AABC)において、AnteoTechはバッテリーメーカーとの協議を行い、EV1のプロジェクト管理チームとの会合も実施しました。グローバルな電気自動車メーカーであるEV1は、Anteo XTM技術の自社車両への統合を評価しています。AnteoTechは、EV1がAnteo XTMによって入力コストが削減されるだけでなく、独自アノードの性能も向上することを確認したと強調しています。
- 2024年8月、シリカおよびシリコン系アノード材料のグリーンエンジニアリングに特化したフランスの子会社であるNovacium SASは、バッテリー革新における重要なマイルストーンを達成しました。グラファイトと精製された第3世代(GEN3)シリコン系アノードを組み合わせた同社の最新バッテリーは、4,030 mAhを超える容量を達成しました。これは18650バッテリーの世界記録である4,095 mAhに迫るものです。この成果により、Novacium SASは18650バッテリーの容量が4,000 mAhを超えると報告した世界でわずか3社のうちの1社となりました。こうしたマイルストーンは、フランスにおけるEVバッテリーアノード材料市場の見通しを強化します。
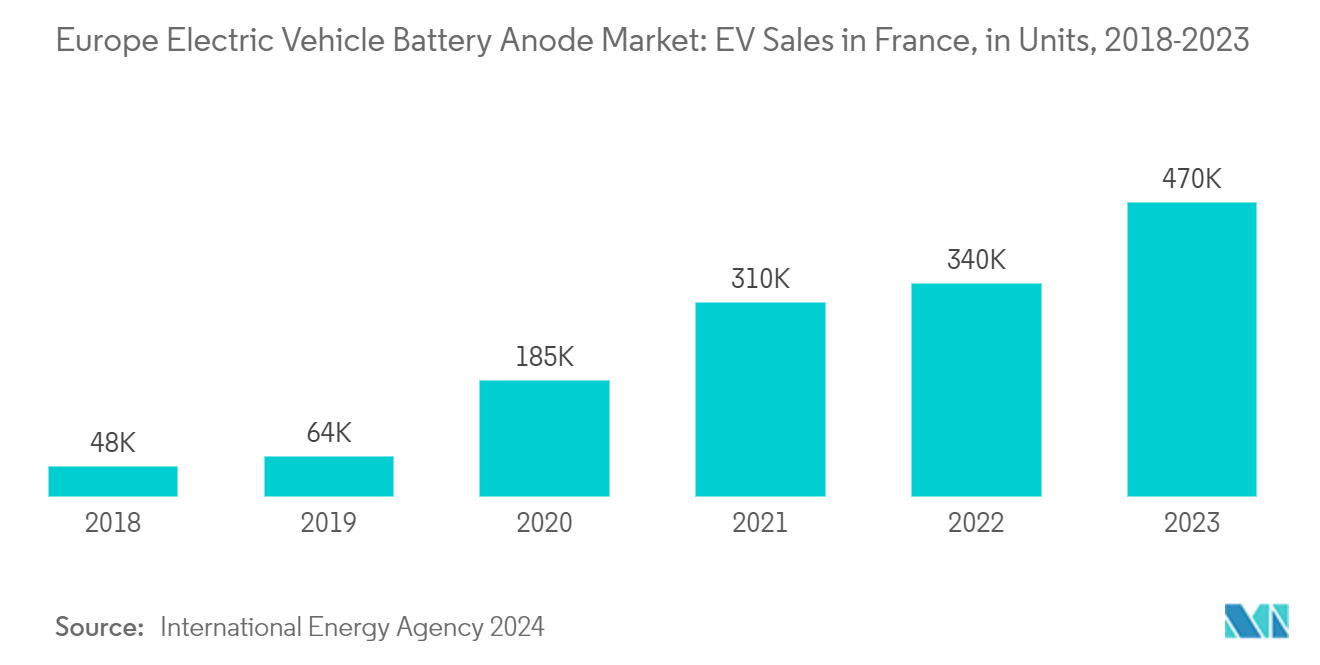
- 国際エネルギー機関(IEA)のデータによると、2023年にフランスの電気自動車販売台数は2022年の34万台から増加して47万台に達し、95%超がリチウムイオンバッテリー技術に依存しています。バッテリー電気自動車セクターにおけるこの急増を踏まえ、リチウムイオンバッテリーはその明確な優位性をもってフランスの電気自動車バッテリーアノード市場において相当なシェアを獲得する見込みです。
- したがって、これらの動向はフランスを今後数年間の欧州電気自動車バッテリーアノード市場における重要なプレーヤーとして位置づけています。
競合環境
欧州電気自動車バッテリーアノード市場は中程度に集約されています。市場における主要プレーヤー(順不同)には、BTR New Material Group Co., Ltd.、Novacium SAS、ProLogium Technology Co., Ltd、Talga Group、NEO Battery Materials Ltdなどが含まれます。
欧州電気自動車バッテリーアノード産業リーダー
-
BTR New Material Group Co.
-
Novacium SAS
-
ProLogium Technology Co., Ltd
-
Talga Group
-
NEO Battery Materials Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年10月:先進バッテリー材料のリーダーであるVianodeは、ノルウェーのヘロイヤに初の本格的なVia ONEアノードグラファイトバッテリー生産施設を開設しました。この重要な一歩は、バッテリーおよび電気自動車(EV)のバリューチェーン強化に向けた欧州のコミットメントを示しています。最先端の炉4基を備えたこの工場は、リチウムイオンバッテリーの重要な構成要素である合成アノードグラファイトの製造に注力しています。フル稼働時には、年間2,000トンの生産を目標とし、毎年約3万台の電気自動車に対応できる規模です。
- 2024年10月:AnteoTechは、欧州の主要電気自動車メーカーEV1から、Ultranodeバッテリーアノード技術に関する初の商業注文(4万豪ドル相当)を獲得しました。この注文はEV1のバッテリー最適化プログラムにおいて重要な役割を果たします。テストおよび評価フェーズを開始するにあたり、EV1はAnteo Xを用いた継続的なバッテリー最適化の取り組みと並行して、アノードの性能を詳細に検証します。主な目標は、Ultranodeがバッテリー性能をどのように向上させ、より高シリコンのバッテリーアノードへの移行というEV1の目標に合致するかを評価することです。AnteoTechのUltranode技術は、従来のグラファイトアノードを、コスト効率の高いシリコンを活性材料として使用する持続可能な高性能設計に置き換えるものです。AnteoTechは、この画期的なアプローチがクリーンエネルギーへの世界的な移行の中心であるリチウムイオンバッテリーに不可欠な優位性をもたらすと確信しています。
欧州電気自動車バッテリーアノード市場レポートの調査範囲
電気自動車(EV)バッテリーアノードは、EVに使用されるリチウムイオンおよびその他の充電式バッテリータイプにおける重要な構成要素です。アノードはバッテリー内の負極であり、充電時にリチウムイオンが蓄積され、放電時に放出されることで、必要な電気駆動力を供給します。アノードはEVバッテリーのエネルギー容量、寿命、効率、および安全性を決定する上で重要な役割を果たします。
欧州電気自動車バッテリーアノード市場は、バッテリー技術タイプ別、材料タイプ別、および地域別に区分されています。バッテリー技術タイプ別では、市場はリチウムイオン、鉛酸、およびその他の技術に区分されています。材料タイプ別では、市場はシリコン、グラファイト、リチウム、およびその他の材料に区分されており、地域別では、市場はフランス、英国、ドイツ、スペイン、イタリア、北欧諸国、およびその他の欧州に区分されています。
本レポートは、上記すべてのセグメントについて、収益(米ドル)における市場規模と予測を提供しています。
バッテリータイプ別
| リチウムイオン |
| 鉛酸 |
| その他の技術 |
材料タイプ別
| シリコン |
| グラファイト |
| リチウム |
| その他の材料 |
地域別
| フランス |
| 英国 |
| ドイツ |
| スペイン |
| イタリア |
| 北欧諸国 |
| その他の欧州 |
| バッテリータイプ別 | リチウムイオン |
| 鉛酸 | |
| その他の技術 | |
| 材料タイプ別 | シリコン |
| グラファイト | |
| リチウム | |
| その他の材料 | |
| 地域別 | フランス |
| 英国 | |
| ドイツ | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 |
レポートで回答される主要な質問
欧州電気自動車バッテリーアノード市場の規模はどのくらいですか?
欧州電気自動車バッテリーアノード市場規模は2025年に8億1,000万米ドルに達し、2030年までにCAGR 12.61%で14億7,000万米ドルに成長する見込みです。
現在の欧州電気自動車バッテリーアノード市場規模はどのくらいですか?
2025年、欧州電気自動車バッテリーアノード市場規模は8億1,000万米ドルに達する見込みです。
欧州電気自動車バッテリーアノード市場の主要プレーヤーは誰ですか?
BTR New Material Group Co.、Novacium SAS、ProLogium Technology Co., Ltd、Talga Group、NEO Battery Materials Ltdが欧州電気自動車バッテリーアノード市場で事業を展開する主要企業です。
この欧州電気自動車バッテリーアノード市場レポートはどの年を対象としており、2024年の市場規模はどのくらいでしたか?
2024年、欧州電気自動車バッテリーアノード市場規模は7億1,000万米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の欧州電気自動車バッテリーアノード市場の過去の市場規模を対象としています。また、本レポートは2025年、2026年、2027年、2028年、2029年、2030年の欧州電気自動車バッテリーアノード市場規模の予測も提供しています。
欧州電気自動車バッテリーアノード産業レポート
Mordor Intelligence™産業レポートが作成した2025年の欧州電気自動車バッテリーアノード市場シェア、規模、収益成長率の統計。欧州電気自動車バッテリーアノード分析には、2025年から2030年までの市場予測見通しと過去の概要が含まれています。この産業分析のサンプルを無料レポートPDFダウンロードとして入手してください。