
ヨーロッパ建設機械レンタル市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
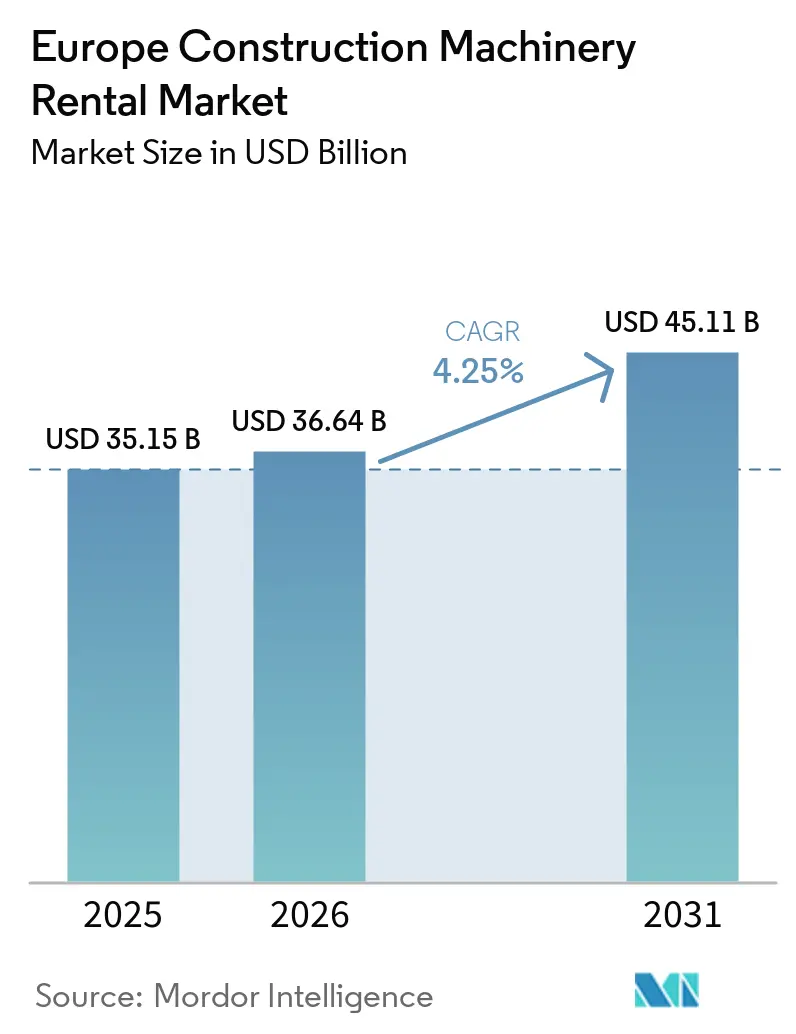
| 基準年の市場規模 (2025) | 35.15 十億米ドル |
| 市場規模 (2026) | 36.64 十億米ドル |
| 市場規模 (2031) | 45.11 十億米ドル |
| 成長率 (2026 - 2031) | 4.25 % |
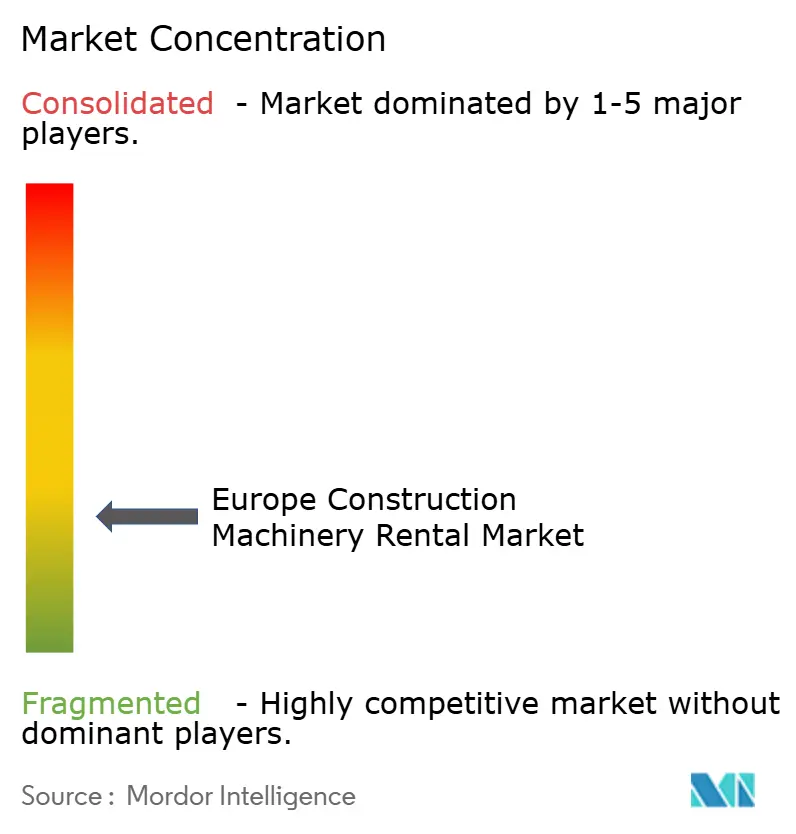
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ建設機械レンタル市場分析
ヨーロッパ建設機械レンタル市場は、2025年の350.15 ビリオン 米ドルから2026年には366.4 ビリオン 米ドルに成長し、2026年から2031年の期間にCAGR 4.25%で2031年までに451.1 ビリオン 米ドルに達すると予測されています。この安定した成長は、レンタル機械への根強い需要、サービスとしての機器(エクイップメント・アズ・ア・サービス)契約の拡大、および地域全体にわたる排出規制背景とした車両更新を反映しています。ヨーロッパ建設機械レンタル市場は、EU主導のインフラ刺激策、急速な電動化義務、および持続可能な車両に対する資本コストを低下させるESG連動型融資の恩恵を受けています。オペレーターはテレマティクスを活用した稼働率向上を優先し、政府はグリーン交通回廊やデジタル接続プロジェクトで需要を下支えしています。OEMが直営レンタル部門を設立し、伝統的な大手レンタル企業が汎ヨーロッパ的な買収を加速させ、デジタルマーケットプレイスが建設業者の検索・取引コストを削減する中、競争の激化が続いています。
主要レポートの要点
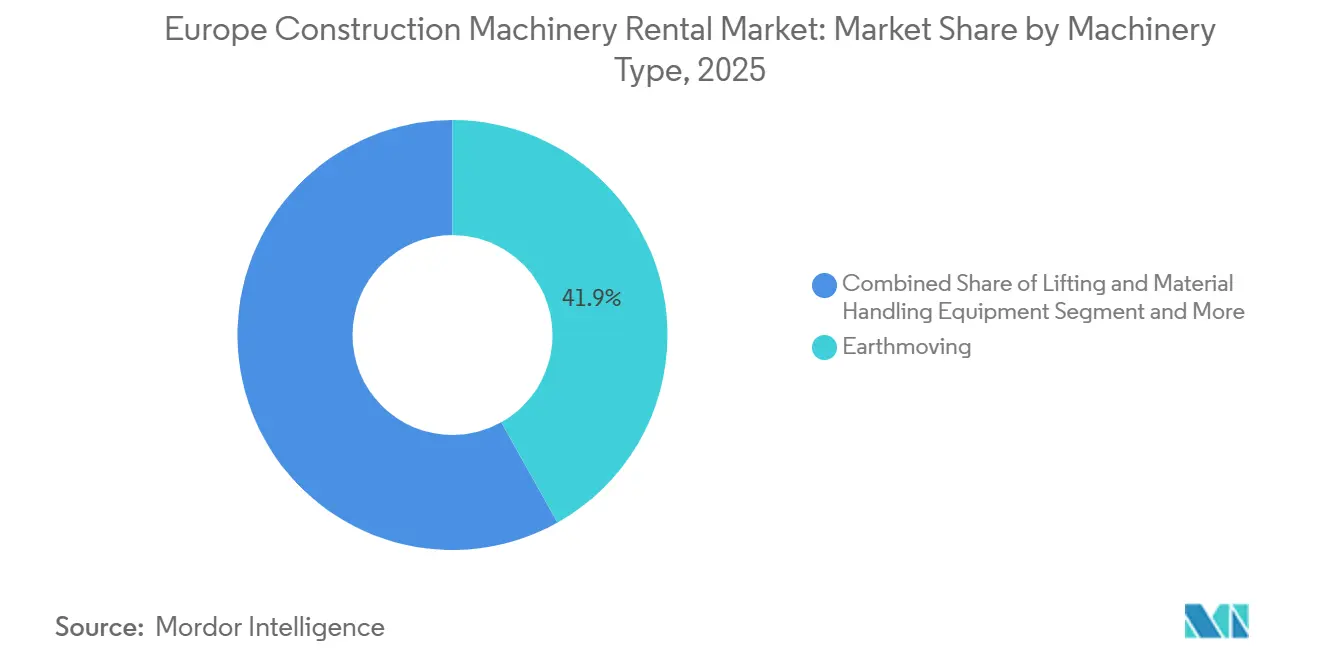
- 機械タイプ別では、土工機械が2025年のヨーロッパ建設機械レンタル市場シェアの41.88%を占め首位に立ち、2031年までCAGR 4.55%で成長すると予測されています。
- 駆動タイプ別では、油圧システムが2025年のヨーロッパ建設機械レンタル市場の77.95%を占め、完全電動式が2031年までCAGR 11.85%で拡大しています。
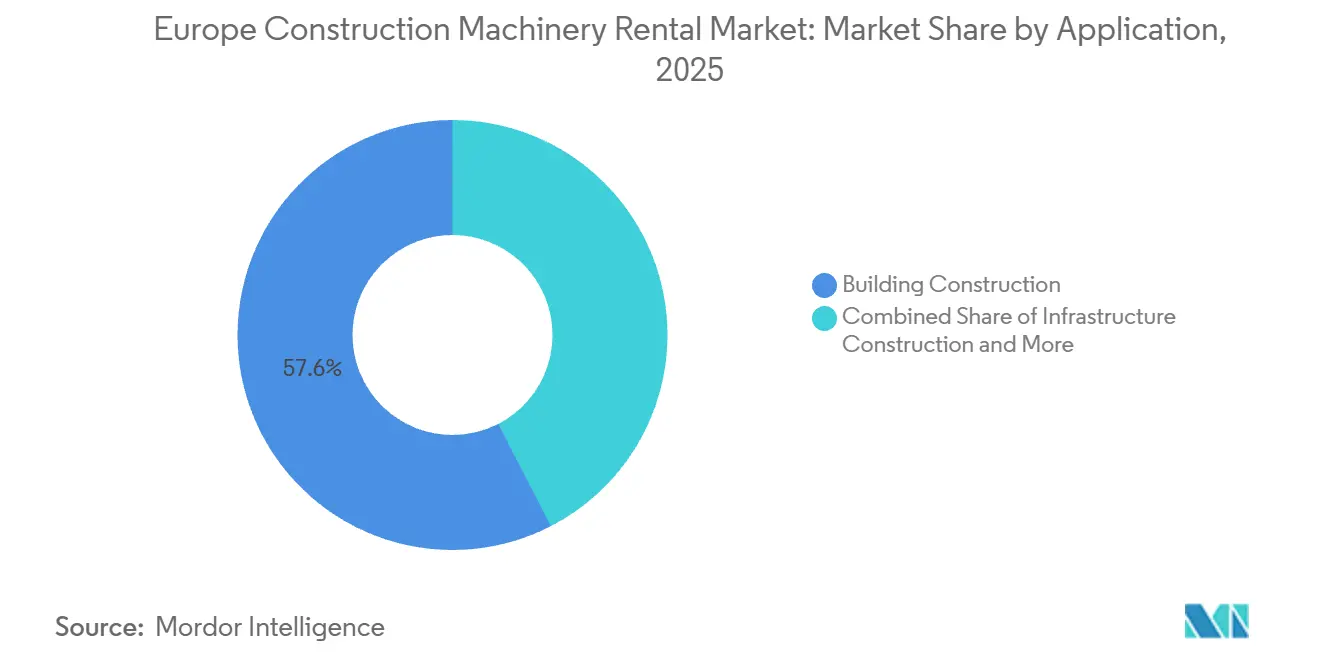
- 用途別では、建築工事が2025年のヨーロッパ建設機械レンタル市場規模の57.56%を占め、2031年までCAGR 4.62%で成長しています。
- 積載能力別では、中型機械が2025年のヨーロッパ建設機械レンタル市場の47.35%を占め、小型機械が2026年から2031年にかけてCAGR 5.08%で最も速い成長を記録しています。
- 地域別では、ドイツが2025年のヨーロッパ建設機械レンタル市場シェアの24.52%を占め首位となり、スペインが2031年までCAGR 5.05%で最高の成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ヨーロッパ建設機械レンタル市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EU インフラ刺激策の急増 | +1.2% | ドイツ、フランス、イタリア、スペイン | 中期(2〜4年) |
| 加速するフリート電動化義務 | +0.8% | EUスウェーデン全域・北欧の早期導入 | 長期(4年以上) |
| サービスとしての機器モデルへのシフト | +0.7% | 成熟市場に集中 | 短期(2年以下) |
| 資本的支出を低減するESG連動型融資 | +0.6% | 西ヨーロッパから東へ拡大 | 中期(2〜4年) |
| EU分類における具体化炭素報告への注目 | +0.4% | EUスウェーデン全域・英国・スイスへの波及 | 長期(4年以上) |
| オンサイト モジュラー電源ユニット | +0.3% | 北ヨーロッパおよび西ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUインフラ刺激策の急増(2025年以降)
欧州投資銀行は2030年までに気候対応インフラに1.1 トリリオン ユーロを充当することを決定しており、輸送および デジタル回廊全体でプロジェクトが着工するにつれ、掘削機、舗装機、タワークレーンのレンタル需要が持続的に増加しています [1]「EIBグループ気候銀行ロードマップ2021-2025」、欧州投資銀行、eib.org。ドイツはインフラおよびジタル近代化を加速させており、連邦計画では2029年までに高速道路、橋梁、鉄道改良を対象とした輸送インフラ投資として約192.5 ビリオン 米ドルを投じることが確約されています。大規模な鉄道更新およびアウトバーン橋梁架け替えプログラムは、重機による土工、杭打ち、揚重機器への需要を持続させています。並行して、全国規模のギガビットおよび光ファイバー拡張計画が、都市部および準都市部の回廊全体でトレンチング・ケーブル敷設作業を促進しています。再生可能エネルギーの拡大、特に陸上風力発電および関連する系統接続は、大容量クレーンおよび深基礎機械への需要をさらに高めています。この投資サイクルは、従来の住宅主導の景気上昇局面よりもインフラおよびエネルギー転換に重点を置いており、建設機械レンタル需要を特化型フリートへとシフトさせています。
フリート電動化義務の加速
欧州委員会の「フィット・フォー・55」パッケージは、2030年までに55%の排出削減を求めており、レンタル企業はディーゼルから電池式・水素動力系への転換を迫られています [2]「グリーンローンがヨーロッパの機器分野で普及」、フィナンシャル・タイムズ編集部、ft.com。現在11カ国で試験運用されているJCBの水素内燃エンジンプログラムは、OEMがヨーロッパの脱炭素化義務にどのように対応しているかを示しています。スウェーデンとノルウェーでの初期展開は、低・ゼロ排出機器に対する国家インセンティブの恩恵を受け、高い初期費用の相殺に貢献しています。ゼロ排出都市ゾーンで稼働する建設業者は、規制遵守を確保しながらプレミアムレンタル料を設定できます。この転換は、水素充填インフラへの投資、デポのアップグレード、高圧システムに対応した技術者の再教育を促しています。テレマティクスの統合は性能最適化と安全監視を支援します。当初は資本集約度が高まるものの、燃料コストの可視化向上および低炭素コンプライアンスリスクの低減がライフサイクル経済性を改善します。公共入札が排出基準を優先するようになるにつれ、電動車両群はインフラおよび都市プロジェクトにおけるレンタル競争力を強化します。
資本的支出を低減するESG連動型融資
欧州の貸し手は融資条件をサステナビリティ実績に連動させる動きを強めており、炭素指標と電動化ロードマップを開示するレンタル企業に対して約25〜50ベーシスポイントの金利優遇を提供し、加重平均車両取得コストを引き下げています。Loxam Groupは、1,000超の拠点ネットワークを支えるマルチカレンシー・リボルビングクレジットファシリティにサステナビリティKPIを組み込み、電動ミニ掘削機および低排出機器の大量発注に向けた資本柔軟性を高めています。優遇グリーンファイナンスは、透明性の高いESG報告を行う大手オペレーターのバランスシート効率を改善し、投下資本利益率を向上させます。このダイナミクスは、規模を持つプレーヤーとデータ基盤の弱い中小競合との間の資金調達面での優位性を拡大させます。割引資本へのアクセスが戦略的レバーとなる中、資金力のあるレンタルグループは既存車両群の取得と電動化の加速においてより有利な立場に立つことができます。
具現化炭素報告に焦点を当てたEUタクソノミー
2024年より、企業サステナビリティ報告指令のもとで、大手建設企業はレンタル機器からのスコープ3排出量を報告することが義務付けられ、堅固な炭素会計システムを持つ車両群への需要がシフトしています。レンタル企業は現在、開示要件を満たすために各機器にゆりかごから墓場までのCO₂指標をタグ付けしています。デジタルトレーサビリティを持たないプロバイダーは、特に厳格なグリーン調達基準が適用される公的資金プロジェクトの入札リストから除外されるリスクにさらされています。この規制上の推進力は、レンタル車両全体における接続型テレマティクス、排出量モニタリング、ライフサイクル報告の採用を加速させており、サステナビリティデータが市場参加および競争入札の前提条件となりつつあります。
抑制要因影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オペレーター人材不足 | -1.1% | 西ヨーロッパで最も深刻 | 中期(2〜4年) |
| NRMM ステージV採用における不整合 | -0.9% | EUスウェーデン全域・施行に不均一 | 短期(2年以下) |
| ディーゼル資産の陳腐化による中古市場の飽和 | -0.6% | 西ヨーロッパから東へ拡大 | 長期(4年以上) |
| 旧来フリートへのテレメトリー後付けコストの高さ | -0.4% | 成熟したレンタル市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
NRMM ステージV採用における不整合
非道路移動機械のステージV規制は2019年に施行されましたが、EU加盟国間で施行状況と罰則の厳しさが異なり、レンタル車両群は二重のコンプライアンス基準への対応を迫られています。複数国で稼働するオペレーターは、各機器が最も厳格な現地要件を満たすことを確認するためのロジスティクスおよび改修コストの増大に直面しています。この規制の断片化は、より新しいステージV適合機械への投資を促し、国境をまたいで排出コンプライアンスを監視するための集中型車両管理システムへの需要を高め、多国籍レンタル事業者にとっての運用の複雑さと資本集約度を増大させます。
ディーゼル資産の陳腐化による中古市場の飽和
急速な政策変更と都市低排出ゾーンの拡大が、ディーゼル掘削機、ローダー、発電機の残存価値を低下させており、レンタル企業は既存車両群の減損処理を加速させています。オペレーターは影響を受けた機器を規制の緩い地域に再配備するか、割引輸出価格で売却することが多く、バランスシートの健全性に影響を与えます。このダイナミクスはゼロ・低排出機械への需要を高め、車両群のより迅速な更新を促すとともに、レンタル企業が排出予測と資産再配備戦略を財務計画に組み込むことを求めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:土工機械の優位性が電動化を牽引
土工機械は2025年のヨーロッパ建設機械レンタル市場の41.88%を占め、2031年にかけてCAGR 4.55%で拡大すると予測されています。クローラー掘削機は大規模土木工事で引き続き首位を占め、ホイール式掘削機は都市インフラおよびラストマイルプロジェクトを支援しています。スキッドステアローダーは、コンパクトな機動性が求められる狭小改修現場でますます活用されています。モーターグレーダーとブルドーザーは、東欧の拡大する幹線道路・交通回廊沿いで安定した需要を維持しています。このセグメントは電動化の試験フィールドにもなっており、2027年の展開が予定されているHitachi Construction Machineryの1.7トンバッテリー掘削機などの取り組みが、OEMの低排出機械への注力を示しています。
建設業者が生産性を損なうことなく都市排出規制を満たそうとする中、電動化の採用が加速しています。OEMは充電停止時間を短縮するためにスワップ可能なバッテリーシステムを試験し、レンタル企業は高稼働率を維持するためにモバイル充電ユニットを展開しています。大手レンタルオペレーターは土工機械車両群を現場電源ソリューションおよびテレマティクス監視とバンドル提供し、統合型サービスから付加価値を獲得し、排出規制に適合したプロジェクト契約に向けて自社を位置付けています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


駆動タイプ別:油圧優位が続く中で電動化が加速
油圧システムは2025年のヨーロッパ建設機械レンタル市場の77.95%を占め、その信頼性と充実したサービスサポートを反映しています。一方、完全電動式ドラブは、北欧の補助金制度と拡大する都市低排出ゾーンに後押しされ、CAGR 11.85%で成長しています。ディーゼル電気ハイブリッド式は過渡的ソリューションとして、遠隔地でのレンジ制限を緩和しつつ燃料節約を実現します。
採用率は機器タイプによって異なります。現在のバッテリー技術がフルシフト稼働をサポートするようになったことから、コンパクト掘削機、シザーリフト、小型ローダーが転換をリードしています。重機は次世代の全固体電池または水素燃料電池を待つ状況にあり、JCBの継続的な試験がより長期的な可能性を示しています。レンタル企業はディーゼルと電動ドライブラインを切り替えられるモジュール型車両群への投資により移行を管理し、多様なプロジェクト現場における稼働率とコンプライアンスのバランスを取っています。
用途別:建築工事が成長モメンタムを維持
建築工事は2025年のヨーロッパ建設機械レンタル市場の57.56%を占め、政府が住宅不足と商業スペースの近代化に取り組む中、CAGR 4.62%で成長しています。住宅プロジェクトはローン保証と手頃な住宅向け許可迅速化の恩恵を受け、商業デベロッパーはフレキシブルなレイアウトとスマートビル技術でオフィスや小売スペースを改修し、シザーリフトとテレハンドラーへの需要を高めています。エレクトロニクスおよび製薬分野のニアショアリングに伴う工業施設の拡張が、安定した機器稼働率を維持しています。
インフラはEU交通回廊、電力網近代化、ブロードバンド展開に支えられ、第2位の用途として続いています。再生可能エネルギー建設は、特殊クレーン、掘削リグ、基礎工事機器の高マージンレンタルを支えています。採掘・採石は規模は小さいながらも安定した寄与を続け、洪水、山火事などの極端な気象災害時の緊急レンタルが季節的な需要急増を見せています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
積載能力別:軽量級の成長が都市制約を反映
中型機械は2025年のヨーロッパ建設機械レンタル市場の47.35%を占め、汎用性と輸送コスト効率のバランスを提供しています。しかし、小型機械は都市部の重量・騒音・排出規制がコンパクトローダー、ミニ掘削機、電池式シザーリフトを後押しする中、CAGR 5.08%で最も速く拡大しています。建設業者はより簡易な免許要件と低い操作スキルのしきい値から恩恵を受けます。
大型レンタルは大規模インフラおよびメガプロジェクトに不可欠ですが、許可取得期間によるスケジュールの変動性に左右されます。小型機械需要の急増は、コンパクトな屋内対応機器を必要とするEUグリーンディール主導の改修・省エネアップグレードによって強化されています。大手レンタル企業は都市最適化車両群とラストマイルロジスティクスハブで対応し、納入時間を短縮してタイトなプロジェクトスケジュールを支援しています。
地域分析
ドイツは2025年のヨーロッパ建設機械レンタル市場で24.52%のシェアを占め首位に立ち、高度な産業基盤と増大するインフラ投資が土工・道路建設レンタルを支えています。都市部のディーゼル規制が電動ミニ掘削機の採用を加速させ、レンタル企業はプレミアム料金を設定できるようになっています。スペインはEU結束基金で賄われる観光インフラ整備と再生可能エネルギーパークに後押しされ、最速のCAGR 5.05%を記録しており、現地プロバイダーは柔軟な信用を活用して車両群を迅速に近代化しています。
フランスとイタリアは鉄道近代化と耐震改修プログラムを通じて大きな取引量を維持しています。EU域外のイギリスは、季節的な低需要期に機器が海峡を越えて再配備されることで車両群の動きに影響を与えています。北欧諸国、特にスウェーデンは、ゼロ排出機械とデジタル化された現場接続のベンチマークを設定しています。一方、ポーランドとチェコ共和国はEU資金による高速道路・エネルギープロジェクトを通じて汎欧州レンタルチェーンの拡大回廊を提供し、東欧市場は地政学的不確実性を抱えながらも現地建設需要を維持しています。
汎地域オペレーターは、冬季建設向けにヒーターと発電機を南に回し、夏季改修向けに高所作業プラットフォームを北に移動させるなど、季節性を平準化するために車両群配分を最適化しています。多様な規制体制は、非適合機器のアイドル状態を防ぐための機動的な資産管理を必要とし、デジタル追跡とテレマティクスが複数の管轄区域にわたる稼働率を向上させます。このバランス調整は、レンタル収益性を維持する上での規模、柔軟性、および国境を越えたコンプライアンス専門知識の戦略的価値を強化します。
規制環境
EUの機械コンプライアンスは、機械指令(2006/42/EC)から機械規則(EU)2023/1230への移行が進んでおり、2027年1月20日から適用が開始される。この規則は、EU市場に投入される機械に対する必須の健康・安全要件を強化し、ソフトウェアが関与する安全機能の文書化に対する要求水準を高めるものであり、レンタルフリートで使用される接続機器に関連するサイバー安全条項も含まれる。
フリートの国境を越えた移動に関しては、規則(EU)2025/14(2024年12月19日採択、2025年1月から施行)が、非道路移動機械の路上走行安全性に関するEUレベルの型式認証および個別認証の枠組みを定めており、主要条項は2028年1月29日から適用される。これに加え、欧州委員会は、実施決定(EU)2026/546(2026年3月)を含む調和規格の基盤の更新を継続している。これは土工機械やクレーンなどのカテゴリーに影響を与え、調達仕様やプロフェッショナルなフリート運用者に求められる適合性証拠の内容を形成している。
バリューチェーン分析
バリューチェーンは、OEMおよびコンポーネントサプライヤー(エンジン、油圧機器、バッテリー、テレマティクス、アタッチメント)から始まり、各国のディーラーやサービスパートナーを経て、調達、コンプライアンス、ライフサイクル最適化(保守、リファービッシュ、再販/輸出)を担うレンタルフリート事業者へと続く。OEMはレンタル業者への直接的な関与を強め、アフターマーケットサポートをバンドル化する一方、アタッチメントのエコシステムは差別化を深めている。2025年の供給契約により、engconのチルトローテーターがHitachi Construction Machinery (Europe)のディーラーチャネルにおける優先オプションとして位置付けられたことは、この動きを示す一例である。
下流では、レンタル企業が拠点網とデジタル顧客ポータルを通じて稼働率を収益化し、これを運送・物流業者や現地サービスチームが支えている。フリートの更新と排出規制対応が上流の需要を形成しており、複数国で事業を展開する大手レンタル業者は大量発注を行っている(例:Boels Rentalは2025年2月にJCB製新型機械700台への投資を実施)ほか、電動化されたコンパクト機器向けの部品供給、技術者研修、バッテリーおよび充電の準備が求められている。エンドユーザーには建築・土木建設業者や専門プロジェクト事業者が含まれ、入札主導の報告要件により、テレマティクスデータの取得、CO2報告、各国間で標準化された文書化の価値が高まっている。
競合状況
ヨーロッパ建設機械レンタル市場における主要企業
ヨーロッパ建設機械レンタル市場は依然として断片化しているものの、統合の加速を示しています。Loxam Groupは2024年に1,091拠点で20 ビリオン 米ドル(EUR換算で26 ビリオン ユーロ)を超える売上高を記録し[3]「2025年ユニバーサル登録書類」、Loxam Group、loxam.com、電動車両群拡張の資金調達コストを低減するサステナビリティKPIを含むリボルビングクレジットを刷新しました。Ashtead GroupのSunbelt Rentalsは、大規模調達とテレマティクスデータの集約が可能な大陸横断型プラットフォーム構築に向けた買収成長を継続しています。一方、Volvo CEなどのOEMは直接レンタルの提供を試験しており、プレミアム技術機器において仲介業者を排除する可能性があります。
デジタル差別化が主要な市場ドライバーとなっており、レンタル企業はリアルタイムの機器追跡、CO₂ダッシュボード、および返却工程の自動化を提供する顧客向けポータルを展開しています。予知保全アルゴリズムはダウンタイムを削減し、サービス契約を強化して、より忠実で「粘着性の高い」顧客関係を育んでいます。これらのデジタルツールは調達・運用戦略を形成する役割を増しており、レンタル企業がクライアントのサステナビリティ要請を満たしながら車両稼働率を最適化することを可能にしています。
市場はまた、自律型およびソフトウェア統合型ソリューションを展望しています。CES 2025で披露されたDeere & Companyの後付け可能なアーティキュレートダンプトラックのプロトタイプは、レンタル契約がハードウェアのリースとソフトウェアライセンスを組み合わせる未来を示唆しています。競争優位性は単純な車両規模からデータ分析能力、ファイナンシングの機動性、および地域規制コンプライアンスの専門知識へとシフトしており、戦略的イノベーションとデジタル成熟度がヨーロッパの主要レンタルオペレーターを定義することを示しています。
ヨーロッパ建設機械レンタル業界のリーダー企業
LOXAM SAS
Kiloutou Group
Ashtead Group (Sunbelt Rentals)
Boels Rental
Caterpillar Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
未開拓地域や隣接カテゴリーへの国境を越えた拡大がますます顕在化しており、2026年に発表されたM&Aや資金調達の動きがその勢いを支えている。KiloutouはKDM Hireの買収(2026年4月発表)を通じてアイルランドに進出し、インフラ、エネルギー、データセンター関連プロジェクトの需要を取り込むことを目指している。一方、DWS Groupは英国のFlannery Plant Hireに出資した(2026年6月)。これらの取引は、拠点網の高密度化(支店、サービス範囲、物流)や、複数地域で事業を展開するコントラクター向けの製品供給の拡大に関する機会を示している。
コンプライアンス主導のフリート更新とデータ整備は、日次・週次レンタルを超えた収益化可能なサービス層も生み出している。2027年1月20日から適用される機械規則(EU)2023/1230は、接続機器のコンプライアンス文書化と安全な運用に対する上乗せ価値を高めている。2028年1月29日から適用される規則(EU)2025/14は、非道路移動機械に対する調和された路上走行認証の経路を追加し、複数国間でのフリート再配置における摩擦を軽減する可能性がある。CSRDに基づくスコープ3の可視化がすでに建設業者に機器の排出情報を求める動きを促していることを踏まえ、テレマティクス、保守の追跡可能性、CO2ダッシュボードを標準化するレンタル事業者は、公共および大手コントラクター向けの入札において差別化を図り、稼働保証や現場サポートを含む機器のサービス化(equipment-as-a-service)バンドルを拡大できる。
最近の業界動向
- 2026年5月:Sunbelt Rentalsは、Reliant Asset Management(Aries Building Systems)を6億5,000万米ドルで買収し、モジュール式空間ソリューション分野に進出した。この買収により、一時的な空間ソリューションと機器・サービスを組み合わせることで、インフラおよび産業現場における対象レンタル市場が拡大する。また、大規模プロジェクト全体でのクロスセルの密度も向上する。
- 2026年4月:KiloutouはKDM Hireの買収を通じてアイルランドに進出することを発表し、北アイルランドおよびアイルランド共和国における現地規模を拡大した。この買収は、インフラ、エネルギー、データセンターなど複数セクターにわたるプロジェクト需要を支え、より密度の高い拠点・サービス網によって国境を越えた顧客への対応力を強化するものである。
- 2024年5月:Robert Baran Crane Group Petroliftは、Grove製の全地形対応クレーン21台を新たに導入し、クレーンフリートの拡張を発表した。この追加の揚重能力により、複雑な産業・建設現場でのリフト作業における機器の可用性が向上し、高付加価値・専門性の高いレンタルフリートへの継続的な投資を反映している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はヨーロッパ全域にわたり建設業者やその他のユーザーに建設機械をレンタルすることで得られる収益として定義されており、通常は日次、週次、または月次の条件で、料金は機器クラスと稼働率に連動しています。
機器の販売、長期ファイナンシャルリース、および独立したサービスラインとして請求される現場オペレーター人件費の大部分は除外しています。
セグメント概要
- 機械タイプ別
- 土工機械
- 掘削機
- クローラー型
- ホイール型
- ローダー
- スキッドステア
- ホイール
- バックホー
- モーターグレーダー
- ドーザー
- 掘削機
- 揚重・マテリアルハンドリング機械
- クレーン
- モバイルクレーン
- タワークレーン
- テレスコピックハンドラー
- 高所作業プラットフォーム
- クレーン
- 道路建設機器
- 舗装機
- 道路ローラー
- アスファルトミキサー
- その他の機械タイプ
- 土工機械
- 駆動タイプ別
- 油圧式
- ディーゼル・電気ハイブリッド
- 完全電動型
- 水素燃料電池
- 用途別
- 建築工事
- 住宅用
- 商業用
- 工業用
- インフラ建設
- 道路・高速道路
- 鉄道
- 空港
- エネルギーインフラ
- 採掘・採石
- 災害・緊急救援
- その他の用途
- 建築工事
- 積載能力別
- 軽量級(3トン未満)
- 中量級(3〜10トン)
- 重量級(10〜30トン)
- 超重量級(30トン超)
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ロシア
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの外部境界を設定し、国レベルの建設活動を裏付けるために活用しました。欧州統計局の建設生産量・価格指数、各国統計局、欧州レンタル協会の出版物、欧州委員会の道路インフラ指標などの公開データおよび統計系列を参照しました。
また、コンプライアンス要件が車両コスト構造、ひいてはレンタル価格に影響を与えることから、EUの安全・排出規制の変更も調査しました。これに加えて、主要ヨーロッパ市場における拠点ネットワーク、車両構成、稼働率に関するコメントを把握するために、企業年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を参照しました。入手可能な場合には、企業財務情報・インテリジェンス、輸出入シップメントレベルデータ、サプライヤーの勢い・機器技術の方向性を検証するための特許データベースの有料サービスも活用しました。ここに記載したデスクソースは例示的なものであり、調査結果の収集、検証、明確化のためにその他の公開文書やデータ系列も活用しています。
対面調査・アンケート
対面調査とアンケートは、主要国における賃貸需要の動向および稼働率・車両供給変動のもとでの価格管理方法を確認することに焦点を当てました。レンタル事業のリーダー、デポ・オペレーションマネージャー、調達・車両計画担当者、および建設業者側のユーザーとの対話を通じて、典型的なレンタル期間、料金表対純実現価格、大規模プロジェクトと地域案件の割合を確認しました。これは複数国市場であることから、国の重み付けや季節性のパターンが仮定に基づくものとならないよう、ヨーロッパの主要地域にわたって情報を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:30% | 最高経営幹部(CXO):12% |
| 中堅企業:54% | 部門・ユニットリーダー:29% |
| 中小規模プレーヤー:16% | マネージャー:59% |
市場規模算定と予測
モデルは、建設活動とレンタル可能な機器需要を結びつけるトップダウンの需要プール構築から始まり、稼働率と価格ロジックを用いてその需要をレンタル収益に変換します。国レベルの建設生産量動向、インフラ着工件数、住宅サイクルの方向性、建設業者のセンチメントが、レンタル強度の先行指標として扱われました。モデルをレンタルオペレーターの実務に即した形に維持するため、車両稼働率範囲、平均レンタル期間、土工・揚重・道路機械間の構成シフトも実務的なインプットとして活用しました。
次に、可視化されたプレーヤーの開示レンタル収益の積み上げ、一般的な機器クラスの日次・月次料金カードのサンプリング、現実的な稼働率を適用した機器1台当たりの概算収益といったボトムアップ検証を選択的に実施し、集計値を裏付けました。企業開示が不完全な場合、拠点規模、車両年齢に関するコメント、および既知のプロジェクトパイプラインに基づく国レベルのスケーリングでギャップを処理し、インタビューのフィードバックが方向性を支持した後にのみ調整しました。
予測については、ヨーロッパのレンタル市場が金利、公的支出のタイミング、大型プロジェクト受注によって変動し得ることから、主にシナリオ分析を用いました。各シナリオは少数の測定可能なドライバーに紐付けられ、最終年度の値を確定する前に専門家と仮定を再検証しました。
データ検証と更新サイクル
アウトプットは、建設生産量の動向、報告されたレンタル売上高に関するコメント、インタビューでの稼働率・価格議論における変化など、独立したシグナルと照合して検証されました。国別の結果がこれらのシグナルと整合しない場合、ドライバーを再確認してインプットを修正し、承認前に第2次アナリストレビューを実施しました。
レポートは年次で更新されており、建設活動の急激な変動や車両経済性に影響する大きな規制変更など重要な事象が発生した場合には中間更新が行われます。納品前には最終レビューが実施され、クライアントは最新のデータリリースに基づく最新の見解を受け取ることができます。
Mordor Intelligenceのヨーロッパ建設機械レンタル市場規模と他の公表推計値との比較
この市場の公表数値がしばしば一致しないのは、調査対象範囲の境界線の引き方が異なり、活動量からレンタル収益への換算方法が各社で異なるためです。あるソースが機器レンタル全体と隣接カテゴリーを混在させていたり、ヨーロッパに含める国の数え方が異なったりする場合にギャップが生じます。
拠点ネットワークの規模、稼働率に関するコメント、および国レベルの建設生産量チェックが、Mordor Intelligenceの推計値を対象ヨーロッパ諸国にわたる純粋な建設機械レンタル収益に基づかせ、より広義の機械リースや非建設レンタルと混在させない証拠となっています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 350.15 ビリオン 米ドル(2025年) | |
| 業界団体A | 363.0 ビリオン 米ドル(2025年) | 17のヨーロッパ諸国にわたるより広範な機器レンタル売上高を反映しており、非建設レンタルカテゴリーが含まれている可能性があり、建設のみの境界線を超えた合計に押し上げられています。 |
| 横断産業データセットB | 1,500.0 ビリオン 米ドル(2026年) | オフィス、輸送、その他の機器タイプを含む可能性のあるヨーロッパ全域の広義の機械レンタル・リース産業定義を使用しており、建設機械レンタルとの直接比較はできません。 |
差異の主な原因はレンタル活動の定義の狭さと、国ごとのヨーロッパの集計方法です。調査対象を建設機械レンタルに限定し、インプットを稼働率、レンタル期間、建設生産量に結び付けることで、結果の数値は年度ごとに追跡・再現しやすくなります。


レポートで回答される主要な質問
ヨーロッパ建設機械レンタル市場の現在の市場規模はいくらですか?
市場は2026年に360億6,400万USDと評価されており、2031年までに451億1,000万USDに達すると予測されています。
ヨーロッパにおける電動建設機器の需要はどのくらいの速度で成長していますか?
ヨーロッパ建設機械レンタル市場における完全電動式ドライブはCAGR 11.85%で2031年まで拡大しており、他のすべての駆動タイプを上回っています。
ヨーロッパの機械レンタルにおいて売上高でトップの国はどこですか?
ドイツは2025年のヨーロッパ建設機械レンタル市場シェアの24.52%を占め、国別で最大のシェアを持っています。
最大のレンタルシェアを持つ機械セグメントはどれですか?
土工機械は2025年のレンタル収益の41.88%を占め、2031年まで主導的な地位を維持すると予測されています。
なぜレンタル会社はサービスとしての機器モデルを採用しているのですか?
労働力不足、稼働保証への需要、デジタル監視ニーズが、機械、認定オペレーター、メンテナンスを一つの契約にまとめたバンドルオファリングを促進しています。
最終更新日:



