
欧州ボトル入り飲料水処理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
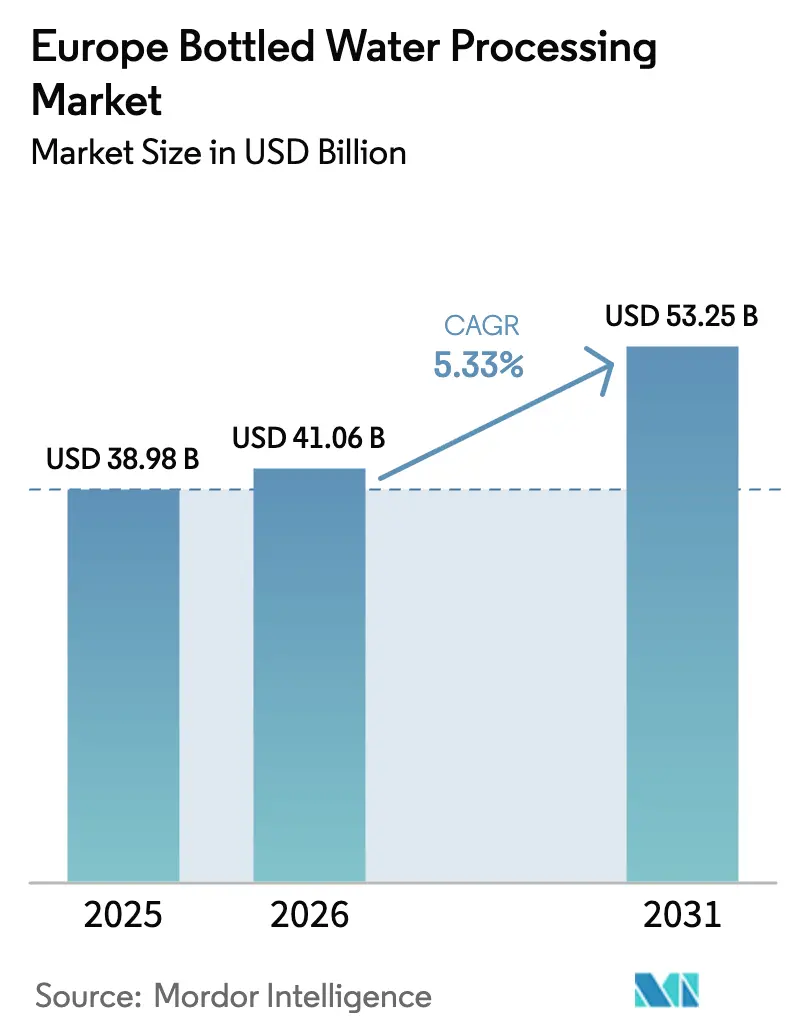
| 基準年の市場規模 (2025) | 38.98 十億米ドル |
| 市場規模 (2026) | 41.06 十億米ドル |
| 市場規模 (2031) | 53.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.33 % |
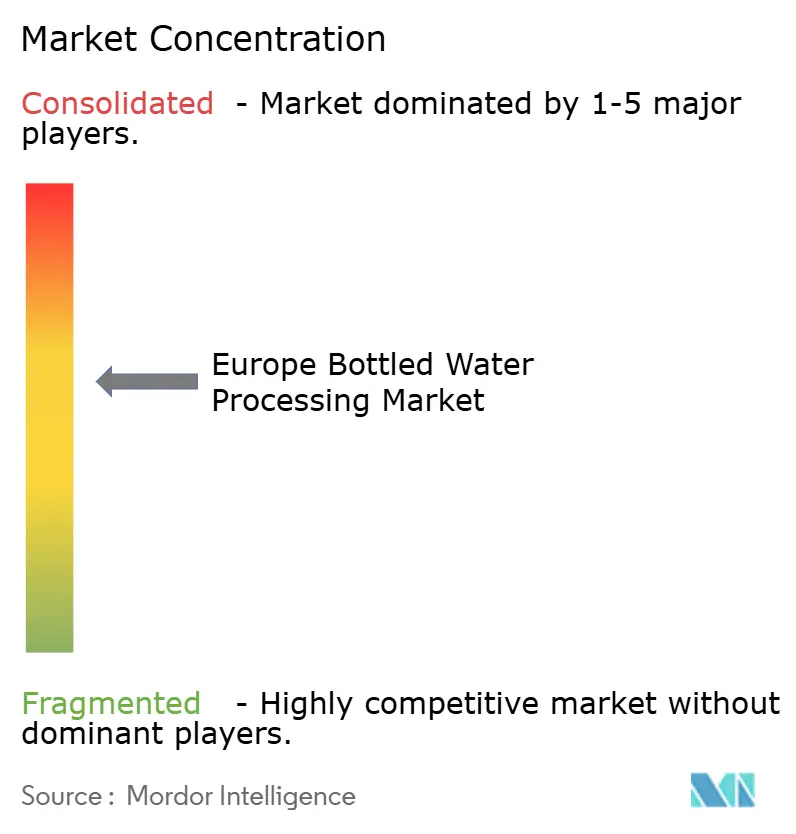
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州ボトル入り飲料水処理市場分析
欧州ボトル入り飲料水処理市場規模は2026年において410億6,000万米ドルと推定され、2025年の389億8,000万米ドルから成長しており、2031年には532億5,000万米ドルに達する見通しで、2026年〜2031年にかけて5.33%のCAGRで成長しています。堅調な小売需要、欧州連合(EU)のより厳格な持続可能性規制、そして大規模事業者によるライン自動化投資が、現在の成長軌道を形成しています。ブランドオーナーはリサイクル原料のサプライチェーン管理を強化し、ディスカウント小売業者はプライベートラベルの棚面積を拡大し、設備メーカーは欧州ボトル入り飲料水処理市場全体にわたってクライアントを囲い込むために予知保全契約をパッケージ化しています。競争力学は、ドイツおよびフランスにおける垂直統合型ブランドに有利に働いています。一方、スペインでは観光需要主導による販売量の回復が新規生産能力の開発を促進しています。ライン近代化、特にブロー成形、検査、およびUVシステムの分野における近代化は、エネルギー効率が高くリサイクルPET(rPET)対応技術への資本配分を継続的に促しています。
主要レポートの要点
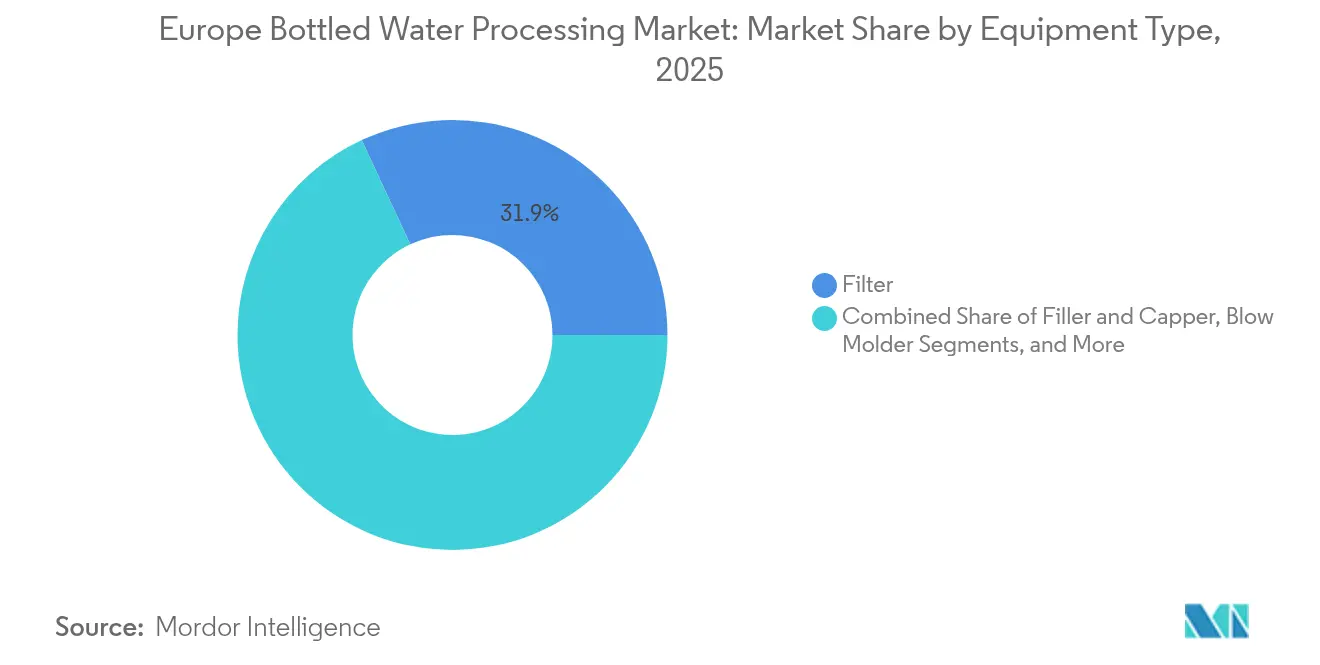
- 設備タイプ別では、フィルターが2025年に31.94%の収益シェアをリードしており、ブロー成形機は2031年にかけて6.28%のCAGRで拡大すると予測されています。
- 技術別では、逆浸透が2025年に40.83%のシェアを占め、UV殺菌は2026年〜2031年にかけて最も高い成長率となる7.1%のCAGRで成長すると見込まれています。
- 用途別では、スティルウォーターが2025年における欧州ボトル入り飲料水処理市場規模の63.43%を占め、フレーバーウォーターは2031年にかけて7.36%のCAGRで拡大すると予測されています。
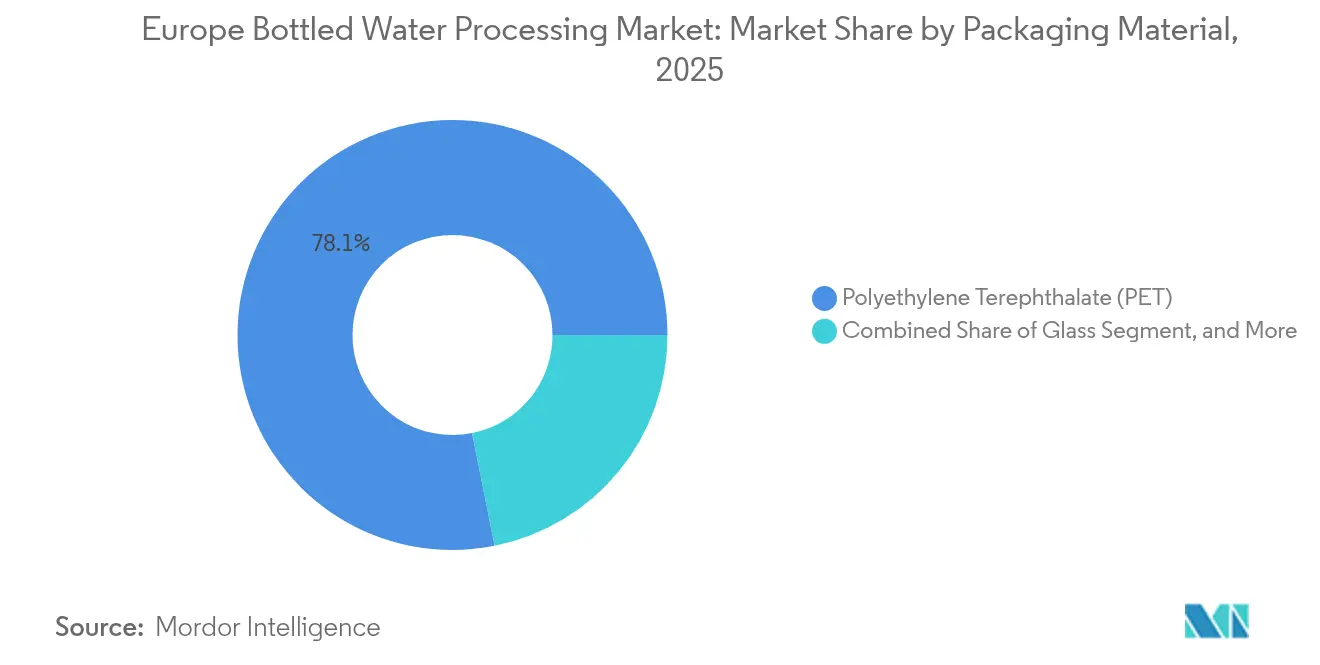
- 包装材料別では、ポリエチレンテレフタレートが2025年に78.14%のシェアで優位に立ち、6.25%のCAGRで最も成長の速い基材であり続けています。
- エンドユーザー別では、統合型ブランドが2025年に52.90%のシェアを獲得していますが、受託包装業者は2031年にかけて最高予測CAGRの5.95%を記録すると予測されています。
- 地域別では、ドイツが2025年に38.25%のシェアを占め、スペインは2031年にかけて最も高い成長率である7.95%を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
欧州ボトル入り飲料水処理市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 健康意識の高い消費者基盤の拡大 | +0.8% | ドイツ、フランス、英国 | 中期(2〜4年) |
| EU飲料水指令の規制強化 | +1.2% | EU加盟27カ国、特にドイツおよびフランスでより厳格 | 短期(2年以内) |
| ディスカウント小売におけるプライベートラベル普及の拡大 | +1.0% | オランダ、スペイン、フランス | 中期(2〜4年) |
| 外出先向けパックサイズの急速な普及 | +0.7% | ドイツ、フランス、スペイン、英国の都市部中心地 | 短期(2年以内) |
| リサイクルPET(rPET)含有量規制への移行 | +1.3% | EU加盟27カ国、ドイツ、フランス、オランダで早期コンプライアンス | 長期(4年以上) |
| AI活用インライン品質管理の急速な導入 | +0.5% | ドイツ、イタリア、スペイン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EU飲料水指令の規制強化
改正指令は2026年1月より有機フッ素化合物(PFAS)の閾値を0.10 µg/Lに厳格化し、ボトリング業者に限外ろ過および活性炭工程の改修を迫っており、新規ラインのコストが15〜20%増加しています。ドイツでの早期執行により、保護された湧き水源を所有する垂直統合型ブランドが、自治体の原料水に依存する受託包装業者に対して優位に立っています。そのため資本支出の圧力は、コンプライアンスコストを吸収できる事業者に向けて欧州ボトル入り飲料水処理市場を傾ける方向に働いています。指令内の材料接触条項もまた、従来型ポリ塩化ビニル(PVC)チューブからステンレス鋼および米国食品医薬品局(FDA)グレードポリマーへの移行を加速させ、設備交換サイクルを延長しています。
リサイクルPET(rPET)含有量規制への移行
包装・包装廃棄物規制は2030年までに30%のリサイクルPETを、2040年までに65%を義務付けており、バージン樹脂の使用を罰する拡大生産者責任費用によって支援されています。リサイクルPETの調達不足がすでに価格をバージン樹脂と同水準まで押し上げており、コカ・コーラ・ユーロパシフィック・パートナーズが2027年稼働予定のオランダリサイクル施設に2億5,000万ユーロ(2億7,500万米ドル)を投資する動機となっています。安定したリサイクルPETの調達が欧州ボトル入り飲料水処理市場全体にわたる戦略的差別化要因となりつつあり、長期供給契約を変化させ、クローズドループ契約を持つブランドを優遇しています。
ディスカウント小売におけるプライベートラベル普及の拡大
プライベートラベルのボトル入り飲料水は2024年にオランダで47%のシェアを達成し、アルディおよびリドルが受託包装業者とのパートナーシップを深化させるにつれて引き続き上昇しています。[1]Retail Detail、「プライベートラベルは欧州でシェアを伸ばし続けている」、retaildetail.eu。アジャイル金型、短いリードタイムおよびrPET認証包装に対する小売業者の需要が受託包装業者間の競争を激化させ、中堅ブランドボトリング業者のマージンを圧迫しています。スペインおよびフランスでも同様のパターンが見られ、メルカドナとカルフールはrPETのマイルストーンと、ナショナルブランドと比較した30〜40%の店頭価格差を挙げており、これが欧州ボトル入り飲料水処理市場における販売量のシフトを増幅させています。
AI活用インライン品質管理の急速な導入
Krones社のリナトロニックなどのAIビジョンシステムは、毎時72,000本のラインスピードで誤検出を40%削減し、典型的なスティルウォーター施設における年間18万ユーロの廃棄損失を排除します。[2]Krones AG、「充填技術および検査システム」、krones.com。Tetra Pakのコネクテッドパッケージングによる予知保全連携は、さらに計画外のダウンタイムを抑制し、AIを搭載した工場とレガシー工場との効率格差を拡大しています。保険会社がリアルタイムモニタリングに対して保険料割引を提供し始めるにつれ、欧州ボトル入り飲料水処理市場全体にわたるプレミアムフレーバーウォーターおよび機能性ウォーターのボトリング業者での採用が加速すると見込まれます。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| バージンPET樹脂価格の変動 | -0.9% | EU加盟27カ国、イタリアおよびスペインで特に深刻 | 短期(2年以内) |
| 自治体による水道水推進キャンペーンの増加 | -0.6% | ドイツ、フランス、英国の都市部中心地 | 中期(2〜4年) |
| 無菌充填ラインの高い設備投資(CAPEX) | -0.7% | EU加盟27カ国全域のプレミアムセグメント参入者 | 長期(4年以上) |
| 資格を持つ保守担当者の不足 | -0.4% | ドイツ、フランス、イタリアの産業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バージンPET樹脂価格の変動
欧州のバージンPET価格は2024年に1トンあたり1,100〜1,500ユーロで推移し、エネルギーおよび原料ショックに連動した年内変動が25%に達しました。四半期ごとの小売業者契約を持つスティルウォーターのボトリング業者にはコスト転嫁の余地が限られており、マージン圧縮が運営上のレバレッジを頻繁に侵食しています。イタリアの鉱泉水事業者は、ブレント原油が1バレルあたり95米ドルに達した2024年第3四半期に大きな打撃を受け、欧州ボトル入り飲料水処理市場における原材料エクスポージャーを浮き彫りにしました。[3]ドイツ連邦環境省、「デポジット返還制度の実績データ」、bmu.de。
無菌充填ラインの高い設備投資(CAPEX)
無菌システムは1ラインあたり500万〜800万ユーロ(550万〜880万米ドル)のコストがかかり、無菌エア、過酸化物殺菌、およびISOクラスクリーンルームを含むため、Tetra Pakなどの潤沢な資本を持つ既存事業者の手中に機能性ウォーターの生産が大部分集中しています。[4]Tetra Pak、「無菌処理技術」、tetrapak.com。プレミアムプライベートラベルの最小管理単位(SKU)供給を目指す受託包装業者は、最小発注量と投資回収上のハードルに直面しており、欧州ボトル入り飲料水処理市場の特定部分における下流のイノベーションを妨げ、セグメントの多様化を阻害しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:ブロー成形機は軽量化とrPETコンプライアンスの両立を背景にシェアを拡大
フィルターは2025年における欧州ボトル入り飲料水処理市場において最大の31.94%のシェアを保有し、粒子および微生物管理に対する普遍的な需要を反映しています。逆浸透および限外ろ過モジュールはともに供給業者に対して定期的な交換収益をもたらし、18〜24カ月の膜寿命が安定したアフターマーケット販売を確保しています。しかしながら、軽量化の要請と小売業者の持続可能性目標が、ブロー成形設備の設置加速を後押ししています。シデルのマトリックスプラットフォームは、10Nの天面圧縮強度を維持しながらプリフォーム重量を12%削減し、1本あたり約0.008ユーロの材料コスト削減と2〜3年という短い投資回収期間をもたらします。統合型大手企業はブロー成形機を高速充填機と組み合わせてラインバランスを最適化することが多く、一方受託包装業者は複数SKUの生産に向けてスタンドアロンのモジュール型ユニットを求めています。
2031年にかけてのブロー成形機の6.28%CAGRはフィルターを上回っており、ブランドが30〜50%のrPETブレンド管理に不可欠なプリフォームからボトルまでの自社製造管理を追求しているためです。充填機およびキャッパーは引き続き不可欠な存在であるものの、その成長はニッチ設備を上回るというよりもラインビルド全体に追随するにとどまっています。ボトル洗浄機は限定的なシェアを保持し、主にドイツのガラスリターナブル工場内で使用されています。ラベラー、パレタイザー、コンベヤーなどの二次設備は価格競争力のある調達に従っており、南欧および東欧においてアジアベンダーに門戸を開いています。技術サプライヤーは稼働率保証を約束するエンドツーエンドのサービスバンドルで対応し、欧州ボトル入り飲料水処理市場全体の人員不足を緩和しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


技術別:UV殺菌はエネルギー経済性と味の中立性を背景にシェアを拡大
逆浸透は2025年に40.83%のシェアを占め、溶解固形物および有機フッ素化合物(PFAS)を検出限界以下に除去する能力によって牽引されています。1立方メートルあたり0.4〜0.6キロワット時のエネルギー消費量と20〜30%の濃縮廃水は、しかしながら運営コストに関する議論を生んでいます。7.1%のCAGRで拡大しているUV殺菌は、オゾンと比較して70%少ない電力を使用し、残留塩素の味を回避するため、クリーンラベルを求めるプレミアムスティルウォーターおよびフレーバーSKUにとって魅力的です。ペンテアのサニトロンユニットは毎時150立方メートルの処理量で、消毒副産物を生成することなく4対数クリプトスポリジウム除去を達成し、欧州ボトル入り飲料水処理市場の味の品質への転換と軌を一にしています。
精密ろ過、限外ろ過、および塩素処理といった補完的技術は中間的なシェアを維持し、施設固有の水質化学と規制上の文脈に基づいて競合しています。オゾンはスパークリングウォーターラインにおいて二酸化炭素スカベンジングを同時に行う役割を保持していますが、UV システムがAIベースの品質モニタリングと統合されるにつれてそのシェアは低下しています。エネルギー料金の上昇とEUの炭素価格制度の深化に伴い、UV改修の投資収益率はキロワット時コストがEU平均を上回るスペインおよびイタリアで特に強化されています。
用途別:フレーバーウォーターは健康・ウェルネスの追い風を受けて成長
スティルウォーターは2025年における欧州ボトル入り飲料水処理市場の63.43%のシェアを確保し、主に大容量パックサイズおよびミネラル豊富なバリエーションへのプレミアム化によって牽引されました。販売量の伸びが金額成長に遅れており、市場の成熟を示しています。7.36%のCAGRで拡大するフレーバーウォーターは、低糖分と天然エッセンスを求めるコーラ離れの消費者を引きつけています。ヴィッテルインフュージョンズやヴォルヴィックジューシーなどのブランドは、デリケートな香りを保存するために無菌充填を採用し、±2%のフレーバー投入精度を維持するインラインブレンディングシステムを使用しています。スパークリングウォーターは規模は小さいものの、ベネルクスおよび英国の消費者がコーラからアップグレードするにつれて輸出志向のドイツミネラルウォーターブランドでの牽引力を増しています。
処理の複雑さはフレーバーの多様化に伴って拡大しています。高せん断ブレンディング、インライン脱気、および低酸素クロージャーを組み合わせた無菌ラインが機能性SKUの標準となっています。小売プラノグラムはこの移行を反映し、カロリーゼロの加水フレーバーウォーターおよび電解質強化スパークリングラインにより多くの棚面積を割き当てています。必要な無菌インフラを持つ受託包装業者がプライベートラベルの追加受注を獲得し、欧州ボトル入り飲料水処理市場のセグメント主導型拡大を強化しています。
包装材料別:PETの優位は持続可能性の逆風にもかかわらず継続
ポリエチレンテレフタレートは2025年における欧州ボトル入り飲料水処理市場の包装材料シェアの78.14%を占め、2031年にかけて6.25%のCAGRで拡大すると予測されており、最も成長の速い基材となっています。このシェアにより、PETは欧州ボトル入り飲料水処理市場において大きな差をつけて最高の市場シェアを保有しています。その優位性は、軽量性、耐衝撃性、店頭での訴求力、そして高いリサイクル率を維持する広範なデポジット返還ネットワークに基づいています。コカ・コーラ・ユーロパシフィック・パートナーズは2024年にこれらの利点を強調し、重量23グラムの100%リサイクルPETのスティルウォーターボトルを導入しました。これはバージンPET相当品の28グラムから17%削減されており、パレット輸送排出量の8%削減をもたらしました。2030年までに30%のリサイクル含有量を求める規制要件、シングルサーブ飲料の外出先消費の増加、そして天面圧縮強度を犠牲にすることなく壁厚を0.28ミリメートルまで削減するブロー成形技術の進歩により、PETは強固な成長軌道を維持しています。2024年にPETボトルの93%を回収したドイツのデポジット返還制度は、バージン樹脂価格が変動する際でも、ボトリング業者に安定したリサイクルPETの原料供給を保証しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:受託包装業者はブランドがアセットライトモデルを追求する中でシェアを拡大
統合型ブランドは2025年において欧州ボトル入り飲料水処理市場内で原料調達、処理、および流通の経済性を管理することにより52.90%のシェアを獲得しました。しかし、資本がマーケティングと市場参入ルートへシフトしているため、そのCAGRはセグメント平均を下回っています。ネスレウォーターズは2025年にナイアガラへさらに8,000万リットルをアウトソーシングし、アセットライト戦術への転換を示しました。レフレスコが主導する受託包装業者は、プライベートラベル需要と季節的な需要変動対応への要請を背景に5.95%のCAGRで前進しています。規模の経済により、リサイクルPETサーチャージリスクを吸収し、複数のSKUにわたって無菌ラインを償却することが可能です。
小売業の集約がこのモデルを増幅させています。EU上位5社の食料品業者は現在ボトル入り飲料水販売量の38%を占め、大規模な受託包装業者のみが供給できるプライベートラベル専用契約を交渉しています。リサイクルPETコンプライアンスコストと価格主導の入札の間に挟まれた小規模ボトリング業者は、マージンの侵食に直面しています。そのため、投資は迅速な金型およびフレーバー切り替えが可能な柔軟なラインへとシフトし、欧州ボトル入り飲料水処理市場全体にわたる二極化トレンドを強化しています。
地域分析
ドイツは2025年に38.25%のシェアを保有し、530の登録された鉱泉源とスティルウォーターよりも25〜35%高い価格が設定された炭酸飲料フォーマットへの消費者嗜好に支えられています。PET回収率93%を誇るデポジット返還制度がリサイクルPETの原料を供給しており、2022年以降1億9,800万ユーロのリサイクル投資を促しています。欧州ボトル入り飲料水処理市場において地域の品質主張を守る200社以上のボトリング業者が存在し、国内競争は依然として分散しています。高いラインスピードと厳格な品質監査が、コスト競争力を維持するためにドイツの工場をAI活用検査およびブロー成形統合へと向かわせています。
スペインは2031年にかけて最も高い成長率である7.95%を示すと予測されています。沿岸地域の観光再興により2024年のボトル入り飲料水消費量が18%増加し、ハラール認証の普及とともに北アフリカおよび中東への輸出需要が勢いを増しています。2024年には主にカタルーニャおよびバレンシアで12本の新規ラインが稼働し、合計1億450万ユーロの投資となっています。スペインのEU目標より3年早い2027年までの30%リサイクルPET義務化は、クローズドループの取り組みを加速させ、欧州ボトル入り飲料水処理市場に供給する地域リサイクルエコシステムを強化しています。
フランス、イタリア、および英国は合計で価値の34.65%を占めています。フランスはプレミアムミネラルウォーターの輸出で卓越しており、イタリアは地域ブランドを通じて飲食・宿泊・ケータリング(HORECA)チャネルを支配し、英国は2024年までに1,800カ所のパブリックリフィルステーションが設置されたことによる逆風に直面し、シングルサーブPETの成長が抑制されています。しかしながら、英国小売業者のプライベートラベルシェアは52%を超えており、受託包装業者の資本がインパルスチャネル向けの軽量PET代替品へと向けられています。
規制環境
欧州における容器入り飲料水加工のEUコンプライアンス優先事項は、水質および包装規制の厳格化によって形成されている。水質面では、改訂されたEU飲料水指令の枠組みが2026年に施行され、RDで参照される2026年1月からのPFAS基準値0.10マイクログラム/リットルにより、活性炭、限外ろ過、RO仕上げ工程の改修需要が高まっており、特に自治体給水を使用するパッカーにおいて顕著である。包装面では、包装および包装廃棄物に関する規則(EU)2025/40(PPWR)が2025年2月11日に発効し、2026年8月12日から適用される。これにより、2030年までの包装リサイクル可能性、デポジット返却制度の展開期限(使い捨てプラスチックまたは金属製飲料容器については2029年まで)、飲料流通業者に対する再利用義務の段階的強化(2030年までにリユース包装10%、2040年までに40%へ拡大)などの要件が設定されている。
これらの措置は相まって、工程検証と包装システム設計の両面でコンプライアンスの水準を高めている。PPWRのスケジュールは、PETおよびrPET対応の充填ラインで既に見られる変化をさらに強化し、ブランド所有者や受託充填業者に対し、検証済みのリサイクル原料調達、追跡可能な包装仕様、そして適用可能な場合はリユース対応フォーマットへの移行を促している。無菌保存期限要件を持つ一部の飲料カテゴリーはリユース目標の適用除外を受けており、これにより無菌・高衛生加工への投資は近い将来も商業的に意義を持ち続ける。
バリューチェーン分析
欧州の容器入り飲料水加工のバリューチェーンは、水源確保(天然ミネラル水源または自治体給水)、処理・工程管理(該当する場合、ろ過、RO/UF、UV/オゾン)、包装変換(プリフォーム、キャップ、ラベル、ブロー成形によるボトル製造)、充填および二次包装、そして小売・HORECAへの下流流通までを含む。上流の樹脂・添加剤サプライヤー(PETその他の包装ポリマー用)はコストと供給可能性に影響を与え、rPET供給はデポジット返却回収の実績とリサイクル業者の生産量、特にドイツなどの高回収率市場に一層依存するようになっている。充填、ブロー成形、検査、水処理スキッドを扱う設備OEMおよびシステムインテグレーターは、18~24か月周期での膜交換や、ダウンタイム削減とメンテナンス人員不足への対応を支援する予知保全契約などの消耗品・サービス層によって支えられている。
ミッドストリームでは、ボトラーおよび受託充填業者がライン速度、切替の柔軟性、品質保証によって差別化を図っており、プライベートブランドの入札サイクルとrPETに関する文書化要件が、トレーサビリティと工程管理の要求を厳格化している。サービス生態系も広がりを見せており、Pallは要素数の削減と容器の小型化を通じて総所有コストを下げることを容器入り飲料水用ろ過製品の訴求点としている一方、Liquid Packaging Solutionsのような小規模な自動化専業企業は、複数SKU対応の運用向けに補助機器(ボトル搬送、リンス、インデックスシステムなど)を供給している。原料の価格変動という大局的リスクは繰り返し発生する要因であり、Dowは2026年まで続くサプライチェーン混乱の圧力を指摘しており、これは充填サプライチェーン全体の包装材料のリードタイムと価格に影響を及ぼす可能性がある。
競争環境
欧州ボトル入り飲料水処理市場は中程度の集中度を特徴としており、上位5社の設備サプライヤーであるKrones、シデル、GEA、Tetra Pak、およびAlfa Lavalが2024年の設備導入の約62%を占めています。一方、上位10社のボトリング業者の小売価値シェアはわずか48%でした。設備企業はデジタルツイン、融資、および予知保全契約を通じて差別化を図っています。Kronesの2024年デジタルツイン導入は、設備のライフサイクル全体を通じた囲い込みを深め、総保有コストを12%削減できると主張しています。2025年6月に発表されたTetra PakのA3/Speed充填機は過酸化物殺菌時間を4.2秒に短縮し、中堅フレーバーウォーター事業者の参入障壁を下げています。
3つの形態がボトリング業者の戦略を形成しています。ダノンやネスレなどの統合型大手企業は持続可能性のストーリーテリングとプレミアムSKUに投資しています。ゲロルシュタイナーなどの地域専門業者は、鉱水の産地証明とHORECAの関係性によってホームマーケットを守っています。レフレスコに代表される受託包装業者は、国境を越えて小売業者固有のプログラムを拡大しています。水平統合は緩やかに進展しており、Alfa Lavalの2024年の膜ろ過企業買収はターンキー能力を深化させ、レフレスコの2025年のスペイン工場買収は地中海地域でのプレゼンスを強化しています。
欧州ボトル入り飲料水処理業界リーダー
Dow Chemical Co
Pall Corporation
Liquid Packaging Solutions Inc
Velocity Equipment Solutions Inc
Norland International Inc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
PPWRの施行時期(2025年2月発効、2026年8月適用開始)は、rPET検証済みでリサイクル可能性に適合した包装システム、そして生産者が複数国事業全体にわたるコンプライアンスを証明するための工程・データ能力にとって、短期的な空白領域を生み出している。市場では既にrPETサプライチェーンの動きが加工・包装ライン決定に影響を及ぼしており、Coca-Cola Europacific Partnersがオランダのリサイクル施設に2億5,000万ユーロを投資し、2027年の稼働開始を計画していることが一例である。これにより、より確度の高いrPET引き取りが支えられ、ボトラーがrPET対応のブロー成形および検査構成を指定することが促されている。並行して、RDで参照される2026年1月のPFAS関連要件の厳格化により、特に保護された泉源を持たないパッカーにおいて、改修パッケージ(活性炭、UF/RO仕上げ、関連監視)への需要が増加している。
運用面では、設備・部品サプライヤーが自動化、デジタル検査、サービスを統合することで、高い資本支出と労働力不足に伴う障壁を低減する機会がある。高速ライン向けに導入されるAI対応検査システムや、資本支出・設置面積の削減を訴求するPallの立ち位置は、施設の拡張を比例的に伴わずにコンプライアンス能力を強化したいと考えるボトラーおよび受託充填業者の意向と合致している。PPWRのリユースおよびデポジット返却の方向性はまた、生産者が割引小売・ブランドポートフォリオ全体でより幅広いパックサイズおよび包装仕様の組み合わせを管理する中で、フォーマット対応、トレーサビリティ、品質管理を含むラインの柔軟性への需要を高めている。
最近の業界動向
- 2026年6月:Dowと Univar Solutionsが、Dowの低炭素製品Decarbiaに関する長期販売代理店契約を締結。この契約により、欧州全域で低炭素包装材料へのアクセスが拡大し、サプライチェーンの脱炭素化を支援する。この取り決めは、物流パートナーを通じてDowの低炭素包装技術の欧州およびその先への展開力を強化する。
- 2026年5月:The Dow Chemical CompanyとPembina Pipelineが、Dowへのエタン供給契約の改定を承認。この取り決めは、Dowの Path2Zero 包装プロジェクトに向けた原料の安定確保を提供し、地域の充填事業の原材料投入を安定させる一助となる。この措置は、欧州の充填用途における将来の生産能力拡大に不可欠なエタン供給を確保するものである。
- 2025年11月:Krones AGが、ボトルの破裂を減らすため、信頼性99.9%超を実現するAI駆動型検査システムを強化。この開発は、充填ラインにおける設備レベルの品質管理を改善し、より円滑な運用と生産中断の減少に寄与する。このアップグレードは、欧州の容器入り飲料水加工の近代化にとって中心的なライン自動化能力を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、欧州全域における容器入り飲料水の加工から生じる価値を対象としており、原水処理から始まり、ブロー成形、充填、キャッピング、ラベリング、出荷準備のためのライン末端検査までを含む。
対象範囲の除外事項:容器入り飲料水の小売販売価値、および単独の包装材料として販売される場合のキャップ、ラベル、ボトル、カートンの価値は含めない。
セグメンテーション概要
- 設備タイプ別
- フィルター
- 充填機およびキャッパー
- ブロー成形機
- ボトル洗浄機
- その他の設備タイプ
- 技術別
- 逆浸透
- 精密ろ過
- 限外ろ過
- 塩素処理
- UV殺菌
- その他の技術
- 用途別
- スティルウォーター
- スパークリングウォーター
- フレーバーウォーター
- 包装材料別
- ポリエチレンテレフタレート(PET)
- ガラス
- 高密度ポリエチレン(HDPE)
- その他の包装材料
- エンドユーザー別
- 統合型ボトル入り飲料水ブランド
- 受託包装業者
- プライベートラベル生産者
- 地域別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
まず業界の流れをマッピングし、これにより加工活動を、包装済み飲料水ブランドの収益および上流の包装材料市場から分離することができた。数量とコンプライアンスの背景を裏付けるため、Eurostat(生産、貿易、産業指標)、欧州環境庁(廃棄物およびリサイクルに関する指標)、欧州委員会(食品接触および飲料水関連規則)、水関連の供給背景として関連する場合にはFAO統計などの公的資料を参照した。
次に、デスクワークを用いて、プラントのスループット、典型的なライン構成、更新サイクルに関する入力範囲を構築し、これらの範囲をインタビューで検証した。企業の年次報告書および投資家向け説明資料は、主要な生産能力拡張と資本支出の優先事項を特定するのに役立ち、特許データベースは、どの加工工程がより多くの自動化と品質監視を導入しているかを見るために使用した。また、企業財務データについては有料サブスクリプションを、公的データに詳細が不足している場合の輸出入出荷レベルの確認については別の有料サブスクリプションを使用した。これらのデスクソースは例示的なものであり、データ収集、仮定の検証、未解決の疑問点の明確化には、追加の公的資料および有料資料を用いた。
一次インタビューおよび調査
公開データに残る空白を埋めるため、欧州全域の充填ラインを支える設備側の専門家、プラント運営スタッフ、品質チーム、および流通業者を対象に、構造化インタビューおよび簡易調査を実施した。議論は、実際に何が導入または更新されているか、自動化およびコンプライアンス機能によって価格がどのように変化するか、そして国や水の種類によって稼働率がどのように変化するかに焦点を当て、これらの知見をモデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):20% |
| ミドルティア:47% | 機能・部門リーダー:39% |
| 中小規模プレイヤー:21% | マネージャー:41% |
市場規模算定と予測
規模算定は、生産・貿易指標、包装済み飲料水の生産量代理指標、および暗示される稼働中充填ラインの数を国別に再構築し、それを欧州全体に集計するトップダウン方式から始めた。次に、時間当たりボトル数によるサンプリングされたライン容量、典型的な操業シフト、主要工程ステップに関するライン単位・モジュール単位の価格観など、選択的なボトムアップ近似を用いて総計を確認し、これにより小規模拠点における報告不足を調整することができた。
モデルで使用した主要な入力には、ライン自動化アップグレードの進度、rPET対応状況および関連する切替、検査・品質コンプライアンスの強度、季節ごとの平均ライン稼働率、主要モジュール(充填、ブロー成形、ろ過、ラベリング)の典型的な更新サイクルが含まれる。予測には、シンプルな多変量関係に裏付けられたシナリオ分析を用い、飲料需要のマクロ動向と産業投資の指標が方向性を定め、インタビューでの意見がプロジェクト実行速度に関する実務的な限界を定めた。ニッチな技術についてボトムアップの指標が乏しい場合には、保守的な導入曲線を用い、最終的な構築に採用する前に追加インタビューによって検証を行った。
データ検証と更新サイクル
算出結果は、リットル当たりの暗示加工強度、国レベルの生産パターン、既知の生産能力増強の時期など、独立した指標と照合し、その後外れ値を再検討してから承認を行った。差異が大きい場合には、回答者に再度連絡を取り、問題が対象範囲、時期、または価格設定にあるかを確認し、系列の比較可能性を保つために通貨換算の前提も見直した。
レポートは毎年更新され、重大な事象が投資行動、規制の時期、または入力価格を変化させた場合には、中間更新が行われる。提供前には、アナリストが最終確認を行い、最新の公開資料および新たなインタビュー内容がクライアントに提供される数値に反映されていることを確認する。
Mordor Intelligenceによる欧州容器入り飲料水加工市場規模と他の公開推計との比較
欧州における容器入り飲料水加工の公開市場規模は、著者が価格の時期、通貨換算、および加工として何を数えるかを常に同じ方法で扱っているわけではないため、大きく異なって見えることがある。また、ある推計が容器入り飲料水の需要価値に依拠し、別の推計が設備投資または工場資本支出サイクルに依拠している場合にも差異が生じる。
この差異は通常、予測期間にわたって平均販売価格がどのようにエスカレートされるか、価格が定額(実質値)で維持されるか単一年レートで換算されるか、そしてコストショックや新たな持続可能性規制の後にどの程度頻繁に前提が更新されるかによって生じる。当社の作業では、これらの更新確認は変数レベルで行われ、最新の通貨換算の時期と平均販売価格の進行は、最終数値を確定する前にインタビューを通じて再検証される。これはMordor Intelligenceが採用するモデリング上の規律である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 38.98 B (2025) | |
| 地域コンサルティング企業A | USD 35.20 B (2024) | より早い基準年を使用し、価格をより定額(実質値)に近い見方で維持しているため、一部の国における2022年以降の自動化およびコンプライアンス関連モジュール価格の上昇を過小評価する可能性がある。 |
| 業界誌B | USD 44.60 B (2025) | より広範な包装済み飲料水の価値および関連する包装ライン支出を含んでいるように見え、加工活動がブランド収益や隣接する包装設備から分離されていない場合、総計を膨らませることになる。 |
総じて、この表は、年の選定、加工として何を数えるか、価格がどのように更新されるかが、差異の大部分を説明していることを示している。対象範囲を加工工程に限定し、更新時に平均販売価格の時期と稼働率の前提を再検証することで、当社の推計は明確な入力と再現可能な検証に基づく追跡可能なものとなっている。


レポートで回答される主要な質問
欧州ボトル入り飲料水処理市場の現在の価値はいくらですか?
2026年において410億6,000万米ドルと評価されており、2031年に向けて5.33%のCAGRが予測されています。
最も急速に拡大している設備セグメントはどれですか?
ブロー成形機であり、ブランドが軽量化とリサイクルPET(rPET)統合を追求する中で6.28%のCAGRで前進しています。
UV殺菌が注目を集めている理由は何ですか?
UVシステムはオゾンと比較してエネルギー使用量を70%削減し、残留塩素の味を避けるため、プレミアムスティルウォーターおよびフレーバーウォーターをサポートしています。
地域市場シェアをリードしている国はどこですか?
ドイツが38.25%のシェアで優位に立っており、広範な鉱泉水の伝統とリサイクルインフラに支えられています。
プライベートラベルの動向は処理業者にどのような影響を与えていますか?
スペイン、オランダ、フランスの小売業者がプライベートラベルの販売量を引き上げ、受託包装業者が柔軟でリサイクルPET対応のラインに投資することを促しています。
機能性ボトル入り飲料水への参入を制限しているものは何ですか?
無菌充填ラインは500万〜800万ユーロのコストがかかり、小規模ボトリング業者の参入を妨げる資本上のハードルとなっています。
最終更新日:



