
ヨーロッパ化粧品・香水ガラス瓶包装市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
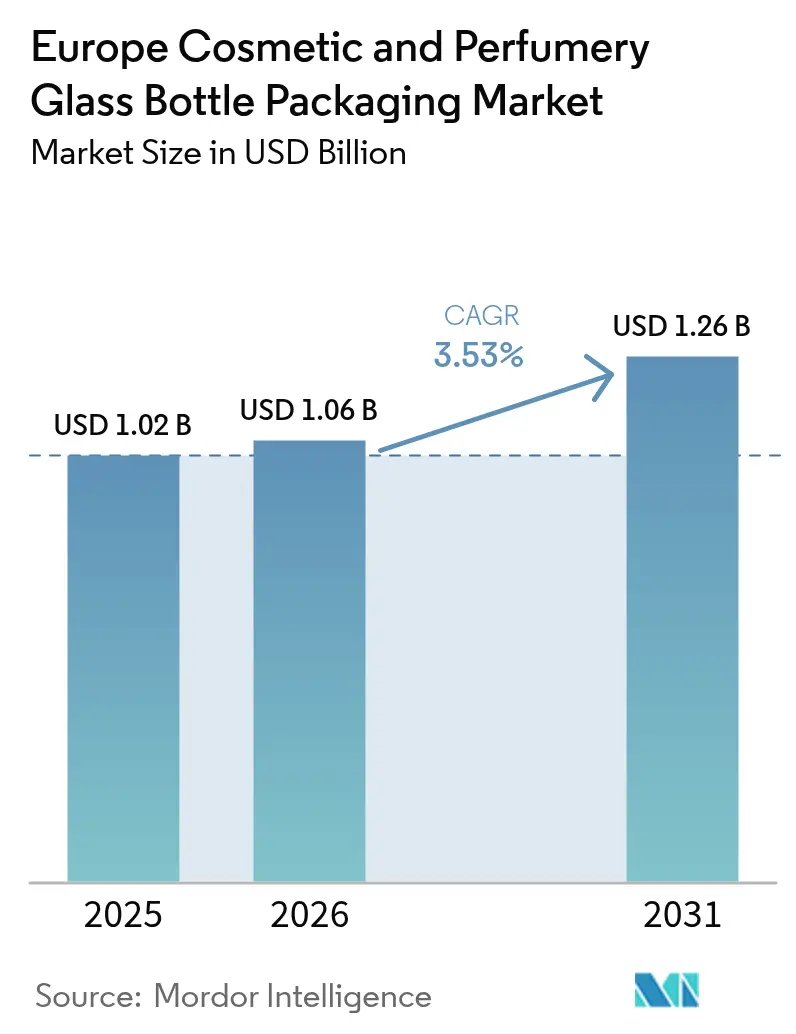
| 基準年の市場規模 (2025) | 1.02 十億米ドル |
| 市場規模 (2026) | 1.06 十億米ドル |
| 市場規模 (2031) | 1.26 十億米ドル |
| 成長率 (2026 - 2031) | 3.53 % |
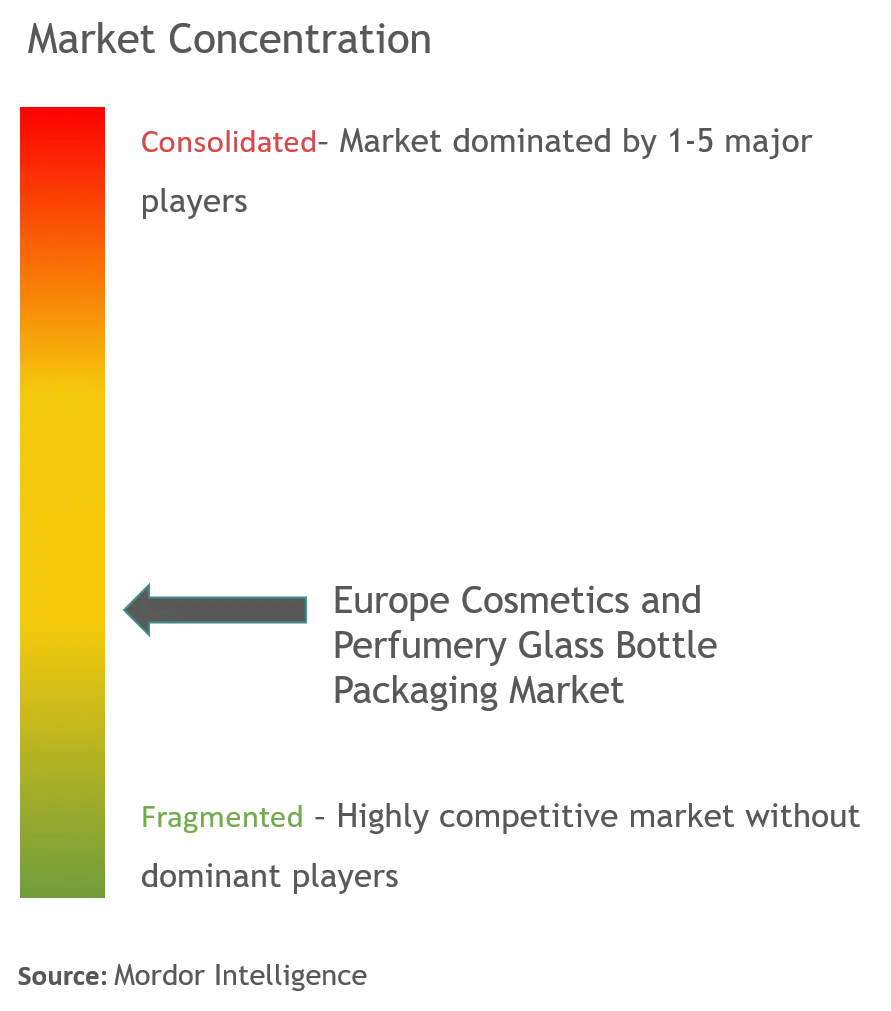
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ化粧品・香水ガラス瓶包装市場分析
ヨーロッパ化粧品・香水ガラス瓶包装市場規模は2025年に10億2,000万米ドルと評価され、2026年の10億6,000万米ドルから2031年には12億6,000万米ドルに達すると推計されており、予測期間(2026年~2031年)においてCAGR3.53%で成長する見通しです。この穏やかなヘッドライン成長の背後には、高PCR組成、炉の電化、リフィル対応フォーマットへのシフトが潜んでおり、設備投資、サプライヤー選定、瓶デザインを再構築しています。ラグジュアリーブランド各社は仕様書に最低リサイクルガラス閾値を盛り込み、専門コンバーターはガス使用量を二桁削減するとされるハイブリッド型メタン・電気炉を導入しているものの、数百万ユーロ規模の投資が必要です。そのため、コスト上昇圧力はエネルギーから設備へと移行しており、食品・スピリッツ・医薬品ラインにわたってこれらの投資を償却できる生産者は、利益率の維持においてより有利な立場にあります。同時に、ニッチな美容ブランドは、専用金型に依存するのではなく、在庫品のアンバーバイアルとデジタルデコレーションを活用してサステナビリティの文脈で競争しており、中規模コンバーターのアドレスド顧客基盤を拡大させています。
主要レポートポイント
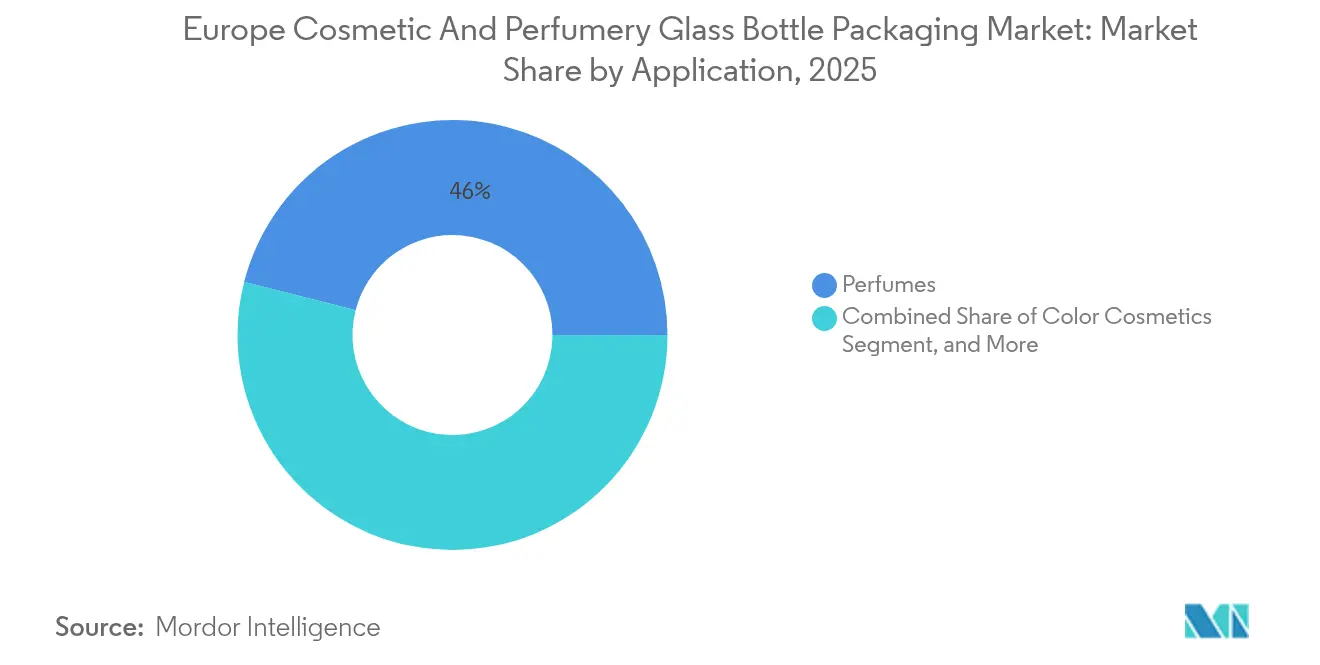
- 用途別では、香水が2025年においてヨーロッパ化粧品・香水ガラス瓶包装市場の46.02%シェアを占めトップとなり、スキンケアは2031年にかけてCAGR4.56%での拡大が予測されています。
- 容量別では、50~100mlセグメントが2025年のヨーロッパ化粧品・香水ガラス瓶包装市場シェアの42.10%を占め、100~150mlセグメントはCAGR5.49%で最速成長を記録する見通しです。
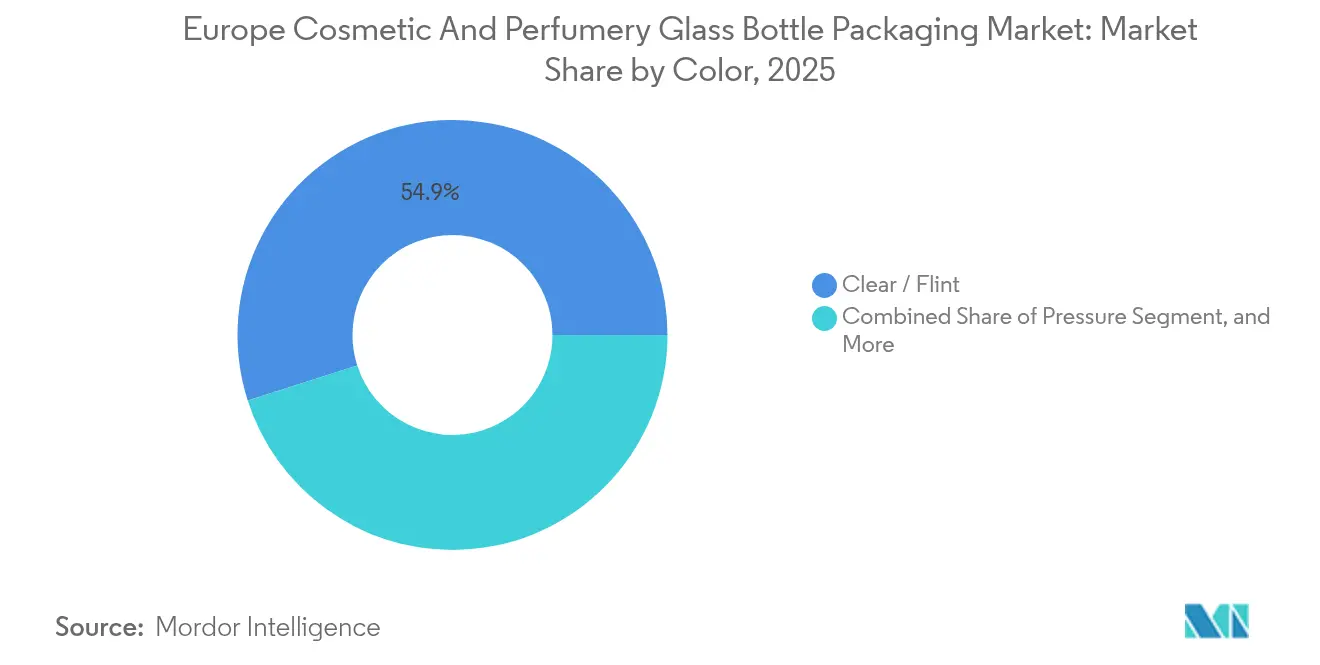
- 色別では、クリアガラスが2025年のヨーロッパ化粧品・香水ガラス瓶包装市場シェアの54.92%を占め、アンバーガラスは2026年~2031年にかけてCAGR4.81%で成長すると予測されています。
- エンドユーザー別では、ラグジュアリーブランドが2025年のヨーロッパ化粧品・香水ガラス瓶包装市場シェアの47.70%を維持し、インディー・プライベートラベルブランドは2031年に向けてCAGR5.17%で成長する見通しです。
- 国別では、ドイツが2025年においてヨーロッパ化粧品・香水ガラス瓶包装市場の22.35%シェアを占めてトップとなり、スペインは2031年にかけて最高のCAGR5.86%を達成すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スポイトボトルへの需要増加 | +0.6% | ドイツ、フランス、ベネルクス(血清集中型市場) | 中期(2~4年) |
| 製品差別化のための包装への重視度の向上 | +0.5% | フランス、英国、イタリアにプレミアム集中するグローバル市場 | 長期(4年以上) |
| ヨーロッパの香水・スキンケアセグメントのプレミアム化 | +0.8% | フランス、ドイツ、英国、イタリア(ラグジュアリーハブ) | 長期(4年以上) |
| EU包装・包装廃棄物規則による高PCRガラス採用の加速 | +0.9% | EU加盟27カ国(規制上の義務) | 短期(2年以下) |
| ラグジュアリービューティー全般でのリフィル・返却可能ガラスシステムの拡大 | +0.5% | フランス、ドイツ、ベネルクス(アーリーアダプター型ラグジュアリーブランド) | 中期(2~4年) |
| 熟練ガラス職人不足による自動化投資 | +0.3% | ドイツ、イタリア、フランス(高賃金製造拠点) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スポイトボトルへの需要増加
高効能血清を求める調合者は、フォーマットが精密投与を示し、知覚される有効性を高め、スクリューキャップボトルに比べて15~25%の価格プレミアムをもたらすとして、ガラスドロッパーを支持しています。[1]Virospack、「チューブ型バイアルの発売」、virospack.com Virospackによる2024年のブローバック特許およびアンチローテーション特許を備えたチューブ型バイアルの展開は、ゲーティングファクターが炉の生産量ではなく寸法の再現性であることを強調しており、コンバーターがクロージャーサプライヤーとネックフィニッシュを共同設計するよう促しています。ヨーロッパ化粧品・香水ガラス瓶包装市場が活性成分への注力を深めるにつれ、50ml未満のボトルはスポイトキャップでレチノール、ナイアシンアミド、マイクロバイオームカルチャーを計量投与する新規処方を取り込んでいます。多くが医薬品グレードのクリーンルーム基準で操業するドイツおよびオランダのフィラーは、自社充填ラインを持たないクリニカルビューティースタートアップからターンキー契約を獲得するためにQC実績を活用しています。最終的な結果として、迅速な段替え能力とデジタル対応のデコレーションを備えたコンバーターが有利な小ロット・高利益率受注へのシフトが進んでいます。
製品差別化のための包装への重視度の向上
ラグジュアリーブランドとプレミアムマスブランドのいずれも、リサイクル性を維持しながら独自性を伝えるためにデコレーションをアップグレードしています。Bormioli Luigiは2024年に真空スパッタリングユニットを開設し、ラッカーを使用せずにボトル全体をメタライズ化することで、コンバーターがコンテナをクリアガラスリサイクルストリームに保持できるようにしました。[2]Packaging Connections、「Bormioli Luigiがハイブリッド炉を導入」、packagingconnections.com その後Baralanは2025年に3Dレリーフ技術を導入し、触覚ブランディングがセカンダリーラベルを代替できるよう、金型に直接浮き上がったロゴを埋め込みました。デコレーションが後工程ではなく一体型となることで市場投入時間が短縮されるため、これらの機能はインディーブランドが求める限定生産のサイクルタイムを削減します。デザイン、成形、デコレーションをまとめて提供できるコンバーターは、より高いウォレットシェアを獲得しており、これはフランスとイタリアで顕著なトレンドであり、統合型ガラス工場は8週間以内にフルサービスのプロトタイプを納品することができます。ブランドマネージャーがデジタル広告から物理的差別化へと追加予算を配分し直すにつれ、ヨーロッパ化粧品・香水ガラス瓶包装市場は恩恵を受けており、出荷数量が横ばいになる中でも価値成長を回復させています。
ヨーロッパの香水・スキンケアセグメントのプレミアム化
75mlあたりユーロ100(米ドル109)を超える価格帯の香水は、香水市場全体よりも速く成長しており、重厚な厚壁フリントガラスの美学は知覚されるラグジュアリーの中心に位置し続けています。[3]Formes de Luxe、「Verescence買収のための投資コンソーシアム」、formesdeluxe.com LVMH、Puig、L'Oréalにサプライするなど年間6億本超を生産し、専用デコレーション工場5カ所を運営するVerescenceは、生産規模と職人技がトップ層においていかに共存しているかを示しています。スキンケアにおいては、ユーロ50以上の価格帯でプレミアムジャー(重量150~200g)がプラスチックの代替として台頭しており、消費者がガラスを製品の純粋性および不活性性と結びつけているためです。ドイツの専門小売店によれば、アンバーガラス入りのフェイシャル血清はプラスチックスポイト入りのものに比べて二桁の差で売れ行きがよく、棚価格が高いにもかかわらずそうした傾向を示しています。プライベートエクイティの関心がその勢いを裏付けており、2025年のMovendo Capital主導のコンソーシアムへのVerescence売却は、投資家がコモディティ化した飲料グレードではなくプレミアムガラスに余地があると見ていることを示しています。したがって、ヨーロッパ化粧品・香水ガラス瓶包装市場は出荷量よりもトン当たり価値に傾いており、コンバーターをマス飲料で見られる循環的な低迷から隔離しています。
EU包装・包装廃棄物規則による高PCRガラス採用の加速
規則(EU)2023/1545は段階的なリサイクル原料含有量閾値を義務付け、化粧品ブランドに認証済みPCRサプライの採用を促しています。PCRが10%増加するごとにCO₂排出量は約5%削減され、企業のネットゼロ公約と整合します。VerescenceのInfini 20ラインおよびInfini 40ラインはすでに規制を上回っており、2023年には77%のPCR統合を記録し、スコープ3の炭素削減を目指すブランドの優先サプライヤーとしての地位を確立しています。しかし、PCRは色彩のティントや欠陥リスクをもたらすため、コンバーターは光学選別カレットシステムを導入し、高度なフォアハース制御への投資を通じて溶融を安定させています。スペインとフランスでは、地域政府がカレット処理センターへの資金を共同提供し、逆物流ループの長さを短縮してボトル間の回収率を向上させています。こうしてヨーロッパ化粧品・香水ガラス瓶包装市場は、ブランド、フィラー、コンバーターがPCR品質KPIを共有するクローズドループ調達契約へと移行しつつあります。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ガラス瓶の代替としてのプラスチック包装の成長 | -0.4% | ヨーロッパ全体のマスマーケットセグメント(価格敏感な小売) | 中期(2~4年) |
| ガラス生産の高エネルギーコストと炭素フットプリント | -0.6% | ドイツ、イタリア、フランス(エネルギー集約型製造) | 短期(2年以下) |
| Eコマース向け壊れ物への運賃割増 | -0.2% | 英国、ドイツ、ベネルクス(Eコマース普及率が高い) | 短期(2年以下) |
| ソーダ灰の供給不安定による炉スケジュールの混乱 | -0.3% | EU加盟27カ国(輸入依存型サプライチェーン) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ガラス瓶の代替としてのプラスチック包装の成長
ユーロ20以下の価格帯では、PETおよびモノマテリアルPPがEコマース出荷において運賃、破損、危険物割増料金がコストに25~40%加算されるためガラスのシェアを侵食しています。Quadpackの2025年Lola PETジャーはこの感度を標的とし、ガラス重量のペナルティを回避する単一ポリマーパックを提供しています。DHLの化粧品セクターガイドは、ガラス入りのアルコール豊富な香水は危険物分類の対象となり、小規模ウェブ業者にとってコンプライアンス負担が増すと指摘しています。ただし、EUの2027年マイクロプラスチック禁止令は特定のプラスチック添加剤を禁止し、アルミニウムやバイオPETとともにコスト重視ブランドに中期的な救済をもたらす見込みです。コンバーターはフリントボトルの軽量化で対応していますが、受け入れ度はさまざまです。マスドラッグストアはサステナビリティの主張に金銭的価値を付与せず総到着コストで計算するため、サプライヤーが1回用量あたりのグラム数でパリティを証明しない限りガラスは不利な立場に置かれます。
ガラス生産の高エネルギーコストと炭素フットプリント
炉燃料は依然として最高の変動費です。天然ガス価格は2022年のピークを下回っているものの、2019年水準比で依然として平均50~70%高く、原子力発電所の稼働停止が供給を圧迫する中で電力は依然として不安定です。O-I Glassはフランスで酸素燃料支援型炉の導入に9,500万ユーロ(1億300万米ドル)を投資し、CO₂を18%削減できると主張しています。Bormioli Luigiの2024年ハイブリッド炉はEUイノベーションファンドの共同資金提供のもと、メタンと電気ブースティングを組み合わせてガス使用量を30%削減しています。CAGR3.58%のトップラインを背景にこれらの改修に資金調達することは困難であり、飲料や医薬品への分散投資を行っているコンバーターは化粧品設備をクロスサブシジーしています。一方、契約条件はガラス価格割増をドイツ・デイアヘッド電力価格に連動させており、エネルギーコストの変動を直接ブランド顧客に転嫁し、包装予算の予測をより困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
香水が価値を支え、スキンケアが漸進的成長をもたらす香水は2025年において46.02%のシェアを維持しており、不活性で香料を透過しないガラスに依存する香り保全とブランドストーリーテリングの重要性を裏付けています。EDPとエクストレ濃度は蒸発・酸化を防ぐための厚壁ボトルを必要とし、有力ブランドは一次包装に工場出荷価格の最大15%を割り当てており、これは化粧品の平均を大きく上回っています。ヨーロッパ国内では、ランコムのラ・ヴィ・エ・ベルやディオールのソヴァージュなどの主力SKUがそれぞれ年間300万本超をフリントボトルで販売しており、それらは準コレクターズアイテムとして機能しています。ヨーロッパ化粧品・香水ガラス瓶包装市場にとって、リフィルポッドが既存のボトルジオメトリに適合するために同じ高スペック比率を使用することで、交換需要のベースロードが組み込まれるため恩恵があります。
出荷量のわずか33%を占めるスキンケアは、クリニカルグレードの血清が普及するにつれCAGR4.56%で拡大しています。ガラス製バレルに組み込まれたエアレスポンプはISO 15378の医薬品包装基準を満たすようになっており、コスメシューティカルブランドがレチノイドやペプチドの36カ月安定性を検証できるようになっています。スポイトボトルは、フランスおよびオランダで新たに発売されるスキンケアトリートメントのほぼ半数を占めており、両国では皮膚科向けコスメティクスが皮膚科医の推薦を得ることが多いです。インディーブランドは薬局のキューを強調しUV劣化を最小限にするため、30ml未満のアンバーガラスドロッパーを好む傾向があります。いずれの側面においても、ヨーロッパ化粧品・香水ガラス瓶包装業界は、医薬品のノウハウ、クリーンルーム成形、EOガス滅菌、改ざん防止バンドを活用して、プラスチックが対抗できない付加価値サービスへのアップセルを実現しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能


容量別:
中間レンジが市場を支配し、大容量フォーマットが加速50mlから100mlのボトルは、ハンドバッグへの携帯性や税関の免税制限に合致していることから、2025年のヨーロッパ化粧品・香水ガラス瓶包装市場のシェアの42.10%を占めました。75mlサイズはプレステージ香水の主力であり続けており、金型のキャビテーションとカートンサイズの規模の経済を牽引しています。しかし、100~150mlブラケットは「バリュージャー」ナイトクリームやパントリーサイズのパックを正当化するプレミアムボディオイルを背景にCAGR5.49%を記録する見込みです。Vetropackが予定している熱強化軽量化技術は、落下耐性を犠牲にすることなくその範囲のガラスを30%軽量化すると見込まれており、マス・プレミアムへの採用を解放し得る画期的な技術です。
30ml未満のフォーマットはブースターコンセントレートやディスカバリーセットで普及しており、少量充填が小売価格1ミリリットルあたりユーロ1の設定を支えています。しかし、10ml未満のアンプルについては、機内持ち込み規定や二次包装の重量の問題から、プラスチックとアルミニウムブリスタースティックが積極的に競合しています。一方、150mlを超えるフォーマットはニッチながらも、ダイレクト・トゥ・コンシューマーチャネルで販売するバスエリクシールやスパオイルにおいてトラクションを得ています。これらはしばしばフリントまたはコーティングされたブラックボトルを使用し、ガラスがもたらす体験的な魅力を強化する儀式的な美学を強調しています。コンバーターにとって、容量ミックスは炉のスケジューリングを左右します。小フォーマットはナローネック・プレスアンドブロー法を必要とし、ジャーにはワイドマウスプレスが必要なため、マルチIS(Individual Section)ラインは段替えロスと在庫リスクのバランスを取るために毎週金型をローテーションしています。
色別:
クリアガラスがリード、アンバーガラスが勢いを増すクリアガラスまたはフリントガラスは2025年出荷量の54.92%を占めており、主にその透明性が香水のジュースの色彩を際立たせ、スキンクリームのテクスチャーグラデーションを見せることができるためです。その後、内部ラッカーや外部メタライジングによって色を加えるデコレーションを施しても、ベース原料を犠牲にすることはありません。しかし、アンバーガラスは「クリーンビューティー」やプロバイオティクス血清がUV遮断と薬局美学をアピールすることが多いため、CAGR4.81%で最も急速に成長しています。特筆すべきは、サプライヤーの安定性試験によれば、ビタミンC血清はフリントと比較してアンバーでは50%遅く劣化するとされており、ブランドは24カ月への賞味期限保証の延長が可能です。
色のセグメント化はリフィルシステムにおいても役割を果たしており、内側のPETカートリッジを持つ半透明シェルにより、構造的な外側ボトルを傷つけることなく消費者が充填レベルを確認できます。しかし、カレットストリームの混合は、色の不純物がフリントバッチを格下げするためリサイクルを複雑にします。ドイツの二分別システムは色分けされた回収を義務付けており、コンバーターに優れたカレット純度と、フリント溶融に対するコスト優位性を提供しています。単一ストリーム収集を行う南欧市場は色分けされたPCRを供給するのに苦労しており、コンバーターは割高な価格で高品質カレットを輸入せざるを得ず、このロジスティクスコストは現在燃料割増料金によってさらに増幅されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能
エンドユーザー別:
ラグジュアリーブランドが規模を維持し、インディーブランドが成長をもたらすLVMH、エスティローダー、シャネルを含むラグジュアリーコングロマリットは2025年において47.70%のシェアを占め、VerescenceやStoelzleのようなサプライヤーの炉の稼働率を保証する複数年のフレームワーク契約を展開しています。これらの契約はしばしば金型所有権の独占性を盛り込み、コンバーターが未使用設備を再販することを阻みますが、炉の改修資金調達に不可欠な長期の見通しを提供しています。アップマーケットブランドはISO 50001認証と完全なスコープ3炭素会計も要求しており、中小規模のガラス工場への参入障壁を高めています。
インディー・プライベートラベルプレーヤーは、QuadpackやLumsonなどのコントラクトパッカーを活用してCAGR5.17%で前進しています。最低発注数量5,000ユニットにより、在庫の陳腐化を招くことなくテスト・アンド・ラーン型の製品ドロップが可能です。デジタルインクジェットデコレーションは10日間のターンアラウンドを支え、ソーシャルコマースのフラッシュセールにとって不可欠です。ユニット経済は薄いながら、インディーブランドはラグジュアリーの同業者より1本あたり30%高い価格を支払い、ダイレクト・トゥ・コンシューマーのマージンとクラウドファンディングを活用してこれを相殺しています。コンバーターにとっての課題は業務上の柔軟性です。短期受注は炉のアイドル時間のリスクをはらんでいるため、AIによるバッチ計画ツールが独立受注をラグジュアリーキャンペーン間のフィラーとしてスケジュール化し、1日あたりの出荷トン数を最大化しています。
地理的分析
ドイツ コスメティック・パフュームリー ガラスボトル包装市場
ドイツは2025年需要の22.35%を占め、240.0 ビリオン 米ドル(220.0 ビリオン ユーロ)の国内美容支出と、バイエルン州およびチューリンゲン州に集中する精密ガラスメーカーのネトワークによって牽引されている。Gerresheimer社のローア・アム・マイン工場はハイブリッド炉の改修を実施し、ガス使用量を15%削減するとともにCO₂排出量を40%低減させ、ドイツの欧州大陸における脱炭素溶解のパイロット拠点としての地位を確固たるものとした。また、医薬品チャンネルの皮膚化粧品分野においても市場は恩恵を受けており、規制上のトレーサビリティがプラスチックよりもガラスを優位にしている。ドイツのデュアルストリーム回収システムはコンテナガラスの85%を収集し、高品質なカレット(碎ガラス)をコスメティックのループへ還元することで、1トン当たりの実質コストを低下させている。
スペイン コスメティック・パフュームリー ガラスボトル包装市場
スペインは現在の数量では12%にとどまるものの、2031年までに地域最高水準となる5.86%のCAGRを記録する見込みである。国内美容支出の5.30%拡大、78.0 ビリオン 米ドル(72.0 ビリオン ユーロ)の輸出エンジン、およびVerescenceのラ・グランハへの投資が相互に強化し合う追い風となっている。カタルーニャ州政府はカレット処理プラントへの補助金を提供し、EU PPWRに準拠したクローズドループのPCR供給を加速させている。スペインの香料大手Puigは地域のボトル供給を自社ブランドおよびサードパーティのフィル契約に活用し、炉の稼働率を安定させている。観光需要の回復により、バルセロナおよびマドリード空港での免税香水の取引が活況を呈し、高単価ボトルの需要を押し上げている。
フランス コスメティック・パフュームリー ガラスボトル包装市場
フランスは引き続き輸出大国としての地位を保ち、2024年の化粧品出荷額は254.0 ビリオン 米ドル(233.0 ビリオン ユーロ)に達し、ノルマンディーおよびロワール渓谷における広大な生産能力を維持している。2026年1月に施行されるPFAS規制と2026年のアレルゲン表示拡大により、処方者は安定した不活性容器を求めるようになり、厚肉ガラスが優勢となっている。Verescence、Pochet、SGD Pharmaは装飾技術に関する深い知見を共有しており、フランスのブランドは生産能力を海外に求めることなくボトルデザインの反復開発が可能となっている。一方、国が支援するグリーンロー制度が既存炉のハイブリッド化を資金面で後押しし、サステナビリティへの意欲と設備投資の制約との間のギャップを縮めている。
より広範なヨーロッパ市場
イタリアおよびイギリスが主要ブロックを形成しており、いずれも成熟しながらもプレミアム志向の支出を維持している。イタリアのBormioli LuigiおよびZignago Vetroは軽量ジャーの分野で先導する一方、英国のコンバーターはポストブレグジットの国境摩擦に対応しながら歴史ある香水メーカーへの対応を行っている。ベネルクスは規模こそ小さいものの、物流ハブおよびVerescenceのベルギーにおける装飾拠点を擁し、アンバー色のセラムボトルを北ヨーロッパ全域に翌日配送している。中・東ヨーロッパでは所得の上昇が美容支出を促進し、4~5%の成長が見られる地域も存在するが、現地のガラス供給は依然として西ヨーロッパからの型や装飾品の輸入に依存しており、地域のボトルの多様性は限られている。
規制環境
EU市場に投入される化粧品は、規則(EC) No 1223/2009に準拠する必要があり、この規則は安全性および製品情報要件を規定し、それらは一次包装の外観やラベリング(香料アレルゲンの開示を含む)にも及ぶ。近い将来における重要なコンプライアンス上の節目は、委員会規則(EU) 2023/1545(附属書IIIの改正)に基づく香料アレルゲンラベリングの更新である。この規則は、2026年7月31日までは非準拠製品を市場に投入することを、2028年7月31日までは流通させることを認めているが、フレグランスおよびスキンケアラインにおけるアートワーク変更やパッケージ在庫の消化スケジュールを厳格化するものである。
包装の持続可能性に関しては、包装・包装廃棄物規則(PPWR)、規則(EU) 2025/40が2025年2月11日に発効し、2026年8月12日から適用される。この規則は、包装の最小化、ラベリング、リサイクル性を考慮した設計に関するEU全域の要件を導入し、性能等級(A、B、C)を設定し、2030年1月1日からC等級未満の包装に制限を課す。これにより、ガラス瓶サプライヤーやブランドオーナーは、プレミアムな外観を維持しつつ、リサイクル性能を文書化し、余分な構成要素を削減することが求められている。
バリューチェーン分析
バリューチェーンは、原材料およびカレット(シリカ、ソーダ灰、石灰石、消費者使用後リサイクルガラス)の供給から始まり、続いて容器ガラスの溶解・成形(プレス・アンド・ブロー製法およびナローネック製法)、そしてアニーリング、検査、特殊装飾といった付加価値工程へと進む。欧州では、Verescence、Pochet、Stoelzle、Zignago Vetroなどのサプライヤーが化粧品・香水用フラコンを供給しており、下流の装飾・組立工程には、シルクスクリーン印刷、ホットスタンピング、ラッカー加工/メタライゼーション、そしてキャップやディスペンシングシステム(ドロッパー、ポンプ、エアレス方式)との統合が含まれる。これらの工程は、ブランドが承認した部品ベンダーと連携して実施されることが多い。
流通は、フレームワーク契約を通じてガラスメーカーから高級ブランドや大手充填業者へ直接行われる場合と、インディーブランドやプライベートラベルブランドの需要を集約し、小規模ロットを管理する包装ディストリビューターやサービスパートナーを経由する場合とがある。このチェーンは、PCR(消費者使用後リサイクル材)や循環性に関する要件によって、上流でのカレット認定、光学式分別、トレーサビリティ工程の追加という形でますます形作られている。開発サイクルも、デザインと産業化能力(技術検証と装飾を一拠点で行う機能を含む)の統合によって短縮が進んでおり、新規モールドや装飾済みSKUの反復開発時間の削減につながっている。
競争環境
ヨーロッパ化粧品・香水ガラス瓶包装市場では統合化が進んでいます。Gerresheimによる2024年のBormioli Pharmaの8億ユーロ(8億7,200万米ドル)の買収は9つのプラントと大規模なクロージャー能力を追加し、ジャー、バイアル、ドロッパーに対するワンストップサプライを実現しました。Verallaによる2億3,000万ユーロ(2億5,100万米ドル)のVidralaのイタリア部門の買収はクロスカテゴリーのスケーラビリティを強化し、食品と美容の注文間で金型を融通することを可能にしました。2025年にMovendo CapitalとDraycottがVerescenceを取得したことでプライベートエクイティの資本が流入し、投資家が飲料出荷量の変動から切り離されたラグジュアリー偏重ポートフォリオを評価していることを示しました。
戦略的には、各プレーヤーは炉のハイブリッド化、自動化、リフィルシステムの設計という3つの主要なレバーに注力しています。StoelzleのAIプロセス制御はスクラップを8%削減し、スクラップの溶解が未請求エネルギーを消費するため直接的なEBIT向上につながります。Bovoneの7軸ロボットポリッシングは手動欠陥を削減し、香水フラコンの透明度に重要なAグレード出力を向上させます。脱炭素化において、O-IのオキシフューエL炉とBormioli Luigiのメタン・電気ハイブリッド炉は、規制当局がベストプラクティスとして成文化するかもしれない基準を設定しています。熟練労働力の流出がロボティクスの採用を加速させており、Vetropackの自動化されたイタリア倉庫は3~5%のハンドリングロスを排除し、24時間出荷窓を実現しています。
ホワイトスペースのイノベーションはリフィル可能なアーキテクチャと高度なPCR処方に存在します。LumsonのSlim 50mlジャーはツイストオフカップを特徴とし、内側のポッドのみを補充できるため、ライフサイクルガラス質量を60%削減します。TechniplastのRT-Lift技術はアセンブリ全体をねじ外すことなく垂直方向のカートリッジ交換を可能にし、トルクが応力亀裂を引き起こす可能性のあるアイクリームジャーに最適です。これらのメカニズムを習得した小規模なディスラプターは、主要ブランドへのIPライセンスによって規模以上の存在感を発揮できます。業界認証はテーブルステークスとなっており、ISO 9001および22716は化粧品GMPを保証し、ISO 14001は環境ガバナンスを証明し、近く制定されるISO 23969はPCRトレーサビリティを規律し、既存事業者のコンプライアンス上の堀を強化します。
ヨーロッパ化粧品・香水ガラス瓶包装業界のリーダー企業
Verescence France SASU
Vitro S.A.B. de C.V.
Zignago Vetro SpA
Piramal Glass Private Limited
Pragati Glass Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ コスメティック・パフュームリー ガラスボトル包装市場
- Verescence France SASU
- Vitro S.A.B. de C.V.
- Zignago Vetro SpA
- Piramal Glass Private Limited
- Pragati Glass Private Limited
- Roma International PLC
- Saver Glass SAS
- SGB Packaging Group Inc.
- SKS Bottle and Packaging Inc.
- Stölzle-Oberglas GmbH
- APG Group BV (Verbeeck Packaging Group)
- Baralan International SpA
- Bormioli Luigi SpA
- Consol Glass (Pty) Ltd
- Continental Bottle Company Ltd
- Gerresheimer AG
- Heinz-Glas GmbH and Co. KGaA
- Lumson SpA
- Pochet du Courval SA
- Quadpack Industries SA
- Vidrala SA

市場機会と将来展望
2026年8月12日から適用されるPPWR (EU) 2025/40は、準拠パッケージの再設計において即座に空白領域を生み出しており、特にブランドが包装の重量・容量を削減し、複数構成要素からなるプレステージパックのリサイクル性能等級を実証しなければならない領域で顕著である。文書化されたPCR含有率、リフィルシステム向けのより厳密な寸法管理、そしてよりシンプルでラベル不要の装飾(例えば、レリーフ加工や金型内ブランディング)を提供できるガラス瓶メーカーおよび装飾業者は、調達基準が単価からコンプライアンス、スコープ3会計、リサイクル性能へと移行する中で、ブランドの意思決定サイクルに近い位置にいる。
この機会は、リサイクル原料と低炭素溶解の両方を目指した積極的な業界プログラムや資本支出によって強化されている。Cosmetics Europeは2025年7月にClose the Glass Loopと提携し、2030年までにEUのガラス回収率90%を目指す取り組みを支援しており、高PCR化粧品フラコンに必要なカレットの入手可能性と品質を改善している。供給側では、主要な炉の近代化と新規生産能力の整備が進行しており、Gerresheimerが2025年5月に酸素ハイブリッド炉を備えた1億ユーロのローア投資を完了し、Ciner Glassはベルギー・ロメルの容器ガラス施設(日産1,300トン)向けに5億400万ユーロの資金調達を確保し、2026年第2四半期に操業開始予定である。これらの変化が相まって、美容分野を含む最終市場全体に配分可能な容器ガラス生産へのアクセスが地域的に拡大している。
Recent Industry Developments in ヨーロッパ コスメティック・パフュームリー ガラスボトル包装市場
- 2026年5月:Verescenceは、Mers-les-Bains拠点で20%の消費者使用後リサイクルガラスを使用して製造されたEmporio Armani POWER OF YOU用フラコンを発表した。この発表は、プレミアム香水プログラムがPCR目標をパイロットからブランド付きの高視認性SKUへと移行させていることを示し、カレット品質と化粧品グレードの欠陥管理に関するサプライヤー認定を厳格化している。
- 2025年3月:Baralanは、リフィル可能ガラスシステムRe-Chargeとともに3D装飾技術を発表し、金型内に直接立体的なブランディングを組み込みつつ、再利用重視のパッケージ構造を実現した。この組み合わせにより、差別化の軸が金型一体型の質感効果とリフィル機構へと移行し、二次ラベルへの依存を減らし、より短いリードタイムで小規模ブランドがプレミアムな印象を得られるようになっている。
- 2024年10月:Stoelzle Perfumery and Cosmeticsは、環境配慮型デザインを軸とした軽量ガラス香水瓶コレクションPhoenixを発売した。これは、輸送排出量の削減とeコマース経済性の向上を実現する手段として軽量化を後押しする一方で、プレステージ香水の演出においてガラスを主役の素材として維持するものである。


ヨーロッパ コスメティック・パフュームリー ガラスボトル包装市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、欧州全域で化粧品・香水製品を包装するために使用されるガラス瓶の価値を対象とし、定義された調査年および予測年について、包装レベルで米ドルにて計上する。
範囲の除外事項:非ボトル形状のガラス製品(ジャーやバイアルなど)、およびガラス以外の一次包装は対象外とする。
セグメンテーション概要
- 用途別
- 香水
- スキンケア
- カラーコスメティクス
- その他用途
- 容量別
- 50ml以下
- 50~100ml
- 100~150ml
- 150ml超
- 色別
- クリア・フリント
- アンバー
- その他の色
- エンドユーザー別
- ラグジュアリーブランド
- プレミアムマス
- マスマーケット
- インディー・プライベートラベル
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ベネルクス
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、欧州における化粧品・香水の需要背景を整理することから始まり、その後ガラス瓶包装に対象を絞り込んだ。貿易フロー、製造活動、国別の変化を把握するため、Eurostat、UN Comtrade、各国統計局、税関・貿易関連の発表などの公開情報源を利用した。また、FEVE(欧州容器ガラス連盟)などの業界団体の刊行物や、より広範な包装業界団体の最新情報を確認し、リサイクル含有率、エネルギー転換、リフィルの動向といったテーマを追跡した。
供給側については、企業の年次報告書、投資家向け資料、プレスリリースを参照し、化粧品・香水用ボトルにおける生産能力の変化、工場のアップグレード、事業ポートフォリオの重点分野を把握した。必要に応じて、企業財務データの有料サブスクリプションおよび出荷レベルの貿易データベースを利用し、収益、輸出構成、価格変動を相互確認したうえで、追加調査が必要な異常値を特定した。これらのデスクリサーチの情報源はあくまで例示であり、データ収集、検証、明確化のために他の多くの公開情報源も利用した。
一次インタビューおよび調査
一次インタビューおよび調査は、公開データから得られた知見、特にボトルの仕様、価格設定の論理、そして主要な欧州各国における香水と化粧品の需要の分かれ方について検証するために実施された。包装に関する意思決定者、調達・サプライチェーン担当者、営業担当者など、バリューチェーン全体の関係者と対話を行い、リサイクル含有率やプレミアム比率に関する前提が規模算定の結果に大きな変動をもたらした場合には、一部の回答者に再度確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | 経営幹部(CXO):12% |
| ミッドティア:46% | 機能/事業部門リーダー:40% |
| 小規模企業:15% | マネージャー:48% |
市場規模算定・予測
規模算定はトップダウン方式を用いて構築され、まず欧州の化粧品・香水需要指標を国別に再構築し、その後、市場で一般的にガラス瓶が使用される割合、および使用されるサイズ・カラーの組み合わせによってフィルタリングした。総計については、サプライヤーの収益動向を用いた方向性の確認、容量別のボトル価格帯のサンプル調査、および流通経路への聞き取りによる数量の妥当性確認といった、選択的なボトムアップ検証によって裏付けを行い、貿易動向と現地需要が一致しない場合には国別配分を調整した。
モデルへの入力データには、香水とスキンケア・カラー化粧品の構成比、平均ボトル容量帯(50ml以下、50~100ml、100~150ml、150ml超)、カラー構成(透明またはフリントガラスとアンバーおよびその他の色)、エンドユーザー構成(高級、プレミアムマス、マスマーケット、インディーまたはプライベートラベル)、および価格や供給に影響するリサイクル含有率の採用状況が含まれる。小規模国においてボトムアップの代替指標を構築できない場合は、類似の製品構成や輸入依存度を持つ近隣国の比率を用いてギャップを補完し、その後一次調査での聞き取りによって再確認した。
予測にあたっては、シナリオ分析を用いることで、プレミアム化、リフィル可能製品の普及、エネルギー関連のガラスコスト圧力を国グループ別に明示的に変化させられるようにした。シナリオの重み付けは、専門家が最も可能性が高い計画ケースとして説明した内容に合わせて調整され、得られた成長パスは、CAGRの軌道を確定する前に、最近の包装および美容需要の動向と比較検証された。
データ検証・更新サイクル
算出結果は複数の検証プロセスを通じて確認された。具体的には、想定されるボトル価格を一般的な容量帯と比較すること、国別の総計を貿易・生産に関する指標と照合すること、明確な要因がない急激な変動について前年比の動きを見直すことなどである。高級品比率、リサイクル含有率、または生産能力の変化によって差異を説明できない場合は、回答者に再度連絡を取り、前提条件を厳格化した。
承認前には第2のアナリストによるレビューが行われ、入力データと計算が国や用途を越えて追跡可能かつ整合的であることを確認する。レポートは毎年更新され、大規模な生産能力拡大、規制に関連したリサイクル含有率の変化、持続的な価格変動など、重大な事象が発生した場合には中間更新が行われる。提供前には、最新の入手可能な指標を用いてモデルを再実行し、最終的な見解が最新の市場状況を反映するようにしている。
Mordor Intelligenceによる欧州化粧品・香水用ガラス瓶包装市場規模と他社発行推定値との比較
この分野で発行されている市場規模は、境界設定の違いや、価格・数量に関する前提が常に同じ情報源に基づいて構築されているわけではないことから、大きく異なって見えることがある。差異はまた、推定がボトルのみに焦点を当てているか、隣接するガラス形態も含めているかによっても生じ、コストやプレミアム構成の変化に応じて前提がどれだけ迅速に更新されるかによっても生じる。
主要な欧州拠点におけるガラス包装の輸出入パターンと、国別の美容・香水需要の確認は、Mordor Intelligenceの2025年の値を、より広範なガラス包装の収益プールではなく、化粧品・香水向けのボトルのみの消費に結びつけておくための根拠となっている。他の推定値は、より広い範囲の選択(ジャーやバイアルの追加)、積極的なプレミアム価格の上昇曲線、あるいは毎年リサイクル含有率やエネルギーコストの転嫁を再確認しない長期の予測サイクルの使用によって、しばしば変動する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.02 B (2025) | |
| 業界リサーチポータルA | USD 2.12 B (2025) | この数値は、非ボトル形状を含む化粧品・香水向けガラス包装のより広い範囲を用いており、総計を算出する前にボトルセグメントが明確に分離されていない。 |
| 市場トラッカーB | USD 2.43 B (2022) | 提示された値は過去の年に基づいており、容量帯、カラー構成、エンドユーザーのプレミアム比率を明確に正規化せずに、より高い想定価格とより広範な国別集計を適用しているとみられる。 |
表内の差異は、主に対象包装として何を計上するか、および高級品とマスユーザー間で価格がどのように進展するかによって説明される。範囲をガラス瓶に限定し、価格・構成に関する前提を観測可能な国別指標に結びつけることで、得られる数値は今後の更新においても照合・再現しやすいものとなっている。


レポートで回答される主要な質問
2026年のヨーロッパの化粧品・香水ガラス瓶包装セグメントの価値はいくらですか?
このセグメントは2026年に10億6,000万米ドルと評価されており、2031年までに12億6,000万米ドルに達すると予測されています。
EU包装・包装廃棄物規則のもとで高PCRガラスの採用はどのくらいの速さで進んでいますか?
PCR統合は急速に進んでおり、主要サプライヤーはすでに20~40%のリサイクル原料含有量を組み込み、2023年の総生産量の77%をPCRガラスで生産したと報告しています。
スキンケアブランドがガラスドロッパーボトルに移行しているのはなぜですか?
ドロッパーフォーマットは精密投与を示し、15~25%の価格プレミアムを正当化し、高効能の活性成分を保護するため、血清やトリートメントコンセントレートの優先的な選択肢となっています。
化粧品ガラス包装において2031年に向けて最速の成長を記録すると予測されているヨーロッパの地域はどこですか?
スペインは輸出志向の香水ブランドとEコマースの急速な拡大に支えられ、CAGR5.86%で成長する見込みです。
高いエネルギーコストはガラス容器の生産戦略にどのような影響を与えていますか?
生産者はハイブリッド型メタン・電気炉と酸素燃料技術に投資し、ガス使用量を15~30%削減し、施設内CO₂排出量を最大18%低減しています。
耐久性を犠牲にすることなく化粧品ガラス瓶を軽量化するイノベーションとは何ですか?
熱強化軽量ボトルは2026年の産業展開が予定されており、リフィルサイクルに必要な構造強度を維持しながら重量を約30%削減します。
最終更新日:



