
ヨーロッパのガラス包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
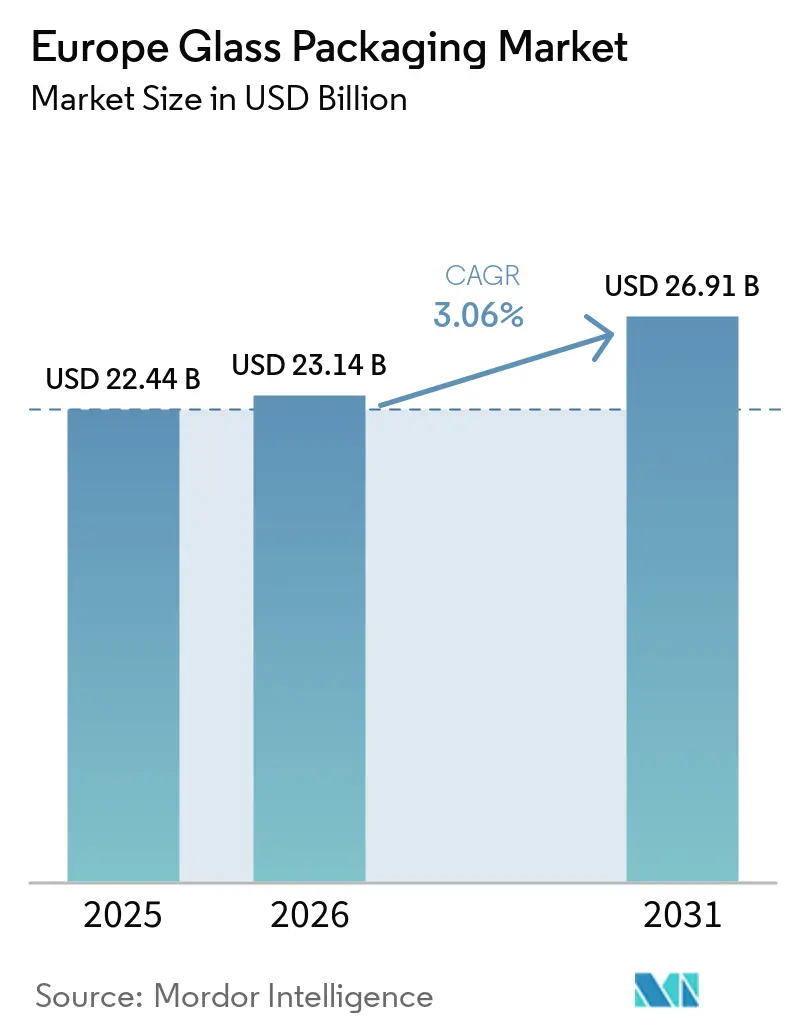
| 基準年の市場規模 (2025) | 22.44 十億米ドル |
| 市場規模 (2026) | 23.14 十億米ドル |
| 市場規模 (2031) | 26.91 十億米ドル |
| 成長率 (2026 - 2031) | 3.06 % |
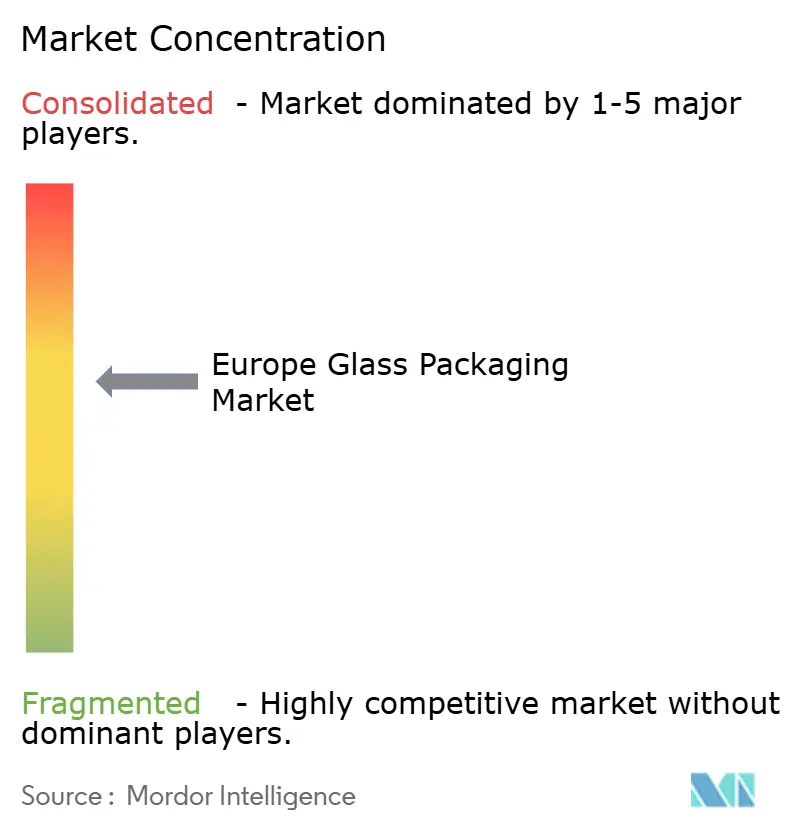
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのガラス包装市場分析
ヨーロッパのガラス包装市場規模は、2025年に224億4,000万米ドル、2026年に231億4,000万米ドルと予測されており、2026年から2031年にかけて3.06%のCAGRで成長し、2031年までに269億1,000万米ドルに達する見込みです。ドイツは、その広範な医薬品および飲料のクラスターのおかげで引き続き需要を支えていますが、コンバーター(加工業者)がより急速に成長しているプレミアムおよび医薬品のニッチ市場を追い求める中、投資は着実にイタリア、フランス、スペインへと流れています。欧州連合の包装および包装廃棄物規則による政策圧力と、不安定なエネルギー価格が相まって、ハイブリッド電気炉と高度なカレット(ガラスくず)選別の採用が加速しています。これら2つは、気候目標をサポートしながら利益率を保護するイネーブラーです。スピリッツ、化粧品、機能性飲料のブランドオーナーは、高級感と二酸化炭素削減の証明を強化する、デザイン性が高く軽量なボトルに2桁のプレミアムを支払っています。並行して、生物製剤とGLP-1療法への持続的な転換が、ホウケイ酸バイアルの需要を押し上げており、この変化がコモディティの清涼飲料ボトルやジャーにおける数量の漏出を相殺しています。
主要レポートのポイント
製品別では、2025年にボトルとコンテナがヨーロッパのガラス包装市場シェアの72.23%を占め、バイアルは2031年まで3.82%のCAGRで拡大すると予測されています。 ガラスタイプ別では、2025年にタイプIIIソーダ石灰ガラスがヨーロッパのガラス包装市場規模の44.71%のシェアを獲得しましたが、タイプIホウケイ酸塩は2026年から2031年にかけて3.79%のCAGRで進歩しています。 エンドユーザー別では、2025年にアルコール飲料が36.24%の収益シェアでリードしました。医薬品用途は2031年まで4.03%のCAGRで成長すると予測されています。 容量範囲別では、100~500mlセグメントが2025年のヨーロッパのガラス包装市場規模の41.12%のシェアを占めましたが、30ml未満のフォーマットは2031年まで3.73%のCAGRを記録する見込みです。 国別では、2025年にドイツがヨーロッパのガラス包装市場シェアの24.12%を占め、イタリアは2026年から2031年の間に4.18%という最も高いCAGRを記録すると予想されています。注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~) CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EUの包装および包装廃棄物規則により、無限にリサイクル可能なガラスへの切り替えが加速 | +0.8% | ヨーロッパ全土(ドイツ、フランス、オランダで早期施行) | 中期(2~4年) |
| 飲料と化粧品のプレミアム化により、デザイン性の高いガラスボトルの需要が高まる | +0.6% | フランス、イタリア、スペイン、英国 | 中期(2~4年) |
| 不活性でマイクロプラスチックを含まない容器に対する消費者の好みがブランドロイヤルティを強化 | +0.4% | ドイツ、北欧、英国 | 長期(4年以上) |
| ハイブリッド炉または電気炉への業界の移行により二酸化炭素排出量が減少し、操業ライセンスが保護される | +0.5% | ドイツ、フランス、イタリア、スペイン | 長期(4年以上) |
| AI対応の光学選別により、カレットの品質とガラスの入手可能性が向上 | +0.3% | ヨーロッパ全土(ドイツとオランダが牽引) | 短期(2年以下) |
| 食料品小売における「持ち帰り可能な詰め替え(refill-on-the-go)」形式の台頭により、飲料以外のガラスの普及が拡大 | +0.4% | フランス、英国、オランダ、ドイツ、イタリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EUの包装および包装廃棄物規則により、無限にリサイクル可能なガラスへの切り替えが加速
2025年に発効した規制により、2030年までに飲料の10%を再利用可能な包装に移行し、2040年までに40%に引き上げることが義務付けられており、ガラスは使い捨てプラスチックや金属に対して構造的な優位性を持つこととなった。加盟国はデポジット返還制度を導入しており、Vetropackなどのコンバーターはボトル重量を30%削減し排出量を85%削減する軽量リフィラブルラインを発表している。[1] フランスの拡大生産者責任賦課金は、ワインおよびスピリッツブランドをソーダライムリフィラブル容器へとさらに誘導している。コンプライアンスの達成期限まで4年を切った今、標準化されたリフィラブルボトルの長期供給契約が締結されており、欧州ガラス包装市場に具体的な勢いをもたらしている。
飲料と化粧品のプレミアム化により、デザイン性の高いガラスボトルの需要が高まる
スピリッツメーカーや高級ビューティーブランドは、包装をますます製品ストーリーテリングの中心に据えるようになっている。2025年に33%のリサイクルコンテンツで発売されたO-Iのコンテンポラリーコレクションは、オーダーメイドのエンボス加工に15〜20%の追加費用を支払う意欲のある英国ジンメーカーをターゲットにしている。[2] VeralliaのECOVAラインは、高精細モールド技術を採用し、棚へのインパクトを損なうことなく25%の軽量化を実現している。フランスのコニャック輸出業者は、2024年の出荷量が落ち込んだにもかかわらず、超プレミアム品へとミックスをシフトさせ、価値成長を維持した。その結果、少量・高利益率のボトルに対する堅調な需要が生まれており、このニッチ市場ではリードタイムの俊敏性が価格交渉力をもたらしている。
不活性でマイクロプラスチックを含まない容器に対する消費者の好みがブランドロイヤルティを強化
ガラスはISO 4802-1の下で化学的に不活性であり、PETやコーティングアルミニウムに伴う移行の懸念を排除している。[3] ドイツの小売ケーススタディでは、プレミアムジュースがプラスチックからガラスに切り替えた場合、リピート購入率が8〜12%向上することが示されている。バリア特性はさらに賞味期限を最大30%延長し、成長する機能性飲料セグメントを支えている。リフィル・オン・ザ・ゴーシステムのインフラ整備は依然として不均一であるものの、大手小売業者による初期パイロットでは、製品品質と持続可能性の訴求が一致した場合に、消費者がリターナブル容器を採用する意欲が高まることが実証されている。
ハイブリッド炉または電気炉への業界の移行により二酸化炭素排出量が減少
2023年から2025年の間に、100を超えるパイロット炉が、再生可能電力が利用可能な場所でCO2を55~64%削減しました。ドイツにあるArdaghのNextGen炉は、一部グリーン水素で稼働しており、64%の排出削減を達成し、現在では今後の建設のテンプレートとして機能しています。コニャックにあるVeralliaの完全電気炉は同様の削減率で稼働しており、同社はスコープ3の情報開示義務に直面しているスピリッツメーカーと長期契約を結ぶことができます。1ラインあたり5,600万~1億6,900万米ドルという資本支出は上位5社の生産者に有利に働き、ヨーロッパのガラス包装市場内での統合を加速させています。阻害要因の影響分析*
| 阻害要因 | (~) CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 軽量のアルミニウムとPETが物流コストの優位性によりシェアを拡大 | -0.5% | 英国、ドイツ、北欧 | 短期(2年以下) |
| 不安定なエネルギー価格が溶融マージンを圧迫 | -0.6% | ドイツ、イタリア、スペイン | 短期(2年以下) |
| 箱入りワインや缶入りワインはガラスよりも「環境に優しい」というZ世代の認識 | -0.3% | 英国、オランダ、ドイツ | 中期(2~4年) |
| 濃縮および粉末製品フォーマットの成長が一次包装の容量需要を減少させる | -0.2% | ヨーロッパ全土 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
不安定なエネルギー価格が溶融マージンを圧迫
エネルギーはガラス製造コストの最大35%を占めており、ヨーロッパのスポットガス価格は2025年を通じて2022年以前のベンチマークを40~60%上回ったままでした。Ardaghのガラス部門のEBITDAは2025年第3四半期に低下し、Vetropackは生産能力の過剰が膨れ上がった光熱費と重なったため、2025年上半期に7.2%の収益減少を計上しました。コンバーターは、再生可能電力購入契約の締結とオキシハイブリッド溶融炉の改修で対応していますが、5~7年という典型的な回収期間が救済を遅らせ、小規模な企業に撤退や合併の圧力をかけています。軽量のアルミニウムとPETが物流コストの優位性によりシェアを拡大
2024年には、PETとアルミニウムが英国の清涼飲料包装の67.2%を占めたのに対し、ガラスは7.3%でした。これは、輸送重量の軽さと破損リスクの低さによって推進された傾向です。ガラスのEUリサイクル率は76%であるにもかかわらず、特に利便性と携帯性を重視するZ世代の消費者の間で、二酸化炭素排出原単位をめぐる認識のギャップが根強く残っています。コンバーターが軽量で1回分(シングルサーブ)のフォーマットを拡張し、ゆりかごからゆりかごまで(cradle-to-cradle)の利点を伝えることに成功しない限り、特定の飲料セグメントにおけるシェアの侵食は中期的に加速する可能性があります。*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
バイアルが最も速い成長の勢いを捉える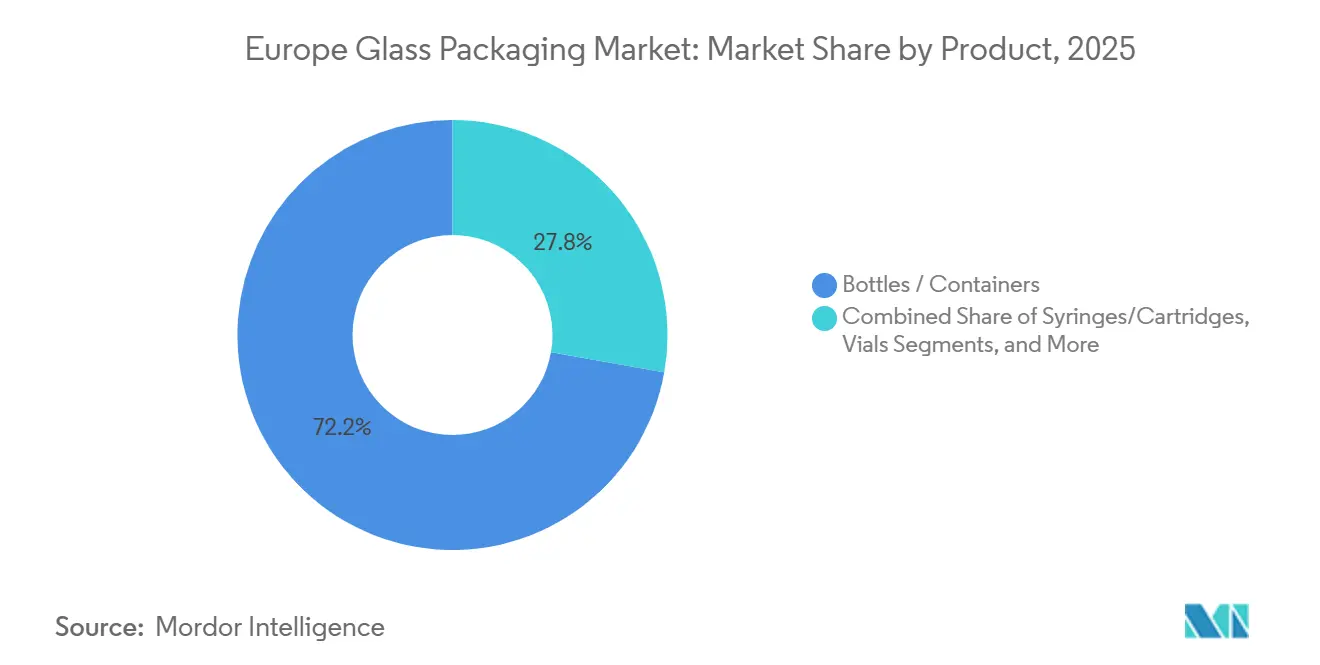
注記: すべての個別セグメントのセグメントシェアは、レポート購入時に利用可能です
ガラスタイプ別:
ホウケイ酸塩が価値のリーダーシップを拡大タイプIIIソーダライムは、コストの同等性、成熟したリサイクルループ、およびアルコール飲料全般への広範な使用により、2025年の収益の44.71%を占めています。しかし、2031年にかけてホウケイ酸ガラスが3.79%の成長軌道を描いていることは、ヨーロッパガラス包装市場が付加価値の高い製薬・実験室用途へと傾きつつあることを示しています。ホウケイ酸ガラスの低熱膨張係数と高い加水分解耐性は、USPタイプIおよびヨーロッパ薬局方3.2.1に準拠しており、バイオロジクス、細胞・遺伝子治療、mRNAワクチンに使用される医薬品ガラス包装に不可欠です。ホウケイ酸ガラスの粗利益率は定常的に40%を超え、ソーダライム平均のほぼ2倍であり、エネルギーの変動が続く中でも資本配分において魅力的なスプレッドとなっています。ドイツとイタリアは、ホウケイ酸ガラスのチューブおよびバイアル製造工場を拡張しており、ヨーロッパ域内に検証済みのセカンダリーソースを必要とする多国籍製薬メーカーとの長期契約に支えられていることが多いです。こうした背景のもと、ソーダライムメーカーは軽量化プログラムを強化しており、PETに対する輸送コスト上の不利を相殺するため、2027年末までに平均25%の重量削減を目指しています。
規制上の手段もさらなる複雑さをもたらしています。フランスのEPR制度はソーダライム以外のガラスに対する廃棄費用を2倍にしており、製薬分野でホウケイ酸ガラスが伸長する中でも、ワインボトルにおけるソーダライムの優位性を強固なものにしています。その結果、二重軌道の投資サイクルが生まれています。大量生産ラインはトンあたりコスト削減のために電気溶融へと移行し、一方で特殊品事業は精密チューブ加工、アニーリング、クリーンルーム設備の追加に資金を投じています。この乖離は、ヨーロッパガラス包装市場のシェア計算が、ガラスの化学組成だけでなく、最終用途のコンプライアンス要件によってますます細分化されている理由を浮き彫りにしています。
エンドユーザー別:
医薬品が飲料の拡大を上回る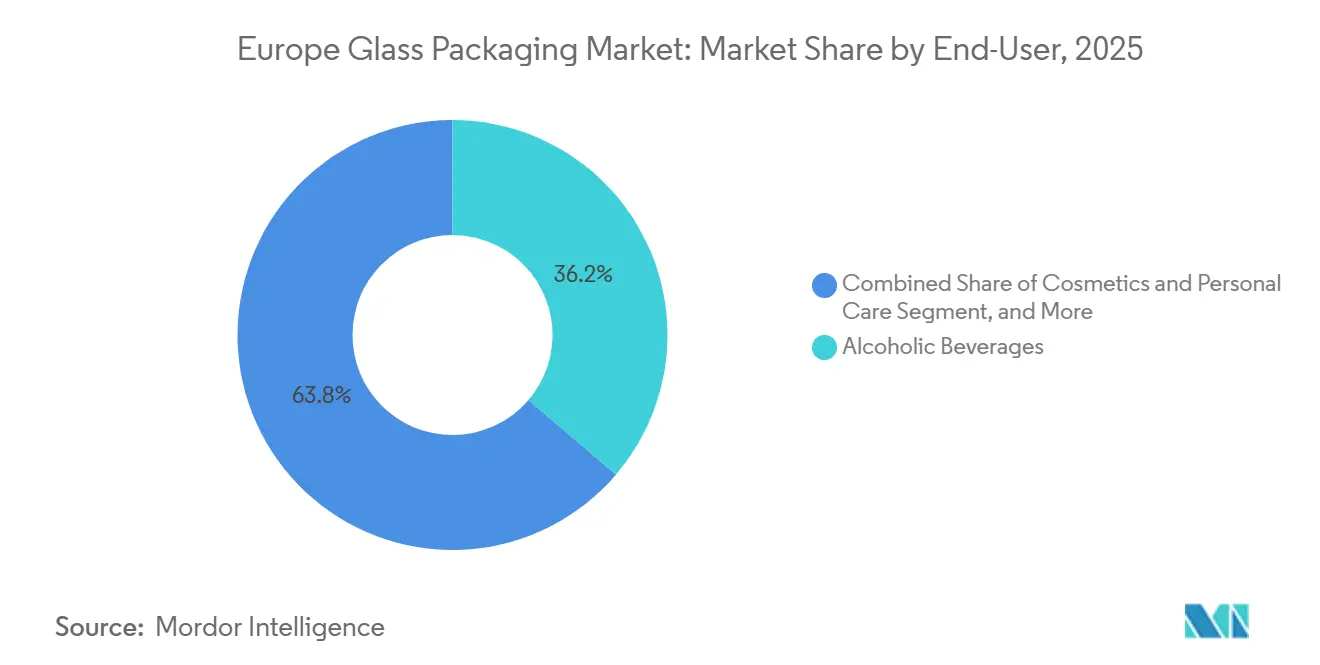
注記: すべての個別セグメントのセグメントシェアは、レポート購入時に利用可能です
容量範囲別:
30ml未満セグメントが不釣り合いなほどの価値を提供する地理的分析
ドイツガラス包装市場
ドイツは2025年に24.12%のシェアを保持し、引き続き最大の国内市場であり続けている。これはヘッセン州およびバーデン=ヴュルテンベルク州における製薬OEMの集積と、バイエルン州およびノルトライン=ヴェストファーレン州における強固な飲料生産によるものである。ブンデスフェアバント・グラスインドゥストリーのデータによると、2025年上半期における包装用ガラスの総生産量は前年同期比1.0%減少したが、国内のワイン生産者がプレミアム訴求を活用したことにより、ワインおよびスパークリングワイン用ボトルは5.0%増加した。同時に、GerresheimerはLohr工場の近代化に1億1,300万米ドルを投じ、2027年までにCO₂を40%削減可能なオキシハイブリッド炉を導入することを決定した。ワクチンバイアルの輸出および無菌シリンジ需要に牽引された医薬品用ガラスは、年率4.5%の成長が予測されており、飲料部門の軟調を緩和する見込みである。
フランスガラス包装市場
フランスはドイツに次ぐ位置にあり、2031年にかけて3.4%のCAGRで拡大すると予測されている。スピリッツの輸出は、数量面での軟調にもかかわらず2024年に176億米ドルに達し、超プレミアム層における底堅さを示した。2024年より稼働しているVeralliaの完全電動式コニャック炉は、現在Rémy Martin、Hennessy、Martellに軽量かつ高精細なボトルを供給しており、脱炭素化が競争優位性を強化することを実証している。一方、Eco In Packがコニャックにオープンしたリフィルおよびクリーニングセンターは年間最大700万本のボトルを処理し、ブランドオーナーに対してターンキー型の循環型ソリューションを提供している。
イタリアガラス包装市場
イタリアは地域内で最も高い成長率となる4.18%のCAGRが見込まれている。StevanatoおよびBormioliはGLP-1およびインスリン療法向けのホウケイ酸ガラス生産能力を拡大しており、SaverglasSおよびVerescenceはミラノおよびボローニャにおける高級香水プログラムを取り込んでいる。Veralliaによる2024年のコルシコ工場の2億6,000万米ドルでの買収により、製薬および飲料の両クライアントに対応する22万5,000トンの生産能力が追加された。
ヨーロッパのその他の市場
スペインおよびイギリスは混在したパターンを示している。リオハおよびカバの生産者を擁するスペインは、アスケカにおけるVeralliaの1億1,300万米ドルの軽量ボトル投資から恩恵を受けている。イギリスはエネルギー料金の高騰に苦しんでいるが、O-Iのコンテンポラリーコレクションのローンチにより、クラフトジン市場におけるガラスのリーダーシップが維持されている。ポーランド、チェコ共和国、オーストリアを含むその他のヨーロッパ地域は2.8%の成長を示しており、中央ヨーロッパ全域にリフィラブル容器を供給するVetropackのペヒュラルン工場の稼働開始が追い風となっている。
競争環境
市場の集中度は中程度から高く、Ardagh、O-I、Verallia、Vidrala、BA Glassが合わせて設置容量の約60~65%を支配しています。各社は、スコープ3の情報開示に直面している多国籍の飲料および製薬企業との長期契約を確保するために、数億米ドル規模の炉の脱炭素化プログラムに着手しました。2024年のVeralliaによるVidralaのコルシコ工場の買収と、2025年のVidralaのチリへの進出は、ヨーロッパの拠点を強化しながら、ワイン中心の南米での成長を獲得するという二重の戦略を示しています。ハイブリッド電気炉とカレット含有率50%の目標は、現在、EU包装および包装廃棄物規則の下で飲料の入札を勝ち取るための必須条件(table-stakes)となっています。 上位層の下では、Gerresheimer、Saverglass、Verescenceなどの専門企業が、ISO 15378認定とデザインスタジオを活用して、マージンの高い製薬や化粧品の仕事を獲得しています。Gerresheimerのスコピエへの投資とVerescenceのプライベートエクイティによる資本再構成は、このプレミアムニッチへの焦点を確固たるものにしています。テクノロジーパートナーがさらなる競争の層を加えます。TOMRAとBinder+Coは、カレットの純度を高めるAI対応の光学選別機を提供し、バッチの欠陥とエネルギー消費を最大20%削減します。 詰め替えプラットフォームのMIWAや循環型物流プロバイダーのzeroooなど、新興のディスラプター(破壊的企業)は、独自のボトルの形状とデジタル追跡を共同開発することで従来のサプライチェーンを迂回し、既存企業に独自の再利用の提供を加速するよう迫っています。このような状況を背景に、再生可能電力購入契約、フレックス燃料炉、および標準化された詰め替え可能フォーマットを確保することは、今後5年間にわたってヨーロッパのガラス包装市場シェアを維持または拡大するために決定的なものとなるでしょう。
ヨーロッパのガラス包装業界のリーダー
-
Gerresheimer AG
-
Verallia S.A
-
Vidrala, S.A.
-
O-I Glass, Inc.
-
Stoelzle Oberglas GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパガラス包装市場 このレポートでカバーされる企業
- Ardagh Group S.A.
- O-I Glass, Inc.
- Verallia S.A.
- Vidrala S.A.
- BA Glass B.V.
- Gerresheimer AG
- Saverglass SAS
- Verescence SAS
- Wiegand-Glas Holding GmbH
- Zignago Vetro S.p.A.
- Stoelzle Oberglas GmbH
- Vetropack Austria GmbH
- Beatson Clark Limited
- Heinz-Glas GmbH & Co. KGaA
- CP Glass S.A.
- Quadpack Industries S.A.
- Berlin Packaging L.L.C.
- ALGLASS S.A.
最近の産業開発事情 ヨーロッパガラス包装市場
2026年1月:Vetropack Austria GmbHは、重量を30%削減し排出量を85%削減する軽量の詰め替え可能ボトルを生産するペヒラルン(Pöchlarn)工場の2026年夏の稼働開始を確認しました。2025年12月:Vidrala S.A.は、チリのCristalerías Toroを7,700万ユーロ(8,700万米ドル)で買収することに合意し、2026年初頭に完了する予定です。2025年5月:Verescence SASは、Movendo CapitalとDraycottが株式を取得し、所有権の変更が見られました。2025年5月:Verallia S.A.は、飲料と特殊ガラスの回復を理由に、8億1,800万ユーロの収益を報告しました。ヨーロッパのガラス包装市場レポートの範囲
ガラス包装とは、製品を保管、保護、および提示するために使用されるガラス製の容器を指します。ガラスは安全で耐久性があり、製品の品質を維持するため、食品および飲料、医薬品、化粧品、化学薬品などの業界で広く使用されています。 ヨーロッパのガラス包装市場レポートは、製品(ボトル/コンテナ、バイアル、アンプル、シリンジ/カートリッジ)、ガラスタイプ(タイプIホウケイ酸塩、タイプII処理ソーダ石灰、タイプIIIソーダ石灰、琥珀色)、エンドユーザー(食品、清涼飲料水、アルコール飲料、化粧品およびパーソナルケア、医薬品)、容量範囲(30ml未満、30~100ml、100~500ml、500~1,000ml)、および国(ドイツ、フランス、イタリア、スペイン、英国、その他のヨーロッパ)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。セグメンテーション概要
| ボトル/コンテナ |
| バイアル |
| アンプル |
| シリンジ/カートリッジ |
| タイプI(ホウケイ酸塩) |
| タイプII(処理ソーダ石灰) |
| タイプIII(ソーダ石灰) |
| 琥珀色 |
| 食品 |
| 清涼飲料水 |
| アルコール飲料 |
| 化粧品およびパーソナルケア |
| 医薬品 |
| 30ml未満 |
| 30~100ml |
| 100~500ml |
| 500~1,000ml |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| 英国 |
| その他のヨーロッパ |
| 製品別 | ボトル/コンテナ |
| バイアル | |
| アンプル | |
| シリンジ/カートリッジ | |
| ガラスタイプ別 | タイプI(ホウケイ酸塩) |
| タイプII(処理ソーダ石灰) | |
| タイプIII(ソーダ石灰) | |
| 琥珀色 | |
| エンドユーザー別 | 食品 |
| 清涼飲料水 | |
| アルコール飲料 | |
| 化粧品およびパーソナルケア | |
| 医薬品 | |
| 容量範囲別 | 30ml未満 |
| 30~100ml | |
| 100~500ml | |
| 500~1,000ml | |
| 国別 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| その他のヨーロッパ |
レポートで回答されている主な質問
ヨーロッパのガラス包装市場は2031年までにどのくらいの規模になりますか?
2026年から3.06%のCAGRを反映し、269億1,000万米ドルに達すると予測されています。
ヨーロッパで最も急速に成長している製品フォーマットは何ですか?
医薬品バイアルは、2031年まで年間3.82%で拡大すると予測されています。
ホウケイ酸ガラスがシェアを拡大しているのはなぜですか?
タイプIホウケイ酸塩は厳格な製薬基準を満たしており、生物製剤、ワクチン、GLP-1療法からの需要が3.79%のCAGRを支えています。
ヨーロッパのコンバーターに最も影響を与える規制の変更は何ですか?
EUの包装および包装廃棄物規則は、2030年までに飲料包装の10%を再利用可能にすることを義務付けており、詰め替え可能なガラスを支持しています。
生産者はエネルギー価格のボラティリティにどのように対応していますか?
主要企業は、ハイブリッド電気炉または完全電気炉を導入し、長期の再生可能電力契約を締結しています。
どの国が最も速い市場成長を記録しますか?
イタリアは、医薬品と高級化粧品の需要に支えられ、2031年まで4.18%のCAGRでリードすると予想されています。