
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 28.33 百万トン |
| 市場取引高 (2026) | 29.29 百万トン |
| 市場取引高 (2031) | 34.61 百万トン |
| 成長率 (2026 - 2031) | 3.39 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のガラス瓶・容器市場分析
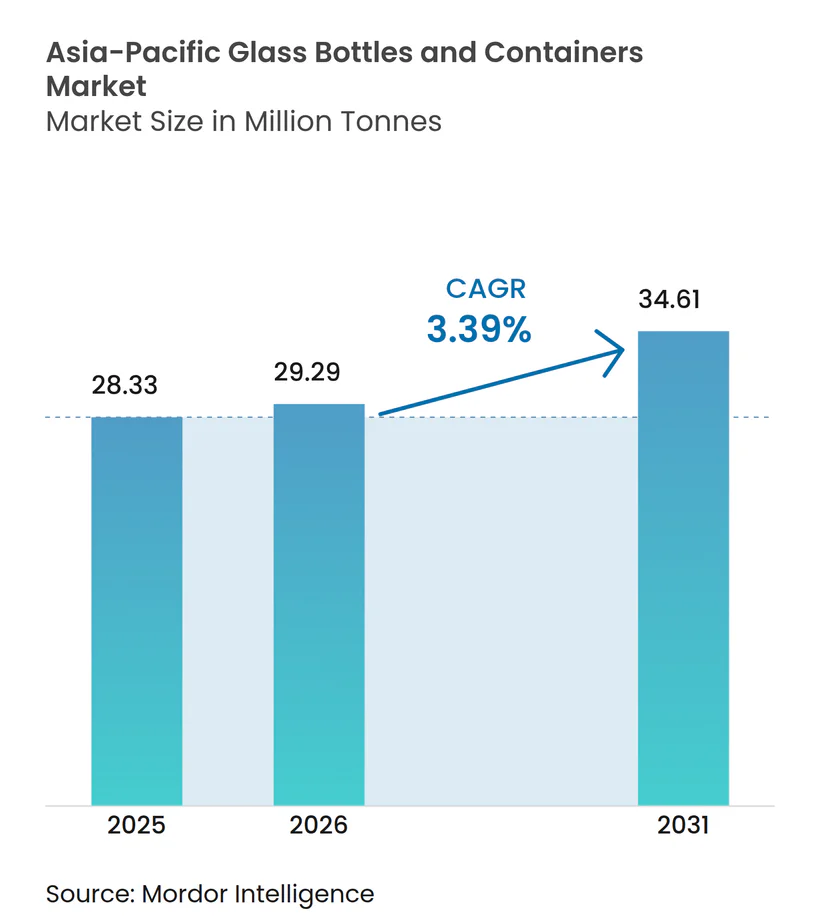
アジア太平洋地域のガラス瓶・容器市場規模は2025年に2,833万トンと評価され、2026年の2,929万トンから2031年には3,461万トンに達すると推定されており、予測期間(2026〜2031年)のCAGRは3.39%です。この成長軌跡は、純粋な数量主導の拡大から、より高いマージンを実現できる付加価値・プレミアム・サステナビリティ重視の用途へと段階的にシフトしていることを示しています。同地域の飲料メーカーは歴史的に基礎需要を支えてきましたが、軽量金属や多層プラスチックなどの代替素材がマスマーケットセグメントでガラスに対する競争圧力を強めています。その一方で、リサイクルに関する新たな規制上のインセンティブ、消費者の環境意識の高まり、化粧品・特産食品・クラフト飲料におけるプレミアム化が、より高付加価値の需要ポケットを生み出しています。したがって、競争戦略は操業効率、脱炭素化技術、カレット利用率の向上を中心に展開されており、技術的に先進的なメーカーがアジア太平洋地域のコンテナガラス市場において増分シェアを獲得するうえで有利な立場に置かれています。
レポートの主要ポイント
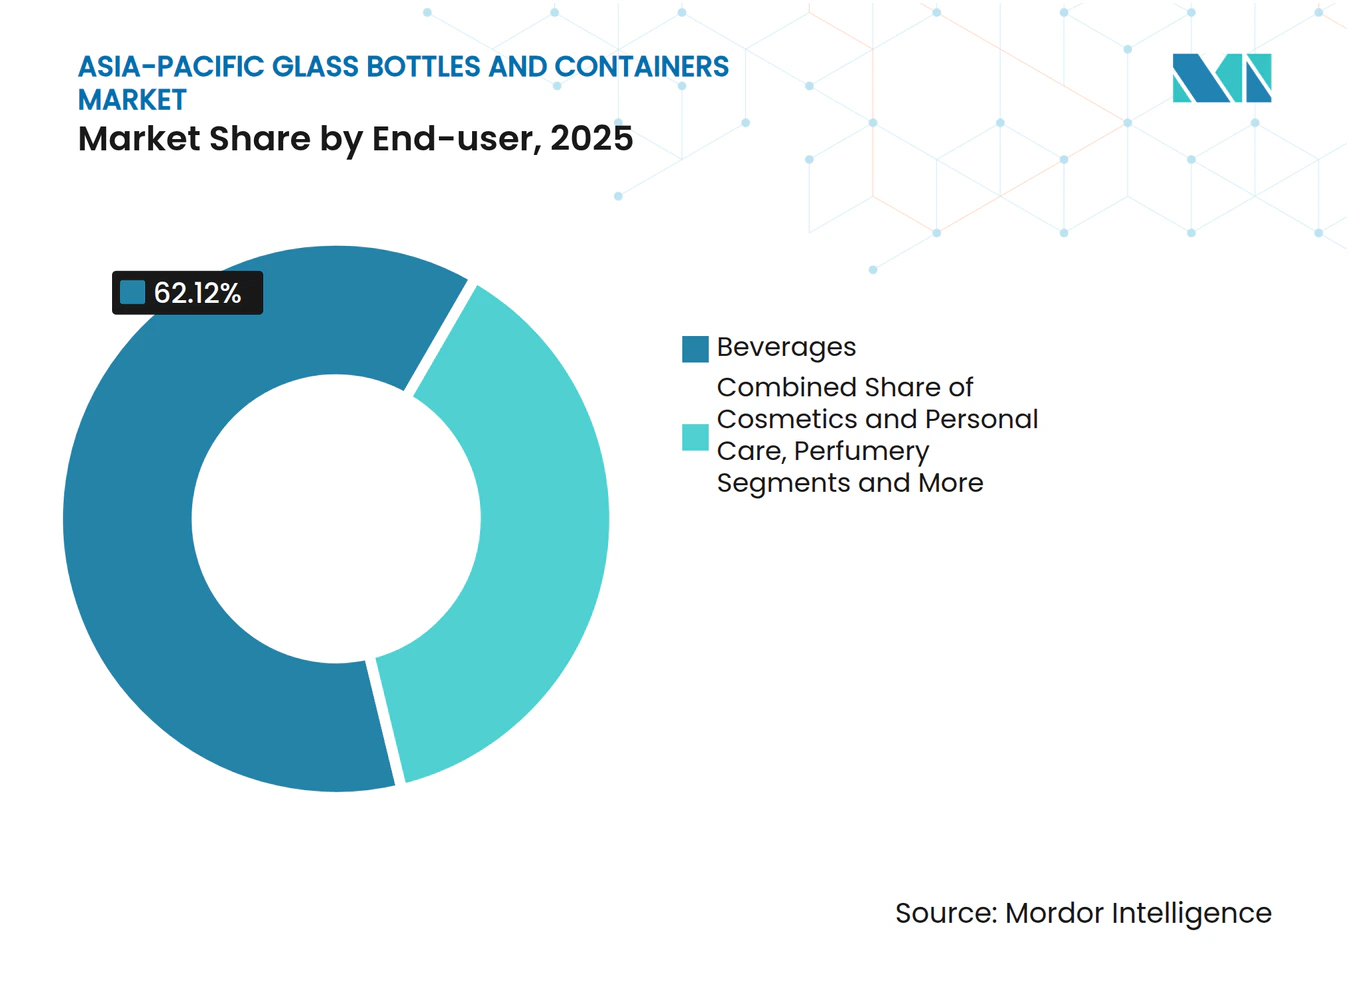
- エンドユーザー別では、飲料が2025年のアジア太平洋地域のガラス瓶・容器市場シェアの62.12%を占めました。
- 色別では、アジア太平洋地域のアンバーガラス瓶・容器は2026〜2031年にかけてCAGR 4.86%で成長する見込みです。
- 国別では、中国が2025年のアジア太平洋地域のガラス瓶・容器市場シェアの37.89%を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国とインドによるガラス容器輸出の拡大 | +0.8% | 中国、インド、ASEAN諸国への波及 | 中期(2〜4年) |
| ガラス製造における技術革新 | +0.6% | グローバル;日本・韓国での早期導入 | 長期(4年以上) |
| リサイクルを支援する政府規制 | +0.5% | 主要アジア太平洋市場;日本・オーストラリアが主導 | 中期(2〜4年) |
| 食品・飲料セクターからの需要増加 | +0.7% | インド、ベトナム、タイで最も強い | 短期(2年以内) |
| プレミアムかつ持続可能な包装に対する消費者の選好 | +0.4% | アジア太平洋地域の先進都市部 | 長期(4年以上) |
| 先進アジア太平洋諸国におけるリサイクルインフラの拡充 | +0.3% | 日本、韓国、オーストラリア、ニュージーランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国とインドによるガラス容器輸出の拡大
中国は数十年にわたる大規模炉設備と最適化された物流を活用して、輸入依存度の高い近隣ASEAN市場に供給する一方、インドはより低い人件費と世界品質基準に対応した新しい設備を活かしています。PGP Glassのインドとスリランカにまたがる1日1,600トンの生産能力は、東南アジアの中小規模生産者からシェアを奪い始めた輸出志向型モデルを示していますが、こうした成果の持続性はエネルギーコスト優位の維持と競争力のある価格でのカレット調達にかかっています。こうした二国間の輸出モメンタムは、両国の炉稼働率を改善し海外向け出荷の単位コストを縮小することで、地域CAGRに合計で約0.8ポイントを上乗せします。
ガラス製造における技術革新
再生可能電力80%・ガス燃焼20%で稼働するハイブリッド炉は、パイロット段階から商業規模へと移行しており、特にGerresheimer社とArdagh社が運営する施設で顕著です。[1] コニャックにあるVeralliaの全電力炉は100%電化の実現可能性を示しており、スコープ1排出量の大幅削減への道筋を示しています。インダストリー4.0制御、予知保全、デジタル品質検査、リアルタイムエネルギー最適化と組み合わせることで、これらのイノベーションはトン当たりエネルギー消費量を最大30%削減でき、アジア太平洋地域のコンテナガラス市場全体でマージンと規制コンプライアンス対応力を直接向上させます。
リサイクルを支援する政府規制
2024年1月に導入されたベトナムの拡大生産者責任規則、オーストラリアの包装改革案、シンガポールの容器デポジット制度の導入予定は、非リサイクル素材のコストを引き上げる一方で、ガラスの理論上無限のリサイクル可能性を経済的に魅力的なものにしています。義務的なリサイクル含有量目標は高品質カレットへの需要も刺激し、独自の選別・精製ユニットを運営する垂直統合型ガラスメーカーに有利に働きます。コンプライアンスの期限が厳しくなるにつれ、ブランドオーナーはプレミアムレンジでガラスを選択し、規制への適合と高級感のある美観を維持しようとしており、アジア太平洋地域のコンテナガラス市場の成長率に段階的に0.5ポイントを加算しています。
食品・飲料セクターからの需要増加
プレミアムスピリッツ、クラフトビール、職人製ソース、機能性飲料はブランドストーリーと棚での訴求力を重視しており、ガラスをコモディティ容器からマーケティングの重要資産へと昇格させています。インドでは可処分所得の増加と消費者の実験的志向が数量成長を促進し、日本と韓国ではプレミアムポジショニングとサステナビリティの信頼性が中心的な語りとなっています。ガラスの不活性な性質と健康上の優位性に対する認識は、使い捨てプラスチックから離れる消費者に響き、地域CAGRに0.7ポイントの押し上げをもたらしています。低炭素・軽量ボトルを提供できるメーカーは、アジア太平洋地域のコンテナガラス市場において不均衡な価値を獲得できる立場にあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ガラス生産における高エネルギー消費 | −0.9% | 中国・インドで最も深刻 | 短期(2年以内) |
| 原材料価格の変動 | −0.6% | グローバル;輸入依存市場で深刻 | 短期(2年以内) |
| 新興市場におけるインフラの制約 | −0.4% | ベトナム、タイ、新興ASEAN諸国 | 中期(2〜4年) |
| プラスチック・金属代替品からの競争圧力 | −0.7% | グローバル;価格感応度の高いセグメントで最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ガラス生産における高エネルギー消費
炉の操業はプラント総エネルギーの60〜70%を消費する可能性があり、メーカーを高い電力料金とガス価格の変動にさらしています。中国の冬季電力制限やインドの電力網の信頼性の課題は即座のコスト圧力をもたらし、事業者はカレット利用率の加速とバイオLNG・グリーン水素などの代替燃料の実験を余儀なくされています。O-Iのハーロウ工場での100%バイオ燃料試験は88%のカレット率と大幅なCO₂削減を実証し、原料調達が依然として課題であるものの、現実的な緩和策の道筋を示しています。[2]
原材料価格の変動
ソーダ灰とシリカ砂の価格の急激な変動、特に2025年初頭に中国で観察されたトン当たり30〜50人民元の上昇は、インプットをヘッジしたり長期契約を確保したりできないメーカーのマージンを圧迫しています。垂直統合型プレーヤーや精製プラントを運営する企業はコストバッファーを享受していますが、スポット購入に依存する中小企業はより急激な利益の侵食に直面しています。こうした原材料価格の変動は、近い将来においてアジア太平洋地域のコンテナガラス市場の潜在的CAGRから約0.6ポイントを差し引く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
化粧品がプレミアム変革を牽引化粧品・パーソナルケアセグメントは、2025年のアジア太平洋地域のコンテナガラス市場シェアで飲料が依然として62.12%を占めているにもかかわらず、CAGR 4.63%で他のすべてのセグメントを上回る成長が見込まれています。香水ボトルは最も高い単位マージンをもたらし、複雑な形状、エンボス加工、着色ガラスを必要とすることが多く、平均販売価格はコモディティ飲料容器を大きく上回っています。
プレミアムスピリッツやクラフトビールも、ブランドストーリーに合わせたカスタムフリントおよびアンバーボトルを指定しており、アジア太平洋地域のコンテナガラス市場内の収益源をさらに多様化しています。バイアルとアンプルを除く医薬品需要は安定しているものの、規制上の完全性要件によりガラスが基板として選ばれ続け、信頼性の高い基礎ビジネスを維持しています。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
色別:
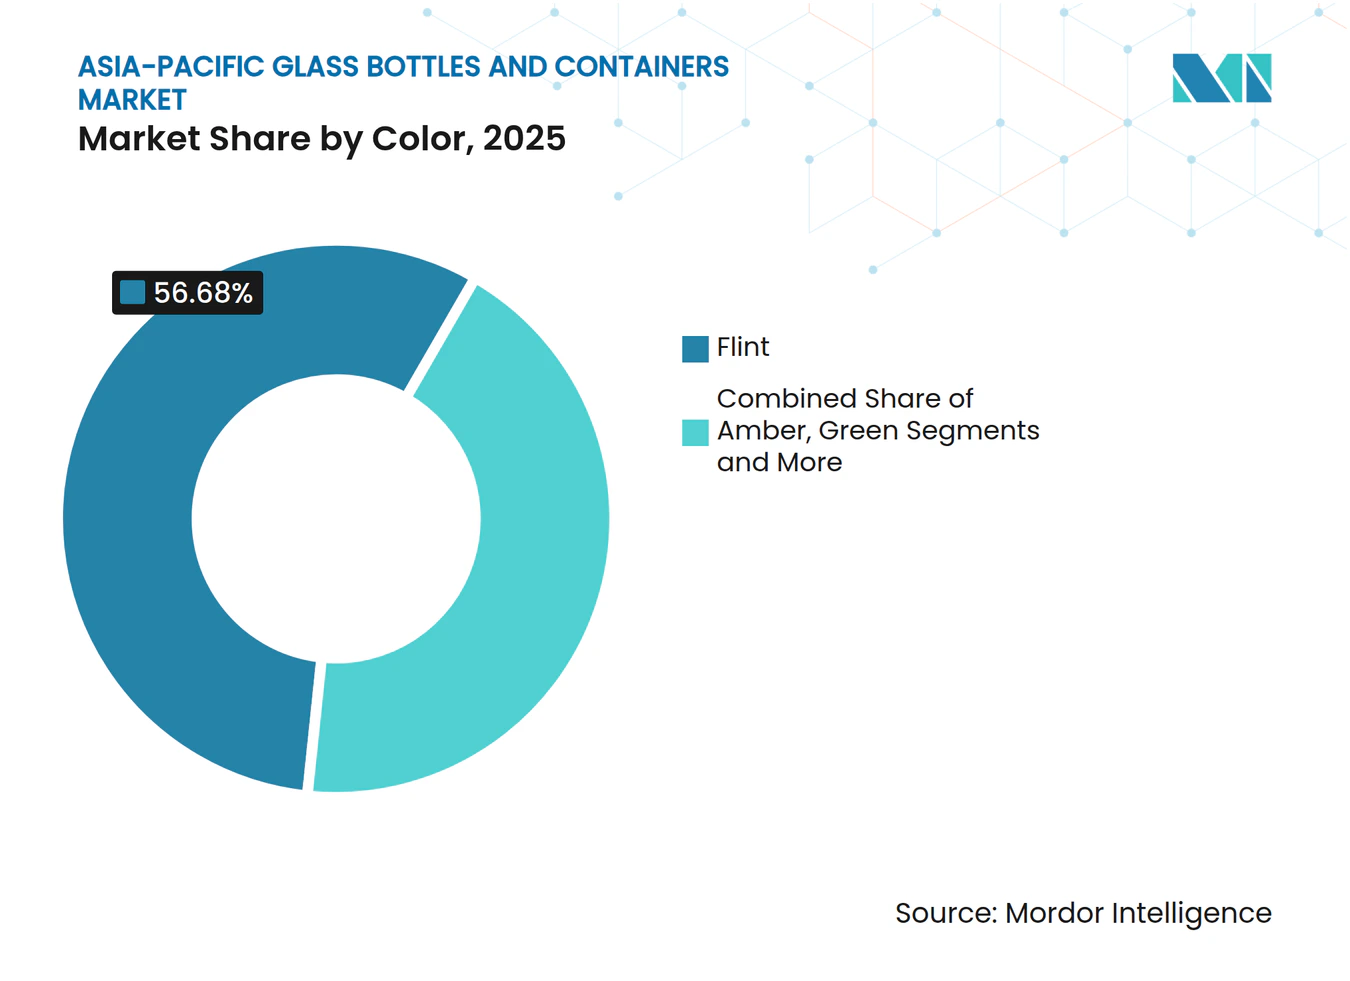
サステナビリティを背景にアンバーが台頭フリントガラスは、その汎用性と製品視認性の優位性から、2025年のアジア太平洋地域のコンテナガラス市場規模の56.68%を維持しました。しかし、アンバーの優れた紫外線遮断特性は、血清やエッセンシャルオイルから特産ビールに至るまで、光感受性製剤を扱うブランドを引き付けており、この色セグメントのCAGR予測は4.86%となっています。グリーンガラスは伝統的な美観が重視されるビールやワインの既存カテゴリーで引き続き優位を保ち、ニッチな色調はオーダーメイドのブランド要件を満たしています。規模の経済は依然としてフリントに有利ですが、高付加価値カテゴリーにおける品質基準の厳格化がアジア太平洋地域のコンテナガラス市場全体でアンバーの浸透を加速させています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
中国のガラス瓶・ガラス容器市場
中国のリーダーシップは、広大な生産能力、統合されたサプライチェーン、および確立された輸出回廊に支えられているが、2025年初頭における1トン当たり30〜50人民元のガラス価格上昇は、エネルギー集約型工場がコスト上昇に対して脆弱であることを露呈している。現在の戦略的優先事項は、操コストの漸進的な上昇を相殺できる付加価値の高い軽量ボトルに焦点を当てている。
アジア太平洋地域のガラス瓶・ガラス容器市場
インドは都市化とプレミアム化の波に乗っているが、インフラのボトルネックと資本制約が炉の稼働率を制限することがある。日本と韓国は最高水準のリサイクル率を誇っており、日本は26か所の専用工場を稼働させ、カレット(ガラス破砕片)を国内炉に戻すことで、循環型サプライループを強化している。
オーストラリア・ニュージーランドのガラス瓶・ガラス容器市場
オーストラリアとニュージーランドは、取扱量は控えめであるものの、ガラス包装されたプレミアム飲料の一人当たり消費量が高く、特殊低炭素ボトルへの安定した需要を確保している。
規制環境
アジア太平洋地域におけるガラス瓶・容器に関わる規制は、パッケージの循環性と食品接触安全性の両面で厳格化が進んでおり、要件は国ごとに異なる。シンガポールでは、持続可能性・環境省が2026年4月1日に「資源持続可能性(飲料容器返却制度)規則2026」を施行し、飲料包装サプライヤーに対して準拠ラベリング、回収準備、リバースロジスティクスの重要性を高めている。ベトナムでも2026年に政令第110/2026/ND-CP号によりEPR(拡大生産者責任)の実施を進め、リサイクル責任と文書化要件をより明確化し、ブランド事業者やガラスメーカーの原材料選定やリサイクルカレット計画に影響を与えている。
食品接触適合性は、市場参入における並行的な関門であり続けている。中国はガラス製品に関する国家強制食品安全標準(例:GB 4806.5-2016)に依然として依拠しており、一方でASEANは「食品接触材料に関する一般ガイドライン」による非拘束的な調和を提供しており、多国籍サプライヤーは国ごとの試験・申告対応を管理する必要がある。2026年、タイ食品医薬品局(FDA)はガラス製品中の鉛およびカドミウムの溶出限度に関する提案を含む、保健省告示第92号の改定に向けた協議を開始した。また香港環境保護署は「ガラス飲料容器生産者責任制度」を運用しており、飲料サプライヤーに登録および監査済み報告書の提出を義務付けている。この構造により、地域のバリューチェーン全体でよりフォーマルなコンプライアンス対応が進んでいる。
競合環境
市場集中度
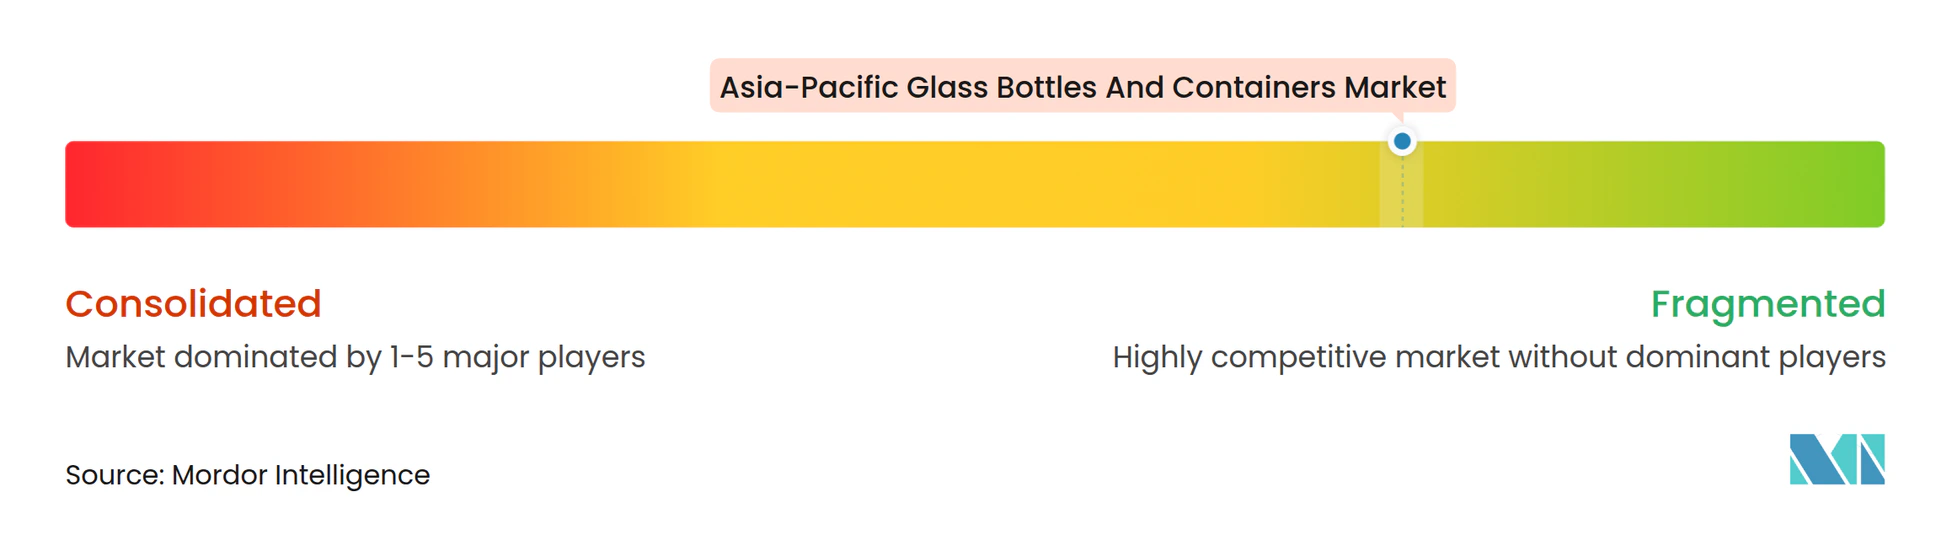
アジア太平洋地域のコンテナガラス産業は中程度に集約されています。グローバル大手のO-I Glass、Verallia、Ardaghは炉の設備最適化を継続しており、O-Iは2024年に生産能力の14%を閉鎖し、2027年までに3億米ドルの節約を実現するため2025年半ばまでにさらに7%の削減を検討しています。
脱炭素化投資は拡大しており、米国エネルギー省は2024年にO-Iに対して電化とハイブリッド炉の推進のために1億2,500万米ドルを助成しました。[3] ArdaghとCAP Glassは2025年4月に地域のカレット処理能力強化のために非公開の金額を投資しました。
技術力の高い企業はより高いカレット比率によって差別化を図っています。O-Iのバイオ燃料試験は88%のカレット混合率を達成し、デジタル化された炉によりダウンタイムを削減し、アジア太平洋地域のコンテナガラス市場において低排出・低コストの好循環を強化しています。
アジア太平洋地域のガラス瓶・容器業界リーダー
-
Gerresheimer AG
-
PGP Glass Private Limited
-
Hindusthan National Glass & Industries Ltd.
-
O-I Glass, Inc.
-
Ardagh Group S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のガラス瓶・ガラス容器市場 このレポートでカバーされる企業
- O-I Glass, Inc.
- Ardagh Group S.A.
- Verallia S.A.
- PGP Glass Private Limited
- Hindusthan National Glass & Industries Ltd.
- Feemio Glass Co., Ltd.
- Toyo Glass Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Gerresheimer AG
- Saverglass SAS
- Vitro S.A.B. de C.V.
- BA Glass Portugal, S.A.
- Stoelzle Glass Group GmbH
- Heinz-Glas GmbH & Co. KGaA
- Vetropack Holding AG
- Zignago Vetro S.p.A.
- Park Cam Sanayi ve Ticaret A.Ş.
- Orora Limited
- Koa Glass Co., Ltd.
- Bormioli Luigi S.p.A.
市場機会と将来展望
脱炭素化に関連する工程アップグレードとカレット利用率の向上が、EPRやデポジット・リターン制度に対応する測定可能なリサイクル成果として、直接的な商業機会となりつつある。日本は容器用ガラス生産における技術移行の明確な実証例を示している。2026年3月、東洋ガラスは柏工場において大型酸素燃焼式ガラス溶解炉(1日あたり200トン超の能力)の本格運転を開始し、温室効果ガス20%削減を発表した。この開示は、製造工程の変更に裏付けられた低炭素包装訴求を求めるプレミアムおよび規制対象用途への明確な道筋を後押ししている。
インドもまた、プレミアム化と輸出志向型供給に関連する生産能力増強で注目されている。2025年3月、AGI GreenpacはマディヤプラデーシュにおいてINR700クローレのグリーンフィールド容器用ガラス工場(1日あたり500トン)の設立を取締役会で承認し、飲料やコスメ・香水などの急成長プレミアムセグメントに対するリードタイム短縮に資する地産供給への投資意欲を示した。能力構築は競争力強化の第2の手段でもある。2026年、全インドガラス製造業者連盟はCDGI(フィロザバード)にて省エネと脱炭素化に関する複数日プログラムを実施し、燃焼最適化、炉効率改修、そして利益率がより高く仕様がより厳しいエクストラフリントおよび着色ガラスにおける品質管理強化という市場ニーズに対応した。
最近の産業開発事情 アジア太平洋地域のガラス瓶・ガラス容器市場
- 2026年6月:Hindusthan National Glass & Industries Ltd.は、破産処理後のインドにおける操業立て直しを公表し、リシュラおよびリシケシュの溶解炉再稼働、ならびにプドゥチェリー工場の操業再開を含んでいる。この再稼働により国内供給が増加し、標準的な容器形態における輸入依存を低減しつつ、飲料・食品顧客への対応速度向上を支えている。
- 2025年7月:PGP Glassはガラス包装の製造業務保護のためArmis Centrixを導入した。この導入は、デジタル化が進む工場におけるサイバーセキュリティ要件の高まりを示しており、保護された生産データと稼働継続性が、プレミアムコスメ・香水パッケージの安定した品質を支えている。
- 2024年6月:O-I Glassは、フランスのVeauche拠点における6,500万米ドル規模の電化アップグレードを発表した。アジア太平洋地域外であるものの、グローバル大手による電化・ハイブリッド炉方向性の大規模事例として、その工程ノウハウが地域にも展開・移転されている。
アジア太平洋地域のガラス瓶・ガラス容器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アジア太平洋地域における包装用途向けのガラス瓶およびガラス容器を対象とし、調査期間中に最終用途向けに供給されたコンテナガラスの数量を指標として測定する。
対象外範囲:医薬品包装に使用されるガラスバイアルおよびアンプルは除外する。
セグメンテーション概要
- エンドユーザー別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- 非アルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベース飲料
- その他の非アルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、蜂蜜、ソーセージと調味料、油、漬物)
- 化粧品・パーソナルケア
- 医薬品(バイアルとアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
- 国別
- 中国
- インド
- 日本
- タイ
- オーストラリアおよびニュージーランド
- 韓国
- ベトナム
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
モデルの基本構造を構築するにあたり、アジア太平洋地域におけるコンテナガラスの需要、貿易フロー、および包装生産の動向を説明する公開データを収集した。主な情報源としては、国連コムトレード貿易統計、各国統計局、中央銀行のインフレ発表、産業省および税関部門の生産指標などが挙げられる。
また、数量ドライバーを需要シグナルに変換する情報も活用した。具体的には、公表されている包装・飲料消費データ、アルコール飲料および清涼飲料の生産統計、ならびにカレット使用に影響を与える公的なサステナビリティ・リサイクル目標などである。補足的な情報は、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道記事から取得し、必要に応じて企業財務、輸出入の船積みデータ、包装・炉技術トレンドに関する特許データベースに特化した有料データベースも活用した。記載されているデスクリサーチの情報源はあくまで例示であり、データ収集、検証、および明確化のために追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、飲料・食品・パーソナルケア包装における需要の変化を確認し、医薬品容器が各国でどのように異なる形で計上されているかを明確にするために実した。コンテナガラスメーカー、コンバーター、流通業者、大手エンドユーザーを含むバリューチェーン全体の関係者と対話し、これらの情報をもとに、アジア太平洋地域全体における稼働率、輸入依存度、および色別・用途別の典型的な構成比を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:18% |
| 中位層:50% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:18% | マネージャー:57% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両ロジックを用いて構築した。地域需要をコンテナガラスの供給シグナルから再構築し、選択的な積み上げ集計によってクロスチェックを行った。トップダウンの構築においては、国別の包装需要プールをコンテナガラスの生産・貿易と連動させ、数量を最終用途アプリケーションおよび色別構成にマッピングしながら、各ステップで合計値の整合性を維持した。
モデルの精度を保つための主要インプットとして、コンテナガラスの生産量および設備稼働率の指標、ガラス容の輸出入動向、飲料包装トレンド(アルコール飲料および非アルコール飲料)、食品・調味料の包装数量、ならびに実質的な生産量に影響を与えるカレット供給動向を活用した。ボトムアップによる検証が必要な場合は、用途別・国別のサンプル数量集計、典型的な容器重量とパック形態に関するチャネルチェック、および貿易・消費指標に基づく小規模市場への比例配分を用いた。
予測においては、飲料ミックスの変化、リサイクル政策の施行状況、設備増強や炉の再建サイクルなどの需要ドライバーに関するシナリオ分析を適用した。その後、タイミングと規模に関するインタビューベースのコンセンサスを用いてパスを調整した。結果の再現性を確保するため、公開シリーズから毎年更新可能な変数を使用し、繰り返しのインタビューチェックによって裏付けた。
データ検証と更新サイクル
モデルのアウトプットは、生産・貿易・最終用途シグナルの三角測量によってレビューし、ノイズの多い単一シリーズが全体を左右しないよう配慮した。国別・用途別レベルで分散チェックを実施し、外れ値については稼働率、輸入依存度、瓶とその他容器の分割などの前提を再検討することで修正した。
最終承認前に第二のアナリストが計算とロジックをレビューし、貿易の急激な変動や設備増強の発表など独立した指標と比較して大きな乖離が見られた場合はフォローアップコールを実施した。レポートは年次で更新され、重要なイベントに対しては中間更新を行い、最終的な納品前チェックを経てクライアントに最新の見解を提供する。
Mordor Intelligenceのアジア太平洋地域ガラス瓶・ガラス容器市場規模と他の公表推計値との比較
アジア太平洋地域のガラス瓶・ガラス容器に関する公表市場数値は、タイトルが同一に見える場合でも一致しないことが多い。その差異は通常、容器として計上される範囲の違い、測定指標が金額か数量かの違い、および貿易と生産を単一の地域合計に変換する方法の違いから生じる。
ガラスバイアルおよびアンプルは一部の公表合計値に含まれているが、Mordor Intelligenceの対象範囲外である。これにより医薬品部門の数値が変化し、色別・最終用途別の構成に影響を与える。その他の差異は通常、広範な平均価格を用いた数量から金額への換算、積極的な設備増強の前提の採用、またはコンテナガラスにおける最近のエネルギーコスト変動を反映していない古い為替・インフレ係数の使用から生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2,833万トン(2025年) | |
| 地域コンサルタントA | 19.28 ビリオン 米ドル(2025年) | コンテナガラスの金額として提示されることが多く、数量調整の可視性が限定的であり、価格前提が輸入ミックスおよびカレット含有量の差異を調整せずに国別で平均化されている可能性がある。 |
| 業界出版社B | 28.70 ビリオン 米ドル(2026年) | 通常、瓶、ジャー、およびより広範なガラス包装の金額プールを統合しており、隣接する医薬品フォーマットを含む場合があり、短い基準期間から単一の成長曲線を適用している可能性がある。 |
この比較から、ほとんどの差異は単位の選択と容器の定義に含まれる範囲によって説明され、次いで価格と成長前提の適用方法によるものであることが示される。対象範囲をコンテナガラスの数量に限定し、合計値を生産・貿易シグナルと照合することで、当社の推計は毎年更新可能な明確なインプットに基づいた追跡可能なものとなっている。
レポートで回答される主要な質問
2026年から2031年にかけてのアジア太平洋地域のコンテナガラス需要のCAGR予測はどのくらいですか?
アジア太平洋地域のガラス瓶・容器市場は、2026年の2,929万トンから2031年の3,461万トンへと、CAGR 3.39%で成長すると予測されています。
2031年にかけて最も速く成長するエンドユーザーセグメントはどれですか?
化粧品・パーソナルケア包装は、2025年に飲料が最大シェアを保持しているにもかかわらず、CAGR 4.63%で拡大し、他のセグメントを上回ると予測されています。
なぜアンバーボトルが同地域で注目を集めているのですか?
アンバーガラスは光感受性製剤に対して優れた紫外線保護を提供するため、製品の完全性と保存期間を重視するプレミアム化粧品、医薬品、クラフト飲料ブランドの間でますます人気が高まっています。
メーカーはガラス生産における高エネルギーコストにどのように対処していますか?
主要メーカーはハイブリッド炉および全電力炉への投資、カレット比率の向上、バイオLNGや100%バイオ燃料などの代替燃料の試験を通じて、エネルギー集約度の削減と炭素フットプリントの低減に取り組んでいます。