
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
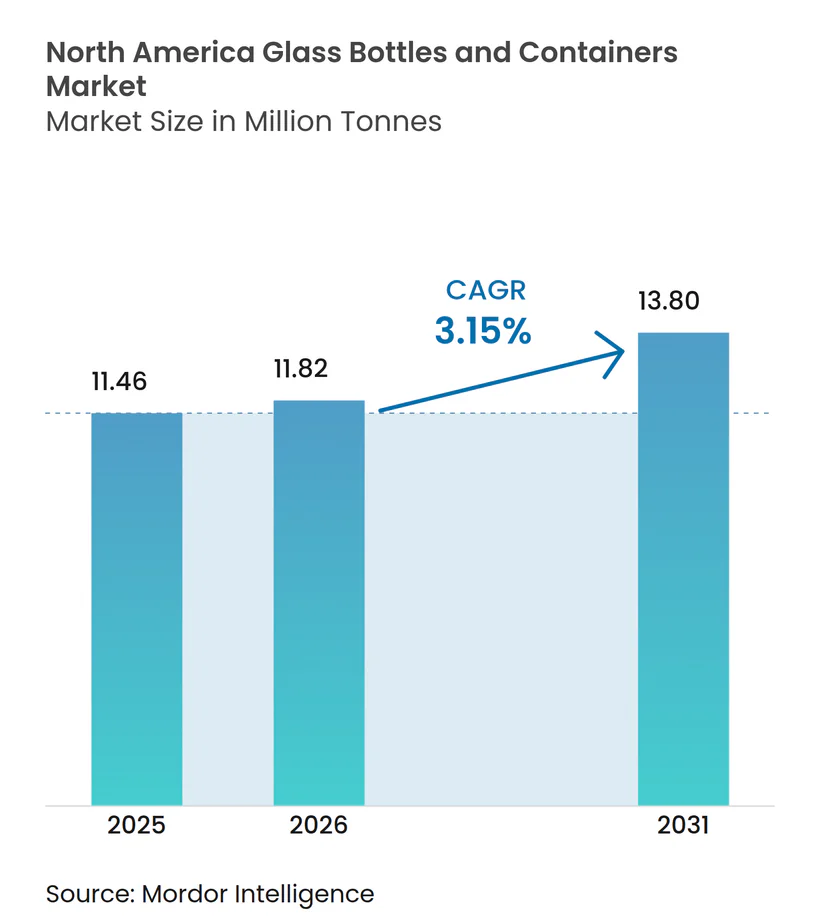
| 基準年の市場規模 (2025) | 11.46 百万トン |
| 市場取引高 (2026) | 11.82 百万トン |
| 市場取引高 (2031) | 13.8 百万トン |
| 成長率 (2026 - 2031) | 3.15 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ガラスボトルおよびコンテナ市場分析
北米ガラスボトルおよびコンテナ市場規模は2026年に1,182万トンと推計され、2025年の1,146万トンから成長しており、2031年には1,380万トンに達する見通しで、2026年から2031年にかけてCAGR 3.15%で成長する。需要の底堅さは、当該素材の無限のリサイクル可能性、化学的不活性、およびプレミアムな棚訴求力を反映しており、これらは循環経済義務の強化および健康志向の消費者行動と合致している。クラフト飲料の拡大、ラグジュアリービューティーの需要増、そしてEコマースにおける破損耐性パッケージングへの需要が、堅調な数量増加を総合的に支えている。大手生産者間の業界再編、炉のエネルギー削減投資、およびアンバーガラスへの色調シフト嗜好が、北米ガラスボトルおよびコンテナ市場における近期の競争ダイナミクスをさらに規定している。
主要レポートのポイント
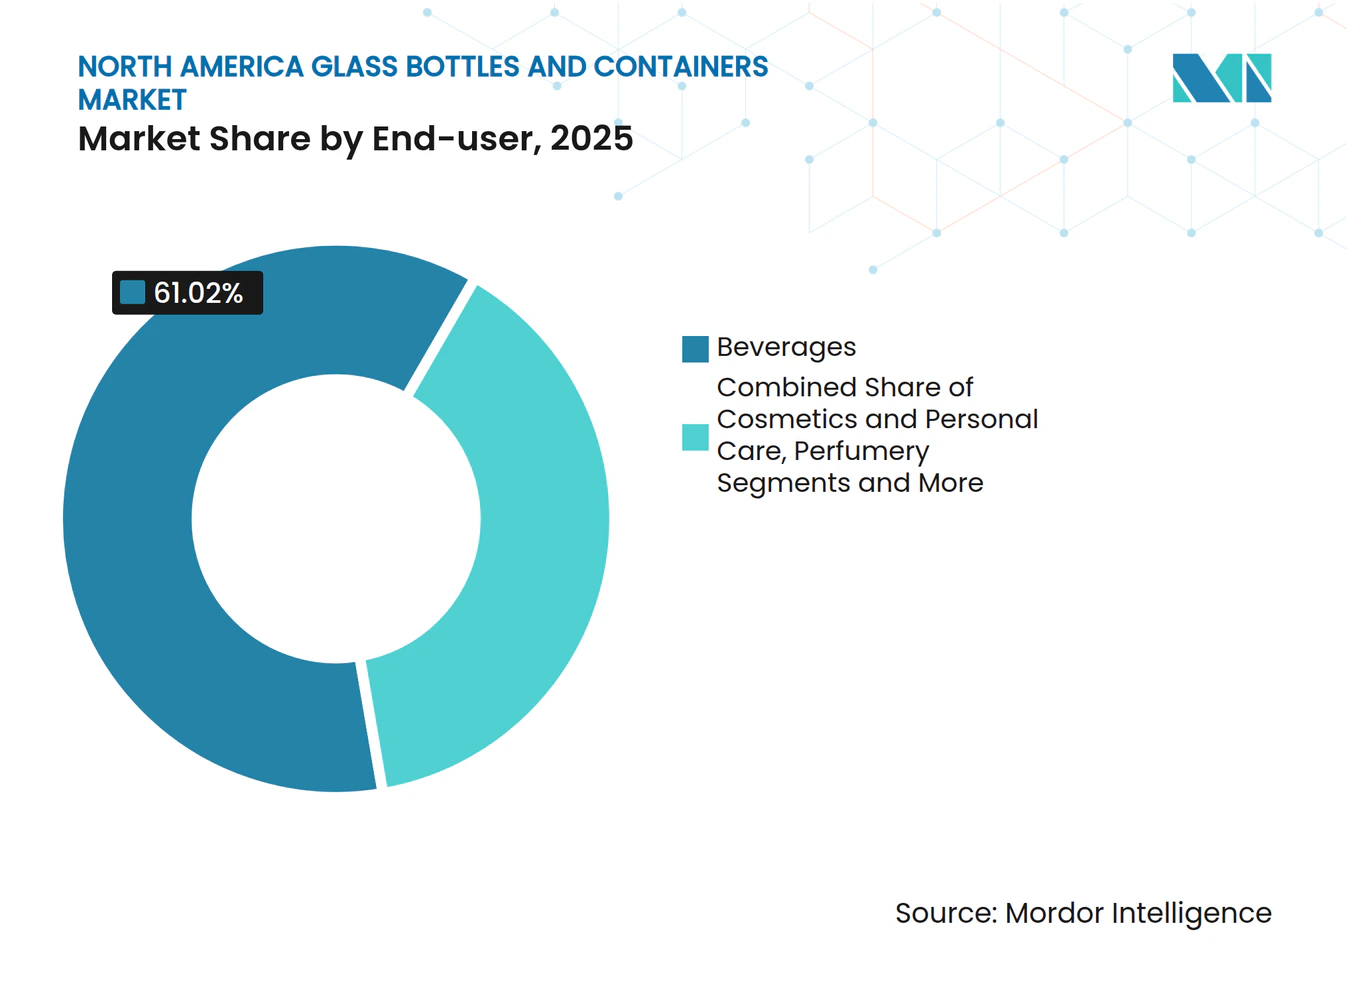
- 最終用途別では、飲料が2025年の北米ガラスボトルおよびコンテナ市場シェアの61.02%を獲得した。
- 色別では、アンバーガラスの北米ガラスボトルおよびコンテナ市場は2026年から2031年にかけてCAGR 3.69%で成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響割合(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの成長が耐久性・プレミアムパッケージングへの需要を牽引 | +0.8% | 米国・カナダ、メキシコへの波及効果 | 中期(2〜4年) |
| クラフト飲料ブームがカスタムガラスボトルへの需要を促進 | +0.7% | 米国中心、カナダへ拡大 | 短期(2年以内) |
| 持続可能性の推進とリサイクル可能性がガラスをプラスチックより優位に | +0.6% | カリフォルニア州・ニューヨーク州・オンタリオ州での早期成果を伴うグローバル | 長期(4年以上) |
| 拡大生産者責任(EPR)プログラムがガラス採用を促進 | +0.4% | カナダ全国、一部の米国州 | 中期(2〜4年) |
| エンボス加工および芸術的仕上げがブランド差別化を強化 | +0.3% | 北米プレミアムセグメント | 短期(2年以内) |
| 健康的なパッケージングへの消費者シフトがガラス選好を促進 | +0.5% | 米国・カナダ都市市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの成長が耐久性・プレミアムパッケージングへの需要を牽引
米国のオンライン小売数量は2024年から2029年にかけて53%増加すると見込まれており、ブランドは製品の美観を保ちながら多段階配送に耐えうる剛性ソリューションを求めている。ガラスボトルはいずれの要件も満たしており、圧縮力に耐え、ダイレクト・トゥ・コンシューマーのロイヤルティを強化する特徴的な「開封体験」を生み出す。サブスクリプションボックスに多く含まれる化粧品、職人製調味料、ニッチ飲料は、軽量ガラスフォーマットと組み合わせた破損防止カスタムインサートを指定するようになっている。フルフィルメントセンターでは、標準的な250mLおよび500mLボトルのフットプリントに合わせて調整された自動ボイドフィルラインの導入が進み、ハンドリングコストを低減している。ラストマイルネットワークが温度管理サービスを洗練させるにつれ、コールドチェーン飲料の販売業者は多層プラスチックに頼ることなくプレミアムポジショニングを維持できる。物流最適化と消費者認知が相まって、北米ガラスボトルおよびコンテナ市場においてガラスが最良の容器として定着している。
クラフト飲料ブームがカスタムガラスボトルへの需要を促進
米国では2024年だけで300以上の蒸留所と250以上のマイクロブルワリーが新設され、それぞれが地域独自のアイデンティティと棚差別化を重視している。エンボスロゴ、非均一ショルダープロファイル、コルク仕上げのネックは、テイスティングルームで価格プレミアムを実現するトレードマーク的な特徴となっている。かつては50万ユニット以上の生産規模でのみ実現可能だったカスタムモールドが、モジュラー金型と3Dサンドプリントによるブランクス成形により、現在は5万ユニットでも経済的に成立する。カナダのサイダリーも同様のトレンドを追い、UV保護と透明感を両立したカラーフリント/アンバーハイブリッドを輸入している。ケンタッキー州、ミズーリ州、オンタリオ州の地域ガラスメーカーはリードタイムの短縮により恩恵を受け、輸送排出量の削減と持続可能性の物語の強化につながっている。これらの要因が相まって、北米ガラスボトルおよびコンテナ市場においてカスタマイズフォーマットの価値スループットを押し上げている。
持続可能性の推進とリサイクル可能性がガラスをプラスチックより優位に
ガラスは純度を損なうことなく無限に再利用でき、州全体の使い捨て規制の中核に位置づけられている。2032年までにすべてのパッケージングをリサイクル可能または堆肥化可能にするカリフォルニア州の義務付け、およびニューヨーク州の拡大ボトルデポジット払い戻し制度が、カレット需要を高め、回収経済性を向上させている。ブランドはネックバンドにリサイクル含有率を表示するようになり、ミレニアル世代消費者の購買意向が14ポイント上昇するトリガーとなっている。ワインおよびスピリッツのマーケターは、テイスティングルームの空き瓶を地元の炉に戻す閉ループパートナーシップを公表しており、バージンバッチと比較してカーボンフットプリントを30%削減している。低炭素電気炉への投資が加速しており、2026年末までにオハイオ州で2ラインが稼働予定である。政策の勢いとブランドメッセージが相まって、北米ガラスボトルおよびコンテナ市場における素材選択のナラティブを増幅させている。
拡大生産者責任(EPR)プログラムがガラス採用を促進
カナダの9つの州がEPRスキームを運営しており、生産者に使用済み回収のための費用負担を義務付けている。透明ガラスの処理手数料は平均でキログラムあたりCAD 0.50(USD 0.37)であり、複合プラスチックへの高い賦課金と比較してガラスの経済性を有利にしている。ブリティッシュコロンビア州はすでに79.6%の回収率を達成しており、炉のエネルギー使用量を最大3%削減する高品質カレットを供給している。メイン州およびオレゴン州における米国のEPR試験的提案は、単一素材パッケージングを優遇する手数料調整モデルを採用している。[1]政策が普及するにつれ、小規模ブランドは軽量アンバーボトルへの切り替えによって手数料負担を相殺しながら、小売業者のリサイクル可能性スコアカードを満たせることを発見している。したがって、EPRは北米ガラスボトルおよびコンテナ市場にとって構造的な追い風として機能している。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響割合(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクルインフラの不足がカレット供給を制限 | -0.5% | 北米全域の農村地域 | 長期(4年以上) |
| 重量と脆弱性がラストマイル配送コストを増加 | -0.4% | Eコマース集中型都市部 | 中期(2〜4年) |
| プラスチックおよび金属パッケージングが大量SKUで優位を維持 | -0.3% | マスマーケット小売チャネル | 長期(4年以上) |
| 炉の高エネルギー需要がカーボンリスクを増大 | -0.2% | エネルギーコストの高い製造地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リサイクルインフラの不足がカレット供給を制限
ガラスの回収率はオレゴン州の73%からイリノイ州の8%まで地域差があり、信頼性の高い二次原料フィードストックの確保を困難にしている。農村部ではドロップオフデポが不足しており、収集業者は混色カレットを埋め立て処分せざるを得ない。Strategic Materials Inc.は42か所の処理プラントを運営しているが、それでも米国の半数以下の郡しかカバーできていない。カレット供給が減少すると、バッチ配合はバージン・ソーダライムに戻り、燃料使用量が15%増加してカーボン認証資格が損なわれる。太平洋岸北西部など供給が安定している地域のメーカーは、中西部の競合他社と比較してトンあたりUSD 15のコスト優位を享受しており、北米ガラスボトルおよびコンテナ市場における地域間の不均衡を悪化させている。
重量と脆弱性がラストマイル配送コストを増加
330mLガラスボトル12本パックの配送重量は同等の缶より2.4kg重く、ゾーン別宅配便料金を平均18%上昇させる。保護用コルゲートディバイダーは素材コストを増加させ、容積重量を拡大させる。小規模Eコマース事業者は追加料金の吸収に苦慮し、より軽量なフォーマットへと誘導される。生産者は軽量化によって対抗しており、ある大手スピリッツブランドは2024年にボトル壁厚を1mm削減することで9万トンを削減した。それでも、脆弱性による取り扱い要件は北米ガラスボトルおよびコンテナ市場全体でコスト上の逆風として残っている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途別:
飲料が数量を支え、美容分野が上昇を加速飲料生産者向け販売は2025年の北米ガラスボトルおよびコンテナ市場の61.02%を占め、クラフトビール、プレミアムスピリッツ、および機能性飲料の定着した消費が牽引している。アルコールパッケージングにおけるプラスチック規制が、フレーバー保持およびブランドヘリテージのストーリーテリングにおいてガラスをデフォルト素材としてさらに定着させている。同セグメントは、SKUの多様化が主流ビール数量の停滞を相殺するなかで、安定した低一桁成長を記録する見通しである。プレミアムミキサーおよびレディ・トゥ・ドリンクカクテルは、かつてスピリッツ専用とされていたフルーテッドネックデザインとエンボス意匠を採用し、平均販売価格を引き上げている。化粧品・パーソナルケアは、より小さい基盤を持ちながら、2031年までCAGR 3.6%を記録する見通しであり、北米ガラスボトルおよびコンテナ市場内のすべての最終用途を上回るペースで成長している。ラグジュアリースキンケアブランドは重厚感と再利用性を伝える厚壁ジャーを強調しており、高級デパートのリフィルステーションが再来店を促進している。
医薬品需要は、タイプIホウケイ酸バイアルのバリデーションを合理化する米国食品医薬品局(FDA)の2024年統合ガイダンスにより恩恵を受けている。医薬品受託開発製造機関(CDMO)はしたがってバイアルポートフォリオを拡大し、医療グレードガラス生産を押し上げている。グルメジャム、ディッピングソース、コールドプレスオイルなどの食品セグメントは、天然のテクスチャーを際立たせ職人的なポジショニングを強化するためにガラスの透明性を活用し、ニッチな成長を維持している。これらの分野にわたる多様な需要取り込みが、北米ガラスボトルおよびコンテナ市場規模の長期的な安定性を総合的に支えている。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
色別:
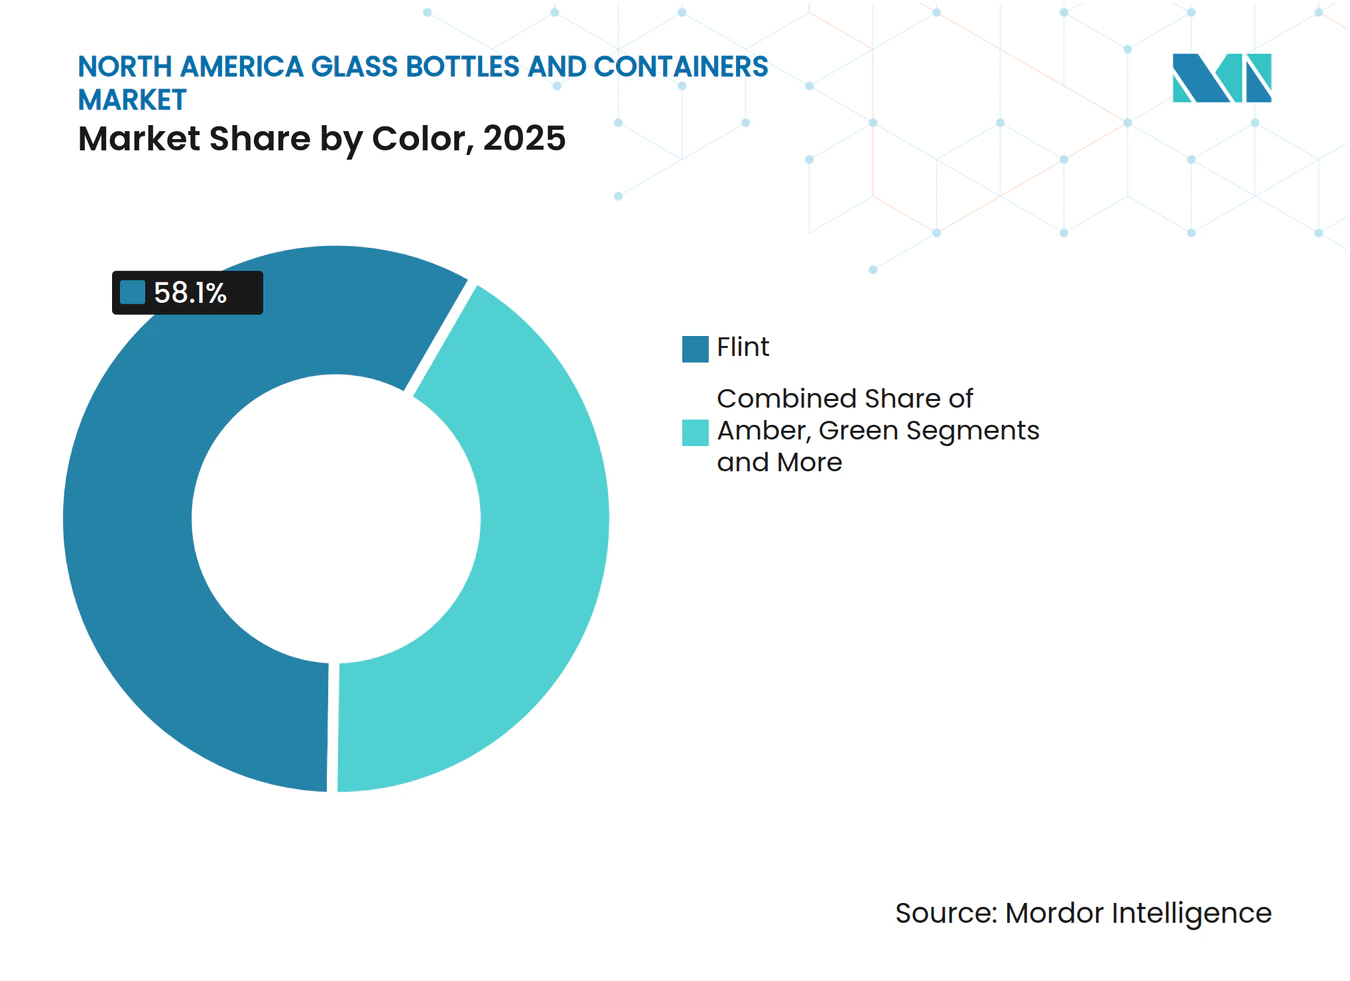
アンバーが躍進し、フリントが規模を維持フリントガラスは2025年の北米ガラスボトルおよびコンテナ市場シェアの58.10%を保持しており、透明性が鮮度の手がかりや投与量の正確さを伝えるセクターにサービスを提供している。医薬品充填業者は、クリスタルクリアな容器壁に依存したラインビジョン検査システムを必要とするため、継続的な基礎需要が確保されている。ウォッカや植物系スピリッツなどの飲料は、低鉄分含有量のウルトラフリントバリアントを採用し、光学的輝度と棚照明効果を高めている。しかし、この分類の数量見通しは、ニュートラシューティカルズやコールドブリューコーヒーに対して暗色を優遇する紫外線感受性への認識の高まりによって抑制されている。
アンバーガラスはCAGR 3.69%で成長し、色分類の中で最も速いペースで拡大する見通しであり、プレミアムビール、日焼け止め血清、CBDチンキが牽引している。生産者はアンバーが紫外線A波の最大97%を遮断する能力を売り物にし、化学安定剤なしで光劣化を低減している。高リサイクル含有率のアンバーカレットは、ブランドがカーボン削減のマイルストーンを発信するのに役立ち、マーケティング効果を高めている。テキサス州およびオンタリオ州のクラフト蒸留協同組合との協業により、バレルチャーを想起させる独自のアンバー色調が生み出され、北米ガラスボトルおよびコンテナ市場規模において真正性のナラティブを強化している。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
地理的分析
米国ガラスボトル・容器市場
米国は地域全体の生産量の70%以上を供給しており、大規模な飲料ハブへの近接性と密度の高いリサイクル処理業者のネットワークに支えられている。O-I Glassは2025年第1四半期に1億4,100万ミリオン米ドの営業利益を記録し、前年同期比38%の大幅増となった。これは出荷量が4%増加したこと、および安定した正味価格が効果的な生産能力調整を示していることによるものである。ケンタッキー州、テネシー州、ニューヨーク州のクラフト蒸留所は特殊ボトル需要を下支えしており、西海岸のコンブチャ施設は200mL規格の軽量フリントボトルを積極的に採用している。地方自治体のリサイクル設備改善に充当される連邦インフラ投資・雇用法の資金は、2027年末までに中西部諸州におけるカレット不足の緩和をもたらすと見込まれている。
カナダガラスボトル・容器市場
カナダは厳格な拡大生産者責任(EPR)の枠組みのもとで安定した生産量を維持している。単一素材容器を優遇する州の回収手数料制度がガラスの循環ループを促進しており、ブリティッシュコロンビア州の79.6%という包装材回収率は北米トップの水準にある。オンタリオ州で近く実施されるブルーボックス制度の刷新により、財政的責任が全面的に生産者へ移行し、多国籍飲料グループはシングルストリーム選別機に対応したボトル形状の直しを迫られることになる。ケベック州の既存の路肩回収プログラムは、2005年以降、光学選別設備の改修に約10億カナダドルという多額の資金を投入してきた。これらの枠組みはカレット供給を強化し、北米ガラスボトル・容器市場におけるバッチエネルギー需要の低減に貢献している。
メキシコガラスボトル・容器市場
メキシコは輸出拠点および拡大フロンティアの双方の役割を担っている。既存プレーヤーであるVitroはコアウイラ州およびヌエボレオン州に溶融炉を保有し、有利な貿易関税のもとで米国国境沿いのブルワリーにフリントビールボトルを出荷している。国内のプレミアムテキーラブランドは、職人による手仕上げを際立たせる重厚なベースを持つアートガラスデカンターを指定しており、1個当たりの付加価値を高めている。グアダラハラでは2026年第3四半期に稼働予定の新たなカレット処理設備が整備されており、国境を越えた契約充填業者からの化粧品ジャー受注の増加に対応する見込みである。中間層の消費拡大と相まって、これらの投資はメキシコを北米ガラスボトル・容器場全体における成長の牽引役として位置づけている。
競争環境
市場集中度
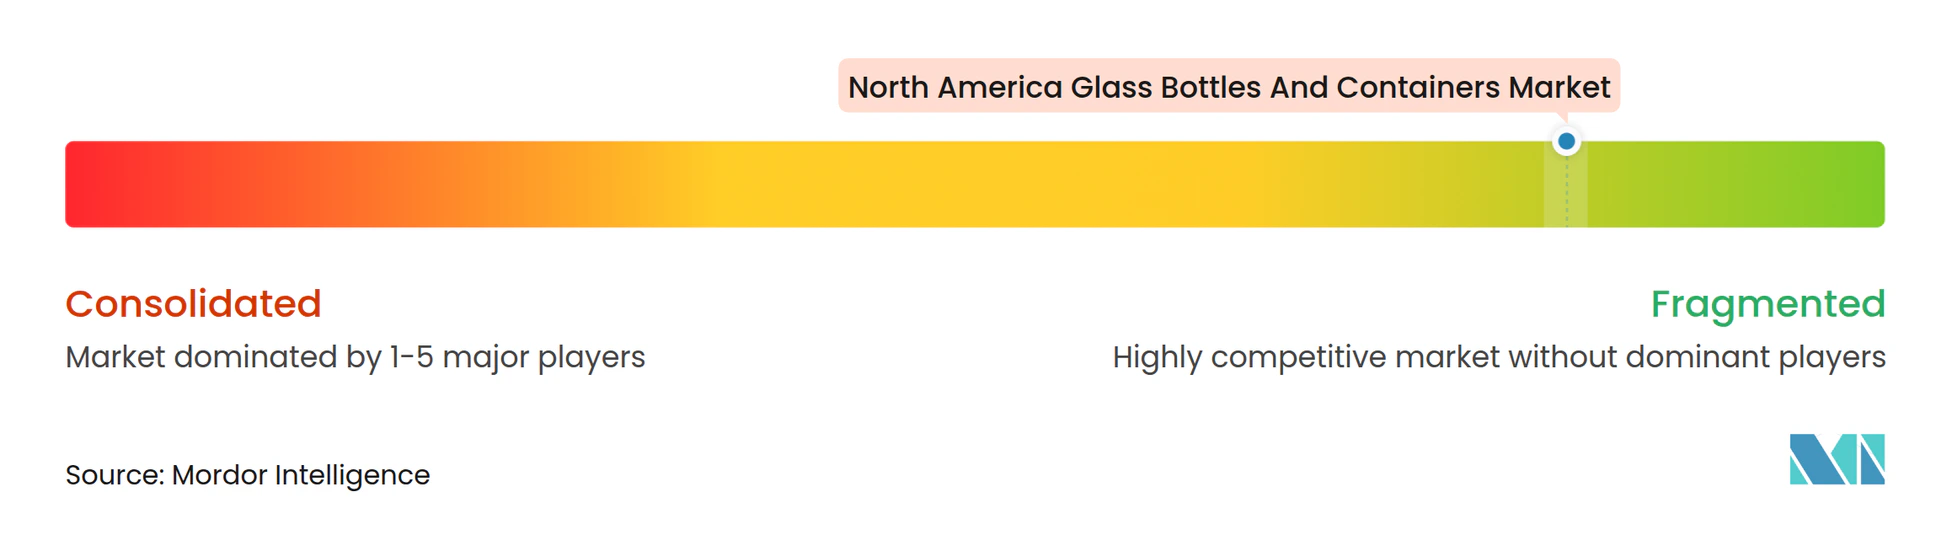
市場の集中度は中程度である。上位5社が地域出荷量の約55%を占めており、この数値は最近の事業再編によって形成されている。フィッチにより格付けCCCへ引き下げられたArdagh Groupは、キャッシュフロー安定化のためカリフォルニア州およびオハイオ州のビールボトルラインの一部を閉鎖している。O-I Glassの「Fit to Win」プログラムは、2026年までに少なくとも6基の炉を恒久的に閉鎖し、余剰能力を削減しながらUSD 6億5,000万の節減を電気溶融炉のパイロット事業に充当することを想定している。これらの動きは、北米ガラスボトルおよびコンテナ市場におけるパンデミック後の需要正常化に合わせた供給バランスの確保を目指すものである。
戦略的方向性は脱炭素化へと傾いている。大手企業は電力会社と再生可能エネルギー購入契約を共同で締結し、CO₂を30%削減できるハイブリッド炉の稼働を裏付けている。Strategic Materials Inc.との閉ループパートナーシップにより、純度98%超のカレットが保証され、強度を損なうことなく軽量化が可能となる。一部の生産者は水素・酸素燃焼の試験を行い、有望なNOₓ削減効果を報告している。薄肉化した容器壁の耐傷性を維持するホットエンドコーティング製剤の特許取得も、競争上の優位性を加えている。
合併・買収は特定のニッチに向けられている。Gerresheimが2024年12月にBormioli Pharmaを買収したことで、注射剤バイオロジクスの一次容器分野でのプレゼンスが拡大した。TricorBraunが2025年にEuroglasとGlaspackを買収したことで、北米の輸入業者向けにプレミアムなヨーロッパのワインボトル形状がカタログに加わった。設備ベンダーも統合を進めており、IndicorによるAGR Internationalの2025年3月の取引では、医薬品品質基準の引き上げに不可欠なガラス検査技術が確保された。全体として、イノベーション、持続可能性指標、および選択的な業界再編が北米ガラスボトルおよびコンテナ市場内の競争を形成している。
北米ガラスボトルおよびコンテナ産業リーダー
-
O-I Glass, Inc.
-
Ardagh Group S.A.
-
Anchor Glass Container Corporation
-
Gerresheimer AG
-
Stoelzle Glass Group
- 注:主要企業の掲載順は順位を示すものではありません。
北米ガラスボトル・容器市場 このレポートでカバーされる企業
- O-I Glass, Inc.
- Ardagh Group S.A.
- Anchor Glass Container Corporation
- Gerresheimer AG
- Stoelzle Glass Group
- Berlin Packaging LLC
- TricorBraun Inc.
- Kaufman Container
- O.Berk Company, LLC
- MJS Packaging
- Burch Bottle & Packaging, Inc.
- General Bottle Supply
- Pacific Vial Manufacturing Inc.
- North Mountain Supply
- Silver Spur Corporation
- Glassnow, Inc.
- Love Bottle LLC
- Vitro Packaging LLC
- Gallo Glass Company
- The Cary Company
市場機会と将来展望
北米のコンテナガラス生産能力全体における脱炭素化と生産性向上の取り組みは、軽量化デザイン、高いリサイクルカレット許容度、プレミアム飲料・ビューティー向けSKUのより安定した外観品質をサポートできるサプライヤーにとっての余地を生み出している。市場は既に2026年に投資の兆しを見せており、その一例がストルツェ・グラスUSAによるペンシルベニア州モナカでの1億米ドル規模の近代化プログラムであり、2026年7月に炉の再建を予定し、1日あたりの溶解能力を約400トンに引き上げることを目標として掲げている。需要側では、コカ・コーラ・コンソリデーテッドによるインディアナ州インディアナポリスへのガラス瓶生産ライン追加計画(投資額3,500万米ドル、建設開始は2026年後半予定)が、標準化されたボトル形状と地元調達への需要を押し上げている。
政策に連動したリサイクル経済性やスチュワードシッププログラムは、特にリサイクル含有率や単一素材包装に直接報酬を与える支払いや料金調整が行われる場合、ガラス採用を促進する実行可能なレバーとして残り続けている。カリフォルニア州のAB899(2025年10月署名)は、コンテナメーカーによるリサイクルガラスの使用を促す市場開発支払いを延長・増額するもので、カレット処理パートナーシップや主要飲料コリドー周辺のクローズドループ回収に対するビジネスケースを強化している。同時に、2026年7月に発効予定のバーモント州H.915などの2026年の立法措置は、生産者資金による製品寿命末期の枠組みを維持し、ブランド所有者やパッケージャーに素材選択のより明確な根拠を与え、貿易や関税の変動の中でガラスメーカーが検証済みのリサイクル含有率と国内供給の継続性で差別化できるようにしている。
最近の産業開発事情 北米ガラスボトル・容器市場
- 2026年6月:アルダーグ・グラス・パッケージング・北米は、新しい700mlのリキュールボトルでアメリカ製プレミアムスピリッツのポートフォリオを拡大した。この発売は、アルコール・タバコ税貿易局(TTB)が追加の充填標準を承認する裁定を下した後に行われたもので、スピリッツブランドがガラスから離れることなくSKU構成を拡大できるようにした。
- 2025年10月:アンカー・グラス・コンテナ・コーポレーションは包括的な資本再編を完了し、総債務を60%以上削減、1億米ドルの新規資本を確保した。この取引により、米国内の製造ネットワーク全体での炉の再建やその他の生産能力関連のアップグレードを資金調達する能力が強化され、飲料・食品顧客へのサービス信頼性を支えている。
- 2024年12月:ゲレスハイマーはボルミオリ・ファーマの買収を完了した。この取引により、ゲレスハイマーの無菌・感受性医薬品包装ポートフォリオが拡大し、北米の高規格コンテナ要件につながる医薬品グレードのガラスおよび封入能力が強化された。
北米ガラスボトル・容器市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、北米全域で製品の包装・販売に使用されるガラス製の硬質包装容器(主にボトルおよびジャー)を対象としています。市場規模は、調査期間中に当該地域で出荷・消費された物理的な数量をもとに算出されています。
対象外の範囲:医薬品包装に使用されるガラスバイアルおよびアンプルは、本市場規模の算出対象から除されています。
セグメンテーション概要
- 最終用途別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他アルコール飲料(サイダーおよびその他の発酵飲料)
- 非アルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベース飲料
- その他の非アルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、ハチミツ、ソーセージおよび調味料、油、ピクルス)
- 化粧品・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、飲料・食品・パーソナルケア分野におけるコンテナガラス需要の創出構造を整理し、米国およびカナダのサプライベースとの整合を図ることから始まります。このため、米国国勢調査の製造業シリーズ、米国国際貿易委員会の貿易統計、カナダ統計局の製造業・貿易データ、EPA(米国環境保護庁)の素材・リサイクル関連公表資料、業界団体のリリース、および技術論文などの公開データを活用しました。
前提条件を現実的なものに保つため、設備増強、炉の改修スケジュール、稼働率に関するコメントを把握するために企業の年次報告書や投資家向けプレゼンテーションも精査し、エネルギー、カレット(再生ガラス原料)の入手可能性、および規制上の包装動向に関する信頼性の高い報道も参照しました。一部では、企業財務データ、特許調査、輸出入の出荷水準確認を主な目的として、有料データベースも利用しました。これらはあくまで例示であり、データ収集・検証・明確化のために他にも多数の公開情報源を活用しています。
一次インタビューおよびサーベイ
一次調査は、直近四半期における市場の実際の動向を確認し、カラーミックスの変化やライトウェイト化の進捗など、公開データからは読み取りにくいインプットを精緻化するために実施しました。米国およびカナダ全域で、製造業者、流通業者、ブランドおよび包装調達チーム、ならびにリサイクルバリューチェーンの専門家と対話を行いました。得られたフィードバックは、デスクリサーチの前提条件の整合と最終的なモデルレンジの確定に活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:17% |
| 中位層:47% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:19% | マネージャー:43% |
市場規模算出と予測
規模算出においては、トップダウンのステップとして、ガラスが定番の包装形態として選択されるエンドユース領域から需要を再構築し、包装フォーマットと標準的な重量レンジを用いてコンテナガラスの数量に換算します。需要プールが確定した後、市場定義に合わせて国別・カラー別に分解します。
モデルは、アルコール飲料・非アルコール飲料の生産量と充填トレンド、ジャーおよびボトルにおける食品カテゴリーの包装浸透率、ガラスシェアに影響するプレミアム化の動向、供給対応に影響するカレット入手可能性とリサイクル率、ならびに炉の改修や設備増強のタイミングといった実務的なインプットによって導かれています。合計値の裏付けとして、サンプリングしたサプライヤーの出荷パターン、空容器の貿易フロー方向、および1トン当たりの価格レンジを用いた選択的なボトムアップ検証も実施し、推計数量と成長率の妥当性を確認しました。企業またはカテゴリーデータが欠如している場合は、類似カテゴリーのプロキシ指標を使用し、インタビュー対象者が現実的と述べた代替・ミックス行動に基づいて調整を加えました。
予測はシナリオ分析を用いて構築されました。コアケースは予想される飲料・食品需要の成長を基準とし、エネルギーコストの変動、規制上の包装変化、およびリサイクル制約の変化に対するストステストを実施しました。最終的な見通しは、純粋に機械的な外挿ではなく、業界参加者が今後5年間で達成可能と述べた内容を反映しています。
データ検証と更新サイクル
アウトプットは、過去の数量パターン、貿易動向、および既知の設備イベントなどの独立したシグナルと照合されており、成長経路が実際の市場制約から乖離しないようにしています。ある前提条件がトン数の急激な跳ね上がりを引き起こす場合は、フラグが立てられ、レビューされ、モデルに残す前に特定のドライバーまで遡って検証されます。
最終承認前に、計算・単位・国別分解の再確認と主要前提条件の検証を含む多段階の内部レビューが実施され、少なくとも1名の追加アナリストによるチェックが行われます。レポートは年次で更新され、大規模な炉の停止、大型の設備拡張、またはガラス採用に影響する政策変更など、重要なイベントが発生した場合には中間更新が行われます。納品直前にも簡易な検証パスが実施され、クライアントが最新の解を受け取れるようにしています。
Mordor Intelligenceの北米ガラスボトル・容器市場推計と他の公表推計との比較
この分野の公表市場数値がしばしば一致しないのは、調査ごとに製品の境界と測定単位が異なる場合があるためです。レポートがすべてのガラス包装フォーマットを単一の数値にまとめている場合や、ミックスやエネルギー起因の価格変動を反映しない単一の価格前提を用いて数量を金額に換算している場合にも、差異が生じます。
医薬品包装におけるガラスバイアルおよびアンプルはMordor Intelligenceの本調査の対象外であり、この対象範囲の選択だけでも、市場をガラス包装全体として定義している情報源との乖離を拡大させる可能性があります。対象範囲の違いを超えて、差異は通常、飲料・食品の需要指標をコンテナ数量に換算する方法、リサイクル原料の制約の扱い方、および為替レートとインフレのタイミングが対象年度に対して一貫して適用されているかどうかによって生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,146万トン(2025年) | |
| 業界出版社A | 169.7億米ドル(2024年) | より広範なガラス包装の定義を使用し、金額ベースで報告しているため、医薬品フォーマットやボトル・容器以外のガラス包装が含まれる可能性があり、平均価格の前提にも大きく依存しています。 |
| 業界トラッカーB | 114.2億米ドル(2024年) | 異なる基準年を用いたガラス包装の金額市場として報告されており、ASP(平均販売価格)の推移、インフレのタイミング、および各国への通貨換算の適用方法によって推計値が変動する可能性があります。 |
この比較は主に対象範囲と単位の違いを示しており、一部の情報源はすべてのガラス包装を対象とした金額市場を示し、他の情報源はコンテナガラスの数量を個別に示しています。需要プールを明確なエンドユースに紐付け、設備と貿易シグナルで検証することにより、算出された規模は、購入者が年度をまたいで照合できる再現性のあるインプットに基づいた追跡可能なものとなっています。
レポートで回答される主要質問
2026年における北米ガラスボトルおよびコンテナ市場の規模はどの程度か?
同市場は2026年に1,182万トンに達しており、2031年までCAGR 3.15%で成長する見込みである。
最大シェアを有する最終用途は何か?
飲料用途が地域の数量の61.02%を占め、クラフトビールおよびプレミアムスピリッツが牽引している。
最も成長速度の速い色別セグメントはどれか?
アンバーガラスは、紫外線遮断効果およびプレミアム感を背景に、2031年までCAGR 3.69%で拡大する見通しである。
拡大生産者責任(EPR)法は需要にどのような影響を与えているか?
州・省のEPR賦課金はリサイクル可能な単一素材容器を優遇しており、より多くのブランドをガラスパッケージングへと誘導している。
地域の生産量の大部分を牽引している国はどこか?
米国は北米のガラスコンテナ生産量の70%超を供給しており、広範な製造・リサイクルインフラに支えられている。