
エンタープライズネットワークスイッチ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.68 十億米ドル |
| 市場規模 (2031) | 22.94 十億米ドル |
| 成長率 (2026 - 2031) | 7.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズネットワークスイッチ市場分析
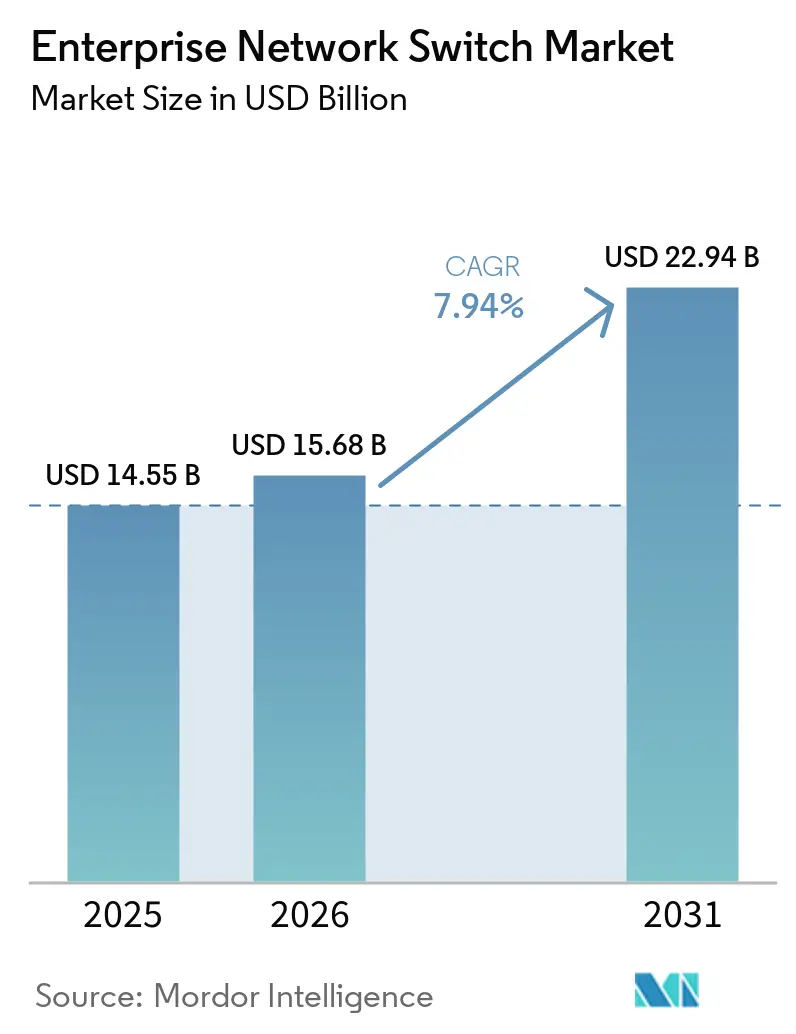
エンタープライズネットワークスイッチ市場規模は2025年に145.5 ビリオン 米ドルと評価され、2026年の156.8 ビリオン 米ドルから2031年には229.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは7.94%となっている。
大規模ハイパースケーラーの構築が引き続きスイッチング容量を吸収しているが、電力グリッドの制約により、ラックユニットあたりの効率を最大化する高密度400 GbEおよび800 GbEファブリックへの需要が高まっている。2024年12月の一部中国ベンダーに対するライセンス取り消しを含む地政学的分断が、Cisco Systems、Arista Networks、Juniper Networksへの調達先多様化を加速させている。データセンター事業者が段階的拡張型アーキテクチャを好む中、モジュラーシャーシへの需要が高まっており、一方でキャンパスおよびブランチサイトでは固定スイッチが引き続き主流となっている。半導体リードタイムの変動は構造的リスクとして残存しており、OEMメーカーにウェーハ割り当ての事前確約を強いるとともに、規模の小さい競合他社の機動性を制限している。
主要レポートのポイント
- スイッチタイプ別では、固定構成スイッチが2025年のエンタープライズネットワークスイッチ市場シェアの82.64%を占め、モジュラースイッチは2031年にかけてCAGR 9.26%で拡大しています。
- ポート速度別では、レガシー1 GbE以下のポートが2025年のエンタープライズネットワークスイッチ市場規模の41.72%を占め、2.5 GbEおよび5 GbEマルチギガビットポートは2031年にかけてCAGR 11.48%で拡大しています。
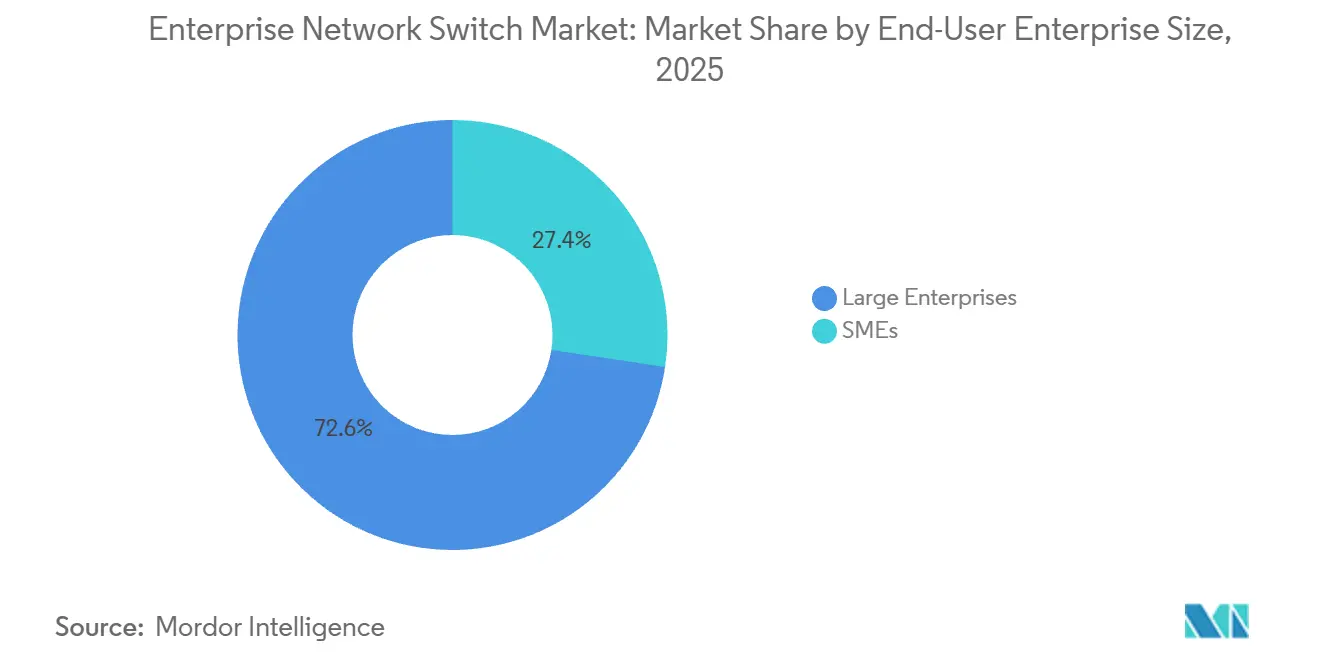
- エンドユーザー企業規模別では、大企業が2025年に72.62%の収益を獲得しましたが、中小企業セグメントは2031年にかけてCAGR 10.12%を記録すると予測されています。
- エンドユーザー産業別では、ITおよびテレコムが2025年に24.72%の収益シェアを占め、製造業は2026年から2031年にかけてCAGR 9.04%で成長すると予測されています。
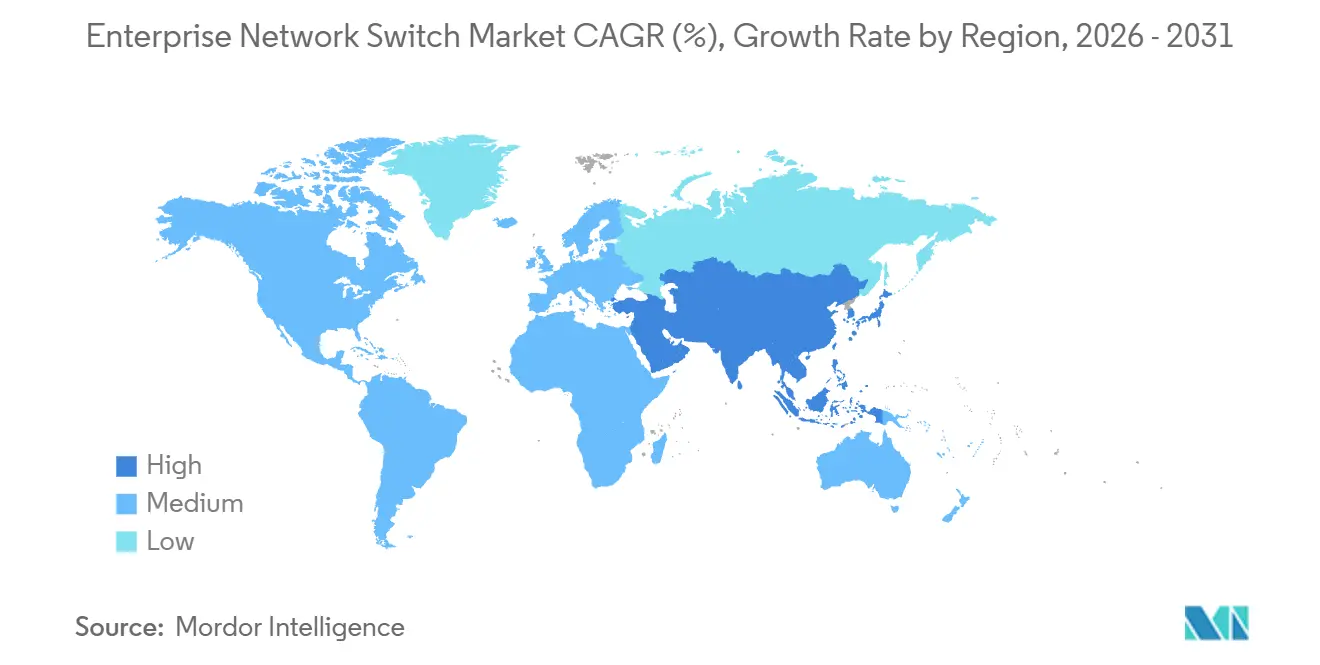
- 地域別では、北米が2025年に36.44%の地域別収益を維持し、アジア太平洋は予測期間中に最速のCAGR 9.52%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドデータセンター拡張の急増 | +2.10% | グローバル、北米およびアジア太平洋主要市場に集中 | 中期(2〜4年) |
| 企業によるIoTデバイス採用の増加 | +1.80% | グローバル、アジア太平洋の製造ハブおよび北米のスマートビルディングで加速 | 長期(4年以上) |
| より高いポート速度(25/40/100 GbE)への移行 | +2.30% | グローバル、北米および欧州のハイパースケールデータセンターが主導し、アジア太平洋に波及 | 短期(2年以内) |
| ネットワークセキュリティセグメンテーションの需要増大 | +1.60% | 規制上の義務により北米および欧州が主導し、アジア太平洋の金融サービスへ拡大 | 中期(2〜4年) |
| ネットワークテレメトリとAI駆動スイッチASICの統合 | +1.40% | 北米および欧州が早期採用者、アジア太平洋はテレコムおよびクラウドセクターで追随 | 長期(4年以上) |
| オープンソースNOSによるホワイトボックススイッチ採用の加速 | +1.20% | グローバルのハイパースケールデータセンター、北米およびアジア太平洋が主導、欧州への浸透は限定的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドデータセンター拡張の急増
ハイパースケーラーは2024年〜2026年にかけて累計6,900億USDの設備投資を計上しており、スイッチングインフラは一貫してその支出の約10%を占めています。事業者は電力網供給の遅延に直面しており、400 GbEおよび800 GbEファブリックを使用してラックユニットあたりの帯域幅を倍増させることを余儀なくされています。この傾向は、Microsoftが開示した800億USDの建設バックログによっても裏付けられています。Googleは2026年中に新しいアベイラビリティゾーンにネイティブ800 GbEスイッチを導入し、スイッチ数を40%削減する計画です。[1] Arista Networksは、これらのリフレッシュサイクルを獲得するために2025年後半に51.2 Tbpsシャーシスイッチをリリースしました。密度の必要性が、フォークリフトアップグレードなしにラインカードの交換を可能にするモジュラースイッチへの追加注文を促進し、モジュラーCAGRの上昇を強化しています。
企業によるIoTデバイス採用の増加
企業の接続デバイス数は2025年末までに150億台を超え、産業用センサー、医療テレメトリ、スマートビルディングコントローラーにまで及んでいます。医療施設だけで、厳格な仮想LAN分離を必要とする10億台以上のネットワーク接続医療機器が稼働しています。インダストリー4.0イニシアチブを展開する製造業者は、2024年に確定したIEEE 802.1プロファイルの認定を受けた時間敏感型ネットワーキングスイッチを採用しました。[2] 小売チェーンやキャンパスは、ポートあたり60 Wを超えるマルチギグアップリンクを必要とするWiFi 6EおよびWiFi 7アクセスポイントをサポートするためにエッジスイッチをアップグレードしています。この広範なデバイスフットプリントが攻撃対象領域を拡大し、ハードウェアアクセラレーテッドアクセス制御リストとクラウド管理オンボーディングを備えたスイッチへの投資を促し、このドライバーの長期的な影響を強化しています。
より高いポート速度(25/40/100 GbE)への移行
光学部品の価格下落により企業は速度移行を加速させており、25 GbEシングルレーントランシーバーは現在50 USD未満となり、多くのサーバールームで10 GbEを置き換えています。イーサネットアライアンスのデータによると、100 GbEスイッチの出荷台数は2025年に10 GbEを上回りました。Aristaは400 GbEプラットフォームがすでにデータセンター収益の30%を占めていると報告しており、第一波の800 GbE展開は人工知能クラスターをサポートしています。キャンパスエッジでは、マルチギグスイッチにより既存のCat 5eおよびCat 6ケーブルの再利用が可能となり、最も急成長しているセグメントを加速させています。Broadcomの1 GbEから800 GbEまでのエンドツーエンドASICポートフォリオにより、ベンダーは異種速度間で一貫した管理を提供できます。
ネットワークセキュリティセグメンテーションの需要増大
2024年に更新された米国連邦ガイダンスがゼロトラストアーキテクチャを支持し、企業のマイクロセグメンテーションへの移行を促しました。銀行機関は、2024年3月に発効したペイメントカード業界データセキュリティ標準バージョン4.0に従てカード会員データネットワークを分離する必要があります。医療監査では、2025年の侵害の60%がフラットなネットワークパスを悪用していたことが判明し、仮想LAN分離の義務化が促進されました。大規模なアクセス制御リスト処理は、128kエントリを超える三値連想メモリを備えたプラットフォームを優先します。Cisco TrustSecタギングとAristaのマクロセグメンテーションサービスはポリシー適用を簡素化し、セグメンテーションを主流の購買基準に確固として組み込んでいます。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い設備投資要件 | -1.90% | グローバル、予算制約により欧州および南米で深刻、北米では中程度 | 中期(2〜4年) |
| 半導体サプライチェーンの制約 | -1.70% | グローバル、Taiwan Semiconductor Manufacturing CompanyおよびBroadcomの供給に依存する北米および欧州で最も深刻 | 短期(2年以内) |
| 在宅勤務効率化によるエンタープライズキャンパスリフレッシュサイクルの平坦化 | -1.30% | 北米および欧州、出社義務が強い アジア太平洋への影響は限定的 | 中期(2〜4年) |
| 高度なスイッチチップセットに対する地政学的輸出規制 | -1.10% | HuaweiおよびZTEに依存するアジア太平洋、中東、アフリカ市場、グローバルサプライチェーンへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資要件
400 GbEアップリンクを備えたフル実装のモジュラーシャーシは、光学部品を除いて150,000 USDを超える可能性があり、この費用は多くの中堅企業の年間情報技術予算の15%〜25%に相当します。ベンダーはCisco PlusやHPE GreenLakeなどのハードウェアアズアサービスモデルで対抗していますが、月額サブスクリプションでも複数年のコミットメントが必要です。南米でのベンダーファイナンスの限定性と欧州での金融引き締め政策により、この制約は2028年まで顕著であり続けます。
半導体サプライチェーンの制約
高度なスイッチASICは、Taiwan Semiconductor Manufacturing Companyでの集中した5 nmおよび7 nm生産に依存しています。Broadcomのトマホーク5のリードタイムは、ウェーハ容量が人工知能アクセラレーターに転用されたため、2025年度に40週間を超えました。[3] Marvellもテラリンクスラインで同様の遅延に直面しました。2024年12月の輸出管理規則により、中国への高性能ネットワーキングシリコンの出荷がさらに制限され、グローバルな割り当てパターンが混乱しました。相手先ブランド製造業者は現在、最大18ヶ月前にウェーハを事前発注する必要があり、在庫リスクが増大し、需要増加への対応の柔軟性が低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スイッチタイプ別:
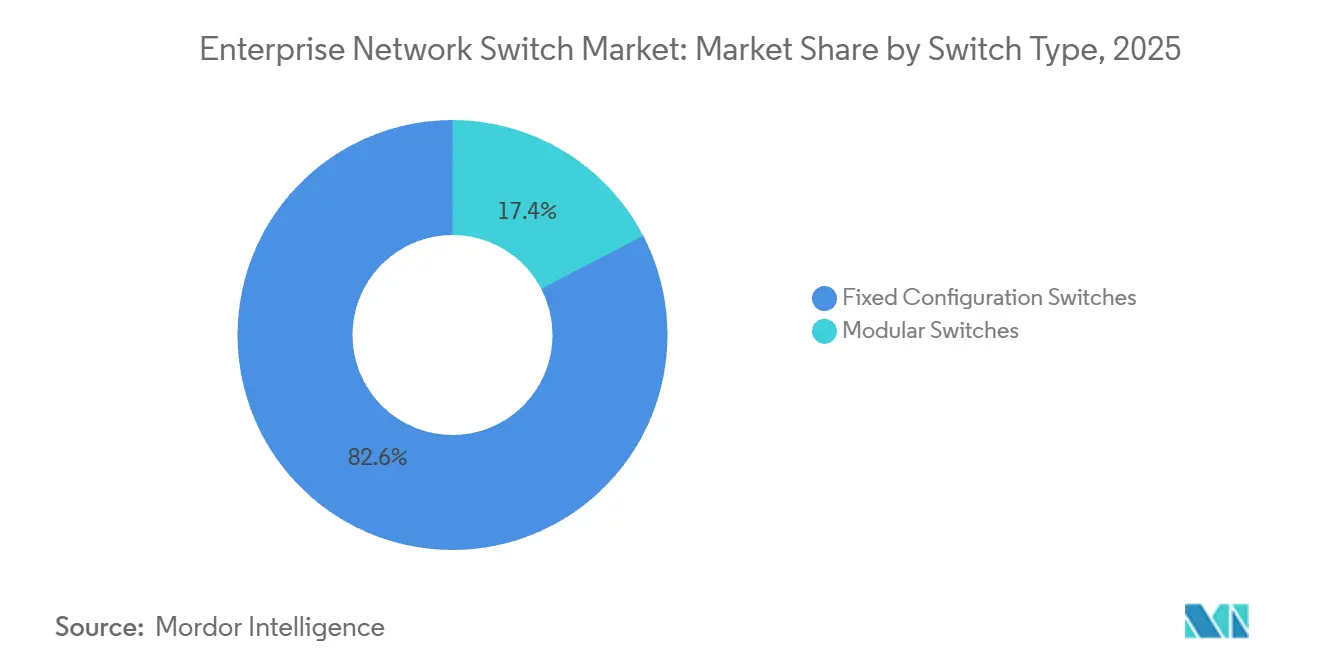
モジュラー性が投資保護を強化固定モデルは2025年のエンタープライズネットワークスイッチ市場シェアの82.64%を維持しているが、モジュラーユニットは2031年までに9.26%のCAGRを記録すると予測されている。モジュラースイッチは、事業者がフォークリフト交換よりもシャーシ内ラインカードのアップグレードを重視するデータセンターおよびキャンパスコア層において、エンタープライズネットワークスイッチ市場の増加するシェアを獲得した。Cisco Catalyst 9600などのシャーシは、2024年の購入者が新しいカードを挿入するだけで10 GbEから100 GbEへ移行することを可能にし、資産寿命を延ばし、電子廃棄物を削減する。ハイパースケーラーもまた、Closファブリック内で数百のリーフスイッチを相互接続するために51.2 Tbpsおよび102.4 Tbpsのモジュラースパインに依存している。
固定スイッチは、24ポートまたは48ポートの密度、統合パワーオーバーイーサネット、および500 米ドル未満の導入コストが小規模サイトの経済性に合致するため、ブランチおよびアクセス層で引き続き主流となっている。Cisco Meraki、Aruba Instant On、NETGEAR Insightのクラウド管理型バリアントはコマンドライン操作の複雑さを排除し、中小企業が数時間でネットワークを立ち上げることを可能にしている。この二極化は、購買者の優先事項の相違を浮き彫りにしている。すなわち、データセンターはスケールとラインレートの柔軟性を必要とする一方、小規模な設置環境はプラグアンドプレイのシンプルさを重視する。


ポート速度別:
WiFi 7展開下でのマルチギガビットの急増マルチギガビットカテゴリはすでに最も成長の速いセグメントであり、2031年までに11.48%のCAGRが見込まれている。一方、1 GbE以下は2025年の収益の41.72%を依然として占めている。IEEE 802.11beの下で認定されたWiFi 7は理論上46 Gbpsのスループットを実現し、1 GbEのアップリンクを飽和させることで2.5 GbEおよび5 GbEポートへの需要を牽引している。Cisco Systemsは、Catalyst 9300出荷40%にマルチギガビットモジュールが含まれるようになったと報告しており、より高速なアクセス層への企業移行が加速していることを裏付けている。
スタックの上位では、サーバーのアップグレードおよびストレージエリアネットワークの更新に牽引され、100 GbEの出荷台数が2025年に初めて10 GbEを上回った。400 GbEおよび初期の800 GbEは人工知能クラスターで普及しつつあり、ホワイトボックスベンダーはコスト削減のためにこれらのポートにクラウド向けオープンネットワーキングソフトウェアをバンドルしている。アクセス層とコア層の間において、市場は既存ケーブル上のマルチギガビットアップグレードとデータ集約型ワークロードにおける超高速展開というバーベル型の構造を呈している。
エンドユーザー企業規模別:
SMEがクラウド管理採用を加速大企業は2025年の収益の72.62%を占めましたが、中小企業コホートは2031年にかけてCAGR 10.12%を達成する軌道にあります。リモートワークにより大企業の支出はスイッチの全面的なアップグレードよりもWiFiとセキュリティに向かい、リフレッシュサイクルが5年から7年に延長されました。一方、SMEはハードウェア、ソフトウェア、サポートを月額サブスクリプションにバンドルするマネージドサービスプロバイダーに依存し、初期費用の障壁を取り除いています。
エントリーレベルのクラウド管理スイッチは現在500 USD未満で販売されており、この価格帯により従業員50名未満の企業でもゼロタッチプロビジョニングなどのエンタープライズ機能が利用可能になっています。2025年のSpiceworks調査では、英国のSMEの35%がネットワーク管理をアウトソーシングしており、2年前の22%から増加していることが判明しました。この結果として生じる需要は、シンプルなウェブダッシュボードから設定できる固定スイッチおよびマルチギグスイッチの数量を押し上げています。

エンドユーザー産業別:
製造業がOT-IT融合を主導情報技術およびテレコムは、サービスプロバイダーがスイッチング機器の消費者であり供給者でもあるため、2025年の市場の24.72%を占めました。しかし製造業は最も急成長しており、インダストリー4.0の改修が独自のフィールドバスを決定論的イーサネットに置き換えるにつれて、予測CAGRは9.04%となっています。IEEEが定義した時間敏感型ネットワーキングにより1 ms未満のレイテンシが実現し、ドイツの自動車工場では溶接セルのダウンタイムが30%削減されたとされています。
金融機関はペイメントカード業界データセキュリティ標準4.0に準拠するために決済ネットワークをセグメント化しており、病院はランサムウェアの拡散を抑制するために分離された医療機器VLANを追加しています。小売業および電子商取引チェーンは、8K監視カメラとWiFi 6Eゲストネットワークに電力を供給するためにアクセススイッチをリフレッシュしています。政府および防衛機関は信頼できるファウンドリー規則の下で国内調達を優し、CiscoおよびJuniperの一部プラットフォームへの支出を強化しています。これらのセクター固有の要件が、エンタープライズネットワークスイッチ市場の需要プロファイルを集合的に多様化させています。
地域分析
北米エンタープライズネットワークスイッチ市場
北米は2025年に36.44%の収益シェアを占め、ハイパースケーラーが高密度ファブリックを推進し、連邦政府のゼロトラスト義務化がセグメンテーション展開を拡大する中、引き続き最大の購買地域となっている。MicrosoftのUSD 800 ミリオン 米ドルの受注残は、ポート数の増加をポート密度の最適化へと転換させる電力網供給のボトルネックを浮き彫りにしている。カナダは銀行および医療分野のセグメンテーションプログラムを通じて緩かな成長余地をもたらしているが、中堅市場の多くの更新サイクルは現在6年を超えて延長されている。
アジア太平洋エンタープライズネットワークスイッチ市場
アジア太平洋地域は2031年までに9.52%のCAGRを記録すると予測されており、他のすべての地域を上回るペースで成長している。インドの国家インフラパイプラインはデジタルインフラに1.3 トリリオン 米ドルを割り当て、第二層都市においてメトロイーサネットおよびスマートシティ契約の基盤を整備した。[4] 中国のデュアルサーキュレーション政策は需要を国内ベンダーへと誘導しているが、先進ASICの輸出規制により最先端シリコンへのアクセスが制約されている。日本の2027年までに工場における完全インターネットプロトコル普及を達成する2025年ロードマップは、タイムセンシティブネットワーキングの投資を促進しており、オーストラリアおよび韓国はキャリアグレードイーサネットスイッチ上で展開される5Gバックホールを拡張している。
EMEAおよび南米エンタープライズネットワークスイッチ市場
欧州はエネルギーコストのインフレとマクロ経済の不確実性により更新サイクルが5年から7年に延長されているが、ネットワーク・情報セキュリティ指令2などの規制枠組みが銀行および医療分野におけるセキュリティ主導の更新を持続させている。南米および中東・アフリカはエンタープライズネットワークスイッチ市場においていまだ初期段階にあるが、地域固有の成長要因が存在する。ブラジルのPixインスタント決済インフラは低遅延コアスイッチを必要とし、サウジアラビアのビジョン2030スマートシティ予算はNEOMおよびリヤドにおけるキャンパス規模の機器に資金を提供している。
競合環境
市場集中度
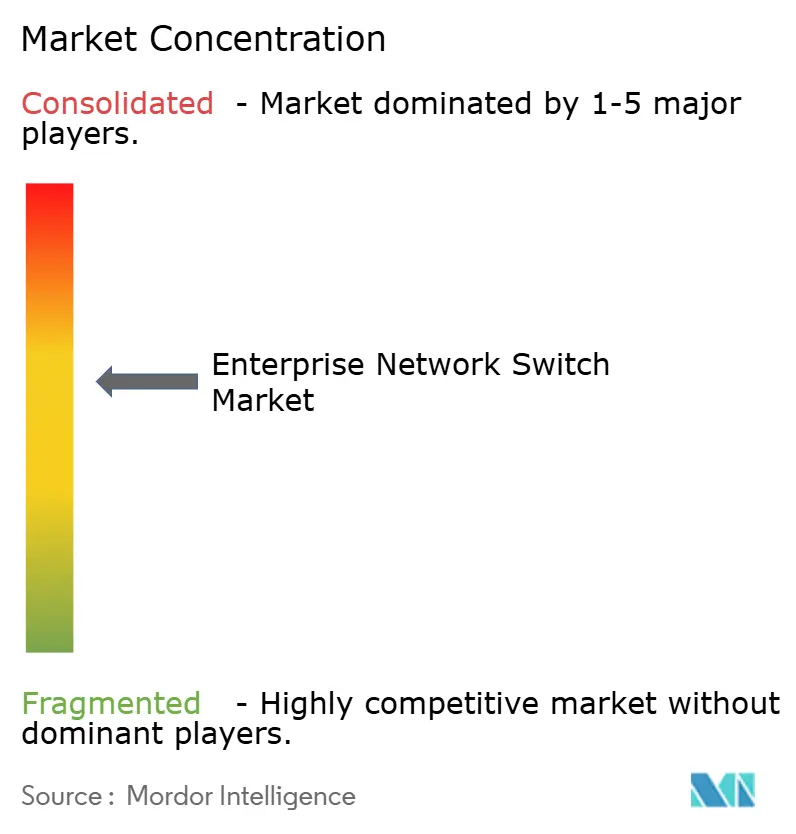
Cisco Systems、Arista Networks、およびHewlett Packard Enterpriseは合わせて2025年収益の大部分を占め、エンタープライズネットワークスイッチ産業において中程度の集中をもたらしています。Cisco Systemsは、Catalystソフトウェアサブスクリプションを通じてキャンパスフランチャイズを守り、2025年のSplunk買収完了により、ネットワークテレメトリとアプリケーションパフォーマンスを結びつけるオブザーバビリティをバンドルしています。Arista Networksは400 GbEリーダーシップを活かし、拡張可能なオペレーティングシステムをAmazon Web Services、Microsoft Azure、およびGoogle Cloudファブリック全体に組み込むことで二桁成長を達成しました。
ホワイトボックスの浸透率は、クラウド向けオープンネットワーキングソフトウェアの成熟に伴い、2025年にハイパースケールデータセンターで15%を超えました。Microsoftは公式にAzureファブリックの80%以上がオープンネットワークオペレーティングシステムで動作していることを開示し、Meta Platformsも同様に標準化を進め、従来のベンダーにソフトウェアのアンバンドルを迫っています。Cisco Systemsは現在、8000シリーズ向けにIOS XRをサブスクリプションベースで提供しており、Aristaはサードパーティハードウェア上でオペレーティングシステムをライセンス提供しています。
既存プレイヤーと新規参入者はAIOpsに収束しています。Juniper NetworksはMist AIをEXシリーズ全体に統合して有線および無線テレメトリを相関させ、Hewlett Packard EnterpriseはAruba CX 10000に自律運用を組み込み、Dellはハイパーコンバージドインフラのニッチ市場を中心にPowerSwitchを位置付けています。産業オートメーションはSiemensとRockwellがCisco Systemsとの共同認証を通じて対応するホワイトスペースの機会を生み出しています。Fortinetはセキュリティフランチャイズを活用してFortiSwitchモデルをクロスセルし、Extreme NetworksはSiemensと提携して自動車工場向けの時間敏感型ネットワーキング認定スイッチを共同開発しています。ベンダー戦略はシリコン共同設計からソフトウェア定義の差別化まで多岐にわたり、マージン耐性をめぐる競争が激化しています。
エンタープライズネットワークスイッチ産業のリーダー
-
Cisco Systems, Inc.
-
Arista Networks, Inc.
-
Hewlett Packard Enterprise Company
-
Huawei Technologies Co., Ltd.
-
Extreme Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズネットワークスイッチ市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Company
- Arista Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Nokia Corporation
- ZTE Corporation
- NETGEAR, Inc.
- TP-Link Technologies Co., Ltd.
- D-Link Corporation
- Allied Telesis Holdings K.K.
- Alcatel-Lucent Enterprise International SAS
- Edgecore Networks Corporation
- H3C Technologies Co., Ltd.
- Fortinet, Inc.
- MikroTikls SIA
- Broadcom Inc.
- Grandstream Networks, Inc.
- Ubiquiti Inc.
最近の産業開発事情 エンタープライズネットワークスイッチ市場
- 2026年1月:Arista Networksは102.4 Tbpsの容量とネイティブ800 GbEポートを備えた7800R4モジュラースイッチをリリースし、ハイパースケールおよび人工知能クラスターをターゲットとしました。
- 2025年12月:Cisco Systemsは280億USDのSplunk買収を完了し、ネットワークテレメトリとアプリケーションオブザーバビリティを統合して統合モニタリングを実現しました。
- 2025年11月:Hewlett Packard Enterpriseは51.2 Tbpsのスイッチングファブリックと自動修復のための組み込みAIOpsを備えたAruba CX 10000モジュラーシャーシを発売しました。
- 2025年9月:Extreme NetworksはSiemensと提携し、産業オートメーション向けの時間敏感型ネットワーキング認定スイッチを共同開発しました。
グローバルエンタープライズネットワークスイッチ市場レポートの範囲
エンタープライズネットワークスイッチ市場は、企業オフィス、キャンパス、ブランチロケーションなどのエンタープライズ環境で使用するスイッチを設計、製造、展開するネットワーキング産業のセグメントです。これらのスイッチはコンピューター、サーバー、Wi-Fiアクセスポイント、IoTシステムなどのデバイスを接続し、安全で高速なデータ通信とネットワーク管理を可能にします。
エンタープライズネットワークスイッチ市場レポートは、スイッチタイプ(固定構成スイッチおよびモジュラースイッチ)、ポート速度(1 GbE以下、2.5/5 GbEマルチギグ、10 GbE、25/40 GbE、100 GbE、400 GbE以上)、エンドユーザー企業規模(大企業およびSME)、エンドユーザー産業(ITおよびテレコム、BFSI、ヘルスケアおよびライフサイエンス、製造業、政府および防衛、教育、小売および電子商取引、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(USD)ベースで提供されています。
セグメンテーション概要
| 固構成スイッチ |
| モジュラースイッチ |
| 1 GbE以下 |
| 2.5/5 GbEマルチギグ |
| 10 GbE |
| 25/40 GbE |
| 100 GbE |
| 400 GbE以上 |
| 大企業 |
| SME |
| ITおよびテレコム |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 政府および防衛 |
| 教育 |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| イド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| スイッチタイプ別 | 固構成スイッチ | |
| モジュラースイッチ | ||
| ポート速度別 | 1 GbE以下 | |
| 2.5/5 GbEマルチギグ | ||
| 10 GbE | ||
| 25/40 GbE | ||
| 100 GbE | ||
| 400 GbE以上 | ||
| エンドユーザー企業規模別 | 大企業 | |
| SME | ||
| エンドユーザー産業別 | ITおよびテレコム | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| 政府および防衛 | ||
| 教育 | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| イド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年までのエンタープライズネットワークスイッチ市場の予測値は?
エンタープライズネットワークスイッチ市場規模は2025年に145.5 ビリオン 米ドルと評価され、2026年の156.8 ビリオン 米ドルから2031年には229.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは7.94%となっている。
2031年にかけて最も急成長が見込まれる地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 9.52%で拡大すると予測されており、大規模な政府デジタルインフラプログラムが牽引しています。
最も高い成長勢いを示すスイッチタイプはどれですか?
モジュラースイッチは、データセンター事業者がペイアズユーグロー型アップグレードを好むことから、2031年にかけてCAGR 9.26%で成長すると予測されています。
マルチギガビットポートが普及している理由は何ですか?
WiFi 6EおよびWiFi 7アクセスポイントは10 Gbpsを超える集約スループットを達成でき、2.5 GbEおよび5 GbEバックホールを必要とし、最速のCAGR 11.48%を記録するポート速度セグメントの成長を牽引しています。
最も強い成長が見込まれる産業垂直市場はどれですか?
製造業は、時間敏感型ネットワーキングがスマートファクトリーの展開を支えることから、2031年にかけてCAGR 9.04%を記録すると予測されています。