
光スイッチ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
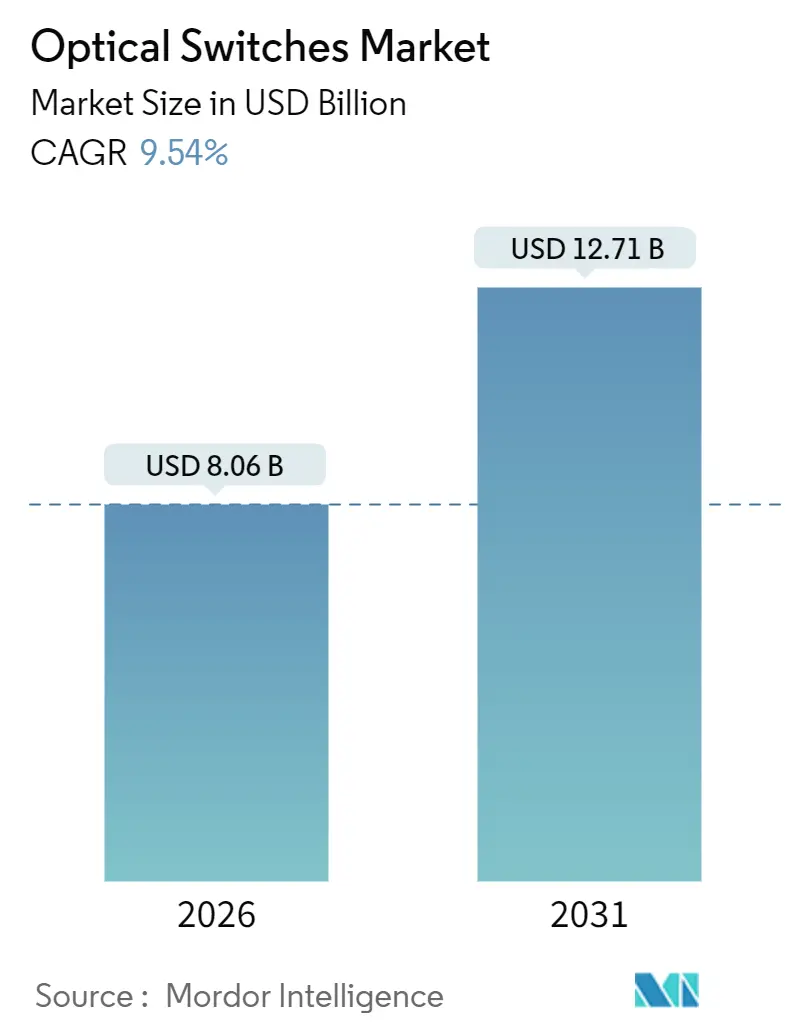
| 市場規模 (2026) | 8.06 十億米ドル |
| 市場規模 (2031) | 12.71 十億米ドル |
| 成長率 (2026 - 2031) | 9.54 % |
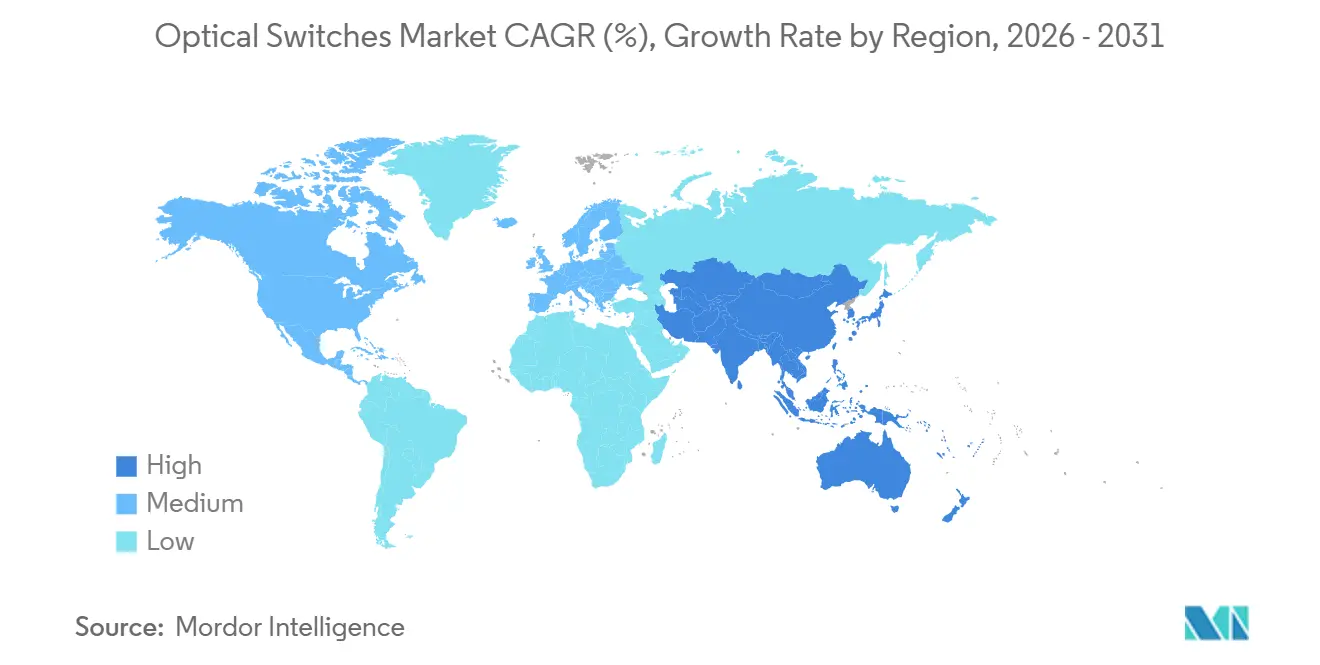
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
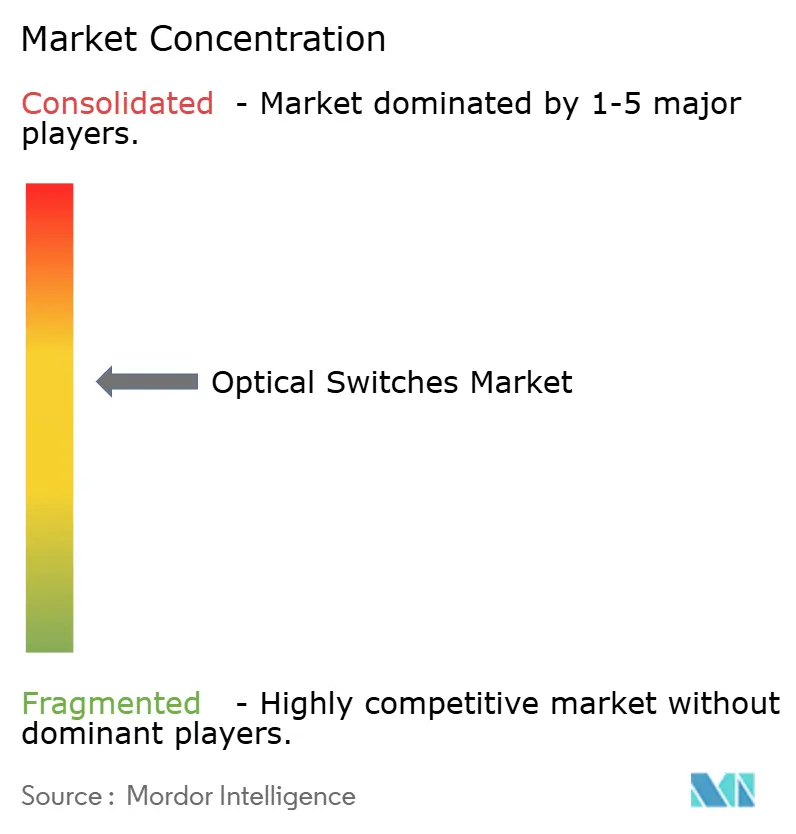
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光スイッチ市場分析
光スイッチ市場規模は2026年に80億6,000万米ドルに達し、2031年までに127億1,000万米ドルに拡大すると予測されており、年平均成長率(CAGR)9.54%で進展します。ハイパースケールデータセンターにおける全光ファブリックの導入拡大、800 Gbpsポートへの移行、およびシリコンフォトニクスコストの低下が主要な成長触媒となっています。ソブリンAIコンピュートクラスター、5Gおよび近く到来する6Gバックホールの高密度化、ならびにエネルギー効率規制が、事業者に電子リーフスパイントポロジーから確定的光パスへの移行を促しています。垂直統合型ハイパースケーラーからの競争圧力により、従来の機器ベンダーはMEMSおよびコパッケージ光学ロードマップの加速を余儀なくされています。III-Vウェーハおよび国内フォトニクスパッケージングへのサプライチェーン多様化もベンダー戦略を再形成しており、AIによる光ネットワーク自動化が運用コストを削減し、障害復旧時間を短縮しています。
主要レポートのポイント
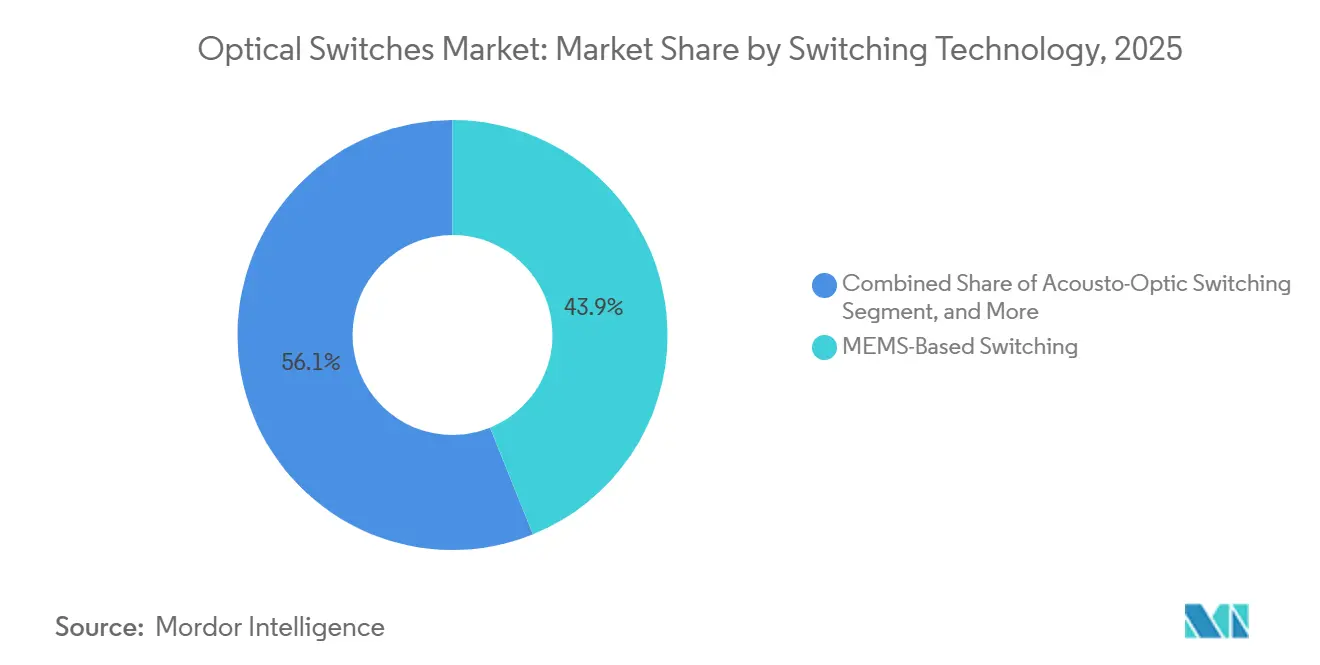
- スイッチング技術別では、MEMSが2025年の光スイッチ市場シェアの43.89%を占め、2031年までに年平均成長率(CAGR)10.62%で拡大しています。
- ポート数別では、1×8が2025年の収益シェアの36.71%を占め、一方で1×16以上は2031年までに年平均成長率(CAGR)10.41%を記録すると予測されています。
- データレート別では、100〜400 Gbpsポートが2025年の光スイッチ市場規模の39.67%を占めましたが、400 Gbps超のポートは年平均成長率(CAGR)10.47%で拡大しています。
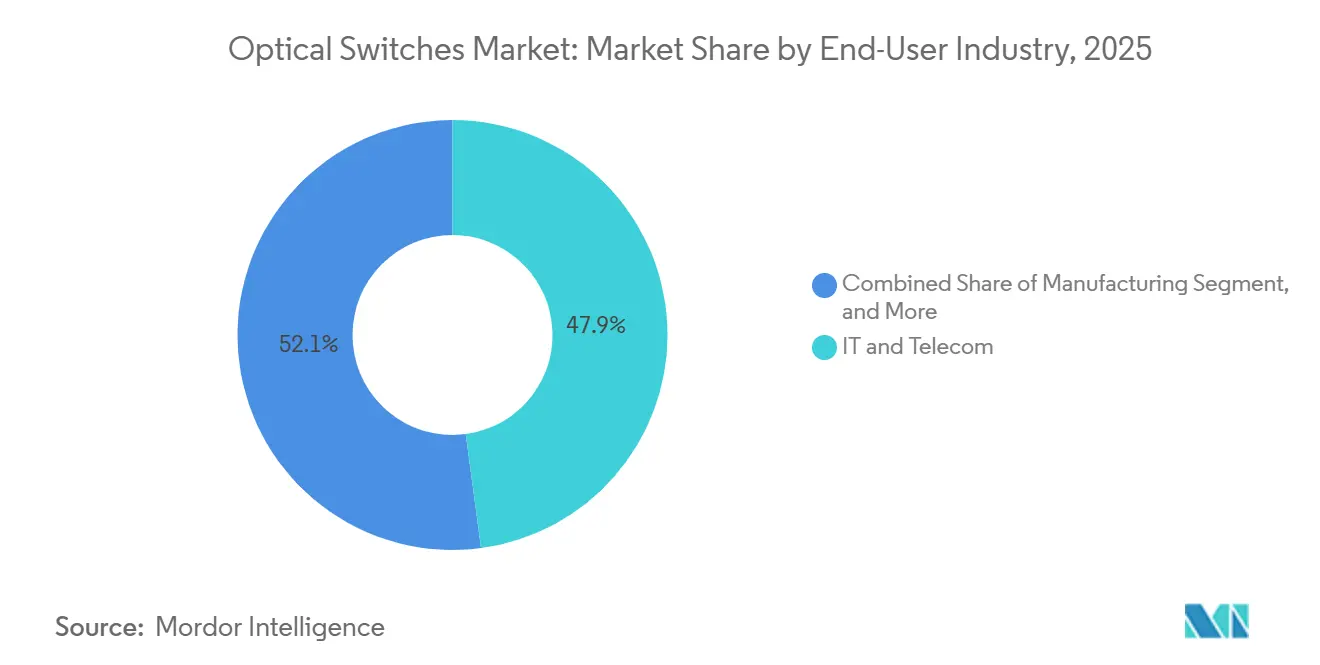
- エンドユーザー産業別では、ITおよび通信が2025年の需要の47.88%を占め、BFSIが年平均成長率(CAGR)10.59%で最も急成長しているセグメントです。
- アプリケーション別では、回路交換が2025年の収益シェアの41.24%でリードし、テストおよびモニタリングは年平均成長率(CAGR)10.56%が見込まれています。
- 地域別では、アジア太平洋が2025年収益の35.79%を占め、中東が2031年までに年平均成長率(CAGR)10.51%で最も速い地域成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の光スイッチ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールデータセンターの建設急増 | +2.1% | 北アメリカ、アジア太平洋、中東に集中したグローバル | 中期(2〜4年) |
| 5Gの急速な普及と近く到来する6Gバックホールの高密度化 | +1.8% | アジア太平洋、中東、ヨーロッパ | 中期(2〜4年) |
| 400 Gbps以上のポートにおけるシリコンフォトニクスのコスト曲線交差 | +1.6% | 北アメリカおよびアジア太平洋がリードするグローバル | 短期(2年以内) |
| 全光スイッチングを優遇するエネルギー効率規制 | +1.3% | ヨーロッパ、北アメリカ、アジア太平洋への波及 | 長期(4年以上) |
| 政府による量子ネットワークパイロット展開 | +0.9% | 米国、欧州連合、中国 | 長期(4年以上) |
| AIによる光ネットワーク自動化と自己修復 | +1.2% | 北アメリカとヨーロッパにおける早期採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターの建設急増
ハイパースケーラーは電力予算を削減し、遅延スパイクを抑制するために光ファブリックへの移行を進めています。マイクロソフトは2025年に12のAzureゾーンに光回路スイッチを展開し、ラックレベルの消費電力を18%削減しました。[1]Microsoft Corporation、「2025年度年次報告書」、microsoft.com AWSは次世代Gravitonプラットフォームにシリコンフォトニクスのコパッケージ光学を採用し、ラック上部ホップを排除することを約束しています。GoogleとMetaによる同様の動きは、確定的な東西帯域幅への構造的移行を確認しました。これらのアップグレードは、電気料金と税制が有利なバージニア州、オレゴン州、シンガポール、およびアラブ首長国連邦に集中しています。
5Gの急速な普及と近く到来する6Gバックホールの高密度化
携帯電話事業者は、数千のスモールセルからのトラフィックを集約するために、センターオフィスとエッジサイトに光スイッチを挿入しています。中国移動(チャイナモバイル)は47の省のハブをMEMSスイッチで整備し、賃貸光ファイバーペアを29%削減しました。Bharti Airtelはインドの18の主要都市で同様の対応を行い、VodafoneのオープンRANプランはリアルタイムフロントホール再配分のために光クロスコネクトを組み込んでいます。GSM協会はすでに光回路スイッチングを6Gバックホールのベースラインとして位置づけており、将来のトラフィック要件を強調しています。
400 Gbps以上のポートにおけるシリコンフォトニクスのコスト曲線交差
2025年、コパッケージ光学は400 Gbpsにおいて電気SerDesと価格同等性に達し、採用のハードルを解消しました。インテルは31%の価格下落後に120万モジュールを出荷しました。Broadcomの51.2 TbpsのTomahawk-5は12.8 Tbpsの電気ASICの経済性に匹敵し、ハイパースケールの関心を触媒しました。[2]Broadcom Inc.、「2025年度投資家向けプレゼンテーション」、investors.broadcom.com 光インターネットワーキングフォーラムによる標準化された800 Gbpsおよび1.6 TbpsフォームファクターはコストをさらにFurtherに下げるはずです。
全光スイッチングを優遇するエネルギー効率規制
欧州グリーンディールおよびカリフォルニア州タイトル24に基づく規制は、電子パケット検査段階を除去することで熱オーバーヘッドを削減するようデータセンター事業者にインセンティブを与えています。ドイツ、英国、フランスの事業者は、2027年のコンプライアンス期限に合わせるために2025年中に光レトロフィットを加速しました。アジア太平洋全域でも同様の政策が浮上しており、エネルギー効率の高い光ファブリックへの長期的な需要を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子リーフスパインファブリックに対する持続的なプレミアム | -1.4% | コスト重視の企業およびSMBセグメント、特にグローバル | 短期(2年以内) |
| マルチテラビット光ファブリックに関する現場専門知識の不足 | -1.1% | 新興市場および中小規模サービスプロバイダーにおいて深刻なグローバル | 中期(2〜4年) |
| III-Vウェーハ不足へのサプライチェーンエクスポージャー | -0.8% | アジア太平洋およびヨーロッパへの最大の影響を伴うグローバル | 短期(2年以内) |
| ミッションクリティカルなユーザーに対するサイバーレジリエンス認証の遅延 | -0.6% | 北アメリカ、ヨーロッパ、政府およびBFSIセクターへのグローバルな波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子リーフスパインファブリックに対する持続的なプレミアム
100 Gbpsおよび200 Gbpsポート層では、光スイッチは電子製品より35〜50%高価なままです。Dell'Oroは、2025年第2四半期において、32ポートの光シャーシを47,000米ドル、電子同等品を31,000米ドルと推定しました。中間層の多くの企業は、Arista Networksが引用する3年間の回収期間を吸収できず、ハイパースケールフットプリント外への普及が遅れています。
マルチテラビット光ファブリックに関する現場専門知識の不足
波長管理や分散バジェティングの実地経験を持つエンジニアはほとんどいません。Ciscoは、光プロジェクトのプロフェッショナルサービスエンゲージメントの平均期間が18ヶ月であり、電子アップグレードの2倍であると報告しました。[3]Cisco Systems Inc.、「2025年度サービス収益開示」、investor.cisco.com 労働力調査によると、北アメリカのネットワークエンジニアのうち再構成可能な光アドドロップマルチプレクサをトラブルシューティングできるのはわずか12%であり、展開の遅延を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スイッチング技術別:MEMSがベンチマークを設定
MEMS技術は2025年の市場の43.89%を占め、2031年までに年平均成長率(CAGR)10.62%を追跡しています。MEMSプラットフォームの光スイッチ市場規模は、ハイパースケーラーがAIワークロードバランシングのためにサブミリ秒の再構成を指定するにつれて上昇しています。挿入損失が2.5 dB以下のCalientの1,024×1,024アレイは、高ポート数MEMSがポッド内のスパインルーターを置き換えている様子を示しています。電気光学リチウムナイオベートの変形は主に金融および防衛向けのナノ秒スイッチングニッチを対象としていますが、消費電力が高いため主流採用が制限されています。熱光学デバイスはコスト重視のメトロ契約を獲得しており、磁気光学スイッチは量子パイロットに限定されています。特許申請は前年比47%増加し、アクチュエーション物理学におけるR&Dの活発さを反映しています。
二次的な影響はサプライチェーンの変化を中心としています。台湾と韓国の専門的なMEMSファブがデザインから生産までのサービスを提供しており、スタートアップの参入障壁を下げ、購入者にとってのベンダー選択肢を広げています。IEC 61753信頼性プロトコルへの準拠がヨーロッパでは今や交渉不可能であり、ベンダーは数百万回の日次サイクルに対して製品を強化しています。これらのダイナミクスが総合的に、光スイッチ市場における将来の競争ベンチマークのベンチマークとしてMEMSを定着させています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


ポート数別:高密度需要が1×16以上の採用を促進
1×8コホートは、アクセス集約およびテスト・計測ラックへの幅広い採用により、2025年に36.71%の収益シェアを占めた。しかし、ハイパースケール事業者がスパインレベルのメッシュファブリックを追求するにつれ、需要は急速に1×16以上の大規模マトリクスへと傾いており、10.41%のCAGRで拡大している。Lumentumがメタのデータセンター刷新向けに新たに認定した1×32 MEMSスイッチはその象徴的な例である。1×2ラッチングモデルなどの下位ティアは、プロテクションスキームにとって依然として不可欠であるが、収益への貢献は小さく、一方でコンパクトなスイッチングコンポーネントへの需要の高まりがマイクロスイッチ市場に機会をもたらしている。
高密度製品は、パケットシリコンを介さずにエレファントフローをオフロードする光回路スイッチドオーバーレイを可能にし、レイテンシの段階的な改善をもたらす。例えば、欧州の研究ネットワークは、1×64アレイを導入した後にレイテンシが68%低減したことを記録している。こうした測定可能な優位性を踏まえると、大規模ポートスイッチは今十年が終わる前にレガシーポート数を凌駕すると予想され、光スイッチ市場における戦略的重要性がさらに高まっている。
データレート別:400 Gbps超の構成が加速
100〜400 Gbps帯のポートは依然として2025年収益の39.67%を提供していますが、勢いは明らかに400 Gbps超の層に傾いており、年平均成長率(CAGR)10.47%を記録しています。BroadcomとCoherentの次世代ASICは800 Gbpsの光エンジンを統合し、初期採用を妨げていた光ファイバー数のペナルティを解消しています。超高速ポートの光スイッチ市場シェアは、ハイパースケーラーがAIクラスタートポロジーに適合するシングル波長800 Gbpsリンクを標準化するにつれて急激に上昇するでしょう。
一方、40 Gbps未満のポートは段階的な設備投資が好まれるレガシー環境で主に持続しており、40〜100 Gbpsのスライスはメトロバックボーンに対応可能な状態を維持しています。しかし、ベンダーのロードマップ、IEEE 802.3ckのコンプライアンス活動、および急増する1.6 Tbpsテスト機器の注文は、帯域幅の重心が着実に上方に移動していることを示しています。
エンドユーザー産業別:BFSIの低遅延への推進
ITおよび通信は2025年の支出の47.88%を保持しましたが、BFSIの予測年平均成長率(CAGR)10.59%は戦略的再編を示しています。主要な銀行は、注文ルーティングと不正分析からマイクロ秒を削減するために光回路スイッチを展開しました。JPMorgan Chaseはニューヨークとロンドンのデータセンターに光ファブリックを展開した後、デリバティブ約定遅延を23%削減しました。製造業、医療、政府もそれぞれロボティクス、ゲノミクス、安全な衛星リンクのために確定的光学に依存しています。これらの垂直固有のパフォーマンス要件は、エンドユーザーの多様化が光スイッチ市場をさらに広げ続ける理由を強調しています。
メディアや小売などの第2層の垂直市場は、高解像度ストリーミングとキャンパスエリアネットワーク向けに光容量を購入する機会が増えています。個別には小規模ですが、その総合需要はより健全な長期ベンダーエコシステムを支え、ハイパースケール設備投資サイクルへの過度な依存を防いでいます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
アプリケーション別:テストおよびモニタリングが最速の軌道
回路交換は2025年収益の41.24%を寄与し、データセンターおよびトランスポートファブリックの基盤として残っています。それにもかかわらず、テストおよびモニタリングは、事業者がクローズドループ自動化のためにマルチテラビットネットワークを計装化するにつれて、年平均成長率(CAGR)10.56%でリード成長しています。2025年のKeysightの光スイッチテストシステムの48%の売上増加は、計装化への移行を確認しています。Cienaの WaveLogic 6などのスイッチングシリコンに組み込まれた光パフォーマンスモニタリングは、アクティブスイッチングとテレメトリの境界線を曖昧にしています。
多重化とクロスコネクトのユースケースはメトロと海底ケーブル陸揚げ局で安定しており、量子セーフ保護スイッチングなどのニッチな要件が浮上しています。総合的に、アプリケーションの多様性がリスクを分散し、光スイッチ市場内での継続的なイノベーションを維持します。
地域分析
アジア太平洋は2025年に世界収益の35.79%を生み出しており、中国の量子バックボーン、インドの5Gスタンドアロン建設、および日本のポストオリンピックデータセンターブームによって促進されています。中国移動(チャイナモバイル)は光スイッチで12の省の量子リンクを接続し、2028年までに50都市カバレッジを目指しています。Bharti Airtelの18の主要都市での光ファイバー展開はバックホール光ファイバー要件を31%削減しました。韓国の6Gロードマップは光スイッチングをテラヘルツフロントホールイネーブラーとして位置づけており、オーストラリアの国家ブロードバンドネットワークは光アップグレードに12億豪ドル(8億400万米ドル)を投入することを約束しました。
中東はサウジアラビアとアラブ首長国連邦がクラウド容量を国産化するにつれて、2031年までに10.51%で成長すると予測されています。サウジテレコムはNEOMスマートシティバックボーンとリアルタイムグリッド自動化を支えるためにMEMSスイッチを設置しました。エティサラートは産業IoT向けに5ms未満の遅延を目指して光ファブリックを5Gコアに統合しました。
北アメリカは2025年需要の約30%を保持し、マイクロソフト、アマゾン、グーグルからの150億米ドルのハイパースケール改修によって支えられています。ヨーロッパは約22%を占め、ドイツとフランスの事業者がエネルギー効率規制を満たすためにアップグレードを加速しています。南アメリカとアフリカは合わせて8%未満を寄与しましたが、ブラジルの新しいスペクトル割り当てとケニアの光ファイバー回廊資金からの追い風を受けています。欧州連合のネットワークおよび情報セキュリティ指令2や提案された米国連邦通信委員会(FCC)相互運用性義務などの規制枠組みは、セキュリティと互換性の基準を標準化することで地域の採用曲線を形成するでしょう。

規制環境
光スイッチの導入は、より迅速なファイバー敷設、相互運用性、サイバーレジリエンスをますます重視する通信およびデータセンター規制の枠組みの中で行われている。米国では、連邦通信委員会(FCC)が2026年3月にFCC-26-19を採択し、IPベースインフラへの移行に伴う障壁とコストを削減した。2026年6月には、通行権に対する有線アクセスの全国的枠組みを提案する規則案(Draft NPRM)を進め、インフラ要求の処理に関して120日間の反証可能な推定期間を含めており、これが光ネットワークのアップグレードおよび関連するスイッチング機器の時期に影響を与えている。
標準規格およびセキュリティ準拠要件も、導入の効率化と並行して厳格化が進んでいる。ITU-Tは2026年2月に勧告G.798.4を承認し、(FlexOを含む)光伝送網階層機能ブロックを対象として、光スイッチングを統合するキャリア伝送システム全体で使用される相互運用性の基準を強化した。EUでは、欧州委員会が2026年1月にデジタルネットワーク法(DNA)案を公表し、電子通信の枠組みの調和を図った。一方、NIS2の実施(対象事業者を重要事業体に分類)により、インシデント報告およびサプライチェーンリスク管理に関する要件が強化され、これがネットワーク機器の選定およびベンダー資格審査に影響を及ぼしている。
バリューチェーン分析
光スイッチのバリューチェーンは、レーザー関連部品向けのInPなどIII-V族基板を含む特殊原材料およびウエハーから始まる。次に、MEMSミラー、シリコンフォトニクス、関連する制御電子機器を含む、フォトニックチップの製造とスイッチエンジンの構築に進む。その後、パッケージング、組み立て、システム統合が続き、スイッチエンジンをデータセンターの光ファブリックおよびキャリア伝送プラットフォームに接続する。
下流側では、ネットワーキングシステムのOEMおよびモジュールサプライヤーが、光スイッチングをトランシーバー、コヒーレント光学、制御ソフトウェアと組み合わせた上で、ハイパースケーラーおよび通信事業者に販売する。実務上、これらの購入者における資格認定サイクルと複数年にわたる調達計画が、出荷時期と設計採用の大部分を左右する。ボトルネックは、先端ノードDSPの供給および1.6T世代構築向け高速光学部品の供給、特に3nm DSPおよびInPベース部品に関する制約に集中しており、これが光ファブリック展開のリードタイムを延ばす可能性がある。コパッケージド光学およびオンボード光学への移行も、スイッチ素子自体に加えて、フォトニクスパッケージング、試験、自動化能力への価値のシフトを促している。このバランスは、大規模ポート数における研究成果の製品化にも反映されており、OFC 2026では819.2Tb/sを実現する4,096×4,096ノンブロッキング光回路スイッチアーキテクチャの実証が行われた。
競争環境
光スイッチ市場は中程度に集中しており、上位5社のBroadcom、Cisco、Huawei、Nokia、Cienaが2025年の収益の約52%を合算で保持しています。しかし、ハイパースケーラーが独自のファブリックを展開し、スタートアップがニッチなフォトニクスを導入するにつれて断片化が進んでいます。Broadcomはサプライを確保するために台湾のMEMSファウンドリーの持分を取得し、CiscoとインテルはT1.6 Tbpsコパッケージ光学を共同開発しています。特許申請は前年比34%増加しており、特に中国と韓国において音響光学および熱光学知的財産の先取りが反映されています。
技術的な差別化は現在、スイッチング速度、ポート密度、およびビットあたりの電力に依存しています。LumentumとII-VIはサブ10 msのMEMSアクチュエーションで競い合い、CienaとInferaは外部トランスポンダーを除去するためにコヒーレント光学統合を推進しています。Ayar Labs(チップ間フォトニクス)やLightmatter(フォトニクスAIプロセッサー)などの新規参入者は、現行のロードマップに挑戦するホワイトスペース領域を標的にしています。3.2 Tbpsおよび6.4 TbpsイーサネットのIEEE 802.3内での標準化作業は、どのベンダーが最初に量産シリコンを実行するかによって、2028年までにランキングを再編する可能性があります。
ベンダーの市場参入モデルも進化しています。DiCon FiberopticsやSercaloなどの小規模企業はカスタマイズ速度を活用して保護スイッチおよび量子ネットワーク契約を獲得しています。一方、大手プレーヤーはサービス、自動化ソフトウェア、および垂直ソリューションにさらに注力してシェアを守っています。この規模、専門化、統合の相互作用が、今後10年の残りの競争ダイナミクスを定義するでしょう。
光スイッチ産業リーダー
Broadcom Inc.
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Fujitsu Ltd.
Juniper Networks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
AIデータセンターファブリックは、より高いポート数の光回路スイッチングおよびシリコンフォトニックスイッチングの機会を開いており、特に事業者がO-E-O変換を削減し、極めて大きなファイバー数を管理したい場合に顕著である。2026年3月には、複数のサプライヤーがAIネットワーキング向けの新しいOCS製品を発表した。これには、Salience Labs(32ポート全光シリコンフォトニックスイッチ)、DiCon Fiberoptics(300×300および64×64 MEMS OCS、2026年に3,000台を製造する計画を表明)、Eoptolink(140ポートおよび320ポート構成のNX200およびNX300 OCSシステム)が含まれる。これらの製品発表は、従来の伝送機器OEMを超えてベンダーの選択肢を広げ、GPUクラスター向けに光ファブリックを標準化する事業者にとって、短期的な調達経路を追加するものとなっている。
製造およびパッケージングのスケールアップは、購入者が予測可能な供給とより迅速な資格認定を求める中で、もう一つの短期的機会となっている。iPronicsは、Fabrinetにおけるシリコンフォトニクス(SiPh)のパッケージングおよび組み立て製造ラインを発表し、2026年第2四半期に完全稼働したとしており、スイッチエンジンを展開可能なシステムへと移行させる下流側の追加生産能力を示している。キャリア側では、バックボーンの近代化が引き続き伝送および相互接続用途における光スイッチングを支えており、これにはTelekom SrbijaおよびMtel向けの800Gb/s国境越えリンクにおけるWaveLogic 5 Extreme搭載Ciena 6500の2026年1月導入が含まれる。
最近の業界動向
- 2026年3月:Broadcomは、Tomahawk 6スイッチファミリーが量産出荷段階に入り、102.4Tbpsクラスの容量を主流のAIおよびクラウドネットワーク設計にもたらしたと発表した。より高容量のスイッチングプラットフォームは、超高速光インターフェースへの移行を加速し、スケールアウトファブリックで使用される光スイッチングおよびコパッケージド光学アーキテクチャの牽引力を高める。
- 2025年12月:Broadcomは、コロラド州において3億2,000万米ドル規模のシリコンフォトニクス拡張を完了し、2026年第4四半期までに光エンジンの生産量を年間200万台に拡大することを目指している。この生産能力拡大は、光スイッチングシステムの上流に位置する高速光学部品の供給確保を目的としており、400Gbpsを超える展開のリードタイムに影響を与える。
- 2024年3月:Broadcomは、スケーラブルなAIシステム向けに51.2Tbpsコパッケージド光学イーサネットスイッチプラットフォームを発表した。設計サイクルの早い段階でコパッケージド光学の統合を進めることで、この発表はビット当たりの電力削減および全光ファブリックの採用を後押しする電気的ボトルネックの解消に向けた技術的道筋を強化した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、光スイッチ市場は、主要全地域にわたり、通信ネットワーク、データセンター、および企業向け光接続に使用されるスイッチを含む、ファイバーネットワーク上で光信号を切り替えるデバイスから得られる収益を対象としている。
対象外の範囲:スイッチング機能が光ドメインで実行されない場合の光ファイバーケーブル、光トランシーバー、および純粋な電子イーサネットスイッチング機器は除外する。
セグメンテション概要
- スイッチング技術別
- 電気光学スイッチング
- 音響光学スイッチング
- MEMSベーススイッチング
- 磁気光学スイッチング
- 熱光学スイッチング
- その他のスイッチング技術
- ポート数別
- 1×2
- 1×4
- 1×8
- 1×16以上
- データレート別
- 40 Gbps以下
- 40〜100 Gbps
- 100〜400 Gbps
- 400 Gbps超
- エンドユーザー産業別
- ITおよび通信
- 政府および防衛
- 銀行・金融サービス・保険(BFSI)
- 製造業
- 医療およびライフサイエンス
- その他のエンドユーザー産業
- アプリケーション別
- 回路交換
- テストおよびモニタリング
- 多重化
- クロスコネクト
- 信号モニタリング
- その他のアプリケーション
- 地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南アメリカ
- ブラジル
- アルゼンチン
- その他の南アメリカ
- 北アメリカ
データソース、市場規模算定、および検証
デスクリサーチ
光スイッチングが一般的に仕様として求められる需要プールであるファイバーブロードバンドの展開状況、通信設備投資の方向性、およびデータセンターネットワーキングの拡大に関するファクトベースの構築から着手した。国際電気通信連合(ITU)の指標、世界銀行の接続性データセット、OECDのブロードバンド統計、および規制当局の公表資料などの公開情報源を活用し、国レベルの展開前提を現実的な水準に保った。技術および標準規格の文脈については、IEEE標準規格文書や査読済みの光学・フォトニクス学術誌も参照した。
供給面および価格面については、製品ポジショニング、一般的なポート構成、およびユースケース別の価格帯を把握するため、公開企業の開示資料、投資家向けプレゼンテーション、および技術データシートを精査した。貿易データおよび出荷レベルのシグナルは、輸出入出荷レベルのデータベースを通じて補完され、製造および国境を越えた移動が集中している地域の妥当性確認に役立てた。また、報告された事業ラインを確認し、隣接する光ネットワーキング収益をスイッチに誤って配分することを避けるため、企業財務・インテリジェンスの有料データベースも選択的に活用した。上記のデスクリサーチ情報源は例示であり、データ収集、検証、および明確化のために他の多数の公開文書やデータセットも参照した。
一次インタビューおよびサーベイ
一次調査は、製品ミックスがデータレートのアップグレードやネットワーク更新サイクルによって急速に変化し得ることから、採用タイミングおよび平均販売価格の動向のクロスチェックに重点を置いた。調達の実態がデスクリサーチの前提と異なる場合に調整できるよう、主要地域のコンポーネントエコシステム参加者、システムサプライヤー、ネットワーク事業者、およびチャネルパートナーと幅広く対話した。これらの議論は、需要が通信バックボーンのアップグレードとデータセンターインターコネクト構築のいずれにより結びついているかを確認し、プロジェクトベースの購買が受注フローにどのような変動をもたらすかを把握するうえでも有益であった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位ティア:37% | CXO:22% | アジア太平洋:39% |
| 中位ティア:41% | 機能・ユニットリーダー:24% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:22% | マネージャー:54% | 南北アメリカ:26% |
市場規模算定と予測
本モデルは、光ネットワーク支出および展開活動から需要を再構築するトップダウンアプローチを採用し、アーキテクチャおよびユースケースによって光スイッチングが必要とされる部分に絞り込む。実際には、通信ネットワーク、データセンター、および企業向け光接続にわたる支出・展開指標をスイッチングニーズにマッピングし、専門家によるチェックを通じて検証した採用率を適用した。合計値を現実的な水準に保つため、一般的なポート数およびデータレートにおけるサンプリングされた製品の平均販売価格に推定出荷量を乗じるなど、選択的なボトムアップ近似も活用し、過大計上を修正するためのチャネルチェックを実施した。
最も重要な入力変数には、ファイバーブロードバンドおよび5Gトランスポートの展開ペース、データセンターの容量増強とインターコネクト構築、一般的なポート数ミックス、データレートの移行(100Gから400Gクラスリンクなど)、ならびに調達パターンおよび認証要件によって形成される地域別価格差が含まれる。製品別または地域別の内訳が十分に把握できない場合、インタビューから得た保守的な範囲を用いてギャップを処理し、公開価格参照値および光ネットワーキング総支出との整合性に基づいて絞り込んだ。
予測については、通信設備投資サイクル、クラウド構築のタイミング、および技術更新スケジュールが年ごとに変動し得る状況を反映するためにシナリオ分析を活用した。最終的な見通しは一次回答者のコンセンサス方向性に合わせたうえで、少数のドライバー(採用率、平均販売価格の変動、展開ペース)を変化させて結果が妥当な範囲内に収まるかを確認するストレステストを実施した。
データ検証と更新サイクル
合計値は、ネットワークインフラ支出の方向性、出荷・貿易動向、および主要地域における新規構築活動のペースなどの独立したシグナルとモデル出力を照合することで三角測量を行った。地域別および用途別レベルで分散チェックを実施し、外れ値を特定の前提に遡って追跡し、修正または裏付け証拠によって正当化できるようにした。最終承認前に、複数ステップのアナリストレビューを経て、インタビューのフィードバックがデスクベースの前提と大きく乖離する場合には再コンタクトを実施する。
レポートは年次で更新され、主要な標準規格の変更、大規模な設備投資の修正、または供給制約など、需要や価格に重大な影響を与える事象が発生した場合には中間更新を行う。納品前に、アナリストが主要な入力値を最新の状態に確認し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのグローバル光スイッチ市場推計と他の公表推計との比較
光スイッチの公表市場規模がしばしば異なるのは、対象範囲の境界が一貫していないこと、および成長の方向性が類似して見える場合でも換算・価格設定の選択によって合計値が変わり得るためである。また、一部の推計が部品表においてスイッチングに近接する隣接光ネットワーキングハードウェアを混在させている場合にも差異が生じる。
Mordor Intelligenceは、ファイバー展開活動やデータセンターインターコネクト構築などの需要ドライバーを追跡し、インタビューを通じて平均販売価格および製品ミックスの前提を更新することで、合計値を広範な光トランスポート支出ではなく光スイッチング収益に紐付けている。差異の主な原因は、全光スイッチが光電子または光パケットスイッチングプラットフォームと混在しているかどうか、および推計が予測の早い段階でより高いデータレートへの積極的なアップグレードを前提としているかどうかにある。通貨タイミングと更新頻度も重要であり、前提がベースイヤーに近い時点で更新されていない場合、急速に変動するコンポーネント価格が報告合計値を変動させる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.06 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 4.80 ビリオン 米ドル(2024年) | この推計は、選定された通信およびDCIユースケースに販売された光スイッチユニットに焦点を当てたより狭い定義を反映しているとみられ、より広範なネットワークアーキテクチャで使用される高ポート数システムを十分に含んでいない可能性がある。 |
| 業界レポートB | 4.20 ビリオン 米ドル(2025年) | この規模算定アプローチは、システムレベルの光スイッチング構成のカバレッジが限定的なデバイス単体ビューに近く、ベースイヤーの収益合計を圧縮する異なる平均販売価格の進行前提を適用している可能性が高い。 |
総合すると、この差異は主に何を光スイッチとして計上するか、およびモデルが製品ミックスのより高付加価値な構成へのシフトをどの程度の速さで想定するかによって説明される。本アプローチは、観察可能な展開指標、インタビューで検証した採用率、および条件の変化に応じて再検証可能な透明性のある価格ロジックに基づいているため、再現性を維持している。


レポートで回答される主要な質問
光スイッチ市場の現在の価値はいくらですか?
光スイッチ市場は2026年に80億6,000万米ドルと評価されています。
市場はどのくらいの速さで成長すると予想されていますか?
年平均成長率(CAGR)9.54%を記録し、2031年までに127億1,000万米ドルに達すると予測されています。
収益をリードするスイッチング技術はどれですか?
MEMSプラットフォームが2025年に収益シェア43.89%でリードしており、引き続き最も急速に拡大しています。
どの業界が最も急速に成長すると予測されますか?
BFSIが2031年までに年平均成長率(CAGR)10.59%で最も高い成長を記録すると予測されています。
どの地域が最も急速な拡大を記録しますか?
ソブリンデータセンターの建設加速により、中東が年平均成長率(CAGR)10.51%で成長すると予想されています。
採用に直面する主な課題は何ですか?
初期コストプレミアムと熟練した光ファブリックエンジニアの不足が主要な障壁として残っています。
最終更新日:



