
子宮内膜がん市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
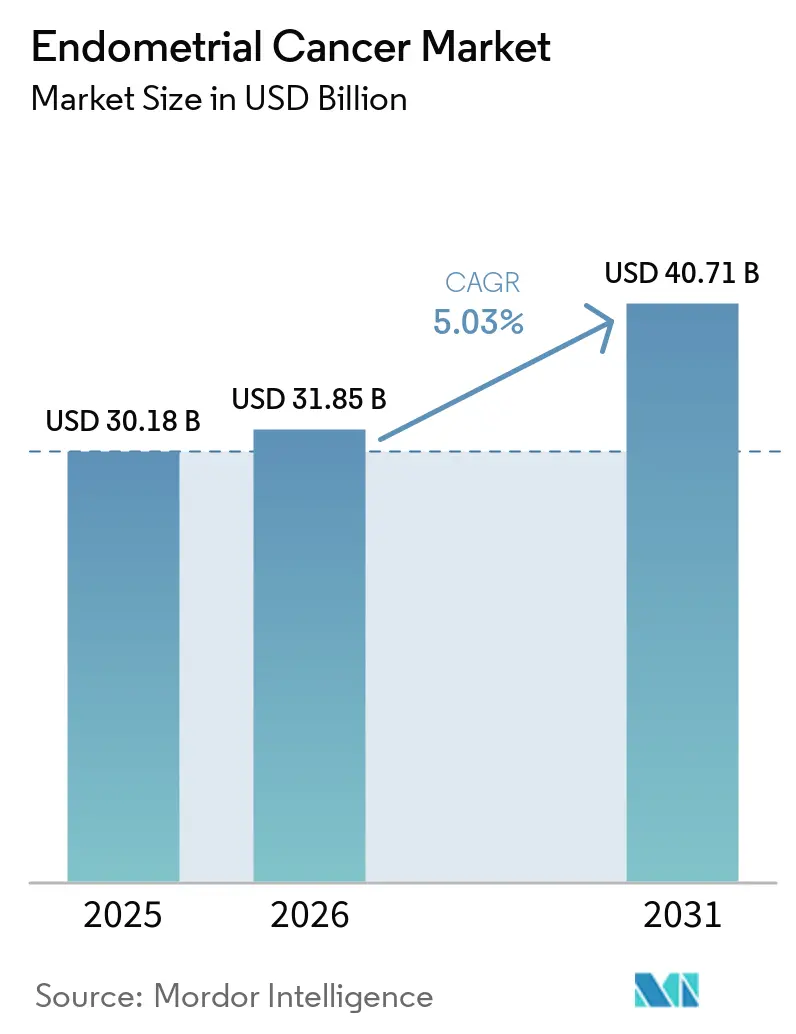
| 市場規模 (2026) | 31.85 十億米ドル |
| 市場規模 (2031) | 40.71 十億米ドル |
| Growth Rate (2026 - 2031) | 5.03 % |
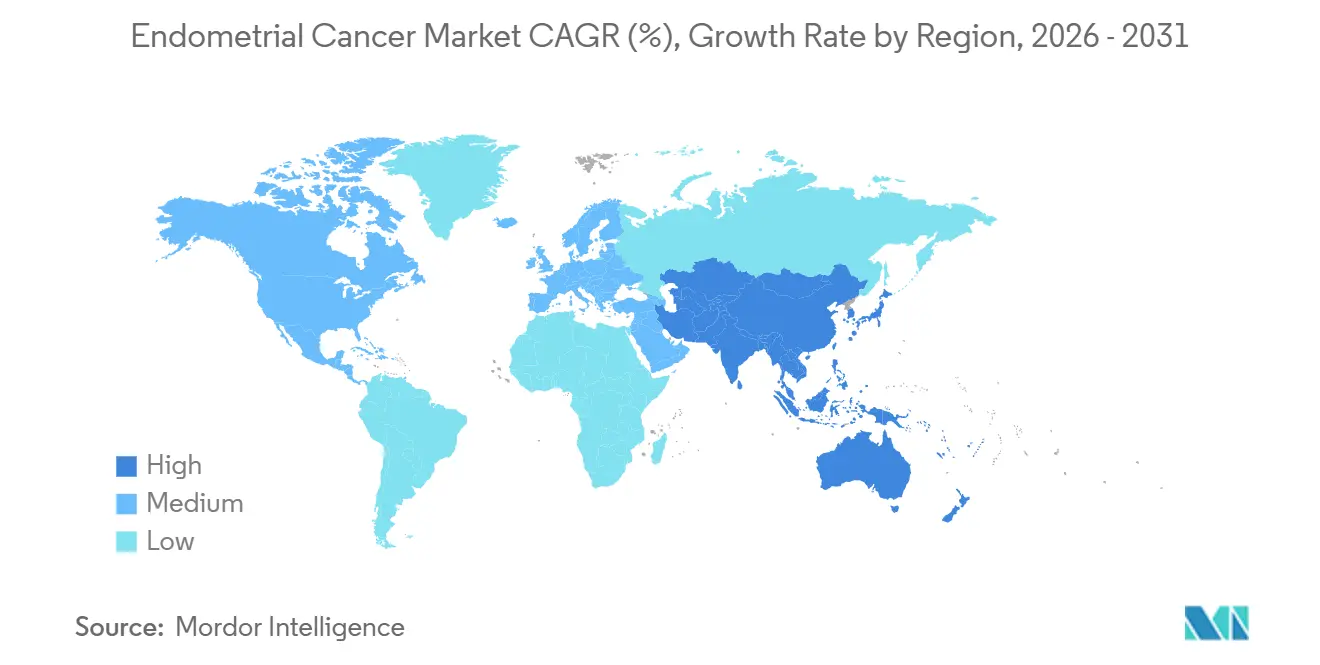
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
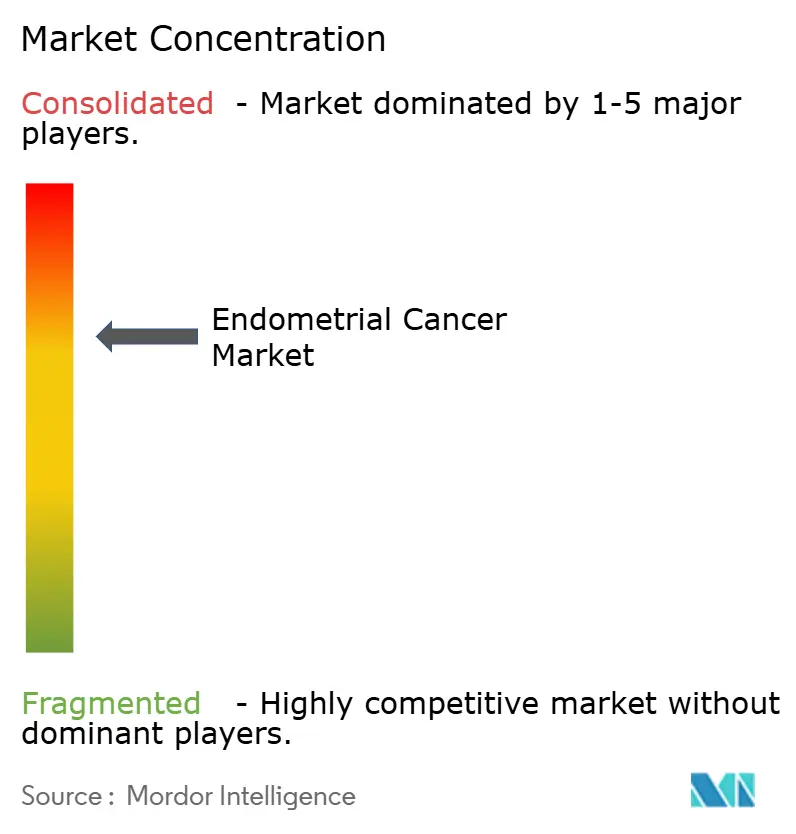
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる子宮内膜がん市場分析
子宮内膜がん市場は2025年に30.18 ビリオン 米ドルに達すると予測されており、2026年の31.85 ビリオン 米ドルから2031年には40.71 ビリオン 米ドルへと、予測期間(2026〜2031年)においてCAGR 5.03%で成長すると推定されています。子宮内膜がん市場は、肥満、高齢化、および罹患率の上昇により診断・治療を必要とする女性の数が増加するにつれて拡大しています。米国では、アメリカがん協会が2026年の新規子宮がん症例数を68,270件と推定しています。治療パターンは化学療法との併用免疫療法へとシフトしており、進行・再発疾患に対する一次治療が変化しています。保険適用範囲、分子検査能力、および新薬のコストが国によって異なるため、アクセスは引き続き不均一となります。これは、臨床的エビデンスと実際のアクセスおよび診断支援を組み合わせることができる企業に機会をもたらします。
主要レポートのポイント
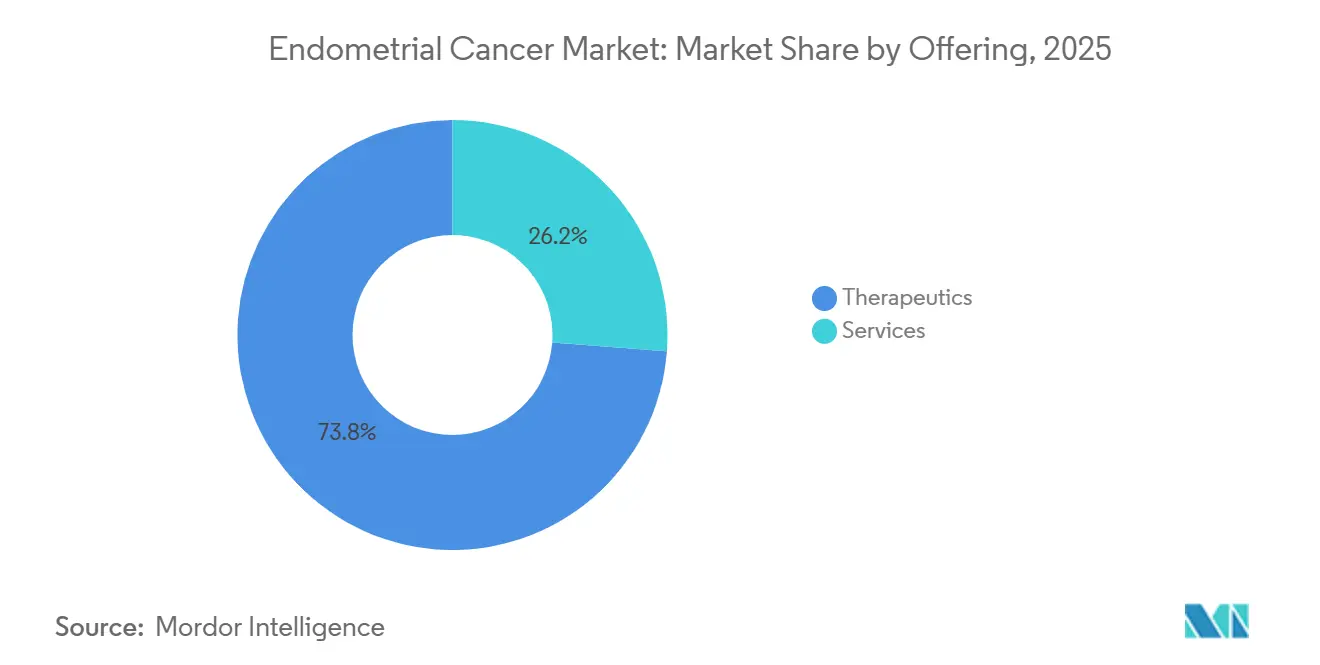
- 提供内容別では、サービスが2025年の子宮内膜がん市場シェアの73.77%を占め、治療薬は2031年にかけてCAGR 6.59%で成長する見込みです。
- がんの種類別では、類内膜腺がんが2025年の市場シェアの73.26%を占め、その他のセグメントは2031年にかけてCAGR 6.63%で拡大する見込みです。
- ケア提供環境別では、病院が2025年の市場シェアの45.92%を占め、外来手術センターは2031年にかけてCAGR 6.34%で成長すると予測されています。
- 地域別では、北米が2025年の市場シェアの41.29%を占め、アジア太平洋は2031年にかけてCAGR 5.90%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の子宮内膜がん市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 肥満および女性の高齢化に関連する罹患率の上昇 | +1.1% | 北米、欧州、東アジアに集中するグローバル | 長期 (4年以上) |
| 免疫療法と化学療法の併用療法の急速な普及 | +1.3% | 北米および欧州、アジア太平洋での普及加速 | 短期 (2年以内) |
| 標的療法に対する良好な償還環境 | +0.9% | 北米、西欧、日本、韓国 | 中期 (2〜4年) |
| 低侵襲診断手技の成長 | +0.6% | 北米、ドイツ、日本での高い活動を伴うグローバル | 中期 (2〜4年) |
| アクセス拡大に向けた小線源治療の外来シフト | +0.5% | 北米、西欧、オーストラリア | 中期 (2〜4年) |
| 免疫療法および標的レジメンの拡大 | +1% | 米国および欧州が主導し、アジア太平洋中核市場への早期アクセスが拡大するグローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
肥満および女性の高齢化に関連する罹患率の上昇
子宮内膜がん市場は、急速に逆転する可能性が低いリスク因子によって支えられています。米国の歴史的な罹患率データは上昇傾向を示しており、脂肪組織で産生される過剰なエストロゲンは肥満と疾患リスクを結びつける重要な生物学的リンクです。ランセット誌は、世界全体のがん罹患数が2050年までに3,050万件に達し、2024年比で60.7%増加すると予測しています。[1]H. Sung et al.,「2050年までの世界のがん負担と予測」、ランセット誌、thelancet.com 子宮内膜がんは60〜74歳の閉経後女性に集中しており、高齢化する人口はケア需要に特に関連しています。また、若年女性における罹患率の上昇を示すエビデンスもあります。若年患者は高齢患者と比較して保険適用範囲や治療の受け入れが異なる場合があり、これによ子宮内膜がん市場全体の需要が広がります。
免疫療法と化学療法の併用療法の急速な普及
子宮内膜がん市場は、進行・再発疾患に対する一次治療の急速な変化によって再編されています。Merckは2024年6月、ミスマッチ修復状態にかかわらず、原発性進行または再発性子宮内膜がんの成人患者に対するカルボプラチンおよびパクリタキセルとの併用ペムブロリズマブについて米国承認を取得しました。[2]Merck & Co., Inc.,「FDAがMerckのKEYTRUDAとカルボプラチンおよびパクリタキセルの原発性進行または再発性子宮内膜がん成人患者への使用を承認」、Merck、merck.com 4,052名の患者を対象とした10件の無作為化試験の2026年メタ分析では、PD-1またはPD-L1阻害剤と化学療法の併用による無増悪生存期間の中央値が14.6ヶ月であったのに対し、化学療法単独では10.2ヶ月であったことが示されました。[3]L. Zhang et al.,「進行または転移性子宮内膜がんに対する一次療法としてのPD-1/PD-L1阻害剤と化学療法の併用」、フロンティアーズ・イン・イムノロジー、frontiersin.org また、全生存期間の中央値は43.7ヶ月対29.1ヶ月と報告されており、子宮内膜がん市場への後発参入者に対する臨床基準を引き上げています。
標的療法に対する良好な償還環境
承認された治療薬が明確な診断・治療経路と組み合わされた場合、保険適用の決定が子宮内膜がん市場を拡大させる可能性があります。ペムブロリズマブおよびドスタルリマブのガイドライン採用は米国での商業的な保険適用を支援してきましたが、患者のアクセスは試験基準および保険会社の方針に依然として依存しています。FDAが承認したOncoMate MSI Dxシステムは、レンバチニブとペムブロリズマブの治療アプローチに対するコンパニオン診断経路を確立しました。治療選択がミスマッチ修復やその他の腫瘍特性に依存するため、分子プロファイリングの重要性が増しています。2025年のESGO-ESTRO-ESPガイドライン更新では、改訂されたFIGO分子ステージング枠組みが組み込まれ、診断能力と治療決定のつながりがさらに強化されました。したがって、子宮内膜がん業界は、規制承認だけでなく、償還、検査室能力、および分子分類の臨床的使用に依存しています。
低侵襲診断手技の成長
子宮内膜がん市場は、診断と手術がより低侵襲なケアへとシフトするにつれて変化しています。タンポンベースのサンプル採取とメチル化DNAマーカーに関するメイヨークリニックの研究では、膣液中の検出において感度82%、特異度96%、曲線下面積0.9が報告されました。このアプローチは、症状のある患者に対して外来子宮鏡検査よりも負担の少ない選択肢を提供できる可能性があります。これは特に、高齢女性や侵襲的処置に不快感を覚える女性に関連する可能性があります。分子プロファイリングはまた、不必要な放射線療法を回避できる患者を特定するため、診断後の治療選択を改善することができます。これらの変化により、診断経路の一部が外来ケアへと移行し、子宮内膜がん市場内で異なる収益構成が生まれます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 新規薬剤の高い治療コスト | -1.2% | 韓国、中国、南米、中東・アフリカで最も大きな圧力を受けるグローバル | 長期 (4年以上) |
| アドヒアランスを制限する薬剤関連毒性 | -0.5% | 世界規模 | 中期 (2〜4年) |
| 画像診断・治療用放射性同位体の供給制約 | -0.3% | 北米および欧州、特にモリブデン99の集中型サプライチェーン | 短期 (2年以内) |
| 分子プロファイリングおよびコンパニオン診断へのアクセス制限 | -0.4% | 低・中所得市場、農村部の北米、東欧 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
新規薬剤の高い治療コスト
臨床的エビデンスが強固であっても、高価格が子宮内膜がん市場を制限する可能性があります。2025年の費用対効果分析では、中国のミスマッチ修復正常患者におけるペムブロリズマブと化学療法の併用について、質調整生存年あたりの増分費用対効果比が220,259 米ドルであることが示されました。同分析では、ミスマッチ修復欠損患者において質調整生存年あたり70,207 米ドルが報告されました。別の2025年の分析では、米国のミスマッチ修復欠損疾患に対するモデル化された費用対効果閾値を満たすためには、デュルバルマブの価格を90%引き下げる必要があることが示されました。フランスでは、フランス高等保健機構が推定14,540名の患者に対するドスタルリマブについて、3年間の予算影響を4億2,900万ユーロ(4億7,100万 米ドル相当)と推定しました。これらの知見は、価格交渉と償還規則が子宮内膜がん市場における採用を遅らせる可能性がある理由を示しています。
薬物関連毒性によるアドヒアランスの制限
治療関連有害事象は、子宮内膜がん市場における併用レジメンの使用を遅らせる可能性があります。2025年のメタ分析では、化学療法との免疫療法の併用が化学療法単独と比較してグレード3〜5の有害事象を11%増加させ、下痢と貧血がより頻度の高い重篤な毒性の中に含まれることが示されました。同エビデンスベースでは、併用療法において疲労率が高いことも確認されました。患者が臨床試験で達成された期間の治療を受けられない可能性があるため、投与中止は通常ケアにおける治療価値に影響します。HER2標的抗体薬物複合体は、薬剤関連間質性肺疾患のモニタリングも必要とします。制吐プロトコル、用量調整、および患者選択はアドヒアランスを改善する可能性がありますが、その使用は医療システムによって異なります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:サービスが優位を占め、治療薬が価値成長を牽引
サービスは2025年に市場シェアの73.77%を占めました。これは、ほとんどの患者が全身療法の前に診断、手術、放射線治療、およびフォローアップを必要とするためです。診断サービスには、生検、骨盤・経膣超音波検査、子宮鏡検査、およびコンピュータ断層撮影が含まれます。これらのサービスは、疾患の存在、病期、および治療計画を確立します。子宮摘出術は局所疾患を有する多くの患者のケアの中心であるため、外科的サービスは依然として不可欠です。放射線療法サービスは、補助的なケアおよび選択された再発症例の管理を提供します。疾患経路がスクリーニング、診断、治療、および監視にわたるため、サービスの組み合わせは広範なままです。
治療薬は2031年にかけてCAGR 6.59%で成長すると予測されており、これは子宮内膜がん市場全体成長率を上回ります。ペムブロリズマブ、デュルバルマブ、およびドスタルリマブ併用療法の2024年承認を受け、免疫療法は進行疾患においてより大きな役割を担うようになりました。カルボプラチンとパクリタキセルが承認されたチェックポイント阻害剤と併用されるため、化学療法は引き続き治療の基盤の一部を担っています。標的療法は、分子的に定義された腫瘍および再発疾患を有する患者に対して関連性を高めています。したがって、治療薬セグメントは子宮内膜がん市場の将来的な価値成長の多くを集約しています。


がんの種類別:類内膜腺がんが数量を支え、希少サブタイプがパイプラインの関心を集める
類内膜腺がんは2025年に市場シェアの73.26%を占め、最大のがん種別セグメントであり続けています。これは最も一般的な組織学的形態であり、診断時に低グレードであることが多いです。多くの患者が早期に診断されるため、手術および放射線サービスの継続的な役割が支持されています。がん肉腫はより稀ですが、臨床的に悪性度が高く、専門的な治療決定を必要とします。子宮内膜の扁平上皮がんは稀であり、専用の試験エビデンスが限られています。臨床チームは、希少な組織型を管理する際に、より広範な子宮内膜がんレジメンからのエビデンスを適用することが多いです。この臨床的多様性は、子宮内膜がん市場内での病理学、分子検査、および専門腫瘍ケアへの需要を持続させます。
その他のセグメントは2026年から2031年にかけてCAGR 6.63%で成長すると予測されており、最も成長の速いがん種別セグメントとなっています。これには漿液性がんや明細胞型などの希少な組織型が含まれます。HER2およびTROP2が選択された腫瘍において実行可能な標的を提供する可能性があるため、このセグメントはパイプライン活動を引き付けています。BioNTechとDualityBioは、HER2発現再発性子宮内膜がん患者のフェーズ2コホートにおけるトラスツズマブ パミルテカンの確認済み客観的奏効率47.9%を報告しました。第一三共は2025年6月、HER2発現ミスマッチ修復正常疾患に対するトラスツズマブ デルクステカンのグローバルフェーズ3 DESTINY-Endometrial01試験を開始しました。これらのプログラムは、希少な組織型が子宮内膜がん市場における重要な開発領域となった理由を示しています。
ケア提供環境別:病院がリードし、外来手術センターが外来患者数の移行を取り込む
病院は2025年に市場シェアの45.92%を占めました。これは、複雑な手術、リンパ節評価、入院点滴、および集学的ケアを提供するためです。学術センターおよび国立がん研究所指定がんセンターはこの環境において重要です。これらは複雑な症例を管理し、病理学、手術、放射線治療、および全身療法を調整します。地域病院もまた、日常的な手術および補助療法の大部分を提供しています。がん治療センターおよび専門腫瘍科・婦人科クリニックは、従来の病院構造の外で集中的なケアを提供します。したがって、子宮内膜がん市場は複雑な疾患経路において引き続き病院インフラに依存しています。
外来手術センターは、選択された処置が外来環境に移行するにつれて、2031年にかけてCAGR 6.34%で成長すると予測されています。より短いスケジュールは、患者と医療提供者の治療における実際の負担を軽減できます。センチネルリンパ節郭清へのシフトはまた、完全なリンパ節郭清と比較して手術の複雑さを軽減します。これらの変化は、患者が臨床基準を満たす場合に外来治療を支援できます。したがって、子宮内膜がん市場では、外来環境全体で低重症度ケアが徐々に再分配される可能性があります。
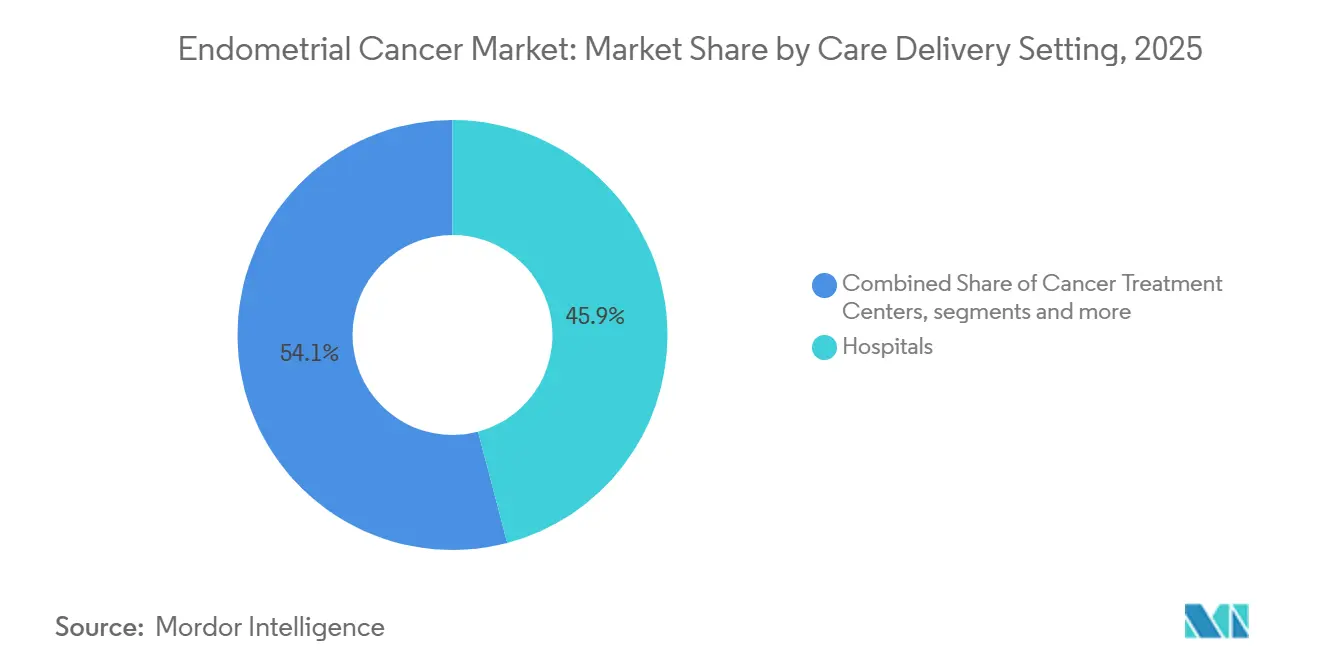
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年に市場シェアの41.29%を占め、最大の地域貢献者であり続けています。同地域は、密度の高い腫瘍科インフラ、確立された償還システム、および承認された免疫療法の広範な利用可能性から恩恵を受けています。米国は肥満に関連する疾患負担が高く、アメリカがん協会は黒人女性の死亡率を10万人あたり9.0件、白人女性を10万人あたり4.6件と報告しています。カナダとメキシコは、公的および民間の腫瘍科システムを通じて需要を加えています。北米の子宮内膜がん市場は、保険適用範囲、専門家へのアクセス、および分子検査の違いによって引き続き形成されています。
欧州は主要な治療地域であり、ドイツ、フランス、英国、イタリア、スペインが主導しています。2025年のESGO-ESTRO-ESPの更新では、改訂されたFIGO分子ステージング枠組みが臨床管理に統合され、より個別化された補助療法と分子分類が支援されています。欧州医薬品庁の承認は、即時の国内償還を保証するものではありません。ドスタルリマブに関するフランスの評価では、質調整生存年あたりの増分費用対効果比が150,697ユーロ(165,000 米ドル相当)、3年間の予算影響が4億2,900万ユーロ(4億7,100万 米ドル相当)と報告されました。東欧市場はインフラと価格設定においてより大きな制約に直面しており、採用タイムラインが長くなっています。
アジア太平洋は2031年にかけてCAGR 5.90%で成長すると予測されており、子宮内膜がん市場において最も速い地域成長率となっています。日本は2024年12月にペムブロリズマブと化学療法の併用を承認し、AstraZeneca Japanは2024年11月にImfinziとLynparzaの承認を取得しました。韓国では承認が整っていますが、償還が依然として主要な障壁であり、中国の国内腫瘍科製造基盤とリアルワールドエビデンス経路はより迅速な規制活動を支援できます。ミスマッチ修復正常疾患におけるペムブロリズマブの高いモデル化費用対効果比は価格交渉への圧力を生み出しており、中東、アフリカ、南米はアクセスサイクルが長い価格感応度の高い機会として残っています。

競争環境
子宮内膜がん市場は、治療薬セグメントが半統合的であり、サービスセグメントが分散しています。Merck、GSK、およびAstraZenecaは承認された免疫療法の併用において重要なポジションを占めており、一方で病院、学術がんセンター、および地域腫瘍科診療所はサービス提供全体で分散したままです。GSKは2024年8月、原発性進行または再発疾患のすべての成人患者に対してドスタルリマブと化学療法の適応拡大しました。AstraZenecaのミスマッチ修復欠損疾患におけるデュルバルマブ承認により別の併用療法が加わり、競争は臨床的エビデンス、規制ラベル、分子選択、および支払者アクセスを中心に展開されています。
子宮内膜がん市場における次の競争領域は抗体薬物複合体です。BioNTechとDualityBioは、HER2発現再発疾患において確認済み客観的奏効率47.9%を報告した後、トラスツズマブ パミルテカンの生物製剤承認申請を2026年に計画しています。Merckはサシツズマブ チルモテカンに関する研究開発資金調達契約を締結し、TroFuse-005試験が特定の前治療済み患者において主要な全生存期間および無増悪生存期間エンドポイントを達成したと報告しました。これらのプログラムは、チェックポイント阻害剤を超えた潜在的な標的治療の選択肢を広げます。
子宮内膜がん市場は、再発疾患におけるHER2、TROP2、クローディン6を含むバイオマーカー富化開発へと移行しています。分子選択は試験デザインを改善し、コンパニオン診断を商業的普及においてより重要にする可能性があります。免疫療法の併用が重篤な有害事象を増加させる可能性があるため、治療忍容性は引き続き差別化のポイントとなります。標的薬と明確な検査経路を組み合わせた企業は、厳格な償還基準を持つ医療システムにおいてより有利なポジションを占める可能性があり、一方でサービス提供は多くの医療提供者に分散したままです。
子宮内膜がん業界リーダー
Merck & Co., Inc.
GSK plc
Eisai Co., Ltd
AstraZeneca
Pfizer, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Karyopharm Therapeuticsは、TP53野生型進行または再発性子宮内膜がんにおけるセリネクソル維持単剤療法のフェーズ3 XPORT-EC-042試験のトップライン結果を報告しました。試験は主要エンドポイントである無増悪生存期間を達成せず、セリネクソルの無増悪生存期間中央値は12.75ヶ月、プラセボは7.43ヶ月、ハザード比0.76、p=0.0791でした。同社は今後の医学会議で完全なデータを発表し、次のステップを評価する予定です。
- 2026年4月:BioNTechとDualityBioは、HER2発現再発性子宮内膜がんにおけるフェーズ2コホート2bの主要有効性エンドポイントをトラスツズマブ パミルテカン(BNT323またはDB-1303)が達成したと発表しました。治療は、中央でHER2検査を受けた患者全体で確認済み客観的奏効率47.9%を報告しました。同社は2026年にFDAへの生物製剤承認申請を計画しています。
- 2026年3月:Merckは、進行または再発性子宮内膜がんを対象に開発中のTROP2標的抗体薬物複合体であるサシツズマブ チルモテカンについて、Blackstone Life Sciencesとの研究開発資金調達契約を発表しました。


研究方法のフレームワークとレポートの範囲
市場の定義と主要な対象範囲
本分析では、子宮内膜がん市場を、子宮内膜に発生する悪性腫瘍の管理に使用される診断手技(生検、画像診断、子宮鏡検査、および分子パネル)および治療的介入(手術、放射線治療、化学療法、ホルモン療法、標的療法、および免疫腫瘍薬)から世界全体で生み出されるすべての収益として定義しています。Mordor Intelligenceは、治療薬については製造業者の販売価格、診断については医療提供者の請求価格で価値を追跡し、地域、がんステージ、および治療ラインで集計しています。
対象外:非悪性子宮内膜増殖症、良性婦人科処置、および一般的な支持療法薬は本研究の対象外です。
セグメンテーションの概要
- がんの種類別
- 子宮内膜がん腫
- 腺がん
- がん肉腫
- 扁平上皮がん
- その他の種類
- 子宮肉腫
- 子宮内膜がん腫
- 治療法の種類別
- 免疫療法
- 放射線療法
- 化学療法
- その他の治療法
- 診断方法別
- 生検
- 骨盤超音波検査
- 子宮鏡検査
- CT検査
- その他の方法
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法とデータ検証
一次調査
北米、複数のEU諸国、中国、インド、ブラジルの腫瘍科医、婦人科外科医、放射線科医、支払者、および製薬ポートフォリオマネージャーとのインタビューにより、治療ラインの採用率、平均販売価格、および後期段階の資産の予想発売タイムラインを検証しました。これらの対話はまた、地域の診断普及率と典型的な病院マークアップを明確にし、デスクベースの前提条件を微調整することを可能にしました。
デスク調査
Mordorのアナリストは、患者プールを構成するGLOBOCAN、CDC SEER、ユーロスタット、および日本の国立がん研究センターの罹患率・有病率データセットから始めました。規制および償還の手がかりは、FDA、欧州医薬品庁、医薬品医療機器総合機構、およびCMSのノートから引き出され、ドスタルリマブやペムブロリズマブなどの主要承認の価格変動のタイムスタンプに役立てられました。コスト入力は、病院のチャージマスター、婦人科腫瘍学の査読済みジャーナル、および婦人科腫瘍学会の業界団体ブリーフから得られました。企業収益の分割についてはD&B Hoovers、ディールフローについてはDow Jones Factiva、特許活動についてはQuestelなどの有料ライブラリが競合インサイトを強化しました。記載されているソースは参照された広さを示しており、多くの追加の公開および購読フィードがデータポイントの検証に役立てられました。
市場規模の算定と予測
2025年のベースラインを構築するために、トップダウンの「罹患率×治療率×治療患者あたりのコスト」の構造を適用し、主要な薬剤ラベル売上、生検キット出荷量、および子宮摘出術件数からサンプリングされたボトムアップの集計と合計を相互確認しました。モデルの主要なレバーには、肥満に関連する罹患率のドリフト、免疫療法の採用曲線、プラチナレジメンのジェネリック侵食、民間病院における処置価格、および健康保険の適用率が含まれます。2030年までの予測は、罹患率トレンド、薬剤パイプラインの成功確率、および支払者のコスト管理が促進要因として機能する多変量回帰とシナリオ分析を組み合わせて生成されます。専門家パネルは、変数の軌跡を固定するコンセンサス範囲を提供しました。小規模な地域のデータギャップは、婦人科がんに占める子宮内膜がんのシェアやGDP調整済み治療アフォーダビリティなどのプロキシ指標によって補完されています。
データ検証と更新サイクル
アウトプットは歴史的系列および匿名化された病院チャージデータとの分散チェックを受け、異常値はシニアアナリストの承認前に再実行をトリガーします。レポートは12ヶ月ごとに更新され、主要な薬剤承認、価格改革、または疫学的改訂などの重要なイベントが発生した場合には中間サイクルでの編集が行われます。公開前に、アナリストが主要なソースに再連絡し、クライアントが最新の検証済み見解を受け取れるようにします。
Mordorの子宮内膜がんベースラインが信頼性を持つ理由
企業が多様なサービスの組み合わせ、価格ポイント、および更新頻度を選択するため、公表された推定値はしばしば異なります。
主要なギャップの要因:一部の研究は診断を省略し、他の研究は為替レートを固定するか積極的なパイプライン採用を適用します。Mordorの範囲は両方のケアセグメントを統合し、ローリング通貨換算を採用し、入力を毎年更新することで、バランスの取れた中間値を生成します。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップの要因 |
|---|---|---|
| 30.6 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 28.9 ビリオン 米ドル(2023年) | グローバルコンサルタントA | 治療薬のみ、より早いベースイヤー、静的な為替レート |
| 25.1 ビリオン 米ドル(2022年) | 業界ジャーナルB | アジアの小規模市場を除外、限定的なパイプライン採用 |
要約すると、疫学、リアルワールド価格設定、および適時の承認を一つの透明なモデルに組み合わせることで、Mordorは意思決定者が追跡、検証、および容易に再現できる信頼性の高いベースラインを提供します。


レポートで回答される主要な質問
2031年に向けて子宮内膜がん市場の需要を牽引しているものは何ですか?
肥満、人口高齢化、および罹患率の上昇が診断・治療の必要性を高めています。市場は2025年に30.18 ビリオン 米ドル、2026年に31.85 ビリオン 米ドルに達すると予測されており、CAGR 5.03%で2031年までに40.71 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ提供内容はどれですか?
患者が一般的に診断、手術、放射線治療、およびフォローアップケアを必要とするため、サービスが2025年に73.77%を占めました。
最も速く成長している地域はどこですか?
アジア太平洋は日本およびその他の地域市場での規制活動に支えられ、2031年にかけてCAGR 5.90%で成長すると予測されています。
進行性子宮内膜がんのケアを変えている治療アプローチはどれですか?
カルボプラチンおよびパクリタキセルと組み合わせたチェックポイント阻害剤は、ペムブロリズマブ、デュルバルマブ、およびドスタルリマブ併用療法の米国承認後、一次治療を変えています。
新規治療薬に対する主なコスト障壁は何ですか?
一部の併用療法の増分費用対効果比は質調整生存年あたりUSD 150,000を超え、支払者はバイオマーカー選択患者への価格割引の交渉または使用制限を促しています。
子宮内膜がんにおける診断はどのように進化していますか?
AI対応病理組織学とプロテオミクスバイオマーカーパネルは90%を超える精度を提供し、外来子宮鏡検査と経腟超音波検査は早期発見ワークフローを合理化する低侵襲オプションを提供しています。
最終更新日:



