
子宮内膜症治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.97 十億米ドル |
| 市場規模 (2031) | 3.37 十億米ドル |
| Growth Rate (2026 - 2031) | 11.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる子宮内膜症治療市場分析
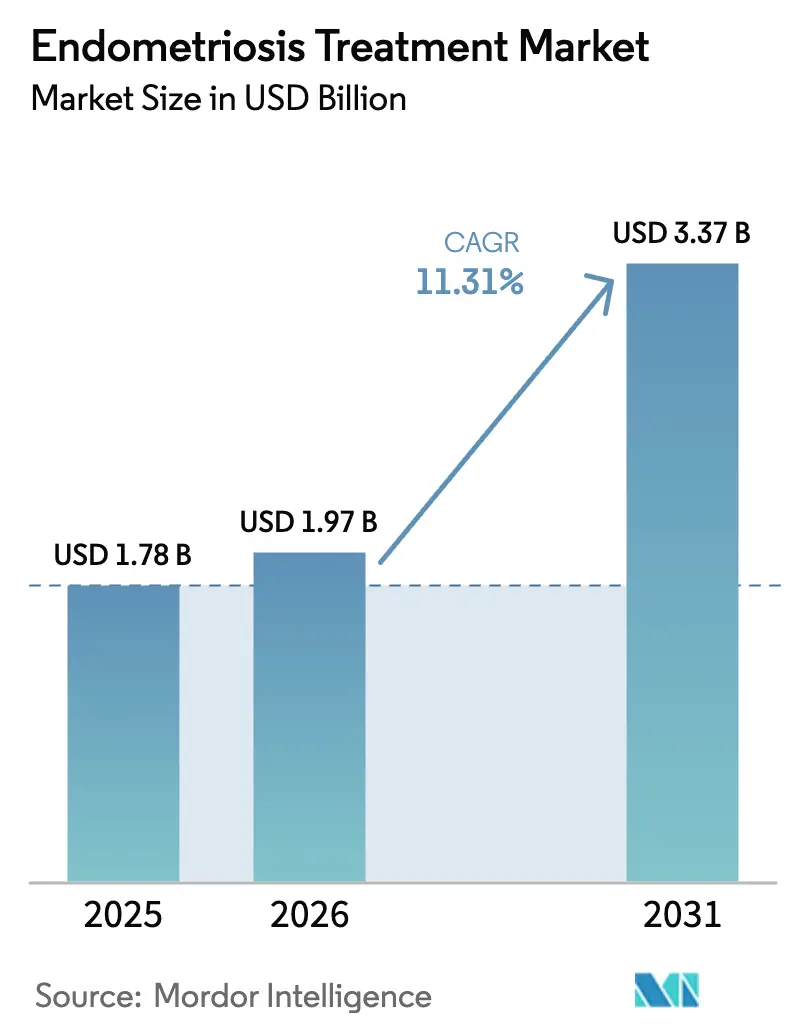
子宮内膜症治療市場の規模は2025年に17億8,000万USDと評価され、2026年の19億7,000万USDから2031年には33億7,000万USDに達すると推定され、予測期間(2026年~2031年)中のCAGRは11.31%です。
有利な償還決定後の経口ゴナドトロピン放出ホルモン(GnRH)アンタゴニストの普及、より広範なスクリーニング施策、およびベンチャー資金の加速が患者層を拡大しています。長時間作用型デリバリー形式とオンライン薬局によるフルフィルメントがアドヒアランス経済を再構築しており、後期試験に入った非ホルモン性免疫調節薬が疾患修飾の選択肢をもたらすことが期待されています。北米は現在、一人当たり医療費の高さを背景に需要の中心を担っていますが、中国とインドが腹腔鏡手術の設備を拡充し革新的バイオロジクスの迅速承認を進めるにつれ、アジア太平洋地域がその差を縮めています。5つの多国籍企業が商業的価値の半分以上を占めているため競争は依然として中程度ですが、再生療法やデジタル診断においてはホワイトスペースが残存しています。
レポートの主要ポイント
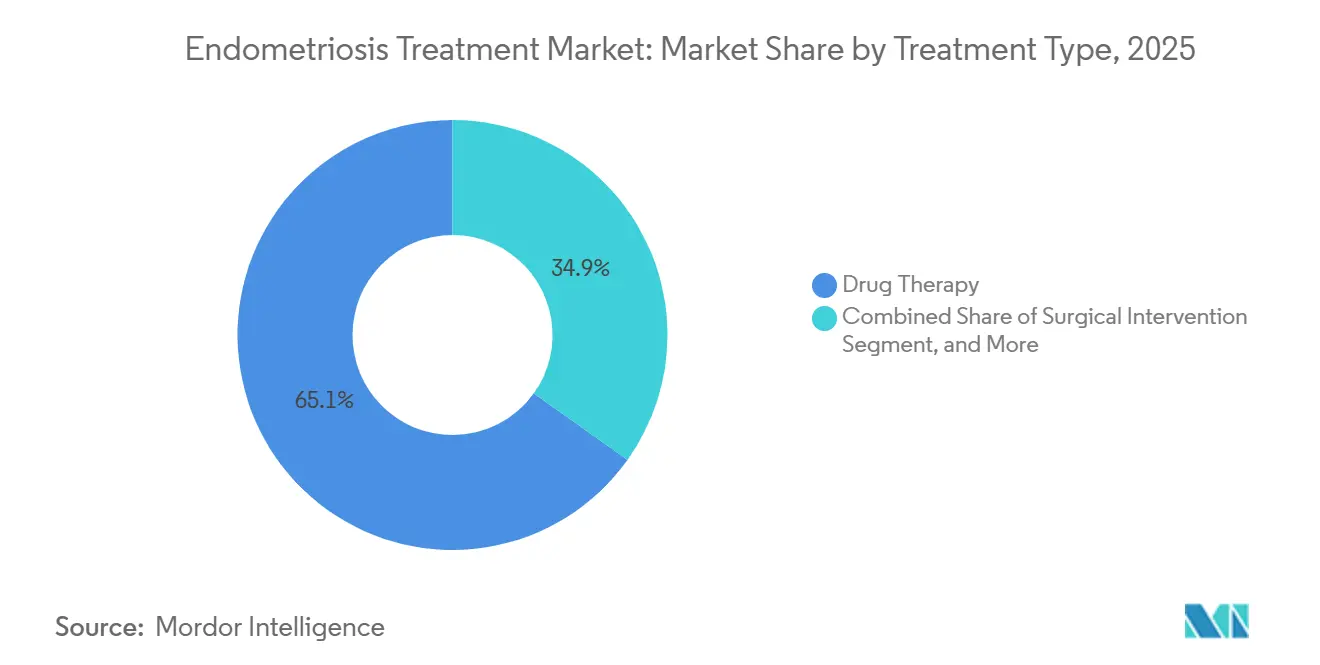
- 治療タイプ別では、薬物療法が2025年の子宮内膜症治療市場シェアの65.12%を占め、複合または多モードプロトコルが最も成長の速い治療タイプであり、2031年までCAGR 12.17%で拡大しています。
- 薬剤クラス別では、GnRHアゴニストおよびアンタゴニストが2025年に42.07%のシェアでリードしており、非ステロイド性抗炎症薬(NSAIDs)は2031年までCAGR 13.59%で拡大する見込みです。
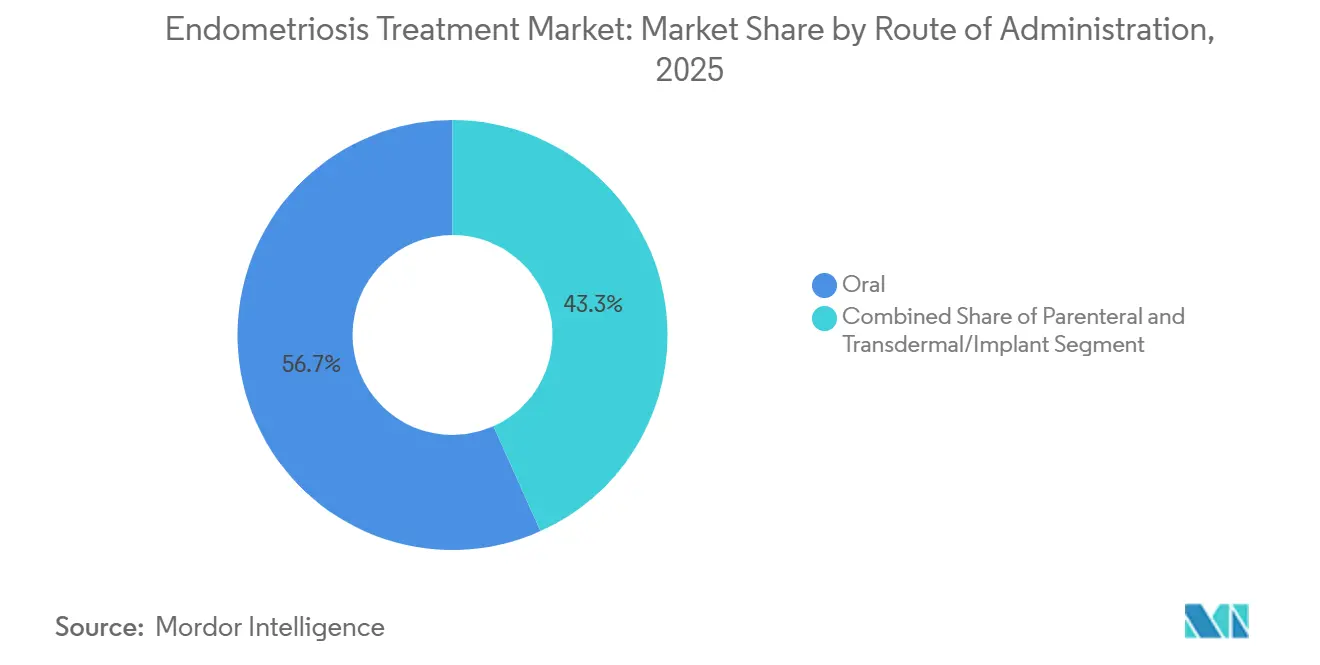
- 投与経路別では、経口製剤が2025年の収益の56.72%を占めていますが、経皮パッチおよび皮下インプラントはCAGR 14.09%で成長しています。
- エンドユーザー別では、病院薬局が2025年に47.28%の治療薬を調剤しましたが、オンライン薬局はテレヘルスバンドルの強みを背景にCAGR 14.91%で拡大しています。
- 地域別では、北米が2025年の売上の39.27%を占め、アジア太平洋地域は2031年までCAGR 13.42%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生殖年齢女性における罹患率の上昇 | +2.1% | 世界全体、北米および欧州で顕著 | 中期(2〜4年) |
| 認知度の向上と早期診断の拡大 | +1.8% | 北米、欧州、都市部のアジア太平洋地域 | 短期(2年以内) |
| 低侵襲ホルモン療法の進歩 | +1.5% | 世界全体、北米および欧州が主導 | 中期(2〜4年) |
| 非ホルモン性免疫調節薬の台頭 | +0.9% | 世界全体、北米での早期採用 | 長期(4年以上) |
| 再生アプローチへのベンチャーキャピタル流入 | +0.7% | 北米および欧州、アジア太平洋地域への波及 | 長期(4年以上) |
| AIを活用した早期検出とデジタル治療 | +0.6% | 北米、欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生殖年齢女性における罹患率の上昇
現在、15〜49歳の女性の約10%がこの疾患を抱えて生活していますが、低資源環境での過少把握により実際の数値はさらに高いと考えられます。[1]ホワイトハウス、「月経健康に関する行動報告書」、whitehouse.gov 2024年のホワイトハウス報告書は、米国における年間経済的負担を780億USDと評価し、複数の州のメディケイドプログラムが2025年に腹腔鏡診断の保険適用を拡大するよう促しました。晩婚化・晩産化は累積エストロゲン曝露を延長することでリスクを増大させており、中国では2024年から2025年にかけて子宮内膜症関連不妊相談が12%増加しました。これらのデータポイントは総じて子宮内膜症治療市場のアドレス可能な規模を拡大し、持続的な二桁成長の見通しを支えています。
認知度の向上と早期診断の拡大
#EndoWarriorなどのハッシュタグは2025年の啓発キャンペーン中に5,000万インプレッション以上を生成し、自己紹介患者の急増を引き起こしました。2025年3月に発行されたNICEガイドラインにより、イングランドにおける診断までの期間が2年以上短縮されました。フランスの国立骨盤痛クリニックは腹腔鏡手術件数を前年比23%増加させました。欧州全域でのAI駆動症状クラスタリングパイロットが高リスク患者を画像診断にトリアージし、より早期の段階で受診した患者は術後アウトカムが改善し再発率が低下します。これらの変化が総じて治療対象患者数を拡大し、子宮内膜症治療市場の収益獲得を加速させています。
低侵襲ホルモン療法の進歩
レルゴリクスおよびリンザゴリクスは、注射型アゴニストのエストロゲンフレアを伴わずに下垂体シグナルを抑制し、1日1回投与によりアドヒアランスを向上させます。アドバック用エストロゲン・プロゲスチン製剤は安全な治療期間を12ヶ月超に延長し、骨密度に関する懸念を軽減します。エトノゲストレルインプラントのオフラベル使用は、オーストラリアのリアルワールド研究において月経困難症を40%緩和しました。避妊目的から転用されたパッチは週1回投与を提供し、錠剤を好まない患者に支持されています。これらのイノベーションが治療の選択肢を刷新し、プレミアム価格帯の薬剤を牽引することで、ホルモン療法における子宮内膜症治療市場を拡大しています。
非ホルモン性免疫調節薬の台頭
プロラクチン受容体モノクローナル抗体であるHMI-115は、卵巣機能を廃絶することなくフェーズIIで骨盤痛を軽減し、2025年に中国でブレークスルー指定を取得しました。TiumBioのメリゴリクスは選択的プロゲステロン受容体モジュレーターであり、子宮内膜菲薄化を最小限に抑えながら有意な疼痛エンドポイントを達成しました。患者の20〜30%がホルモン療法を中断するため、これらの候補薬は明確なアンメットニーズに対応しています。ただし、規制当局はバイオマーカーベースのエンドポイントを求めているため、スポンサーは臨床的読み取りと並行して並進アッセイを組み合わせる必要があります。成功した上市は作用機序を多様化し、現在子宮内膜症治療産業を制約している副作用起因の離脱を抑制するでしょう。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期ホルモン使用の副作用 | -1.2% | 世界全体 | 短期(2年以内) |
| 高い治療費と不均一な保険適用 | -1.4% | 北米、欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 臨床試験の被験者募集の複雑さ | -0.5% | 世界全体、北米および欧州で顕著 | 長期(4年以上) |
| 受診を遅らせる社会的スティグマ | -0.8% | 世界全体、アジア太平洋および中東で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
長期ホルモン使用の副作用
注射型GnRHアゴニストは6ヶ月以内に海綿骨密度を5%以上低下させる可能性があり、アドバックエストロゲンなしでは投与期間が制限されます。[2]米国産婦人科学会、「子宮内膜症診療指針」、acog.org 軽減策にもかかわらず、英国のサーベイランスにおけるレルゴリクス患者の12%が調整を要する突破性出血を報告しました。不規則出血は持続的プロゲスチン使用者の最大40%に影響し、アドヒアランス低下と関連しています。スウェーデンのコホートでも、ノルエチンドロン2年間投与後にインスリン抵抗性マーカーが1.3倍増加したことが報告されました。これらの安全性の問題は治療サイクリングを引き起こし、累積コストを増大させ、子宮内膜症治療市場全体のリアルワールド有効性を低下させています。
高い治療費と不均一な保険適用
経口GnRHアンタゴニストは米国で月額1,800〜2,000USDのコストがかかり、多くの高額免責プランの年間免責額に相当します。事前承認では通常、NSAIDおよび経口避妊薬の治療失敗が求められ、開始が最大6週間遅延します。欧州では、イングランドがレルゴリクスを保険適用していますが、スコットランドとウェールズは地域評価を待っています。日本は注射型アゴニストを償還していますが経口アンタゴニストは除外されており、インドでは一般的なNSAIDs以外はほとんど保険適用されていません。腹腔鏡切除術は10,000〜50,000USDのコストがかかり、選択的手術に分類されることがあります。[3]医療費研究所、「子宮内膜症手術費用分析」、healthcostinstitute.org このような格差が普及を抑制し、世界の子宮内膜症治療市場の規模を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
多モードプロトコルが標準治療を再構築外科手術と術後ホルモン抑制を統合した複合アプローチはCAGR 12.17%で拡大しており、単剤療法の優位性を侵食しています。手術単独では5年再発率が40%を超えますが、補助ホルモン療法は寛解を最大2年延長できます。薬物療法は2025年の子宮内膜症治療市場シェアの65.12%を依然として占めていますが、高い切り替え率は不満を示しています。ロボット腹腔鏡手術が注目を集めましたが、2025年のエビデンスでは従来技術に対する疼痛緩和の優位性は認められませんでした。初期からの複合ケアは生涯にわたる再手術を減少させ、支払者をバンドル型償還モデルへと誘導し、子宮内膜症治療市場を拡大しています。
シーケンシングトレンドが台頭しており、術前ホルモンによる縮小化は術中出血量を削減できますが、堅牢な試験は少ない状況です。神経温存切除技術は臓器機能の保全を助け、候補患者の適格性を広げています。薬物単独療法は妊孕性温存を希望する女性に対して引き続き第一選択ですが、耐久性を重視する支払者の関心が臨床医を多モードパスウェイへと誘導しています。このパラダイムシフトは子宮内膜症の管理を他の慢性炎症性疾患と整合させ、継続的な収益ストリームを強化しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


薬剤クラス別:
NSAIDsが価格競争力を背景にシェアを拡大GnRH調節薬が2025年に42.07%のシェアでリードしていますが、市販のNSAIDsは2031年までCAGR 13.59%を達成する軌道にあります。イブプロフェンおよびナプロキセンは月額わずか10〜20USDのコストで、第一選択の疼痛管理として定着しています。ドイツのリアルワールドデータでは、新規診断患者の68%がNSAID単剤療法から開始しており、コスト感応度の高さが示されています。経口避妊薬は約18%を占め、二重避妊を求めるユーザーに対応しています。クラス内のイノベーションは最小限であり、成長は主に診断率の上昇に伴う患者数増加によるものであり、子宮内膜症治療市場規模のベースラインに新規参入者を加えています。
膨満感や胃保護に対応する複合NSAID製品が小売棚スペースを拡大しています。ガイドライン機関も術後の残存月経困難症を抑制するためのNSAID継続を支持しています。プレミアムバイオロジクスが重症疼痛セグメントを狙う一方、アクセスしやすい鎮痛薬は全体的な患者プールを拡大し続け、子宮内膜症治療市場におけるシェアを強化しています。
投与経路別:
長時間作用型デリバリーが患者の支持を獲得経口製剤は2025年の収益の56.72%を依然として占めていますが、経皮パッチおよび皮下インプラントはCAGR 14.09%で最も速く成長します。1日1回投与への非アドヒアランスは30%を超えるため、週1回または複数年にわたるデリバリーが魅力的です。エトノゲストレルインプラントはオーストラリアのコホートで疼痛を40%軽減し、医療利用を28%削減しました。デポ注射は四半期ごとのクリニック受診を好む患者のニッチを維持していますが、酢酸メドロキシプロゲステロンの骨密度低下警告が需要を抑制しています。経口GnRHアゴニストの処方は、1日1回アンタゴニストが量を侵食したことで2024年から2025年にかけてすでに8%減少しました。開発中の新しい長時間作用型リングおよびマイクロスフェアが投与形態の選択肢を拡大し、患者中心のデリバリーに牽引された子宮内膜症治療市場を増幅させる可能性があります。
粘着反応はパッチ使用者の最大15%に影響し、管理可能ではあるものの実際の抑止要因となっています。膣内リングは早期調査段階にあり、全身曝露を最小限に抑えた局所ホルモン放出が期待されています。総じて、デリバリーのイノベーションは患者のクオリティ・オブ・ライフを向上させ、持続的な市場拡大を支えています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
流通チャネル別:
オンライン薬局が従来モデルを破壊病院薬局は2025年に47.28%のユニットを調剤し、周術期供給および専門薬品の調整に支えられています。しかし、オンライン薬局はテレ診察、処方箋、自宅配送をバンドルすることでCAGR 14.91%で拡大すると予測されています。Treated.comは小売価格を最大30%下回り、Sesame Careは25USDの診察と10USDのジェネリック薬を提供しています。デジタルプラットフォームは若年消費者や専門医療センターから遠い地域に住む患者を引き付け、実店舗への競争圧力を高めています。英国の規制草案では、オンラインでのGnRHアンタゴニスト処方前に外科的確認を義務付けており、重症例への普及を遅らせる可能性があります。経口アンタゴニストが主流の処方集品目となるにつれ、量は病院から小売および電子商取引へとシフトし、子宮内膜症治療における市場シェアを再配分するでしょう。
病院薬局は注射型デポおよび術後即時補充においてシェアを維持するでしょう。小売チェーンは店内クリニックを活用して来客を維持しますが、利便性、プライバシー、バンドル型慢性ケアサービスが長期ホルモン抑制においてデジタル調剤業者を有利にしています。
地域分析
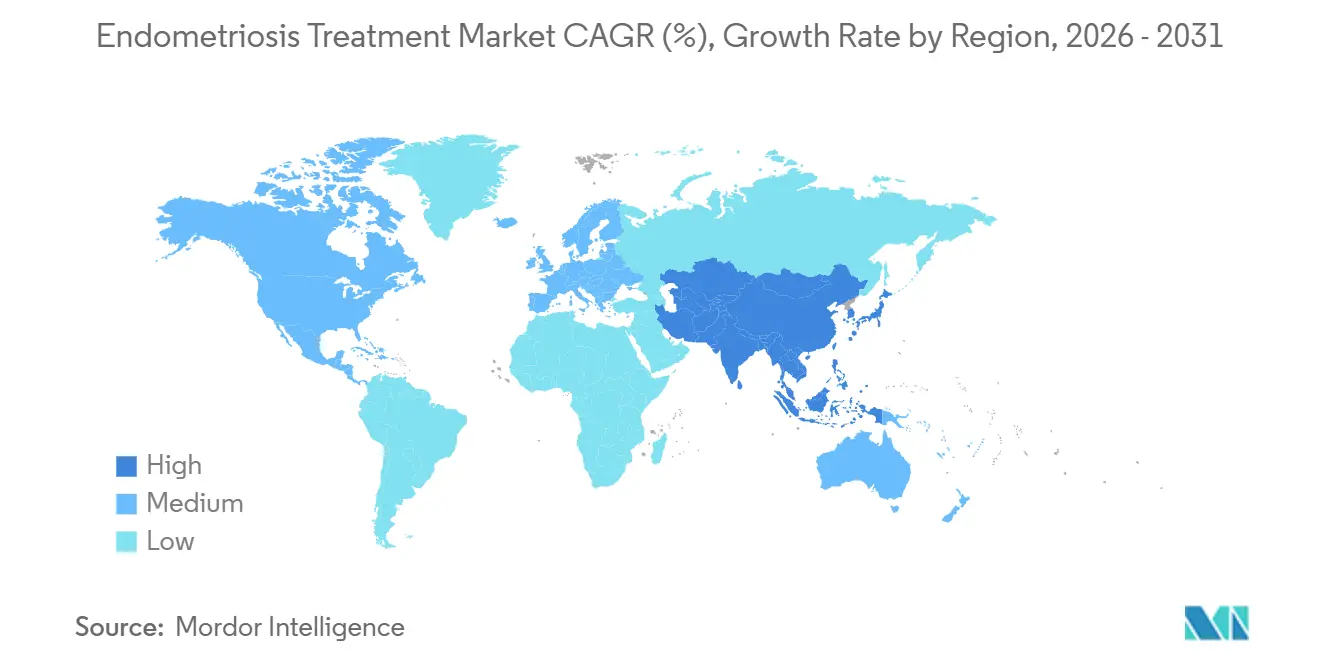
北米子宮内膜症治療市場
北米は2025年の収益の39.27%を占め、新規ホルモン剤に対する充実した保険適用と消費者向け直接マーケティングに支えられています。米国では複数の州でメディケイドの適用範囲が拡大され、腹腔鏡診断およびGnRHアンタゴニストがカバーされ、自己負担コストが低減しました。カナダはジェネリックホルモン剤に公的資金を充てていますが、経口アンタゴニストの償還については州によって異なります。オンタリオ州は2025年4月にレルゴリクスを追加しました。メキシコの民間保険会社は現在、子宮内膜症の処置に対して補助金を支給していますが、公的部門での普及は依然として限定的です。
アジア太平洋地域子宮内膜症治療市場
アジア太平洋地域は13.42%という最も高いCAGRを記録すると予測されています。中国ではHMI-115のブレークスルー指定と、第2層都市全体への腹腔鏡手術室の急速な普及により、診断の遅延が短縮されています。インドは絶対的な患者数が最も多い国の一つですが、スティグマと臨床医不足が診断の妨げとなっています。日本の国民皆保険制度では注射用アゴニストが償還対象となっている一方、経口薬については交渉が継続中であり、バイオシミラーおよび国内ジェネリック医薬品の参入余地が生まれています。オーストラリアでは2024年に医薬品給付制度(PBS)へのジエノゲストの収載により、自己負担額が6.60豪ドルに引き下げられ、処方件数が35%急増しました。
欧州・東・アフリカおよび南米子宮内膜症治療市場
2025年3月および5月のNICEの承認により、レルゴリクスおよびリンザゴリクスに対する国民保健サービス(NHS)の資金が解放されました。フランスの骨盤痛クリニック設置義務化により、外科的処置件数が前年比23%増加しました。ドイツの保険会社はコスト効率の高いNSAIDによる治療開始を重視しており、一次治療としてのイブプロフェンの高い普及率に反映されています。南米および中東・アフリカ地域は依然として発展途上にありますが、都市部において女性の健康に特化した給付の導入が始まっています。総じて、地理的多様化が子宮内膜症治療市場の拡大する景観を支えています。

規制環境
子宮内膜症治療薬に関する規制は、規制当局および支払者が受け入れ可能なエンドポイントを中心に展開している。英国では、2025年3月および2025年5月に発行されたNICEガイダンスが、レルゴリクスやリンザゴリクスなどの経口GnRHアンタゴニストのNHS資金提供を支持し、HTA主導のアクセス判断や旧来の注射剤との使用順序の位置付けを強化した。DACH地域では、2025年4月に改訂されたAWMF/DGGG/OEGGG/SGGGガイドラインが、経腟超音波検査を用いた症状指向の診断とマルチモーダルな治療経路を制度化し、処方および紹介件数に影響する診療上の期待水準を厳格化した。
規制当局や国際的な保健機関も、女性の健康に関するエビデンス基準とアクセスへの期待を高めている。FDA女性健康局は2024年9月に「Women's Health Research Roadmap」を更新し、WHO HRPは2026年5月11日にウェビナーを開催し、子宮内膜症に関する政策・ガイドラインの世界的な状況を取り上げ、早期診断と治療アクセスに焦点を当てた。FDAおよびEMA向けの開発プログラム全体で、スポンサーは試験・ラベリング戦略を調整し、疼痛のみのアウトカムから、画像所見、バイオマーカー、より広範な臨床アウトカム評価を組み込んだエンドポイントへと移行しており、これはホルモン療法薬・新興の非ホルモン療法候補薬双方の試験デザイン、ラベル範囲、販売後エビデンス生成の形を左右し得る。
競合環境
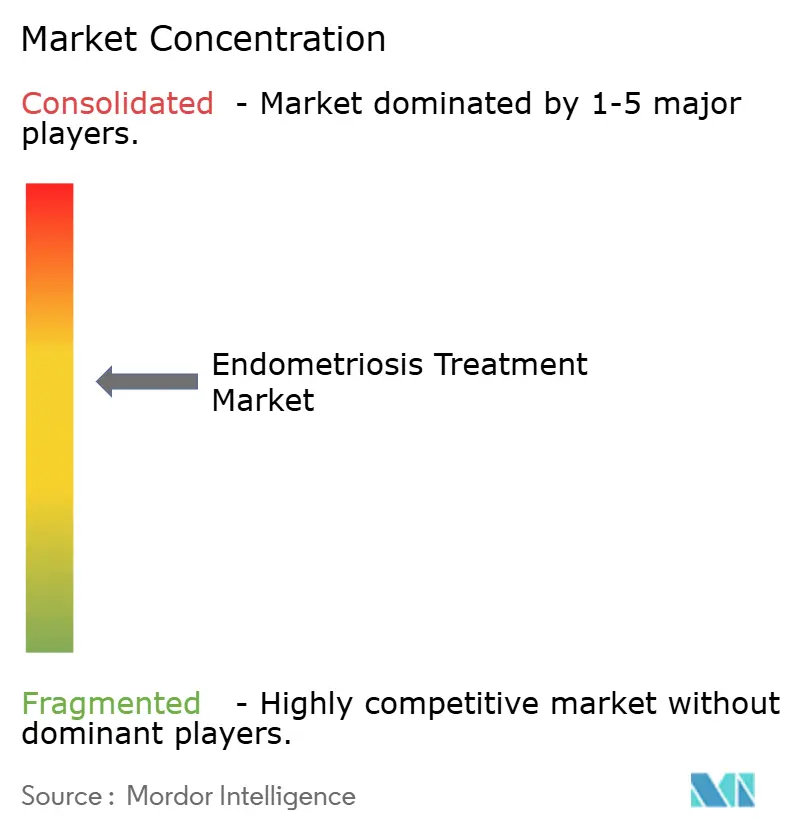
既存大手のAbbVie、Bayer、Pfizer、Takeda、Johnson & Johnsonが収益の相当部分を占め、中程度の集中度を示しています。Bayerの2026年1月の女性医療強化への誓約は骨盤痛に向けた新たな研究開発を方向付けており、AbbVieはOrilissaを1日1回投与の競合品に対して早期上市経験を強調することで守備を固めています。2027年から2029年にかけての特許切れが既存アゴニストのマージンを脅かし、差別化された非ホルモン性・再生資産へのピボットを触媒しています。
小規模なイノベーターがアンメットニーズのニッチを掴んでいます。Cyclana BioのGBP 500万の資金調達は線維症逆転のための細胞外マトリックス創薬を支援しています。Metri Bioの3Dオルガノイドは個々の表現型に合わせたハイスループットスクリーニングを可能にしています。Hope MedicineのHMI-115は卵巣機能を温存する初の機序を提供し、治療アルゴリズムを再構築する可能性があります。Treated.comやWispなどのデジタル薬局はアクセスを拡大し、市販後差別化に価値あるリアルワールドアドヒアランスデータを収集しています。英国でのNICE審査、中国および米国でのブレークスルー指定などの規制加速装置は、ほぼ一夜にしてシェアを再配分することができます。ジェネリックが価格決定力を侵食し新規参入者が成熟するにつれ、競争環境は激化し、スピード、安全性、患者中心のデリバリーが報われるでしょう。
子宮内膜症治療産業のリーダー企業
Bayer AG
Pfizer Inc.
AbbVie Inc.
AstraZeneca
Teva Pharmaceutical Industries Ltd.
- *免責事項:主要選手の並び順不同
子宮内膜症治療市場
- Abbvie
- Arbor Vita
- AstraZeneca
- Bayer
- Beckton Dickinson
- bioMérieux
- Celmatix Inc.
- Eli Lilly and Company
- Endoceutics Inc.
- Ferring Pharmaceuticals
- Guided Therapeutics
- Illumina
- Johnson & Johnson
- LabCorp
- Merck
- Pfizer
- QIAGEN
- Quest Diagnostics
- Roche
- Sansure Biotech
- Seegene
- Siemens Healthineers
- Sun Pharma Industries Ltd.
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
- Zytovision GmbH

市場機会と将来展望
症状コントロールを卵巣機能抑制から分離する治療法、および診断への到達を短縮するツールには、まだ空白領域が残されている。追跡されたパイプラインの深さはメカニズムの多様化を後押ししており、世界で29件の活発な子宮内膜症治療薬プログラムが確認されており、そのうち12件がフェーズ3にある。研究開発の関心は、HMI-115(プロラクチン受容体モノクローナル抗体)などの非ホルモン性かつ疾患修飾の可能性を持つアプローチや、パイプライン展望で言及されているその他の非ホルモン候補薬に向けられている。GnRH調節剤やプロゲスチンが優位を占める既存製品群にとって、これらのプログラムは提携・ライセンス供与の道筋を生み出す一方で、関係者が疼痛緩和を超える規制指標(画像診断や分子基準を含む)を求める中、コンパニオン診断薬やバイオマーカーを活用したエンドポイントの余地も広がっている。
機会は新規分子だけでなく、ケアモデルの実行やアクセス拡大にも広がっている。経腟超音波検査とマルチモーダルな管理を重視した2025年4月のDGGG/OEGGG/SGGG S2kレベルの更新を含むガイドラインの改訂は、専門医ネットワークを通じて運用化された場合、診断・治療を受けるコホートを拡大できる。商業面では、アジアにおける市場アクセス活動の拡大、例えばバイヤー・タイが2026年4月にDKSHタイランドと子宮内膜症治療薬の商業化提携を結んだことは、北米・西欧以外での流通、医療従事者エンゲージメント、アドヒアランス支援における空白領域を浮き立たせている。支払者が経口アンタゴニスト、アドバック療法、外科手術+維持療法の各経路にわたって給付を区別する中、実臨床でのアドヒアランスやアウトカムのエビデンスを治療と組み合わせるメーカーは、持続率を改善し、ホルモン関連の耐用性への懸念に結びついた治療切り替えを減らすためのレバーを多く持つことになる。
Recent Industry Developments in 子宮内膜症治療市場
- 2026年6月:AbsciがAI設計による子宮内膜症治療薬候補ABS-201の開発を進め、フェーズ2試験の準備を進めるため1億米ドルの資金調達を確保。AI設計による子宮内膜症治療薬および関連資産への資金提供は、非ホルモン療法および精密医療の開発パイプラインを加速させ、後期臨床プログラムの実現可能性を支援する。
- 2025年12月:バイヤー・パキスタン(バイヤーAG)が、パキスタンで承認された子宮内膜症の新薬を商業発売。子宮内膜症治療薬の地域市場拡大は、バイヤーのアクセス戦略を強化し、南アジアにおける患者リーチを拡大し、現地の競争動態を変化させる可能性がある。
- 2025年5月:バイヤーAGのRyeqo(1日1回投与)療法が、NHSイングランドにより子宮内膜症治療薬として承認された。英国市場アクセスに影響する規制承認は、支払者・償還の経路を強化し、GnRHアンタゴニストベースの治療レジメンの世界的な採用に影響を与える可能性がある。


子宮内膜症治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、当該市場を、子宮内膜症の管理に用いられる医療の価値、主として疼痛コントロール、病変コントロール、症状緩和を目的とした処方薬治療および手技ベースの介入について、各医療現場にわたって定義する。
対象範囲外:診断・スクリーニング検査、不妊治療および生殖補助医療サービス、治療提供に紐づかない一般婦人科診療、および非医療用ウェルネス製品は除外する。
セグメンテーション概要
- 治療タイプ別
- 薬物療法
- 外科的介入
- 複合/多モード療法
- 薬剤クラス別
- ゴナドトロピン放出ホルモン(GnRH)アゴニスト&アンタゴニスト
- プロゲスチン
- 非ステロイド性抗炎症薬(NSAIDs)
- 経口避妊薬
- 選択的エストロゲン受容体モジュレーター(SERMs)
- 投与経路別
- 経口
- 非経口
- 経皮/インプラント
- 流通チャネル別
- 病院薬局
- 小売薬局・ドラッグストア
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、商業的な前提を設定する前に、疾病負荷と治療需要に関するファクトベースを構築することから始めた。世界保健機関、米国疾病予防管理センター、米国国立衛生研究所、PubMedに収載された査読付き学術誌などの出典から、公開された疫学データやケアパターンのシグナルを参照した。
ケアパターンを市場価値に変換するため、米国FDAおよびその他主要規制当局のラベリング更新、医薬品償還に関する情報を公開する各国の保健当局、信頼できる病院・学会のウェブサイトによる処方・手技件数に関する広範なコメントなど、価格および利用状況に関する手掛かりも用いた。これに加えて、上市時期、アクセス、患者サポートの強度を把握するため、企業の開示資料、決算説明会資料、信頼できる報道を確認し、その後、企業財務、ニュース、特許動向に特化した有料サブスクリプションを用いて、タイムラインとイノベーションの兆候を検証した。ここに列挙した出典は例示に過ぎず、他にも多くの公開資料を用いて相互検証と明確化を行った。
一次インタビューおよび調査
一次調査は、患者が症状から確定診断へ、そして薬剤または手技の選択へと移行する経路の確認に重点を置いた。これは、その経路が有償の治療件数を左右するためである。臨床医、病院薬局の関係者、支払者・処方集情報に精通した専門家、およびAPAC、EMEA、南北アメリカ地域の流通関係者と対話を行い、採用状況、切り替え、実臨床での持続性に関する前提を検証した。
これらの対話は、第一選択療法と補助療法として一般的に用いられるものに関するデスクリサーチのギャップを補正し、地域および医療現場ごとにアクセスと支払い能力が件数をどのように変動させるかを理解する上でも役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):18% | APAC:51% |
| 中堅層:49% | 部門・ユニットリーダー:28% | EMEA:31% |
| 小規模プレイヤー:21% | マネージャー:54% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、罹患率と診断率を治療対象患者数に変換する需要プールの積み上げから始まり、その後、各主要地域における一般的な治療の組み合わせでフィルタリングされる。この一連の工程の最後に、治療レベルの価格代理指標と想定使用期間を適用して価値を導出し、実臨床でのアクセスおよびアドヒアランスに応じて調整する。
並行して、総額の妥当性を保つために選択的なボトムアップ検証を実施した。主に、開示が存在する範囲でブランド治療薬の売上サンプルを積み上げること、および公開されている定価情報や償還に関するコメントに対して平均販売価格のロジックを相互検証することによる。この市場で最も重要な入力要素には、診断済み罹患率の傾向、ホルモン療法と外科手術のいずれで管理される患者の割合、平均治療期間と中止パターン、経口剤と注射剤の間のミックスシフト、および新規GnRHアンタゴニストその他ホルモン系選択肢の上市タイミングが含まれる。
予測はシナリオ分析に依拠している。ガイドライン、警告、または償還条件が変化すると、採用状況が急速に変わり得るためである。専門家の合意に基づく採用曲線を用いてベースケースを設定し、その後、診断率、持続性、価格推移に関する下振れ・上振れケースを検証し、単年の出来事に過剰反応しないようにした。国別データが乏しい場合には、医療費支出やアクセス指標に基づく地域類似モデルを用い、その後フォローアップの聞き取りを通じてそれらの推計を再検証した。
データ検証と更新サイクル
モデルを確定する前に複数のチェックを行っている。これには、想定される治療対象患者数を疫学的な参照値と比較すること、および価格・数量の前提を流通の専門家が報告する一般的な実務と照合することが含まれる。外れ値は早期に検出され、薬剤と手技の総額において同じ前提が二重に計上されていないことを確認するため、第二の分析担当者によるレビューを行っている。
専門家からのフィードバック後に大きなばらつきが生じた場合には、その変化が実際の実務の変化を反映しているのか、あるいは現地の償還制度に特有の現象なのかを確認するため、回答者に再度連絡を取る。本レポートは年次で更新され、主要な承認、大幅なラベリング変更、または重要なアクセスの変化などの重大な出来事が発生した場合には、臨時の更新を行う。提供前には、最新の公開情報およびインタビューから得た知見を反映するよう、最終的な見直しを改めて実施する。
Mordor Intelligenceの子宮内膜症治療市場推計と他の公表推計との比較
子宮内膜症治療の公表市場価値が大きく異なって見えるのは、各出典が治療とみなす対象の定義が異なり、さらに診断、持続性、価格推移に関して異なる前提を用いているためである。また、ある推計が少数の国に重点を置く一方、別の推計がより多くの地域にモデルを広げつつデータの精度が低い場合にも、差異が生じる。
不妊治療および生殖補助医療サービスはMordor Intelligenceの対象範囲外であり、これは、不妊治療クリニックのサービスと関連薬剤を同一の支出プールにまとめる推計よりも、我々の値を低くする傾向がある。この差異は、上市後の価格上昇の想定速度、バンドル支払いが適用される場合の外科手術件数の扱い、および承認・償還変更に応じたモデルの更新頻度からも生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.97 B (2026) | |
| 業界誌A | USD 0.94 B (2024) | 限られた主要市場における販売高として報告されており、診断が増加しているがブランド浸透率がまだ低い地域を過小評価する可能性がある。また、医薬品売上のみに近い内容であり、手技関連の支出や流通マークアップが明確には反映されていない。 |
| 業界出版物B | USD 1.50 B (2024) | より広範な子宮内膜症関連支出として提示されることが多く、隣接する不妊治療関連サービスやサポートケアが含まれる場合があり、総額を増加させる。価格推移および持続性の前提は通常説明されておらず、年次比較の一貫性が弱い。 |
表に示された差異は、総じて、治療支出として何を計上するか、どの地域を対象とするか、そして価格と期間をどのように時系列で適用するかに起因している。需要プールを診断済みかつ治療を受けている患者数に固定し、治療の組み合わせと価格設定を再現可能な方法でマッピングすることにより、我々の推計はチームがそのロジックを再現し、前提をストレステストできる十分な透明性を保っている。


レポートで回答される主要な質問
子宮内膜症治療薬に対する世界的な需要はどのくらいの速さで成長していますか?
2026年から2031年にかけて、子宮内膜症治療市場はCAGR 11.31%で拡大し、19億7,000万USDから33億7,000万USDに成長すると予測されています。
最も勢いを増している治療アプローチはどれですか?
術後ホルモン抑制を組み合わせた外科手術が最も成長の速いパスウェイであり、5年再発率を半減させるというエビデンスが蓄積される中、CAGR 12.17%で拡大しています。
新しいホルモン薬があるにもかかわらず、NSAIDsが依然として広く使用されているのはなぜですか?
ジェネリックNSAIDsは月額10〜20USDのコストで、特に高額免責プランに直面している患者やホルモン性副作用を避けたい患者にとって、引き続き第一選択の疼痛管理薬です。
今後5年間で最も多くの新規患者を追加する地域はどこですか?
アジア太平洋地域は、中国とインドが腹腔鏡インフラを拡充し革新的バイオロジクスの承認を加速させる中、CAGR 13.42%で他のすべての地域を上回るでしょう。
治療パラダイムを変える可能性のあるパイプラインのイノベーションは何ですか?
卵巣機能を停止させることなく疼痛を軽減するHMI-115などの非ホルモン性バイオロジクスが疾患修飾をもたらし、長期管理戦略を再構築する可能性があります。
最終更新日:



