
子宮内膜アブレーションデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
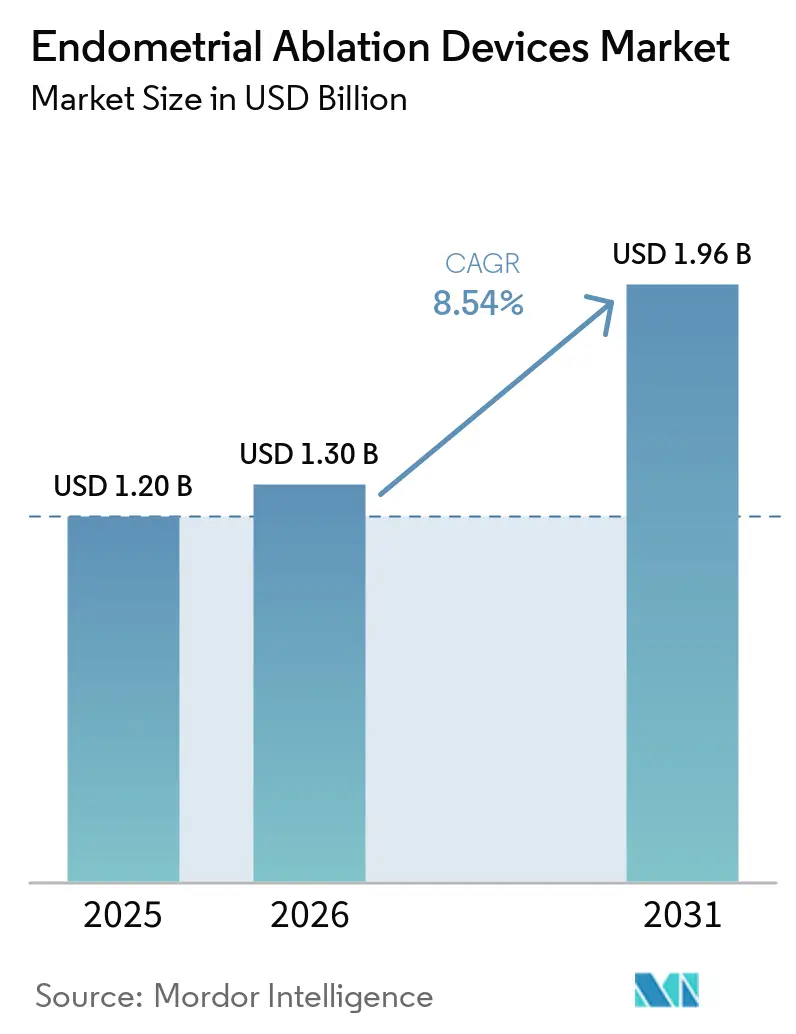
| 市場規模 (2026) | 1.30 十億米ドル |
| 市場規模 (2031) | 1.96 十億米ドル |
| 成長率 (2026 - 2031) | 8.54 % |
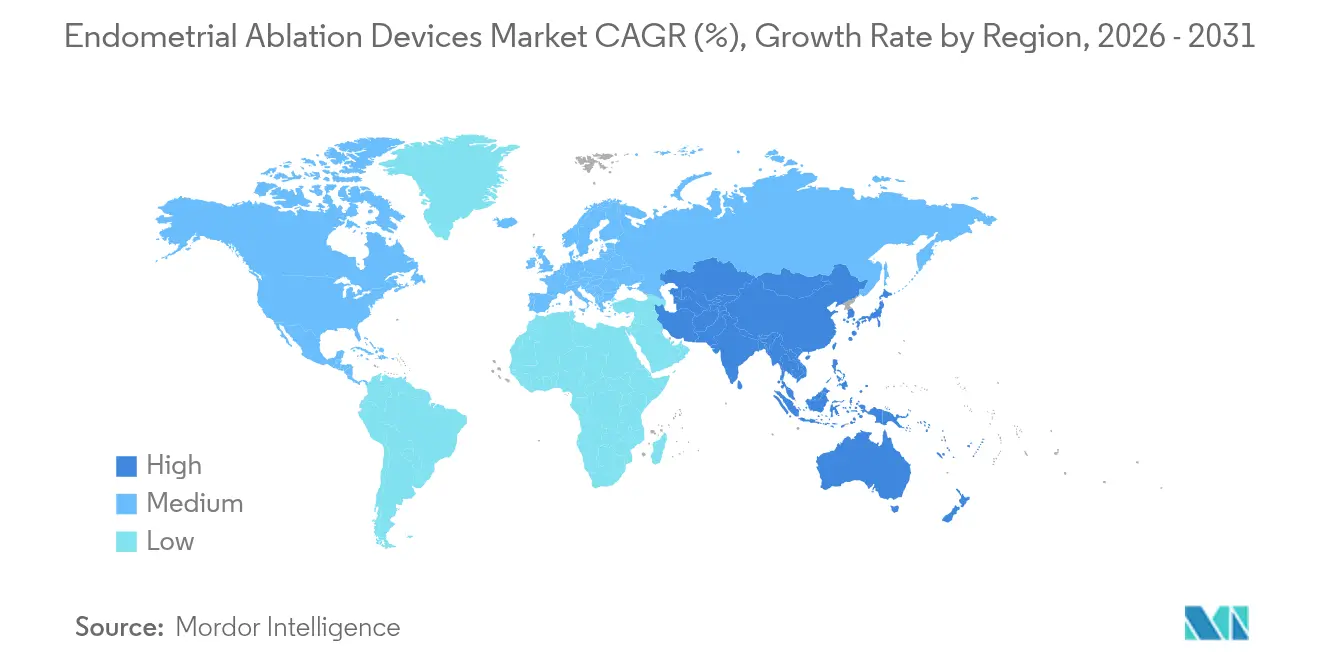
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
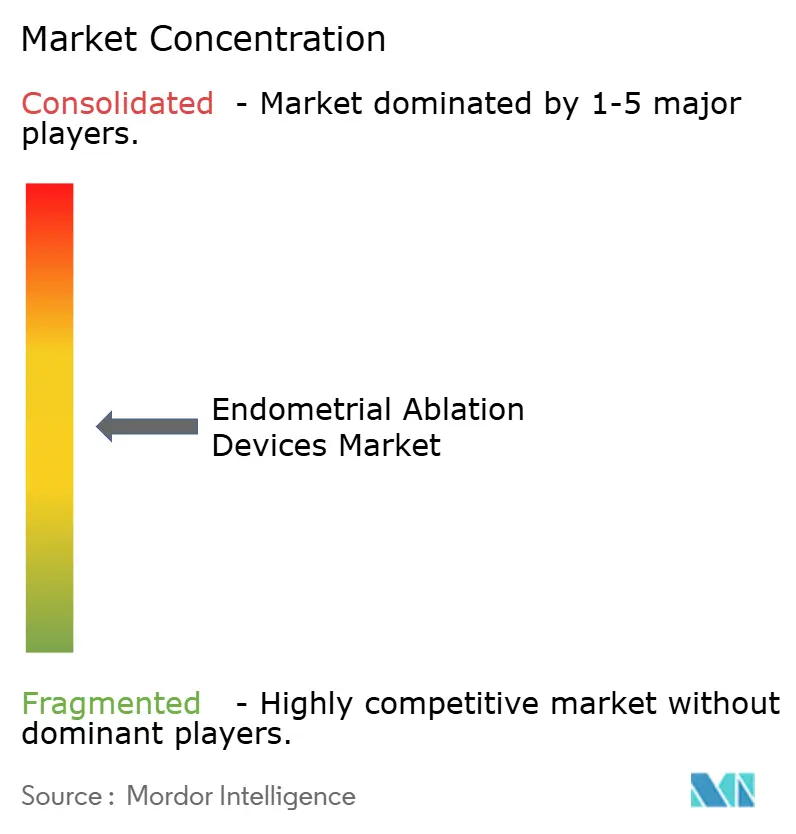
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる子宮内膜アブレーションデバイス市場分析
子宮内膜アブレーションデバイス市場規模は、2025年に12.0億米ドル、2026年に13.0億米ドルと予測され、2031年までに19.6億米ドルに達し、2026年から2031年にかけて8.54%のCAGRで成長する見込みです。
臨床医が異常子宮出血(AUB)に対して子宮摘出術をより低侵襲なソリューションに置き換えるにつれ、需要が高まっています。熱系システムが依然として主流ですが、非熱系技術は精度面の優位性を背景に急速に普及しています。安全性検証を厳格化する規制ガイダンス、外来ケアに対するより広範な償還、および使い捨てプラットフォームへの投資が、近期の成長を総合的に形成しています。競争の焦点は、人工知能(AI)ガイダンス、使い捨て子宮鏡器具、および処置総コストを低減する外来対応設計へとシフトしています。
主要レポートのポイント
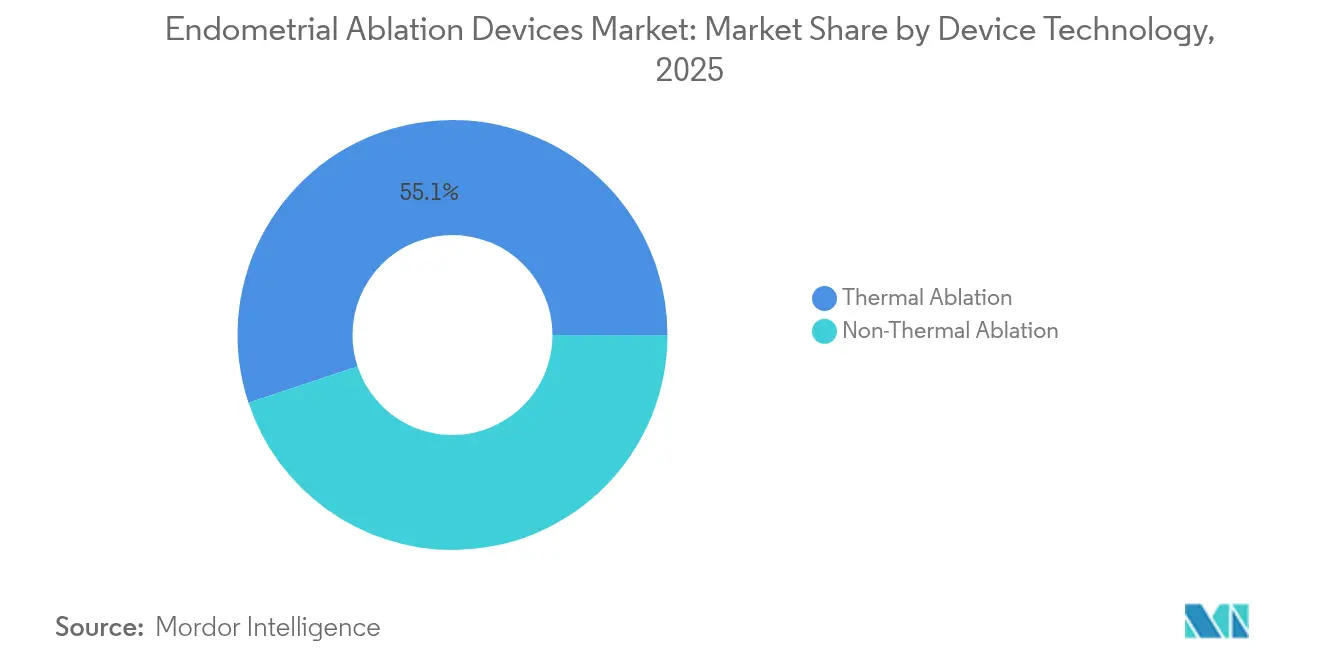
- デバイス技術別では、熱系プラットフォームが2025年に55.10%の収益シェアをリードし、非熱系オプションは2031年に向けて9.12%のCAGRで拡大しています。
- デバイスタイプ別では、高周波システムが2025年の子宮内膜アブレーションデバイス市場シェアの44.10%を占め、バルーンアブレーターは2031年まで8.85%のCAGRで拡大すると予測されています。
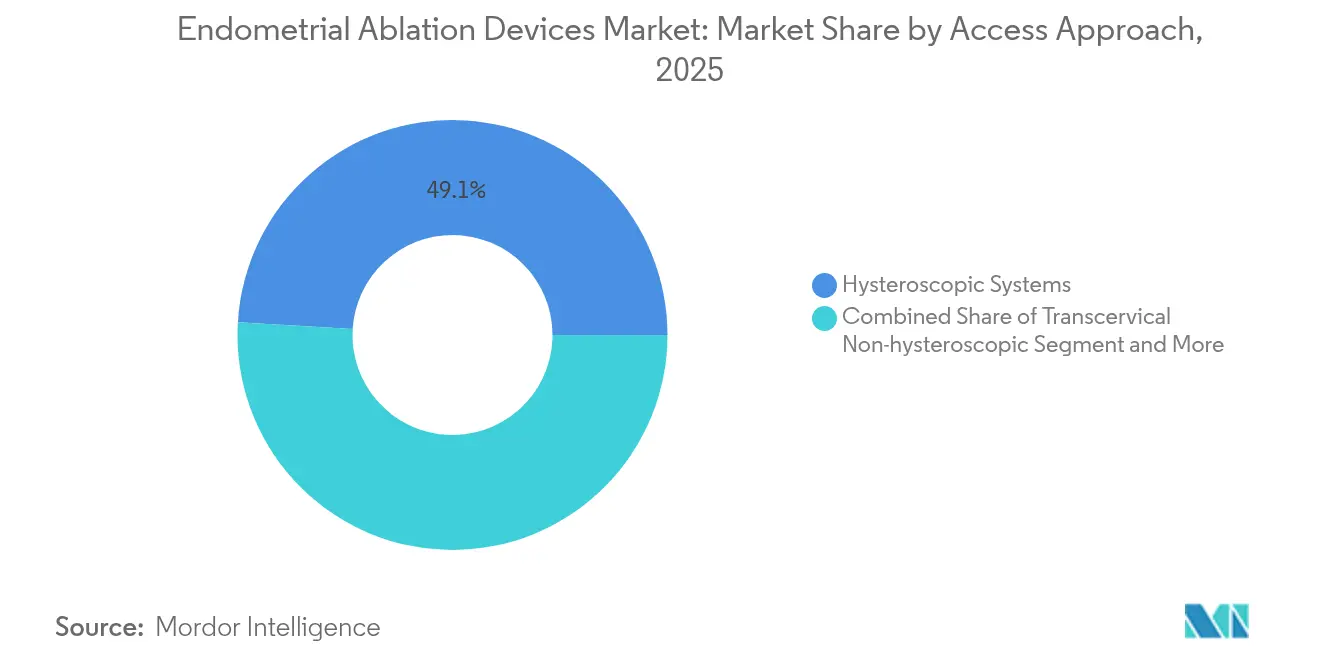
- アクセスアプローチ別では、子宮鏡システムが2025年収益の49.05%を占めましたが、画像ガイド下子宮外処置が11.32%のCAGRで最も速く成長しています。
- エンドユーザー別では、病院が2025年に44.30%の収益を獲得し、外来手術センター(ASC)は2031年まで10.05%のCAGRで拡大しています。
- 地域別では、北米が2025年売上の41.35%を占めてリードし、アジア太平洋地域は2031年に向けて8.90%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 異常子宮出血(AUB)の有病率上昇 | +1.2% | 北米・欧州でより大きな影響、グローバル全体 | 長期(4年以上) |
| 低侵襲婦人科手術への需要拡大 | +0.8% | グローバル、アジア太平洋新興市場で加速 | 中期(2〜4年) |
| 外来手術センターへの急速な外来移行 | +1.5% | 北米・EU が中核、アジア太平洋へ拡大中 | 短期(2年以内) |
| 外来アブレーションに対する償還適用の拡大 | +0.9% | 北米が主要、一部EU市場 | 中期(2〜4年) |
| AIガイダンス画像による手術精度の向上 | +1.1% | 北米・EUが早期採用、アジア太平洋が追随 | 長期(4年以上) |
| 感染リスクを低減するシングルユース子宮鏡システムの台頭 | + 0.7% | グローバル、当初はプレミアム市場に注力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
異常子宮出血(AUB)の有病率上昇
AUBは生殖年齢の女性の14〜25%に影響を及ぼし、40〜50歳の年齢層で発生率が上昇しています。最近の研究では、過多月経出血が独立した心血管リスク因子として特定されており、臨床医がケアパスウェイの早い段階で根治的治療に向かうよう促しています[1]。意識の高まりにより治療対象集団が拡大し、アブレーションへの需要が持続し、子宮内膜アブレーションデバイス市場を拡大させています。
低侵襲婦人科手術への需要拡大
インドシアニングリーン蛍光などの高度な画像処理技術により合併症率が低下し、新たな操作手法により手術時間が25%短縮されています。外来アブレーションは患者1人あたりのコストを1,498米ドル削減し、支払者や医療提供者にとって低侵襲ケアを魅力的なものにしています。
外来手術センター(ASC)への急速な外来移行
患者満足度は依然として高く、NovaSure治療後5年間で96%が出血軽減の持続を報告しています[2]。支払者は施設費用を抑えるASC手術を好み、デバイスメーカーは小型設置環境に最適化されたシステムで対応しています。
AIガイダンス画像による手術精度の向上
深層学習アルゴリズムは現在、超音波スキャンにおける子宮病変を99%の精度で検出し、術中ガイダンスを提供することでアウトカムを標準化し、新規術者のトレーニングハードルを低下させています。AIの統合は、子宮内膜アブレーションデバイス市場においてプレミアムオファリングを差別化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 不利または異質な規制経路 | -0.6% | 地域によって強度が異なる、グローバル全体 | 長期(4年以上) |
| 高周波・高密度焦点式超音波(HIFU)プラットフォームの高い設備コスト | -0.4% | 主に新興市場、一部先進市場 | 中期(2〜4年) |
| 新興市場における訓練を受けた子宮鏡検査医の不足 | -0.3% | アジア太平洋、中東・アフリカ、ラテンアメリカに注力 | 長期(4年以上) |
| 妊孕性温存への懸念による手術採用の遅れ | -0.2% | 文化的差異を伴うグローバル全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不利または異質な規制経路
規制の相違により承認のタイムラインが延長され、コンプライアンスコストが増大しています。FDAの熱効果に関するドラフトガイダンスは市販前データの負担を加重させており、インドの発展途上の規制枠組みは海外参入者に不確実性をもたらしています。
高周波・高密度焦点式超音波(HIFU)プラットフォームの高い設備コスト
クラスIIIシステムの初期投資は500万米ドルを超える場合があり、コスト重視の地域では予算を圧迫し、手術件数の増加によって1件あたりのコストが低下するまで普及が遅れます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイス技術別:
熱アブレーションの優位性が非熱アブレーションの台頭に直面熱プラットフォームは2025年売上の55.10%を生み出し、子宮内膜アブレーションデバイス市場における臨床の主流としての地位を確認しています。実証された安全性と術者の習熟度がこのリードを支えています。一方、非熱モダリティはCAGR 9.12%で成長すると予測されています。クライオアブレーションは欧州での採用拡大によりシェアを伸ばしており、MRI誘導集束超音波は2024年に5つの新たな治療適応症を確保しました。
競争力学は、熱的制約が生じる専門的応用領域——例えば超精密な組織温存が必要な症例——に軸足を移しており、これにより熱収益源を直ちに侵食することなく非熱ソリューションの臨床的フットプリントが拡大しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
デバイスタイプ別:
高周波システムがリードし、バルーン技術が急伸高周波システムは2025年に44.10%の収益を占め、その幅広い有用性が処置件数の中心的存在であり続けています。しかしバルーンアブレーターは、簡素化された使い捨てモデルが感染リスクと学習曲線を低減することから、2031年に向けて8.85%のCAGRが見込まれています。Hologicのスマートデプス技術とキャビティ整合性評価がRFの人気を支え続ける一方、Minervaのシリコンメッシュアレイは設計の差別化がバルーン採用を促進る好例を示しています。
バルーン技術における子宮内膜アブレーションデバイス市場規模は、デバイスタイプ階層の中で最も速いペースで拡大すると予測されており、外来対応ツールへの業界全体のシフトが強調されています。
アクセスアプローチ別:
子宮鏡システムの優位性が画像誘導イノベーションに挑戦される子宮鏡システムは2025年売上の49.05%を供給し、視覚化のゴールドスタンダードであり続けています。しかしクラスIII製品として規制されるMRI誘導および超音波誘導の子宮外アブレーションはCAGR 11.32%で勢いを増しています。画像誘導オファリングは非侵襲的治療と精密なターゲティングを約束し、子宮頸部への挿入を好まない患者にアピールしています。
経頸管法はこれらの両極端の中間に位置し、より広い適応性と適度なインフラ要件のバランスを取っています。精密医療が拡大するにつれて、画像誘導は従来型プラットフォームからシェアを奪う可能性がありますが、子宮鏡検査の定着したインストールベースが2031年まで相当の手術量を維持するでしょう。
注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院の優位性が外来環境へとシフト病院は複雑な症例に対する包括的なサポートサービスにより、2025年需要の44.30%を維持しました。ASCはCAGR 10.05%の軌道で、低い施設費用と迅速な回復を組み合わせて成長を取り込んでいます。証拠によれば、外来アブレーションは病院と同等の安全性を維持しながら1件あたり約1,500米ドルを節約できます。
専門クリニックはさらにアクセスを広げており、特にACOGガイダンスで指摘された再処理問題を回避するシングルユーススコープが活用されている場所で顕著です。これらの外来施設が手術規模を拡大するにつれて、外来環境に関連する子宮内膜アブレーションデバイス市場規模は着実に増加すると見込まれています。
地域分析
北米子宮内膜アブレーションデバイス市場
北米は2025年の収益の41.35%を占め、包括的な償還制度、充実した専門医ネットワーク、および患者の認知度によって支えられています。同地域の子宮内膜アブレーションデバイス市場規模は、AIガイダンスおよびディスポーザブルスコープの普及深化により、中一桁台の成長率で拡大する見込みです。
欧州子宮内膜アブレーションデバイス市場
欧州はエビデンスに基づく導入を重視するイノベーションの中心地であり続けています。体系的な調達プロセスは実績ある技術を優先する一方、英国、フランス、ドイツにおける外来手術センターへの移行が成長を加速させると見込まれます。
アジア太平洋子宮内膜アブレーションデバイス市場
アジア太平洋地域は8.90%のCAGRで拡大しており、保険適用範囲の拡大、都市部中間層の増加、および女性の健康に関する政府のインセンティブから恩恵を受けています。インドにおける地域製造パートナーシップおよび輸出志向の中国プレーヤーがデバイスの入手可能性を広げています。
中東・アフリカおよび南米子宮内膜アブレーションデバイス市場
南米、中東、アフリカの新興市場では初期段階の需要が見られます。三次病院および専門センターへの投資手術実施能力を徐々に解放しつつありますが、経済的な不安定さが近期の需要量を抑制しています。
規制環境
子宮内膜アブレーションシステムにとって規制は依然として重要な制約要因である。というのも、多くのプラットフォームは侵襲的でエネルギーベースであり、通常はより高いリスク区分に位置づけられ、エビデンス要件が増すためである。米国では、FDAが技術やラベリングに応じて510(k)クリアランスやPMAを含む経路の下で子宮内膜アブレーション製品を規制しており、IDEに重点を置いたガイダンスを通じて熱的子宮内膜アブレーション申請に関する機器固有の要求事項も維持しており、熱的影響や安全性検証に関する市販前試験の要件を強化している。
欧州では、規則(EU)2017/745(MDR)が引き続きCEマーキング要件を通じて市場アクセスを形成しており、クラスIIbの侵襲的なエネルギーベース機器に対する臨床評価、市販後調査、技術文書の要求事項が強化されている。オーストラリアでは、Therapeutic Goods Administration(TGA)がより高リスクのクラス(クラスIIbおよびIIIを含む)を対象に2026年7月1日発効のユニークデバイス識別(UDI)要件を導入し、トレーサビリティ義務を追加しており、使い捨て部品や複数部品からなる処置用キットを供給するメーカーにとって、コンプライアンス業務が増加している。
競争環境
子宮内膜アブレーションデバイス市場は中程度の分散を示しています。グローバルリーダー各社は幅広いポートフォリオ、強力な臨床データ、およびアフターサービスを活用してシェアを守っています。HologicのNovaSureプラットフォームは300万人以上の患者を治療し、持続的なアウトカムをもたらしています。Boston Scientificはフランス全土で40のクライオアブレーション療法センターに拡大しており、非熱ニッチへの多国籍的な参入を示しています。
戦略的なテーマとしては、治療を標準化するAIオーバーレイ、再処理コストを削減するシングルユース子宮鏡、およびJohnson & JohnsonのIDE承認OTTAVAシステムに代表されるプラットフォームロボティクスが含まれます。Meditrinaのような小規模なイノベーターは、外来ワークフロー向けにカスタマイズされたバイポーラ高周波システムを商業化するための資金を調達しており、外来トレンドへの投資家の信頼を示しています。
中国からのコスト重視の参入者は、コストパフォーマンスのバランスで競争する計画を立てており、この戦略は予測期間中に中所得市場での価格競争を圧縮する可能性があります。
子宮内膜アブレーションデバイス業界リーダー
-
Olympus Corporation
-
Boston Scientific Corporation
-
CooperSurgical, Inc.
-
Medtronic plc
-
Johnson & Johnson (Ethicon)
- 注:主要企業の掲載順は順位を示すものではありません。
子宮内膜アブレーションデバイス市場 このレポートでカバーされる企業
- Hologic
- Boston Scientific
- Medtronic
- The Cooper Companies
- Johnson & Johnson
- Olympus
- Minerva Surgical
- AngioDynamics
- Richard Wolf
- AEGEA Medical, Inc.
- Veldana Medical
- LiNA Medical ApS
- Stryker
- Besmed Health Business
- Idoman Teoranta
- Shenzhen Huikang Medical
- Wallach Surgical Devices
- Karl Storz
- Jiomax Medical
市場機会と将来展望
外来へのシフトは、簡素化された小型システムや、再処理の負担を軽減しディスポーザブルもしくは単回使用の子宮鏡器具に対する市場の空白地帯を生み出しており、ASCやオフィスベースの婦人科診療におけるワークフローの標準化を後押ししている。本レポートのエビデンスもこの方向性を裏付けており、オフィスでのアブレーションは患者一人当たりのコストを約1,498米ドル削減すること、またASCが最も急成長するエンドユーザーチャネルであることが示されており、これは迅速な準備、短いサイクルタイム、予測可能な診療経路を中心に構築されたプラットフォームに有利に働く。
規制動向はまた、製造の強靭性と部品トレーサビリティにおける短期的な機会も示唆しており、特にサプライチェーンの変更が正式な補足申請を必要とすることが多いPMA管理下のシステムにおいて顕著である。Minerva Endometrial Ablation Handpiece(PMA補足)で使用される射出成形部品に関する2026年2月のサプライヤー変更に対するFDA承認は、増分的でコンプライアンスに適合した製造更新が、臨床ラベリングを変更せずに供給の継続性を支え、単回使用消費の拡大を後押しできることを示している。また別途、オーストラリアにおける高リスククラス向けUDI要件の2026年7月1日開始は、ベンダーに対し、グローバルな流通全体にわたる機器識別と市販後データ基盤の強化を促し、病院の調達や複数施設における標準化の取り組みを支えている。
最近の産業開発事情 子宮内膜アブレーションデバイス市場
- 2026年5月:Boston Scientificは、次世代Genesys HTAシステムのFDA承認を発表した。この承認により、Boston Scientificは米国の規制枠組みの中でプラットフォームを更新し、水熱アブレーション分野における地位を強化し、子宮腔内治療のコントロールが重視される場面での競争上の差別化を後押ししている。
- 2026年3月:IWK Healthは、Health Canadaの承認を受けて、カナダ初のCerene凍結アブレーション治療手技を実施したと報告した。これはカナダの主要医療機関における早期の臨床導入を示し、非熱的モダリティの実臨床での利用を拡大し、米国外での医療提供者の認知拡大を後押ししている。
- 2024年10月:Minerva Surgicalは、Blackmaple Group(BMG)およびWHAAPAとの契約を締結し、オフィスベースの子宮内膜アブレーション製品へのアクセスと管理サポートを拡大した。この提携は診療実施の支援と購買ワークフローを対象としており、迅速な契約とサポートが処置の導入を加速できるオフィス・外来環境への市場シフトを強化している。
子宮内膜アブレーションデバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、病院、外来手術、および診療所ケア設定において、異常子宮出血を治療するために子宮内膜を破壊または除去する目的で使用される子宮内膜アブレーションデバイスからの収益を市場対象としています。子宮内膜アブレーション向けに販売されるデバイスシステムおよびその処置実施コンポーネントを含みます。
対象範囲の除外事項:子宮内膜アブレーション専用として表示または承認されていない一般的な婦人科電気外科ツールまたはエネルギー発生装置は除外します。
セグメンテーション概要
- デバイス技術別
- 熱アブレーション
- 非熱アブレーション
- デバイスタイプ別
- 子宮鏡検査デバイス
- 熱バルーンアブレーター
- 高周波子宮内膜アブレーションデバイス
- 水熱アブレーター
- 電気アブレーター
- クライオアブレーションシステム
- マイクロ波アブレーションプローブ
- アクセスアプローチ別
- 子宮鏡システム
- 経頸管非子宮鏡(高周波、バルーン)
- 画像誘導子宮外(MRI・超音波誘導HIFU)
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 外来婦人科診療
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要ドライバーのマッピングから始まり、地域全体で一貫した医療・規制用語を用いてサプライビューを構築します。婦人科健康指標については米国CDCおよびNIH刊行物などの公開ソースを参照し、処置需要を裏付ける女性の健康負担シグナルについてはWHOを参照しました。
採用パターンにモデルを結びつけるため、米国FDAデバイスデータベースを使用して承認状況と製品表示の手がかりを確認し、OECDの医療統計を用いて処置設定の経時的変化を追跡しました。製品の焦点と地理的エクスポージャーを推測するために企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスを精査し、技術の方向性を把握するために特許データベースを確認しました。企業規模と最近の動向のクロスチェックには、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュース、および財務諸表も活用しまし。このリストは網羅的ではなく、データ収集、検証、および明確化のために追加の公開・有料ソースを使用しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に診療所ベースのケア、病院外来、およびASC設定における実際の対象範囲と価格前提を検証するために使用しました。デバイス側とケア提供側の回答者を組み合わせて聴取し、地域の診療パターンが平均化されないよう、南北アメリカ、EMEA、およびAPACにわたる採用曲線を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:14% | APAC:44% |
| 中位層:58% | 機能・ユニットリーダー:33% | EMEA:36% |
| 中小プレーヤー:14% | マネージャー:53% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定アプローチは、異常子宮出血の有病率シグナル、受診行動、および低侵襲アブレーションへ移行する適格患者のシェアから治療需要プールを再構築するトップダウン構築を使用しています。これらの需要プールは、処置あたりの平均デバイス数、交換・再使用サイクルの前提、およびケア設定別の標準的な価格帯を用いてデバイス収益に変換されます。
合計値を現実的に保つため、サンプリングされたサプライヤーセットからの収益積み上げ、ユニット数量に関するチャネルフィードバックの確認、および経時的な標準販売価格の動向検証など、選択的なボトムアップ近似値で結果を裏付けています。モデルを最も動かす傾向がある入力には、診療所ベースの処置浸透率、子宮摘出術代替トレンド、償還とコーディングの安定性、エネルギープラットフォーム別のデバイスミックス、および新適応症や表示更新に対する地域採用タイミングが含まれます。企業レベルの詳細が不完全な場合、ギャップは同一デバイスクラス内のピアプロキシを使用して処理され、地域需要シグナルと照合して再確認されます。
予測には、処置プールの成長と設定シフトを主要ドライバーとして扱い、価格侵食を慎重に適用するシンプルな多変量回帰ビューに支えられたシナリオ分析を使用しています。最終的な成長率は、発注パターンと設備計画を通じて一次回答者が示す内容と整合させています。
データ検証と更新サイクル
アウトプットは、処置設定トレンド、承認活動、および定義された価格帯を適用した後の暗示的なユニット数量を含む複数の独立したシグナルと照合されます。前提が地域またはデバイスクラスで異常な急増を生じさせる場合、フラグが立てられ、修正され、承認前に再度レビューされます。
各レポートは多段階のアナリストレビューを経て、数値、単位、および定義が章をまたいで一貫性を保ちます。モデルは年次で更新され、主要な表示変更、償還シフト、または処置設定ミックスの重大な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品前に最終確認が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceの子宮内膜アブレーションデバイス市場規模と他の公表推計値との比較
子宮内膜アブレーションデバイスの公表市場規模が常に一致するわけではありません。これは、含まれる収益項目、年度の選択、および価格ロジックが出版社によって異なるためです。実際には、処置関連サービスが含まれているかどうか、再使用可能コンポーネントの扱い方、および価格下落の適用速度が差異の多くを占めています。
一部の外部推計値は広範であり、デバイス収益を処置・施設コンポーネントと混在させている場合や、診療所ベースの採用を反映しない単一のグローバル標準販売価格パスを前提としている場合があります。Mordor Intelligenceの規模算定では、承認済みの子宮内膜アブレーションデバイスシステムおよび処置実施コンポーネントのみを計上し、子宮内膜アブレーション用として表示されていない一般的な電気外科ツールは除外することで、合計値が真のデバイス需要プールに結びついた状態を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 12.0億米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 13.2億米ドル(2025年) | 異なる基準年を使用し、より高い近期価格を適用しており、対象範囲はデバイスシステムとその直接コンポーネントを超えた幅広いアブレーション関連製品を含むと解釈される可能性があります。 |
| グローバルリサーチパブリッシャーB | 12.5億米ドル(2024年) | 異なる年度と成長ウィンドウで報告されており、製品分類が異なる形でカテゴリーをまとめている可能性があり、地域ミックスと診療所設定の普及率が個別にモデル化されていない場合に合計値がシフトする可能性があります。 |
総合すると、この表は年度の整合と対象範囲の処理が差異の大部分を説明しており、単一の成長前提よりも大きな影響を持つことを示しています。入力値を処置プールシグナルとケア設定別の現実的な価格帯に追跡可能な形で維持することで、再現性が高く一貫して更新しやすい市場規模を提供しています。
レポートで回答されている主要な質問
子宮内膜アブレーションデバイス市場の現在の成長を牽引しているものは何ですか?
異常子宮出血の有病率上昇、外来手術に対する償還適用の拡大、および精度を向上させるAIガイダンス画像が主要な成長触媒です。
2031年まで最も急速に成長しているデバイス技術はどれですか?
クライオアブレーションやレーザープラットフォームなどの非熱システムは、CAGR 9.12%で拡大し、熱モダリティを上回ると予想されています。
外来手術センターが将来の市場普及にとって重要な理由は何ですか?
ASCは1件あたり約1,500米ドルのコスト削減、短い回復時間、高い患者満足度を提供しており、CAGR 10.05%で最も急速に成長するエンドユーザーセグメントとなっています。
規制は製品上市タイムラインにどのような影響を与えていますか?
グローバルに分散した規制とFDAの新たな熱効果ガイダンスがデータ要件を増加させ、承認タイムラインを延長し、コンプライアンスコストを引き上げており、特に新規プラットフォームにおいて顕著です。
2031年までに最も多くの追加収益に貢献する地域はどこですか?
アジア太平洋地域は8.90%のCAGRで成長すると予測されており、医療アクセスと可処分所得の向上に伴い、増分収益の最大シェアを追加する見込みです。