
ヒト生殖補助医療技術市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
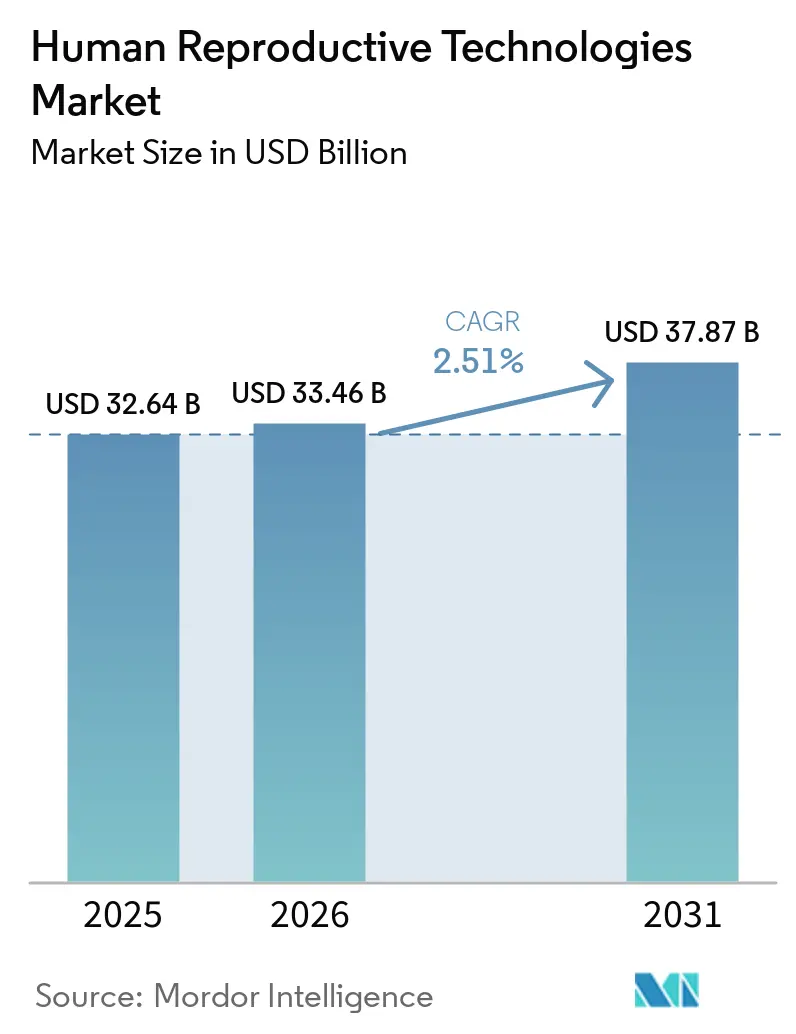
| 市場規模 (2026) | 33.46 十億米ドル |
| 市場規模 (2031) | 37.87 十億米ドル |
| 成長率 (2026 - 2031) | 2.51 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
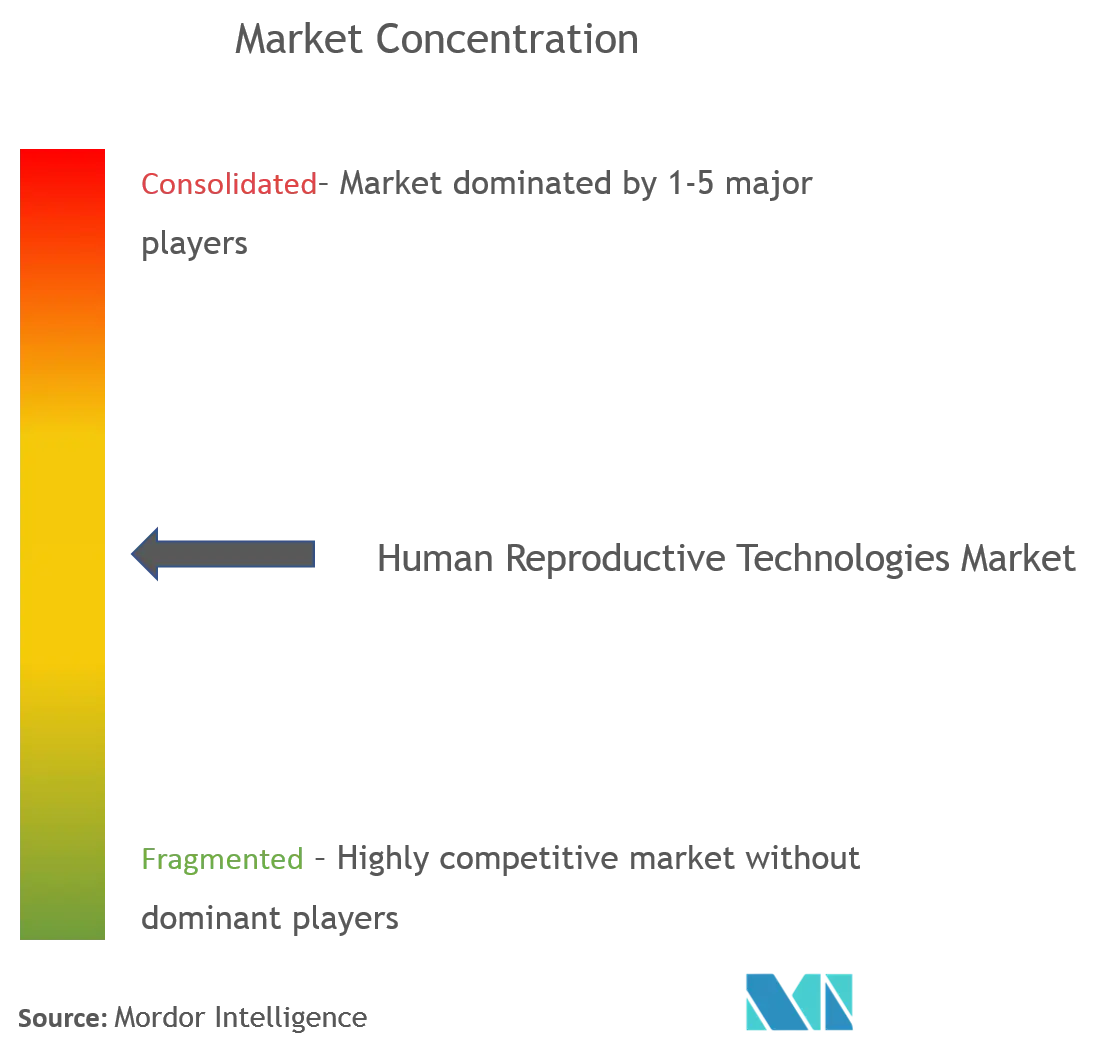
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒト生殖補助医療技術市場分析
ヒト生殖補助医療技術市場規模は2026年に330億4,600万USDと推定され、2025年の326億4,000万USDから成長し、2031年には378億7,000万USDに達する見通しで、2026〜2031年にかけて年平均成長率2.51%で拡大します。需要は、世界的な不妊率の上昇、晩産化、そして人工知能・ロボティクス・遺伝子検査を融合した継続的な製品革新によって押し上げられています。企業による不妊治療給付プログラムや公的償還制度の拡充が患者アクセスをさらに広げる一方、プライベートエクイティによる業界再編が臨床規模の拡大と標準化を加速させています。同時に、倫理的議論、人材不足、保険適用の不均一さが成長を抑制し、ヒト生殖補助医療技術市場にバランスの取れた持続的な成長プロファイルをもたらしています。競争上の優位性は、技術の採用、データ駆動型ケアモデル、そして多様化したサービス提供の下で避妊および不妊治療の両セグメントを対象とする能力に一層依存するようになっています。
主要レポートポイント
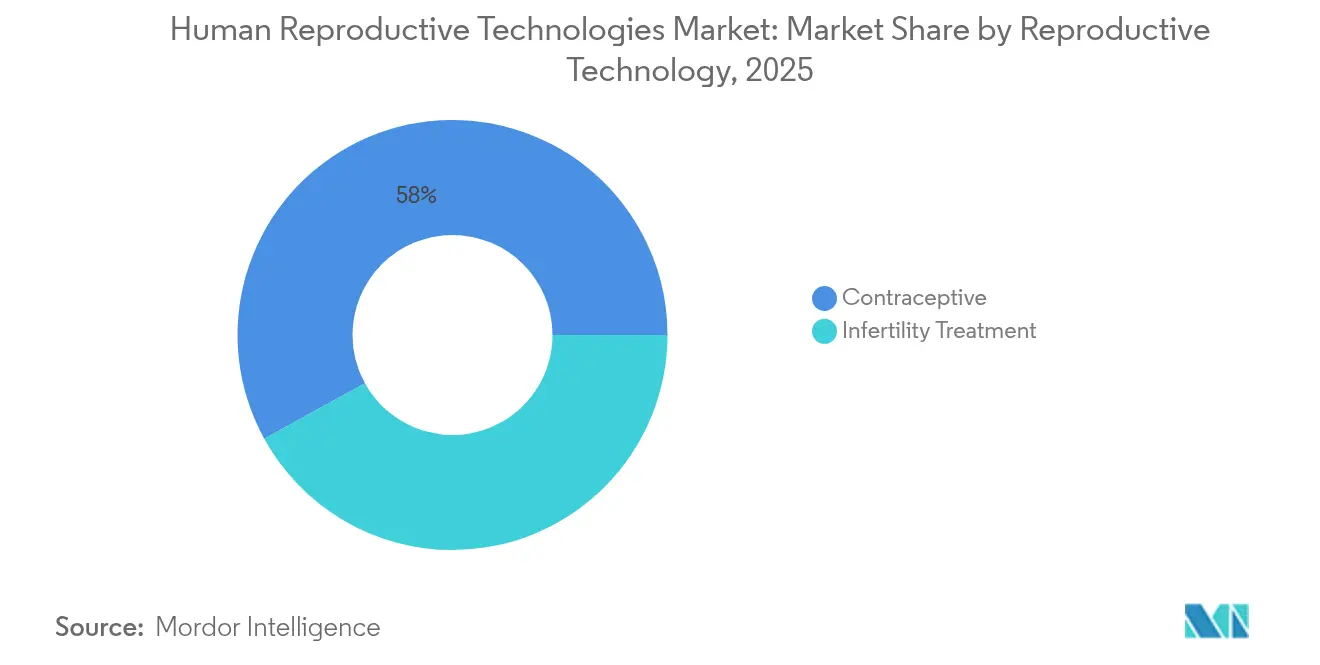
- 生殖技術別では、避妊が2025年の収益シェアの58.02%を占めてリードし、不妊治療は2031年にかけて年平均成長率3.02%で成長する見込みです。
- 性別では、女性セグメントが2025年のヒト生殖補助医療技術市場シェアの85.05%を占め、男性向けソリューションは2031年にかけて年平均成長率3.28%で拡大すると予測されます。
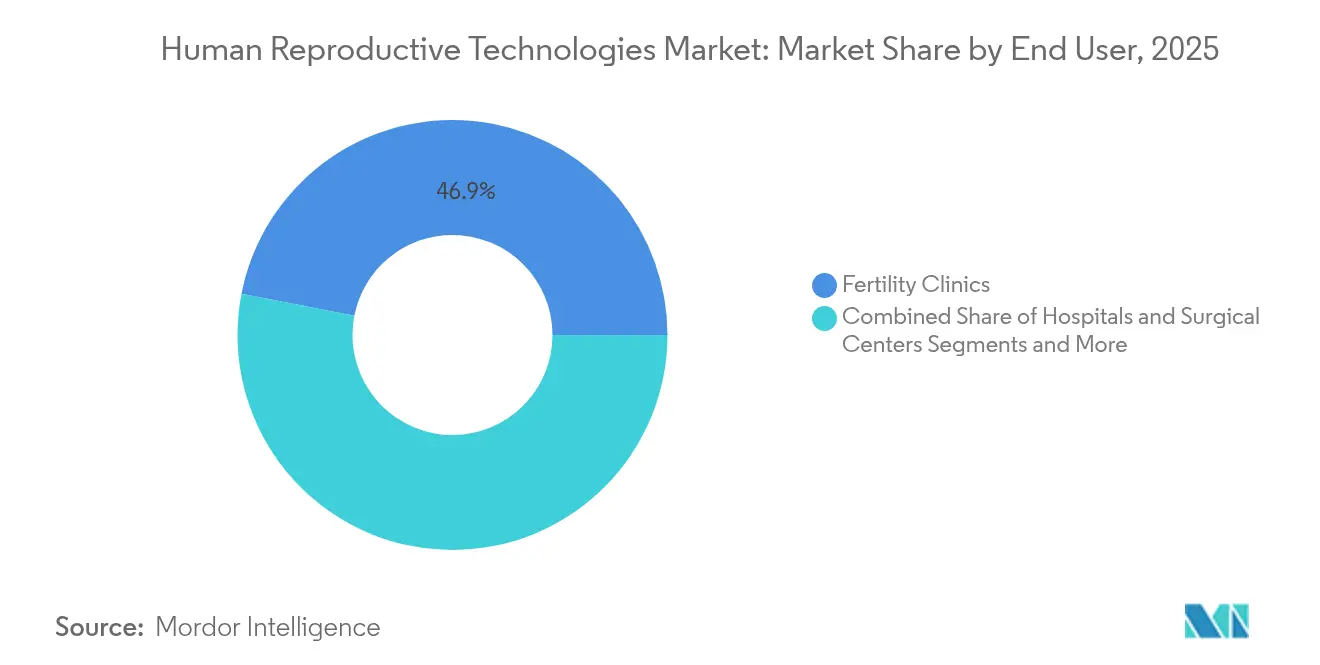
- エンドユーザー別では、不妊クリニックが2025年のヒト生殖補助医療技術市場規模の46.92%を占め、ホームケアおよびOTCソリューションは2031年にかけて年平均成長率3.67%で拡大する見通しです。
- 製品モード別では、医薬品が2025年のヒト生殖補助医療技術市場規模の61.74%のシェアを占めて首位を維持し、機器・設備は2026〜2031年にかけて年平均成長率3.27%で成長する見込みです。
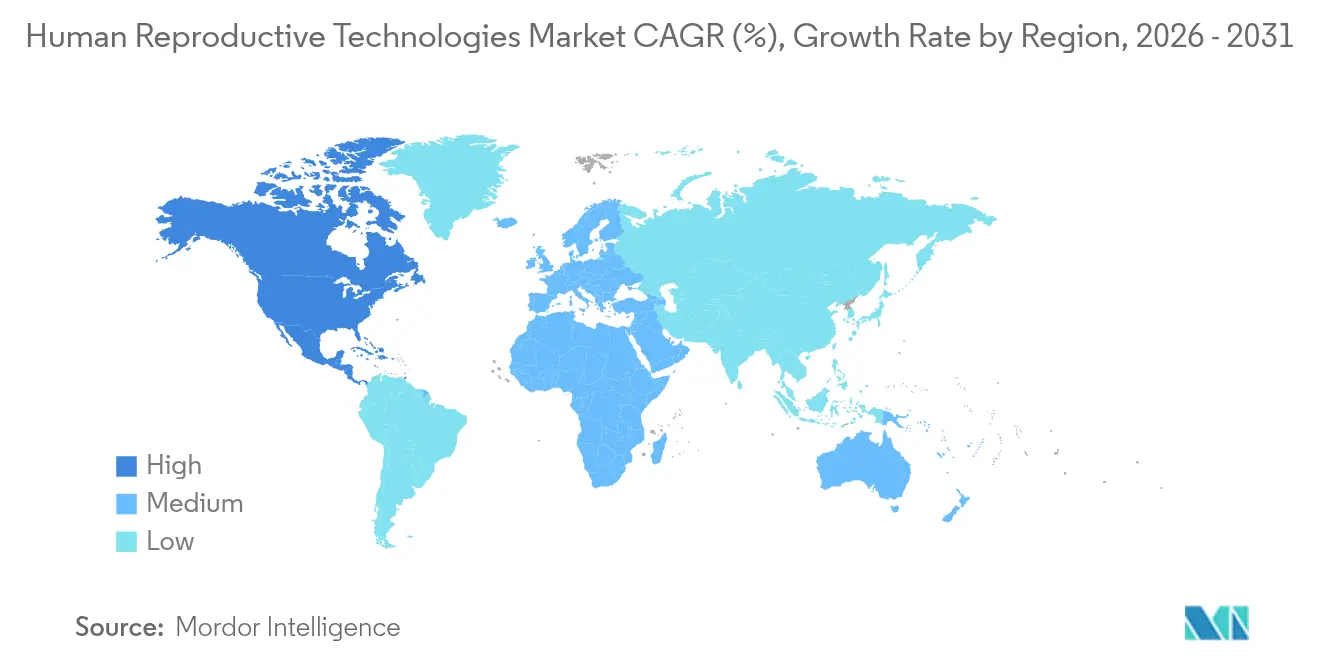
- 地域別では、北米が2025年のヒト生殖補助医療技術市場シェアの44.78%を占め、アジア太平洋地域が予測期間中に年平均成長率3.92%で最も急速な拡大が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 不妊率の上昇 | +0.8% | 先進国市場に集中する世界全体 | 中期(2〜4年) |
| 継続的な技術進歩 ― 卵細胞質内精子注入法(ICSI)、着床前遺伝子検査(PGT) | +0.6% | 北米および欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 晩産化および高齢出産 | +0.5% | 世界的、特に都市部 | 長期(4年以上) |
| 政府支援および償還制度の拡充 | +0.4% | アジア太平洋地域を中心に新興市場へ波及 | 中期(2〜4年) |
| 企業による不妊治療給付プログラム | +0.3% | 北米および欧州連合(EU) | 短期(2年以内) |
| AI活用の胚・配偶子アナリティクス | +0.2% | テクノロジーハブが牽引する世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不妊率の上昇
現在、6人に1人の成人が生涯のいずれかの段階で不妊を経験しており、先進的な生殖医療への継続的な需要を牽引する公衆衛生上の課題を浮き彫りにしています。米国では、50歳未満の既婚女性のうち不妊を報告した割合が2019年に8.7%へ上昇し、同十年前半の6.7%から増加しました[1]米国疾病管理予防センター(U.S. Centers for Disease Control and Prevention)、「不妊統計2024年版」、cdc.gov。アジア太平洋地域のいくつかの経済圏はさらに深刻な状況に直面しており、韓国の合計特殊出生率は世界最低の0.8まで急落しています。環境暴露、生活習慣の変化、および出産の先送りが生物学的リスクを複合的に高め、より多くのカップルを生殖補助医療(ART)へと向かわせています。これらの要因が相まって、より広範なヒト生殖補助医療技術市場内の中間一桁台成長セグメントを持続的に支えています。
継続的な技術進歩 ― 卵細胞質内精子注入法(ICSI)および着床前遺伝子検査(PGT)
AI強化型の胚選択は現在、従来の形態学的評価のみの手法を上回り、最大75%の臨床的妊娠予測精度を達成しています[2]Frontiers in AI編集チーム、「ディープラーニングによる胚選択がIVF成績を改善」、frontiersin.org。ロボット制御による卵細胞質内精子注入法(ICSI)は、2,300マイルを超える距離でのリモート操作を可能にしながら、より高い受精率を実証しています。使用済み培養液中の無細胞DNAを解析する非侵襲的着床前遺伝子検査は、生検ベースの手法と同等の一致率を示し、胚への操作リスクを低減します。ディープラーニングと組み合わせたタイムラプスイメージングシステムは、環境変化を伴わない継続的な胚モニタリングを可能にし、選択プロトコルを最適化します。こうした進歩により、周期数が削減され、成功率が向上し、患者コストが圧縮されることで、ヒト生殖補助医療技術市場全体での導入が促進されています。
晩産化および高齢出産
30歳以上の女性の出生率は上昇を続けており、臨床ツールが生物学的な妊娠可能期間を延長するにつれて不妊治療サービスへの需要も増加しています。卵巣の寿命に関する新たな研究イニシアチブや、雇用主による卵子凍結給付の資金提供は、女性が生殖の選択肢を失うことなく出産を延期する助けとなっています。初期段階の体外配偶子形成(IVG)研究は、年齢に依存しない配偶子作製に向けた将来の道筋を示唆しており、一方で企業による不妊治療給付適用は2024年に米国企業の42%へと拡大しました。この傾向は市場の対象基盤を拡大させ、凍結保存、検査、および高度な生殖補助医療(ART)プロトコルへの投資を誘導しています。
政府支援および償還制度の拡充
中国が生殖補助医療(ART)を公的医療保険に組み込む可能性を検討した調査によれば、適用範囲を拡大した場合、年間さらに330〜960万件の生産が達成できる可能性があることが示されました。日本は2024年に体外受精(IVF)および卵細胞質内精子注入法(ICSI)の新たな手術費用コードを採用し、不妊治療に対する保険の裏付けを強化しました。2025年2月、米国大統領令は軍人家族および連邦職員への体外受精(IVF)アクセス拡大を義務付け、経済的な手頃さと公平な適用範囲を強調しました。シンガポール、マレーシア、その他のアジア太平洋諸国は引き続き生殖補助医療(ART)周期の共同助成を実施しており、積極的な政策がいかにヒト生殖補助医療技術市場の軌跡を形成し得るかを示しています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生殖補助医療(ART)に対する保険適用の限定 | -0.4% | 特に発展途上市場において世界全体 | 短期(2年以内) |
| 倫理的・宗教的反対 | -0.3% | 保守的な市場に集中する地域的差異 | 長期(4年以上) |
| 厳格な規制経路と長い承認タイムライン | -0.5% | 先進国市場でより高い影響を受ける世界全体 | 中期(2〜4年) |
| 生殖内分泌専門医の不足 | -0.6% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生殖補助医療(ART)に対する保険適用の限定
雇用主給付が拡大する一方で、米国では多くの患者が1周期の体外受精(IVF)に対して12,000〜25,000USDの自己負担費用に直面しており、中間所得世帯での普及を制限しています。多くの低・中所得国では、生殖補助医療(ART)の費用が一人当たりGDPの200%を超える場合があり、大多数の人々にとってサービスが利用不可能となっています[3]リプロダクティブ・ヘルス・ジャーナル(Reproductive Health Journal)、「低所得環境における経済的アクセス障壁」、reproductive-health-journal.biomedcentral.com。保険制度は診断をカバーする一方で治療を除外することが多く、ヒト生殖補助医療技術市場の潜在性を抑制する断片的な経路を生み出しています。こうした償還のギャップは、特に価格に敏感な新興市場において数量成長を鈍化させています。
倫理的・宗教的反対
宗教的教義は生殖補助医療(ART)の受容に影響を与えています。ローマカトリックの教えは大部分の生殖補助手技を否定し、多くのイスラム学者は第三者の配偶子関与を制限しています。こうした立場は、ラテンアメリカ、欧州の一部、および中東の各地域における政策立案と文化的態度に影響を及ぼしています。遺伝子編集やIVGなどの新興技術が胚の地位や「デザイナーベビー」シナリオへの懸念を高めるにつれ、議論は激化し、規制タイムラインが長期化する可能性があります。反対意見はクリニックの開設を遅延させ、技術の範囲を制約し、保守的な市場における需要を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生殖技術別:
避妊の優位性と生殖補助医療(ART)の勢い避妊ソリューションは2025年に収益の58.02%を占め、長年にわたる幅広い年齢層からの需要を証明しています。経口避妊薬が依然として主流ですが、次世代の子宮内システムが持続放出メカニズムを導入するにつれ、長期作用型可逆的避妊法がシェアを拡大しています。並行して、不妊治療はヒト生殖補助医療技術市場全体の成長を上回り、2031年までに年平均成長率3.02%が予測されています。公的資金の拡大、AI誘導の胚アナリティクス、および手技の複雑さの低減が、特にアジア太平洋地域のクリニックにおいて治療周期数を押し上げています。薬剤と機器を組み合わせたプロトコルは刺激投与量を低減し、周期長を短縮することで、患者への訴求力を高めています。
研究開発投資は、配偶子の質向上、非侵襲的遺伝子検査、およびロボット顕微操作を対象としており、これらの分野は現在の1周期あたりの生産成功率42%の上限を超える新たなベンチマークを引き上げることが期待されています。その結果、予防と治療の両サービスを提供する統合プロバイダーは、ヒト生殖補助医療技術市場内でセグメントを横断した需要の増加を取り込む有利なポジションにあります。
注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます


性別:
女性の優位性と男性へのフォーカスの高まり女性セグメントは2025年に収益の85.05%を支配し、避妊の普及率と確立された不妊治療に支えられています。しかし、革新的な男性向け避妊パイプラインがシェアのダイナミクスを変革しつつあります。現在フェーズIIIにある外用ホルモンゲルは、従来の注射剤より速い15週以内に86%の精子抑制を実現しています。選択的レチノイン酸受容体拮抗薬やヒドロゲルベースの精管閉塞インプラントなどの非ホルモン系選択肢は、ホルモン系副作用を望まない男性に支持されながら早期試験が進んでいます。
男性不妊の診断もAI支援による精子品質予測の恩恵を受けており、予測精度を高めながら実験室の作業負荷を軽減しています。これらの革新が当セグメントの予測リード成長率3.28%を説明しており、ヒト生殖補助医療技術産業がいかにジェンダー包括的なケアポートフォリオを拡充しているかを示しています。
エンドユーザー別:
クリニックネットワークの強化とホームケアの拡大不妊クリニックは2025年の収益の46.92%を維持し、プロトコルを合理化し技術投資を深化させるプライベートエクイティ支援のロールアップの波に支えられています。2024年の査読済み研究によれば、新たに統合されたチェーンは2年以内に生産成功率を13.6%改善し、周期数を27%拡大させました。排卵検査、自宅用精液分析、および自己注射型避妊薬をカバーするホームケアおよびOTCソリューションは、消費者が利便性と秘密性を優先するにつれ、年平均成長率3.67%で上昇する見込みです。
デジタルヘルスプラットフォームは現在、遠隔診療、服薬アドヒアランス追跡、および成果アナリティクスを統合し、クリニック、薬局、および診断ラボを一貫した患者の治療経路に結び付けています。病院および研究機関は複雑な介入および技術検証において依然として重要な役割を果たしていますが、ヒト生殖補助医療技術市場内で施設ベースとホームベースのサービスを橋渡しするハイブリッドなケア経路から急成長する収益がますます流れ込んでいます。
注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます
製品モード別:
医薬品の優位性と機器導入の加速医薬品は2025年のヒト生殖補助医療技術市場規模の61.74%を占め、卵巣刺激薬、ホルモン系避妊薬、および補助療法をカバーしています。一方、機器収益はAI対応イメージング、ロボット顕微操作装置、および高度な培養システムが普及するにつれ、年平均成長率3.27%で上昇する見込みです。米国食品医薬品局(FDA)の2024年の腟内培養デバイスに関するガイダンスは、生体適合性と性能に関する明確な基準を設定し、革新的なシステムの市場参入を加速させました。
Gametoなどのスタートアップ企業は、人工多能性幹細胞(iPSC)由来の卵巣支持細胞を用いて体外で卵母細胞を成熟させる技術を推進しており、細胞療法と医療機器の融合がホルモン薬の使用量を80%削減できることを示しています。ナノテクキャリアを組み込んだ長期作用型避妊インプラントは、全身曝露を最小限に抑えながら複数年にわたる有効性を提供し、材料科学の進歩が機器と医薬品セグメントの格差を着実に縮小していくことを示しています。
地域分析
北米ヒト生殖補助技術市場
北米は2025年の収益の44.78%を創出しており、成熟した医療資金調達、広範な雇用主による不妊治療給付、およびAI主導の臨床プロトコルの早期導入から恩恵を受けている。同地域はまた、2025年の大統領令による軍人および公務員家族へのIVF給付拡大に代表される、支持的な連邦政策を実施している。しかし、2030年までに生殖内分泌専門医が5,170人不足すると予測されており、臨床人材をめぐる競争が激化し、供給不足を補うための遠隔医療およびロボティクスソリューションの導入が促進されているため、成長は部分的に制約されている。
アジア太平洋ヒト生殖補助技術市場
アジア太平洋地域は、2031年までに3.92%のCAGRが見込まれる最も成長の速い地域ある。政策的手段が中心的な役割を果たしており、中国による国家的なART償還制度の検討は、年間数百万件の追加治療サイクルを解放する可能性がある。日本のIVFおよびICSIに関する外科的診療報酬コードの改定も同様に保険適用を拡大しており、シンガポールおよびマレーシアは出生率の低下に対処するため治療費の最大75%を補助している。地域の主要拠点への生殖医療ツーリズムも処置件数をさらに押し上げ、高度技術を備えたクリニックの整備を促進している。
欧州ヒト生殖補助技術市場
欧州は、普遍的な医療制度が患者の高額な自己負担を抑制することで、安定した中一桁台の成長を維持していますまた、同地域は欧州ヒト生殖学会(ESHRE)などの主要研究ネットワークの拠点でもあり、世界中で採用されるベストプラクティス基準を普及させています。胚検査の倫理や国境を越えた代理出産をめぐる規制上の議論が承認のタイムラインを長引かせる可能性はあるものの、高度な臨床技術と高い可処分所得が処置の普及を支えています。
中東・アフリカおよび南米ヒト生殖補助技術市場
中東、アフリカ、および南米の新経済国は、依然としてヒト生殖補助技術市場規模のわずかな割合を占めるにとどまっているが、民間クリニックへの投資および技術移転パートナーシップが、低い基盤から二桁台の現地成長率を触媒している。

規制環境
規制は医療機器、IVD/遺伝子検査、医薬品、および生殖補助医療(ART)で使用されるヒト由来物質の取扱いに及ぶ。欧州連合では、規則(EU)2024/1938がヒト由来物質(SoHO)に関する統一された品質・安全性の枠組みを導入し、加盟国および国境を越えたケア経路全体で生殖細胞、組織、胚の調達、トレーサビリティ、品質システムに影響を与えている。
米国では、2025年2月の連邦措置(大統領令14216号)によりIVFへのアクセスが政策上の優先事項として位置付けられ、続いて2026年5月には連邦官報において「適用除外不妊治療給付」に関する更新が行われ、不妊治療給付の構成・運用方法が形成された。インドでは2026年4月、CDSCOが1940年薬事・化粧品法および2017年医療機器規則に基づきIVFおよびART医療機器の厳格な規制を指示し、監督を強化した結果、輸入業者、製造業者、流通業者に対するコンプライアンス要件が高まった。主要市場全体で、AIベースの胚評価やその他のソフトウェアツールは、医療機器としてのソフトウェア(SaMD)経路の対象となる場合が増えており、これらのソリューションを非規制ソフトウェアとして扱うのではなく、臨床評価および市販後管理の重視が高まっている。
バリューチェーン分析
バリューチェーンは、不妊治療薬(ゴナドトロピン、プロゲステロン補充剤、ホルモン避妊薬)の上流の原材料および製造と、胎生学ラボで使用される専用機器・消耗品(インキュベーター、イメージングシステム、マイクロマニピュレーター、カテーテル、培養液、凍結保存機器、ラボ消耗品)から始まる。CooperSurgical、Vitrolife、Esco Medicalなどの既存機器メーカーは、直販および流通業者網を通じて不妊治療クリニックや病院に機器およびワークフローソリューションを提供しており、サービスプロバイダーや統合業者が設置、検証、保守、ユーザートレーニングを支援している。
ミッドストリームでは、検査機関や組織バンクが厳格な品質・規制要件のもとで運営されており、配偶子または胚に接触する製品の品質管理の基準としてマウス胚アッセイ(MEA)などの標準化された検査が使用されている。ターンキー型IVFラボプロバイダー(例えばShivani Scientific)は、ラボ設計、機器設置、技術者トレーニングをまとめて提供し、分断を減らし新規クリニックの立ち上げを加速している。ダウンストリームでは、ケア提供は主に不妊治療クリニックネットワークおよび病院内のARTユニットを通じて行われ、支払者や雇用主給付管理者が患者のアクセスやチャネル構成に影響を与えている。デジタルプラットフォームも予約、カウンセリング、服薬遵守サポートを拡大し、クリニック、薬局、診断をより統合されたケア経路に結びつけている。
競争環境
競争は中程度で、プライベートエクイティファンドが独立系クリニックを統合して全国および地域ネットワークを構築するにつれ、集中化の傾向が強まっています。2017年から2024年にかけて、投資家はマーケティング、ラボ自動化、および保険者との契約における規模の優位性を求め、30件以上の不妊治療プラットフォーム案件に6億2,500万USD超を投じました。2024年の経営科学誌の研究データによれば、ネットワーク系クリニックは統合後に生産成功率が13.6%向上しており、技術的なシナジーを裏付けています。
技術的な差別化も同様に決定的です。AI誘導の胚スコアリングソフトウェアは75〜86%の予測精度を達成し、手動の形態学的評価を上回り、クリニックに具体的な成功率上の優位性を提供しています。ロボット顕微操作プラットフォームは技術者のばらつきを低減し、リモート操作を可能にして、新たな遠隔ラボビジネスモデルを開いています。Gameto、NEXT Life Sciences、TMRW Life Sciencesなどの革新企業は、それぞれ細胞療法、男性向け避妊、および自動凍結保存を通じてエコシステムの促進者として位置付けています。
製薬メーカーは依然として不可欠なパートナーとして、組換えゴナドトロピン、プロゲステロン補助薬、および新規避妊製剤を提供しています。CooperSurgicalやHamilton Thorneなどの機器スペシャリストは、ラボ情報ソフトウェアと統合する消耗品、イメージングシステム、およびレーザー機器を供給しています。ProgynやMaven Clinicなどの保険会社とデジタルヘルスプラットフォームが競争の第3の軸を形成し、データアナリティクスとバンドルされた適用範囲を活用して患者を優先プロバイダーネットワークへ誘導し、ヒト生殖補助医療技術市場内の数量配分に影響を与えています。
ヒト生殖補助医療技術業界リーダー
CooperSurgical
Teva Pharmaceutical Industries
AbbVie Inc.
Ferring B.V.
Merck KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
ヒト生殖補助技術市場
- The Cooper Companies
- Teva Pharmaceutical Industries
- Abbvie
- Ferring Pharmaceuticals
- Merck
- Genea
- IVFtech ApS
- Bayer
- Pfizer
- Organon
- Vitrolife
- Cook Group
- Thermo Fisher Scientific
- Boston IVF
- Virtus Health Ltd.
- Progyny Inc.
- Reckitt Benckiser Group
- Okamoto Industries Inc.
- Perrigo Company
- Care Fertility Group

市場機会と将来展望
規制の制度化は、これまで施行が不均一であった市場において、コンプライアンスに適合した機器・消耗品サプライヤーにとっての空白地帯を生み出している。インドの2026年のIVF/ART機器(IUIキットや精子洗浄用遠心分離機などの一般的に使用される製品を含む)に関する分類・施行措置は、登録済みポートフォリオの価値を高め、現地流通の規律を強化し、アジア太平洋地域で急速に拡大するクリニック展開にサービスを提供するサプライヤーの文書対応品質システムを高める。
自動化と検証済みの意思決定支援ツールも、人員不足に直面し、多拠点ネットワーク全体で結果を標準化する必要があるクリニックにとって、より明確な購入基準になりつつある。自動化IVFラボを取り巻く資金形成は市場の実証例を提供しており、その一例として、Conceivableは2025年9月にAIを活用した自動化IVFラボコンセプトの開発・商業化のために5,000万米ドルのシリーズAを実施した。同時に、公的機関や専門機関は新規ARTの開発経路を積極的に形成しており、英国では体外配偶子形成などの新興モダリティに対して、Human Fertilisation and Embryology Authorityの監督下で技術中立的なアプローチを示している。また、ASRMは2026年4月に倫理見解を発表し、IVG研究を機関内審査委員会の監督下に置くこととした。これらの動向は総じて、将来を見据えた臨床エビデンスを創出し、追跡可能なラボワークフローを構築し、遺伝子検査および次世代ARTに関する進化する監督体制に製品戦略を適合させることができる製造業者やクリニックネットワークにとっての機会を支えている。
Recent Industry Developments in ヒト生殖補助技術市場
- 2026年7月: CooperSurgicalは、世界の女性の健康と不妊教育を推進するSaving Mothersイニシアチブへの支援を発表した。製品発売ではないものの、このプログラムは、避妊および不妊治療サービスの需要に影響を与える母子・生殖健康分野における患者および医療提供者のエンゲージメントを強化する。この取り組みは、不妊治療アクセスへの社会的関心が高まる中で、クリニック関係者や医療システムとのブランド位置づけを強化する。
- 2025年10月: EMD Serono(Merck KGaA)は、TrumpRX.govプラットフォームを通じてIVF治療へのアクセスを拡大するため、米国政府との官民連携協定を締結した。この協定では、Gonal-f、Ovidrel、Cetrotideを含むポートフォリオに対して84%の割引を提供する。この取り組みは、高額な不妊治療薬に対する直接アクセスと購入可能性を高める仕組みを具体化し、参加治療への患者数の移行を促す可能性がある。同発表では、同社はまた、加速審査経路を追求するため、FDA長官の国家優先バウチャープログラムのもとでPergoverisを申請することを約束した。
- 2024年11月: SpOvumは、不妊治療クリニックにおける患者対応と意思決定支援の効率化を目的としたAI対応プラットフォーム「SpOvum ARTGPT」を発表した。この発表は、従来のラボ機器や医薬品に加えて、ソフトウェア主導のワークフロー最適化への移行を強調している。また、カウンセリング負荷の管理、コミュニケーションの標準化、患者体験の効率向上を支援するデジタルツールへの競争上の重視の高まりを反映している。


ヒト生殖補助技術市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、妊娠を防止または妊娠をサポートするために使用されるヒト生殖補助技術に関連する収益を対象としており、臨床・医療チャネルを通じて販売される一般的に使用される医薬品、医療機器、および処置支援ツールを含みます。
調査範囲の除外事項:避妊または不妊治療に直接関連しない広範な女性の健康製品、および非医療的なウェルネス製品は除外しています。
セグメンテーション概要
- 生殖技術別
- 不妊治療
- 医薬品
- ホリトロピン アルファ
- ホリトロピン ベータ
- メノトロピン
- その他
- 機器
- 精子分離装置
- 精子分析システム
- 卵子吸引ポンプ
- 顕微操作システム
- その他
- 医薬品
- 避妊
- 医薬品
- 経口避妊薬
- 外用避妊薬
- 注射型避妊薬
- 機器
- コンドーム
- 子宮内避妊器具(IUD)
- 子宮頸管キャップ
- ペッサリー(ダイアフラム)
- 医薬品
- 不妊治療
- 性別
- 男性
- 女性
- エンドユーザー
- 不妊クリニック
- 病院・外科センター
- ホームケアおよびOTC
- 研究機関
- 製品モード
- 医薬品
- 機器・設備
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC(湾岸協力会議)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、生殖医療製品の需要プールとその流通を把握するための公開データの収集から始まりました。世界保健機関(WHO)、世界銀行、国連人口部、OECDの医療統計などのデータソースを活用し、生殖能力、人口動態、医療アクセスに関する国レベルの背景情報を整理しました。また、米国疾病予防管理センター(CDC)などの公衆衛生機関の刊行物を参照し、処置の普及状況やケアの経路の違いを把握しました。
供給面および規制面については、米国食品医薬品局(FDA)や欧州医薬品庁などの機関からの申請書類や安全性に関する最新情報を確認し、製品の入手可能性や主要なラベル変更を追跡しました。さらに、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道記事、および科学文献(例:体外受精(IVF)の実験室での実践や避妊の有効性を扱う査読済み学術誌)を参照し、普及速度や価格動向などの前提条件を精緻化しました。特許データベースの購読は、イノベーション活動が時間の経過とともに製品構成を変化させる可能性のある領域を特定するために選択的に活用しました。これらのデータソースは例示的なものであり、網羅的ではなく、相互確認、検証、および明確化のために追加の公開資料も参照しました。
一次インタビューおよびサーベイ
一次インタビューは、市場収益として計上される内容と、クリニックや病院における製品構成の変化の速度を検証することに重点を置きました。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたるメーカー、販売業者、不妊治療クリニックの管理者、臨床医、および検査専門家と幅広く対話し、現場の価格設定、プロトコルの使用状況、および償還の実態に基づいてモデルを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):13% | アジア太平洋地域(APAC):44% |
| 中位層:54% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域(EMEA):36% |
| 小規模プレイヤー:17% | マネージャー:57% | 南北アメリカ地域:20% |
市場規模算定と予測
中核となる規模算定にはトップダウンアプローチを採用しており、人口統計および医療指標を治療需要プールに変換し、標準的な治療・処置バスケットを用いて市場価値に換算しています。実際には、不妊率、避妊普及率、生殖補助医療(ART)サイクル数、1サイクルあたりの平均移植または凍結胚数、追加検査を使用するサイクルの割合などの指標から国別推計を構築しています。価格インプットは、主要な医薬品クラスの参照価格、1サイクルあたりに使用される標準的な医療機器・消耗品ンドル、および実際の支払価格を形成する現地の償還または自己負担パターンを反映しています。
合計値の妥当性を確保するため、主要消耗品の推定販売量に対するサンプル平均販売価格の乗算や、クリニックの購買行動に関するチャネル調査など、選択的なボトムアップ推計との照合を行いました。ボトムアップの詳細が不完全な場合は、類似市場のプロキシ利用率を用いてギャップを補完し、最終合計値を確定する前にインタビューのフィードバックに基づいて調整を行っています。
予測については、サイクル数、晩産化、保険適用の拡大、クリニックのキャパシティ制約が各地域でどのように変化するかについての専門家の見解に基づき、シナリオ分析を実施しています。最終的な見通しは可視的な需要シグナルと整合性を保ち、一時的なショックは安定した普及トレンドと区別しています。
データ検証と更新サイクル
明らかな不整合を早期に発見し、明確な説明とともに調査できるよう、複数の層を通じてアウトプットを確認しています。処置件数、人口動態トレンド、医療支出パーンなどの独立したシグナルと国別合計値を比較し、大きな乖離は数量、価格、または構成比などの限られた前提条件に遡って追跡します。値が不整合に見える場合、アナリストは基礎となる入力データ系列を再確認し、必要に応じてインタビュー対象者に再連絡して現地の変化が生じていないかを確認します。
最終承認前に、第二のアナリストがモデルをレビューし、数式、通貨換算のタイミング、および成長ロジックが地域全体で一貫して適用されていることを確認します。レポートは年次サイクルで更新され、償還制度の変更、主要な規制措置、またはクリニック活動の急激な変化などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのヒト生殖補助技術市場規模と他の公表推計値との比較
ヒト生殖補助技術の公表市場規模は、トピック名が同じように見えても異なる場合があります。差異は通常、収益として計上される内容、基準年として使用される年度、よび処置に関連する消耗品やサービスが各国でどのように扱われるかによって生じます。
一部の公表数値には、製品に紐づく生殖補助技術の範囲外にある広範な不妊治療サービス収益や隣接する女性の健康関連支出が含まれています。Mordor Intelligenceの規模算定では、医薬品、医療機器、および処置支援ツールに紐づく避妊および不妊治療収益に限定し、予測前にサイクル数と価格パターンとの照合を行っています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 330.46 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 364.10 ビリオン 米ドル(2025年) | より早い基準年を使用しており、より広範な不妊治療サービスおよび関連製品を含んでいると見られ、製品および処置ツール収益を超えた合計値になる可能性があります。より積極的な普及を前提とした成長率の仮定も、地域全体での付加的サービスの採用を反映している可能性があります。 |
| 産業出版社B | 276.00 ビリオン 米ドル(2025年) | 低い規模算定は、医療機器の一部、クリニック関連消耗品、または新しい検査技術が過小計上されているか、オプションの付加的サービスとして扱われているなど、より狭い収益捕捉と整合しています。差異は通貨換算のタイミングや、より緩やかな価格上昇の前提からも生じる可能性があります。 |
この表は、差異の大部分が調査範囲の選択と、処置に関連する収益が各国でどのように価値に換算されるかによって説明できることを示しています。避妊使用率やARTサイクルなどの明確な需要指標に推計を紐づけ、価格ロジックを透明に保つことで、最終的な数値は再現性が高く、時間の経過とともに実際のシグナルとの照合が容易になります。


レポートで回答される主要な質問
現在のヒト生殖補助医療技術市場規模はどのくらいですか?
ヒト生殖補助医療技術市場は2026年に330億4,600万USDと評価されています。
ヒト生殖補助医療技術市場における主要プレーヤーは誰ですか?
CooperSurgical、Teva Pharmaceutical Industries、AbbVie Inc.、Ferring B.V.、Merck KGaAがヒト生殖補助医療技術市場における主要企業です。
ヒト生殖補助医療技術市場で最も急成長している地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて3.92%の年平均成長率で最も急速な成長が予測されています。
企業による不妊治療給付プログラムはなぜ重要ですか?
企業プランは現在、米国企業の42%をカバーしており、自己負担費用を削減し、高度な不妊治療へのアクセスを拡大しています。
最終更新日:



