
内視鏡デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
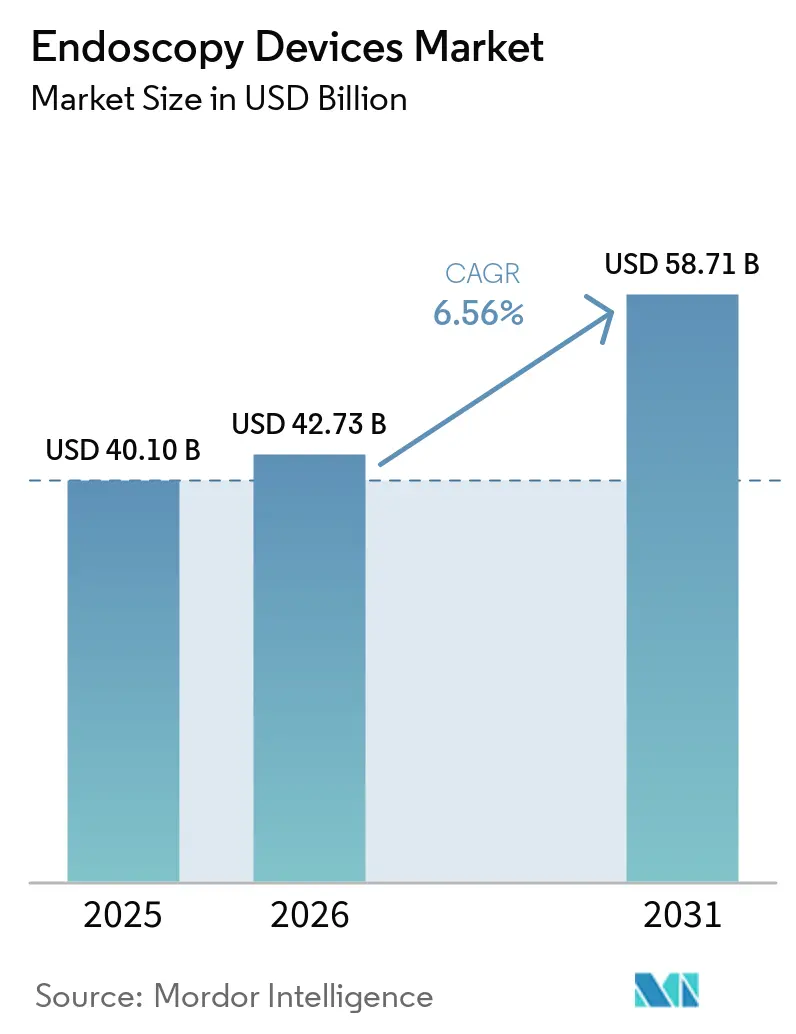
| 市場規模 (2026) | 42.73 十億米ドル |
| 市場規模 (2031) | 58.71 十億米ドル |
| 成長率 (2026 - 2031) | 6.56 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
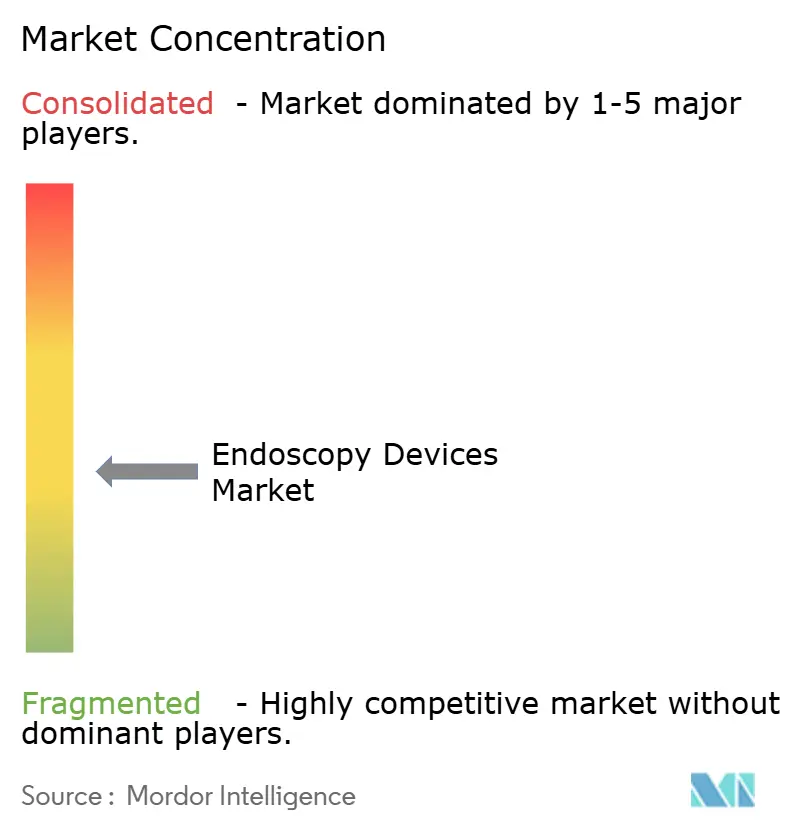
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる内視鏡デバイス市場分析
内視鏡デバイス市場規模は、2025年の400億1,000万米ドル、2026年の422億3,000万米ドルから、2031年までに587億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 6.56%を記録する見込みである。
成長の要因としては、メディケアが2024年にスクリーニング大腸内視鏡検査のコスト負担を撤廃したこと、4Kビジュアライゼーションタワーへの急速なアップグレード、腺腫検出率を向上させる人工知能(AI)ガイダンスの普及加速が挙げられる。病院は老朽化したプラットフォームの更新サイクルを短縮しており、外来手術センター(ASC)は単一専門科のフットプリントに適合するコンパクトな統合システムの購入を拡大している。特に2024年から2026年にかけて米国食品医薬品局(FDA)が12件の安全性通知を発出したことを受け、厳格な感染管理基準が、1件あたりのコストが高いにもかかわらず単回使用スコープへの調達を傾けている。一方、中国、インド、日本における新興の償還スキームは対象患者基盤を拡大しており、診断・治療の両手技にわたる長期的な需要の可視性を確固たるものにしている。
レポートの主要ポイント
- デバイスタイプ別では、ビジュアライゼーション機器が最も急速な成長を示し、病院およびASCが標準解像度プラットフォームからAI対応4Kシステムへ移行したことにより、2031年までのCAGRは8.25%に達した。
- 用途別では、消化器内視鏡が2025年の収益の55.53%を占めてトップとなり、腹腔鏡検査はロボット支援腫瘍手術を背景に8.85%のCAGRで最も急激な拡大を記録した。
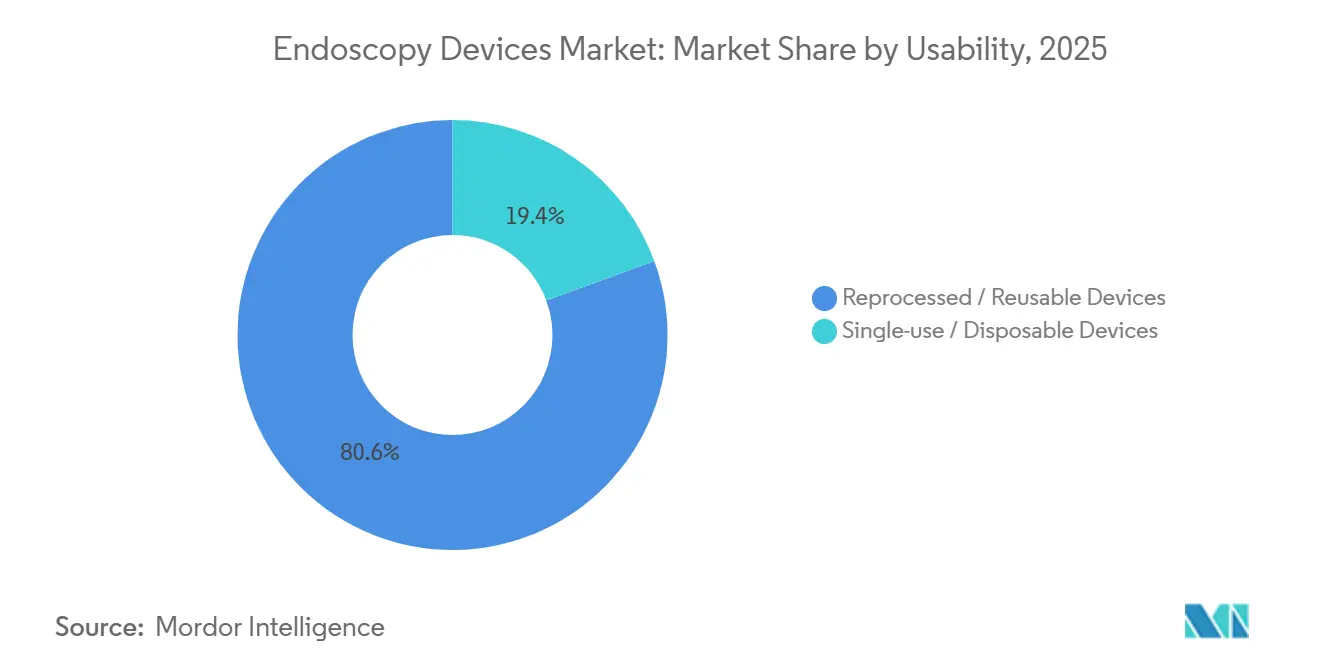
- 使用可能性別では、再処理製品が2025年に80.63%のシェアを維持したが、繰り返しの汚染警告を受けた感染管理義務に後押しされ、単回使用スコープは10.87%のCAGRで成長軌道に乗っている。
- エンドユーザー別では、ASCが最も高い成長を記録し、サイト中立的な支払い改革により手技件数が病院から移行したことで、2031年までのCAGRは9.7%に達した。
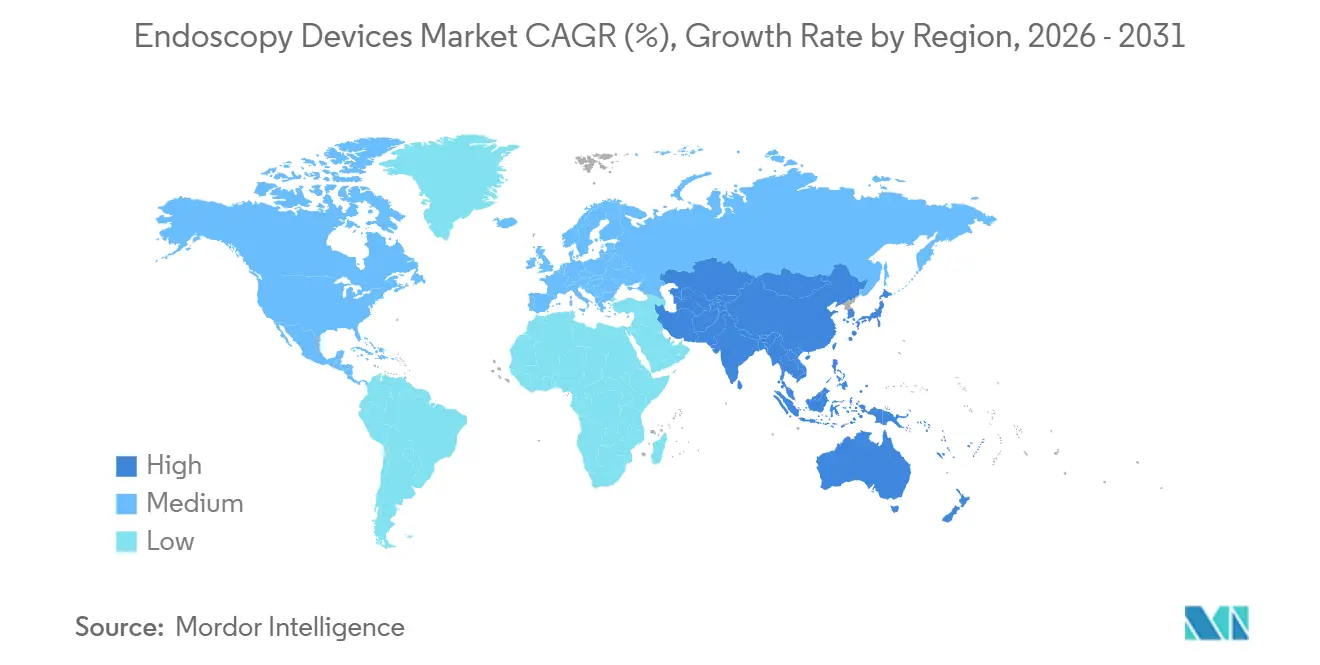
- 地域別では、北米が2025年の収益の41.13%を占め、アジア太平洋地域は2031年までのCAGRが8.51%に達すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の内視鏡デバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消化器がんおよび大腸がんの世界的な罹患率の上昇 | +1.2% | 世界全体、北米・欧州でピーク | 中期(2~4年) |
| 低侵襲手術への広範なシフト | +1.1% | 世界全体、北米・アジア太平洋が主導 | 長期(4年以上) |
| 内視鏡ビジュアライゼーションの継続的なイノベーション | +0.9% | 北米、欧州、日本 | 短期(2年以内) |
| 外来手術センターの拡大 | +0.8% | 北米、欧州への波及 | 中期(2~4年) |
| 有利な償還制度および公衆衛生プログラム | +0.7% | 北米、欧州、中国、インド | 中期(2~4年) |
| 慢性疾患を抱える高齢化人口 | +0.6% | 世界全体、北米・欧州・日本に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消化器がんおよび大腸がんの世界的な罹患率の上昇がスクリーニング需要を牽引
20~49歳の米国成人における大腸がん症例数は2020年から2024年にかけて9%増加し、支払者はスクリーニング適格年齢をより若い世代に拡大するよう促されている[1]米国がん協会、「大腸がん統計2024」、cancer.org。そのため内視鏡フリートはより迅速な更新サイクルを必要としており、高容量センターでは、間隔がんの30%の原因となる平坦または陥凹病変をより良好に可視化する高精細(HD)大腸内視鏡を導入している。日本と韓国は義務的スクリーニングの効果を示す好例であり、一人当たりの内視鏡使用率は欧米のシステムの3~4倍に達しており、中国やインドの新興プログラムが解放し得る手技件数を示している。世界保健機関(WHO)の2024年がん見通しは、2040年までに世界のがん罹患率が47%上昇すると予測しており、消化器悪性腫瘍が絶対的増加数として最大であることを浮き彫りにしている。規制当局も品質基準を強化しており、改訂されたISO 13485審査はデバイス性能を文書化されたがん検出率に直接結びつけ、新規参入業者の参入障壁を高めている。
外科専門科全体にわたる低侵襲手術への広範なシフト
低侵襲技術は現在、米国における待機的腹部手術の72%を占めており、2020年の64%から上昇している[2]医療研究・品質局、「HCUP トレンド2024」、ahrq.gov。GLP-1アゴニストの不足により患者が薬物療法から手術的体重管理へ移行したことで、2024年の肥満症内視鏡的スリーブ胃形成術の件数は38%増加した。整形外科の関節鏡検査も同様の軌跡をたどっており、2024年には米国の半月板修復の85%が関節鏡下で完了している。2024年に承認されたIntuitive SurgicalのIonなどのロボット気管支鏡プラットフォームは、2cm未満の肺結節に対して89%の診断率を達成しており、軟性スコープ技術がロボット工学とますます融合していることを示している。この広範な手術的転換は、内視鏡デバイス市場を消化器内科をはるかに超えて拡大させ、硬性スコープの精度と軟性スコープのリーチを融合したハイブリッドビジュアライゼーションシステムのホワイトスペース機会を開いている。
内視鏡ビジュアライゼーションの継続的なイノベーションによる臨床アウトカムの向上
2024年から2026年にかけて、FDAは14件の人工知能(AI)大腸内視鏡システムを認可し、腺腫検出率を8〜12パーセントポイント向上させるリアルタイムポリープ検出ソフトウェアを通じた内視鏡におけるAIの役割の拡大が浮き彫りになった。FujifilmのCAD EYEは、ELUXEO 8000プラットフォームに統合され、リンクドカラーイメージングを使用して腫瘍形成に関連する血管パターンを強調表示する。OlympusのEVIS X1は、2024年の多施設試験においてバレット食道異形成に対して97%の感度を達成し、白色光内視鏡を14パーセントポイント上回った。Karl StorzのIMAGE1 S 4Kシステムは830万画素の解像度を提供し、腹腔鏡下前立腺摘除術中に外科医が神経束を識別するのを支援、尿失禁を18%低減する。カプセルソリューションも進化しており、2024年にクローン病モニタリング向けに認可されたMedtronicのPillCamは、反復的な回腸大腸内視鏡検査に代わる非侵襲的な選択肢を提供する。これらの革新により、大腸内視鏡検査の平均所要時間は28分から22分に短縮され、施設は追加スタッフなしに1日あたりの処理件数を増やすことが可能となる。
外来手術センターの拡大による外来内視鏡件数の増加
ASCは2024年に920万件の米国消化器内視鏡検査を完了し、メディケアの2024年サイト中立的支払いルールが病院外来部門との償還を均等化した後、2020年比で14%増加した。大腸内視鏡検査を入院専用リストから除外したことで、さらに年間230万件の手技がASCに開放された。大腸内視鏡検査のメディケアコストは、ASCでは1,068米ドルであるのに対し、病院外来部門では1,783米ドルであり、40%の節約となり、民間保険はASC優先ネットワークを通じてこれを再現している。2024年から2026年にかけて12州が必要性証明の障壁を撤廃し、フロリダ州、テキサス州、アリゾナ州が新規センターの38%を占めている。OlympusのEVIS X1コンパクトなどのコンパクトな統合タワーは、これらの施設のフットプリントおよび予算上の制約を満たしている。日本とドイツでも同様の外来成長が見られており、両国の支払者が2024年に独立型外来内視鏡クリニックを承認した後のことである。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよびライフサイクルメンテナンスコスト | -0.9% | 世界全体、新興市場で深刻 | 中期(2~4年) |
| 持続的な感染管理上の課題 | -0.7% | 世界全体、北米・欧州に集中 | 短期(2年以内) |
| 訓練を受けた内視鏡医の世界的不足 | -0.5% | 世界全体、北米・アジア太平洋で深刻 | 長期(4年以上) |
| 長期にわたる厳格な規制承認 | -0.4% | 北米、欧州、日本 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
先進的内視鏡システムの高い資本コストおよびライフサイクルメンテナンスコスト
AIソフトウェアを搭載した完全統合型4Kタワーの定価は18万~25万米ドルであり、標準解像度機器より約60%高く、利益率の薄い地域病院やASCにとって障壁となっている。FDAおよびCDCのプロトコルで義務付けられた自動内視鏡再処理装置(AER)は1台あたり4万~7万5,000米ドルのコストがかかり、高水準消毒剤はスコープ1サイクルあたり12~18米ドルが追加される[3]疾病管理予防センター、「内視鏡に関連したHAIアウトブレイク2024」、cdc.gov。再使用可能な大腸内視鏡の年間総所有コストは、メンテナンス、サービス、再処理を含めると平均2,800米ドルとなる。使い捨てスコープは再処理コストを排除するが、1件あたり200~400米ドルの費用が発生し、低件数または高感染リスク環境に限定される。新興市場の予算は依然として逼迫しており、典型的なインドの公立病院は内視鏡機器に年間2万5,000米ドルを充当しており、中級の軟性スコープ1本分にしか相当しない。資本、メンテナンス、消耗品を手技ごとの費用にまとめたリースモデルは欧州で拡大しているが、設置済みシステムの5%未満にとどまっている。
持続的な感染管理上の課題と強化された規制上の精査
FDAは2024年から2026年にかけて、軟性スコープの汚染に関する警告を12件個別に発出し、その中にはOlympusのTJF-Q190Vに対するクラスIリコールが含まれていた。このリコーは、カルバペネム耐性腸内細菌科細菌(CRE)感染が18件確認されたことを受けて実施された。十二指腸内視鏡の不適切な再処理に起因する医療関連アウトブレイクが2024年に47件発生したことを、疾病予防管理センター(CDC)が確認しており、そのうち68%のケースで十二指腸内視鏡および超音波内視鏡が関与していた。FDAの新規則により、再使用可能なコンポーネントを有するすべての軟性スコープについて、製造業者は市販後サーベイランスの実施を義務付けられた。欧州の医療機器規則(MDR)は2024年に軟性内視鏡をクラスIIaからクラスIIbへと格上げし、再処理有効性の臨床的証明に加え、第三者機関による監査を要件とした。コンプライアンスコストは上昇しており、Olympusは2024年の規制対応に係る加支出として120 ミリオン 米ドルを開示した一方、中小企業は再使用可能スコープ市場からの撤退を余儀なくされている。FDAが高リスクERCP症例に対して使い捨て十二指腸内視鏡を推奨したことを受け、シングルユース製品の採用が急増し、2025年末までに当該処置の22%への普及率に達した。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:ビジュアライゼーションがイノベーション競争をリード
ビジュアライゼーション機器は2026年から2031年にかけてCAGR 8.25%で拡大し、すべてのデバイスカテゴリーの中で最も速い成長を示した。このセグメントの勢いは、2024年に承認されたOlympusのEVIS X1やFujifilmのELUXEO 8000などの4KおよびAI対応タワーへの病院需要を反映しており、これらは腺腫の見逃し率を最大14パーセントポイント削減する。内視鏡は2025年の収益の38.55%を占め、軟性タイプが消化器内科および呼吸器科で主流となっている。MedtronicのPillCamが主導するカプセル内視鏡は、小腸イメージングおよびクローン病サーベイランスにおいてニッチを確立した。IntuitivのIon気管支鏡に代表されるロボット対応ビジュアライゼーションは、軟性スコープのリーチとロボット精度を融合させ、末梢肺生検において89%の診断率を支えている。
スネアや鉗子などの手動器具はアジアのサプライヤーが価格圧力をかけることでコモディティ化しているが、高利益率のデジタルビジュアライゼーションスイートがその圧迫を相殺している。Karl StorzのIMAGE1 S 4Kシステムは神経温存前立腺摘除術をサポートし、超高解像度に関連する臨床的向上を示している。その結果、ビジュアライゼーションは内視鏡デバイス市場における増分収益の最大シェアを占めた。4K/HDハイブリッドポートフォリオは、プレミアムハードウェアへの償還が不十分な予算に敏感な地域に対応し、更新機会の曲線を延長している。
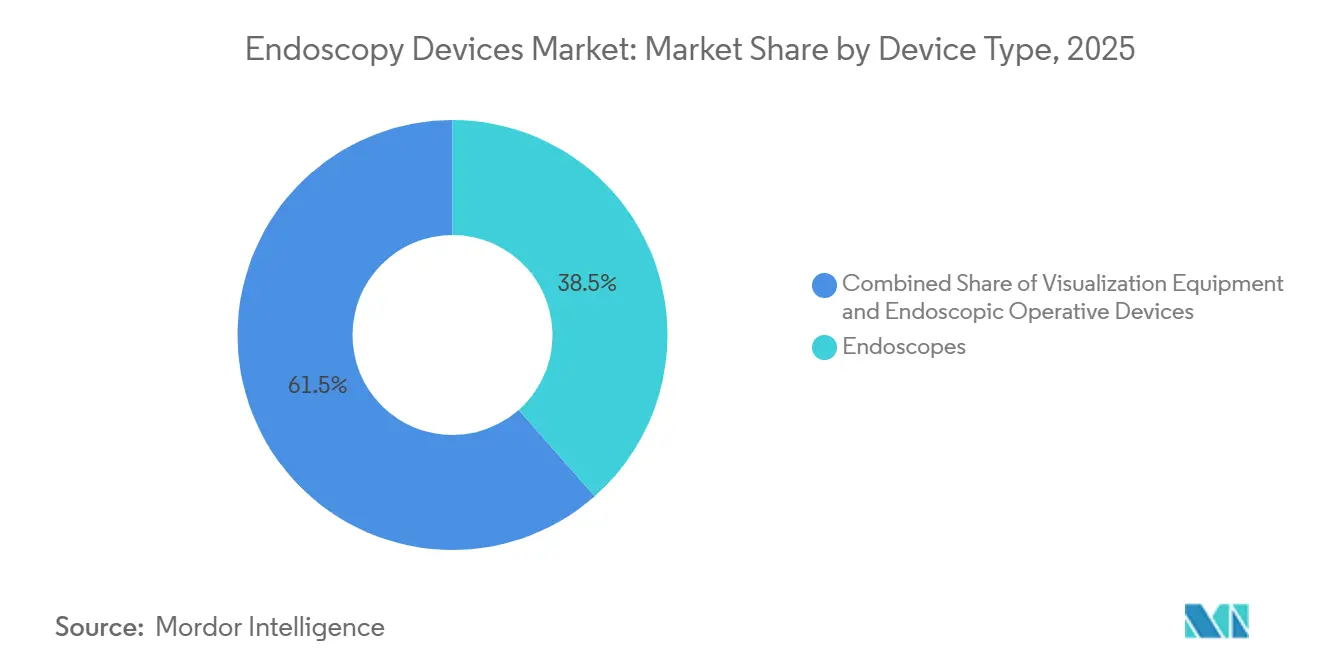
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:腹腔鏡検査がロボット導入により急増
消化器内視鏡は2025年に55.53%という圧倒的なシェアを保持し、米国だけで年間1,900万件以上の大腸内視鏡検査が行われていることが背景にある。しかし腹腔鏡検査は、ロボットプラットフォームが外科医の疲労を軽減し、単孔式虫垂切除術および胆嚢摘除術を可能にしたことで、2031年までのCAGR 8.85%で最も急速な成長を記録した。2024年に経口アプローチ向けに承認されたIntuitive SurgicalのダヴィンチSPは、ロボットの傘下における硬性および軟性モダリティの融合を示している。呼吸器科も加速しており、米国予防サービス特別委員会の2024年ガイドラインが肺がんスクリーニング適格基準を拡大し、640万人の候補者を追加してロボット気管支鏡システムの採用を促進している。
耳鼻咽喉科、泌尿器科、婦人科の手技はHDイメージングのアップグレードから引き続き恩恵を受けており、神経内科の内視鏡は単孔式技術による水頭症管理で注目を集めている。整形外科は成熟しているが、靭帯再建を誘導する拡張現実オーバーレイを通じてイノベーションを続けており、Smith & Nephewが2024年に4K関節鏡スイートで商業化した機能である。臨床適応の幅広さは最終的に内視鏡デバイス市場の総対象可能市場を拡大し、単一専門科の低迷から収益源を守っている。
使用可能性別:単回使用がコストプレミアムにもかかわらず拡大
単回使用および使い捨てスコープは、感染管理義務が強化される中で再使用可能プラットフォームを上回るCAGR 10.87%で成長する見込みである。2024年および2025年に承認されたAmbuの使い捨て気管支鏡および十二指腸内視鏡は、再処理ワークフローを排除し、ターンアラウンドタイムを45分からゼロに短縮する。Boston ScientificはEXALT Model D十二指腸内視鏡を1,850米ドルで価格設定しており、再使用可能な1件あたりコストより約40%高いが、低件数センターには魅力的である。
再使用可能システムは依然として主流であり、OlympusのEVIS X1が125万画素の解像度を提供し、使い捨て競合品はまだ匹敵できない。Pentaxのシングルユースフォーセプスをリユーザブルスコープと組み合わせたハイブリッドモデルは、画質を犠牲にせずに感染リスクを抑える中間的な選択肢を提供する。環境への圧力が主な対抗力であり、使い捨てスコープは1件あたり3.2倍のプラスチック廃棄物を生成する。
エンドユーザー別:ASCが外来移行を取り込む
ASCはメディケアの2024年改革がサービス提供場所の支払い格差を解消した後、エンドユーザーの中で最も速いCAGR 9.7%を2031年まで記録した。病院および学術センターは依然として2025年収益の42.13%を占め、外科的バックアップを必要とする複雑なERCPおよび内視鏡的粘膜下層剥離術の症例を保持している。専門クリニックは日本とドイツで増加しており、2024年の償還更新が独立型内視鏡センターを認定した。米国ASCにおけるプライベートエクイティの統合が続いており、Surgery Partnersなどのプラットフォームが2024年に消化器専門の47センターを買収し、15~20%の資本設備割引を交渉している。新興市場では、償還の障壁が依然として手技件数を病院環境に縛り付けており、外来へのシフトを遅らせている。
地理的分析
北米は2025年収益の41.13%を占め、メディケアが2024年にスクリーニング大腸内視鏡検査のコスト負担を撤廃したことで、スクリーニング対象者が1,900万人拡大したことによる。ASCは2024年に920万件の消化器内視鏡検査を実施し、主要な外来施設としての役割を確固たるものにした。カナダのオンタリオ州およびブリティッシュコロンビア州でのAI支援大腸内視鏡検査のパイロット導入により腺腫検出率が11%向上し、全国展開の触媒となった。メキシコは2024年にメキシコ社会保険機構を通じてさらに820万人の受益者に適用範囲を拡大した。
アジア太平洋地域は2031年までのCAGR 8.51%で最も速い地域拡大を示す見込みである。中国の国家医療保障局は2025年に都市住民の95%に内視鏡償還を拡大し、インドのアーユシュマン・バーラートは高リスクグループへの上部消化管スクリーニングを追加した。日本の2024年のAI支援大腸内視鏡検査への支払い決定は、CAD EYE対応プラットフォームへの国内シフトを加速させた。オーストラリアは2024年にクローン病および小腸出血疑いに対するカプセル内視鏡の償還を開始し、先進的イメージング基盤を拡大した。
欧州はMDRが2024年に完全施行された後、着実な普及を経験し、病院はコンプライアンス対応プラットフォームへの近代化を余儀なくされた。ドイツは認定外来センターでのスクリーニング大腸内視鏡検査を許可し、病院のボトルネックを緩和した。フランスは2024年に高リスクERCPに対する単回使用十二指腸内視鏡の償還を行った。英国の国民保健サービス(NHS)は12のトラストでAI大腸内視鏡検査のパイロットを実施しており、2027年までに間隔がんを15%削減することを目指している。
中東はサウジアラビアのビジョン2030の下で能力を拡大しており、内視鏡インフラに12億米ドルを充当している。ブラジルの公的システムは2024年に診断内視鏡を一次医療給付に追加し、1億4,000万人の市民をカバーした。アルゼンチンの民間保険会社は同年に治療内視鏡のカバレッジを採用し、先進的手技へのアクセスを拡大した。
規制環境
内視鏡デバイスに関する規制は、品質システム、市販後調査、洗浄・滅菌性能の検証を中心に厳格化が続いており、再使用型と単回使用型の両方のポートフォリオに影響を与えている。米国では、FDAの品質マネジメントシステム規制(QMSR)が2026年2月に施行され、ISO 13485:2016の概念を21 CFR 820の要件に組み込み、内視鏡プラットフォームおよびアクセサリー全般にわたる設計管理とサプライヤー管理への期待を高めている。2026年には、FDAはまた、胃解剖学的構造を変更する内視鏡縫合デバイス(2026年5月)、内視鏡投光計測デバイス(2026年6月)、内視鏡牽引デバイス(2026年6月)を含む複数の消化器・泌尿器デバイスカテゴリーについて、クラスII(特別管理)の判定を通じてリスクベースの分類を進め、より迅速なアクセス経路を支援しつつ、特定の性能およびラベリング要件を規定した。
欧州では、医療機器規則(MDR、EU 2017/745)が再認証や文書更新の推進を続けており、リスククラスに応じて既存機器の移行期限が2027年/2028年まで延長されている。欧州委員会は、委員会施行決定(EU)2026/193(2026年1月28日採択)によりMDRを支える整合規格リストを更新し、2026年6月には欧州連合官報においてさらなる更新が公表され、生物学的評価や滅菌などの分野における改訂規格への積極的な適合が示された。EU域内で可視化タワー、再使用型軟性内視鏡、高リスクアクセサリーを販売するメーカーにとって、コンプライアンス業務の負担は増大し、調達においてはトレーサビリティと検証済みの感染管理性能がより重視されるようになっている。
競合環境
Olympus、Fujifilm、Karl Storzが軟性および硬性スコープを支配しているが、Ambuの単回使用ラインナップが特に高感染リスクセグメントでシェアを分散させている。Olympusの2024年のVeran Medical Technologies買収(3億4,000万米ドル)は電磁ナビゲーション気管支鏡検査を追加し、Boston Scientificの6億1,500万米ドルのApollo Endosurgery買収は肥満症および代謝ポートフォリオを統合した。Intuitive SurgicalのIonプラットフォームは2024年の発売から18ヶ月以内に米国気管支鏡検査収益の12%を獲得し、ロボット工学が破壊的な軸として機能していることを示している。
特許出願が戦略を裏付けており、Olympusは2024年に47件の内視鏡特許を申請し、38%がAI画像処理を対象とし、26%が使い捨てコンポーネントを目指している。規制コンプライアンスコストは上昇しており、FujifilmはMDR対応に2024年に追加で8,500万米ドルを支出した。Outlook Surgicalなどの小規模イノベーターは、硬性と軟性の特徴を融合したタワーレスのスコープで支持を得ており、ASCへのコスト効率の高い採用を加速させている。
単回使用デバイスは新規参入者にとっての楔となっている。AmbuはFDAの510(k)経路を活用して2024年および2025年の承認を取得し、開発サイクルを18ヶ月に圧縮して市販前承認コストを回避した。MedtronicのPillCamクローン病カプセルは2024年の承認から1年以内に小腸イメージングの8%を獲得した。AI、ロボット工学、使い捨て経済性が衝突するにつれ、内視鏡デバイス市場における競争の激しさは高まり、既存企業は再使用可能と単回使用の両方のポートフォリオでヘッジするよう促されている。
内視鏡デバイス産業リーダー
Olympus Corporation
Boston Scientific Corporation
Medtronic PLC
Fujifilm Holdings Corporation
Karl Storz SE & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
調達は単体のスコープから、外来診療のスループットや品質報告要件に適合する統合型・アップグレード可能な画像・ワークフローチェーンへと移行している。このアプローチは、検出能力と記録機能の向上を目指す、携行性が高く省スペースなシステムやアドオンモジュールに新たな余地を生み出している。米国ではすでに外来化への移行が顕著であり、ASCは2024年に920万件の消化器内視鏡検査を実施し、コンパクトなタワーと柔軟な資金調達への需要を形成し続けている。
同時に、AI対応可視化技術の採用加速は規制の勢いに支えられており、2024年から2026年にかけてFDAが承認したAI大腸内視鏡システムは14件に達し、さらにMedicareが2024年にスクリーニング大腸内視鏡検査の費用分担を撤廃し、日本が2024年にAI支援大腸内視鏡検査を保険適用とするなど、支払者側の動きも伴っている。感染管理への厳格な監視と再処理の運用負担も、単回使用スコープと検証済みアクセサリーセット、特に高リスク処置や低件数施設における商業的な拡大余地を広げている。単回使用十二指腸鏡の普及は既に明らかであり、FDAの勧告と繰り返される汚染警告を受けて2025年末までに高リスクERCP症例の22%に浸透している一方、メーカーはオフィスや外来での耳鼻咽喉科用鼻咽喉鏡を含め単回使用製品の展開を拡大している。イノベーション面では、新しい内視鏡システムおよびプロセッサーに対する2026年の規制承認(内視鏡プラットフォーム全体にわたる複数のFDA 510(k)承認を含む)、さらに複雑な大腸ESDにおいてより高いR0切除率を報告する高圧注入ナイフなどの治療用ツールにおける臨床的進歩が、臨床エンドポイントの改善と効率性向上を結びつけるパイプラインを支え、可視化装置や専門的な手術デバイスの買い替えサイクルを強化している。
最近の業界動向
- 2026年6月:MedtronicとKARL STORZは、米国において統合型耳鼻咽喉科手術ソリューションへのアクセスを拡大するための戦略的協業を発表し、MedtronicのAiBLE耳鼻咽喉科手術エコシステムとKARL STORZの可視化技術を組み合わせた。この提携は標準化された手術室ワークフローとシステムレベルの統合を目指し、可視化技術、器具、デジタルワークフローツールを連携させるバンドル型機器戦略を強化するものである。
- 2026年5月:Olympusは、内視鏡的粘膜下層剥離術(ESD)用のロボット支援技術をEndoTherapyポートフォリオに追加するため、EndoRoboticsとの独占的グローバル販売契約を締結した。これにより、Olympusの治療用内視鏡ラインナップは従来型アクセサリーの範囲を超えて拡大し、複雑な内視鏡手術において高度な器具とより緊密なプラットフォーム統合がますます求められている状況を反映している。
- 2025年10月:Olympusは、耳鼻咽喉科の診断・治療手技向けに単回使用軟性鼻咽喉鏡「Vathin E-SteriScope」を発売した。この発売により、迅速な回転率と感染管理要件が購買判断に影響を与える現場でOlympusの単回使用製品ポートフォリオが拡大し、オフィスベースおよび外来の耳鼻咽喉科診療における採用を後押ししている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、内視鏡デバイス市場は、病院および外来ケアにおいて、また主要な全地域にわたり、内視鏡的処置を用いて体内を視化・アクセス・治療するために使用される機器およびデバイスセットの価値として計上される。
対象除外範囲:再処理用化学薬品、内視鏡専用でない大型資本的画像システム、および医療認可のない非医療用市販カメラピルは除外する。
セグメンテーション概要
- デバイスタイプ別
- 内視鏡
- 硬性内視鏡
- 軟性内視鏡
- カプセル内視鏡
- ロボット支援内視鏡
- 内視鏡的手術デバイス
- 灌流・吸引システム
- アクセスデバイス
- 創傷保護器
- 気腹デバイス
- 手動器具
- ビジュアライゼーション機器
- 内視鏡カメラ
- SD(標準解像度)ビジュアライゼーションシステム
- HD・4Kビジュアライゼーションシステム
- 内視鏡
- 用途別
- 消化器内視鏡
- 腹腔鏡検査
- 呼吸器科・気管支鏡検査
- 耳鼻咽喉科・耳鼻咽喉学
- 泌尿器科
- 婦人科
- 循環器科
- 神経内科
- 整形外科・関節鏡検査
- 使用可能性別
- 再処理・再使用可能デバイス
- 単回使用・使い捨てデバイス
- エンドユーザー別
- 病院・学術医療センター
- 外来手術センター
- 専門クリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、処置数および設置台数のコンテキストを構築し、インタビュー開始前に価格設定および利用パターンのサニティチェックを行うために使用された。疾病負荷シグナルについては世界保健機関、医療システム能力指標についてはOECD、製品認可およびリコールについては米国FDA機器・安全データベース、処置数または病院活動シリーズを公表している各国保健統計ポータルなど、公開情報源を参照した。
公開情報源では十分にカバーされていないギャップを補完するため、内視鏡の普及とガイドライン変更について論じている企業の年次報告書、投資家向け資料、および信頼性の高い医学会のページも活用した。必要に応じて、企業財務に特化した有料ブスクリプションおよび特許データベースを使用し、製品ポートフォリオおよび技術転換のタイミングを確認した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、実際の購買において内視鏡デバイスとして計上されるものを確認し、地域別の処置数とデバイス需要の関連性を検証するために実施された。製造業者および販売業者、病院の調達チーム、外来センター、および臨床関係者と対話し、その情報をもとに採用率、交換サイクル、ならびに資本機器とアクセサリー双方の価格設定ロジックを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:17% | アジア太平洋:52% |
| 中位層:48% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:18% | マネージャー:46% | 南北アメリカ:19% |
市場規模算定と予測
コアモデルは、処置件数とケア設定の能力をデバイス需要プールして再構築し、処置あたりの典型的なデバイス数と価格帯を通じて価値に換算するトップダウン方式の規模算定を採用している。これは、主要デバイスグループのサンプルASP×数量や、ミックスシフトに関するチャネルフィードバックを含む選択的なボトムアップ推計によって検証され、報告が不均一な箇所の合計値を調整するのに役立てられた。
本市場において重要なインプットには、診療科別の内視鏡処置件数、可視化システムおよびスコープの設置台数、交換・修理サイクル、単回使用と再使用可能なアクセサリーの比率、ならびに購買行動を変化させる地域別の償還制度および感染管理要件が含まれる。処置データが一貫して公表されていない地域では、病院活動シリーズや内視鏡デバイスカテゴリーの輸出入シグナルなどの代替指標を使用し、仮定はインタビューを通じて確認された。
予測にあたっては、多変量回帰チェックに裏付けられたシナリオ分析を使用し、成長を処置件数の増加、高齢化人口シグナル、施設拡張、および低侵襲ケアへの技術主導のシフトに結びつけることができるよにした。国レベルでモデルを完全に構築できない場合は、類似国のアナログを用いてギャップを補完し、地域および世界全体の制約に合わせて合計値を再調整した。
データ検証と更新サイクル
結果は、処置シグナル、設置台数ロジック、およびサプライヤー側のフィードバックを通じた三角測量によって検証され、急激な価格上昇や非現実的に速い採用など、外れ値についてのレビューが行われた。差異が検出された場合は、基礎となる仮定を再検討し、そのシフトがミックス、通貨タイミング、または真の需要変化によるものかを確認するため、インタビュー対象者への追加フォローアップを実施した。
各レポートは、独立した医療システム指標および貿易フローの方向性に対するクロスチェックを含む、複数ステップのアナリストレビューを経て最終承認される。本調査は年次で更新され、重要なイベントが発生した場合には中間更新が行われる。その後、クライアントが最新の見解を受け取れるよう、最終的な納品前チェックが完了される。
Mordor Intelligenceの世界内視鏡デバイス市場模と他の公表推計との比較
内視鏡デバイスの市場規模が異なる数値として示されることは通常であり、これはチームがそれぞれの方法で境界と計上ルールを設定し、異なる基準年を採用しているためである。差異は通常、内視鏡デバイスと隣接ツールとの扱い、価格の平均化方法、および価値が固定ドルで報告されているか現在のドルで報告されているかをめぐって生じる。
製造業者の請求書レベルで対象範囲を追跡し、各サイクルで固定ドルの仮定を更新することにより、Mordor Intelligenceは2025年の合計を、合計を膨らませる可能性のある処置前後の広範な項目や内視鏡以外の画像診断費用を加えることなく、可視化システム、内視鏡、手術器具、およびアクセサリーセットに焦点を当てた状態に保っている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 40.10 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 63.56 ビリオン 米ドル(2025年) | この推計は、処置前後に使用される関連デバイスを含む幅広い支出バスケットを含んでいると見られ、コアの内視鏡タワー、スコープ、およびアクセサリーを超えた対応可能な価値を拡大している。また、現在のドル価格と広範な国リストを反映し得る2024年から2025年の価値推移を基準としている。 |
| リサーチパブリッシャーB | 29.30 ビリオン 米ドル(2024年) | この数値は2024年を基準としており、より狭い製品包含範囲またはアクセサリーおよびサービス関連バンドルの異なる扱いを適用している可能性があり、合計値を押し下げる要因となり得る。10年間という長い予測期間も、近期のミックスシフトを平滑化し、出発点となる市場価値をより保守的に見せる可能性がある。 |
表中の差異は主に、コアデバイスセットの周辺で何が計上されるか、および数量をドルに換算するために使用される年と価格慣行から生じている。我々のアプローチは再現可能であることを意図しており、各ステップが観察可能な処置活動、設置台数の動向、およびインタビューで確認された価格レンジに結びついている。


レポートで回答される主要な質問
2031年における内視鏡デバイス市場の予測値はいくらか?
内視鏡デバイス市場は2031年までに587億1,000万米ドルに達すると予測されている。
最も急速に拡大しているデバイスカテゴリーはどれか?
ビジュアライゼーション機器が最も急速に成長しており、4KおよびAI統合により2031年までのCAGRは8.25%を記録している。
外来手術センターが将来の需要にとって重要な理由は何か?
ASCはサイト中立的な支払い改革の恩恵を受けており、手技コストを低下させ、機器購入において2031年までのCAGR 9.7%を推進している。
単回使用スコープはどのくらいの速さで成長しているか?
使い捨て内視鏡は感染管理義務の強化に伴い、CAGR 10.87%で拡大している。
最も急速な成長を記録する地域はどこか?
アジア太平洋地域が中国、インド、日本における償還拡大に牽引され、CAGR 8.51%でトップとなっている。
製造業者が直面する主な規制上の障壁は何か?
より厳格なFDA市販後サーベイランスおよび欧州のMDRへのコンプライアンスが開発コストを引き上げ、承認タイムラインを長期化させている。
最終更新日:



