
ディープフェイク AI 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2031) | 11.76 十億米ドル |
| 成長率 (2026 - 2031) | 47.93 % |
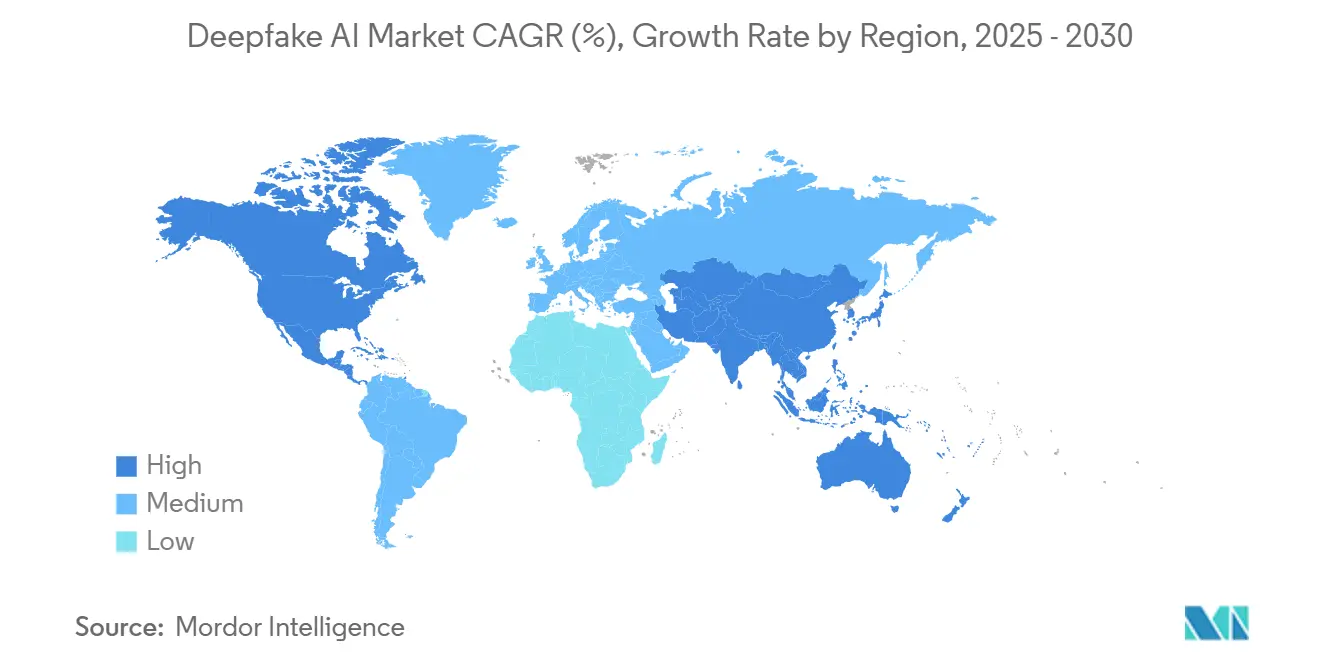
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
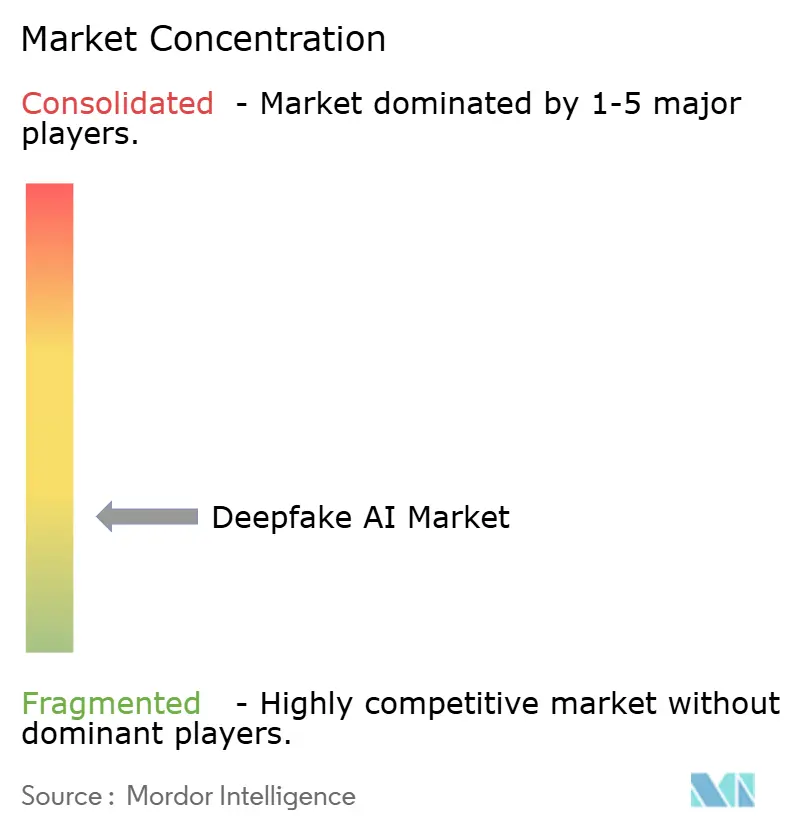
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
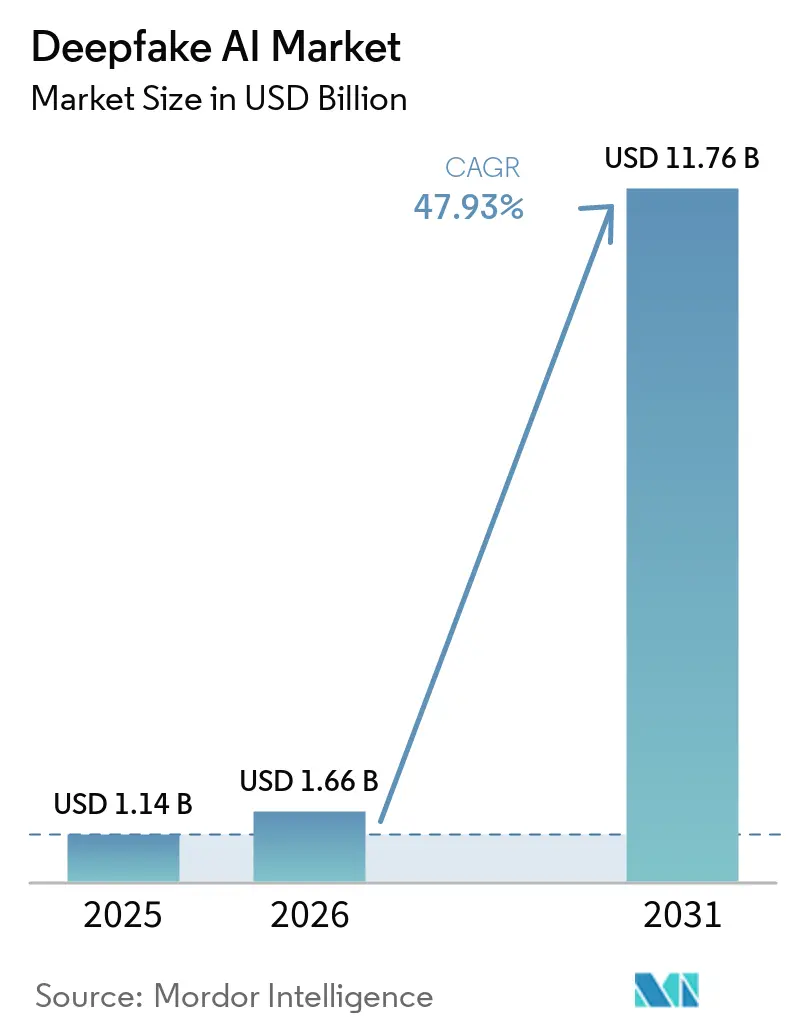
Mordor Intelligence によるディープフェイク AI 市場分析
ディープフェイク AI 市場規模は、2025年の11.4 ビリオン 米ドル、2026年の16.6 ビリオン 米ドルから、2031年には117.6 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 47.93%を記録すると予測されています。急速な収益成長は、敵対的生成ネットワーク(GAN)の急速な進歩、合成メディアの悪用に対する規制当局の監視強化、およびアイデンティティ中心のサイバーセキュリティソリューションに対する企業予算の拡大と軌を一にしています。クラウドハイパースケーラーはGANをサービスとして広く利用可能にし、以前は合成メディアを試験する計算能力を持たなかった中規模企業の参入障壁を低下させています。ディープフェイク検出ツールへの並行需要は、銀行、政府、メディアのワークフロー全体で急増しており、2024年には2023年比で347%多くの不正試行にディープフェイクが使用されました。欧州および北米における規制強化の枠組みは、アジア太平洋地域、特に2030年までにAI研究に150 ビリオン 米ドルを充当する中国の国家AI開発計画による大規模投資によって補完されています。
レポートの主要ポイント
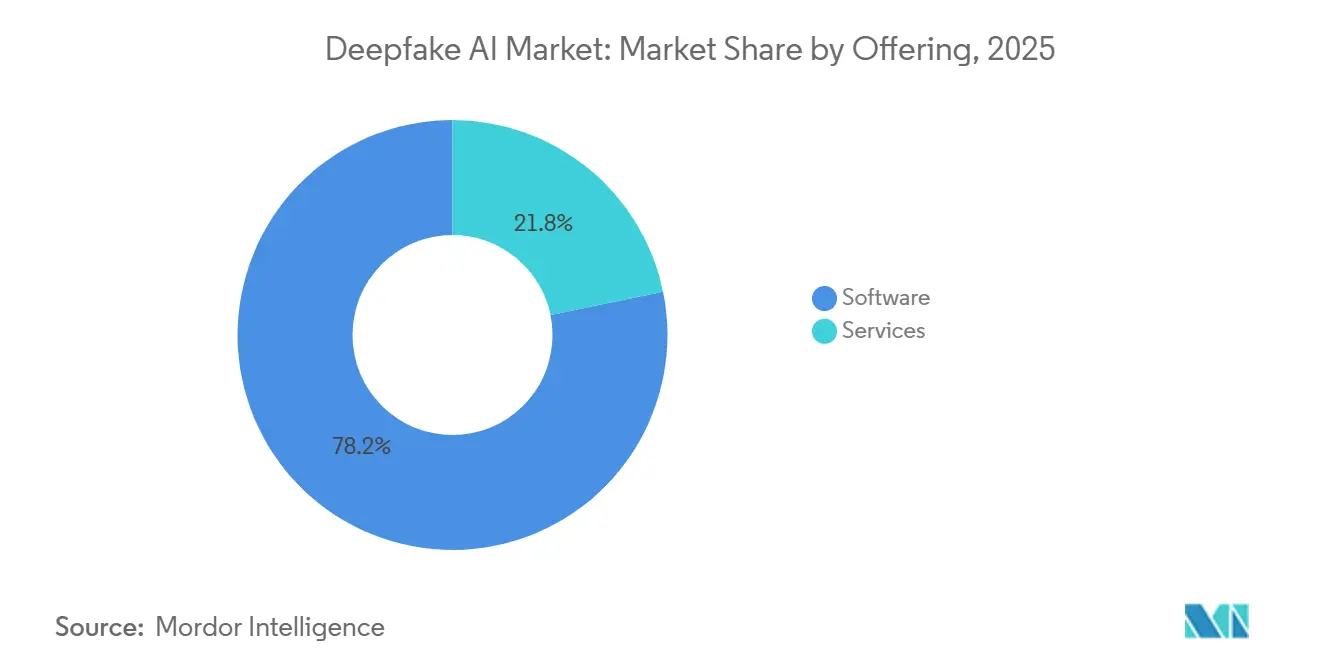
- 提供形態別では、ソフトウェアが2025年のディープフェイク AI 市場において収益シェア78.22%を維持しましたが、サービスは2031年にかけてCAGR 49.12%で拡大すると予測されています。
- 技術別では、敵対的生成ネットワーク(GAN)が2025年のディープフェイク AI 市場シェアの69.46%を占め、トランスフォーマーモデルは2031年にかけてCAGR 50.54%で加速すると見込まれています。
- 用途別では、ディア・エンターテインメントが2025年のディープフェイク AI 市場規模の44.86%を占め、銀行・金融サービスは2031年にかけてCAGR 49.66%で成長する見通しです。
- 展開モード別では、クラウド展開が2025年のディープフェイク AI 市場において収益シェア69.66%を獲得し、2031年にかけてCAGR 51.86%でリードをさらに拡大する見込みです。
- 地域別では、北米が2025年のディープフェイク AI 市場において収益シェア44.12%でリードし、アジア太平洋地域は2025年から2031年にかけてCAGR 49.48%を記録すると予測されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 敵対的生成ネットワークの急速な進歩 | +8.2% | 北米およびアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| マーケティングおよびエンターテインメントにおけるパーソナライズされた合成メディアへの需要増加 | +6.8% | 北米および欧州で最も強いグローバル | 短期(2年以内) |
| ディープフェイクを利用した金融詐欺の急増による検出ソリューションへの投資促進 | +9.1% | 北米および欧州を中心とするグローバル | 短期(2年以内) |
| 防衛および法執行業務向けディープフェイク検出の政府調達 | +5.4% | 北米、欧州、アジア太平洋地域のコア市場 | 中期(2〜4年) |
| 暗号資産取引所の eKYC パイプラインへのマルチモーダルディープフェイクフォレンジクスの統合 | +4.7% | アジア太平洋地域および欧州での早期採用を伴うグローバル | 中期(2〜4年) |
| スタートアップのイノベーションを加速させる大規模オープンソースマルチモーダルディープフェイクデータセットの利用可能性 | +3.9% | 各地域のテクノロジーハブに集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
敵対的生成ネットワークの急速な進歩
StyleGAN3 および関連アーキテクチャは、従来のモデルと比較して40%少ない計算オーバーヘッドで4K動画を生成できるようになり、主流のクラウドインスタンス上でのリアルタイムアプリケーションを可能にしています。アテンション拡張型の敵対的トレーニングはフレーム間の一貫性を向上させ、映画、ゲーム、マーケティングにおけるプロフェッショナルな用途を高度化しています。クラウドベンダーはこれらのモデルをターンキー型 API としてパッケージ化し、パイロット展開のタイムラインを数ヶ月から数日に短縮しました。アクセスの拡大により、小規模なクリエイティブスタジオが合成メディアを採用して制作予算を削減するようになり、ディープフェイク AI 市場が拡大しています。しかし同じイノベーションが、より高精度な偽造物に対応しなければならない検出ベンダーのリスクを高めています。
マーケティングおよびエンターテインメント向けパーソナライズされた合成メディア
マーケターは現在、より効率的なモデルとクラウド価格設定により2023年から2024年にかけて制作コストが60%低下したことを受け、大規模に個々の消費者向けに動画コンテンツをカスタマイズしています。コカ・コーラの2024年多言語キャンペーンは47言語でローカライズされたスポークスパーソンを提供し、動画予算を65%削減しました。ストリーミングプラットフォームはディープフェイクによる吹き替えと年齢進行を使用してカタログのライフサイクルを延長し、映画スタジオは視覚効果予算で30%の節約を報告しています。A/B テストにおける高いエンゲージメント指標が広告主の信頼を強化し、ジェネレーティブメディアベンダーへのより多くの資本を誘導し、ディープフェイク AI 市場を加速させています。
ディープフェイクを利用した金融詐欺の急増
インシデント件数は前年比347%増加し、音声および動画のなりすましが従来のアイデンティティ確認を回避しています。JPMorgan Chase は2024年にコールセンターおよびモバイルバンキングアプリ全体にマルチモーダル検出を統合するために2億米ドルを割り当てました。連邦預金保険公社のガイダンスは2025年12月までに検出プロトコルを義務付けており、米国の銀行にとってコンプライアンスは任意ではなくなっています。欧州の規制当局は並行規則を起草しており、両大陸にわたって同期した需要を生み出しています。インシデントあたり平均120万米ドルの損失増加により、検出ソリューションの ROI は明確であり、ディープフェイク AI 市場を牽引しています。
防衛および法執行のための政府調達
米国国防総省は2024年に DARPA のメディアフォレンジクスプログラムに8,700万米ドルを投じ、操作された戦場画像を検出するツールを優先しました。[1] NATO は共通のディープフェイク検出プロトコルを確立し、31の加盟国にわたるベンダーの機会を刺激しました。警察機関はデジタル証拠ラボに検出ソフトウェアを組み込み、2024年には合成メディアに関連した156件の重罪有罪判決を達成しました。安定した政府予算は景気循環に左右されない収益源を提供し、ベンダーの可視性を高め、ディープフェイク AI 市場全体にわたる長期的な需要を固定しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制の不確実性と断片化した法的枠組み | -4.3% | 越境業務に特に影響するグローバル | 中期(2〜4年) |
| リアルタイム高解像度ディープフェイク生成および検出のための高い計算コスト | -3.8% | コスト敏感な市場でより大きな影響を持つグローバル | 短期(2年以内) |
| 合成メディアプラットフォームの収益化を低下させる消費者信頼の侵食 | -2.9% | 主に北米および欧州 | 中期(2〜4年) |
| 非西洋言語における検出バイアスを引き起こす多様なトレーニングデータの不足 | -2.1% | アジア太平洋地域、中東、アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制の不確実性と断片化した法的枠組み
欧州連合の AI 法は開示ラベルとリスク監査を義務付けており、米国はカリフォルニア州が政治的ディープフェイクを対象とし、テキサス州が親密な画像に焦点を当てるという州法のパッチワークに依存しています。[2] 複数の法域で事業を展開する企業は、異なる規則を調整するために25〜30%高いコンプライアンスコストに直面しています。中国の法案は合成メディアツールの商業リリース前にセキュリティレビューを要求しており、外国市場への参入を遅らせています。これらの不一致はプロジェクトを遅延させ、予算を法律コンサルティングに転用し、ディープフェイク AI 市場の近期拡大を抑制しています。
リアルタイム高解像度処理のための高い計算コスト
毎秒30フレームで4K動画のディープフェイクを生成または検出するには、5万〜20万米ドルのコストがかかる GPU クラスターが必要になる場合があり、ライブストリーム分析は生成ワークロードよりも40〜60%多くの計算リソースを消費します。すべてのビデオ通話を監視する中堅金融機関の月間クラウド支出は1万米ドルを超える可能性があります。エネルギー価格の上昇とサステナビリティ目標がデータセンターのフットプリントへの精査を強め、CFO が展開タイミングを検討するよう促しています。エッジアクセラレーターと AI 専用チップは緩和策を提供しますが、中小企業にとってはまだ高価すぎるため、コスト敏感なセクターでのディープフェイク AI 市場の採用を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアの優位性の中でサービスが加速ソフトウェアは2025年の収益の78.22%を占め、既存の企業スタックに容易に組み込める生成プラットフォーム、検出アルゴリズム、モジュール型APIの定着した採用を反映しています。このセグメントは、標準化されたSDK、広範な開発者コミュニティ、および主要クラウドエコシステムからの拡張機能の恩恵を受けています。プラットフォームのサブスクリプションモデルは、収益を永続ライセンスから継続的なストリームへと移行させ、ベンダーのバリュエーション倍率を向上させています。一方、プロフェッショナルサービスおよびマネージドサービスはCAGR 49.12%でより速く拡大しており、この動向は規制産業におけるカスタムモデルトレーニング、コンプライアンスコンサルティング、および24時間365日の検出モニタリングの必要性によって推進されています。
サービスプロバイダーは現在、倫理的AIガバナンスワークショップ、レッドチームによる敵対的テスト、およびエンドユーザートレーニングを束ねて、取締役会レベルのアカウンタビリティ要件を満たしています。中規模銀行が7桁規模の社内チームを構築するのではなく、マルチモーダルフォレンジックスを専門家にアウトソーシングするにつれて需要が急増しています。この勢いは、ソフトウェアが絶対的な収益リーダーシップを維持するとしても、サービスが2030年までにディープフェイク AI 市場の3分の1に近づく可能性を示唆しています。
技術別:
トランスフォーマーモデルが GAN の優位性を崩す敵対生成ネットワーク(GAN)は2025年の技術ランドスケープにおいて69.46%のシェアを維持し、10年にわたる査読済みの進歩とオープンソースのツールチェーンを背景に、ディープフェイク AI 市場シェアの基盤を形成しています。画像・動画の忠実度は短尺コンテンツにおいて競争力を維持しており、最適化されたバリアントはコモディティGPU上で効率的に動作します。しかしトランスフォーマーモデルはCAGR 50.54%で拡大しており、テキストから動画へのクロスモーダルな創造性を解放する大規模言語モデルとのシームレスな統合によって強化されています。初期ベンチマークでは、同等の解像度における長尺動画の時間的一貫性が15〜20%向上している一方、計算需要は30〜40%増加していることが示されています。
企業によるトランスフォーマーの採用は、既存のNLP投資を活用する形で加速しており、社内法務チームも監査証跡のための解釈可能性機能を好んでいます。拡散ハイブリッドおよび変分オートエンコーダーは、説明可能性が生の忠実度を上回る圧縮、透かし、特徴抽出パイプラインにおいてニッチな役割を担っています。アーキテクチャ間の競争的な相互作用により、2030年を通じてマルチスタック戦略が主流となり、ディープフェイク AI 市場は技術的に多様性を保ち続けるでしょう。
用途別:
銀行のモメンタムがメディアのリーダーシップに挑戦メディア・エンターテインメントは2025年の収益の44.86%を占め、俳優の若返り、リアルタイムの口パク吹き替え、没入型ゲームキャラクターにディープフェイクを活用しています。スタジオは制作コストが30%削減されたと報告しており、ソーシャルプラットフォームはAI生成アバターによるエンゲージメントの向上を観察しています。一方、銀行・金融サービス・保険はCAGR 49.66%で拡大しており、顧客のアイデンティティ認証と合成詐欺試行の阻止に対する緊急ニーズによって牽引されています。Bank of Americaは2024年に1.5 ビリオン 米ドルを投じて、オンボーディングおよびコンタクトセンターのフローに検出パイプラインを展開しました。
規制上の義務的な期限が需要を明確化しています。米国の銀行は2025年末までにFDICガイドラインを満たす必要があり、欧州銀行監督機構は関連基準の草案を作成中です。政府・防衛は、偽情報対策と訓練シミュレーションによって推進され、第3位にランクされています。医療は臨床訓練のための合成患者を試験的に導入していますが、承認サイクルが遅い状況です。広告会社はディープフェイクとファーストパーティデータの融合を進めていますが、2026年以降の採用ペースを抑制する可能性のある透明性義務の強化に直面しています。
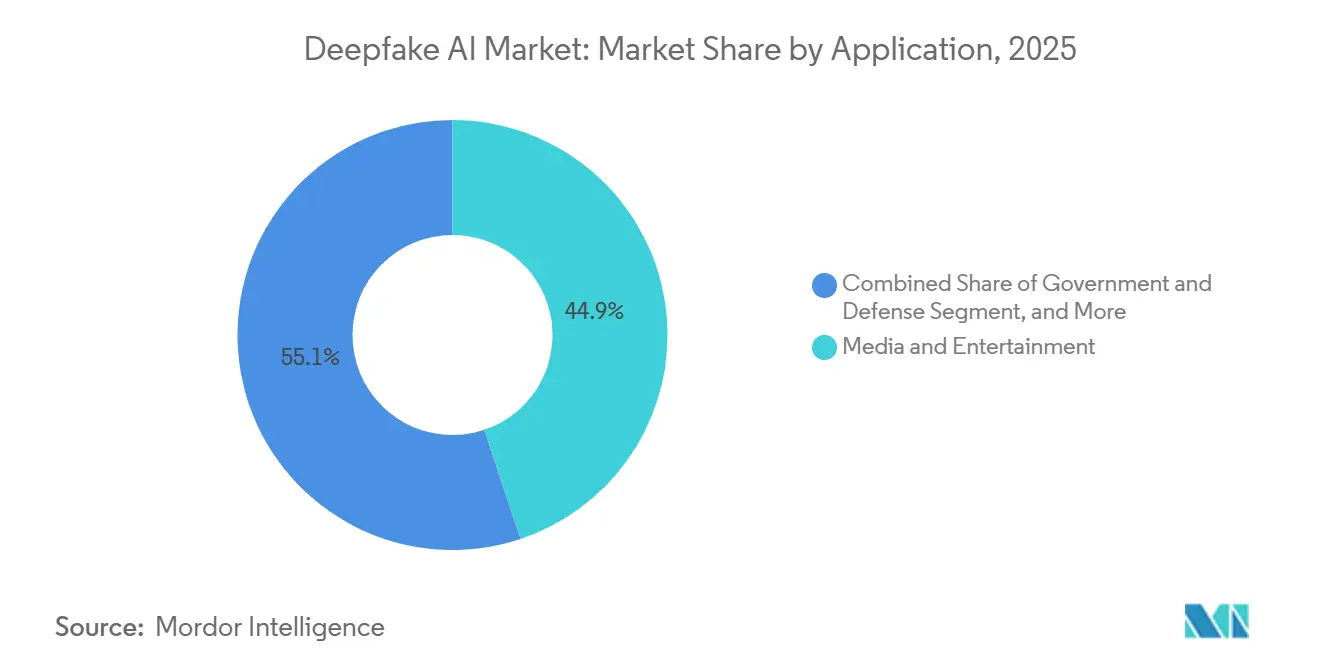
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
展開モード別:
スケーラビリティによるクラウドの優位性が加速クラウドは2025年の採用の69.66%を獲得し、組織が弾力的な価格設定とマネージドセキュリティパッチを好むことから、CAGR 51.86%で成長すると予測されています。Amazon Web Services、Microsoft Azure、Google Cloudは、分析1分あたり最低0.10 米ドルを課金するディープフェイク検出APIを導入し、中規模企業の参入閾値を引き下げています。[3]顧客は、特にバースト型または試験的なワークロードにおいて、オンプレミス代替手段と比較して総コストが40〜60%削減されたと報告しています。
オンプレミスおよびプライベートクラウドの展開は、エアギャップネットワークが不可欠な防衛、政府、および大手銀行において継続しています。パブリッククラウドでトレーニングし、ローカルサーバーで推論するハイブリッドアーキテクチャは、データ主権規則の強化に伴い普及しています。エッジコンピューティングは、クラウドのレイテンシーに耐えられないモバイルデバイスやリアルタイム放送システムをサポートし、この組み合わせを補完しています。これらのモード間でシームレスなワークロードポータビリティを調整できるベンダーは、ディープフェイク AI 市場において突出したシェアを獲得する立場にあります。
地域分析
北米ディープフェイクAI市場
北米は2024年に44.12%のシェアで首位を維持し、5億米ドルを超える連邦補助金およびエンターテインメント・金融・防衛分野における企業規模の導入によって支えられた。2025年以降、同地域のCAGRは47%に達すると予測されており、クラウドプロバイダーによる継続的なアップグレードおよびより厳格な不正防止規制を反映している。トロントおよびモントリオールにあるカナダのAIハブが人材パイプラインを供給する一方、メキシコはコスト効率の高いエンジニアリングを提供し、大陸全体にわたってディープフェイクAI市場をさらに定着させている。
アジア太平洋ディープフェイクAI市場
アジア太平洋地域の台頭は、中国の国家支援によるベンチャー、インドのITアウトソーシングの急増、および韓国の5G対応エッジコンピューティングによって牽引されている。同地域はすでに世界のディープフェイクスタートアップの40%以上を擁しており、2030年までに収益の約3分の1を獲得すると予測されている。中国の国家AI開発計画が長期的な資本を確保する一方、日本はロボティクスおよび没入型エンターテインメントにディープフェイクを活用している。オーストラリア、ニュージーランド、およびシンガポールは規制サンドボックスとして機能し、国際標準に影響を与える責任あるAIパイロットを誘致している。
欧州ディープフェイクAI市場
欧州は、イノベーションと厳格なガバナンスのバランスを取りながら、着実かつ慎重な成長を示している。ドイツは自動車デジタルツインに産業用AIを活用し、英国はfintechコンプライアンススタックに検出機能を組み込み、フランスは文化遺産のデジタル化を合成メディアツールへと転換している。EU AI法は当初、展開を遅らせる可能性があるが、2026年以降は信頼性の高い製品差別化を生み出し、米国およびアジア太平洋地域からプライバシーを重視する購買者を引き付けることが期待されている。
競争環境
ディープフェイク AI 市場は依然として中程度に断片化しており、単一のベンダーが収益シェアの10%以上を占めることはありません。Amazon、Microsoft、Google を含むクラウドハイパースケーラーは、スケール経済と広範なチャネルリーチを活用して、生成と検出を既存の機械学習スイートにバンドルしています。Synthesia、D-ID、Reality Defender などの専門企業は、ドメインフォーカス、迅速なイテレーション、独自データセットによって差別化しています。半導体リーダーの NVIDIA と Intel は、作成と検出の両方のワークロードに必要な GPU およびエッジ AI シリコンを収益化し、サイバーセキュリティベンダーの Pindrop と Truepic はそれぞれ音声チャネルと画像チャネルを保護しています。
戦略的パターンはプラットフォームの統合を浮き彫りにしています。Microsoft は Microsoft Teams にリアルタイム検出を組み込み、Google の Gemini Pro Vision はサードパーティ開発者向けに検出 API を公開しました。垂直フォーカスも強化されており、Reality Defender は金融サービスコンプライアンスをターゲットとし、Sensity はソーシャルネットワークのモデレーションをサポートしています。クラウドプロバイダーがニッチな機能を内部化しようとし、銀行が独自の eKYC スタックを強化するためにスタートアップを買収するにつれて、合併・買収が増加する可能性があります。長期的な勝者は、マルチモーダル生成、透かし、フォレンジック認証を統一されたダッシュボード内に組み合わせ、合成メディアのエンドツーエンドガバナンスを求める企業のベンダー管理を簡素化するでしょう。
最近のベンチャー活動はモメンタムを強調しています。Synthesia の10億米ドル評価額での9,000万米ドルのシリーズ C ラウンドは、アバター中心の採用モデルへの投資家の信頼を示しています。Reality Defender の3,300万米ドルのシリーズ B 資金調達は欧州展開を支援し、EU コンプライアンスへの高まる需要を取り込んでいます。一方、NVIDIA の Omniverse Avatar Cloud Engine は、時間単位の GPU 計算ベースでターンキー型デジタルヒューマン作成を提供することでハードウェアの需要を収益化しています。これらの動きは総じて、実験的なパイロットから本番規模のロールアウトへと移行する市場を反映しており、ディープフェイク AI 市場の成長軌道を強化しています。
ディープフェイク AI 産業リーダー
-
Synthesia Limited
-
D-Id Ltd.
-
Sentinel Labs Oü
-
Reality Defender Inc.
-
Reface Ai Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ディープフェイクAI市場 このレポートでカバーされる企業
- Synthesia Limited
- D-Id Ltd.
- Sentinel Labs OU
- Reality Defender Inc.
- Reface Ai Ltd.
- Microsoft Corp.
- Google Llc
- Amazon Web Services Inc.
- Nvidia Corporation
- Pindrop Security Inc.
- Truepic Inc.
- Sensity Ai Bv
- Deepbrain Ai Co. Ltd.
- Oz Forensics Jsc
- Idelfy Uab
- Reality Engines Inc. (Recognized As Q-Integrity)
- Attestiv Inc.
- Weverify Gmbh
最近の産業開発事情 ディープフェイクAI市場
- 2025年4月:Intel Corporation は、エッジデバイス向けに最適化されたディープフェイク検出モデルで OpenVINO ツールキットを更新し、独立した GPU なしでリアルタイム分析を可能にしました。
- 2025年3月:D-ID Ltd. は Zoom Video Communications と提携し、仮想会議およびプレゼンテーションにパーソナライズされた AI アバターを組み込みました。
- 2025年2月:Truepic Inc. はコンテンツ真正性プラットフォームで SOC 2 タイプ II 認証を取得し、金融およびヘルスケアセクターでの採用を促進しました。
- 2025年1月:Pindrop Security Inc. はディープフェイク音声検出のサポートを47の追加言語に拡大し、グローバルなコールセンターの不正防止ニーズに対応しました。
グローバルディープフェイク AI 市場レポートの範囲
セグメンテーション概要
| ソフトウェア |
| サービス |
| 敵対的生成ネットワーク |
| トランスフォーマーモデル |
| オートエンコーダー |
| その他の技術 |
| メディアおよびエンターテインメント |
| 銀行・金融サービス・保険 |
| 政府および防衛 |
| ヘルスケアおよびライフサイエンス |
| 広告およびマーケティング |
| クラウド |
| オンプレミス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 提供形態別 | ソフトウェア | |
| サービス | ||
| 技術別 | 敵対的生成ネットワーク | |
| トランスフォーマーモデル | ||
| オートエンコーダー | ||
| その他の技術 | ||
| 用途別 | メディアおよびエンターテインメント | |
| 銀行・金融サービス・保険 | ||
| 政府および防衛 | ||
| ヘルスケアおよびライフサイエンス | ||
| 広告およびマーケティング | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2026年のディープフェイク AI 市場規模はどのくらいですか?
ディープフェイク AI 市場規模は2026年に16.6 ビリオン 米ドルに達し、2031年にかけて年率47.93%で複利成長すると予測されていす。
現在の採用をリードしている技術はどれですか?
敵対的生成ネットワークが69.46%のシェアで支配していますが、トランスフォーマーモデルは予測 CAGR 50.54%で最も急速に成長している技術です。
銀行がディープフェイクツールへの需要を高める要因は何ですか?
ディープフェイクを利用した詐欺の347%急増と連邦預金保険公社の新しいガイダンスにより、銀行はオンボーディングおよびカスタマーサービスチャネル全体でマルチモーダル検出に多額の投資を行うようになっています。
アジア太平洋地域が北米よりも速く成長している理由は何ですか?
大規模な政府 AI 予算、デジタルインフラの拡大、および国内ベンダーの急増により、アジア太平洋地域は49.48%の CAGR で成長し、後者の現在のリードにもかかわらず北米を上回るペースとなっています。
クラウドプロバイダーはどのような役割を果たしていますか?
クラウドハイパースケーラーは計算コストを最大60%削減するディープフェイク生成および検出 API を提供し、主要な展開モードとなって企業の採用を加速させています。
競争環境はどの程度断片化していますか?
いかなるベンダーも収益の10%以上を支配しておらず、市場は10点集中度スケールで3点を記録しており、パートナーシップと専門的なニッチ戦略が有利です。