
自動車向けエッジコンピューティング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
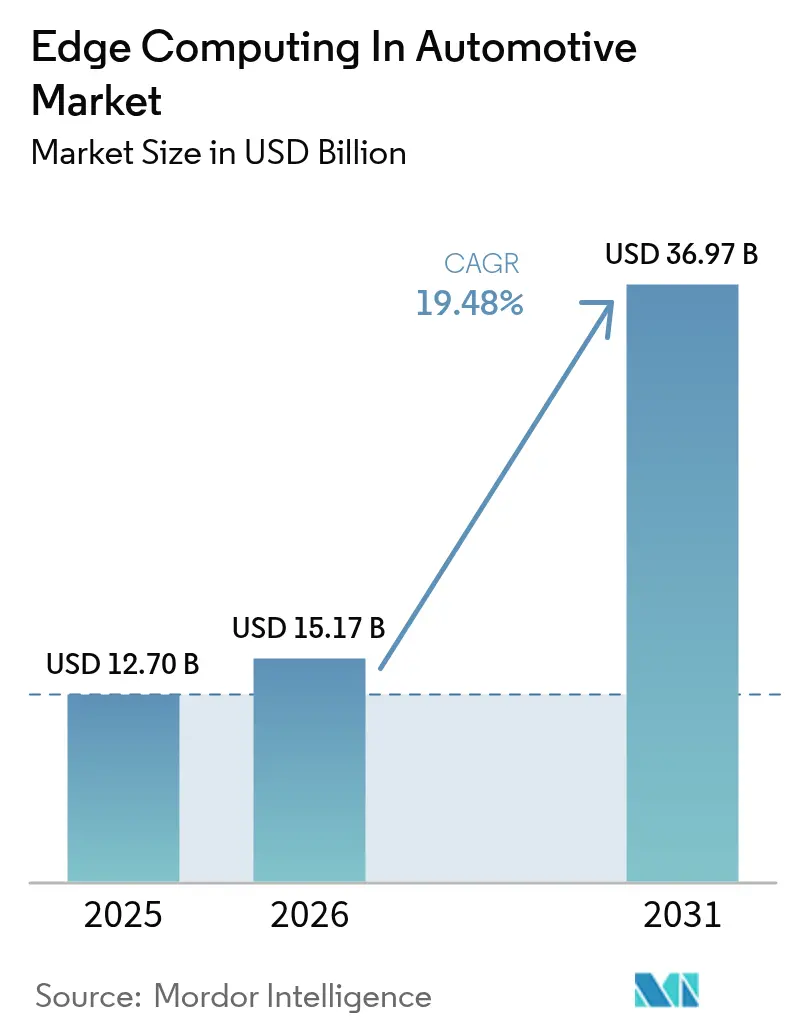
| 市場規模 (2026) | 15.17 十億米ドル |
| 市場規模 (2031) | 36.97 十億米ドル |
| Growth Rate (2026 - 2031) | 19.48 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車向けエッジコンピューティング市場分析
2026年における自動車向けエッジコンピューティング市場規模は157億米ドルと推定されており、2025年の127億米ドルから成長し、2031年には369億7,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)19.48%で成長します。成長の原動力は、車両が生成するデータ量の増大、5G低遅延ネットワークの普及、そしてリアルタイムのV2X(Vehicle-to-Everything)処理を不可欠とする安全規制にあります。自動車メーカーは現在、機械よりもソフトウェアを中心に車両を再設計しており、これにより処理機能がリモートクラウドから、車両内および路側に分散したノードへと移行しています。ハードウェアは、過酷な自動車要件を満たす専用シリコンが必要なため収益面での首位を維持していますが、メーカーが統合とライフサイクルサポートをアウトソーシングするにつれ、サービスが最も速いペースで拡大しています。地域別需要は、電気自動車(EV)の普及、政府インセンティブ、およびスマートシティへの支出が重なるアジア太平洋地域へとシフトし、展開経済を再構成しています。[1]Deutsche Telekom、「Car2MEC プロジェクトがV2Xの低遅延を実現」、telekom.com
主要レポートポイント
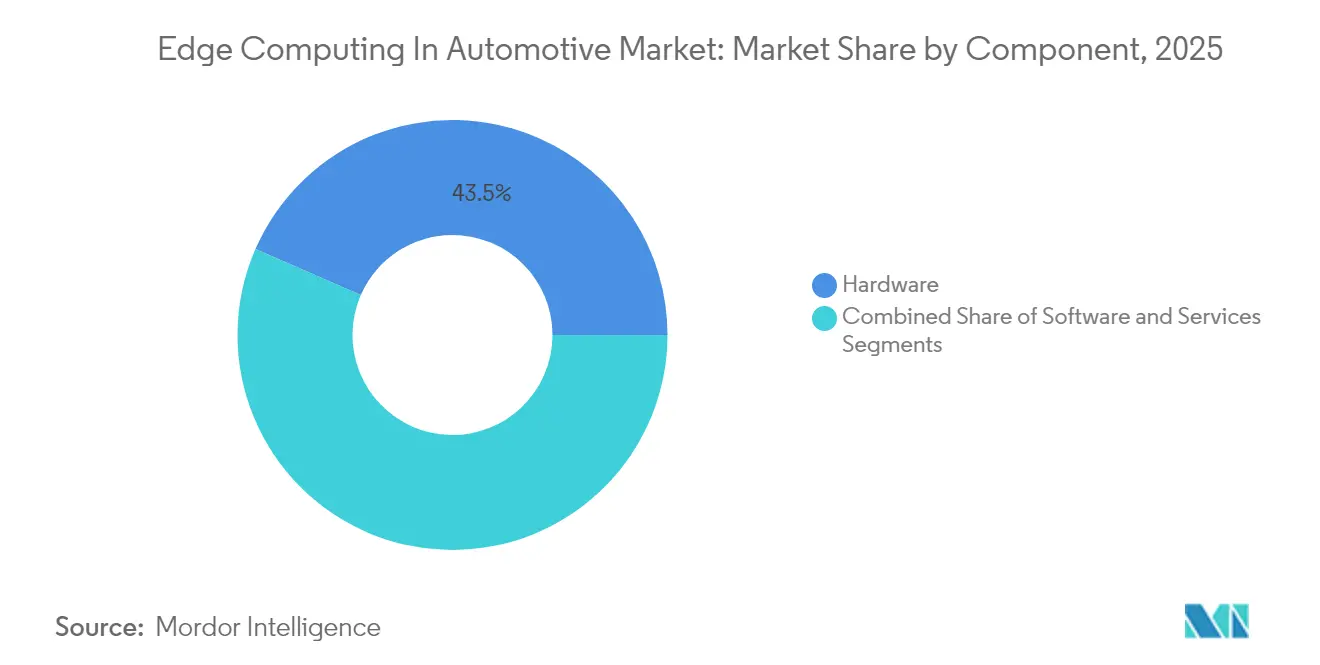
- コンポーネント別では、ハードウェアが2025年の自動車向けエッジコンピューティング市場シェアの43.45%を占め首位となり、サービスは2031年にかけて年平均成長率(CAGR)24.89%で成長する見通しです。
- 展開モデル別では、車載エッジが2025年の自動車向けエッジコンピューティング市場シェアの46.02%を占め、インフラエッジは2031年にかけて年平均成長率(CAGR)21.55%で成長する見込みです。
- 車両タイプ別では、乗用車が2025年の自動車向けエッジコンピューティング市場シェアの50.55%を占め、大型商用車は2026年から2031年にかけて年平均成長率(CAGR)22.05%で成長する見通しです。
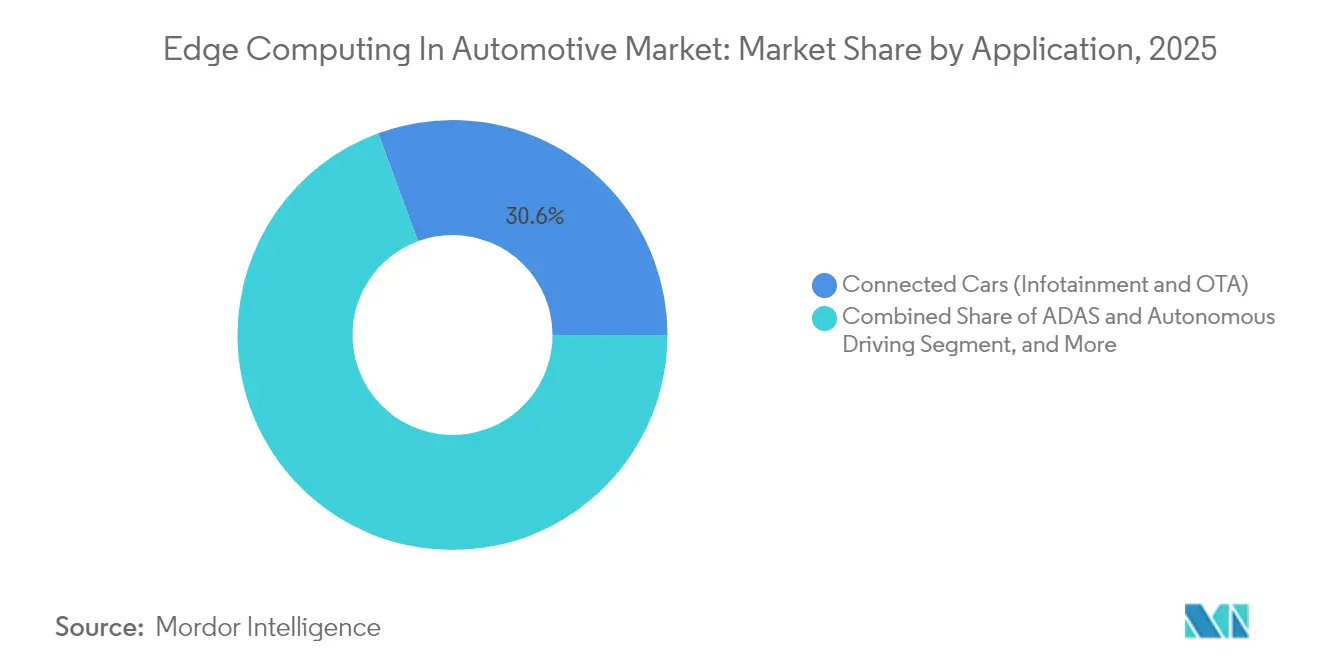
- アプリケーション別では、コネクテッドカー機能が2025年の自動車向けエッジコンピューティング市場シェアの30.62%を維持し、自動運転ワークロードは2031年にかけて年平均成長率(CAGR)25.74%で加速する見込みです。
- 地域別では、北米が2025年の自動車向けエッジコンピューティング市場シェアの34.95%を占め、アジア太平洋は2031年にかけて年平均成長率(CAGR)24.12%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 車両センサーの普及と5Gロールアウト | +4.20% | 北米、EU、中国における早期利益を伴うグローバル | 中期(2〜4年) |
| OEMのソフトウェア定義車両(SDV)への移行 | +3.80% | 北米およびヨーロッパのプレミアムセグメントが主導するグローバル | 長期(4年以上) |
| V2X安全義務化に向けた規制支援 | +2.90% | 北米およびEU規制圏、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 1台あたりのIoTデータトラフィックの増加 | +2.10% | コネクテッドビークル市場に集中したグローバル | 短期(2年以内) |
| 都市による路側マイクロエッジノードの展開 | +1.80% | 北米、EU、およびアジア太平洋の一部主要都市におけるスマートシティ | 長期(4年以上) |
| バッテリーに優しい車載AIアクセラレーターによるTCO削減 | +1.60% | 中国およびEUが主導する電気自動車市場のグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主流:車両センサーの普及と5Gロールアウト
現代の自動車は最大200個のセンサーを搭載し、1時間あたり25GBのデータをストリーミングしており、この量は従来型アーキテクチャの処理能力を超えています。5G無線アクセスは現在10ミリ秒未満の遅延を実現しており、Deutsche TelekomとNokiaがCar2MEC試験においてV2X遅延を30ミリ秒未満に抑えることを実証しました。そのため自動車メーカーは、重要なインサイトをクラウドに転送する前に、ハザードを分類・圧縮・対処するためのローカル処理を車両に組み込んでいます。その結果、中央集中型から分散型コンピューティングへの決定的な移行が生じており、これがハードウェア需要の増大を支え、自動車向けエッジコンピューティング市場の急速な年平均成長率(CAGR)を後押ししています。
主流:OEMのソフトウェア定義車両(SDV)への移行
メーカーはコードアップデートとデジタル機能を中心にビジネスモデルを再構築しています。Robert Bosch GmbHとフォルクスワーゲンのCariadアームは、2025年車両向けに予定されているAIプラットフォームの共同開発に1,000人のエンジニアを配置しました。常時接続の自動車は現在、セキュアなOTA(Over-the-Air)ソフトウェアパイプと、コードを安全に検証・ロールバックするための高性能車載コンピューティングを必要としています。これらのワークフローはサービス収益プールを拡大し、自動車向けエッジコンピューティング市場を中核的な収益化の柱として高めています。[2]Robert Bosch GmbH、「BoschとCariadが自動運転アライアンスを拡大」、bosch.com
注目されにくいトレンド:都市による路側マイクロエッジノード
地方自治体は、路灯や信号機にコンパクトなコンピューティングボックスをひそかに後付けしています。ジョージア州ピーチツリーコーナーズは、5.9GHz安全帯域で動作し交差点をリアルタイムで最適化するQualcommベースの路側ユニットに400万米ドルを投資しました。重いアナリティクスを路側ノードにオフロードすることで、車両のハードウェアコストが削減され、冗長性がもたらされ、都市に広告収益モデルが開かれます。[3]Qualcomm、「ピーチツリーコーナーズがC-V2X路側ユニットを展開」、qualcomm.com
注目されにくいトレンド:バッテリーに優しい車載AIアクセラレーターによるTCO削減
スタートアップ企業は、エネルギー消費を抑えながら推論スループットで競合できるニューラルプロセッシングユニット(NPU)を洗練させています。Expederaは、このようなIPを商業化するために2,000万米ドルを確保し、電気自動車の航続距離を損なうことなく継続的なドライバーモニタリングカメラを実現しています。消費電力の低減により冷却システムとバッテリーパックが小型化され、総保有コスト(TCO)が低下し、フリート事業者が自動車向けエッジコンピューティング市場へと引き込まれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 初期インフラへの高い設備投資(CapEx) | -2.80% | 特に新興市場に影響するグローバル | 短期(2年以内) |
| サイバーセキュリティおよびデータ主権リスク | -2.10% | EUおよび中国で懸念が高まるグローバル | 中期(2〜4年) |
| 自動車グレードのエッジシリコン供給不足 | -1.90% | アジア太平洋の製造拠点で深刻なグローバルサプライチェーン | 短期(2年以内) |
| MECの相互運用性標準の断片化 | -1.40% | 実装において地域差があるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主流:初期インフラへの高い設備投資(CapEx)
完全なエッジスタックはコンピュートノード、プライベート5G、および堅牢なセキュリティを組み合わせており、この組み合わせによりVerizonとアウディのドイツテストサイトの予算は1,000万米ドルを超えました。資本集約度が高いため、中小OEMは導入を躊躇し、価格に敏感な地域ではプロジェクトが停滞しています。その結果、展開は即座の安全性向上につながる機能を優先し、より広範な最適化はコストカーブが低下するまで待たれています。
主流:サイバーセキュリティおよびデータ主権リスク
分散型ノードは攻撃経路を増加させ、安全システムをリモート侵入にさらします。国連欧州経済委員会(UNECE)WP.29の新規制は、継続的なリスク管理とEU域内でのローカルデータストレージを義務付け、コンプライアンス負荷を高めています。OEMは全てのマイクロエッジボックスを堅牢化することを余儀なくされ、コストが膨らみ、不足しているサイバーセキュリティ人材への負担が増しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性はサービスによる変革に直面ハードウェアは2025年に収益の43.45%を獲得し、車両内部における堅牢なプロセッサ、AIアクセラレーター、および熱管理ソリューションの不可欠な役割を示しています。このシェアは、振動および125°Cの周囲温度に耐えるシリコンにより、自動車向けエッジコンピューティング市場において最大のシェアをもたらしています。金額ベースでは自動車向けエッジコンピューティング市場のハードウェア規模は引き続き拡大しますが、メーカーが多様なグローバルフリートへのOTAロールアウト管理をアウトソーシングするにつれ、サービスはより急勾配な年平均成長率(CAGR)24.89%を享受しています。自動車メーカーは機能安全、サイバーセキュリティ、およびリアルタイムスケジューリングの学習曲線が急峻なため、ターンキーサービスに傾倒しています。Silicon Mobilityを吸収合併したIntel Corporationなどのサプライヤーは、チップをミドルウェアおよび長期アップデート契約とともに提供しています。この変化はピュアプレイハードウェアからマージンを移し、プラットフォームベンダーにジョイントライフサイクル提供に向けてクラウドオペレーターとの提携を促し、サービスの勢いを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


展開モデル別:
インフラエッジが車両中心アプローチに挑む車載コンピューティングは2025年収益の46.02%を維持し、自己完結型信頼性に対するOEMの信頼を示しています。しかし、スマートシティ予算が単一車両の認識を超えて意識を拡張する路側ボックスへの資金を提供するにつれ、インフラノードは年平均成長率(CAGR)21.55%で追跡されています。この成長は公共エッジ資産における自動車向けエッジコンピューティング市場規模を拡大し、通信キャリアと地方自治体を収益共有スキームへと引き込んでいます。車両、ネットワーク、および路側プロセッサが協調するハイブリッドトポロジーが台頭しています。自動車エッジコンピューティングコンソーシアム(Automotive Edge Computing Consortium)はコストと遅延を最適化するためのスプリットコンピューティングフレームワークを推進しています。自動車メーカーは現在、異種ドメインにわたってソフトウェアを認証する必要があり、相互運用性ツールチェーンを高め、標準化活動を推進しています。
アプリケーション別:
自動運転がコネクテッドカーの成長を上回るコネクテッドカーサービスは2025年に30.62%のシェアを保持し、インフォテインメントおよびテレマティクスに支えられた既存の地位を示しています。しかし、自動運転スタックは年平均成長率(CAGR)25.74%で急速に成長し、自動車向けエッジコンピューティング全体の市場規模における比重を高めるでしょう。NVIDIAのDRIVE Hyperionは複数のAIアクセラレーターを統合し、6つのカメラ、5つのレーダー、および3つのライダーをリアルタイムで処理しています。Cerence CaLLM Edgeのような組み込み型言語モデルは現在、完全に車載上で動作し、携帯電話回線への依存を排除して応答遅延を200ミリ秒未満に保っています。車両内のコンピューティング密度の増大はデータプランの経済性を変え、ソフトウェアIPベンダーに新たなライセンス収益をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
車両タイプ別:
商用車が自動運転エッジの普及を牽引乗用車は主に大量生産により2025年売上高の50.55%をもたらしました。しかし、大型商用車は2031年にかけて年平均成長率(CAGR)22.05%を記録し、自動車向けエッジコンピューティング市場内で最も速い成長を見せるセグメントとなります。ルートベースのフリートは予測可能な走行距離でプレミアムコンピューティングを償却でき、Auroraのダラス-ヒューストン間の自律走行貨物試験のような自律型貨物輸送パイロットは、ドライバーコスト削減による回収を示しています。
オフハイウェイ機械は、接続環境が乏しい鉱山や農場における自律性のためにエッジノードを活用しています。VolvoのVNL自律型トラックプラットフォームは、SAEレベル4の運用安全エンベロープを満たすために二重冗長コンピューターを重ねています。これらのユースケースは、自動車向けエッジコンピューティング産業の消費者モビリティを超えた多様化を確固たるものにしています。
地域分析
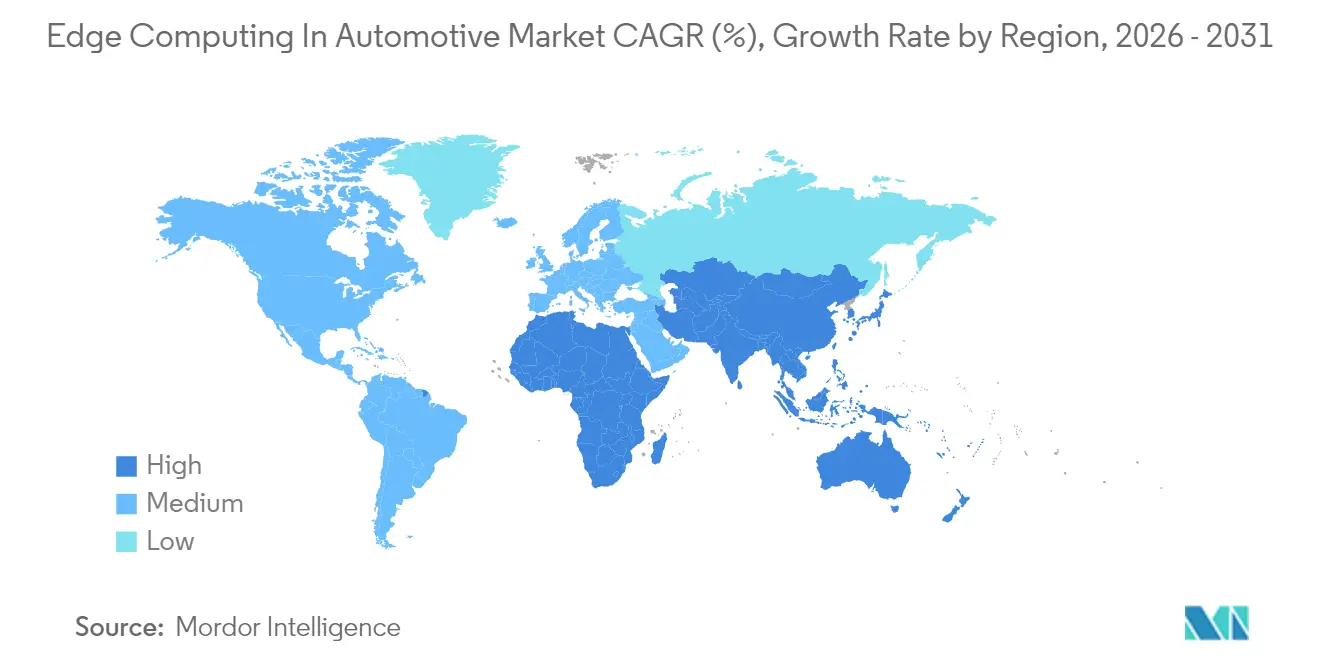
北米、アジア太平洋地域および欧州の自動車向けエッジコンピューティング市場
北米は2025年に収益の34.95%を占め首位となり、早期の5Gロールアウト、整然とした周波数政策、およびOEMとテクノロジー企業の緊密なパートナーシップに支えられています。テスラ、ゼネラルモーターズ、フォードはIntel Corporation、NVIDIA Corporation、Qualcomm Technologies, Inc.と連携してアプリケーション特化型プロセッサとテスト体制を共同設計しています。Verizon Communications Inc.のプライベートネットワークプログラムは、低遅延自動車ワークロードをスケールアップする地域の準備を示しています。州および連邦レベルの資金インセンティブが、エッジラボとパイロットコリドーをさらに定着させています。アジア太平洋は2031年にかけて年平均成長率(CAGR)24.12%を記録すると予測されています。中国は電気自動車(EV)補助金、膨大な消費者ボリューム、および都市主導のスマート交通スキームを統合し、自動車向けエッジコンピューティング市場の肥沃な土壌を作り出しています。Huawei Technologies Co., Ltd.が内モンゴルで100台の自律走行5G-A鉱山トラックを展開したことは、過酷な条件下における産業グレードの展開を示しています。日本と韓国は先進的な半導体ノードを供給し、インドはグローバルOEM向けに車載ソフトウェアを開発する人材ハブとして地位を確立しています。ヨーロッパはプレミアムブランドと厳格な安全規制によりその勢いを維持しています。国連欧州経済委員会(UNECE)WP.29および一般データ保護規則(GDPR)は厳格なサイバーセキュリティとデータローカライゼーションを義務付け、エッジソリューションのベースラインを高めています。Robert Bosch GmbHとマイクロソフトは現在、ISO 26262機能安全基準に準拠した生成AIツールチェーンを共同製作しています。汎EU(欧州連合)デジタル戦略と国境を越えた5Gコリドーにより、ドイツ、オーストリア、イタリア間を走行する自律型トラックの継続的なローミングが可能となっています。

規制環境
規制は、エッジコンピューティングアーキテクチャを車両型式認証、ソフトウェア更新ガバナンス、およびセキュリティ・バイ・デザインへとますます結びつけている。欧州連合では、EU AI法(規則(EU) 2024/1689)が2024年8月1日に発効し、規制対象製品に統合された特定の自動車AIシステムを高リスクに分類しており、これによりOEMとサプライヤーは車載および路側エッジスタックにリスク管理、堅牢性、文書化プロセスを組み込むことを求められている。
世界的には、UNECE WP.29規則がコネクテッドかつ更新可能な車両に対するコンプライアンスの中核として残っている。国連規則第155号は型式認証のためにサイバーセキュリティ管理システム(CSMS)を要求し、国連規則第156号はソフトウェア更新管理システム(SUMS)を要求しており、これらは通常ISO/SAE 21434の実践を用いて実装される。米国では、運輸省が2026年の規制課題において自動運転車の規則制定活動の加速を強調し、分散型自動車エッジノード全体で監査可能で安全性に整合したデータ処理と安全なOTAワークフローの必要性を強めている。
バリューチェーン分析
バリューチェーンは、自動車グレードのシリコンおよびモジュール(プロセッサ、AIアクセラレータ、自動車用イーサネット、セキュアエレメント)、ミドルウェアと仮想化(リアルタイムOS、ハイパーバイザー、セーフティミドルウェア、OTAクライアント)、そして車両E/Eアーキテクチャ(ドメインおよびゾーナルコントローラ)へのシステム統合にわたる。その後、機能安全およびサイバーセキュリティ要件に対する検証と認証が続く。OEMとティア1サプライヤーは、フリート展開、モニタリング、インシデント対応のためのツールチェーンを通じてこれらのプラットフォームを実運用化し、シミュレーション、CI/CD、デジタルツインパイプラインのためにクラウドプラットフォームを利用することが多く、これらは車載および路側エッジランタイムに接続される。
チェーン全体の連携は、リファレンスアーキテクチャと長期的なサプライ関係を中心に強化されている。Automotive Edge Computing Consortium(AECC)は2026年2月に業界ブループリントを発表し、コネクテッドカーサービス向けに相互運用可能なエッジ、5G、API、クラウド層の整合を図った。一方、ITU-T補足文書86(2025年1月承認)は、エッジ対応のコネクテッドビークル構成のための機能アーキテクチャ要素を定義している。商業化の面では、フォルクスワーゲングループが2026年1月にクアルコムとゾーナルSDVアーキテクチャを支えるSnapdragon Digital Chassisソリューションに関する趣意書に署名し、ステランティスは2026年5月にクアルコムとの協業を拡大し、次世代車両アーキテクチャ全体でSnapdragon Digital Chassisプラットフォームを採用した。これらは、コンピュート、コネクティビティ、ソフトウェアプラットフォームが統合されたエッジ構成要素としてバンドルされ、調達されていく様子を浮き立たせている。
競合環境
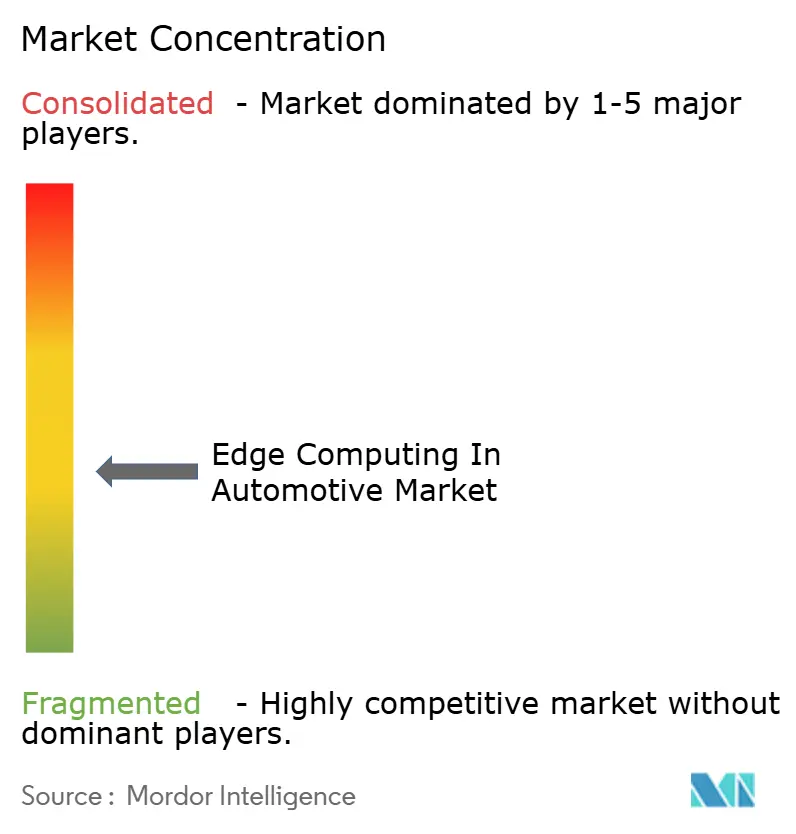
自動車向けエッジコンピューティング市場は中程度の断片化を示しています。Intel Corporation、NVIDIA Corporation、Qualcomm Technologies, Inc.などの半導体大手は自動車グレードノードに投資し、Continental AG、Robert Bosch GmbH、アプティブなどのティア1サプライヤーはそれらのチップをドメインコントローラーに組み込んでいます。クラウドハイパースケーラーであるAmazon Web Services, Inc.およびマイクロソフトは、エッジコンテナとデジタルツインパイプラインを活用してOEMの設計採用を獲得しています。競争優位は、15年に及ぶ車両プラットフォームへのシリコンライフサイクルの統合、安全認証、およびグローバルアップデートオーケストレーションを組み合わせた垂直統合にかかっています。
NVIDIAのDRIVEプラットフォームはハードウェア、SDK、および検証ツールを組み合わせ、SAEレベル3機能の市場投入時間を短縮しています。Continental AGはその新しい高性能コンピュータをAndroid Automotive OSと連携させ、コックピット統合を目指しています。Infineonによるマーベルの自動車向けイーサネット部門の25億米ドルでの買収は、センサーとプロセッサ間の帯域幅を強化します。独立製品ではなくパートナーシップが、特にフリートオペレーターがターンキーの稼働保証を要求する場面において、大量展開への主要な経路として台頭しています。
自動車向けエッジコンピューティング産業リーダー
Cisco Systems, Inc.
Amazon Web Services, Inc.
Huawei Technologies Co., Ltd.
Hewlett Packard Enterprise Development LP
IBM Corporation
- *免責事項:主要選手の並び順不同
エッジコンピューティング(自動車)市場
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Qualcomm Technologies, Inc.
- Ericsson AB
- Siemens AG
- Robert Bosch GmbH
- Continental AG
- Verizon Communications Inc.
- Vodafone Group Plc
- Belden Inc.
- Digi International Inc.
- Litmus Automation Inc.
- Azion Technologies Ltd.
- Altran Technologies SA

市場機会と将来展望
主要な機会は、パイロット段階のコネクテッドおよび自律機能を、混在するフリートと混在するインフラ所有形態(OEM、通信事業者、都市)にわたって再現可能で相互運用可能な展開に移行させることにある。AECC業界ブループリント1.0(2026年2月)は、コネクティビティ、コンピューティング、データ管理、セキュリティにわたるベンダー中立のシステム要件基準を提供し、車載エッジ、ネットワーク/MECエッジ、路側インフラエッジの間で機能する準拠したメッセージング、ポリシー、オーケストレーション層をベンダーが製品化するための余地を生み出している。
ソフトウェア・デファインド・ビークルにおけるエッジAIは、知覚から、ローカルレイテンシとデータ主権の恩恵を受けるエネルギー、キャリブレーション、メンテナンスのワークフローへも拡大している。SAE Internationalのテクニカルペーパー2026-26-0686(2026年1月)は、適応型エネルギー管理、リアルタイムパワートレインキャリブレーション、予知診断などの車載エッジAIの活用例を詳述し、安全なOTAパイプラインを通じて提供される自動車グレードのAIランタイムとライフサイクルサービス(モデル更新、検証、ロールバック)への需要を支えている。アーキテクチャがハイブリッドな車載・インフラエッジへと移行するにつれ、エッジからクラウドの境界にわたってワークロードを調整しつつ、サイバーセキュリティと型式認証のトレーサビリティを維持できるサプライヤーは、OEMのSDVプログラムに沿って規模を拡大するための明確な道筋を得ることになる。
Recent Industry Developments in エッジコンピューティング(自動車)市場
- 2026年7月:SiMa.aiとCiscoは、SiMa.aiのModalix AIプラットフォームとCiscoのIE3500産業用スイッチを統合するための市場投入協業を発表し、自動車製造環境を含むエッジAI展開を対象とした。この組み合わせは、工場エッジにおけるオンプレミス推論と堅牢なネットワーキングを目指し、自動車のソフトウェアおよびコンピュートロードマップに反映されるAI対応の品質・工程管理の高速化を支援する。
- 2026年4月:Huaweiは、2026年中にスマートドライビングR&Dに180億元を投資する計画を発表した。この投資は、車載コンピュート、ソフトウェア、インテリジェントドライビング能力にわたるフルスタックの取り組みを強化し、中国中心のエコシステムにおける自動車エッジプラットフォームへの競争圧力を高めている。
- 2026年1月:AWSとAUMOVIOは、AWSをAUMOVIOの自律走行開発業務における優先クラウドプロバイダーとする戦略的契約を発表し、車両プログラムに関連するシミュレーションおよびAIツーリングを含む。この契約は、最終的に車載および分散エッジノード上で稼働するADASおよび自律走行ワークロードを構築、検証、継続的に更新するために使用されるクラウドからエッジへの開発パイプラインを強化する。


エッジコンピューティング(自動車)市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、車両内または近隣のネットワークおよび路側の場所で行われる、自動車データソース近傍のコンピューティングおよび分析に関連する支出を対象とし、低レイテンシとローカルな意思決定が重要となる場面を含む。収益は、コネクテッド、アシスト、自律走行のユースケースのために自動車エコシステムが利用するソリューション全体にわたって計上される。
範囲の除外:エッジ実行層を持たず、集中データセンターで行われる純粋にクラウドのみの処理は、この市場規模から除外される。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モデル別
- 車載エッジ
- ネットワーク/MECエッジ
- インフラエッジ(路側およびスマートシティ)
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- オフハイウェイおよび特殊車両
- アプリケーション別
- コネクテッドカー(インフォテインメントおよびOTA)
- ADASおよび自動運転
- 交通管理およびV2I
- フリートおよび物流最適化
- スマートシティサービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、実際の需要層をマッピングし、予測を行う前に前提条件を現実的に保つために使用された。安全機能の採用に関する信号としてNHTSAおよびEuro NCAPの資料、コネクティビティの方向性についてはITUおよび3GPPのリリース、コンプライアンス主導の展開を理解するためにUNECEの車両サイバーセキュリティおよびソフトウェア更新規則など、公的な情報源を活用した。
また、電子機器・通信機器のフローに関する国の運輸当局や税関・貿易統計、車載コンピュートアーキテクチャに関する査読済み論文、エッジ推論と車両ゲートウェイ設計がどこで優先されているかを見極めるための特許データベースなどの情報源も使用した。企業の開示資料、投資家向け資料、信頼できる自動車・通信業界メディアは、製品の投入時期、価格の方向性、パートナーシップ構造の確認に役立った。相互確認のために、企業財務・インテリジェンス、ニュースと財務、特許カバレッジについて有料サブスクリプションを選択的に使用した。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他多数の公的・有料情報源が使用された。
一次インタビューおよび調査
一次調査では、車両エッジ、ネットワークエッジ(MEC)、路側エッジで実際に展開されているものを検証し、その後ハードウェア、ソフトウェア、サービス全体で収益がどのように認識されているかを確認することに重点を置いた。APAC、EMEA、南北アメリカの自動車OEMおよびサプライヤー部門、通信・インフラ関係者、ソリューションアーキテクトの組み合わせと対話し、採用のタイミング、典型的なアタッチレート、価格動向の裏付けを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):15% | APAC:43% |
| ミドルティア:57% | 機能/事業部門リーダー:32% | EMEA:37% |
| 中小プレイヤー:18% | マネージャー:53% | 南北アメリカ:20% |
市場規模測定と予測
市場規模測定は、車両生産台数と保有台数、コネクティビティの準備状況を組み合わせて、地域別にエッジ対応自動車ユースケースの対象可能な需要層を再構築するトップダウン構築から始まった。そこから、モデルは主要な展開に対する普及曲線を適用し、それを典型的なシステム価格と定期的なソフトウェア・サービス費用を用いて価値に変換した。
この市場において重要だった入力データには、コネクテッドカーの普及率、ADASおよびドメインコントローラの装備率、セルラーおよびV2Xの展開進捗、車両プラットフォームあたりの平均コンピュートコンテンツ、車載対MECまたは路側ノードへ振り分けられるワークロードの比率が含まれる。価格は急速に変動するため、ASPの推移は、コンピュートモジュールのコスト低減、ソフトウェアライセンス方式、サービスアタッチに関するインタビューフィードバックを用いて調整された。
予測は主にシナリオ分析に依拠し、基準、保守的、積極的の各ケースは規制のタイミング、OEMのソフトウェアロードマップ、通信エッジカバレッジの成熟度に紐づけられた。結果は、代表的な車両プログラムのサンプルASP時系列量やエッジソフトウェア展開に関するチャネルチェックなど、選択的なボトムアップ近似で裏付けられ、直接的な開示が限られる場合には類似プラットフォームからの代理装備率を用いてギャップに対応した。
データ検証と更新サイクル
検証は、総計が実世界の信号と整合するように複数のチェックを通じて行われた。コネクテッドカーの出荷台数、ADAS機能の装着率、地域の通信エッジ投資パターンなどの独立した指標に対して出力を比較し、承認前にセグメントおよび地域レベルで異常値を確認した。
差異が重大に見える場合は、前提条件を再確認し、回答者に再接触して価格設定、バンドリング、タイミングの変化を明確にした。レポートは毎年更新され、規制変更、主要プラットフォームの発売、突発的な供給制約などの重大な事象が発生した場合には中間更新が行われる。提供前には最終的なアナリストレビューが完了し、クライアントは最新の見解を受け取る。
Mordor Intelligenceの自動車エッジコンピューティング市場規模と他の公表推定値との比較
自動車エッジコンピューティングの公表市場規模は、対象として計上される項目、出発点として使用される年、定期的なソフトウェアおよびサービスの扱い方が情報源によって異なるため、しばしば一致しない。ある推定が、現在の車両プログラムやネットワーク展開の実態と照らし合わせるのではなく、将来を見据えた採用の見込みに大きく依拠している場合にも差異が現れる。
クラウドのみの集中型分析はここでは除外されており、Mordor Intelligenceのこの市場に関する範囲外に位置しているため、一部の大きな総計が直接比較できない理由の一つとなっている。一方で、車載ハードウェアのみが計上され、MEC、路側エッジノード、関連するソフトウェアおよびサービスが除外されている場合、あるいは同じ年でも通貨換算のタイミングやインフレの扱いが異なる場合には、より小さな総計が生じることがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.17 B (2026) | |
| グローバルコンサルティング会社A | USD 14.70 B (2025) | より早い基準年と、隣接するコンピュート層と支出分類をしばしば混在させる、より広範な包括的定義を使用しており、CAGRが似ているように見えても総計が変動する可能性がある。 |
| 業界出版社B | USD 5.84 B (2025) | プラットフォームまたは車載展開に近いより狭い定義を重視する傾向があり、ネットワークエッジおよび路側のユースケース、さらに定期的なソフトウェアおよびサービスを過小に計上する可能性がある。 |
この差異は主に、自動車におけるエッジとして何が計上されるか、また車両ラインおよび地域全体で採用がどれほど速く拡大すると想定されるかによって生じる。入力データを観測可能な車両装備、コネクティビティの準備状況、現実的なASPの推移に結びつけることで、この推定は明確な変数と再現可能な手順に基づいて追跡可能な状態を保っている。


レポートで回答された主な質問
自動車向けエッジコンピューティング市場の現在の市場規模はいくらですか?
市場は2026年に157億米ドルであり、2031年までに369億7,000万米ドルに達すると予測されており、年平均成長率(CAGR)19.48%を反映しています。
最も成長が速いコンポーネントセグメントはどれですか?
サービスは、メーカーが統合とライフサイクルサポートをアウトソーシングするにつれ、2031年にかけて年平均成長率(CAGR)24.89%で拡大すると予測されています。
商用車が成長にとって重要な理由は何ですか?
大型トラックはドライバー不足と高燃料コストに直面しており、自律走行対応エッジプラットフォームは業務上のコスト削減を約束し、このセグメントで年平均成長率(CAGR)22.05%を牽引しています。
最も高い成長率を記録する地域はどこですか?
アジア太平洋は中国のEVの勢い、大規模な5Gロールアウト、およびスマートシティへの投資に支えられ、年平均成長率(CAGR)24.12%を達成すると予測されています。
普及における主な抑制要因は何ですか?
高い初期インフラコスト、サイバーセキュリティコンプライアンス、シリコン不足、およびMECの標準の断片化が合わさって、予測年平均成長率(CAGR)から数パーセントポイントを削減しています。
競合環境はどの程度断片化していますか?
中程度:半導体リーダー、ティア1自動車サプライヤー、およびクラウドハイパースケーラーが全て競合しており、上位5社が収益のおよそ60%を支配しています。
最終更新日:



