
Eリキシャバッテリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.34 十億米ドル |
| 市場規模 (2031) | 3.97 十億米ドル |
| 成長率 (2026 - 2031) | 11.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEリキシャバッテリー市場分析
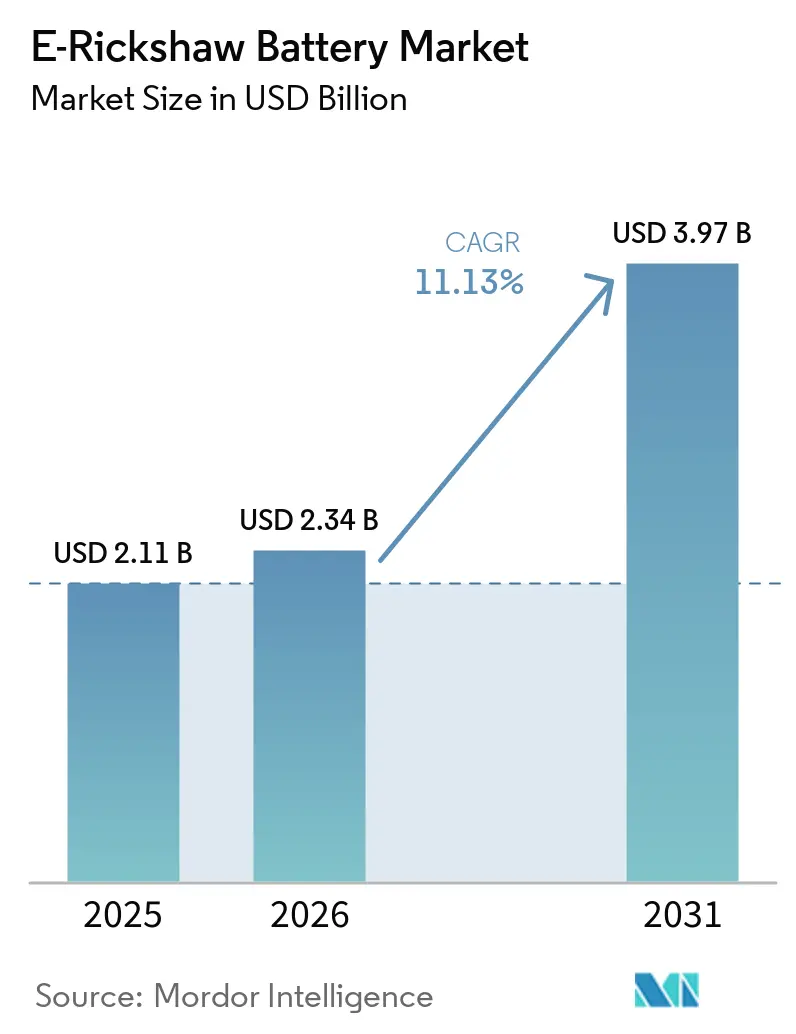
Eリキシャバッテリー市場規模は、2025年に2.11 ビリオン 米ドル、2026年に2.34 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 11.1%で成長し、2031年までに3.97 ビリオン 米ドルに達する見込みです。商業運用において鉛酸パックは通常12〜18ヶ月で交換が必要となるため、交換需要が引き続き中心的な役割を果たしています。これにより、他の多くの電気自動車バッテリーカテゴリーと比べて、新車登録台数への依存度が低い需要が生まれています。政策支援、低い運用コスト、および組織化された配送フリートにより、調達は認定バッテリーおよびより大型のリチウムイオンパックへと移行しています。スワッピングネットワークは、集中管理されたパックが従来の充電バッテリーよりも多くの充電サイクルを完了するため、バッテリー使用量を増加させる可能性があります。したがって、Eリキシャバッテリー市場は、大規模な低コスト交換ベースと、より長寿命の化学物質およびより正式なサプライチャネルへの段階的な移行を組み合わせています。
要レポートのポイント
- バッテリータイプ別では、鉛酸バッテリーが2025年に63.1%のシェアを占め、リチウムイオンバッテリーは2031年にかけてCAGR 16.3%で成長すると予測されています。
- 車両タイプ別では、乗客用Eリキシャが2025年のEリキシャバッテリー市場シェアの87.6%を占め、貨物用Eリキシャは2031年にかけてCAGR 14.6%で成長すると予測されています。
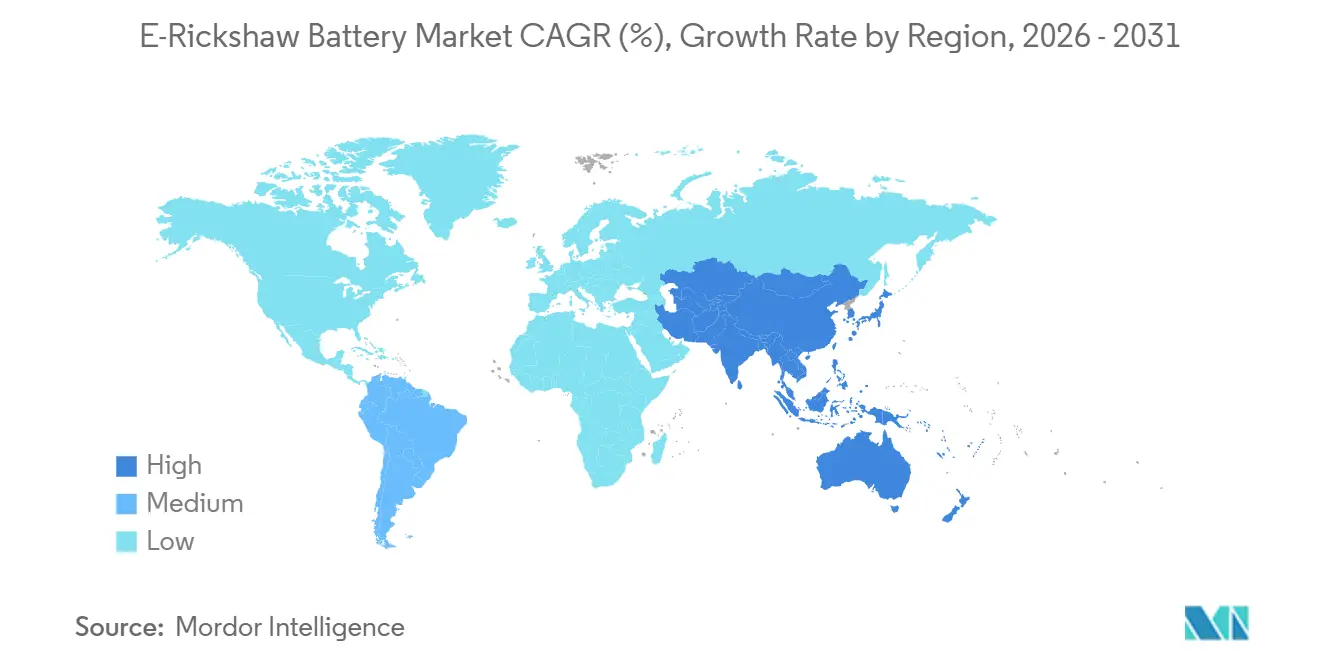
- 地域別では、アジア太平洋が2025年に55.3%のシェアを占め、2031年にかけてCAGR 15.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動三輪車普及に向けた政府インセンティブ | +3.00% | インド(全国、バングラデシュ・インドネシア・ベトナムへの波及効果あり) | 短期(2年以内) |
| ICEリキシャよりも低い総所有コスト | +2.50% | グローバル;ンド・バングラデシュ・東南アジアで支配的 | 中期(2〜4年) |
| リチウムイオンコストの低下とLFPの商業化 | +2.00% | グローバル;APACコアでコスト影響が最も顕著 | 長期(4年以上) |
| ラストマイル配送とフリートの電動化 | +1.50% | グローバル;インドのティア1・ティア2都市および中国の物流回廊に集中 | 中期(2〜4年) |
| バッテリースワッピングネットワークによる車両稼働率の向上 | +1.20% | インド(全国);バングラデシュ・東南アジア・東アフリカで初期段階 | 中期(2〜4年) |
| 鉛酸バッテリーの短い寿命による交換需要 | +0.80% | インド・バングラデシュ・ネパール;農村部および半都市部市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電動三輪車普及に向けた政府インセンティブ
インドのPM E-DRIVEスキームは、Eリキシャおよびeカートに対する購入インセンティブを2028年3月まで延長しています。同スキームは車両1台あたりINR 25,000(米ドル300相当)の上限を設け、電動二輪車よりもEリキシャに長いインセンティブ期間を付与しています[1]。この支援はEリキシャバッテリー市場における車両需要の維持とバッテリー購入を後押ししています。2025年の配分見直しにより、INR 1.42 ビリオン(米ドル1,600万相当)がEリキシャおよびeカートからL5商用三輪車へと振り替えられました。この変更により基本ユニットへの支援が縮小される一方、より大容量のバッテリーを必要とする車両が優遇されます。バングラデシュの電動三輪車管理政策2025年草案は、200万台以上の電動三輪車に対する登録要件およびBSTI認定バッテリーコンポーネントを提案しています。実施された場合、この政策は非公式パックから認定製品への需要シフトをもたらし、サプライヤーのコンプライアンス要件を引き上げる可能性があります。
ICEリキシャよりも低い総所有コスト
低い運用コストは、オペレーターが日々の節約を通じてより大きな初期バッテリー投資を回収できるため、Eリキシャバッテリー市場を支えています。デリーのフリートオペレーターは、2025年にリチウムイオンEリキシャの投資回収期間を18〜24ヶ月と報告しています。バッテリー・アズ・ア・サービスの仕組みはバッテリーの所有権を車両の所有権から切り離し、パック価格の即時的な重要性を低下させます。Battery Smartは、FY25の売上高がINR 279クロールで前年比49%成長を報告しており、スワッピングサービスが繰り返しのバッテリー使用を中心とした運用モデルを支えられることを示しています。これらのモデルは、購入価格だけでなく、運用コストとバッテリーの入手可能性に基づいた意思決定を促します。これにより、Eリキシャバッテリー市場は、ドライバーによるバッテリー所有に依存しない普及経路を得ることができます。
リチウムイオンコストの低下とLFPの商業化
リチウムイオンおよびLFPバッテリーは、商業オペレーターがより長いサービス寿命と信頼性のい日常性能を必要としているため、Eリキシャバッテリー市場での関連性が高まっています。LFP化学は熱安定性を提供しており、高温や不適切な充電慣行が安全上の懸念を高める環境において重要です。また、コバルト価格変動へのエクスポージャーを低減し、バッテリースワッピングフリートでの使用を支援します。Exide Industriesは、ベンガルールのLFPおよびNMCセル施設にINR 5,102クロール(米ドル612 ミリオン相当)を投資しています。フェーズ1は6 GWhの容量を持ち、FY27第3四半期に収益を生み出し始める見込みで、当初は三輪車バッテリーパックの顧客にサービスを提供します。国内セル生産は物流上のリスクを低減し、インドのパックサプライヤーに先進セルのより国内的な供給源を提供できます。
ラストマイル配送、スワッピングネットワーク、およびフリートの電動化
Eコマース物流とクイックコマースの活動により、バッテリー調達はドライバーレベルの購入からフリート契約へと変化しています。フリートバイヤーがバッテリー仕様を標準化し、信頼性の高いサイクル寿命を要する場合、Eリキシャバッテリー市場は恩恵を受けます。DelhiveryとBajaj Autoは、ティア2およびティア3都市に電動貨物三輪車を展開するため、2025年〜2026年のパートナーシップを締結しました。当初の展開計画では約1,500台の車両が挙げられていましたが、報告された初期展開台数はBajaj RIKI eカート200台でした。貨物フリートは日々の稼働要件が高いため、航続距離、充電時間、およびバッテリーの健全性が重要な購入基準となります。バッテリースワッピングネットワークは、密集したルートでの充電ダウンタイムを削減することで、より高い車両稼働率を支援します。インドは2026年半ばまでに3,000以上の稼働中スワッピングステーションを有していましたが、カバレッジは都市部に集中したままでした。稼働率の向上は、集中管理されたパックの交換間隔を短縮し、品質管理された供給への需要を強化する可能性があります。これにより、スワッピングはEリキシャバッテリー市場にとって重要な需要チャネルとなります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関性 | 影響の時間軸 |
|---|---|---|---|
| 主要都市以外での充電・スワッピングカバレッジの限界 | -1.80% | インド農村部ティア3以上、バングラデシュ、インド北東部、農村部東南アジア | 短期(2年以内) |
| リチウムイオンパックの高い初期コスト | -1.50% | グローバル;インド・バングラデシュ・ネパール(価格に敏感な個人オーナーオペレーター)で最も顕著 | 中期(2〜4年) |
| バッテリースワッピングの相互運用性のギャップ | -1.00% | インド、新興APACマーケット | 中期(2〜4年) |
| 非公式アフターマーケットバッテリーと熱安全リスク | -0.70% | インド(デリー・ウッタルプラデシュ・ビハール回廊)、バングラデシュ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要都市以外での充電・スワッピングカバレッジの限界
インドのスワッピングネットワークは2億5,000万米ドル以上の開示済み投資を集めていますが、ステーションは大都市に集中したままです。政府の試算では、FY2026年末までに26,000のスワッピングキオスク、FY2030年までに111,000のスワッピングキオスクが必要とされています。稼働ベースとして挙げられているのはわずか2,600の登録済みキオスクでり、多くの農村部および半都市部のオペレーターは従来の充電に依存しています。このインフラのギャップは車両の可用性を制限し、無許可の接続を通じた充電を強いる可能性があります。インド北東部は、アッサムでのEリキシャの顕著な利用にもかかわらず、2025年のインドの充電インフラの1%しか占めていませんでした。不均一なネットワークは、電気自動車の運用経済性が有利な場所でもオペレーターにダウンタイムリスクをもたらします。また、車両需要は存在するが信頼性の高い充電が存在しない場所では、Eリキシャバッテリー市場を制限します。
リチウムイオンパックの高い初期コスト
リチウムイオンバッテリーは、生涯運用コストが低いにもかかわらず、多くの個人オーナーオペレーターにとって資金調達が困難なままです。2025年において、48V鉛酸セットはINR 8,000〜INR 15,000、同等のリチウムイオンパックはINR 20,000〜INR 40,000とされています。このギャップは、特に正式な信用が限られている場合、購入者を低価格・非公式製品へと誘導する可能性があります。バッテリーワッピングサービスは即時の資本要件を削減できますが、スワッピングサービスに適用されるGST税率は18%であり、電気自動車購入の5%と比較して高くなっています。プラットフォーム間の相互運用性の限界も、特定のネットワーク外でのスワッピングの実用的な価値を制限する可能性があります。Eリキシャバッテリー市場は、リサイクルまたは未検証の鉛酸パックが熱事故を増加させ、セグメントへの購入者の信頼を損なう可能性があるという関連する安全上の問題にも直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
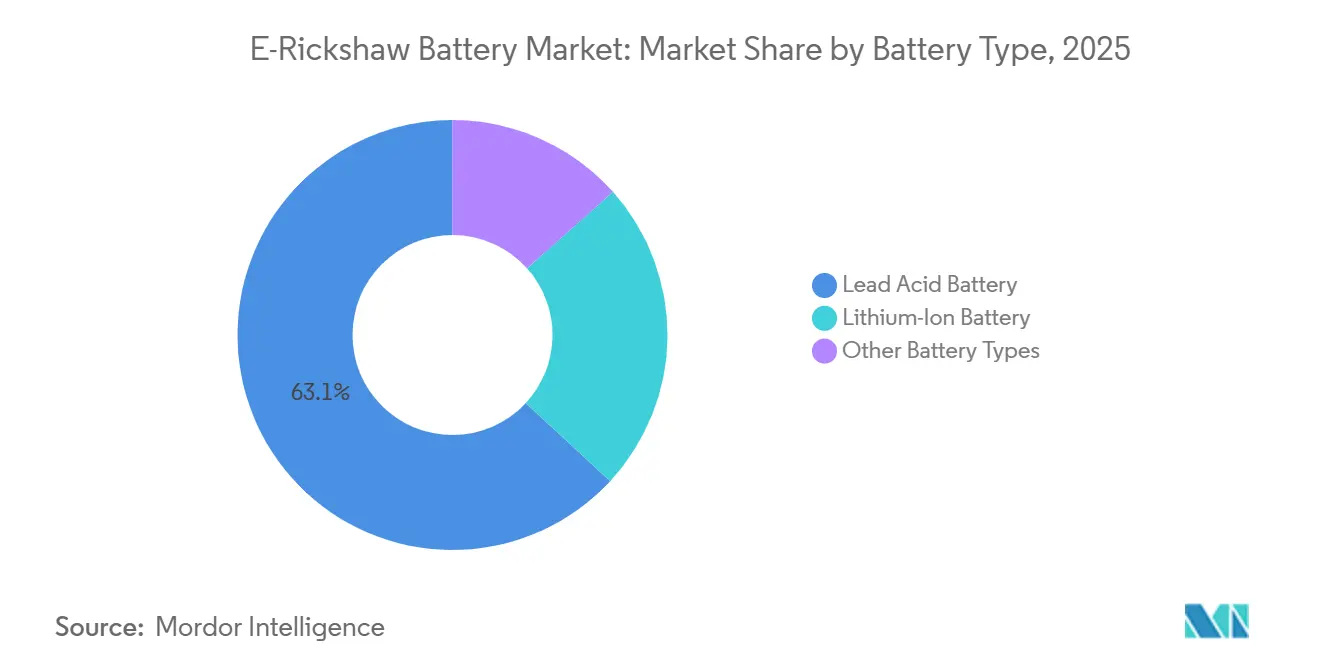
鉛酸がインストールベースを維持しながらリチウムイオンが拡大鉛酸バッテリーは、低い購入コストと広範なアフターマーケットの入手可能性に支えられ、2025年のEリキシャバッテリー市場シェアの63.1%を占めました。INR 8,000〜INR 15,000の価格帯は、インド・バングラデシュ・ネパールのドライバーにとって引き続きアクセスしやすいものです。農村部および半都市部のルートにわたるメカニックは鉛酸のメンテナンスに精通しており、これが継続的な使用をさらに支えています。この化学物質はまた、定期的な交換需要を生み出す大規模なインストールベースを持っています。Eリキシャバッテリー産業は、鉛酸パックが商業使用においてわずか12〜18ヶ月しか使用されないことが多いため、この交換サイクルに依然として依存しています。しかし、繰り返しの交換により、生涯支出は初期価格が示すよりも高くなる可能性があります。デリーの登録Eリキシャにおけるリチウムイオンバッテリーの要件およびAIS-189・AIS-190規格に関する勧告的ガイダンスは、非準拠パックの余地を狭める可能性があります。ニッケル水素および初期の全固体バッテリーは依然として限界的な選択肢であり、LFPはより多くのアドレス可能なユースケースを吸収しています。
リチウムイオンバッテリーは2026年から2031年にかけてCAGR 16.3%で成長すると予測されており、最も成長の速いバッテリータイプとなっています。より長い寿命、より大きな使用可能航続距離、および繰り返し充電への適合性が、商業フリートでの採用を支えています。LFPバッテリーは熱安定性を提供し、コバルトに依存ないため、Eリキシャに特に適しています。Eリキシャバッテリー産業は、個々のドライバーに代わって化学物質を選択するスワッピングプラットフォームによっても形成されています。この仕組みは、個人オーナーオペレーターのアップグレードを遅らせる資金調達上の制限を克服できます。Exideが計画している国内セル生産は、三輪車バッテリーパックのより国内的なサプライチェーンを支援できます。リチウムイオンの使用が増加するにつれて、バッテリー管理システムと認定充電慣行がより重要になります。価格に敏感なユーザーは依然として手頃な交換オプションを必要としているため、このシフトは鉛酸需要を即座に排除するものではありません。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
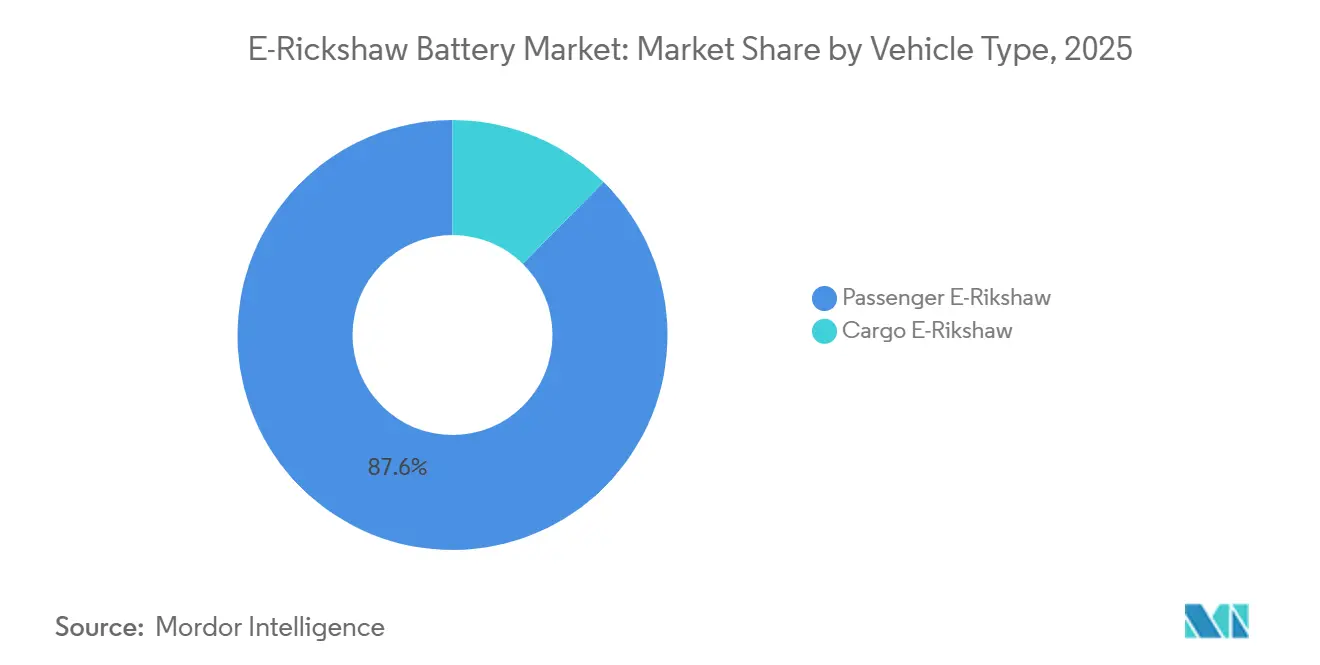
乗客用車両が数量を提供し、貨物用車両がフリート需要を獲得乗客用Eリキシャは2025年のEリキシャバッテリー市場規模の87.6%を占めました。この大きなシェアは、インドのティア2およびティア3都市全体にわたる広範な非公式旅客輸送ネットワークを反映しています。EリキシャはFY2025〜FY2026においてインドの全自動車登録台数の8%を占めました。ウッタルプラデシュ、ビハール、西ベンガル、アッサム、デリーでは、Eリキシャの登録活動が活発です。乗客用途は、低コスト交換バッテリーと高付加価値リチウムイオンアップグレードの両方への需要を維持しています。バッテリー仕様は、48Vおよび100Ahの鉛酸構成から、100キロメートル以上の航続距離を提供できる60V LFPパックへと移行しています。これにより、ユニット需要が小規模オペレーターによって牽引される場合でも、バッテリー購入の価値が高まります。また、乗客輸送をEリキシャバッテリー市場の中心に位置づけ続けます。Eリキシャおよびeカートに対するPM E-DRIVEの支援は2028年3月まで継続され、より広範な乗客用車両ベースを支えています。
貨物用Eリキシャは2026年から2031年にかけてCAGR 14.6%で成長すると予測されています。貨物用車両はより重い荷物とより要求の高い日々の充電サイクルに直面するため、Eリキシャバッテリー市場はこのセグメントから恩恵を受けます。組織化された物流顧客は、文書化されたバッテリー性能とフリートレベルの供給契約を要求する可能性が高くなります。DelhiveryとBajaj Autoのパートナーシップは、インドの小規模都市での電動貨物車両の使用を示しています。iGowise MobilityとElektrik Expressは、2025年8月にAI統合電動貨物三輪車2,000台の段階的展開を開始しました。そのMicroLogiプラットフォームはリアルタイムIoTバッテリー健全性モニタリングを使用しており、データに基づくメンテナンスと調達を支援します。航続距離とサイクル寿命が配送スケジュールに影響するため、貨物の稼働条件は鉛酸の代替品よりもリチウムイオンパックを優先します。したがって、Eリキシャバッテリー市場のこの部分は、ドライバー主導の乗客交換販売よりも組織化されたサプライヤーに強い役割を与えることができます。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域のEリクシャー用バッテリー市場
アジア太平洋地域は2025年のEリクシャー用バッテリー市場規模の55.3%を占め、2026年から2031年にかけて15.3%のCAGRで拡大すると予測れている。インドは大規模な乗客用Eリクシャーの普及基盤と商業用三輪車需要の拡大を背景に、地域需要の中核を担っている。Eリクシャーは2025年度から2026年度にかけてインドの全自動車登録台数の8%を占めた。需要はウッタル・プラデーシュ州、ビハール州、西ベンガル州、アッサム州、デリーに集中している。PM E-DRIVEインセンティブは2028年3月までEリクシャーおよびEカートを支援し、認定バッテリーシステムへの需要維持に貢献している。バングラデシュでは2025年時点で200万台以上の電動三輪車が存在し、その大半は未登録であった。同国が提案している登録制度およびバッテリー承認要件は、非公式なバッテリー基盤を正規の供給チャネルへと取り込む可能性がある。
中国はEリクシャー用バッテリー市場において、バッテリーセルの供給源であると同時に、重要なマイクロ電動車両エコシステムを形成している。地域のパック統合業者は、CATLおよびBYDを含む中国メーカーのLFPセルを使用している。この供給ポジションは、インドおよび近隣諸国のバッテリーメーカーにとって競争上のコストンチマークを設定している。ベトナム、インドネシア、タイは、FMCGの配送ルートへの貨物三輪車の導入が始まりつつある初期段階の市場である。これらの用途では、組織的なフリート要件を満たすことができる多サイクルのリチウムイオンパックが求められる。インドのスワッピングネットワークは地域内で最も可視的な規模を有しているが、都市部への集中により多くの小規模都市へのメリットは限定的である。地域の需要は、手頃な価格の鉛酸バッテリー代替製品と信頼性の高いリチウムイオンインフラとのバランスに引き続き依存するであろう。このバランスが、既存および新興の地域回廊全体にわたるEリクシャー用バッテリー市場を形成していく。
南北アメリカおよびEMEAのEリクシャー用バッテリー市場
北米および欧州は、Eリクシャー用バッテリー市場において比較的小規模な需要拠点を形成している。北米では、観光回廊、大学キャンパス、および都市部のマイクロモビリティ実証実験に利用が集中している。これらの用途では、オペレーターが航続距離とメンテナンスコストの低減を重するため、リチウムバッテリーが一般的に採用されている。欧州のゼロエミッション貨物ゾーンは、ラストマイル配送における貨物三輪車の役割を生み出している。仕様においてIEC 62133などの認証が求められることが多く、輸入バッテリー部品の品質基準が引き上げられる可能性がある。南米および中東・アフリカは、電動三輪車にとって依然としてフロンティア市場である。Sun Mobilityは2025年にケニアでの活動を含むアフリカおよび東南アジアにおけるスワッピングネットワーク拡大のために1.35 ビリオン 米ドルを調達した[2]。ブラジル、アルゼンチン、エジプト、モロッコ、南アフリカは都市物流または非公式輸送におけるユースケースを模索している。これらの市場では、電力網の信頼性、充電規格、およびバッテリーファイナンスが実際的な制約として残っている。
競合環境
市場集中度
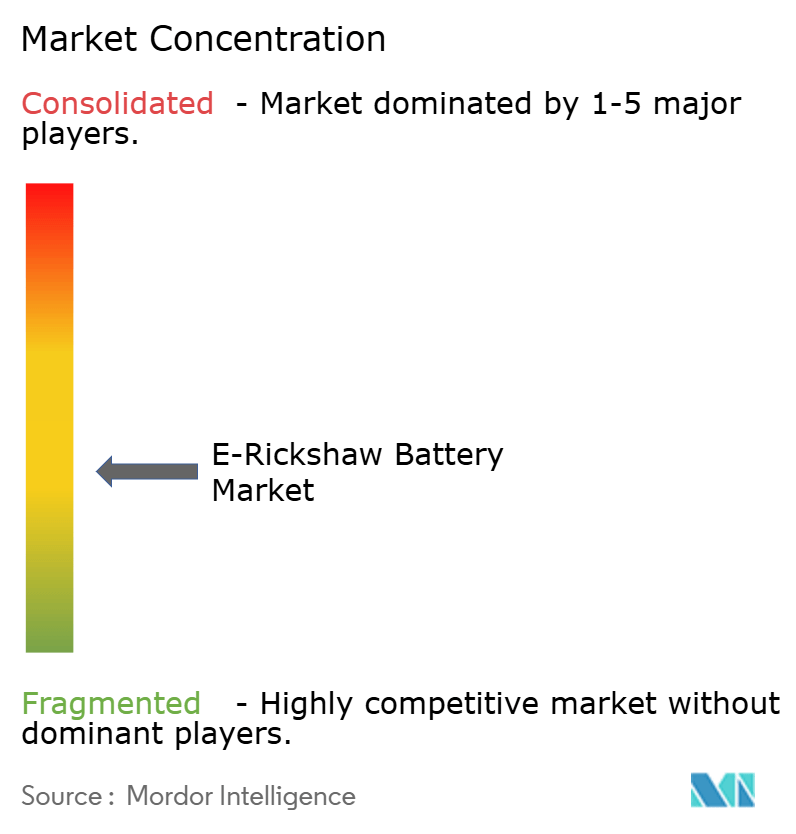
Eリキシャバッテリー市場は、決定的な報告シェアを持つ企業が存在しないため、メーカー間で中程度の集中度を維持している。Exide Industries、Amara Raja Energy & Mobility、Eastman Auto & Power、およびOkaya Powerは、確立されたインドの鉛酸サプライベースの一部を形成している。これらの企業の流通カバレッジとアフターマーケットにおけるプレゼンスは、価格に敏感な交換需要にとって引き続き重要である。競争はリチウムイオン対能力、バッテリー管理ソフトウェア、およびスワッピングネットワークへのアクセスへとシフトしている。Exideはベンガルール LFPおよびNMCセルプロジェクトに5,102クロールインドルピー(612 ミリオン 米ドル相当)を投資した。同施設の6 GWhフェーズ1はFY27第3四半期に収益を生み出すことが期待されており、当初は三輪車バッテリーパック顧客をターゲットとする。この投資は、既存の鉛酸メーカーがリチウム移行においてポジションを確保しようとしていることを示している。農村部の交換需要は、鉛酸パックが組織化された小売チャネル外での定期的な購入を必要とするため、多くのサプライヤーに開かれたままである。
バッテリースワッピングは、プロバイダーがすべてのパックを製造することなくバッテリーの選択に影響を与えることができるため、独自の競争ルートを生み出している。Battery Smartは75以上の都市にある1,600ステーションで300,000以上のリチウムイオンバッテリーを運用し、FY26に営業損益分岐点に達した。同社は新規株式公開を準備しており、3〜5年間で年間70%〜80%の成長を目標としてる。Sun Mobilityは、高電圧コネクター、ロボットアライメントシステム、および自動バッテリーロッキングをカバーする特許を通じた技術主導のアプローチを採用している。同社は、重量電気自動車向けスワッパブルプラットフォームのAIS-038認証をインドで初めて取得した。このようなネットワークおよび技術モデルは、ステーションが十分に密集している場所での標準化されたバッテリー使用を強化することができる。
CATLおよびBYD Co. Ltd.は、インドのOEMがLFP調達を増加させるにつれて、より重要になり得るセルコストおよび技術的ポジションを有している。国内メーカーは、ローカルセル容量および先進化学プログラムを通じて対応している。Amara Rajaはエネルギー部門を通じて先進セル化学に投資しており、Exideは製造能力に資本を投入している。Eリキシャバッテリー市場には、e-START鉛酸バッテリーラインを提供するTime TechnoplastのPower Buildビジネスなどの直接バッテリーサプライヤーも含まれる。Battery Smartはスワッピングオペレーターとして関連性があるが、商業的にバッテリーを製造していない。その役割は、直接的なバッテリーの製造または販売ではなく、サービス提供である。Greaves Electric Mobilityはeリキシャ統合を通じて関連性があると見なすことができるが、コアメーカーグループは多様なままである。入力データが集中した構造を支持するトッププレーヤーの合算シェアを示していないため、市場集中度は低い。したがって、サプライヤーは価格、流通、化学、パック品質、コンプライアンス、およびフリートまたはプラットフォームオペレーターとの関係において競争している。これらの要因が、フリートおよびプラットフォーム需要の拡大に伴うEリキシャバッテリー市場におけるポジショニングを決定するであろう。
Eリキシャバッテリー産業のリーダー企業
-
Exide Industries Ltd
-
Eastman Auto & Power Ltd
-
Amara Raja Energy & Mobility Limited
-
Okaya Power Private Limited
-
Luminous Power Technologies Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
Eリクシャー用バッテリー市場 このレポートでカバーされる企業
- Exide Industries Ltd
- Amara Raja Energy & Mobility Limited
- Eastman Auto & Power Ltd
- Okaya Power Private Limited
- TATA AutoComp GY Batteries Pvt. Ltd.
- Luminous Power Technologies Pvt. Ltd.
- Livguard Energy Technologies Pvt. Ltd.
- HBL Power Systems Ltd.
- Microtex Energy Private Limited
- Sparco Batteries Pvt. Ltd.
- Gem Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Relicell Battery Pvt. Ltd.
- Amco Saft India Pvt. Ltd.
- Exicom Tele-Systems Ltd.
- Greenvision Technologies Pvt. Ltd.
- Sun Mobility
- Battery Smart
- BYD Co. Ltd.
- Contemporary Amperex Technology Co. Limited
最近の産業開発事情 Eリクシャー用バッテリー市場
- 2026年8月:Exide Industriesは子会社Exide Energy Solutionsに追加でINR 200クロールを注入し、ベンガルールのLFP/NMCセル工場(6 GWhフェーズ1容量)への累計総投資額をINR 5,102クロールに引き上げました。最初の商業収益はFY27第3四半期に見込まれており、二輪車および乗用車用途に先立ち、主に三輪車バッテリーパックの顧客をターゲットとしています。
- 2026年8月:西デリーのラグビル・ナガルでEリキシャバッテリーの爆発により2名が死亡し、重工業省に対してAIS-189およびAIS-190バッテリー安全・性能規格の施行加速を求める規制圧力が高まりました。これらの規格は2026年半ば時点で電動二輪車および三輪車に対して勧告的なものにとどまっていました。
- 2026年7月:Energy In Motionは、重電気商用車向けのCB7T0セルモデルおよびL324D06バッテリーパックプラットフォームをカバーする500 MWhのLFPバッテリー供給契約をCATLと締結しました。
- 2026年6月:Battery SmartはFY26に運用上の損益分岐点を達成し、2026年9月または10月にSEBIへの新規株式公開書類の提出を計画しました。ネットワークは75以上の都市の1,500以上のスワッピングステーションで30万台以上のリチウムイオンバッテリーを運用していました。
グローバルEリキシャバッテリー市場レポートの範囲
Eリキシャバッテリーは、主に短距離公共交通に使用される三輪電気自動車であるEリキシャに電気エネルギーを供給するために特別に設計された電力貯蔵装置です。これらのバッテリーは通常、鉛酸およびリチウムイオンの形態で入手可能であり、電動モーターを駆動するために必要なエネルギーを提供し、Eリキシャが効率的に動作できるようにします。これらのバッテリーの主要な属性には、容量、充電時間、寿命、およびコストが含まれており、これらはすべてEリキシャの性能、航続距離、および全体的な経済的実行可能性に大きな影響を与えます。
Eリシャバッテリー市場は、バッテリータイプ、車両タイプ、および地域別にセグメント化されています。バッテリータイプ別では、市場は鉛酸バッテリー、リチウムイオンバッテリー、およびその他のバッテリータイプにセグメント化されています。車両タイプ別では、市場は乗客用Eリキシャおよび貨物用Eリキシャにセグメント化されています。レポートはまた、主要地域の21カ国にわたるグローバルEリキシャバッテリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 鉛酸バッテリー |
| リチウムイオンバッテリー |
| その他のバッテリータイプ |
| 乗客用Eリキシャ |
| 貨物用Eリキシャ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| トルコ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| バングラデシュ | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | 鉛酸バッテリー | |
| リチウムイオンバッテリー | ||
| その他のバッテリータイプ | ||
| 車両タイプ別 | 乗客用Eリキシャ | |
| 貨物用Eリキシャ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| トルコ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| バングラデシュ | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までのEリキシャバッテリーセクターの予測値は?
同セクターは2026年から2031年にかけてCAGR 11.13%で拡大し、2031年までに3.97 ビリオン 米ドルに達すると予測されています。この予測は、鉛酸パックへの継続的な交換需要とフリート用途でのリチウムイオンバッテリーの使用増加を反映しています。また、インドのPM E-DRIVEスキームの下でのEリキシャおよびeカートに対する政策支援も反映しています。
現在のEリキシャ使用においてどのバッテリータイプがリードしていますか?
鉛酸バッテリーは、低い初期コスト、広範な入手可能性、および確立されたサービスネットワークにより、2025年に63.1%のシェアでリードしました。短い商業サービス寿命も定期的な交換需要を生み出しており、特に農村部および半都市部の運用ルートで顕著です。ただし、コンプライアンスニーズとフリート使用がリチウムイオン製品の役割を高めています。
なぜリチウムイオンバッテリーがEリキシャでの使用を拡大しているのですか?
リチウムイオンバッテリー、フリートがより長い寿命、航続距離、および繰り返し充電への適合性を重視するため、2031年にかけてCAGR 16.3%で成長すると予測されています。LFP化学は熱安定性も提供し、集中型スワッピングプラットフォームの標準化された要件に適合します。国内セル能力計画は、パックアセンブラーにとってより国内的なサプライベースを支援できます。
貨物用Eリキシャのバッテリー需要を牽引しているものは何ですか?
貨物用Eリキシャは、物流フリートがより重い荷物と頻繁なサイクルに対応できるバッテリーを必要とするため、2031年にかけてCAGR 14.6%で成長すると予測されています。フリート契約はまた、文書化されたバッテリー性能、メンテナンスモニタリング、およびより一貫した調達仕様を促進します。小規模都市での電動貨物車両の使用増加がこの購買行動の変化を支えています。
どの地域がEリキシャバッテリーの最大需要を持っていますか?
アジア太平洋は2025年に55.3%のシェアでリードし、インドとバングラデシュを中心に2031年にかけてCAGR 15.3%で成長すると予測されています。インドは大規な乗客用Eリキシャベースを持ち、バングラデシュの提案されている登録および承認済みバッテリー要件は非公式需要を正式化する可能性があります。中国はまた、地域のバッテリーパックインテグレーターが使用するLFPセルの供給源として主要な役割を果たしています。