
アミン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
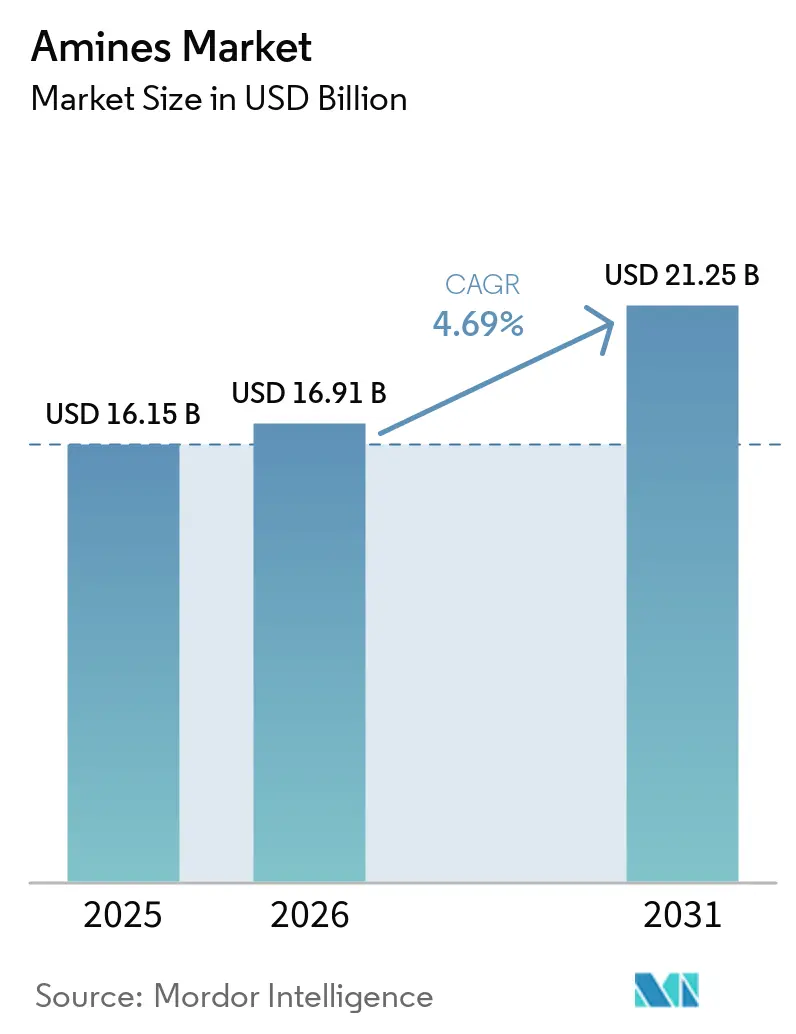
| 市場規模 (2026) | 16.91 十億米ドル |
| 市場規模 (2031) | 21.25 十億米ドル |
| 成長率 (2026 - 2031) | 4.69 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアミン市場分析
2026年のアミン市場規模は169億1,000万米ドルと推定され、2025年の161億5,000万米ドルから成長し、2031年には212億5,000万米ドルに達する見込みで、2026年から2031年にかけて4.69%のCAGRで成長する。この持続的な拡大は、堅調な産業需要、よりクリーンな化学品を優遇する厳格化する環境規制、および炭素回収溶媒などの高付加価値用途の拡大するパイプラインによって支えられている。半導体製造への投資増加、大規模な農業近代化、バイオベースのパーソナルケア用界面活性剤の広範な普及が、アミン市場における数量・価値の両面での機会を拡大している。生産者は、主要経済圏における新たな揮発性有機化合物規制に準拠しながら、不安定なアンモニアおよびエチレン価格を管理するため、エネルギー効率の改善と再生可能原料の統合を進めている。大手サプライヤーはまた、次世代チップに求められる厳格な金属規格を満たすため、超高純度エレクトロニクスグレードの生産能力に向けて資本を投入しており、コモディティ生産から優れたマージンポテンシャルを持つ特化型ソリューションへの明確なシフトが浮き彫りになっている。
主要レポートのポイント
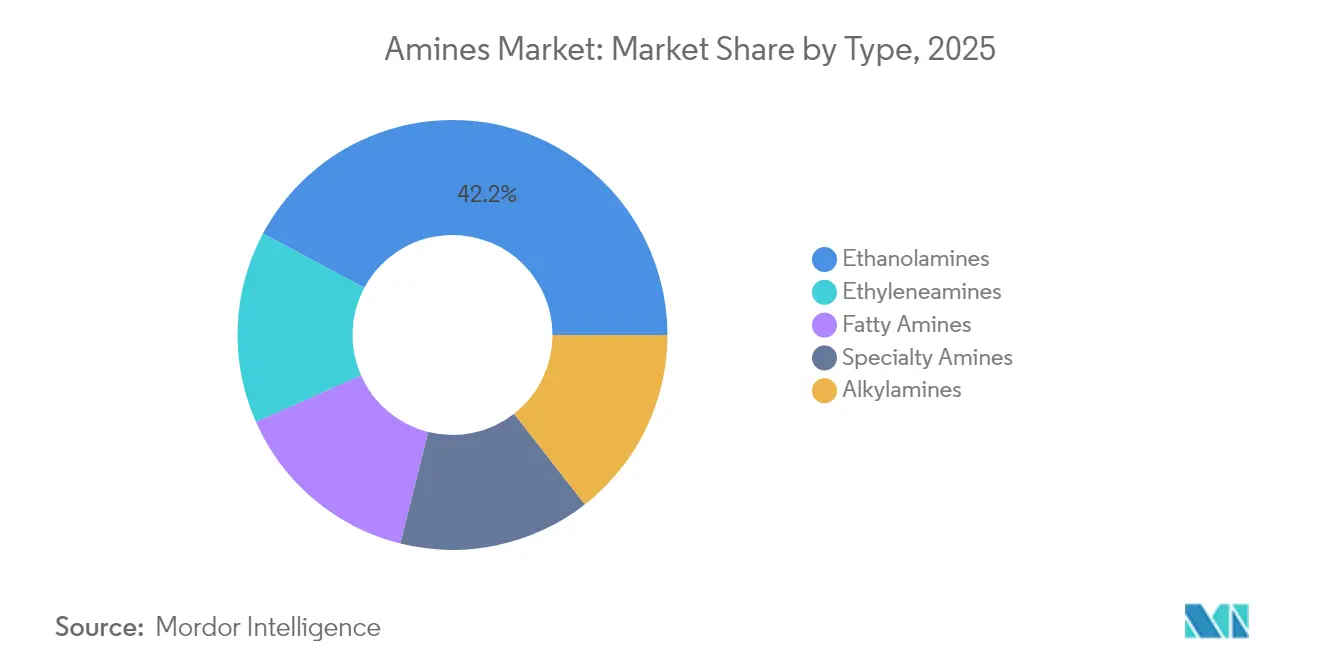
- タイプ別では、エタノールアミンが2025年のアミン市場シェアで42.18%をリードし、スペシャルティアミンは2031年にかけて最も速い4.84%のCAGRを記録すると予測される。
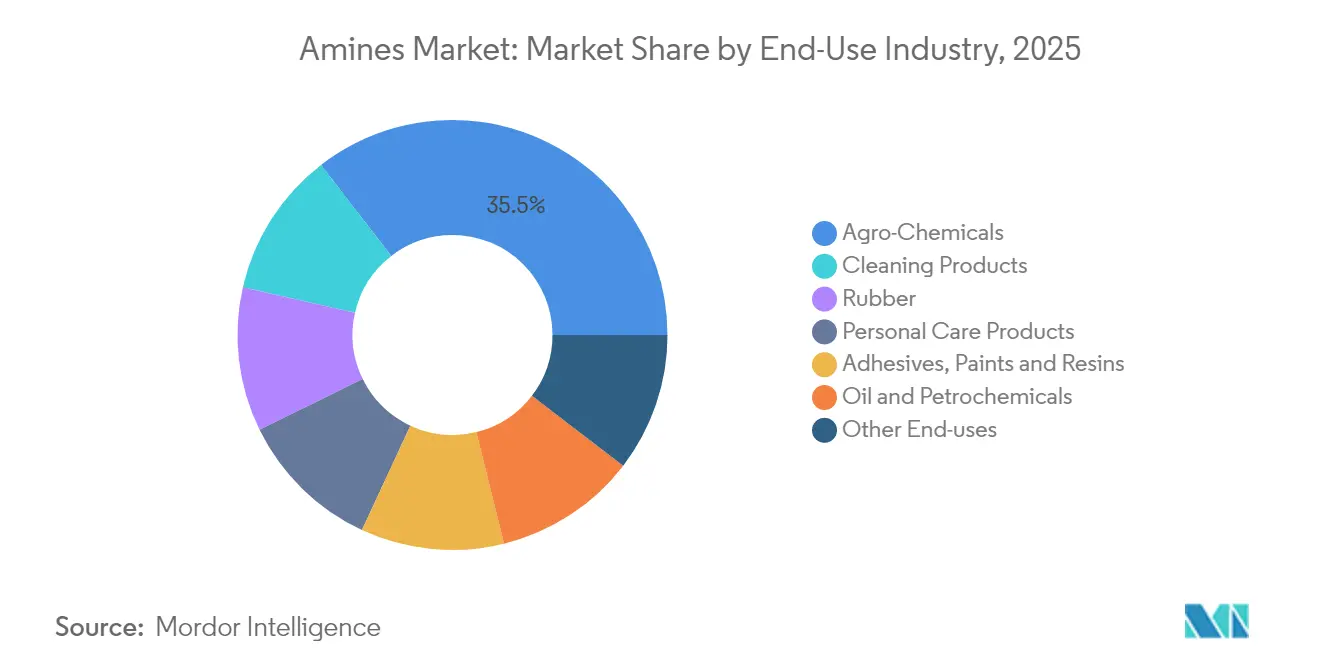
- 最終用途産業別では、農薬化学品が2025年のアミン市場規模の35.12%を占め、洗浄製品は2031年にかけて5.31%のCAGRで加速すると予想される。
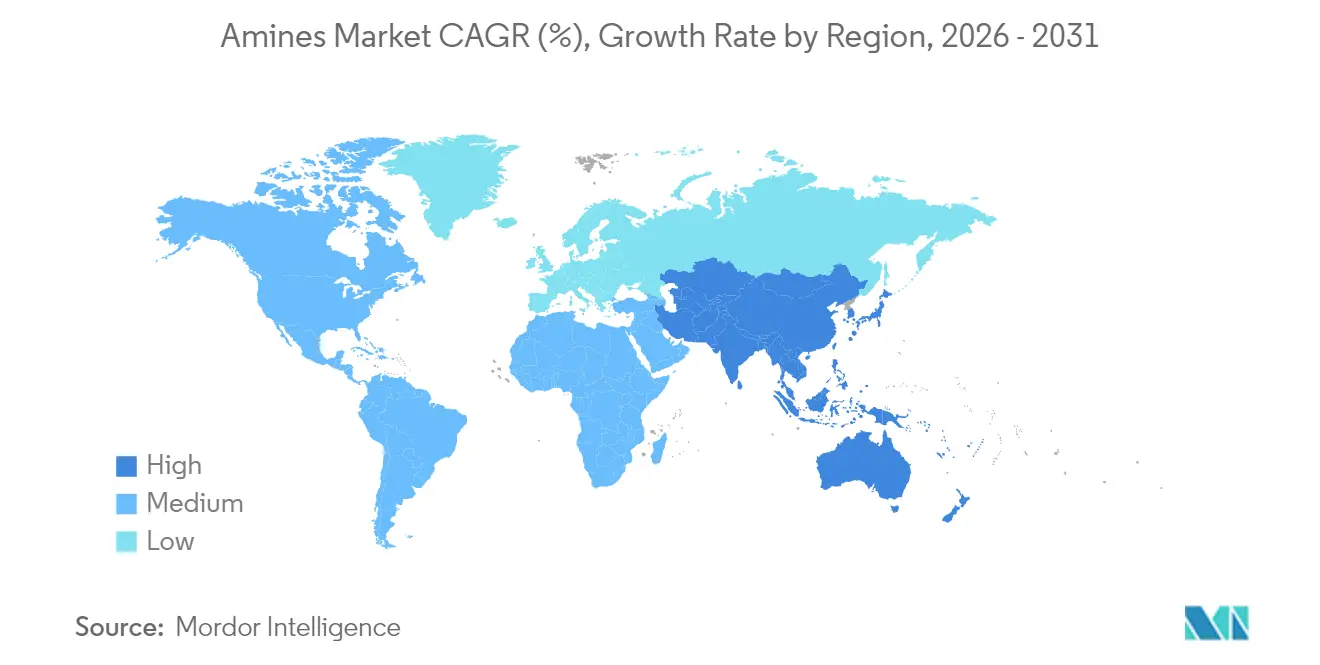
- 地域別では、アジア太平洋がアミン市場において2025年の収益の38.55%を占め、見通し期間中に最も高い5.64%のCAGRで成長すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアのパーソナルケア処方業者からの需要急増 | +0.80% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| 新興農業拠点における農薬採用の急速な拡大 | +1.20% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| インフラブームによる建設用化学品の需要拡大 | +0.60% | 世界全体、アジア太平洋および中東に集中 | 中期(2〜4年) |
| 先端半導体ファブ向けエレクトロニクスグレードアミン | +0.90% | アジア太平洋、北米 | 短期(2年以内) |
| オンサイトのグリーン水素由来アミンのパイロット事業 | +0.40% | 北米、欧州、一部アジア太平洋への展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアのパーソナルケア処方業者からの需要急増
アミノ酸系界面活性剤は従来の硫酸塩系を上回る成長を遂げ、2010年以降の年平均成長率は18%を記録している。アジアの処方業者は、低刺激性と高い生分解性を持つグルタミン酸塩およびアラニン酸塩誘導体を主流化しており、アミンサプライヤーはISCC-PLUS(国際持続可能性・炭素認証)認証を取得したバイオベースラインの拡充を迫られている。Nouryonによるグリーンエチレンオキシドおよびエタノールアミンの認証生産は、プラント事業者がクリーンラベル処方に向けてポートフォリオを再編している様子を示している[1]Nouryon、「ステヌングスンドサイトにおけるISCC-PLUS認証」、nouryon.com。同時に、多機能アミンオキシドは、メーカーが高発泡性かつマイルドなプロファイルを追求する中で、シャンプー、ボディウォッシュ、家庭用カテゴリーでの存在感を高めている。中間層消費者が天然由来指数100%に近い製品を志向する中、アミン市場はアジアの急成長するクリーンビューティーエコシステムの重要な担い手としての役割をさらに深めていく見通しである。
新興農業拠点における農薬採用の急速な拡大
アジア太平洋地域および南米における近代的な農業慣行は、精密な化学投入物を必要としており、アミンベースの農薬塩および乳化剤への需要を押し上げ、アミン市場の成長を支えています。再生可能電力を活用した新型分散型アンモニアプラントは、物流コストを低減し、特にブラジルおよびインドにおける地域的な供給安全性を向上させています。CF IndustriesとPOETによる低炭素アンモニア肥料のパイロット事業は、グリーン水素経路を統合することによる農業的・持続可能性上の効果を実証しています。こうした動向は、除草剤、殺虫剤、および種子処理剤に使用されるエタノールアミン、アルキルアミン、および脂肪族アミンの長期的な需要を強化しています。
インフラブームによる建設用化学品の需要拡大
アジアおよび中東における大規模都市化プロジェクトは、硬化剤としてポリアミンまたはアミドアミンを使用するエポキシシステム、コンクリート可塑剤、腐食防止剤への需要を継続的に高めている。EvonikのAncamineシリーズは構造用接着剤を70℃で硬化させることを可能にし、プロジェクトサイクルの短縮を実現する。中国、インド、湾岸協力会議市場におけるグリーンビルディング義務化は、植物油由来のバイオベース硬化剤への関心も高めており、スペシャルティアミンで処方されたグラフェン強化ゴム複合材は、極端な気候で使用される橋梁支承材や鉄道パッドに優れた引張強度を発揮する。
先端半導体ファブ向けエレクトロニクスグレードアミン
3nm以下のプロセスノードへの移行は、金属不純物がppbレベルの四級アミンおよびアミンオキシドを必要とする。Huntsman社はテキサス州コンロー工場をアップグレードし、リソグラフィー洗浄および現像液バス向けのEグレード数量を供給できる体制を整えた。アジアが2028年までに予定される世界の最先端生産能力増強の70%以上を占めることを踏まえると、超高純度アミンの現地調達はサプライチェーン上の必須事項となりつつある。チップファブにおける短い認定サイクルは、ppb以下の閾値を一貫して満たせるサプライヤーが複数年契約を獲得することを意味し、短期的なアミン市場の成長刺激を増幅させている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材フリー紙・デジタル文書化へのシフト | -0.30% | 世界全体、北米および欧州に集中 | 長期(4年以上) |
| 不安定なアンモニア・エチレン原料価格 | -0.70% | 世界全体 | 短期(2年以内) |
| アミンのVOC・臭気規制の強化 | -0.50% | 世界全体、北米および欧州に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
木材フリー紙・デジタル文書化へのシフト
先進国における事務用紙消費の減少は、アミンベースのパルプ漂白剤および紙コーティング剤への需要を抑制している。各社はこの長期的な下押し圧力を緩和するため、より成長の速いパーソナルケアおよび建設セグメントへ数量を再配分している。BASFがレガシーアミン資産をスペシャルティケミカルに向けて再構成する決定は、この構造的シフトへの業界の積極的な対応を示している。
不安定なアンモニア・エチレン原料価格
天然ガス価格の変動は、アンモニアおよびエチレンのコスト変動に直結し、生産者マージンを圧迫しています。無水アンモニア価格は直近の四半期においてガス市場の下落に連動していますが、ホルムズ海峡の混乱リスクなど地政学的リスクが世界のアンモニア貿易に影響を与える可能性があり、コスト見通しは依然として不透明な状況が続いています。サプライヤーは、先物契約、ポートフォリオの多様化、および規模拡大後のコスト安定性が期待される電気分解ベースのグリーンアンモニア経路へのパイロット投資を通じてリスクをヘッジしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
エタノールアミンがリード、スペシャルティアミンが加速エタノールアミンは2025年のアミン市場全体の42.18%を占め、ガス脱硫、パーソナルケア用界面活性剤、腐食防止剤における不可欠な役割によるものである。天然ガス処理およびトリエタノールアミンベースのセメント添加剤からの安定した需要が堅固な基盤を支えており、炭素回収溶媒における新たな用途も台頭している。このセグメントの規模は、大手サプライヤーにエトキシレートからモルホリンに至る誘導体チェーン全体でコスト上の優位性と業務上のシナジーをもたらしている。一方、スペシャルティアミンは電子部品、医薬品、先端複合材料におけるニッチ用途に牽引され、2031年にかけて最も速い4.84%のCAGRを記録すると予測される。
生産者は、高純度モルホリン、ジアミン、キラルアミン中間体間の迅速な切り替えが可能な多目的反応器を設置している。Evonikの南京における拡張はこの高付加価値分子へのピボットを体現している。同時に、再生可能原料で90%の収率を達成するルテニウム・トリホス触媒などの学術的ブレークスルーは、スペシャルティグレード向けの持続可能な原料プールを拡大する可能性を秘めている。エタノールアミンにおける規模とスペシャルティアミンにおける成長の相互作用が、アミン市場の均衡のとれた長期的な軌跡を支えている。
注記: 全セグメントのシェアはレポート購入後に入手可能


最終用途産業別:
農業の優位性と洗浄分野のイノベーション農薬化学品は2025年のアミン市場規模の35.12%を占め、世界的な食料安全保障の要請がアミン塩除草剤および乳化剤の大規模採用を促進したことによる。肥料メーカーはモノエタノールアミンスクラビングを利用して酸性ガスを除去し、合成触媒を保護してプラントの稼働率を向上させている。川下では、農薬処方業者が脂肪族アミンおよびアルキルアミンに依存して噴霧ドリフトを低減し、葉のクチクラへの浸透を高め、より高い作物収量を支えている。
洗浄製品は絶対規模では小さいものの、硫酸塩フリーのパーソナルケアおよび植物由来の家庭用処方に牽引され、2031年にかけて年率5.31%の成長軌道にある。Syensqoの天然由来界面活性剤ラインは、マイルドでエコラベルを持つ成分の魅力を示している。タイヤ産業における6PPD酸化防止剤への規制上の精査が並行して進む中、オゾン耐性を維持しながら有害な変換生成物を生じない代替アミンの探索が促進されている。これらの変化は、進化する健康・持続可能性基準がアミン市場内の需要パターンをいかに再形成しているかを示している。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域アミン市場
アジア太平洋地域は2025年に世界収益の38.55%を生成し、2031年にかけて5.64%のCAGRで拡大するという二重のリーダーシップ地位を維持しました。中国の4,552万トンのアンモニア生産能力は、同地域の原材料位性を支えています。Alkyl AminesおよびBalaji Aminesを含むインドのスペシャリティケミカル大手企業は、20以上のプラントを運営し、コスト競争力のある製造を活かして100カ国以上に輸出しています。台湾、韓国および中国本土における半導体の拡張が電子グレードアミンの需要を押し上げており、ASEAN諸国は医薬品、農薬および家庭用製品を通じて段階的な成長を加えています。再生可能電力のみで稼働するBASFの計画中の100億米ドル湛江ファーブントプロジェクトは、多国籍企業が持続的な地域の上昇余地を取り込もうとする意図を示しています。
北米アミン市場
北米は成熟しながらも戦略的に重要なクラスターを形成しており、炭素回収システムと統合されたブルーアンモニア施設への投資が増加しています。米国は2030年までにアンモニア生産能力を4倍にすることが見込まれています。この拡張は国内肥料供給を保護し、エタノールアミンおよび尿素誘導体の国内原料基盤を提供します。一方、カナダの豊富な水力発電は、国内および輸出市場を対象とした低炭素アミン生産の有力候補としての位を確立しています。
欧州アミン市場
欧州は循環経済目標の追求を継続しており、バイオベース中間体およびエネルギー効率の高い反応器における革新を推進しています。NouroyonのグリーンエチレンオキシドにおけるISCC-PLUS認証は、エコラベル付き界面活性剤に対する地域需要を支えています。欧州委員会のより厳格なVOC目標は、従来の揮発性アミンを性能基準を満たす引火点の高い誘導体に置き換えるよう製剤業者を促しています。
中東・アフリカアミン市場
中東およびアフリカは天然ガス原料の入手可能性から恩恵を受けており、特にサウジアラビアおよびオマーンにおいて競争力のある価格のアンモニアおよび下流アミンチェーンを実現しています。
南米アミン市場
南米の大豆およびトウモロコシ栽培への注力は除草剤アミン塩の安定した消費を保証しており、ブラジルおよびアルゼンチンが採用をリードしています。

規制環境
アミンは、登録、新規用途の届出、曝露管理、懸念物質に対する制限を対象とする広範な化学物質管理および有害性伝達の枠組みの下で管理されている。欧州連合では、ECHAが運用するREACH要件が登録ダイジェストおよび制限プロセス(附属書XVIIを含む)を通じて市場アクセスを規定し、実効的な使用条件や曝露管理を通じて、特定の有害なアミン系溶剤(例えばNMP、CAS 872-50-4)の使用や代替に影響を与えている。
北米では、米国はTSCAの下でEPAを通じて新規化学物質用途を規制しており、重要新規用途規則(SNUR)も含まれる。2026年6月、EPAは特定の化学物質を対象とする追加のSNUR(バッチ26-1)を提案し、使用パターンの変化に先立ってメーカーおよび輸入業者がコンプライアンスを管理する必要性を強めた。カナダはCEPA 1999の下でスクリーニング評価およびリスク管理措置を通じてアミン系グループを管理しており、界面活性剤関連の第四級アンモニウム物質(CAS 691400-36-9)に関する大臣命令は2026年5月29日に発効し、物質固有の条件が商業化や下流の配合にどのように影響し得るかを示している。
バリューチェーン分析
アミンのバリューチェーンは、上流の原料、特にアンモニアやエチレン/プロピレン系の石油化学誘導体から始まり、合成経路(エタノールアミンや特殊アミン向けのアミノ化およびアルコキシル化由来の中間体)を経て、精製、ブレンド、包装、流通へと進む。アジアおよび米国メキシコ湾岸の大規模統合コンプレックスがコストおよび供給面での優位性を支える一方、電子材料および特殊用途では追加の精製、品質管理、認定プロセスが必要となり、参入障壁が高まり、一貫した不純物管理へのプレミアムが増大する。
下流では、アミンは大量消費用途(農薬、洗浄・パーソナルケア、石油・ガス処理)に加え、ポリウレタンおよびエポキシ添加剤や電子材料グレードの化学品といった高付加価値の性能セグメントに供給される。生産能力および性能の向上は、生産者と最終市場を結ぶ重要な連結点であり続けている。エボニックは2026年4月に南京での特殊アミン生産拡張の稼働を開始し、ポリウレタンおよびエポキシ用途に使用される反応性特殊アミンを供給した。一方、BASFは2025年6月にシャランペで世界規模のヘキサメチレンジアミンプラント(年産26万メトリックトン)を稼働させ、大規模資産や地域拠点がグローバル供給のバランス確保において果たす役割を強化した。
競合環境
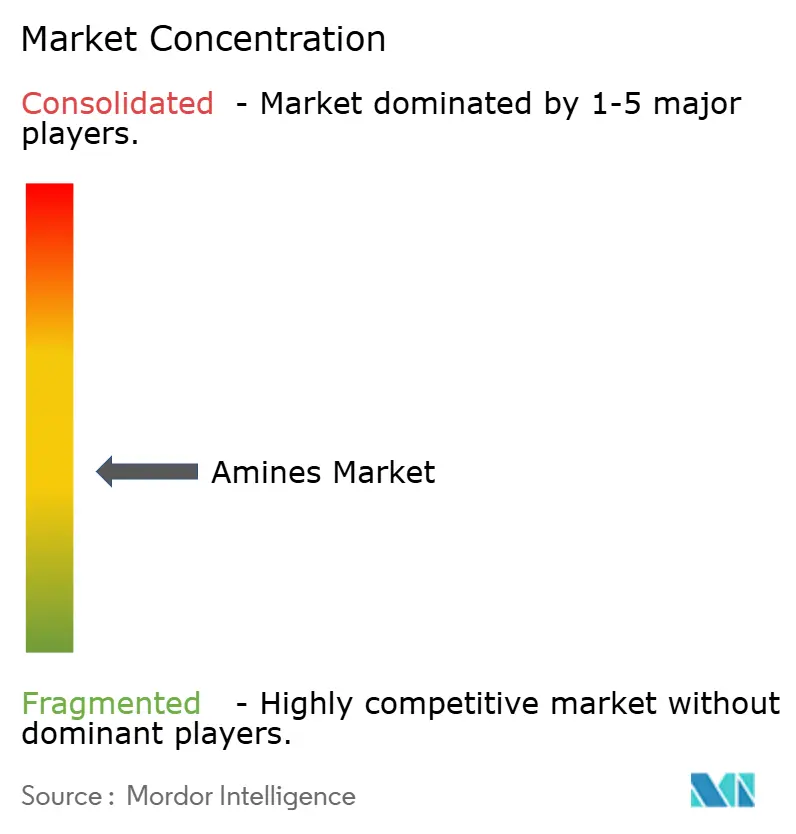
世界のアミン市場は中程度に分散している。BASF、Dow、Huntsman社は上流のエチレンおよびアンモニアの統合を活用して原料コストを安定させ、供給の継続性を保証している。Dowはエチレンアミンおよびエタノールアミンの両方でリーディングポジションを保持しており、独自のオキシラン技術によって支えられている。HuntsmanのEグレードプラットフォームはppb以下の金属規格を必要とするチップメーカーを対象とし、高純度ニッチにおける評判を強化している。BASFのアントワープにある年産14万トンのアルキルエタノールアミンプラントおよびシャランペにある年産26万トンのヘキサメチレンジアミンユニットは、ポリウレタン、ナイロン6,6、スペシャルティ界面活性剤向け中間体全体でのリーダーシップを拡大している。
戦略的パートナーシップは持続可能性の進展において中心的な役割を果たしている。EvonikはBASFと提携してバイオマスバランスアンモニアを調達し、ゲートからゲートまでの炭素フットプリントを65%以上削減している。同様のコラボレーションがバリューチェーン全体で生まれており、触媒プロセスの革新者と大量生産事業者が組み合わさって低炭素経路の商業化を加速している。医薬品有効成分および3Dプリンティング樹脂向けのアミン市場機会に特化したニッチ生産者は、コモディティ大手が見落としているセグメントを取り込んでいる。
炭素回収溶媒などの新興用途では競争激化が進んでおり、従来のモノエタノールアミンブレンドが、より低い再生エネルギーを約束する独自の立体障害アミンに挑戦されている。ANDRITZは液体アミンシステムによる大規模での95%のCO₂除去効率を報告している。優れた性能と低環境負荷を組み合わせられるサプライヤーは、アミン市場のこの急速に進化するセグメントにおいてファーストムーバーの優位性を確保できる立場にある。
アミン産業のリーダー企業
Akzo Nobel N.V.
BASF SE
Dow
Huntsman International LLC
LyondellBasell Industries Holdings B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
アミン市場
- Air Products and Chemicals, Inc.
- Akzo Nobel N.V.
- Alkyl Amines Chemicals Limited
- Arkema
- BASF SE
- Celanese Corporation
- Clariant
- Daicel Corporation
- Dow
- Eastman Chemical Company
- Huntsman International LLC
- INEOS
- Invista
- Kemipex
- LyondellBasell Industries Holdings B.V.
- MITSUBISHI GAS CHEMICAL COMPANY, INC
- NIPPON SHOKUBAI CO., LTD.
- SABIC
- Solvay
- Tosoh Corporation

市場機会と将来展望
白地市場が最も明確に現れるのは、顧客がより高い純度、認証された持続可能性属性、または時間的制約の厳しい認定サイクルに対応する地域供給を必要とする分野である。供給側では、生産者がポリウレタンおよびエポキシ系に関連する特殊アミンや性能添加剤の拡張を進めている。エボニックによる2026年4月の南京特殊アミン施設の拡張稼働開始は、建設、コーティング、複合材料システムに一貫した反応性アミンを必要とする配合業者を支援するとともに、本レポートで最大の消費基盤であるアジア太平洋地域の供給能力を拡大するものである。
もう一つの機会の方向性は、認証された循環型製品またはバイオ由来製品への移行、および低炭素操業への転換であり、これは多国籍の下流ブランドからの要求と、主要経済圏における環境規制の強化によって推進されている。例えば、BASFは南京拠点でDMAPAおよびPEAの生産能力を拡大(2025年10月発表)し、アントワープVerbund拠点で新たなアルキルエタノールアミンプラントを開所(2024年9月)した。これにより、低VOC配合や産業用途に使用される主要アルキルエタノールアミンの世界的な生産能力が拡大した。価格改定の動きも、供給が制約された、または高仕様のポートフォリオの価値を示しており、イーストマンケミカルカンパニーが2026年7月15日発効のアミン価格引き上げを実施したことに加え、汎用品から特殊品への経路全体でのデボトルネッキング、後方統合、ポートフォリオの高度化が進んでいる。
Recent Industry Developments in アミン市場
- 2026年6月:ハンツマン・コーポレーションとオーリン・コーポレーションは、対等な株式交換による合併により「OlinHuntsman Corporation」を設立する最終合意を発表した。この統合により、ハンツマンの差別化されたアミンおよび下流配合事業と、オーリンの大規模な塩素・アルカリおよびビニル事業基盤が結びつき、主要な化学チェーンにおける統合オプションと規模が強化される。この案は、大規模な統合型サプライヤーから複数の中間体を調達するグローバルバイヤーの競争力学も再形成する。
- 2025年7月:BASFは中国・南京拠点で3-(ジメチルアミノ)プロピルアミン(DMAPA)およびポリエーテルアミン(PEA)の拡張生産プラントを稼働開始し、DMAPAの生産能力はほぼ倍増した。この拡張により、洗浄、コーティング、特殊用途全般で使用される中間体の地域内供給が増加し、アジア太平洋地域における迅速な供給対応を支援する。また、中国拠点の統合サイトが汎用品量と並行して高付加価値のアミン誘導体を供給する役割を強化する。
- 2024年9月:BASFはアントワープVerbund拠点で新たな世界規模のアルキルエタノールアミン生産プラントを開所し、DMEOAおよびMDEOAの世界年間生産能力を14万メトリックトン超に引き上げた。追加された生産能力は、ガス処理、建設用化学品、その他の産業用配合に使用されるアルキルエタノールアミンの需要を支える。アントワープは、大規模な統合拠点から欧州顧客に対応するBASFの能力を強化するとともに、地域間の供給の柔軟性を向上させる。


アミン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アミン市場は、産業用および消費者向け最終用途にわたって中間体または機能性成分として使用されるアミン化学品の販売額を対象とし、市場への販売時点で計上され、米ドルで記録されます。
対象範囲の除外事項:二重計上を避けるため、アミンのみを含む川下の最終製品(例:調合洗剤、農薬製品、または塗料)は除外しています。
セグメンテーション概要
- タイプ別
- エチレンアミン
- アルキルアミン
- 脂肪族アミン
- スペシャルティアミン
- エタノールアミン
- 最終用途産業別
- ゴム
- パーソナルケア製品
- 洗浄製品
- 接着剤・塗料・樹脂
- 農薬化学品
- 石油・石油化学
- その他最終用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アミンの需給コンテキストを設定し、地域別および最終用途別の数量フローに関する明確な前提を構築するために使用されました。化学品コンテキストについてはUSGS、貿易パターンについてはUN Comtrade、マクロ指標については世界銀行およびIMF、使用状況やコストに影響を与える可能性のある規制シグナルについては米国EPAおよびECHAなど、有料購読を必要としない公開情報源を活用しました。
これらに加え、設備能力の動向、製品ミックスの表現、および典型的な価格に関するコメントを把握するため、企業の年次報告書、投資家向けプレゼンテーション、製品パンフレット、および業界専門誌を精査しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許、および船積みレベルの貿易確認をサポートする有料購読サービスも参照し、インプットの精度を高めました。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために追加の公開・独自情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、主要な生産地域および消費地域における需要の創出状況と価格構造の検証、およびモデルの現実性確認が必要な箇所の特定に重点を置きました。製品ミックス、典型的な契約タイミング、および地域別価格スプレッドに関する前提を最終集計前に調整できるよう、メーカー、販売業者、最終ユーザーの調達・プラントチーム、および業界専門家と意見交換を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:19% | アジア太平洋:45% |
| 中位層:48% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:20% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、生産・貿易シグナル、最終用途活動、および典型的な普及率を用いて地域別・主要用途別のアドレサブルなアミン需要プールを再構築するトップダウン方式から開始しました。初期集計値が得られた後、サプライヤー収益のサンプルセットの積み上げ、チャネルマークアップの確認、および観察されたフィードストックと契約に関するコメントに対する想定平均販売価格(ASP)のストレステストなど、選択的なボトムアップ推計によって検証を行いました。
市場モデルは、化学品生産指数、農業・パーソナルケア活動シグナル、ガス処理・精稼働率指標、地域別輸出入バランス、およびフィードストックコスト動向と製品ミックスシフトに基づく予想ASP変動など、各サイクルで更新可能な少数の反復可能なインプットを使用しました。小規模国や薄い用途についてデータギャップが生じた場合は、貿易集約度や工業生産などの代理指標を使用し、インタビューで議論された現実的な一人当たり・産業別消費範囲に結果を収束させました。
予測にあたっては、ベース、高需要、低需要の各シナリオ分析を適用し、変動見通しを設備増強、代替リスク、および地域需要モメンタムに関する専門家の見解に基づいて固定しました。その後、成長率、価格、およびミックスが、契約行動とプラント稼働率において参加者が述べる内容から乖離しないよう、アウトプットを再確認しました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、まず地域合計が貿易フロー、設備増強発表、およびマクロ需要指標などの独立したシグナルと整合しているかを確認することから始まります。大きな乖離が生じた場合は、ミックス、価格ウィンドウ、および換算係数に関する前提を再検討する二次レビューを実施し、その後ギャップを解消するためのターゲットを絞ったフォローアップを行います。
承認前には、別のアナリストが主要インプットと感度分析をレビューし、外れ値を検証・修正するとともに、別のチームメンバーがロジックを再現できるようにします。レポートは年次で更新され、大規模な設備稼働開始、規制変更、またはフィードストックの急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前には最新スキャンを実施し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのアミン市場規模と他の公表推計値との比較
アミンの公表市場規模がしばしば一致しない理由は、ベースとして使用される年、通貨換算のタイミング、および契約サイクル全体での価格平均化の方法が異なる場合があるためです。また、一部の調査が化学品合計に最終製品の調合品を混入させており、これが公表値を膨らませる場合にも差異が生じます。
当社の更新主導チェックでは、価格インプットを最新の四半期レベルのシグナルで再検証し(単一の年間平均のみに依存せず)、最終数値を確定する前に通貨タイミングを対象期間と一致させています。これが、Mordor Intelligenceの2026年数値が、より速いASP拡大または広範な川下包含を前提とする推計値を下回る場合がある理由の一つです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.91 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 23.90 ビリオン 米ドル(2025年) | 異なるベースイヤーを使用しており、製品グループ全体でより高いブレンドASPを適用している可能性があり、価格サイクルが強い場合に値を押し上げる可能性があります。 |
| 産業出版社B | 21.50 ビリオン 米ドル(2024年) | 機能および用途にわたる広範な対象範囲の記載により、隣接する川下の価値が取り込まれる可能性があり、地域価格が乖離する場合には通貨換算年が合計値を変動させる可能性があります。 |
出典間の差異は主にタイミングと境界設定の選択によって説明され、次いで契約タイプおよび地域わたるASPのブレンド方法によるものです。価格ウィンドウ、通貨タイミング、および対象範囲のルールを一貫して維持し、インタビューおよび外部シグナルを通じて再確認することで、最終的な市場価値は更新・再現可能な実務的インプットに基づいた追跡可能なものとなっています。


レポートで回答される主要な質問
アミン市場の現在の規模はどのくらいか?
アミン市場規模は2026年に169億1,000万米ドルに達し、2031年までに212億5,000万米ドルに成長すると予測される。
最大のシェアを持つアミンタイプはどれか?
エタノールアミンはガス脱硫、パーソナルケア、セメント添加剤への広範な使用により、2025年の世界需要の42.18%のシェアをリードした。
アミン市場で最も急速に拡大している地域はどこか?
アジア太平洋は最大の消費基盤と最も高い5.64%のCAGR予測を兼ね備え、中国、インド、東南アジアの製造規模に牽引されて2031年まで成長する。
現在のアミンの最大の最終用途は何か?
農薬化学品が支配的であり、近代農業がアミンベースの除草剤、肥料、補助剤を必要とすることから、2025年の世界数量の35.12%を占めている。
原料価格の変動は生産者にどのような影響を与えているか?
不安定な天然ガスおよびエチレンコストがマージンを圧迫しており、大手サプライヤーはグリーン水素経路と長期供給契約を追求して投入価格の安定化を図っている。
エレクトロニクスグレードアミンが注目される理由は何か?
先端半導体ファブはppbレベルの金属不純物を持つ超高純度アミンを必要とし、プレミアム価格を実現する特化した精製施設への投資を促している。
最終更新日:



