
使い捨て血液バッグ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 522.43 百万米ドル |
| 市場規模 (2032) | 643.60 百万米ドル |
| 成長率 (2027 - 2032) | 4.26 % |
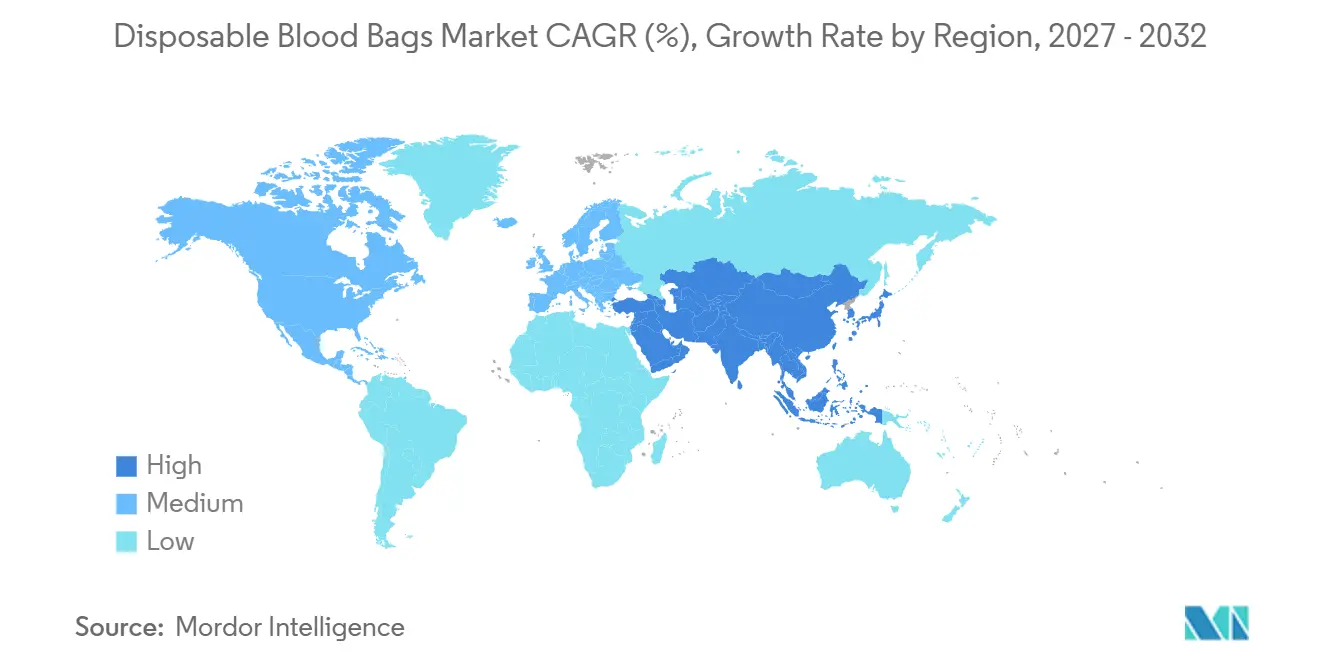
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使い捨て血液バッグ市場分析
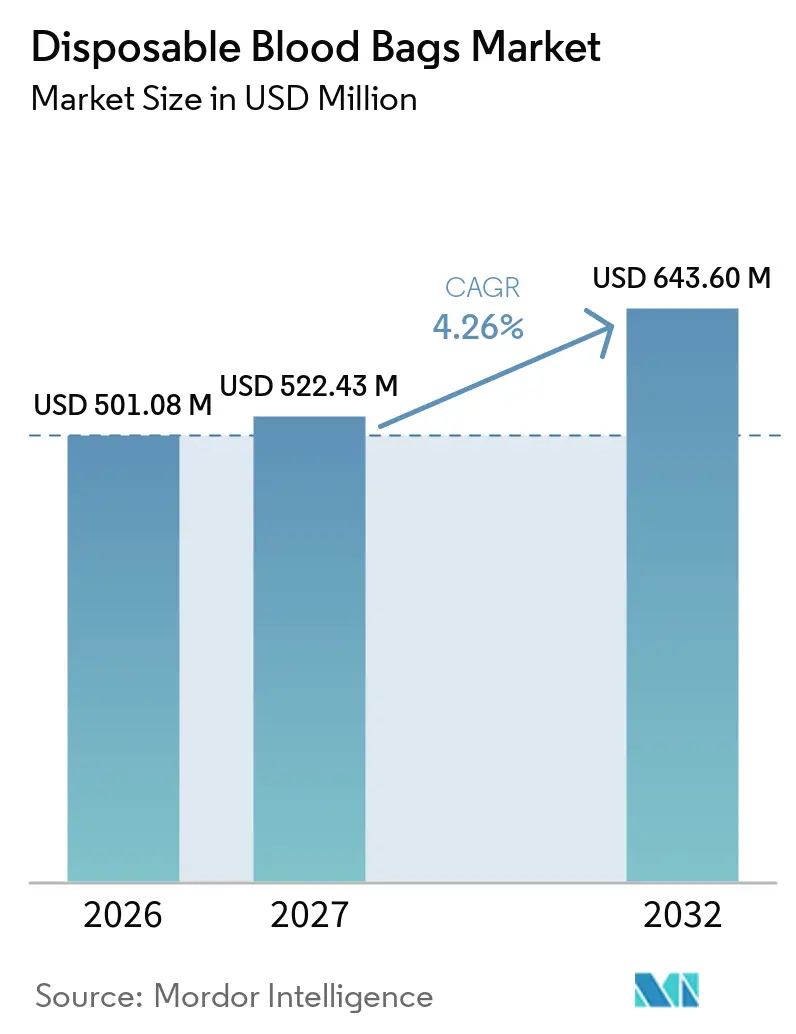
使い捨て血液バッグ市場規模は、2026年の5億108万米ドル、2027年の5億2,243万米ドルから2032年には6億4,360万米ドルへと拡大し、2027年から2032年にかけてCAGR 4.26%を記録する見込みです。
人口の高齢化、外科手術件数の増加、技術を活用した品質管理の進展が相まって、無菌の単回使用採血・保存システムへの需要が高まっています。献血ネットワークをデジタル化する政府プログラムや、コールドチェーン物流およびドローン配送への投資が、低所得地域へのアクセスを拡大しています。病院では、成分収率を最大化し汚染リスクを最小化する病原体不活化対応マルチバッグ構成の採用が加速しています。同時に、DEHPフタル酸エステル系可塑剤の排除に向けた規制圧力が、素材革新の急速な進展と既存企業間の戦略的協業を促進しています。
主要レポートのポイント
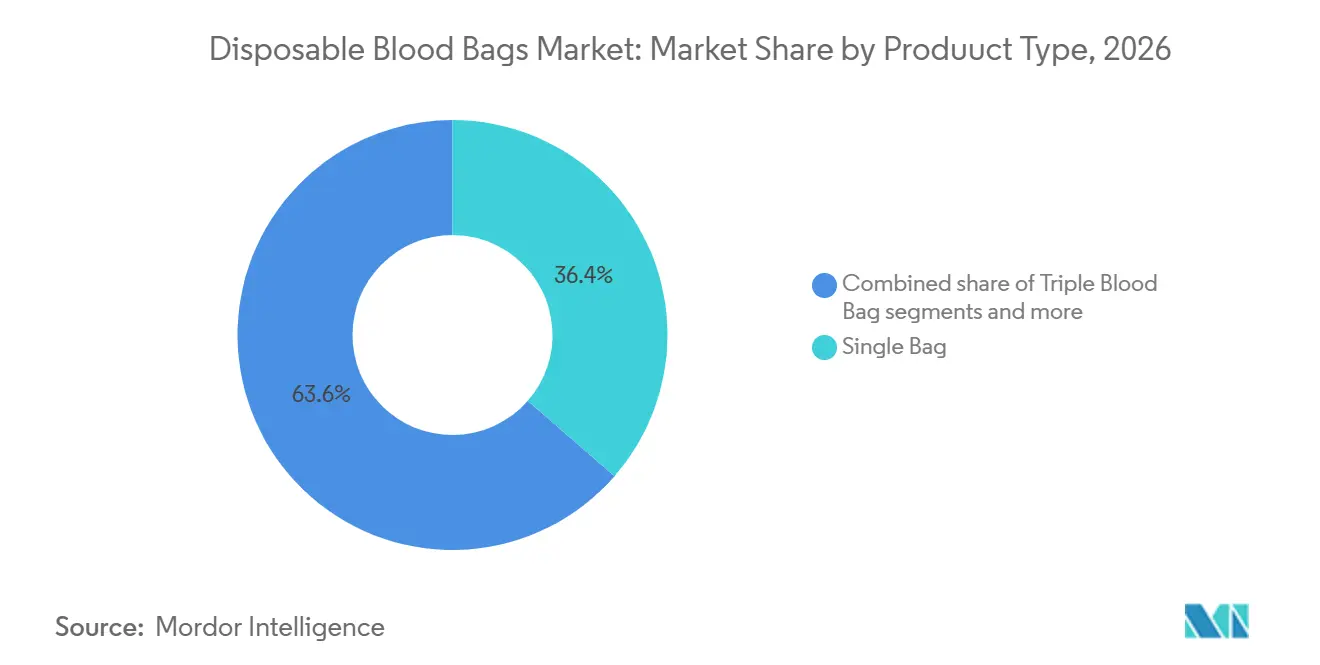
- 製品タイプ別では、シングル血液バッグが2026年の使い捨て血液バッグ市場シェアの36.42%をリードし、クアドラプルバッグが2032年にかけて最速の4.34%のCAGRを記録しました。
- 素材別では、PVC DEHP製品が2026年の使い捨て血液バッグ市場規模の62.54%を占め、PVC DEHPフリー代替品は2032年にかけて4.47%のCAGRで拡大しています。
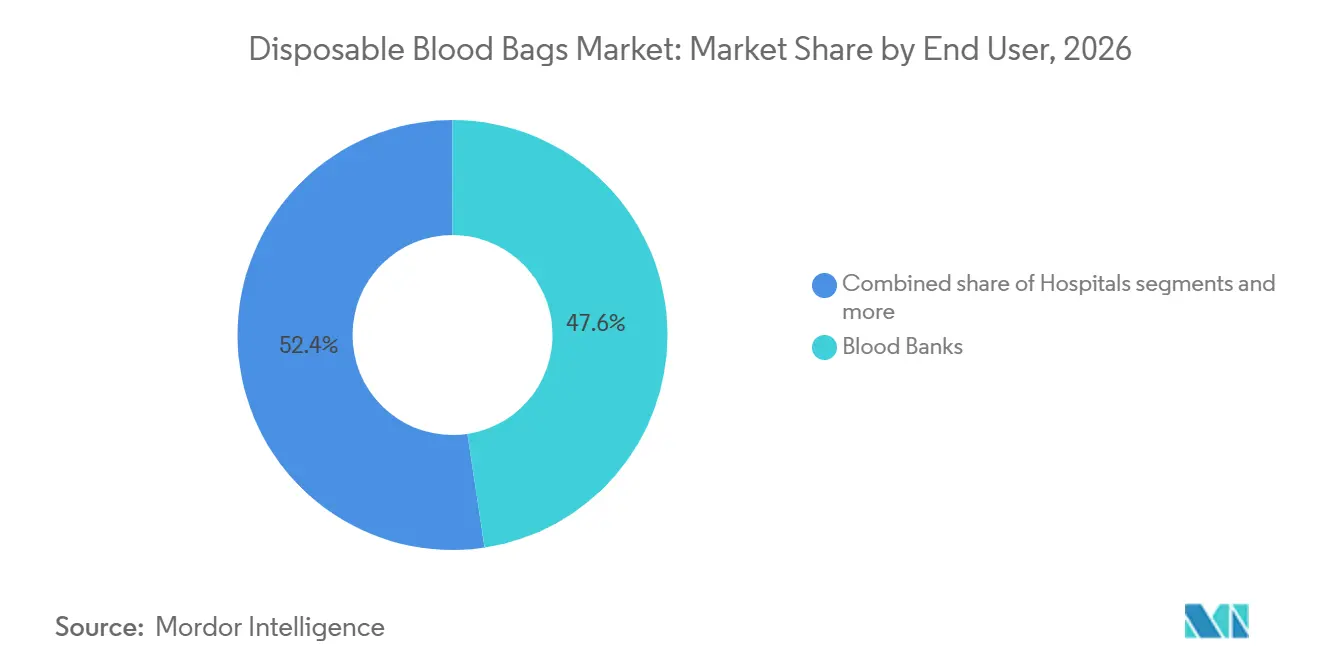
- エンドユーザー別では、血液バンクが2026年の使い捨て血液バッグ市場規模の47.62%のシェアを保有し、病院は2032年にかけて4.66%のCAGRで拡大しています。
- 用途別では、採血が2026年の使い捨て血液バッグ市場規模の55.14%を占め、処理は2032年にかけて4.78%のCAGRで進展しています。
- 地域別では、北米が2026年に38.64%のシェアを占め、アジア太平洋地域が2032年にかけて最速の4.92%のCAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 高齢化人口における外科手術件数および輸血率の増加 | 1.2% | グローバル、北米および欧州に集中 | 長期(4年以上) |
| 血液成分を必要とする外傷および慢性疾患の罹患率増加 | 0.9% | グローバル、アジア太平洋および低中所得国でより高い影響 | 中期(2〜4年) |
| 自発的献血およびコールドチェーンインフラ改善に向けた政府の取り組み | 0.8% | アジア太平洋地域が中心、中東・アフリカおよびラテンアメリカへの波及 | 中期(2〜4年) |
| 単回使用感染制御製品へのシフト | 0.7% | グローバル、北米およびEU規制フレームワークが主導 | 短期(2年以内) |
| 非PVC環境配慮型バッグの新興採用 | 0.5% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| 低中所得国における移動献血ユニットによる成分療法の拡大 | 0.4% | 低中所得国、特にサブサハラアフリカおよび南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口における外科手術件数および輸血率の増加
外科患者の中央年齢は2008年から2020年にかけて56歳から59歳に上昇しており、2030年までにさらに61.5歳に達すると予測されています。高齢者は術前ヘマトクリット値が低い場合が多く、整形外科、心臓外科、腫瘍外科の各専門分野で輸血頻度が高まっています。心臓外科手術だけで2024年に米国の全血液成分の10〜15%を消費しており、持続的な需要基盤を裏付けています。加齢に関連した併存疾患は合併症リスクを高めるため、病院は病原体不活化済み血小板や白血球除去済み赤血球の在庫をより多く確保するよう促されています。ISO 13485およびFDAの品質要件は、製造業者がこの脆弱な患者層に対して製品の有効性を保護する容器を提供することを義務付けています。こうした臨床的現実が、使い捨て血液バッグ市場における持続的な消費を支えています。
血液成分を必要とする外傷および慢性疾患の罹患率増加
外傷はアジア太平洋地域の都市部における救急室での特定血液型充填赤血球の急性需要を牽引し、労働年齢層の主要な死因であり続けています。鎌状赤血球症、サラセミア、および特定の悪性腫瘍などの慢性疾患は頻繁な輸血を必要とするようになっており、アジアが世界の血液疾患負担の半数以上を占めています[1]。保険適用の拡大と経済成長により、中規模病院での処置アクセスが向上し、輸血件数が増加しています。低中所得国における移動成分療法プログラムは、ドローン配送で8分以内に血小板を遠隔地の外傷センターに届けることを可能にし、従来の地上輸送55分という時間を大幅に短縮しています。非感染性疾患の罹患率が上昇するにつれ、21 CFR Part 640基準を満たす一貫した汚染防止バッグシステムへの需要も高まっています。こうした動向が、使い捨て血液バッグ市場の成長を継続的に増幅させています。
自発的献血およびコールドチェーンインフラ改善に向けた政府の取り組み
インドのe-Raktkoshデジタルプラットフォームは現在4,263か所の認可血液センターを統括し、在庫の可視化とドナーの動員を加速しています[2]。英国は2025年までに国内血漿自給率25%を目標とし、輸入代替によって年間1,260万USDの節約を見込んでいます。インドの国家エイズ対策プログラムが資金援助する移動ユニットは、自発的献血率を2年間で8.5%から14.39%に引き上げました。同時に、世界保健機関(WHO)の品質システムガイダンスが調和した認定取得を促し、規模拡大が安全性を損なわないよう確保しています。スマート冷蔵庫やGPS連動型保冷ボックスへの投資は温度逸脱による廃棄を削減し、ドローン輸送の試験運用は低サービス地域へのアクセスを拡大する迅速でコスト効率の高い物流を実証しています。その結果、公共政策の支援が使い捨て血液バッグ市場全体の構造的需要を強化しています。
単回使用感染制御製品へのシフト
COVID-19は厳格な感染予防文化を触媒として、病院が交差汚染リスクを排除する密封式単回使用血液バッグセットを採用することを後押ししました。FDAの2024年バフィーコート処理に関するガイダンスは使い捨て成分を強調し、市場採用を強化しています。TerumoのReveos等の自動化システムは手動工程を26から9に削減し、接触点を最小化し、単回使用チューブを統合することで滅菌を確保しバッチ間のばらつきを抑制しています。病院では、21 CFR 864.9115容器基準に準拠したオールインワン使い捨てセットへの移行後、輸血感染調査の件数が減少したと報告されています。ISOに準拠した品質記録はエラー率の低下をさらに実証しており、使い捨て血液バッグ市場における持続的拡大を支える具体的な臨床的・運営的メリットを裏付けています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 先進市場における出生率の低下および自己血輸血技術 | -0.8% | 北米および欧州、東アジアでも新興 | 長期(4年以上) |
| 新しいバッグ材料に対する厳格な規制上のハードル | -0.6% | グローバル、北米およびEUでより厳格な施行 | 中期(2〜4年) |
| 医療グレードPVC樹脂価格変動へのサプライチェーンの依存 | -0.5% | グローバル、コスト感応度の高い市場でより高い影響 | 短期(2年以内) |
| 輸血件数を削減する患者血液管理(PBM)プログラム | -0.7% | 北米および欧州が中心、グローバルに拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進市場における出生率の低下および自己血輸血技術
北米および欧州の出生率は人口置換水準を下回り、歴史的に安定した全血需要を生み出してきた産科輸血プールが縮小しています。同時に、セルセーバー装置が術中血液を回収することで、整形外科医や心臓外科医が自己赤血球を患者に返戻できるようになり、同種血液の使用が減少しています。サルベージユニットを導入した病院では、大規模関節置換術における献血者血液の要求が15〜30%減少し、在庫水準への圧力が緩和されたと記録されています。サルベージバッグにも滅菌使い捨て品が必要ですが、その量は標準的な献血セットよりも大幅に少なくなっています。長期的な人口の縮小と外科技術の重複は、特に使い捨て血液バッグ産業の成熟市場において、将来の成長勢いを減退させます。
輸血件数を削減する患者血液管理(PBM)プログラム
三次医療施設における包括的な患者血液管理(PBM)の展開により、赤血球使用量が最大39%削減され、病院当たり年間200万USD超の節約が実現しています。ザ・ジョイント・コミッションが2025年に開始した国家PBM認定制度は、安定した成人に対して7〜8 g/dLという制限的輸血閾値を標準化しています。交差適合試験対輸血比率が15:1から1.5:1に改善されたことは、効率性の向上と廃棄率の低下を示しています。PBMは業務の卓越性をもたらす一方で、単位需要を直接抑制し、使い捨て血液バッグ市場のCAGR予測に対して緩和的な影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
成分分離が多連バッグの採用を促進シングルバッグは2026年に36.42%のシェアを維持し、緊急時や農村部での献血活動における費用対効果の高い全血採血ツールとして、使い捨て血液バッグ市場のベースラインボリュームを支えています。ただし、シングルセットの使い捨て血液バッグ市場規模は、病院が成分輸血療法へシフトするにつれ、マルチチャンバー構成よりも成長が緩やかになっています。クアドラプルバッグはCAGR 4.34%で拡大しており、濃厚赤血球、血漿、血小板、クリオプレシピテートの同時調製に対応し、1献血あたりの治療価値を最大化します。自動化されたReveosプラットフォームはクアドラプルキットと統合して収率を標準化し、1ユニットあたり血漿150mlおよび血小板3×10⁹個以上を供給し、手動プロセスに対する優位性を発揮します。
治療あたりコスト指標への認識の高まりが、償還制度を重視する病院においてマルチバッグの魅力を強化しています。ダブルおよびトリプルバッグは、中程度の血小板需要がありながら予算制約に直面する中堅施設での関連性を維持しています。ペンタセットはニッチながら、高度な病原体不活化と追加フィルタリングをサポートし、専門的な血液センターを引き付けています。すべてのバリントにわたり、ISO 8363の破裂強度基準および21 CFR第640条の無菌性要件が設計を規定し、サプライヤーはバリア特性を改善しながら可塑剤の移行を抑制することを余儀なくされています。これらの進化する臨床・コンプライアンス要件が、使い捨て血液バッグ市場における製品ミックスの継続的な進化を確保しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
グローバル使い捨て血液バッグ市場における血液移送バッグセグメント
血液移送バッグセグメントは残余の市場シェアを保持し、血液銀行および輸血プロセスにおける重要な構成要素として機能しています。これらのバッグは、採血地点と医療施設の間で血液成分を輸送するために特別に設計されており、血液製剤の安全で汚染のない移送を確保します。このセグメントの成長は、成分分離技術の採用拡大と、医療環境における効率的な血液成分輸送システムへの需要増大に支えられています。需要は、特に発展途上地域における血液銀行および輸血センターのネットワーク拡大と、血液製剤輸送中の適切なコールドチェーン管理の重要性の高まりによってさらに強化されています。このセグメントは、より広範な使い捨て医療バッグ市場内の血液移送バッグ市場の不可欠な一部です。
材料別:
DEHPフリーへの移行が安全性革新を加速PVC DEHP製バッグは2026年に62.54%の市場シェアで優位を占め、確立された生産ノウハウと実証済みの血液適合性から恩恵を受けています。しかし、DEHPの内分泌かく乱作用に関する毒性学的精査により、カリフォルニア州は2030年までに医療機器の使用禁止を立法化しました(血液バッグは適用除外)。これは段階的な規制の潮流を示しています。PVC DEHPフリー製剤に関連する使い捨て血液バッグ市場規模は、サプライヤーがDINCH可塑剤またはEVAコポリマーを採用するにつれ、CAGR 4.47%で拡大しています。研究によれば、DINCHバッグはDEHP含有対照品と比較して低い溶血率で24日間の赤血球生存率を維持することが明らかになっています。
研究開発パイプラインでは、目視検査のための紫外線透明性を提供しながら脂質吸着に耐性を持つシクロオレフィンポリマーも探索されています。EU MDRおよび今後のSoHO規制は、包括的な生体適合性と市販後サーベイランスを要求し、承認タイムラインを長期化させる一方で、早期参入者にはコンプライアンス上の信頼性という報酬をもたらします。Fresenius Kabiなどのメーカーは、病原体不活化企業と提携して新しいバッグラインに安全機能を組み込み、素材のみを超えた差別化を図っています。したがって、素材革新は使い捨て血液バッグ市場全体で競争優位を確保するための中心的なベクターとなっています。

注記: 全個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
エンドユーザー別:
病院の統合が血液管理を変革血液バンクは2026年に47.62%の収益を貢献し、複数の病院ネットワーク向けに採血、検査、地域配送を集約しています。それでも、ポイントオブケアでの先進治療製造が規制承認を得るにつれ、病院需要はCAGR 4.66%で上昇しています。使い捨て血液バッグ業界は、リードタイムと廃棄を削減するため、ベッドサイドで最終的なクリオプレシピテート濃縮または細胞療法濃縮を実施する手術室にますます対応しています。
患者血液管理(PBM)アルゴリズムを統合する外科医は、制限的な閾値に合わせるため、白血球除去フィルターを統合したマルチバッグシステムを好みます。診断センターは、交差適合試験ラボや慢性疾患クリニックでミニバッグを使用する、より小規模ながら安定したセグメントを形成しています。救急医療サービスは、災害対応向けに軽量なアフェレーシス対応キットを採用しており、ニッチながら目立つサブ市場を形成しています。病院検査室がより広範な製造役割を担うにつれ、ベンダー資格基準には院内遠心機の互換性と閉鎖系の完全性に関するパフォーマンス指標が含まれるようになっています。この深化する臨床統合が、使い捨て血液バッグ市場における製品仕様に対する病院の影響力を強固なものにしています。
用途別:
処理の革新が血液安全性を向上採血は2026年に55.14%のシェアで基盤を維持しており、世界中で継続的な自発的・代替献血プログラムが支えています。しかし、医療システムが保存期間の延長と病原体リスクの軽減を求めるにつれ、処理は最速のCAGR 4.78%を記録しています。処理キットの使い捨て血液バッグ市場シェアは、接続可能なチューブとフィルターが付属した白血球除去、バフィーコート分画、病原体不活化モジュールを背景に上昇しています。
輸送と保存は、温度変動に耐えるEVAライニングバッグが使用される軍事・災害救援物流において特に関連性を維持しています。自動遠心機との互換性により、高ボリュームセンターでの処理量が1時間あたり60から120ユニットに向上し、成分あたりの労働コストが35%削減されます。2024年に最終化されたFDAガイダンスは、採血、処理、保存を密閉ループ内で実施する統合システムを奨励し、開放的な移送を排除して細菌汚染の発生率を低下させています。これらの技術的進歩は、使い捨て血液バッグ市場における主要な成長拠点として処理用途の地位を高め続けています。
地域分析
北米使い捨て血液バッグ市場
北米は2026年に38.64%の圧倒的なシェアを維持しており、堅固な償還制度、PBMの広範な普及、プレミアムで革新的なバッグシステムを優遇する厳格なFDA監督に支えられています。カリフォルニア州の今後のDEHP機器禁止は、調達チームがDINCHおよびEVA代替品のパイロット導入を進めるよう既に影響を与えており、米国の病院グループ全体で素材移行のタイムラインを加速させています。カナダの国家科学プログラムは小児科向け安全可塑剤の研究に資金を提供し、全国的な購買決定に情報を提供する臨床エビデンスを拡充しています。
アジア太平洋使い捨て血液バッグ市場
アジア太平洋地域は、都市化する人口が外科需要を牽引し、政府がデジタル血液管理インフラに投資するにつれ、2032年にかけてCAGR 4.92%が見込まれる最速成長地域を代表しています。Terumoの杭州における1,500万米ドルの現地化イニシアチブは、国内製造が輸入関税を削減し地域のサプライセキュリティを強化できることを示しています。インドの移動献血ユニットは現在、遠隔地区にサービスを提供しており、地域センターとトラウマハブ間のドローン回廊が配送リードタイムを85%短縮しています。これらの能力拡大が使い捨て血液バッグ市場における持続的な勢いを支えています。
EMEAおよび南米使い捨て血液バッグ市場
欧州では、レガシーDEHP在庫の更新と2027年8月に発効するSoHO規制のもとでの調和化により、着実な成長が続いている。英国の国内血漿イニシアチブはアルブミンの80%自給自足を目指しており、高度な採血キットおよびコールドチェーンの整備への投資を促進している。南米および中東・アフリカ地域には未開拓の機が存在し、WHOは年間1億200万ユニットの不足を推計している。国際的な協力により、リソースが限られた環境に適したコンパクトな太陽光発電式冷蔵設備および簡易型マルチバッグプラットフォームの導入が目指されている。総じて、規制・インフラ・臨床慣行における地域間の多様性が、使い捨て血液バッグ市場の複雑かつ着実な拡大を形成している。
規制環境
使い捨て血液バッグに関する規制監督は、米国とEUの枠組みにわたっている。米国では、血液製品に対するFDAの監督はCBERが主導し、デザインによっては510(k)ルートを含む医療機器としての検討が必要となる場合がある。欧州では、EU MDR 2017/745が血液採取システムの市場アクセスを規定し、ISO 3826-4:2015がアフェレシスバッグシステムの性能基準および市販後調査に関する要求事項を示している。2026年5月、フレゼニウス カービは血液採取システムについてMDRクラスIIIのCE認証を取得し、アクセスに対する規制の基準がより高くなることを示すとともに、確固たる文書化能力と監視能力を有する事業者の差別化を強めている。
バリューチェーン分析
上流の原材料には医療グレードのポリマー、DINCH可塑剤、抗凝固液、チューブ、統合コンポーネントなどが含まれ、メーカーはコンパウンディング、フィルム押出、成形、溶接、閉鎖系組み立てを通じてこれらを単一または複数バッグ構成に変換する。滅菌および放出試験は、EtOまたはガンマ方式を用いて、ISO 10993および関連規格に基づく生体適合性および無菌性を保証し、その能力は自社内または受託施設を通じて管理される。下流では、流通は通常、国の血液サービス、共同購買組織、病院の入札を通じて行われ、そこでは文書化、MDRおよびFDAに準拠した品質システム、ISO 3826への適合が、供給業者の資格認定と継続性に影響を与える。特に従来の可塑剤化学からの移行期においてはその影響が大きい。2026年5月、MDR対応への注力が続いていることは、FDAおよびISOの規制経路を補完するものであり、バリューチェーンが規制文書と製造・滅菌能力の調整を必要としていることを裏付けている。
競合状況
市場集中度
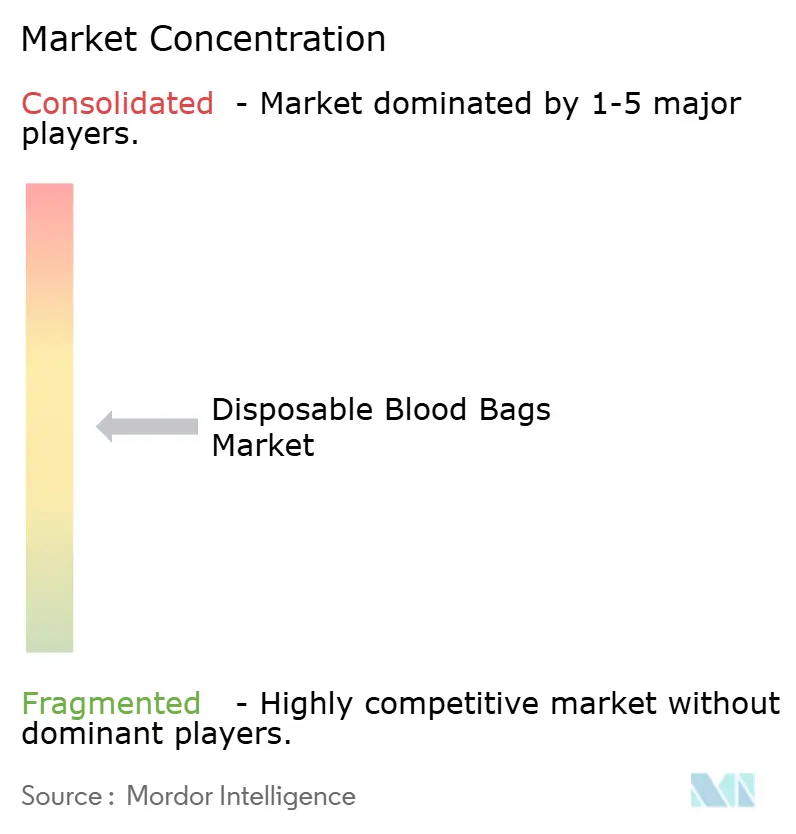
使い捨て血液バッグ市場は中程度の集中度を示し、大手メーカーは規模、自動化、および規制実績を活用してポジションを維持しています。Terumo、Fresenius Kabi、Haemоneticsは合わせて相当のシェアを占め、垂直統合された樹脂コンパウンディング、社内押出成形、およびグローバルフィールドサービスネットワークから恩恵を受けています。GVSが2025年にHaemоneticsの全血資産を6,780万USDで買収したことは、米国およびメキシコの製造へのアクセスを拡大し、既存企業間でのポートフォリオ再編が活発であることを示しています。
技術的リーダーシップが競合他社を差別化しています:Terumoのреносプラットフォームは光学センサーベースの収率アルゴリズムを統合し、Fresenius Kabiは非DEHP材料と病原体不活化の組み合わせに注力し、Haemоneticsは高マージンの免疫療法採取を支援するアフェレーシスラインを拡張しています。一部の血液銀行が導入した人工知能(AI)在庫システムは有効期限ローテーションを最適化し、期限切れを20%削減し、間接的に特殊保管バッグバリアントへの需要を押し上げています。新興アジアサプライヤーはコスト効率を活用していますが、ISO 13485およびMDR適合という高いハードルに直面し、プレミアム市場への参入が遅れています。
戦略的協業が深化しています:Sanquinの年間40万回の献血にReveosを展開するための10年間の契約は、欧州の処理アウトプットを合理化します。FreeseniusはCerusと連携してINTERCEPT病原体不活化スリーブを共同パッケージ化し、PBM志向の病院に魅力的なエンドツーエンドの安全性バンドルを提供しています。一方、材料革新企業は石油化学企業と提携して安定したDINCH供給を確保し、樹脂価格の変動リスクを軽減しています。DEHPに関する規制期限が近づくにつれ競合の激しさは高まる見込みであり、全プレーヤーが使い捨て血液バッグ市場内での環境配慮型への移行を加速するよう促されています。
使い捨て血液バッグ産業リーダー
-
Fresenius SE & Co. KGaA
-
Haemonetics Corporation
-
MacoPharma
-
Teleflex Incorporated
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
使い捨て血液バッグ市場 このレポートでカバーされる企業
- Terumo
- Fresenius
- Haemonetics
- MacoPharma
- Grifols
- B. Braun
- JMS Co. Ltd.
- Shandong Weigao Group Medical Polymer Co. Ltd.
- Poly Medicure Ltd.
- HLL Lifecare
- Demotek Ltd.
- \AdvaCare Pharma
- Mitra Industries Pvt. Ltd.
- Neomedic International
- Span Healthcare Private Ltd.
- Troge Medical
- Demophorius Healthcare
- Eightwe Digital Transformations Pvt. Ltd
- Mitra Industries Pvt Ltd.
市場機会と将来展望
非DEHPおよびDINCHベースのバッグプラットフォームへの材料転換は、安全性・コンプライアンスプログラムの優先事項であり続けており、テルモは可塑剤フリー機器を求める規制要求に対応するため、非DEHP・ポリオレフィンベースのバッグ戦略を公に強調している。フレゼニウス カービが2026年5月に取得したEU MDRクラスIIIのCE認証は、厳格な文書化および市販後義務を伴う規制市場において、適合ポートフォリオが更新需要サイクルを取り込めることを示している。一方、ヘモネティクスが2026年2月に取得した、Persona PLUSテクノロジーを搭載したNexSys PCS血漿採取システムに関するFDA 510(k)承認は、血漿採取における自動化投資の継続を裏付け、それが互換性のある使い捨てセットや統合ワークフローへの需要へと波及している。システム面では、自動・閉鎖循環処理、多バッグキット、病原体不活化モジュールが用途範囲を拡大させている。2026年1月にUnidade Local de Saúde de Santo Antónioが発表した、36カ月間の機器設置を含む血液採取バッグの公開入札(価値549,528ユーロ)は、近期の強い調達活動とMDR対応構成への需要を示している。
最近の産業開発事情 使い捨て血液バッグ市場
- 2026年5月:フレゼニウス カービは、EU規則2017/745に基づき、血液採取システムについてMDRクラスIIIのCE認証を取得した。この節目は、高リスクの採取プラットフォームに対する市場アクセスを厳格化し、市販後調査要件を高める。地域の調達ネットワークにおいて、MDR対応ポートフォリオへのプレミアムが高まっていることを示している。
- 2026年2月:ヘモネティクスは、Persona PLUSテクノロジーを搭載したNexSys PCS血漿採取システムについてFDA 510(k)承認を取得した。この承認は血漿採取における自動化拡大を支え、互換性のある使い捨てセットおよび統合処理ワークフローへの需要を強めている。高スループットの血液サービスにおけるプラットフォーム規模での導入への動きを裏付けている。
- 2026年1月:Unidade Local de Saúde de Santo Antónioは、36カ月間の機器設置を含む血液採取バッグ調達に関する国際公開入札を発表し、その価値は549,528ユーロであった。この調達活動は、地域の病院ネットワーク全体で適合する血液バッグ構成への近期需要を示している。公共部門の購買者がMDR対応かつ自動化されたバッグソリューションへの整合を進めていることを示している。
使い捨て血液バッグ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、使い捨て血液バッグ市場は、全血および分離成分の採血、保存、輸送、輸血に使用される単回使用バッグと、バッグセットの一部として販売される標準チューブおよび統合ポートを対象としています。
対象除外範囲:耐久性のある血液保存機器、輸血ハードウェア(バッグ本体を除く)、および使い捨てバッグセットと一緒に販売されないスタンドアロンアクセサリーは除外します。
セグメンテーション概要
- 製品タイプ別(金額、百万USD)
- シングル血液バッグ
- ダブル血液バッグ
- トリプル血液バッグ
- クアドラプル血液バッグ
- ペンタ血液バッグ
- 材料別(金額、百万USD)
- PVC DEHP
- PVC DEHPフリー
- 非PVC(EVAおよびその他)
- エンドユーザー別(金額、百万USD)
- 病院
- 血液銀行
- 診断センター
- その他
- 用途別(金額)
- 採血
- 輸送・保管
- 処理(白血球除去など)
- 地域別(金額、百万USD)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要シグナルとボリュームのガードレールについて明確な見解を構築することから始まり、予測が現実的であり続けるよう、公的な医療および血液安全統計にモデルを基づかせています。これに使用されるソースには、例えば、世界保健機関(WHO)の血液供給および輸血ガイダンス、CDCの血液安全情報、献血活動と病院手術件数をまとめた各国保健省の発表などが含まれます。
バッグの仕様やプラスチック素材の変化が時間の経過とともに平均価格を変動させる可能性があるため、基準・コンプライアンスの方向性(業界団体のガイダンスや規制通知など)も確認しています。これらのシグナルを企業レベルの実行に変換するため、年次報告書、投資家向けプレゼンテーション、製品カタログ、プレスリリースを精読し、企業財務とニュースコンテキストには有料サブスクリプションを活用しています。また、製品の方向性確認として特許データベースも使用しています。これらのソースは例示的なものであり、データ収集、検証、明確化の過程で他の多くの公開・有料参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、主要地域のメーカー、販売業者、血液バンク運営者、病院輸血関係者へのインタビューおよび簡易サーベイに重点を置き、バッグ構成別の使用パターンと価格ロジックを検証しました。これらの対話を通じて、マルチバッグセットの採用、調達サイクル、採血関連バッグと輸血関連バッグの分割に関するデスク上の前提を検証し、国別に公開データが一致しない箇所のギャップを埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):20% | アジア太平洋(APAC):45% |
| 中位層:42% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ(EMEA):34% |
| 中小規模プレイヤー:22% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
市場規模は、血液採取活動と輸血サービスの強度から国別需要を再構築し、現実的な使用係数を適用してそれらのシグナルを使い捨てバッグ消費量に変換するトップダウン構築を使用して算定しています。国レベルの献血総数が完全でない場合は代理指標を使用し、現地ステークホルダーとのクロスチェック後にのみ前進しました。
主要なモデル入力には、年間献血・採血量、通常の採血で使用されるシングル対ダブル、トリプル、クアドラプルバッグセットの典型的な組み合わせ、1献血あたりのバッグ使用数に影響する成分分離の実践、バッグ構成別の調達価格帯、および時間の経過とともに平均販売価格を上昇または抑制する可塑剤・安全基準の変化が含まれます。これらの変数は、外科手術件数や病院輸血需要などの医療活動指標と整合させており、利用率が低い市場での過大計上を防ぐのに役立っています。
予測は専門家コンセンサスに支えられたシナリオ分析を使用して構築され、手術件数の成長、採血プログラムの拡大、素材タイプ別の価格変動などのドライバーが合理的な範囲内で変動させられました。合計値は、チャネル協議からのサンプル価格×数量計算や部分的なサプライヤー収益積み上げを含む選択的なボトムアップチェックで裏付けられました。ギャップが残った場合は、フォローアップコールで再検証されるまで保守的なカバレッジ係数が適用されました。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションを通じて検証されます。モデル化されたバッグ需要を、血液採取量、既知の成分使用パターン、調達協議から観察された価格帯と比較します。国別の結果が範囲外に見える場合、前提を再確認し、異常値を文書化し、アナリストの承認前に関連する入力を再調整します。
第二のレビューパスにより、定義が国間で一貫して維持され、通貨換算と年度整合が合計値を歪めていないことを確認します。レポートは年次で更新され、素材事象が価格、規制、または供給条件を変化させた場合に中間更新が実施され、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが行われます。
Mordor Intelligenceの使い捨て血液バッグ市場規模と他の公表推計との比較
使い捨て血液バッグの市場規模が出版社によって異なるのは通常のことです。各出版社が独自のタイミング、対象範囲の境界、価格ロジックを選択しており、トピックが同一に聞こえても、それらの選択が合計値を変動させる可能性があるためです。当社の確認では、最大の差異は通常、バッグセットとして何がカウントされるか、年度間で平均価格がどのように更新されるか、および需要プールが現実的な血液採取・成分処理パターンに基づいているかどうかから生じています。
この分野では、入札ベースの価格が変動する可能性があり、素材仕様が変化した際にすべての地域が同じペースで平均販売価格を調整するわけではないため、更新頻度と通貨タイミングが重要です。推計は一貫したUSD換算タイミングと構成別(シングル、ダブル、トリプル、クアドラプル)の再検証済み価格帯に結びついています。この更新主導の規律が、Mordor Intelligenceが使用する2026年の数値が、より広範または更新頻度の低い数値と異なる主な理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5億108万米ドル(2026年) | |
| 業界専門誌A | 7億5,046万米ドル(2026年) | この数値は、より広い製品境界とより緩やかなバッグ定義を反映しているようであり、隣接する輸血用ディスポーザブルとより広範な単回使用セットがまとめてグループ化される可能性があり、バッグのみのカウントと比較して価値が膨らんでいます。 |
| グローバルコンサルタンシーB | 20億7,000万米ドル(2026年) | 対象範囲は、追加バリアントと関連消耗品を含むより広範な単回使用血液バッグの世界に近いようであり、価格ベースが構成レベルの検証が限られた状態で繰り越されている可能性があり、高価格のサブタイプが混在すると合計値が上昇する可能性があります。 |
出典間の差異は主に、基礎となる血液採取活動に関する真の意見の相違ではなく、対象範囲の境界と価格が現在の年度にどのように繰り越されるかによって説明されます。需要プールを採血・成分ワークフローに結びつけ、バッグ構成と地域別に価格をストレステストすることで、最終的な数値は新しい入力が更新された際に追跡・再現しやすくなります。
レポートで回答される主要な質問
使い捨て血液バッグ市場の現在の価値はどのくらいですか?
使い捨て血液バッグ市場規模は2027年に5億2,243万米ドルに達し、2032年までに6億4,360万米ドルに達する見込みです。
世界的な使い捨て血液バッグ需要をリードしている地域はどこですか?
北米は2026年に最大の38.64%のシェアを保有し、厳格なFDA規制と高度な医療インフラが牽引しています。
最も急成長している製品セグメントはどれですか?
クアドラプル血液バッグは、一回の献血から複数の成分を分離する能力により、最高の4.34%のCAGRを記録しています。
DEHPフリー材料はなぜ勢いを得ているのですか?
DEHPの毒性に対する規制上の精査と今後の規制が、内分泌リスクなしに血液品質を維持するDINCH可塑化またはEVAバッグの採用を病院に促しています。
患者血液管理プログラムは単位需要にどのような影響を与えますか?
PBMイニシアチブは赤血球輸血を最大39%削減し、病院が全体的な単位数を減らしながら成分療法をサポートする高効率バッグを好む傾向を促しています。
最近、競争環境を再形成した主要な取引は何ですか?
2025年1月、GVSはHaemоneticsの全血資産を6,780万USDで取得し、米州での製造基盤を拡大しました。