
バイオハザードバッグ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
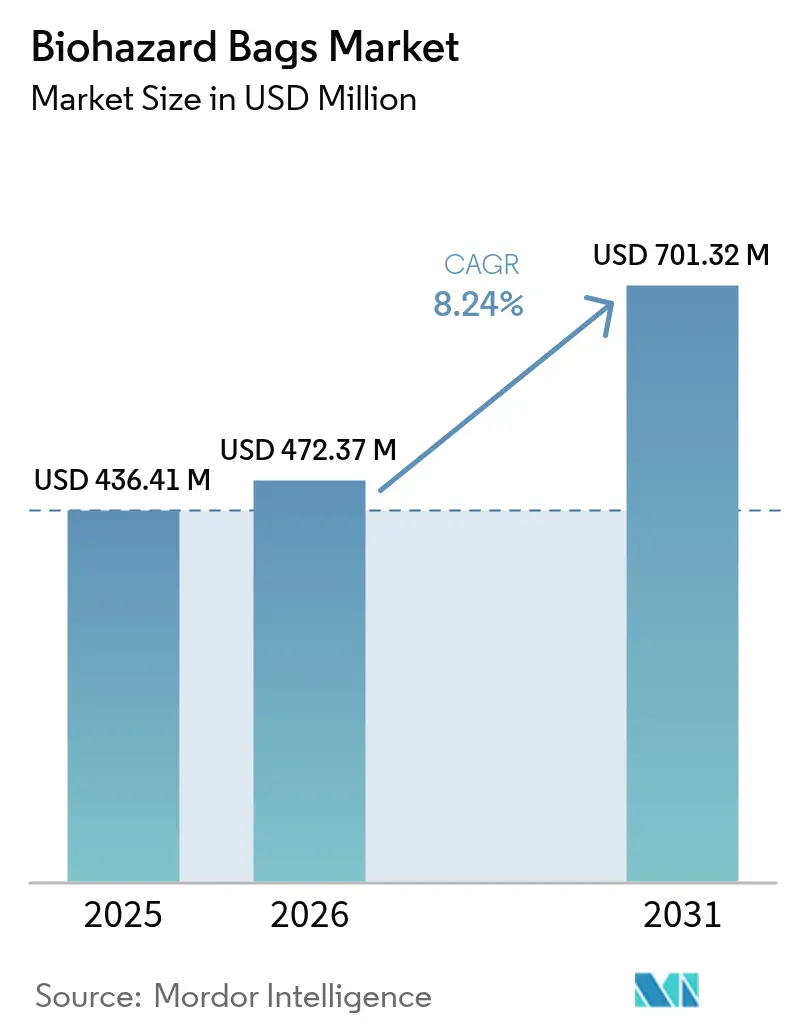
| 市場規模 (2026) | 472.37 百万米ドル |
| 市場規模 (2031) | 701.32 百万米ドル |
| Growth Rate (2026 - 2031) | 8.24 % |
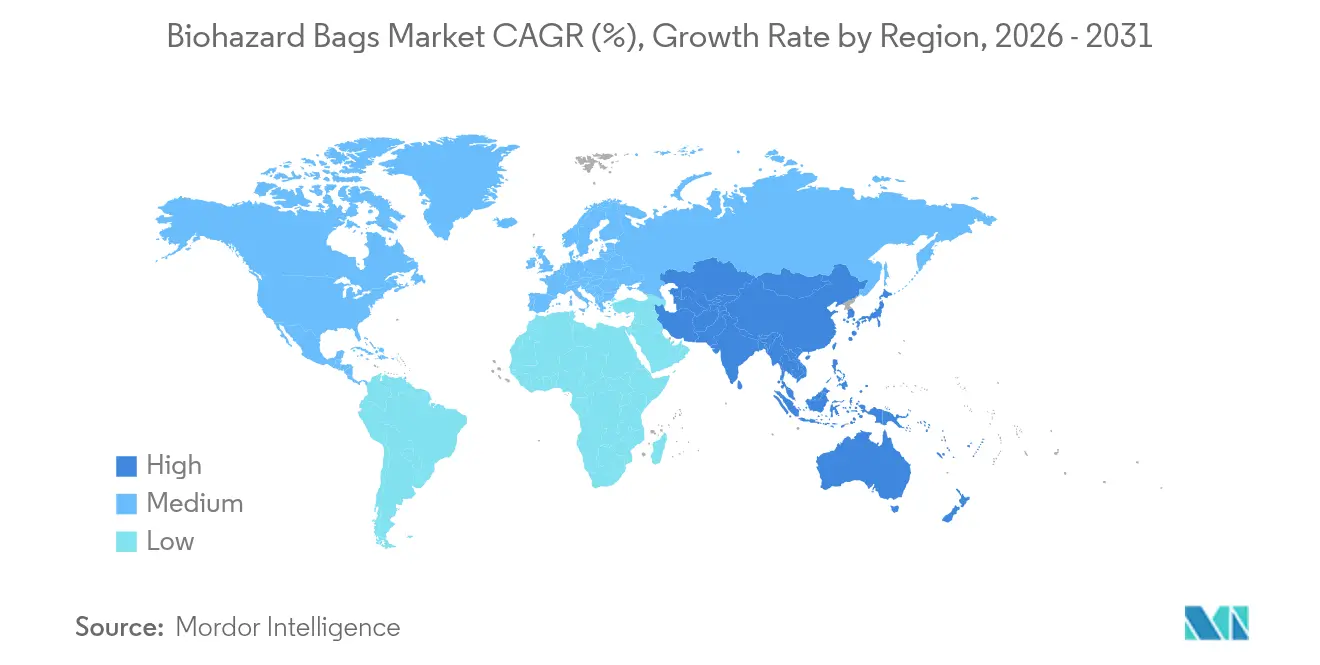
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
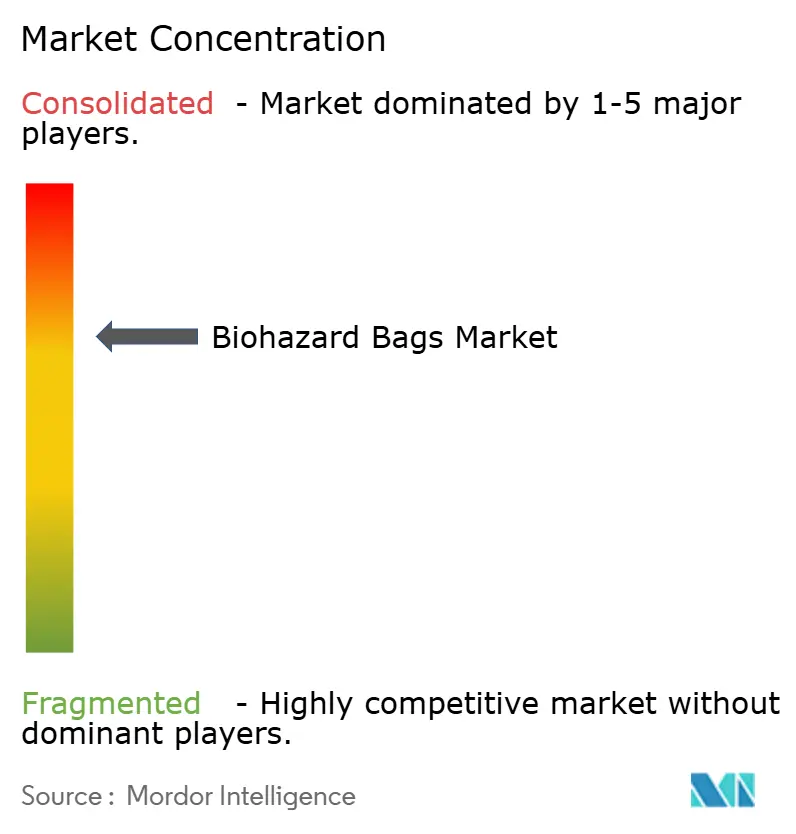
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオハザードバッグ市場分析
バイオハザードバッグ市場規模は2025年に4億3,641万米ドルと評価され、2026年の4億7,237万米ドルから2031年には7億132万米ドルへと成長すると推計されており、予測期間(2026年〜2031年)におけるCAGRは8.24%です。この拡大は、医療セクターにおける感染制御プロトコルへの重点強化、パンデミック後における単回使用消耗品の増加、および有害廃棄物規制の継続的な厳格化を反映しています。需要はさらに、生物医学廃棄物の発生量(そのうち15%が有害廃棄物に分類される)と、40州が採用した有害廃棄物発生者改善規則などの標準化されたコンプライアンス規則の普及によっても支えられています。病院、診断検査室、製薬工場は引き続き能力を拡大しており、新設施設はそれぞれ設計段階から廃棄物分別要件を組み込んでいます。これらの複合的な要因が、バイオハザードバッグ市場全体においてカラーコード付きの耐穿刺性封じ込め製品の継続的な購入を後押ししています[1]疾病予防管理センター、「医療における感染予防と管理」、cdc.gov。
レポートの主要ポイント
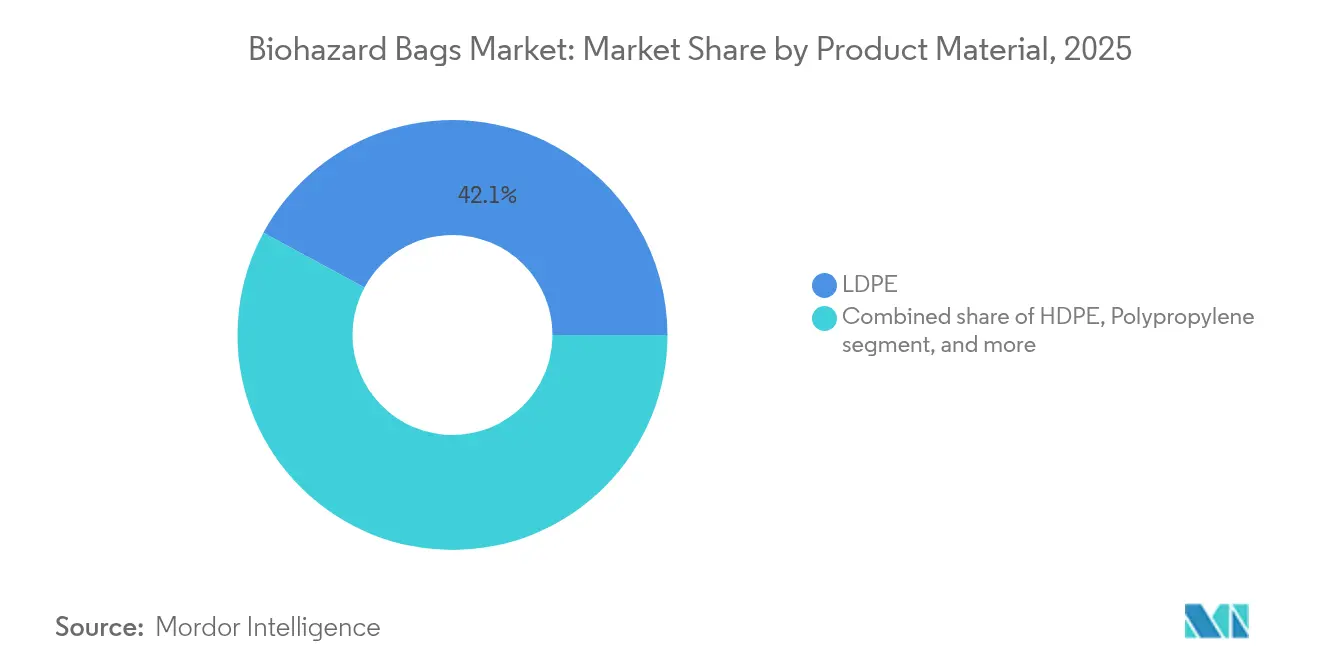
- 製品素材別では、低密度ポリエチレンが2025年に42.11%の売上シェアで首位を占め、ポリプロピレンは2031年までに10.01%のCAGRで拡大すると予測されています。
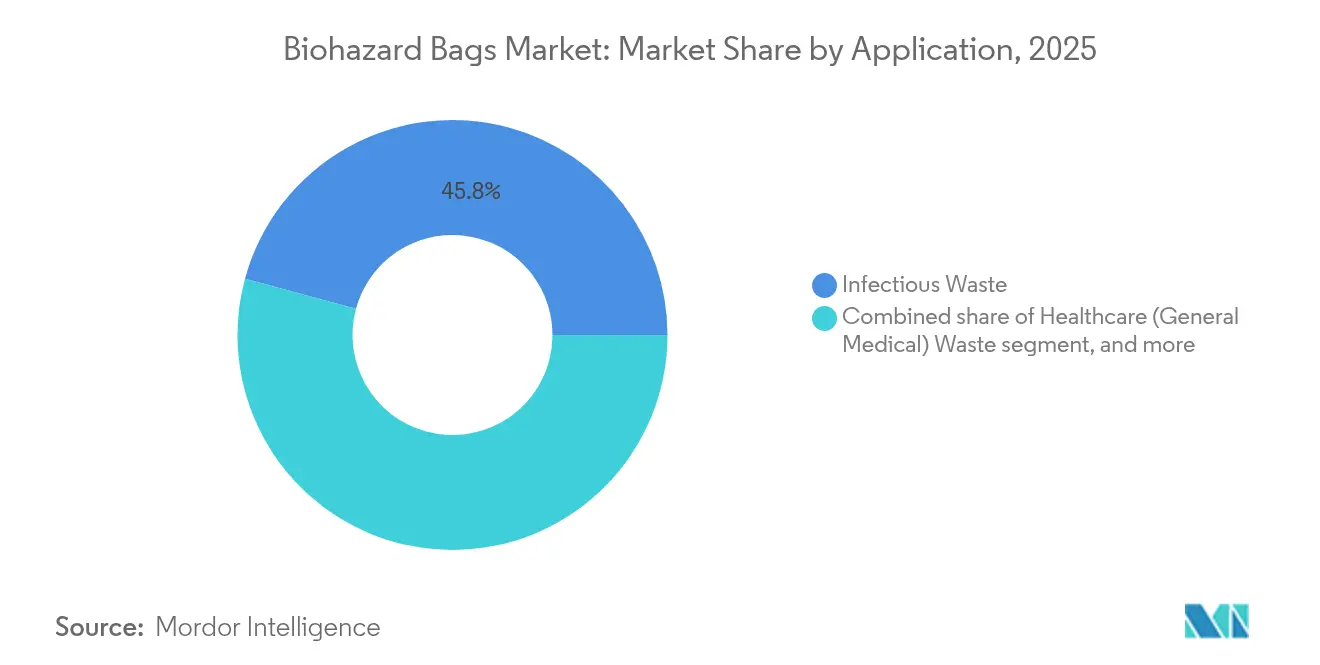
- 用途別では、感染性廃棄物が2025年のバイオハザードバッグ市場規模の45.78%を占め、医療一般廃棄物が2031年に向けて9.74%の最高CAGRを記録すると見込まれています。
- エンドユーザー別では、病院が2025年のバイオハザードバッグ市場シェアの55.02%を占め、診断検査室は予測期間中に10.92%のCAGRを達成すると見込まれています。
- 地域別では、北米が2025年に38.12%の売上シェアを占め、アジア太平洋が2031年に向けて9.34%のCAGRで最も高い成長を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 生物医学廃棄物の発生加速 | +2.1% | グローバル、北米・欧州に集中 | 中期(2〜4年) |
| グローバル医療インフラの拡大 | +1.8% | アジア太平洋中心、中東・アフリカおよび南米へ波及 | 長期(4年以上) |
| 有害廃棄物分別に関する規制コンプライアンスの強化 | +1.6% | 北米・欧州連合、アジア太平洋へ拡大 | 短期(2年以内) |
| 単回使用医療消耗品の採用拡大 | +1.4% | グローバル、先進市場が主導 | 中期(2〜4年) |
| 製薬・バイオロジクス製造の成長 | +1.2% | 北米、欧州および新興アジア太平洋拠点 | 長期(4年以上) |
| 感染制御に関する公衆衛生意識の向上 | +1.0% | パンデミック後のグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生物医学廃棄物発生の加速
医療施設は現在、廃棄物の15%を有害廃棄物として分類しており、この割合は2020年以降も高い水準を維持しています。集中治療室と救急部門は、以前より多量の汚染使い捨て品を発生させており、世界保健機関が示す発生地点での分別に関するガイダンスが標準的な基準となっています。病院は、連邦・州・国際的なトレーサビリティ、耐穿刺性および液漏れ防止要件に適合したカラーコード式バッグシステムを購入することで対応しています。取り扱い手順に関する職員向け必須研修モジュールにより再注文頻度もさらに高まり、この要因はバイオハザードバッグ市場において最も持続性の高い成長寄与因子の一つとなっています。
グローバル医療インフラの拡大
アジア太平洋各国政府は、他地域に類を見ないペースで病院、外来クリニック、診断ハブを建設しています。これらのプロジェクトでは、医療廃棄物室、自動バッグシーラーおよび検査ポイントが施設設計図に組み込まれています。バイオロジクスやワクチンの新工場は、米国および欧州連合の規則に基づく封じ込め仕様を採用しており、これが厚みのあるポリプロピレンおよび高密度ポリエチレンバッグへの需要を加速させています。建設業者や施設運営者も、地域当局が定める持続可能な調達目標に向けてエコラベルを要求するようになっています。こうした長期的な投資サイクルが、バイオハザードバッグ市場全体にわたる継続的な数量成長を促しています。
有害廃棄物分別に関する規制コンプライアンスの強化
現在40州が有害廃棄物発生者改善規則を施行しており、環境保護庁の電子マニフェストシステムは医療提供者に対し、廃棄物の発生源から処分に至るまでの記録化を義務付けています。有害廃棄物医薬品に関する管理基準は下水廃棄を禁止し、発生者をコンプライアンス適合の封じ込めおよび焼却処理に向けています。鋭利廃棄物の取り扱いに関する最近の州の提案はさらなる具体性をもたらしており、病院は引裂強度とバーコードトラッキングの両方に認定された重量級バッグ形式を採用するよう促されています。こうしたニッチな要件に対応できるサプライヤーは、バイオハザードバッグ市場において優位性を獲得しています。
単回使用医療消耗品の採用拡大
米国食品医薬品局は2024年に単回使用機器の安全ガイドラインを改めて強調し、無菌組織に接触する器具の再処理を抑制しました。歯科クリニックおよび外来センターは今や、患者との接触直後に手袋・ガウン・チューブ類を廃棄しなければならず、各品目は規制医療廃棄物として分類されます。適切な廃棄にはASTMの耐穿刺性・耐衝撃性基準を満たすバッグが必要です。施設は廃棄ポリシーを日常チェックリストに組み込んでおり、これが処置ごとのバッグ消費量の増加に直結しています。
抑制要因影響分析*
| 抑制要因影響分析 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 再利用可能な廃棄物封じ込めシステムの入手可能性 | -0.8% | グローバル、持続可能性重視の市場でより強く | 中期(2〜4年) |
| ポリエチレン原材料価格の変動性 | -0.6% | グローバル、地域的なサプライチェーンの差異あり | 短期(2年以内) |
| 単回使用プラスチックに対する禁止措置の拡大 | -0.7% | 欧州、北米および一部のアジア太平洋地域 | 中期(2〜4年) |
| 廃棄物処理コンプライアンスに要する高い初期投資 | -0.5% | グローバル、発展途上市場でより顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再利用可能な廃棄物封じ込めシステムの入手可能性
循環経済目標を採用する大規模病院では、固体プラスチックライニングと密閉蓋を統合したバッグレスカートシステムを試験的に導入しています。Daniels Healthなどの企業は、空にして滅菌し再展開できるカセット式鋭利物容器を市場に投入しています。持続可能性委員会は、二重バッグ技術と比較して、揺りかごから墓場までの排出量の削減と作業員の負傷リスクの低減を指摘しています。初期投資コストと包括的な職員再教育の必要性が採用を大規模ネットワークに限定していますが、この選択肢はバイオハザードバッグ市場、特に低価格の赤いバッグにおいて価格感応度をもたらしています。
ポリエチレン原材料価格の変動性
ナフサおよびエタンフィードストックコストの急騰が樹脂価格の変動を引き起こし、コンバーターのマージンを圧縮するとともに、医療購買担当者に契約の再交渉を迫っています。メーカーは複数月分の在庫でヘッジを行っていますが、中小コンバーターはスポット価格の変動にさらされたままです。一部の病院では代替素材を試験的に使用したり、契約期間中の価格見直しを要求したりしています。一方、サプライチェーン部門は混乱リスクを低減するためにサプライヤーを多様化しています。価格変動の長期化は、バイオハザードバッグ市場の成長に対して大口購入決定を遅らせ、中程度の抑制効果をもたらしています[2]環境保護庁、「有害廃棄物発生者改善規則」、epa.gov。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品素材別:
LDPEの優位性が続く中でポリプロピレンが地歩を固める低密度ポリエチレンは2025年のバイオハザードバッグ市場シェアの42.11%を占め、その実績ある柔軟性と耐穿刺性が一般感染性廃棄物の取り扱い要件を満たすことが評価されています。この素材は、コスト、入手可能性および自動シール適合性が最も重要視される高スループットの病院環境において支配的な地位を占めています。ただし、ポリプロピレンは他のすべての樹脂を上回るペースで成長を続けており、バイオハザードバッグ市場におけるポリプロピレンセグメントの市場規模は、その優れた耐薬品性、化学療法・製薬廃棄物への適合性、および高温オートクレーブサイクルへの耐性から、2026年から2031年にかけて10.01%のCAGRで拡大すると予測されています。
素材選好の状況は変化しています。がん専門センターやバイオロジクス工場では、追加的な液漏れ防止のために高密度ポリエチレンや多層共押出構造を指定することが多くなっています。一部の施設では、カーボンフットプリントの削減を目指してポリ乳酸やポリヒドロキシアルカノエートに由来するバイオポリマーを試験導入していますが、医療規制当局が有害廃棄物用のバッグ素材を承認する前に徹底した検証を要求するため、普及はいまだ初期段階にとどまっています。メーカーはそのため、環境訴求とASTMおよびISO必須の耐穿刺性・耐引裂性・透過性試験との均衡を図り、バイオハザードバッグ市場のコアパフォーマンス期待を損なうことなく革新を継続しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
医療一般廃棄物が成長を加速感染性廃棄物は2025年のバイオハザードバッグ市場規模の45.78%を占め、手術室および集中治療室における使い捨てドレープ・ガウン・手袋の継続的使用が需要を牽引しています。これらの処置は安定した日次発生量をもたらし、迅速な除去が必要であることから、赤色の感染性廃棄物バッグが病院運営の中心的存在となっています。一方、医療一般廃棄物カテゴリーは外来クリニックやポイントオブケア診断拠点の増加とともに最も高い成長率を示すと予測されており、2031年に向けて9.74%のCAGRが見込まれています。これらの施設は、感染性の閾値を必ずしも超えないものの封じ込めが必要な部分汚染品の幅広い混合廃棄物を発生させ、中ゲージバッグの需要を拡大しています。
化学・製薬廃棄物は引き続き専門性の高いサブセグメントであり、攻撃的な溶剤に耐える重量ポリプロピレンを組み込んだ厚みのある黄色または黒色バッグへの需要を生み出しています。病理廃棄物などその他のカテゴリーはより小さいシェアを持ちますが、高付加価値の蒸気バリア構成が求められます。規制当局は特に薬物汚染使い捨て品についてバッグ仕様を継続的に改定しており、用途特化型設計に精通したサプライヤーへの追加購入注文がバイオハザードバッグ市場内で増加しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
診断検査室が最速の成長を牽引病院は2025年のバイオハザードバッグ市場規模の55.02%超を占め、その高い患者スループット、複雑な廃棄物マトリックスおよび施設内オートクレーブ設備を反映したシェアとなっています。病院内では、手術周辺部門やカテーテル検査室が常時の器具交換により大半のバッグを消費しています。しかし診断検査室は、分子検査量の増加や薬局・小売クリニックへの分散型検査形式の普及とともに、2031年に向けて10.92%という最高のCAGRを達成すると予測されています。各検体ループ、ピペットチップおよびマイクロ遠心分離チューブはコンプライアンス適合ライナーで廃棄する必要があり、頻繁な再注文サイクルを促進しています。
製薬製造工場もバイオロジクスやワクチンのバッチサイズを拡大するにつれ段階的な需要を加算しています。これらのサイトでは、焼却前の化学的除染工程に耐えられるバッグが必要であり、多層ポリプロピレンまたは共押出基材が好まれます。研究機関や動物病院もエンドユーザー構成を補完し、より広いバイオハザードバッグ市場内で小規模ながら安定した収益源を形成しています。
地域分析
北米バイオハザードバッグ市場
北米は2025年に38.12%の収益シェアでリーダーシップを維持しており、EPA、OSHA、FDAで構成される確立された規制ネットワークに支えられています。病院は廃棄物追跡の精度を確保し、ASTM D1709穿刺基準を満たすバッグを購入するために、専用のコンプライアンス予算を割り当てています。各州による有害廃棄物発生者改善規則の採用により、文書化要件が統一され、標準化されたライナの使用がさらに定着し、米国およびカナダ全体での需要が持続しています。成長は発展途上地域よりも緩やかですが、交換サイクル、農村クリニック向けのレッドバッグ補助金、廃棄物管理サービスプロバイダー間の統合が市場の活力を維持しています。
アジア太平洋バイオハザードバッグ市場
アジア太平洋地域は最もダイナミックな成長のストーリーを提供しています。新たな入院病床、腫瘍センター、透析ユニット、ワクチン製造施設への政府資金提供は、米国および欧州連合の指令をモデルとした廃棄物分別義務化ガイドラインを伴っています。政府がこれらの規則を実施するにあたり、調達チームはバッグの最小厚さ、廃棄物クラス別のバッグカラー、およびトレーサビリティ機能を規定しています。地元メーカーは生産を拡大していますが、高仕様の注文ではプレミアム輸入品が依然として主流であり、国境を越えたサプライチェーンがバイオハザードバッグ市場の不可欠な部分を形成しています。医療費支出が都市人口の増加とともに上昇する中、アジア太平洋地域の9.34%のCAGRは今後10年維持される可能性が高いです。
欧州・中東・アフリカおよび南米バイオハザードバッグ市場
欧州は、グリーンディール政策のインセンティブと厳格な循環経済目標により、重要な市場ポジションを維持しています。病院は低炭素または再利用可能な廃棄物システムの試験導入を進めていますが、感染予防の優先事項により、高リスク廃棄物ストリームでは使い捨てライナーが引き続き定着しています。欧州化学物質庁などの規制当局はハロゲン化プラスチックに関するガイダンスを頻繁に更新しており、メーカーは配合を調整することを余儀なくされています。中東およびアフリカは、湾岸諸国が西洋式廃棄物処理室を備えた教育病院を建設する中で、緩やかながらも加速する成長を示しており、南米では公共部門の病院が改訂された廃棄物処理法に対応するためのアップグレードを進めるにつれて着実な改善が記録されています。

規制環境
バイオハザードバッグの規制は、労働安全規則、有害廃棄物要件、包装性能基準の交差点に位置している。米国では、OSHA血液媒介病原体規制(29 CFR 1910.1030)が、規制対象廃棄物における耐漏性や明確なバイオハザード表示(または赤色バッグ相当表示)といったバッグの主要属性を規定している一方、医療廃棄物の監督は州の環境・保健当局に分散しており、製造業者や複数州にわたる医療ネットワークにとって断片的な遵守体制が生じている。
世界的な調達においては、技術的な適合性は、耐衝撃性に関するASTM D1709や引裂伝播に関するASTM D1922など、広く使用されているフィルム試験規格に基づくことが一般的である。購買者はこれらの試験を用いて、取り扱いや輸送時の耐久性を検証する。欧州では、規則(EU)2017/745(MDR)により、感染リスクに関連する製品の安全な取り扱いと廃棄を支援する包装情報が重視され、施設の廃棄物分別プロトコルに沿った明確な表示、指示、追跡可能性の必要性が強化されている。
競合状況
バイオハザードバッグ市場は適度に集約されています。Waste Managementによる2024年6月のStericycleの72億米ドルの買収は、北米最大の統合型医療廃棄物管理企業を生み出し、年間1億2,500万米ドルのシナジーをもたらし、専用バッグラインの輸送サービスと組み合わせたクロスセリング機会を強化しました。この合併は垂直統合を加速させ、ライナー供給、収集、処理およびコンプライアンス報告を単一のサービス契約内でカバーするバンドル契約を可能にしています。
従来のバッグ専門業者はニッチ製品の精緻化により競争しています。STERISは、蒸気処理後の乾燥を確認するための視認窓を備えたVerafitステリライゼーションバッグアンドカバーズを導入し、無菌製造の充填仕上げゾーンにおける欧州連合GMP付属書1要件を特にターゲットとしています[3]STERIS、「Verafit Sterilization Bags and Covers」、steris.com。中小コンバーターは、短納期カラー印刷、生分解性添加剤および農村・専門クリニックへの充実したカスタマーサービスで差別化を図っています。一方、持続可能性への意欲がメーカーを植物由来樹脂の研究や、ポリエチレン廃棄物のループを閉じることを目指す化学リサイクル業者との協業へと向かわせています。
技術採用も差別化要因となっています。RFIDタグを搭載したスマートバッグディスペンサーにより、環境サービスチームは部門別の日次ライナー消費量を追跡できます。生成されたデータにより、病院はサプライ予測を精緻化し、品切れを最小化できます。デジタルトラッキングオプションを統合し、コンプライアンス適合フィルム処方を提供し、完全な管理の連鎖を文書化できるプレーヤーは引き続き高マージン契約を獲得しています。複数施設の医療ネットワークがハーモナイズされた供給を求める国際市場を中心に、サービスプロバイダーとバッグ製造業者がスケールメリットを追求することで、統合は今後も継続すると見込まれます。
バイオハザードバッグ産業リーダー
Thermo Fisher Scientific, Inc.
Inteplast Group (Minigrip)
Transcendia Inc.
SP Bel-Art
Merck KGaA (MilliporeSigma)
- *免責事項:主要選手の並び順不同
バイオハザードバッグ市場
- Thermo Fisher Scientific
- SP Bel-Art
- International Plastics Inc.
- Inteplast Group (Minigrip)
- Merck KGaA (MilliporeSigma)
- Transcendia Inc.
- Champion Plastics
- Desco Medical
- Welpack Industries Pvt. Ltd
- Propper Manufacturing Co.
- Daniels Health
- Stericycle Inc.
- Lithey Inc.
- BioMedical Waste Solutions LLC
- Dana Poly Inc.
- Plasti-Med (Turkey)
- PacMed Labs
- Safetec of America
- Jiangsu Huanxin High-Tech Materials Co.

市場機会と将来展望
機会は、大量の病院・研究所廃棄物の流れにおいて、コンプライアンス上の摩擦を減らしつつ、追跡可能性と取り扱いの安全性を向上させる解決策に集中している。医療提供者は、密閉可能で耐漏性があり、明確に表示された規制対象医療廃棄物用包装を使用しなければならず、これにより、より高い仕様のライナー(厚手のゲージ、ASTM試験規格に基づく耐引裂性・耐衝撃性の強化)や、検体移動や部門間の内部輸送に用いられる仕切り付きまたは開封防止型バッグなど、業務フローを支える形式に対する需要余地が生まれている。使用時点でのデジタル消費追跡と適合バッグを組み合わせたサプライヤーの提供内容も、欠品を最小化し部門間の廃棄物分別を標準化しようとする病院サプライチェーンの取り組みに合致している。
第二の機会分野は、集約処理施設への輸送がコスト高または物流的に困難な場合における、封じ込め製品と現場処理・分散型処理への取り組みとの接点である。2025年6月、CSIR-NIISTは、軍病院(シアチェン氷河の施設を含む)およびニューデリーのAIIMSでの試験を伴う現場型生物医療廃棄物処理技術の開発を報告し、アジアの一部地域における廃棄物処理の現地化への動きを強調した。こうしたプログラムが拡大するにつれ、調達要件は、オートクレーブ対応材料や明確な処理指標を含む、オートクレーブや処理工程との適合性に一層注目するようになり、標準的な赤色バッグ感染性廃棄物を超えた差別化製品ラインを支えている。
Recent Industry Developments in バイオハザードバッグ市場
- 2026年1月:欧州連合は、規則(EU)2017/745(MDR)の統合テキスト更新を継続し、汚染物質の安全な取り扱いと廃棄に関連する包装情報要件を強化した。これにより、医療サプライチェーンおよびサプライヤーには、EU域内施設全体の感染管理・廃棄物分別の実務に沿った、明確で標準化された表示および廃棄指示の提供が求められ続けている。
- 2025年6月:CSIR-NIISTは、現場型生物医療廃棄物処理技術の開発を公表し、軍病院(シアチェン氷河の施設を含む)およびニューデリーのAIIMSで試験用ユニットが導入された。この取り組みは、分散型廃棄物処理への注目の高まりを示しており、オートクレーブ処理や管理された移送といった現場処理工程に円滑に統合できる封じ込め用消耗品の需要を高めている。
- 2024年6月:Waste Managementは、Stericycleを72億米ドルで買収完了し、北米においてより大規模な統合型医療廃棄物管理プラットフォームを構築した。この統合により、ライナー供給、収集、処理、コンプライアンス文書化にわたる一括契約が強化され、統合サービス主導型の調達を通じてバイオハザードバッグの購買判断に影響を与えている。


バイオハザードバッグ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、規制対象環境において感染性または生物医療廃棄物を収集・保管・移動するために使用されるバイオハザードバッグから生じる収益を対象としており、取り扱いおよび廃棄時に表示および安全な封じ込めが求められるものである。
対象範囲の除外:鋭利物容器、硬質再利用可能容器、より広範な化学包装は本市場規模の算定対象から除外されている。
セグメンテーション概要
- 製品素材別
- LDPE
- HDPE
- ポリプロピレン
- セロファン
- その他の製品素材
- 用途別
- 感染性廃棄物
- 医療(一般医療)廃棄物
- 化学・製薬廃棄物
- その他の用途
- エンドユーザー別
- 病院
- 診断検査室
- 製薬・バイオロジクス製造
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、バイオハザードバッグとして何が該当し、需要がどこで生じるかを明確化することから始まり、それを医療および研究所における観察可能な廃棄物取り扱い活動に結びつける形で進められる。地域間で定義の一貫性を保つため、医療廃棄物および感染管理に関するCDCの指針、医療廃棄物に関するWHOの資料、EPAの有害廃棄物規則および州の実施に関する注記、OSHAの血液媒介病原体要件などの公的資料を参照している。
量的な指標や採用状況の兆候を裏付けるため、国別の保健統計発表、関連するポリマーフィルムおよびバッグの税関・貿易データセット、施設種別ごとの生物医療廃棄物発生率について論じる査読済み論文も確認している。企業の開示資料、投資家向け資料、業界団体のウェブサイト、信頼のおける報道機関の情報を用いて、生産能力の増強、価格変動、流通範囲について確認を行い、企業財務・ニュースの有料サブスクリプションを利用して、公開発表に速やかに反映されない変化を追跡している。このリストはあくまで例示であり、データ収集、検証、明確化のために他にも多くの情報源を参照している。
一次インタビューおよび調査
一次インタビューおよび調査は、バッグの使用率、コンプライアンス主導の購買パターン、色分けおよび表示に関する要求事項の地域差を検証するために用いられる。通常、APAC、EMEA、アメリカ地域の製造業者、コンバーター、流通業者、医療調達担当者、廃棄物処理関係者に聞き取りを行い、デスクリサーチによる仮定を確認・調整している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:39% | 経営幹部(CXO):14% | APAC:38% |
| 中堅層:47% | 部門・ユニットリーダー:36% | EMEA:36% |
| 中小プレイヤー:14% | マネージャー:50% | アメリカ地域:26% |
市場規模算定・予測
市場規模の算定にはトップダウン方式を採用し、生物医療廃棄物の発生量および規制上の取り扱い要件を、対応可能なバッグ需要量に変換し、価格ベンチマークを用いて価値に転換している。国によって報告方法が異なるため、モデルはまず地域単位で構築し、その後グローバル市場全体として集計しており、これにより前提条件を明示的に保つことができる。
主要な入力データには、医療形態別の生物医療廃棄物量の動向、病院および診断検査所の活動水準、分別実務の浸透度、(該当する場合)病床当たりまたは処置日当たりの平均バッグ消費量、厚さおよび材質グループ別の標準単価などが含まれる。入力データ系列が不完全な場合は、近接する公的指標を用いて欠落部分を補い、最終算定に組み込む前にインタビューによる確認を通じて妥当性を検証している。
予測にあたっては、医療利用状況、検査量、規制執行の強度といった要因に対する回帰的な検証を伴うシナリオ分析を用い、樹脂・フィルムコストの方向性に基づいた現実的な価格推移を適用している。結果は、サンプル抽出したサプライヤーおよび流通経路の価格に推定量を乗じるといった、選択的なボトムアップ方式による推計によっても裏付けており、数値上は整っていても購買実態と一致しない総計を避けるのに役立っている。
データ検証・更新サイクル
モデルの出力は、廃棄物管理支出の方向性、医療施設の増加状況、同等のポリマー包装における観測された価格変動などの独立した指標と照合される。異常値は特定・調査され、要因の追跡によって変化を説明できない場合は再検討され、その後、承認前に全ての前提条件が複数回の内部レビューを経て確認される。
レポートは年1回更新され、大きな規制変更、樹脂価格の急激な変動、価格や供給可能性に影響する供給の混乱など、重大な事象が観測された場合には中間更新が実施される。提供前には最終的な更新確認を行い、クライアントが最新の公開情報および検証済みの専門家の見解を反映した見通しを受け取れるようにしている。
Mordor Intelligenceのバイオハザードバッグ市場推定値と他の公開推定値との比較
バイオハザードバッグに関する公開市場値は、テーマ名が同一に見えても異なる場合がある。これは、各発行元が製品、最終用途、対象期間の範囲設定をわずかに異なる方法で行っているためである。また、価格の扱い方が単一の平均値であるか、購買者が実際に指定するバッグの材質や厚さに結び付けられているかによっても差異が生じる。
鋭利物廃棄物および化学・医薬品廃棄物のカテゴリーは、本レポートにおけるMordor Intelligenceの対象範囲外であり、これが、成長傾向の方向性が似ていても、より広範な廃棄物封じ込めに関する一部の報告がより大きな数値に達している理由を説明している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 472.37 M (2026) | |
| グローバル調査発行元A | USD 407.40 M (2024) | より早い基準年を使用しており、範囲の説明が廃棄物の流れについて広範であるため、総計を集計する際にバイオハザードバッグが隣接する廃棄物処理カテゴリーと混合される可能性がある。 |
| 業界発行元B | USD 512.51 M (2025) | 範囲の除外を明確に示さずにより高い基準値を示しており、価格算定の透明性が低いため、厚手のバッグや高級表示形式が標準として想定される場合、総額が押し上げられる可能性がある。 |
総合的に見ると、公開されている数値の差異は、主にどの廃棄物カテゴリーが含まれているか、開始年として選択された年、そして平均価格がどのようにモデルに反映されているかによって説明される。当社の市場規模算定は、規制対象感染性廃棄物の取り扱い活動に需要量を結び付けており、最終予測を確定する前に、使用率や価格帯を確認するインタビューを通じて検証しているため、追跡可能性が保たれている。


レポートで回答されている主要な質問
バイオハザードバッグ市場の現在価値はいくらですか?
市場は2026年に4億7,237万米ドルで、2031年までに7億132万米ドルに達すると予測されています。
バイオハザードバッグ市場において売上をリードしている素材はどれですか?
低密度ポリエチレンが首位であり、2025年の売上の42.11%を占めています。
診断検査室が最も成長の速いエンドユーザーグループである理由は何ですか?
分子検査量の増加と分散型ポイントオブケア診断の普及により汚染消耗品が増加し、検査室において10.92%のCAGRを牽引しています。
最も速い市場成長を示している地域はどこですか?
アジア太平洋は2031年に向けて9.34%という最高のCAGRを記録しており、大規模な医療インフラ投資と廃棄物処理規制の強化によるものです。
バイオハザードバッグ市場に影響を与えている持続可能性への取り組みはどのようなものですか?
北米および欧州の病院では再利用可能なコンテナシステムを試験導入し、植物由来樹脂の探索を進めており、サプライヤーに対して低炭素または再利用可能な製品ラインへの投資を促しています。
最終更新日:



