
サービスとしての災害復旧(DRaaS)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
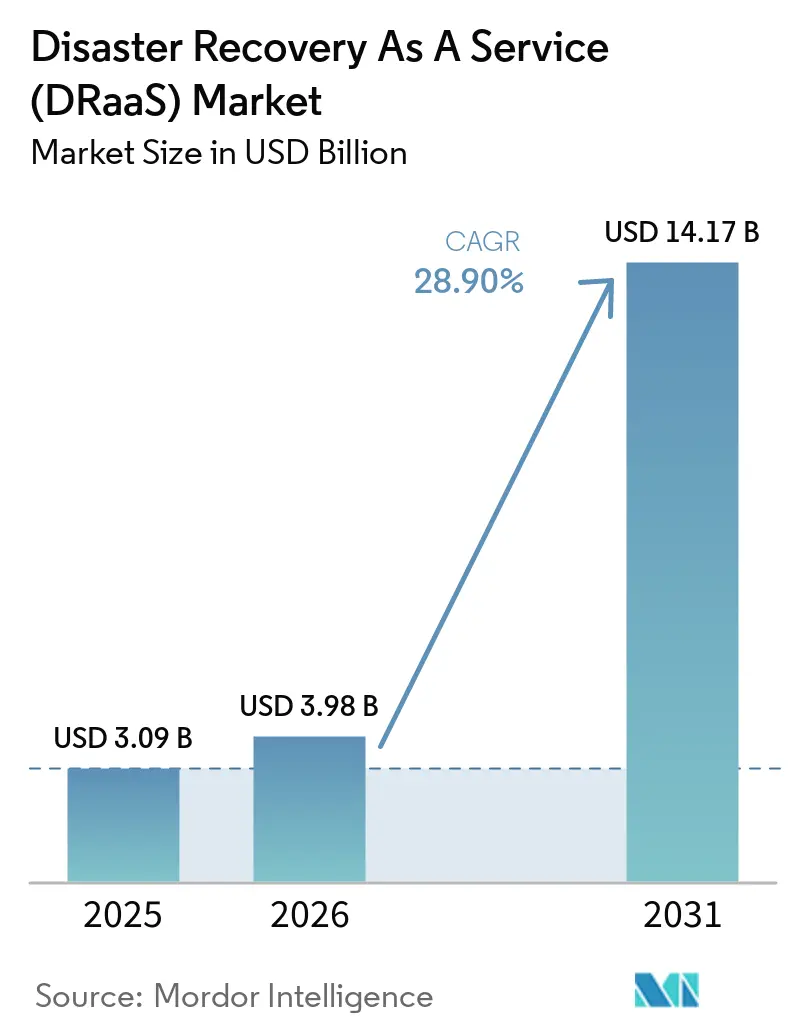
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 14.17 十億米ドル |
| 成長率 (2026 - 2031) | 28.91 % |
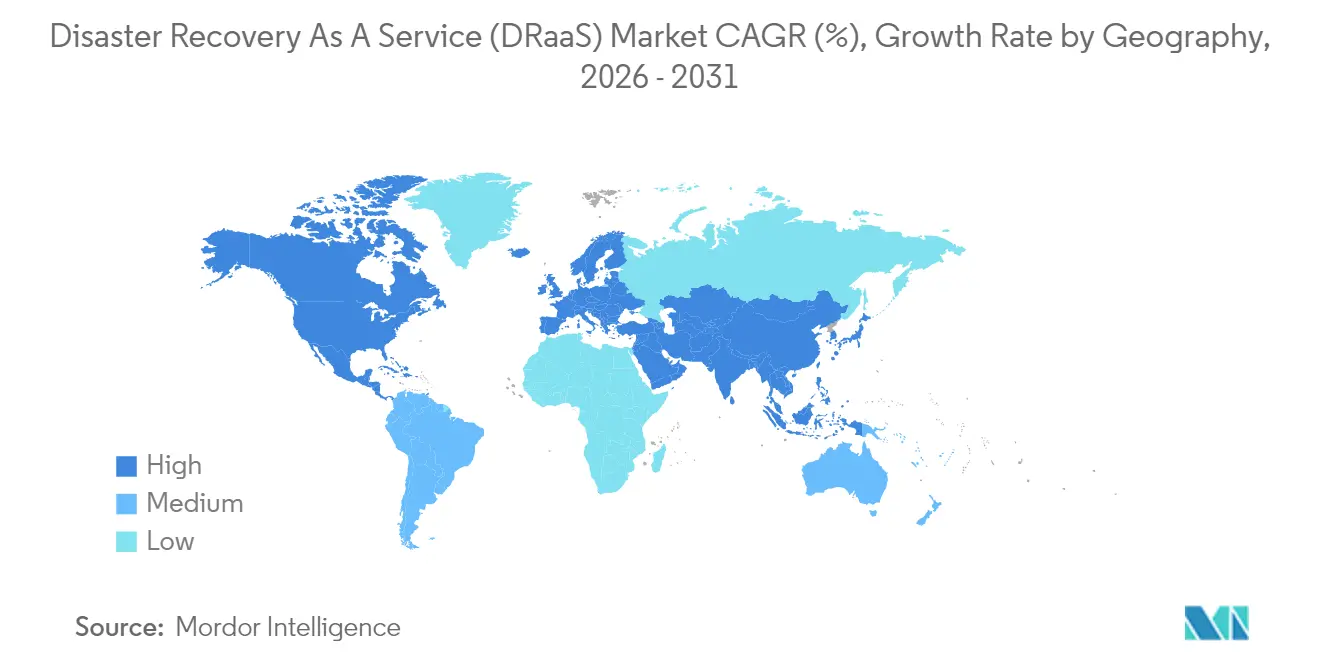
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
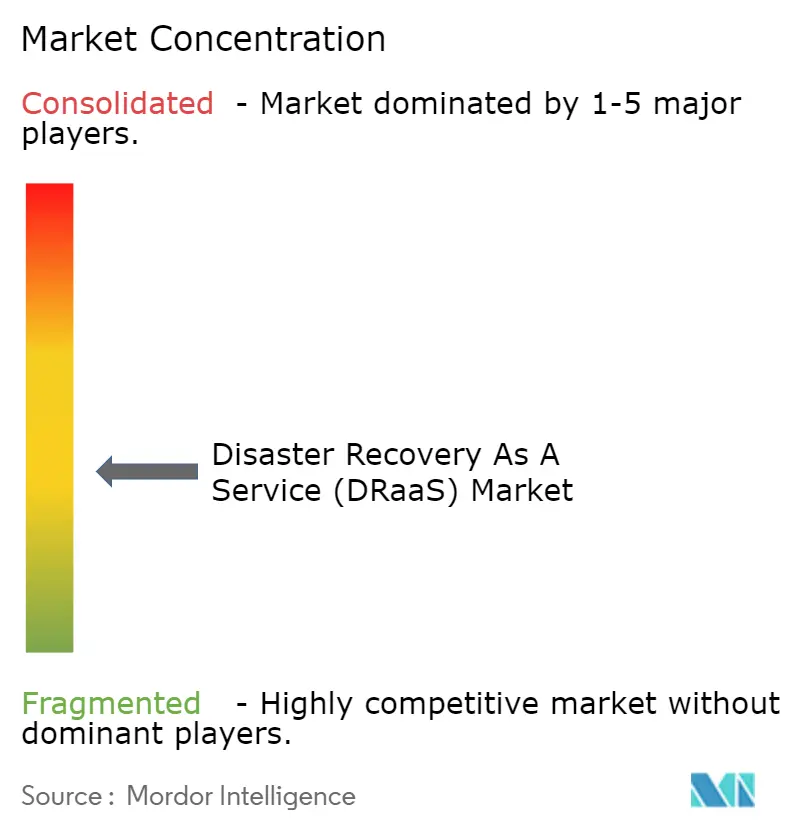
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスとしての災害復旧(DRaaS)市場分析
サービスとしてのディザスタリカバリ市場規模は、2025年の30.9 ビリオン 米ドルから2026年には39.8 ビリオン 米ドルへと拡大し、2031年には141.7 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 28.91%で成長すると予測されています。ランサムウェアの急増、規制上の義務の拡大、そしてクラウドファーストインフラへの戦略的シフトが、企業の事業継続プログラムを再編し、クラウドネイティブなリカバリソリューションへの需要を押し上げています。企業は現在、攻撃を受けた際にも業務を継続するため、迅速かつ自動化されたフェイルオーバーを必要としており、従来のテープやディスクによるバックアップはリスク委員会や取締役会の要求を満たさなくなっています。テスト済みのリカバリ計画を義務付けるサイバー保険の条項が増加していることも、保険料と成熟したDRaaS導入との結びつきをさらに強めています。同時に、サブスクリプションモデルによって初期資本支出が抑えられ、大企業だけでなく中小企業もエンタープライズグレードのレジリエンスを利用できるようになっています。ベンダー各社は、オーケストレーションインテリジェンス、マルチクラウド対応範囲、およびサテナビリティの実績において競争を繰り広げており、これは組織がプロバイダーを運用面と環境面の両方から評価するようになっているためです。
主要レポートのポイント
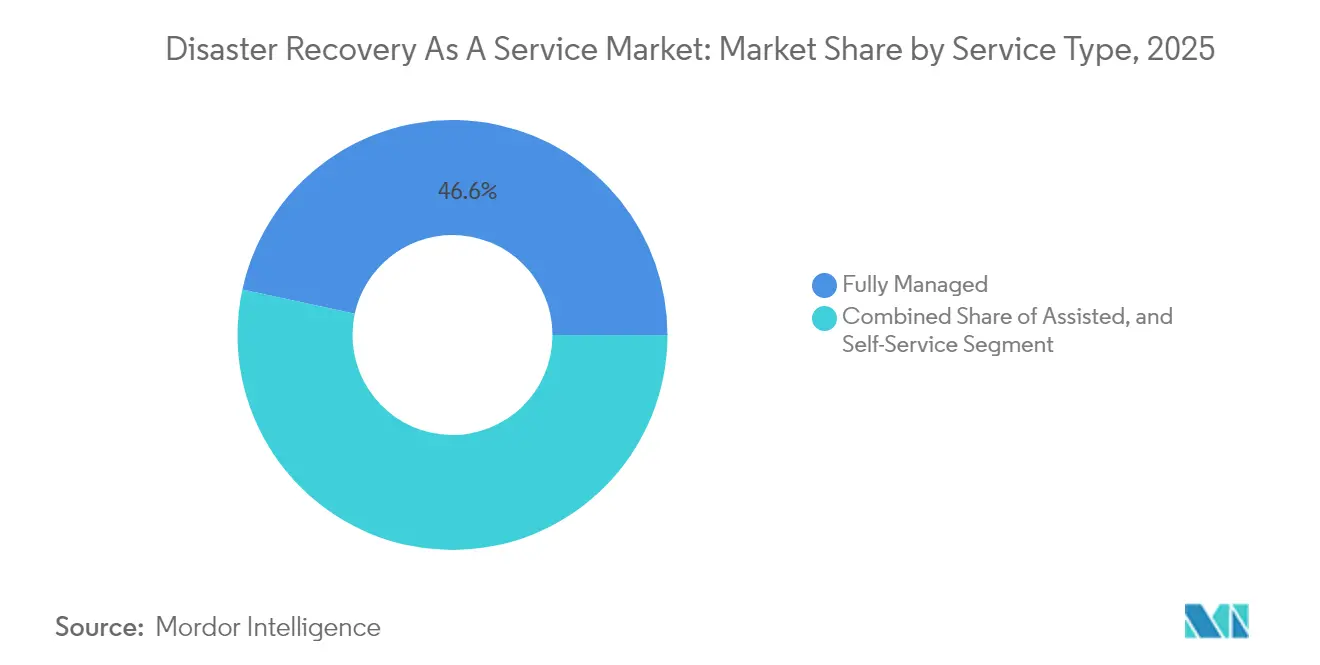
- サービスタイプ別では、フルマネージドソリューションが2025年のディザスタリカバリ・アズ・ア・サービス市場シェアの46.60%を占め、セルフサービスオプションは2031年にかけて29.11%のCAGRで成長すると予測されています。
- デプロイメントモデル別では、パブリッククラウドが2025年に57.50%の収益シェアでトップとなり、ハイブリッド/マルチクラウドが2031年にかけて29.23%のCAGRで最も急速に成長する構成となっています。
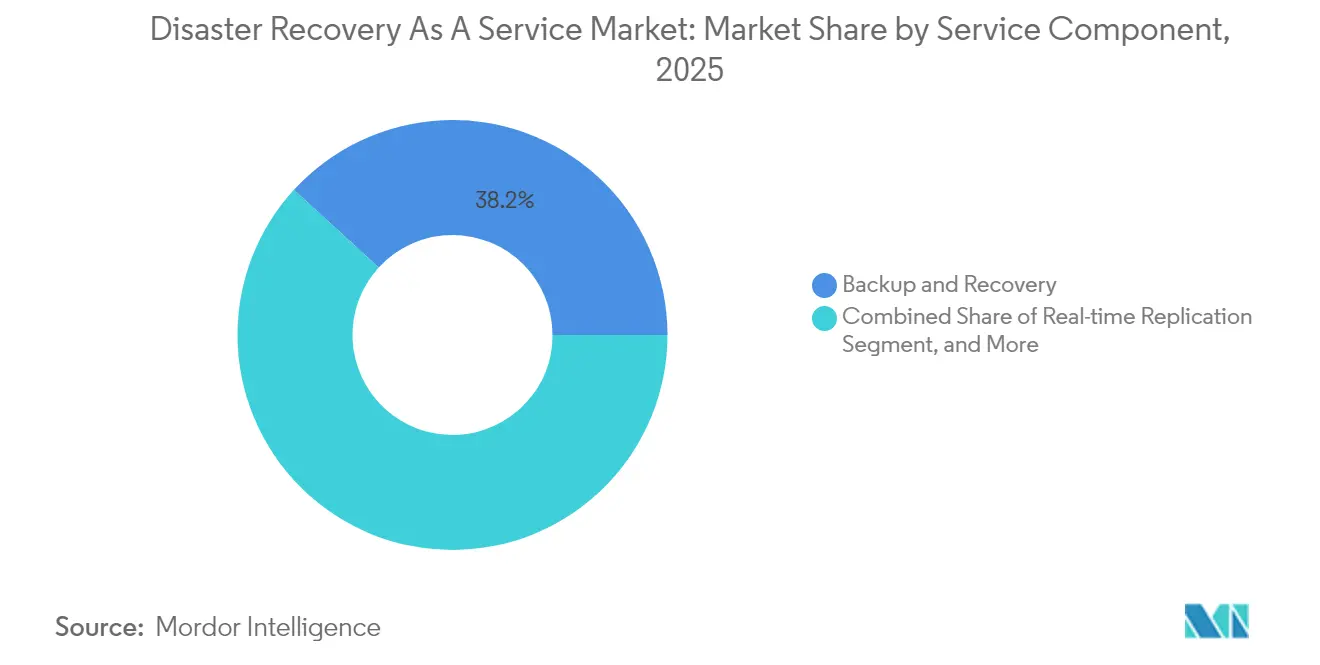
- サービスコンポーネント別では、バックアップとリカバリが2025年のディザスタリカバリ・アズ・ア・サービス市場規模の38.20%を占め、オーケストレーションと自動化が30.22%のCAGRで拡大しています。
- 組織規模別では、大企業が2025年のディザスタリカバリ・アズ・ア・サービス市場規模の63.10%を占め、SMEは2031年にかけて29.14%のCAGRで拡大しています。
- エンドユーザー業種別では、BFSIが2025年に24.10%で最大シェアを維持し、ヘルスケア・ライフサイエンスが2031年にかけて30.36%のCAGRで加速しています。
- 地域別では、北米が2025年に39.30%の市場シェアを占め、アジア太平洋地域が2031年にかけて30.44%のCAGRで最も急速に成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~ )% CAGR予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| ランサムウェアおよびデータ侵害 インシデントの増加 | +2.8% | グローバル、北米およびヨーロッパで高い | 短期(2年以内) |
| 従来のDRインフラと比較した TCOの低減 | +2.1% | グローバル、アジア太平洋地域および新興 市場で最も強い | 中期(2〜4年) |
| クラウドファーストおよびSaaS導入による DRaaS普及の加速 | +1.9% | グローバル、北米および西 ヨーロッパが主導 | 中期(2〜4年) |
| 自動フェイルオーバーテストを義務付ける サイバー保険コンプライアンス | +1.4% | 北米およびヨーロッパ、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 地理的に分散したマイクロリカバリノードを必要とする エッジコンピューティングの展開 | +1.2% | アジア太平洋地域が中心、北米へ波及 | 長期(4年以上) |
| 再生可能エネルギーで稼働するリカバリサイトを優遇する 「グリーンDRaaS」への圧力 | +0.8% | ヨーロッパおよび北米、オーストラリアで初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびデータ侵害インシデントの増加
攻撃者は現在、侵害後数時間以内にデータを窃取しており、組織は現代のDRaaSプラットフォームのみが大規模に提供できる不変スナップショットと隔離されたリカバリゾーンの採用を余儀なくされています。[1]2024年には、ITチームの87%がSaaSデータ損失を経験しましたが、迅速なリカバリに自信を持っていたのはわずか14%でした。医療機関はHIPAAコンプライアンスを維持し、患者ケアの継続性を守るためにクラウドネイティブなリカバリを採用しています。[2]サイバー保険会社は、検証済みのフェイルオーバー機能に対して保険料割引を提供しており、CFOにDRaaS導入の明確な財務的根拠を与えています。
従来のDRインフラと比較したTCOの低減
DRaaSはセカンダリサイトと専門スタッフへの資本支出を排除し、コストを使用量に合わせた従量課金制サブスクリプションに置き換えます。Veeamは、組織の88%が2年以内にDRaaSへの移行を計画しており、コスト最適化を最大の動機として挙げていると報告しています。サブスクリプション価格設定はハードウェアの陳腐化を防ぎ、ITチームがハードウェアの維持管理ではなく変革プロジェクトに集中できるようにします。SMEは、スケールに依存した投資なしにエンタープライズグレードのリカバリが実現可能になるため、経済性が特に魅力的であり、サービスとしての災害復旧市場の総アドレス可能市場を拡大しています。
クラウドファーストおよびSaaS導入によるDRaaS普及の加速
企業が複数のクラウドプロバイダーに複雑なワークロードを移行するにつれ、従来のDRスクリプトは機能しなくなります。アジア太平洋地域のITリーダーの87%が2023年にクラウドストレージ予算を増加させ、93%が2022年にオンプレミスからクラウドへワークロードを移行し、マルチクラウドリカバリ戦略の基盤を整えました。[3]政府の政策改革により、2024年から2028年にかけて地域GDPが最大0.7%押し上げられる可能性があり、クラウド資産を保護するインセンティブが高まっています。[4]DRaaSプラットフォームは、AWS、Azure、Google、および地域のソブリンクラウドにわたるワークロード対応リカバリをオーケストレーションし、パフォーマンスとコンプライアンスの両方のニーズを満たします。
自動フェイルオーバーテストを義務付けるサイバー保険コンプライアンス
保険会社は引受ガイドラインを厳格化しており、自動リカバリテストの証明と文書化を要求するようになっています。セキュリティアドバイザリ企業のeSentireは、保険会社がカバレッジの前提条件としてEDR、脆弱性管理、テスト済みの事業継続計画をますます要求していると指摘しています。すでに業務レジリエンス規則の対象となっている金融機関は、保険料を削減し、保険金請求処理を加速する監査対応の証拠を得るためにDRaaSプロバイダーに依存しています。
抑制要因の影響分析*
| 抑制要因 | (~ )% CAGR予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| ハイブリッド/マルチクラウドにおける デプロイメントとオーケストレーションの複雑さ | −1.8% | グローバル、規制対象セクターで深刻 | 中期(2〜4年) |
| 国境を越えたレプリケーションに対する データ主権と規制上の障壁 | −1.3% | ヨーロッパ、現地化法を持つアジア太平洋地域 | 長期(4年以上) |
| プロバイダーロックインとエグレスコストの不確実性 | −1.1% | グローバル、マルチクラウド戦略に影響 | 中期(2〜4年) |
| マルチクラウドDRエンジニアと スキルの不足 | −0.9% | グローバル、アジア太平洋地域で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッド/マルチクラウドにおけるデプロイメントとオーケストレーションの複雑さ
レガシーオンプレミス資産を複数のパブリッククラウドと統合することは、内部チームに負担をかけ、組織が異なるAPIとセキュリティモデルを習得することを強いります。米国国家安全保障局は、ハイブリッドリカバリスクリプトの信頼性を維持するために、継続的なテストとコードとしてのインフラ実践を推奨しています。スキル不足はマネージドDRaaSパートナーへの依存を高めますが、購入者が深い自動化と規制への理解についてプロバイダーを評価するため、販売サイクルも長引かせます。
データ主権と規制上の障壁
厳格なデータ居住法はバックアップの保存場所を制限し、地理的分散を減少させ、プロバイダーのインフラコストを増加させます。Broadcomは、GDPRとHIPAAの規則が強力な暗号化とローカルレプリケーションを義務付け、グローバルフェイルオーバー設計を複雑にしていると警告しています。アジア太平洋地域では、現地化に関する法令が実装を遅らせ、グローバルハイパースケール地域の経済的優位性を低下させる可能性のあるコンプライアンス層を追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドサービスが市場の成熟を牽引フルマネージドサービスは、ターンキー型のオーケストレーション、モニタリング、コンプライアンスレポートに対する企業需要を背景に、2025年のディザスタリカバリ・アズ・ア・サービス市場シェアの46.60%を占めました。顧客はマルチクラウドエンジニアリングと24時間365日のリカバリ実行をプロバイダーに委ねており、これらを内製化すれば人員が大幅に膨らむことになります。セルフサービスオプションはサポートが少ない一方、SMEが自律性とコストのバランスを取れる設定可能なポータルを好むため、29.11%のCAGRを記録しています。アシスト型モデルは両者の中間に位置し、ある程度のクラウドスキルを持ちながらもランブックサポートを必要とする中堅企業に適しています。
マネージドサービスの勢いは、レジリエンスがインフラ、アプリケション、規制上の証明にまたがるという広範な現実を浮き彫りにしています。2025年にNPSスコア91を獲得したHYCUのようなベンダーは、サービスの深さと顧客体験が機能の同等性を凌駕することを示しています。その結果、ディザスタリカバリ・アズ・ア・サービス市場では、プレミアムサポート層がより高い年間経常収益の倍率を正当化し、コモディティ型セルフサービス層が価格重視のニッチを追う形で、サービス品質のセグメンテーションがより鮮明になると見込まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
ハイブリッドアーキテクチャがリカバリ戦略を再構築パブリッククラウドはハイパースケールの経済性とオンデマンドのスケーラビリティにより57.50%の収益シェアを維持していますが、企業が集中リスクをヘッジしてデータ所在地要件を満たすため、ハイブリッド/マルチクラウド構成が29.23%のCAGRを記録しています。ハイブリッドデプロイメントのディザスタリカバリ・アズ・ア・サービス市場規模は急速に拡大すると予測されており、企業は重要なデータベースをソブリンクラウドにレプリケートしながら、機密性の低いアプリケーションをグローバルリージョンにフェイルオーバーできます。プライベートクラウドは、厳格なデータ分類が求められるワークロードやエアギャップが必要なワークロードに引き続き利用されています。
Verizonはハイブリッドの柔軟性を現代の事業継続計画の要と位置付けています。N2WSの調査もこれに同意しており、マルチクラウドレプリケーションがベンダーロックインを削減し、フェイルオーバーの粒度を向上させると指摘しています。ただし、異なるクラウド間で同一の目標復旧時間を達成するオーケストレーションは依然として複雑であり、クラウドネイティブの特性を抽象化するツールの余地が生まれています。
サービスコンポーネント別:
オーケストレーションが競争上の差別化要因として台頭バックアップとリカバリは2025年のディザスタリカバリ・アズ・ア・サービス市場規模の38.20%を占め、その基本的な必要性を反映しています。しかし、数十のアプリケーションのフェイルオーバーを手動でスクリプト化することが現実的でないと企業が認識するにつれ、オーケストレーションと自動化が年率30.22%で成長しています。リアルタイムレプリケーションは両者を補完し、ゼロに近い目標復旧時間を求める銀行や医療機関の要件を満たしています。
VMware Cloud on AWSは現在、グループあたり最大6,000台の仮想マシンを保護し、自動化されたヘルスチェックを組み込んでおり、オーケストレーションが具体的な運用上の成果をもたらすことを示しています。Silent Infotechが強調するAI駆動のランブックは、手動介入をさらに削減し、インシデント対応の疲弊を軽減します。競争優位性は、イベント駆動型の自動化とコンプライアンスダッシュボードを単一のコンソールに統合するプロバイダーへとシフトしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
クラウド経済によりSMEの導入が加速大企業は広なインフラ資産と取締役会レベルのリスク監視を背景に、ディザスタリカバリ・アズ・ア・サービス市場規模の63.10%を依然として占めています。それでも、サブスクリプション価格設定が従来の設備投資の障壁を解消するため、SMEは2031年にかけて29.14%のCAGRを記録しています。SMEはもはや共同設置型のセカンダリサイトを必要とせず、クレジットカードとポリシーテンプレートがあれば十分です。
Veeamは、これらの企業がDRaaSパートナーに複雑さを委任することでランサムウェアからのリカバリを迅速に開始できると指摘しています。導入が広がるにつれ、プロバイダーはSME向けに必要なSLAレベルをパッケージ化した段階的なバンドルを洗練させ、運用成熟度が高まった段階で高度な分析機能をアップセルしています。
エンドユーザー業種別:
ヘルスケアが規制主導の変革をリードBFSIは長年のリスク文化と規制監督を活かし、2025年のディザスタリカバリ・アズ・ア・サービス市場シェアの24.10%を獲得しました。それでも、HIPAA、GDPR、および新興の患者データ法が常時稼働の事業継続を義務付けるため、ヘルスケア・ライフサイエンスが最も速い30.36%のCAGRを記録しています。診断画像、テレヘルス、電子健康記録システムは、患者の転帰を危険にさらすことなくダウンタイムを許容できません。
US Signalの2025年ガイドは、医療機関の購買担当者が監査対応の成果物と不変ストレージを重視することを確認しています。公共部門機関でも同様の動きが見られ、デジタルサービスの義務化による圧力にさらされています。製造業者はDRaaSを運用技術の安全対策と組み合わせ、サイバーまたは物理的な障害発生後に生産ラインが安全に再開できるようにしています。
地域分析
北米ディザスタリカバリ・アズ・ア・サービス(DRaaS)市場
北米は2025年にハイパースケールクラウドの可用性、成熟したサイバー保険エコシステム、および規範的な規制フレームワークを組み合わせることで39.30%のシェアを維持した。ランサムウェアの高い蔓延率が取締役会レベルの緊急性を高める一方、連邦クラウド運用ベストプラクティスガイドは公的機関に設計標準を提供している。特に金融機関は、実証可能なDRテストにプレミアム割引を結び付けており、導入をさらに定着させている。同地域のディザスタリカバリ・アズ・ア・サービス市場では現在価格競争が見られるものの、エッジ展開の拡大とESGレポーティングが需要の底堅さを維持している。
アジア太平洋ディザスタリカバリ・アズ・ア・サービス(DRaaS)市場
アジア太平洋地域は、政府がGDP成長を促進するためにクラウドの普及を推進していることから、最高の30.44%のCAGRを記録しています。アジア開発銀行は、クラウド政策の改善により2024年から2028年の間に地域GDPが最大0.7%押し上げられると予測しています。シンガポールの積極的な「クラウドファースト」姿勢が政策のベンチマークを設定する一方、日本とオーストラリアは厳格なデータ主権の確認を課し、アーキテクチャの設計方針を形成しています。自然災害リスクへの国家的な対応が強靭なICTバックボーンの整備を義務付けており、各機関はADBの2025年災害対策ガイドを参照してAIセンサーとクラウドベースのリカバリを統合しています。銀行はfintech企業の俊敏性に対応するためDRaaSを採用し、製造業者はサプライチェーンの保証のために地理的に分散したフェイルオーバーに依存しています。
欧州ディザスタリカバリ・アズ・ア・サービス(DRaaS)市場
欧州は導入促進策とコンプライアンス上の障壁のバランスを取っている。GDPRおよび施行予定のEUクラウド認証法は域内レプリケーションを義務付けており、設計を制約する一方で「EUドメイン内限定」のリカバリノードに対する需要も喚起している。持続可能性に関する法規制が「グリーンDRaaS」への関心を高めており、再生可能エネルギーで稼働するデータセンターを活用して企業の排出量目標達成を支援している。公共部門のデジタルサービス目標がプロバイダーのアウトリーチを加速させる一方、金融機関はデジタル・オペレーショナル・レジリエンス法(DORA)の要件を満たすために投資を継続している。コスト圧力にもかかわらず、市民向けサービスを維持する必要性が市場の拡大支えている。
規制環境
DRaaSの導入は、テスト済みの復旧能力をコンプライアンス成果物へと変えるクラウドセキュリティおよび業務レジリエンスに関する義務の影響をますます強く受けている。欧州連合では、NIS2関連の実施規則(EU)2024/2690が、クラウドおよびマネージドサービスプロバイダーに適用されるリスク管理要件を定めており、一方でデジタルオペレーショナルレジリエンス法(DORA)に基づく委任規則(EU)2024/1773は、重要または重大な機能に関するサードパーティICT契約の期待水準を引き上げている。この組み合わせにより、監査対応可能なDRエビデンス、パフォーマンス監視、サービス継続条項の水準が高まっている。
規格や政府の保証制度も、DR管理策を調達に組み込む役割を果たしている。ISO/IEC 27031:2025は、ベンダーが管理策、テスト頻度、文書化にマッピングするICTの事業継続・災害復旧に対するレディネスに関するガイダンスを更新している。ドイツでは、BSI C5:2026がクラウド顧客とプロバイダーに向けた具体的なコンプライアンス基準を追加し、ISO/IEC 27001(2022)およびEUのクラウドセキュリティ方針とクラウド保証の期待水準を整合させている。米国では、2026年6月の国家安全保障大統領覚書(NSPM)-12により、国家安全保障システム委員会(CNSS)が、国家安全保障システムの安全なクラウドホスティングに関するCNSSP-32の改訂内容を特定するよう指示され、高保証環境における安全なクラウド運用と復旧規律の要件が強化されている。
バリューチェーン分析
DRaaSのバリューチェーンは、ハイパースケール型パブリッククラウド、地域・主権クラウド事業者、データセンター事業者、通信キャリアを含むインフラおよび接続性の基盤から始まる。次に、バックアップ・復旧、レプリケーション、オーケストレーションと自動化、不変ストレージや隔離された復旧環境を含むセキュリティ管理策などのプラットフォームソフトウェア層へと移行する。
提供および顧客成功は、一般的にランブックを設計し、ハイブリッド・マルチクラウド統合を実装し、復旧態勢を監視し、監査やサイバー保険要件のためのコンプライアンス成果物を作成するマネージドサービスプロバイダーおよびDR専門業者が担っている。商業化は、AWSやAzureなどのクラウドマーケットプレイスを通じて行われることが多く、既存のクラウド環境への調達、請求、展開を効率化している。統合と実行は依然として主要な摩擦点であり、特に組織がレガシー環境と複数のパブリッククラウド間で一貫した復旧目標を必要とする場合や、データ主権規則により国境を越えたレプリケーションが制約され、地域固有のインフラ構築が強いられる場合に顕著である。
競争環境
約250のプロバイダーがサービスとしての災害復旧市場のシェアを争い、サプライヤーの俊敏性を評価する適度に断片化されたアリーナを形成しています。AWS、Microsoft、Googleがインフラ層を支配していますが、Veeam、Zerto、Acronisなどのソフトウェアプレイヤーは、ハイパーバイザーに依存しないレプリケーションとエアギャップ保護でスペースを確保しています。US SignalやHYCUなどのマネージドスペシャリストは、コンプライアンスツールとホワイトグローブのランブック設計で差別化しています。
エッジ中心の継続性は現在、イノベーションのホットスポットです。欧州委員会の研究は、低遅延処理のためのエッジへのコンピューティングの移行を強調しており、この傾向がベンダーにセンサーやブランチサイトの近くにマイクロリカバリノードを展開させています。遅延とカーボンスコアに基づいてポリシー配置を自動化するプロバイダーは、新興の支出を獲得できます。サステナビリティも購買チェックリストの上位に移動しており、EYはデータセンター事業者が排出目標を達成するために再生可能エネルギーと動的負荷スケジューリングを統合する必要があると指摘しています。
統合が迫っています。CohesityによるVeritasのデータ保護部門の30億米ドルの買収計画は、機能の幅と地理的カバレッジのためのスケールの必要性を示しています。小規模な地域プレイヤーは、規制対象の業種でニッチな深みを求めるか、ハイパースケーラーのマーケットプレイスにパートナーとして参加するかもしれません。予測期間中、競争上の優位性は、生のバックアップスループットだけでなく、クロスプラットフォームオーケストレーションの幅、サステナビリティ認証、実証可能な顧客満足度スコアに基づいてシフトする可能性が高いです。
サービスとしての災害復旧(DRaaS)業界リーダー
-
iLand Internet Solutions Corporation
-
Microsoft Corporation
-
Recovery Point Systems Inc.
-
Evolve IP LLC
-
TierPoint, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ディザスタリカバリ・アズ・ア・サービス(DRaaS)市場 このレポートでカバーされる企業
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- VMware Inc.
- Zerto Ltd. (HPE)
- Google Cloud Platform
- iLand Internet Solutions Inc.
- Recovery Point Systems LLC
- Evolve IP LLC
- TierPoint LLC
- Sungard Availability Services LP
- C&W Comminications Limited
- Expedient LLC
- CloudHPT Inc.
- InterVision Systems Technologies LLC
- PhoenixNAP Global IT Services LLC
- Flexential LLC
- Acronis International GmbH
- Veeam Software Inc.
- Druva Inc.
- Rackspace Technology inc.
- Databarracks Ltd.
- NTT Ltd.
市場機会と将来展望
重要な空白領域は、提供されるだけでなく、測定可能かつ継続的にテスト可能なレジリエンスである。RISE 2026 Cloud Resilience Benchmarkなどのベンチマーク活動は、ID中心のセキュリティ、不変の復旧パターン、継続的なレジリエンステストを重視しており、これがエビデンス収集、自動化されたテストオーケストレーション、ポリシーベースの管理策を単一の運用層にパッケージ化するDRaaS提供の余地を生み出している。ISOの活動もベンダーに将来を見据えた基準点を提供している。ISOは、クラウドサービス顧客の事業継続とレジリエンスに関するISO/IEC DIS 20996ドラフト規格を2026年4月29日に照会段階として登録し、標準化された顧客向け継続義務と報告に関する製品差別化を支えている。
サービス拡大は、ランサムウェア対応の復旧やマネージド型クリーンルームアプローチにも見られる。Cohesityと11:11 Systemsは2024年10月、マネージド型のクリーンルーム復旧サービスを導入するためのパートナーシップ拡大を発表し、隔離された復元環境と、復旧中の再感染リスクを低減するマネージド型実行への需要を浮き彫りにした。ハイブリッド・マルチクラウドのオーケストレーションにも機会が残っており、顧客は単一プロバイダーへの依存を制限し、送信データコストの不確実性を管理し、データ所在地規則を満たそうとしている。クラウド固有のツールを抽象化し、DR設定にインフラストラクチャ・アズ・コードの手法を組み込むプロバイダーは、展開期間を短縮し、目に見えない復旧失敗を減らすことができる。
最近の産業開発事情 ディザスタリカバリ・アズ・ア・サービス(DRaaS)市場
- 2026年6月:Microsoftは2026年6月22日、Finance and Operationsアプリケーション向けにセルフサービス災害復旧(SSDR)を提供開始した。これにより、エンタープライズアプリケーションワークロード向けのプラットフォームネイティブな復旧オプションが追加され、一部の購入者がSaaS組み込み型レジリエンスとサードパーティのDRaaS層・マネージドサービスを比較する方法に影響を与えている。
- 2025年7月:Recovery Point Systemsは、2025年版Gartner Market Guide for Disaster Recovery as a Service(DRaaS)に10年連続で選出された。この継続的な選出は、特に長年のDRaaS実績と成熟したガバナンスプロセスを持つプロバイダーを優遇するベンダー選定において、競争入札での同社のポジショニングを支えている。
- 2024年10月:CohesityとJune 11:11 Systemsは、マネージド型のクリーンルーム復旧サービスを導入するためにパートナーシップを拡大した。この拡大は、マネージド機能として提供される、隔離された、ランサムウェア対応の復旧環境への市場シフトを強化し、復旧インフラと運用管理・検証を組み合わせたDRaaS提供への期待を高めている。
ディザスタリカバリ・アズ・ア・サービス(DRaaS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、ワークロードがクラウドリカバリ環境にレプリケートされ、障害発生後に本番環境を復旧するためのフェイルオーバーとフェイルバックがオーケストレートされる、サブスクリプション方式提供されるディザスタリカバリ・アズ・ア・サービス(DRaaS)を対象としています。
対象外の範囲:クラウドホスト型のリカバリ環境を提供しないスタンドアロンのオンプレミスバックアップアプライアンスおよびテープボールティングサービスは除外されています。
セグメンテーション概要
- サービスタイプ別
- フルマネージド
- アシスト
- セルフサービス
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッド/マルチクラウド
- サービスコンポーネント別
- バックアップとリカバリ
- リアルタイムレプリケーション
- オーケストレーションと自動化
- データセキュリティとコンプライアンス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業種別
- BFSI
- ITおよびテレコム
- 政府および公共部門
- ヘルスケアおよびライフサイエンス
- 製造業
- 小売りおよびeコマース
- メディアおよびエンターテインメント
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- その他のヨーロッパ
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築前に需要プールをマッピングし、DRaaS収益として計上される範囲の明確な境界を設定するために活用されました。主にNIST刊行物、FCC通信信頼性アップデート、US-CERT勧告、ISOガイダンスノート、事業継続とレジリエンスに焦点を当てた業界団体資料など、公開・公式情報源を中心に参照しました。
シグナルを規模算定のインプットに変換するため、リカバリサービスの価格設定、パッケージング、契約方法を理解するために、企業の開示資料、投資家向けプレゼンテーション、製品ドキュメント、信頼性の高い報道記事を精査しました。並行して、企業財務・インテリジェンス、ニュース・財務スクリーニング、特許データベース、インフラ関連シグナルの補完として選択的な輸出入の出荷レベルの確認に必要な場合に限り有料サブスクリプションを利用しました。これらのデスクリサーチソースは例示的なものであり、データ収集、検証、明確化のために追加の公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、購買担当者がDRaaSとして実際に調達する内容、およびプロバイダーがフルマネージド、アシスト型、セルフサービスの各デリバリーモデルにわたってどのように収益を認識しているかを検証するために活用されました。アジア太平洋地域、EMEA、南北アメリカのサービスプロバイダー、チャネルパートナー、エンタープライズユーザーと対話し、導入状況、リカバリ層、価格ステップに関する前提を実際の展開状況に合わせて調整しました。デスクリサーチのインプットに矛盾が生じた場合は、ディザスタリカバリとして含まれる内容と、隣接するバックアップやデータ保護支出との区別を確認するためにフォローアップを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | CXO:16% | アジア太平洋地域:46% |
| 中堅層:52% | 部門・ユニットリーダー:30% | EMEA:33% |
| 中小規模プレイヤー:21% | マネージャー:54% | 南北アメリカ:21% |
市場規模の算定と予測
規模算定はトップダウンアプローチで構築され、エンタープライズITレジリエンス支出を導入率とアタッチレートのロジックを用いてDRaaS需要プールに再構成し、サービス定義とデリバリーモデルでフィルタリングしました。サンプリングしたプロバイダーの収益開示、契約金額に関するチャネルチェック、一般的なリカバリ層の数量×平均販売価格のサニティチェックなど、選択的なボトムアップ推計で合計値を裏付けました。
モデルで使用した主要インプットには、クラウドワークロードの移行ペース、障害やサイバーインシデントの頻度と深刻度、業界別の平均目標復旧時間要件、レジリエンスに関する規制・コンプライアンス要件の変化、保護ワークロードとサービスレベル別に観察されたDRaaS価格の推移が含まれます。プロバイダーの開示が不完全な場合は、同業他社の比率を用いてギャップを補い、地域の需要シグナルとの照合を行い、インタビューで再検証しました。
予測については、マクロITバジェット、インシデント主導の緊急性、クラウド導入速度に応じて成長が変動できるようシナリオ分析を活用し、シナリオウェイトをインタビュー対象者が近期の調達サイクルで予測した内容に合わせました。
データ検証と更新サイクル
アウトプットは複数の指標によるトライアンギュレーションで検証され、主な差異はスコープの境界、または価格・導入の前提に遡って追跡されました。地域レベルおよび方向性シグナルとの異常値チェックを実施し、計算と定義が一貫して適用されていることを確認するために第二アナリストによるレビューを行いました。
レポートは年次で更新され、重要なイベントが需要や価格の前提を変化させた場合には中間更新が行われます。納品前に最終レビューを完了し、クライアントが最新の合理的なインプットを用いた最新の見解を受け取れるようにしています。
Mordor Intelligenceのディザスタリカバリサービス市場規模と他の公表推計値との比較
ディザスタリカバリサービスの公表市場規模は、タイトルが類似していても異なる場合があります。主な理由は、DRaaS、バックアップ、より広範なデータ保護の境界線の引き方が異なるためです。また、どの年を現在のベースラインとして扱うか、価格上昇の想定速度、報告値が一貫した通貨タイミングで調整されているかどうかによっても差異が生じます。
ここでの主なギャップ要因はスコープと測定方法です。より広範な事業継続サービスや関連コンサルティングを含む調査もあれば、オーケストレートされたフェイルオーバーを伴うクラウドホスト型リカバリのみを計上する調査もあり、マネージドサービスがバンドルされている地域では合計値が大きく変わります。Mordor Intelligenceはサービススコープの境界、通貨タイミング、契約パッケージングルールを追跡することで、フェイルオーバー機能を含むDRaaSサブスクリプション収益に推計を紐付け、一般的なバックアップ支出とは区別しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 153.1億米ドル(2026年) | |
| 業界調査出版社A | 235.0億米ドル(2024年) | より広範なディザスタリカバリサービスの定義を使用しており、より広い事業継続サービスや隣接するリカバリ活動を含む可能性があり、また本調査で使用するDRaaS専用スコープと整合しない早期のベースイヤーを基準としています。 |
| 市場トラッカーB | 158.9億米ドル(2025年) | ホスティングサービスやデータ保護など複数のタイプを混在させたディザスタリカバリサービスのバケットを使用しており、クラウドフェイルオーバーサブスクリプションと並行して非DRaaS収益が計上される場合に合計値が膨らむ可能性があります。 |
表中の差異は主に、ディザスタリカバリと隣接するバックアップ・事業継続項目として何が計上されるか、およびベースイヤーの設定の違いによって説明されます。本調査のアプローチは、明確なDRaaS定義に合計値を紐付け、価格・導入シグナルと照合し、予測を延長する前に一次フィードバックを通じて前提を再確認することで、再現性を維持しています。
レポートで回答される主要な質問
2031年のサービスとしての災害復旧市場規模の予測は?
市場は2031年までに141.7 ビリオン 米ドルに達すると予測されており、2026年からのCAGR 28.91%を反映しています。
最も急成長が期待される地域はどこですか?
アジア太平洋地域はクラウドファースト政府政策と高まる災害対策ニーズに牽引され、30.44%のCAGRで成長をリードしています。
フルマネージドDRaaSソリューションがなぜこれほど人気があるのですか?
企業は、モニタリング、テスト、コンプライアンス文書化を含むターンキーサービスを好み、内部スタッフのニーズを削減し、監査を迅速化します。
データ主権規則はDRaaS導入にどのような影響を与えますか?
現地化法は国内レプリケーションを要求し、国境を越えたフェイルオーバーを制限し、建築上の選択を形成し、場合によってはコストを増加させます。
サイバー保険はDRaaS需要においてどのような役割を果たしていますか?
多くの保険会社は現在、自動化された災害復旧テストを義務付けており、組織を監査対応の証拠を提供し保険料を削減するDRaaSプラットフォームへと誘導しています。