
デジタル故障録波器市場の規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
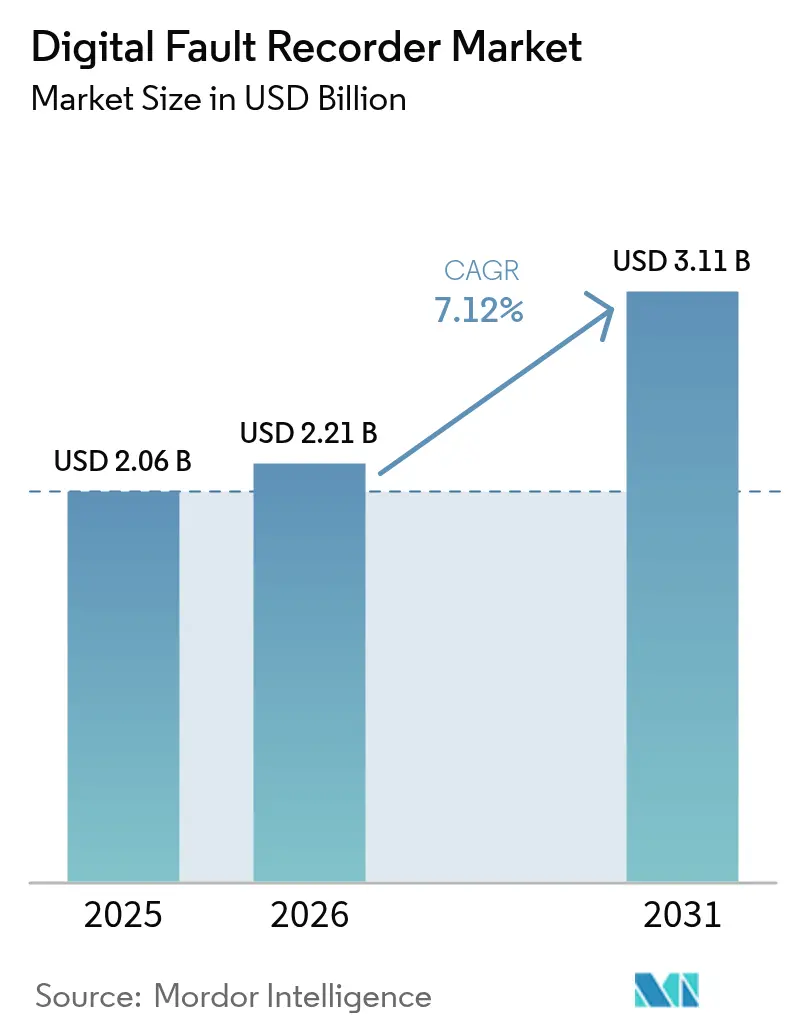
| 市場規模 (2026) | 2.21 十億米ドル |
| 市場規模 (2031) | 3.11 十億米ドル |
| Growth Rate (2026 - 2031) | 7.12 % |
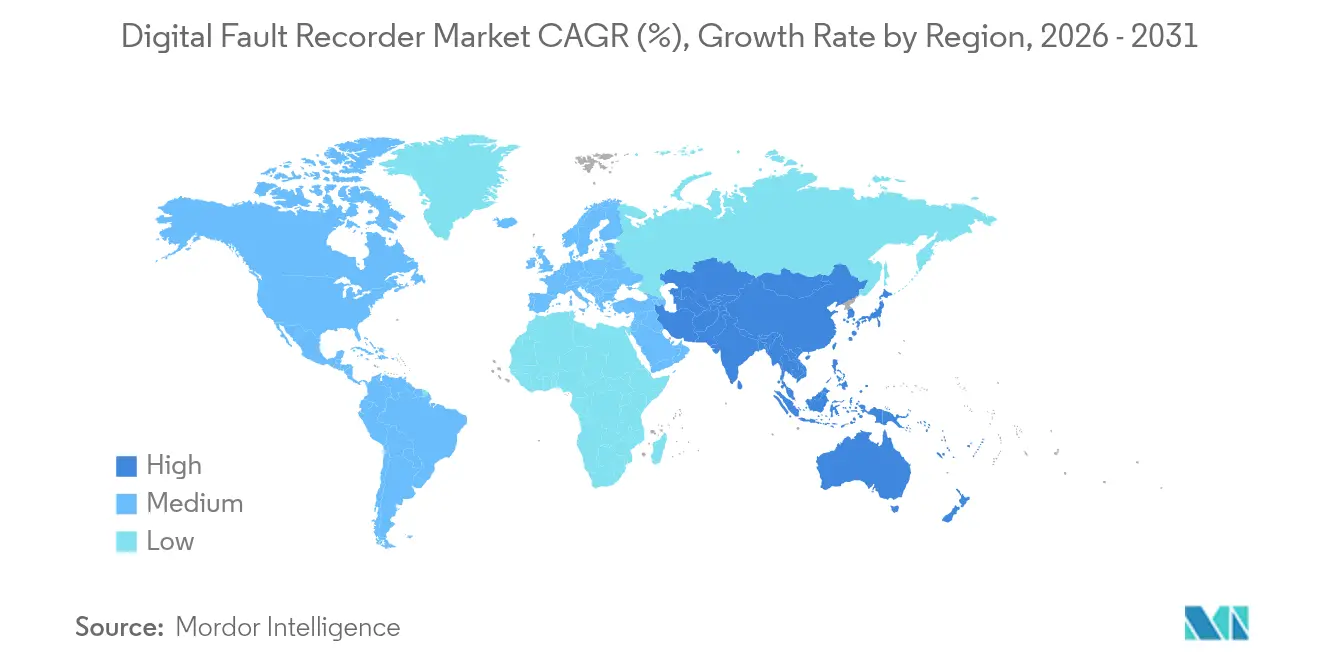
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
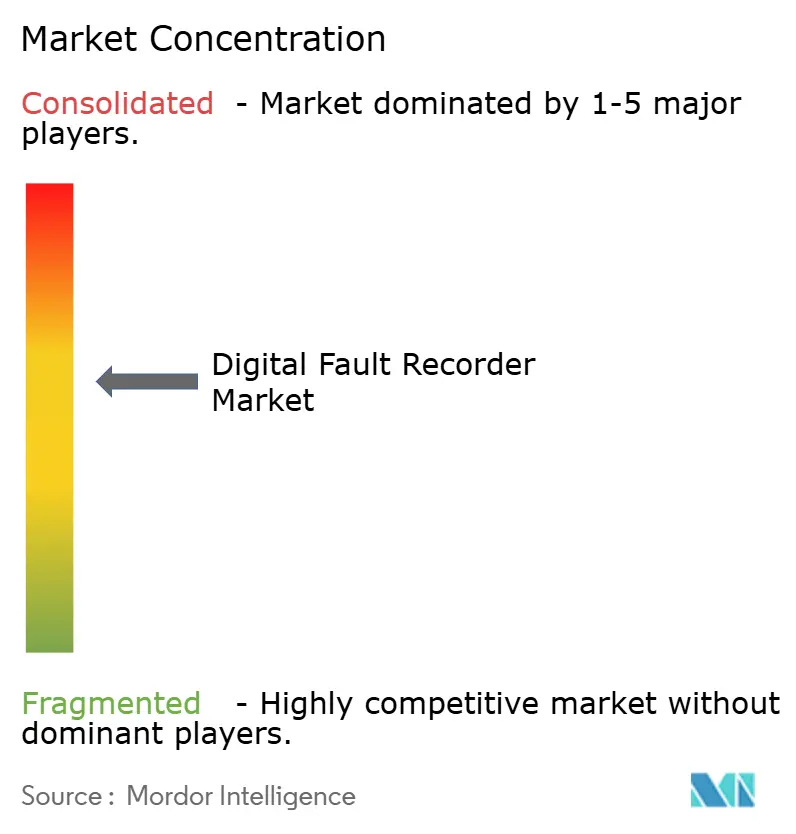
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル故障録波器市場分析
デジタル故障録波器市場の規模は、2025年の20億6,000万米ドルから2026年には22億1,000万米ドルへと成長し、2026年〜2031年にかけて年平均成長率7.12%で推移し、2031年には31億1,000万米ドルに達すると予測されています。成長の勢いは、過去最高水準の系統近代化予算、再生可能エネルギーの導入拡大、および従来の電気機械式デバイスでは実現できないリアルタイム擾乱監視能力を電力会社に求める厳格なコンプライアンス義務に紐づいています。北米および欧州の電力会社は数十億ドル規模の公的資金プログラムを活用して老朽化した資産を更新する一方、アジアの系統事業者は再生可能エネルギーを長距離送電するための超高圧系統の展開を加速させています。ハイパースケールデータセンターからの電力品質に対する高度な要求が新たな需要を生み出しており、IEC 61850プロセスバスアーキテクチャへの移行が相互運用性を調達の中核要件として確固たるものにしています。半導体不足および銅価格インフレによるコスト圧力は依然として続いていますが、購入者は最低初期費用よりもライフサイクル価値と分析対応性を優先しており、専用型および多機能型プラットフォームの双方にわたって安定した受注パイプラインが維持されています。
主要レポートの要点
- タイプ別では、専用型録波器が2025年に57.90%の収益シェアをリードし、多機能型デバイスは2031年にかけて年平均成長率8.90%で成長する見込みです。
- 設置場所別では、送電セグメントが2025年にデジタル故障録波器市場シェアの47.90%を占め、配電ネットワークは2031年にかけて年平均成長率8.65%で拡大しています。
- 電圧クラス別では、110〜220kVが2025年のデジタル故障録波器市場規模の43.05%のシェアを獲得し、220〜500kVセグメントは2026年から2031年にかけて年平均成長率8.05%で拡大する見通しです。
- 通信プロトコル別では、IEC 61850準拠デバイスが2025年のデジタル故障録波器市場規模の60.75%を占め、2031年にかけて年平均成長率7.75%で成長しています。
- エンドユーザー別では、電力会社が2025年に38.35%のシェアを占め、データセンターは2031年にかけて年平均成長率8.10%で拡大しています。
- 地域別では、北米が2025年に35.35%のシェアを占め、アジア太平洋地域は2031年にかけて年平均成長率8.45%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統近代化設備投資の急増 | +2.1% | グローバル、北米およびEUに集中 | 中期(2〜4年) |
| NERC PRC-002-2コンプライアンスの義務化 | +1.8% | 北米、グローバルに拡大中 | 短期(2年以内) |
| 再生可能エネルギーおよびインバータベース発電の普及 | +1.5% | グローバル、アジア太平洋および欧州が主導 | 長期(4年以上) |
| IEC 61850プロセスバスの展開 | +1.2% | グローバル、成熟市場での早期採用 | 中期(2〜4年) |
| AIによる予知保全需要 | +0.9% | 北米およびEU、アジア太平洋へ拡大中 | 長期(4年以上) |
| データセンター変電所の信頼性向上への取り組み | +0.7% | グローバル、データセンター集積地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
系統近代化設備投資の急増
記録的な電力会社の資本プログラムが、デジタル故障録波器市場における持続的な受注サイクルを下支えしています。欧州連合は2030年までに系統アップグレードに5,840億ユーロを充当し、北米は系統強靭化に向けて105億米ドルの連邦資金を投入しています。Hitachi Energyなどのサプライヤーは2027年までに45億米ドルを積極的に投資して生産能力とデジタル機能を拡大しており、近代化支出がマクロ経済の低迷を乗り越えるという自信の表れとなっています。電力会社は故障録波器を電力品質計測器や擾乱分析と組み合わせてバンドルし、次世代系統制御アーキテクチャの基盤要素として位置づけています。系統信頼性を巡る国家安全保障上の枠組みが、予算を景気循環的な削減からさらに保護しています。 [1]欧州委員会、「系統、欠けているリンク – 欧州委員会の系統に関するEUアクションプラン」、欧州委員会
NERC PRC-002-2擾乱監視コンプライアンスの義務化
北米の電力会社は、一括電力資産全体における擾乱記録カバレッジを実証するための不動のタイムラインに直面しています。コンプライアンス違反に対するペナルティは数百万ドル規模に達する可能性があり、PRC-002-2のイベントキャプチャウィンドウを満たしつつ電力品質の洞察も提供するIEC 61850対応デジタル故障録波器の調達サイクルを加速させています。このコンプライアンスモデルは海外でも共鳴しており、欧州およびアジアの規制当局はNERCのフレームワークを参照して同等の監視規則を策定し、輸出成長の基盤を築いています。電力会社は複数の規格を単一の設置面積で満たすために多機能ユニットを好み、リレーおよび録波器ハードウェアの統合を支援しています。
再生可能エネルギーおよびインバータベース発電の普及
風力および太陽光資産は、従来の電気機械式録波器の処理能力を超える高周波高調波、サブ同期振動、および急速な電圧変動を引き起こします。Dominion Energyなどの電力会社は、インバータモデルを検証し保護設定を微調整するために高解像度デジタル故障録波器を導入し、変動する発電量の急増時における誤動作トリップを低減しています。複数の系統で再生可能エネルギーのシェアが40%を超えるにつれ、故障録波器からのイベントデータが安定性研究および信頼性を維持する適応型保護スキームに供給されています。ミリ秒レベルのイベント相関の必要性から、マルチギガバイトバッファと高度な信号処理アルゴリズムを備えたデバイスが求められています。 [3]PAC World、「インバータベース発電の監視と故障分析」、pacw.org
IEC 61850プロセスバスの展開
プロセスバストポロジーへの移行を進める電力会社は、デジタル故障録波器をIEC 61850ネイティブ変電所内の中核ノードとして位置づけています。プロセスバスアーキテクチャは電源トランスフォーマーで計測をデジタル化し、銅線配線を半減させてデータの忠実度を高めます。ベンダーはIEC 61850-9-2に基づくサンプル値を取り込むモジュール型録波器を提供し、単一プラットフォームで変電所全体のイベント相関を可能にしています。早期採用者はエンジニアリング時間の節約とデバイス相互運用性の向上を報告していますが、熟練した設定リソースは依然として不足しています。IEC 61850のサイバーセキュア版は、電力会社が長期的な資産ライフサイクルコストを初期費用と比較検討する中で採用の勢いを強めています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多機能DFRの高い初期費用 | -1.4% | グローバル、小規模電力会社に深刻 | 短期(2年以内) |
| OTネットワークのサイバーセキュリティ上の懸念 | -1.1% | グローバル、重要インフラで深刻 | 中期(2〜4年) |
| 波形分析専門知識の不足 | -0.8% | グローバル、新興市場で顕著 | 長期(4年以上) |
| メモリチップの熱サイクル信頼性 | -0.6% | グローバル、過酷な環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
多機能DFRの高い初期費用
5万〜20万米ドルの価格帯にある高度な多機能ユニットは、サイバーセキュリティ強化や配電自動化への資金投入も求められる中、小規模電力会社の予算を圧迫しています。システム統合、トレーニング、およびライセンス費用がライフサイクルコストを2倍にする可能性があり、重要ノードへの設置を限定する段階的な展開戦略を促しています。サプライヤーはサブスクリプション価格設定やモジュール型ファームウェアのアンロックを提供することで対応していますが、価格に敏感な地域では資本制約が依然として採用の主要な障壁となっています。 [4]米国エネルギー省、「電力公益事業業界における労働力動向」、energy.gov
OTネットワークのサイバーセキュリティ上の懸念
SCADAバックボーンへの録波器の接続が新たな攻撃経路への懸念を高めています。電力会社はディープパケットインスペクション機器とマイクロセグメンテーションファイアウォールを導入していますが、多くの小規模事業者は24時間365日の監視を維持する人材を欠いています。運用技術に関わるサイバーインシデントが慎重姿勢を強化し、旧来のエアギャップ設計が依然として安定的に稼働している現場では録波器のアップグレードを遅らせています。ベンダーはセキュアブートと役割ベースのアクセス制御を組み込んでいますが、電力会社が変電所全体にゼロトラストアーキテクチャを標準化するまでリスク回避の姿勢は続きます。 [2]Sahuら、「電力システムネットワークにおける脅威耐性マイクロセグメンテーションのためのファイアウォール最適化」、arxiv.org
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
多機能プラットフォームが統合を加速専用型ユニットが2025年に57.90%の収益シェアでデジタル故障録波器市場を主導しました。送電事業者は実証済みの信頼性、確定的な応答、および単純明快なリレースキームの統合を高く評価しています。しかし、多機能型デバイスは2031年にかけて年平均成長率8.90%を記録しており、購入者が擾乱記録、電力品質計測、および分析ゲートウェイを単一の筐体に集約することを求めているためです。多機能型の採用は、スペースと配線の削減がプレミアム価格を正当化するグリーンフィールド変電所で最も顕著です。仮想化された保護ソフトウェアを活用したパイロットプロジェクトを実施した電力会社は、最大20%のエンジニアリング工数節減を報告しています。多機能型デバイスが獲得するデジタル故障録波器市場規模は、チャンネルあたりコストの低下とファームウェア主導の機能拡張に支えられ、2031年までに14億2,000万米ドルに達すると予測されています。ベンダーのロードマップはクラウドアップデート機能に収束しており、ハードウェアの交換なしにシンクロフェーザーストリーミングとIEC 61850エディション2の機能をリモートで追加することが可能になります。リレー大手が高解像度キャプチャカードを統合する一方、伝統的な録波器専業メーカーはシェア防衛のためにモジュール型I/Oオプションを開発しており、競争の構図が変化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


設置場所別:
配電が勢いを増すほとんどの信頼性制度において一括電力ノードが必須の監視ポイントとなっているため、2025年に送電系統がデジタル故障録波器市場シェアの47.90%を占めました。しかし、歴史的に計器が不足していた配電ネットワークが2031年にかけて最速の年平均成長率8.65%を示しています。分散型エネルギーリソースの接続、電圧調整インバータ、および車両対系統(V2G)パイロットが中電圧レベルで複雑な故障波形を生み出しています。電力会社は現在、電力品質の苦情を解決し停電調査時間を最小化するために、フィーダーヘッドエンドおよび重要な配電トランスフォーマーに録波器を指定しています。配電に帰属するデジタル故障録波器市場規模は、ユニットコストの低下とコンパクトなフォームファクターの主流化に伴い、2031年に9億8,000万米ドルを超えると予測されています。一方、発電サイトの設置は再生可能エネルギープラントに集中しており、グリッドコードコンプライアンスがすべての故障トリップに対してオシログラフィを義務付けているため、認証を容易にする組み込み擾乱分析を備えたデバイスが求められています。
電圧クラス別:
超高圧が上昇余地をもたらす110〜220kVの電圧帯が2025年に43.05%の収益を保持しており、ほとんどの地域系統において基幹電圧としての地位を反映しています。特に中国およびインドにおける220〜500kV回廊の急速な展開が、そのセグメントを年平均成長率8.05%に押し上げています。超高圧交流および直流送電線は1,000km以上の距離で風力・太陽光電力を送電するため、高サンプリングレートと光ファイバー時刻同期をサポートする録波器が求められます。ベンダーはリモートコンバータステーション向けに−40°Cまでの温度定格を持つ耐熱設計を導入しています。500kV超のニッチ市場はプレミアム価格と進行波法を統合した高度な故障位置標定アルゴリズムを必要としますが、出荷量は比較的少ないまま推移しています。それでも、デジタル故障録波器市場はこれらの大型プロジェクトにおいて顕著な価値創出を見出しており、STATCOMや直列補償アップグレードとともに録波器をバンドルすることが多くなっています。このような電圧レベルでのデバイス相互運用性は、系統連系を任されたマルチベンダーコンソーシアムのために不可欠なものとなっています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
通信プロトコル別:
IEC 61850が標準を確立IEC 61850準拠機器が2025年の総収益の60.75%を占め、事業者がオープンでベンダー非依存のアーキテクチャに標準化するにつれて年平均成長率7.75%で拡大しています。デジタル故障録波器業界はGOOSEメッセージングおよびサンプル値ストリームの普及採用から恩恵を受けており、保護協調を簡素化し配線を削減しています。録波器は現在、インテリジェント電子デバイスの説明を自動生成する統合エンジニアリングツールとともに出荷されており、プロジェクトのコミッショニング日数を最大30%削減しています。レガシーDNP3およびModbusの変種は、交換予算が限られているか、サイバーリスクレビューが未完了の改修現場で引き続き使用されています。それでも、ほとんどの電力会社はIEC 61850の相互運用性を入札資格の前提条件として設定しています。IEC 61850ソリューションに帰属するデジタル故障録波器市場規模は、エディション3のセキュリティ拡張が普及するにつれて2031年までに19億5,000万米ドルに達すると予測されています。
エンドユーザー別:
データセンターが急成長電力会社が2025年収益の38.35%を占める主要な購入者であり続けていますが、ハイパースケールデータセンター事業者が2031年にかけて最強の年平均成長率8.10%を牽引しています。これらの施設は100MW超の需要を超えており、厳格なサービスレベルアグリーメントへの準拠を確保するために上流変電所および構内発電機バスへの故障録波器の設置を義務付けています。リアルタイム波形分析はデータセンターインフラ管理ダッシュボードに統合され、瞬低、瞬高、または過渡的な過電圧に対する早期警告アラームを事業者に提供しています。産業プラントは安定した採用リズムを維持しており、計画外の停電が多大なダウンタイムペナルティをもたらす生産ラインに録波器を集中させています。電化目標の拡大に伴い、鉄道・地下鉄プロジェクトが成長ニッチを形成しており、録波器が牽引電力保護研究を支援しています。石油・ガスのリグは海上振動と湿度に対応した堅牢なユニットを設置しており、デジタル故障録波器市場に含まれる運用環境の広さを際立たせています。
地域分析
北米デジタル・フォルト・レコーダー市場
北米は2025年に35.35%の収益シェアを占め、強固な連邦資金援助と、バルク電力システムの全要素に対する擾乱監視を義務付ける厳格なNERC基準の恩恵を受けている。超党派インフラ法に基づくプログラムは、電力品質機能を統合した多機能レコーダーに有利な急速な改修サイクルを促進している。米国の電力会社はインバーターベースのリソースへの擾乱監視範囲を拡大し、カナダは国境を越えた電力潮流を円滑化するための基準整合を進めている。メキシコでは、系統連系アップグレードおよび再生可能エネルギー統合の義務化によりイベント可視性の向上が求められており、新興の機会が生まれている。
アジア太平洋デジタル・フォルト・レコーダー市場
アジア太平洋地域は最も速い8.45%のCAGRを記録しており、中国の国家電網による超高圧建設および包括的なデジタルアップグレードへの6,000 ビリオン 人民元(845 ビリオン 米ドル)超の投資がその原動力となっている。インドの系統近代化は旺盛な需要成長を背景に急速に進展しており、最近のHVDC案件の受注が再生可能エネルギー回廊における過去最高の設備導入を牽引している。日本、韓国、およびオーストラリアはIEC 61850プロセスバス互換性を必要とするスマートグリッドパイロットを展開しており、多国籍サプライヤーに参入機会をもたらしている。東南アジアの配電業者は、電化率の上昇に伴いフィーダー自動化向けのコンパクトなレコーダーを採用している。
欧州・中東・アフリカデジタル・フォルト・レコーダー市場
欧州は欧州委員会による5,840 ビリオン ユーロの系統整備計画のもと、洋上風力統合および国境を越えた電力取引に注力しながら安定した成長を維持している。ドイツおよびオランダは、新規送電線を建設せずに容量を拡大する革新的な系統技術パッケージを採用しており、動的格付けアルゴリズムのために高分解能データに依存している。北欧の系統運用者は同期調相機およびSTATCOMのアップグレードに投資し、性能検証のためにレコーダーを組み合わせて導入している。東欧の系統は変電所デジタル化において遅れを取り戻しつつあり、資本障壁を低下させるコヒージョンファンドの支援を受けている。中東およびアフリカは規模こそ小さいものの、工業化および再生可能エネルギーの開発が進むにつれてスケーラブルな監視ソリューションの採用が促進され、関心が高まっている。

規制環境
北米では、NERC信頼性基準PRC-002(外乱監視・報告要件)に組み込まれた外乱監視要件が、バルク電力システム資産全体でのデジタル故障記録装置の導入を引き続き支え、電力会社は記録装置のカバレッジとイベント捕捉性能をコンプライアンス要件に合わせて調整している。サイバー面では、AIデータセンターや製造業からの需要増大の中で電力網を強化する指令が2025年4月に発出され、グリッド信頼性とセキュリティに対する連邦政策の関心が高まり、接続された記録装置がどのように強化・管理されているかへの監視が強まっている。
2026年の規制・標準に関する動きは、変電所におけるサイバーセキュアなデジタル化をさらに強化した。2026年3月、米国連邦エネルギー規制委員会(FERC)は、低影響施設向けのCIP-003-11を含む修正版の重要インフラ保護(CIP)信頼性基準を承認し、記録装置や外乱監視システムなどOTに接続された資産へのセキュリティ管理を維持しつつ、最新化されたデジタルインフラの導入を支援した。相互運用性とデータ交換に関する要件は、IEEE C37.111(COMTRADE)やIEEE C37.232(命名規則)など広く参照されている標準、およびデジタル変電所通信のためのIEC 61850によって引き続き形作られている。
バリューチェーン分析
バリューチェーンは、高速アナログ・デジタル変換器、FPGA、メモリモジュール、GPSまたはPTP対応の時刻同期ハードウェアなど、高精度な波形捕捉とマイクロ秒レベルの時刻整合を可能にする上流の電子機器・タイミング部品から始まる。中流の参加者は、IEC 61850通信スタック、サイバーセキュリティ機能、ストレージ、分析対応ファームウェアを統合したデジタル故障記録装置および多機能プラットフォームを設計・製造しており、既存のリレーおよびグリッド自動化企業に加え、記録装置専門メーカーが供給を担っている。特に変電所統合向けのIEC 61850と過渡データ交換向けのCOMTRADEといった標準への準拠が、部品選定、ソフトウェア構成、工場試験手順を規定している。
下流では、電力会社、産業事業者、データセンター運営者が、変電所建設、改修プログラム、信頼性コンプライアンス対策の一環として記録装置を調達・設計・導入し、多くの場合、電力品質モニタリングや外乱分析機能を記録装置に組み合わせている。システムインテグレーターや電力会社のエンジニアリングチームは設定、モデルマッピング、検証を支援するが、これらは単体導入から変電所全体または集中型の外乱・故障記録アーキテクチャへの移行に伴い、繰り返し発生するボトルネックとなっている。このチェーンは、コミッショニングの自動化や安全な遠隔管理性の重要性の高まりからも影響を受けており、ライフサイクルコスト、波形分析における人材不足、OT接続監視デバイスのサイバーセキュリティ強化に関する購買者の優先事項を反映している。
競争環境
デジタル故障録波器市場は依然として中程度に分散しています。Qualitrol、GE Vernova、Siemens、およびABB/Hitachi Energyなどのグローバル大手は、録波器、リレー、および分析プラットフォームをカバーするエンドツーエンドのポートフォリオと深い電力会社との関係を活用しています。Schweitzer Engineering LaboratoriesおよびERLPhaseなどの中堅専業メーカーは、超高速キャプチャ技術と研究機関やHVDCコンバータステーションにおけるニッチな用途によって差別化しています。購入者が統合ソリューションを優先する中、ベンダーはサイバーセキュアなゲートウェイ、電力品質モジュール、およびAIベースの診断をバンドルしてプレミアムマージンを追求しており、競争圧力が激化しています。
技術リーダーシップは現在、エッジコンピュートとクラウド接続を中心に展開されています。Hitachi EnergyとAmazon Web Servicesのコラボレーションは、ハードウェアを超えて収益源を拡大するX-as-a-Serviceモデルへの転換を示しています。GE Vernovaは米国、ドイツ、およびインドの製造拠点を拡大し、部品不足に対応しローカル需要に対応しています。デジタルツインシミュレーションと進行波位置標定法を巡る特許出願が急増しており、知的財産防衛を巡るレースを示しています。Schneider ElectricによるMotivaireの買収などの戦略的買収は、データセンターの液体冷却における隣接能力を拡大し、ミッションクリティカル施設における監視、熱管理、およびエネルギー最適化の融合を示しています。
部品供給の制約は業界全体の課題を提起しています。メモリチップの熱サイクル信頼性の問題が高周波ストレージモジュールの再設計を要求する一方、銅価格の変動がマージンを圧迫しています。ベンダーは代替合金に移行し、半導体供給を確保するための垂直統合を検討しています。波形分析の専門知識における労働力不足がプロジェクト遂行をさらに複雑にしており、サプライヤーは変電所エンジニアの学習曲線を短縮するためにガイド付き分析をファームウェアに組み込んでいます。総じて、差別化はサイバーセキュアで相互運用可能かつ分析対応のプラットフォームを提供し、電力会社の資本プログラムのリスクを軽減することにかかっています。
デジタル故障録波器業界リーダー
Qualitrol Company LLC
GE Grid Solutions(GE Vernova)
Siemens AG
AMETEK Power Instruments
ABB Ltd.(Hitachi Energy DFRライン)
- *免責事項:主要選手の並び順不同
デジタル・フォルト・レコーダー市場
- Qualitrol Company LLC
- GE Grid Solutions (GE Vernova)
- Siemens AG
- AMETEK Power Instruments
- ABB Ltd. (Hitachi Energy DFR line)
- ERLPhase Power Technologies Ltd.
- KoCoS Messtechnik AG
- Elspec Ltd.
- Kinkei System Corp.
- Prosoft Systems Ltd.
- Ducati Energia SpA
- Schweitzer Engineering Laboratories (SEL)
- Novatech Automation (Bitronics)
- Arbiter Systems, Inc.
- NR Electric Co., Ltd.
- Yokogawa Electric Corporation
- Arteche Group
- BHEL (Bharat Heavy Electricals Ltd.)
- Beijing Sifang Automation Co., Ltd.
- Shenzhen Shuanghui Electric Co., Ltd.
- CG Power & Industrial Solutions Ltd.
- Izumi Electric Co., Ltd.
- Zhejiang Yongteng Electric Co., Ltd.
- Supco Systems, Inc.
- Hitachi Energy Ltd.

市場機会と将来展望
主要な機会は、設定やモデルマッピングに伴うライフサイクル労力を削減する、より迅速なIEC 61850中心の変電所導入である。2026年5月の研究では、スマート故障記録装置向けのフルチェーン自動設定について記述されており、装置当たりの設定時間を4.5時間から1.2時間に短縮している点が進展の証左となっている。これは、コミッショニングのスループットとデータ精度に関する電力会社の懸念に対応するものである。IEC 61850サンプル値と変電所バス統合を中心に、自動検出、ガイド付きエンジニアリングワークフロー、検証ツールをパッケージ化するベンダーは、ハードウェア仕様以上の差別化基盤をより明確に持つことになる。
電力会社や大規模電力利用者がベンダー間のイベント相関のために確立されたデータ形式と時刻同期を標準化するにつれ、相互運用性主導のソフトウェア層も記録装置クラスの差別化の余地を生み出している。IEEE/IEC C37.111(COMTRADE)は依然として過渡データ交換の基準であり続け、複数ベンダーによる分析と企業レベルの外乱管理を可能にしている一方、IEC 61850 MMS/GOOSE上での集中型の外乱・故障記録への移行は、変電所コントローラやゲートウェイを通じて提供されるデータ品質への需要拡大を後押ししている。同時に、グリッド近代化プログラムと再生可能エネルギーの浸透拡大は、連続的なポイントオンウェーブや電力品質クラスの機能を含む、より高精度な捕捉への実質的な需要を生み出しており、対象支出は単体の記録装置から、記録、時刻同期、サイバーセキュリティ、分析を統合したツールチェーンへと拡大している。
Recent Industry Developments in デジタル・フォルト・レコーダー市場
- 2026年6月:Elspecは、G5DFRファームウェアv1.2.4.6をリリースし、SHA-1アルゴリズムを削除してECDSAホストキー対応を追加することでSSHセキュリティを強化した。この更新は、遠隔アクセス制御と暗号技術への監視が強まっている重要インフラ環境で使用される接続記録装置の基本的なサイバー強化を強化するものである。
- 2025年11月:Qualitrolは、高速および低速外乱記録、電力品質モニタリング、進行波、事象順序記録、フェーザ計測ストリーミングを1つのプラットフォームに統合した多機能外乱記録装置IDM+の詳細を発表した。この統合アプローチは、購買者が複数の監視機能をより少ないデバイスに集約し、企業レベルの外乱分析のためにデータ出力を標準化しようとする中で、調達の統合を後押ししている。
- 2025年3月:Elspecは、インドの風力発電会社にG5多機能デジタル故障記録装置55台を導入した。この導入は、インバータ駆動の外乱シグネチャを分析し、故障調査ワークフローを改善するために高解像度のイベント可視性が求められる、再生可能エネルギーが多いシステムにおける多機能記録装置の利用拡大を示している。


デジタル・フォルト・レコーダー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、電力系統における故障分析および保護レビューのために、電気的外乱・事象データを捕捉・タイムスタンプ・保存するデジタル故障記録装置から得られる収益として規模を算定している。対象は、電力会社および産業用ネットワークを含む。
対象範囲の除外:規模算定には、広範な保護リレー、SCADAおよび通信インフラ、および記録装置販売に付帯しないサービスは含まれない。
セグメンテーション概要
- タイプ別
- 専用型
- 多機能型
- 設置場所別
- 発電
- 送電
- 配電
- 電圧クラス別
- 110kV未満
- 110〜220kV
- 220〜500kV
- 500kV超
- 通信プロトコル別
- IEC 61850準拠
- レガシー/独自仕様
- エンドユーザー別
- 電力会社
- 産業・製造業
- 鉄道・地下鉄
- データセンター
- 石油・ガス
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、故障記録の需要がどこから生じているかを把握することから始まり、これは通常、送電・配電の拡張および電力網信頼性プログラムに結びついている。当社は、米国エネルギー情報局(EIA)などの機関によるエネルギー・電力統計、IEEEなどの機関によるグリッド・電力機器関連の資料、国際エネルギー機関(IEA)などの資料による国別エネルギーバランスといった公的資料を参照している。
導入の兆候を裏付けるため、利用可能な範囲で電力会社の信頼性・停電報告、送電プロジェクトの公開情報、外乱記録装置と隣接する監視機器の区別を明確にする標準の記述も利用している。企業の年次報告書、投資家向け説明資料、製品資料は、これらの兆候を現実的な価格帯や更新周期に転換する助けとなり、有用な場合には企業財務、特許、貿易・出荷のチェックポイントに関する有料サブスクリプションによって補完されている。上記に挙げたソースはあくまで例示であり、データ収集、相互確認、明確化のために他の多くの公的資料や有料データセットも利用された。
一次インタビューおよび調査
一次調査は、実際に購入されているもの、導入がどのように仕様化されているか、送電・配電・発電の各拠点で予算がどのように動いているかを検証することに重点を置いている。当社は、主要地域の機器メーカー、システムインテグレーター、電力会社・産業ユーザーから見解を収集し、デスクリサーチの入力から生じるギャップを埋め、実務的なフィードバックを用いて仮定を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):14% | アジア太平洋(APAC):43% |
| ミドル層:51% | 部門・事業リーダー:36% | 欧州・中東・アフリカ(EMEA):37% |
| 中小規模企業:19% | マネージャー:50% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、電力網投資、変電所数の代理指標、保護・監視機器の浸透率を用いてトップダウンで構築し、各地域におけるデジタル故障記録装置の現実的な対象市場を再構築することから始まる。その総計は、サンプル抽出した平均販売価格に推定単位需要を乗じるといった選択的なボトムアップ検証、および過小計上や重複計上を指摘するサプライヤーや販売チャネルとの対話によって裏付けられる。
モデルを形作る主要な入力要素には、送電・配電の更新ペース、変電所自動化の動向、既存記録装置の更新時期、拠点の重要度に応じた平均チャネル数とストレージ需要、送電変電所と配電拠点における一般的な設置密度が含まれる。一次調査の入力に大きなばらつきがある場合は、保守的な範囲を適用してギャップに対応し、その後、追加のヒアリングやプロジェクト公開情報との相互確認によって範囲を狭めている。予測にはシナリオ分析を用いており、ベースケースの成長率は想定されるグリッド近代化と再生可能エネルギー統合の時期を反映し、調達サイクルとリードタイムに関する専門家の見解に基づいて調整される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、モデルが実際の購買行動から逸脱しないようにしている。当社は、電力会社の資本支出動向、既知のグリッド拡張プログラム、回答者から議論された価格変動といった独立した指標に対して結果を比較し、承認前に外れ値を調査する。
第二の分析者が主要な仮定を確認し、地域間で大きなばらつきが生じた場合や、グリッド強化計画の急増などの新たな事象が需要を変化させた場合には、情報源に再度確認を行う。レポートは年1回更新され、重大な変化が生じた場合には中間更新を行い、最終的な提出前レビューを完了させることで、数値が入手可能な最新情報を反映するようにしている。
Mordor Intelligenceのデジタル故障記録装置市場規模と他の公開推定値との比較
デジタル故障記録装置の公開市場規模は、対象範囲の設定が研究間で異なる場合が多く、価格や更新に関する前提も研究間で異なるため、大きく異なる場合がある。この表は、集計対象の変化や、米ドルへの換算タイミングの違いが、報告される市場規模にどのように影響するかを示すのに役立つ。
ベンチマーク表は、主に保護リレーやより広範なグリッド監視機器が記録装置と併せて計上されているかどうかによって生じる幅を示しており、Mordor Intelligenceの対象範囲では、専用のデジタル故障記録装置の収益のみが含まれ、隣接する保護およびSCADA層は市場総額の対象外としている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.21 B (2026) | |
| 業界誌A | USD 0.96 B (2024) | より早い基準年を用いており、専用のDFRのみに焦点を当てているように見え、導入済み基盤の見方が狭く、送電プロジェクトの更新サイクルへの視認性が限られているため、想定される需要規模が低くなっている。 |
| 業界レポートB | USD 1.20 B (2025) | 異なる時期および価格設定の経路を採用しており、より狭い平均販売価格帯とより緩やかな更新前提を適用している可能性が高く、単位成長がプラスであっても数値を抑制する可能性がある。 |
各行を通じて見ると、その差異は定義上の対象範囲、規模算定に用いる年、ASPと更新時期がモデルにどのように反映されているかに起因していることがわかる。入力をグリッド構築および近代化に関する明確な指標に結びつけ、インタビューによるフィードバックでその妥当性を検証することで、最終的な数値は説明可能であり、計画用途にも再現可能な状態を保っている。


レポートで回答される主要な質問
デジタル故障録波器市場の現在の規模はどれくらいですか?
市場は2026年に22億1,000万米ドルであり、2026年〜2031年にかけて年平均成長率7.12%で2031年までに31億1,000万米ドルに達すると予測されています。
どの地域がデジタル故障録波器市場をリードしていますか?
北米が2025年に35.35%の収益をリードしており、厳格なNERCコンプライアンスと連邦近代化資金に牽引されています。
なぜデータセンターは将来のデジタル故障録波器需要にとって重要なのですか?
ハイパースケールデータセンターはマイクロ秒レベルの擾乱可視性を必要とし、2031年にかけてこのセグメントの録波器設置において年平均成長率8.10%を促進しています。
IEC 61850は録波器の選定にどのような影響を与えていますか?
IEC 61850準拠デバイスは相互運用性とプロセスバス機能により市場シェアの60.75%を占め、この規格が入札の既定要件となっています。
デジタル故障録波器の採用に対する最大の制約要因は何ですか?
5万〜20万米ドルに及ぶ多機能型ユニットの高い初期費用が、小規模電力会社における普及を制限しています。
デジタル故障録波器市場の中で最も成長が速いセグメントはどこですか?
配電ネットワーク設置セグメントが年平均成長率8.65%で拡大しており、電力会社が中電圧系統のより深い可視性を求めているためです。
最終更新日:



