
デジタルパソロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 3.21 十億米ドル |
| 成長率 (2026 - 2031) | 9.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルパソロジー市場分析
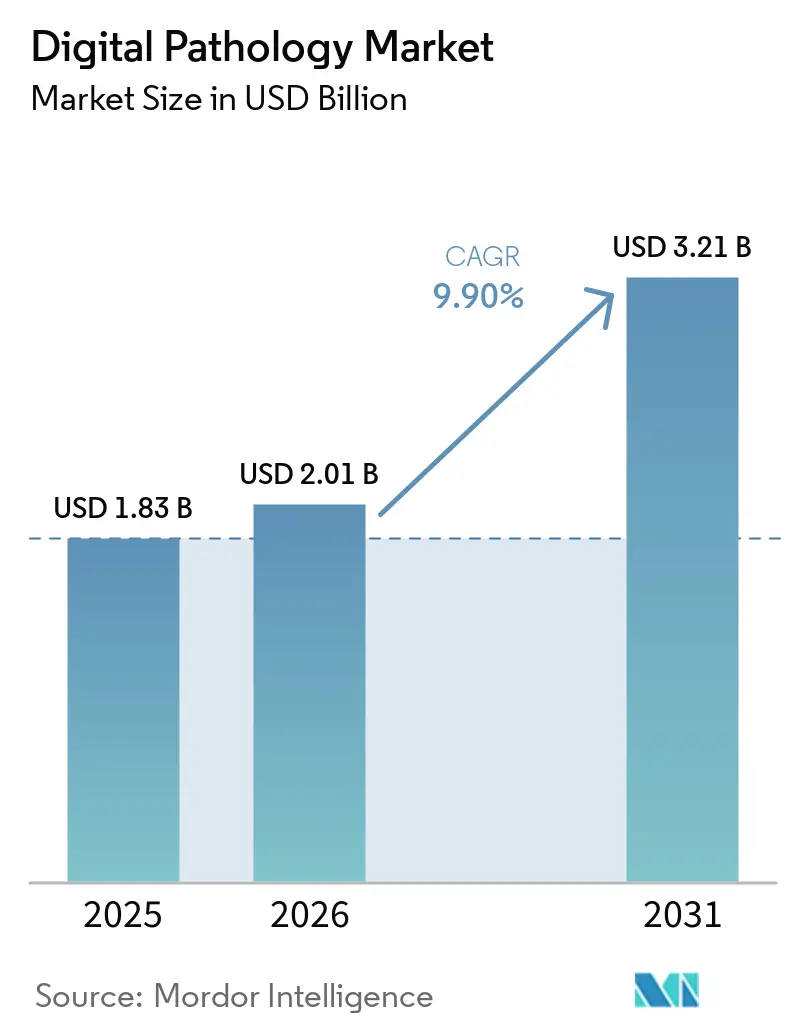
デジタルパソロジー市場規模は、2025年の18億3,000万米ドルから2026年には20億1,000万米ドルへと拡大し、2031年には32億1,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 9.90%で成長します。
病院は病理医の深刻な不足を緩和するためにスライドのデジタル化を進めており、製薬スポンサーは画像ベースのバイオマーカーエンドポイントを要求し、規制当局は一次診断向けに複数のホールスライドイメージング(WSI)プラットフォームを承認し、従来のコンプライアンス上のギャップを解消しています [1]米国食品医薬品局、「機器承認」、fda.gov。商業的な勢いは、米国国立衛生研究所のBridge2AIプログラムが2025年に病理アルゴリズムの検証に1億5,000万米ドルを割り当て、新たなCPT償還コードが遠隔診療の補償を開始したことで加速しました。同時に、形態学とプロテオミクスまたはトランスクリプトミクスデータを融合する空間オミクスワークフローが、従来の明視野装置を超えてスキャナー予算を拡大しています。スキャナーベンダーは現在、一度限りのハードウェア販売ではなくソフトウェアサブスクリプションをバンドルしており、収益を継続的なモデルへとシフトさせ、研究機関が運営予算内で正当化しやすくしています。
主要レポートのポイント
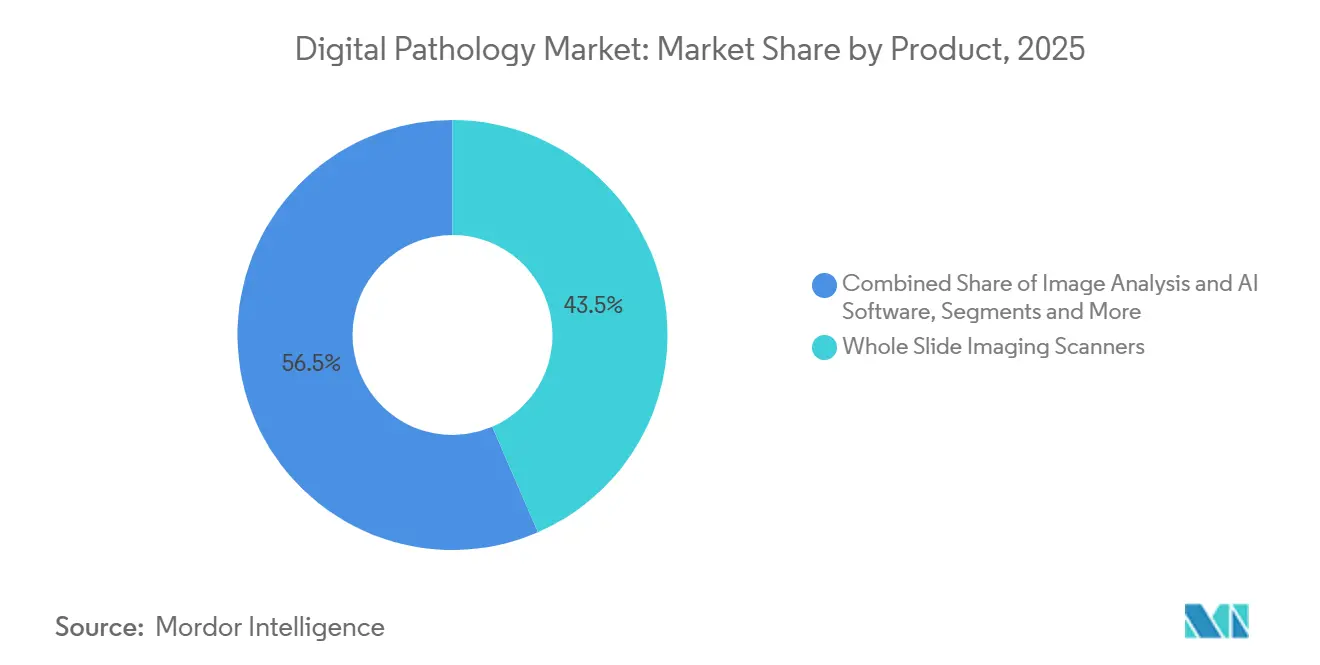
- 製品別では、ホールスライドイメージングスキャナーが2025年のデジタルパソロジー市場シェアの43.5%を占め、画像解析・AIソフトウェアは2031年にかけてCAGR 10.21%で成長すると予測されています。
- 撮像技術別では、明視野が2025年のデジタルパソロジー市場規模の85.1%のシェアを占め、蛍光イメージングはCAGR 10.55%で進展しています。
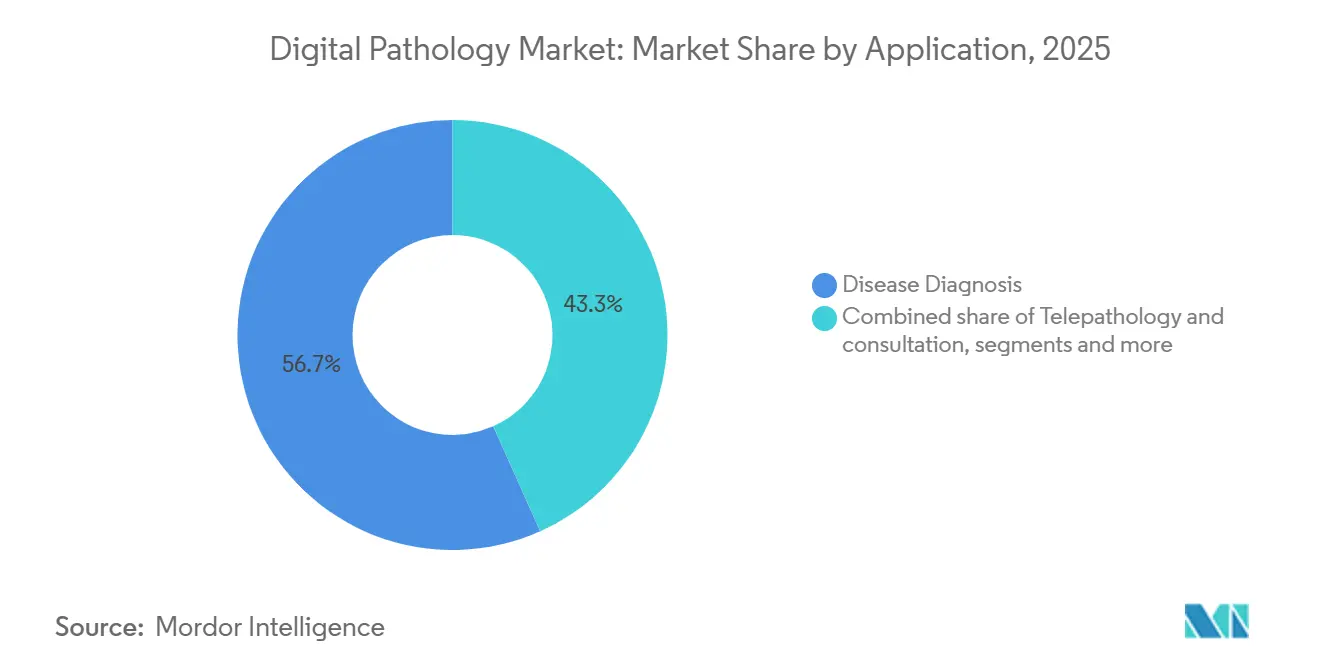
- 用途別では、疾患診断が2025年に56.7%の収益シェアを獲得し、遠隔病理・コンサルテーションは2031年にかけてCAGR 10.39%で拡大すると予測されています。
- エンドユーザー別では、病院・基準検査機関が2025年のデジタルパソロジー市場シェアの38.4%でトップとなり、製薬・バイオテクノロジー企業およびCROはCAGR 10.47%で成長しています。
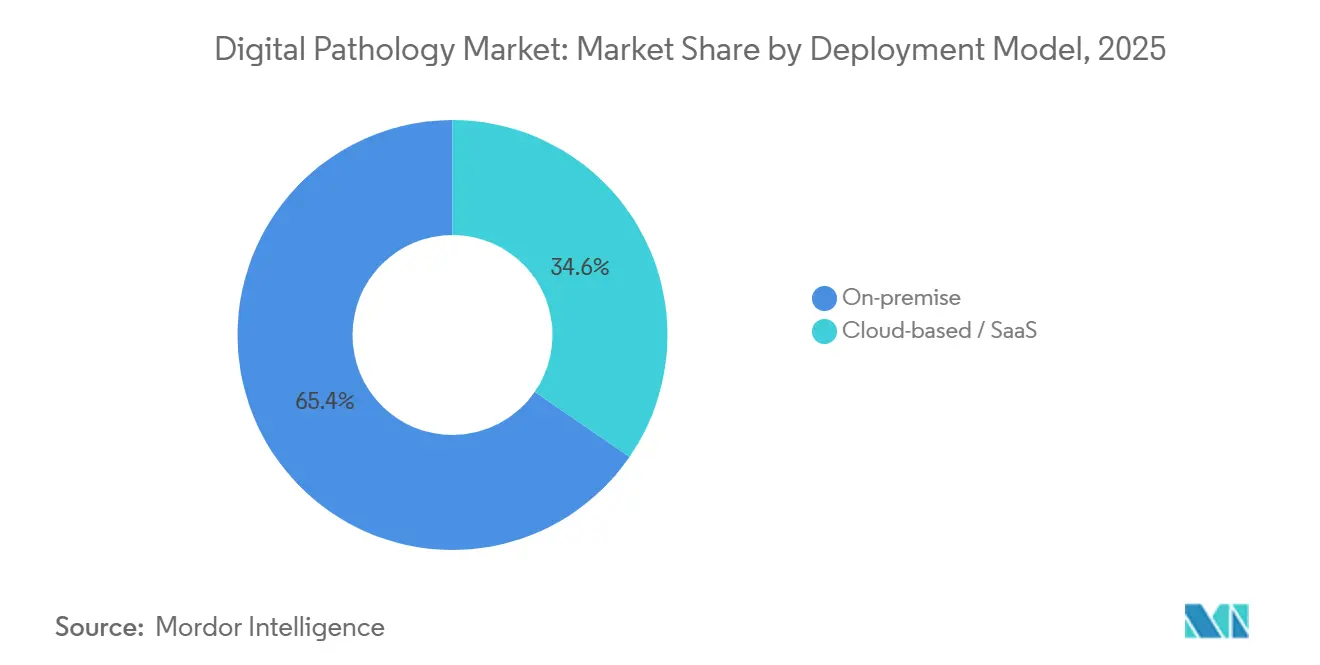
- 導入形態別では、オンプレミス導入が2025年の支出の65.4%を占めましたが、クラウドベースのソリューションはCAGR 10.16%で増加しています。
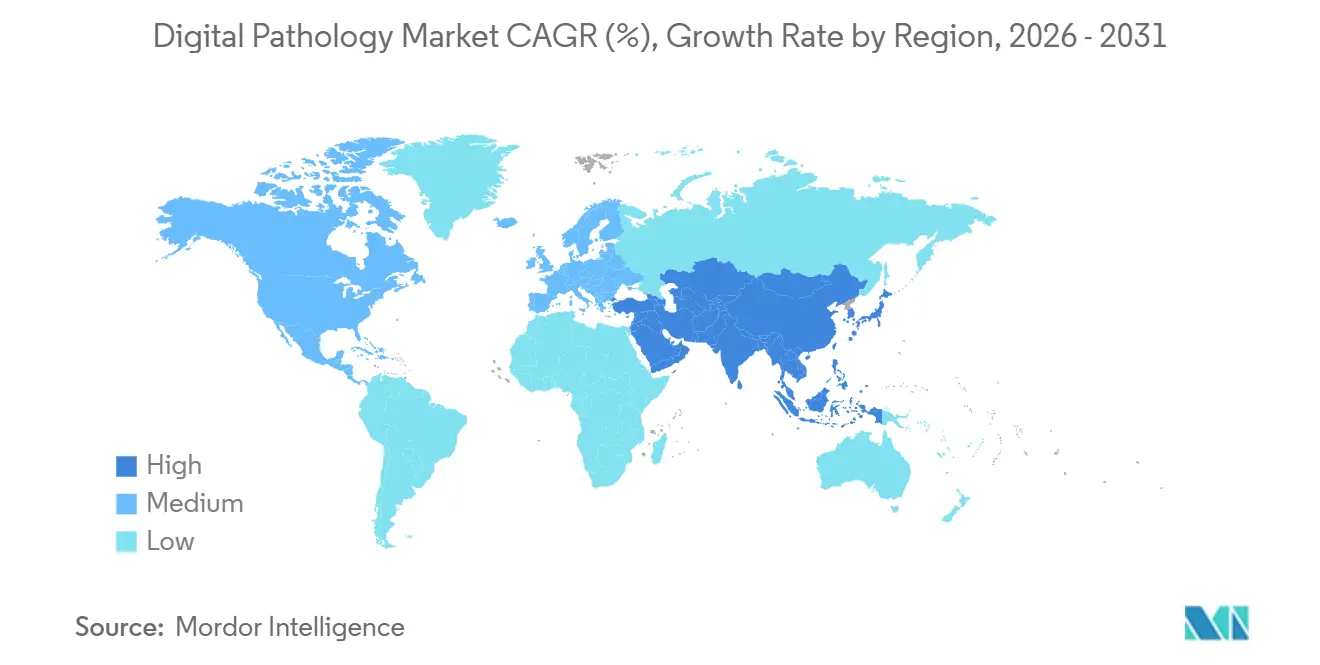
- 地域別では、北米が2025年に47.8%の収益を占め、アジア太平洋地域は2031年にかけて最速のCAGR 11.21%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 病理医の人材不足が自動化対応デジタルワークフローを加速 | +2.1% | グローバル、北米・欧州で深刻 | 中期(2〜4年) |
| 大規模腫瘍学・免疫療法試験が画像ベースのバイオマーカー評価を義務付け | +1.8% | 北米・EU、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 政府の医療デジタル化・国家AI助成金・ファストトラック | +1.5% | アジア太平洋地域が中核、中東・アフリカおよび南米へ波及 | 中期(2〜4年) |
| コンパニオン診断の成長が定量的組織画像解析を必要とする | +1.3% | グローバル、北米・EUが主導 | 長期(4年以上) |
| FDAの合成組織データセットパイロットがアルゴリズム承認を加速 | +0.9% | 北米、EU採用が後続 | 短期(2年以内) |
| 空間オミクス統合が高多重イメージング需要を牽引 | +1.2% | 北米・EU研究拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
病理医の人材不足が自動化対応デジタルワークフローを加速
2024年に発表された人材モデルは、米国が2030年までに現在の能力の18%に相当する5,900人の病理医が不足すると予測しました [2]米国医科大学協会、「2024年医師人材予測」、aamc.org。英国では、2025年にコンサルタントポジションの40%が6ヶ月以上空席のままでした。デジタルプラットフォームにより、1人の専門医がガラススライドを輸送することなく複数の病院のケースを審査でき、実質的にスループットを向上させます。2025年の米国病理医協会の研究では、AIガイドによる事前スクリーニングが高い診断一致率を維持しながら、通常の生検のターンアラウンドタイムを大幅に短縮したことが確認されました。そのため病院は、年間医師給与よりもコストが低いスキャナーとアルゴリズムサブスクリプションへと、新規採用から資本を振り向けています。
大規模腫瘍学・免疫療法試験が画像ベースのバイオマーカー評価を義務付け
免疫腫瘍学における治験薬申請は2025年に1,847件に達し、そのうち68%がPD-L1、腫瘍変異量、または免疫細胞密度のデジタル定量化を必要としました。手動スコアリングではPD-L1の観察者間変動が20%を超えますが、検証済みのAIアルゴリズムは変動を5%未満に抑え、規制上の精度閾値を満たします。ロシュは、2025年に後期段階の腫瘍学試験の82%がデジタルプラットフォームでのスライドレビューを集中化したことを明らかにしました。受託研究機関もこの動向を反映し、地域ハブにスキャナーを設置することで、国際的なサイトが単一のリポジトリに画像をアップロードし、病院の予算サイクルから需要を切り離しています。
政府の医療デジタル化・国家AI助成金・ファストトラック
中国は2025年に、2027年までに300の三次病院にAI診断を展開するために23億人民元(3億2,000万米ドル)を割り当てました。インドのアーユシュマン・バーラト・デジタルミッションは、5,000の地区病院における遠隔病理インフラのために2024年に150億インドルピー(1億8,000万米ドル)を配分しました。欧州連合はホライズン・ヨーロッパのもとでデジタルヘルスに1億2,000万ユーロ(1億3,000万米ドル)を拠出し、そのうち3,500万ユーロをAI対応病理プロジェクトに充てました。英国は2025年に、224の国民保健サービストラスト全体にスキャナーを展開するために1億8,000万ポンド(2億3,000万米ドル)を追加しました。こうしたプログラムは資本コストを補助し、導入期間を短縮します。
コンパニオン診断の成長が定量的組織画像解析を必要とする
FDAは2025年に23件のコンパニオン診断を承認し、そのうち17件はデジタルスコアリングの恩恵を受ける組織ベースのアッセイを使用しています。アジレントのPD-L1 22C3 pharmDxアッセイは、2024年に1,200人の患者サンプルで検証されたAIモジュールとともに出荷されるようになりました [3]アジレント・テクノロジーズ、「PD-L1 22C3 pharmDxデジタルコンパニオン」、agilent.com。ベンタナのHER2検査は2025年に自動HER2/CEP17比計算を追加し、結果時間を48時間から6時間に短縮しました。製薬スポンサーはアッセイとソフトウェアのバンドル契約を交渉することが増えており、すべての臨床サイトで一貫したバイオマーカー定量化を確保しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中堅・公立検査機関向けスキャナー・ストレージ・ITコストの高さ | -1.4% | グローバル、新興市場・農村部で深刻 | 中期(2〜4年) |
| スキャナー・LIS・AIエコシステム間の普遍的な相互運用性の欠如 | -1.1% | グローバル、断片化したベンダー環境 | 長期(4年以上) |
| 不安定なグローバルガラススライド供給が設備投資計画を制約 | -0.8% | グローバル、サプライチェーンがアジアに集中 | 短期(2年以内) |
| データセンターのカーボンフットプリント・ESGが長期クラウドストレージを制限 | -0.7% | 北米・EU、企業のESG義務に牽引 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中堅・公立検査機関向けスキャナー・ストレージ・ITコストの高さ
40倍のWSIスキャナーは15万〜40万米ドルのコストがかかり、1万枚のスライドあたり約50テラバイトを生成するため、さらに10万〜20万米ドルのエンタープライズストレージと継続的なクラウド費用が必要です。地域病院は薄い利益率で運営されており、CPT 88360の45米ドルの償還では資本を回収できず、回収期間が長期化しています。インドの地区病院は2024〜25年度の全診断費用としてわずか500万インドルピー(6万米ドル)しか予算化しておらず、助成金支援なしではWSIは実現不可能です。ベンダーはリースやスライド単位の料金体系を提供していますが、前払い現金制約が購買を支配している地域では普及が遅れています。
スキャナー・LIS・AIエコシステム間の普遍的な相互運用性の欠如
DICOMサプリメント145がWSI標準を定義しているにもかかわらず、ベンダーはカラーキャリブレーションと圧縮を異なる方法で実装しており、シームレスな交換を妨げています。2025年のデジタルパソロジー協会の調査では、マルチスキャナーサイトの54%が互換性のないファイル形式によるワークフローの遅延を報告し、38%が複数ブランドにわたって単一のAIモデルを展開できなかったことが明らかになりました。検査機関はLISと画像アーカイブを橋渡しするために5万〜15万米ドルのミドルウェアを購入することが多くあります。IHEプロファイルなどの業界イニシアチブは存在しますが、採用は任意であり遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ハードウェアが収益を支え、ソフトウェアがマージンを獲得ホールスライドイメージングスキャナーは2025年の収益の43.5%を生み出しており、デジタル化されたワークフローが始まる前に必要なハードウェア投資を反映しています。デジタルパソロジー画像解析およびAIソフトウェアは、製品の中で最も速い10.21%のCAGRで成長すると予測されており、これは検査室が自動定量化ツールなしでは生の画像の臨床的価値が限られていることを認識しているためです。Philipsは2025年にサブスクリプションモデルに移行し、IntelliSiteスキャナーとアルゴリズムを月額8,000米ドルでバンドル提供することで、以前は350,000米ドルを超えていた初期費用を引き下げました。コミュニケーション&スレージシステムも着実に拡大しており、これはアメリカ病理学者協会が診断画像の10年間保存を義務付けており、複数ペタバイト規模のアーカイブが必要となっているためです。
バーコードラベラーやロボットローダーを含むスライド管理システム&アクセサリーは、技術者の作業時間を削減します。Leicaは、GT 450 DXと400枚スライドローダーを組み合わせることで、1枚あたりの処理時間が45秒から8秒に短縮されると報告しています。AI企業はアルゴリズムをスキャナーのファームウェアに直接組み込む動きを強めており、ハードウェアとソフトウェアの収益ストリームの境界が曖昧になっています。この融合はベンダーのポジショニングを複雑にする一方で、ユーザーエクスペリエンスを向上させ、デジタルパソロジー市場の価値提案を強化しています。


撮像技術別:
明視野の優位性が持続、蛍光がシェアを拡大明視野イメージングは、ほとんどの一次診断がヘマトキシリン・エオジン染色に依存しており、FDAの承認が依然として明視野プラットフォームを重視しているため、2025年収益の85.1%を占めました。蛍光イメージングは、多重免疫蛍光および空間オミクスアッセイからの需要により、2031年にかけてCAGR 10.55%で成長する見込みです。最大100種類のタンパク質をプロファイリングするアコヤのPhenoCyclerは、主に学術・製薬研究開発サイトで、2024年の87台から2025年には142台へと設置数を拡大しました。蛍光スキャナーは25万〜60万米ドルのプレミアムを要求しますが、助成金や試験予算が増分コストをカバーすることが多く、採用を持続させています。
明視野と蛍光モードを切り替えられるハイブリッドスキャナーは、検査機関が機器を統合するのに役立ちます。ベンタナのDP 200は2025年11月にデュアルモード一次診断のFDA認可を取得し、統合ワークフローへの規制上の支持を示しました。共焦点および光シートプラットフォームは3D再構成を可能にしますが、体積イメージングの診断経路が定義されていないため、研究用途に限定されています。
用途別:
診断がリード、遠隔病理が台頭疾患診断は2025年に56.7%のシェアを占め、外科病理、細胞診、血液病理を包含しています。遠隔病理・コンサルテーションは、専門医不足に牽引されてCAGR 10.39%が見込まれています。米国遠隔医療協会は2025年にデジタルコンサルテーションが34%増加したことを記録し、皮膚病理と神経病理が症例の48%を占めました。遠隔病理医がデジタルでスライドを読影することで、農村病院での術中迅速診断のターンアラウンドタイムが半減し、外科ワークフローが改善されます。
薬物探索・コンパニオン診断の使用は、スポンサーが規制申請のために標準化された組織解析を必要とするため増加しています。ロシュは、集中デジタルレビューが現在後期段階の腫瘍学試験の82%をカバーしていると述べました。教育・研修はニッチですが成長しており、ハーバード大学医学部は2024年に1万2,000枚の教育用スライドをデジタル化し、グローバルアクセスを可能にしました。最後に、品質保証・アーカイビングは診断一致の監査と記録保存規則の遵守に不可欠です。
エンドユーザー別:
病院が優位、製薬が加速病院・基準検査機関は2025年支出の38.4%を占め、日常的な診断量に支えられています。製薬・バイオテクノロジー企業およびCROはCAGR 10.47%を記録すると予測されており、再現性のあるバイオマーカー評価のためにデジタルパソロジーをフェーズII〜III試験に組み込んでいます。ラボコープは2025年に腫瘍学契約に牽引されてデジタルパソロジー収益が41%成長したと報告しました。クエスト・ダイアグノスティクスなどの診断センターは、専門医の意見を必要とする病院紹介を獲得するためにスキャナーを採用しています。獣医・法医学検査機関を含むその他のエンドユーザーは規模が小さいですが、スキャナーベンダーが非ヒト組織タイプ向けにソフトウェアを調整することで恩恵を受けています。
導入形態別:
オンプレミスが優勢、クラウドが普及オンプレミス導入は、病院が患者データをファイアウォール内に保存することを好むため、2025年収益の65.4%を占めました。それでも、ベンダーが従量課金制を提供し規制フレームワークが成熟するにつれ、クラウドベースのソリューションはCAGR 10.16%で成長すると予測されています。プロシアのConcentriqはストレージ1ギガバイトあたり0.50米ドル、AI推論1回あたり2.00米ドルを請求し、数百万ドルの資本支出を回避します。フィリップスは2025年にハイブリッドモデルを開始し、画像をローカルに保持しながらセキュアなデータセンターからアルゴリズムをストリーミングすることで、スケーラブルなコンピューティングを活用しながらデータ主権規則に対応しています。
地域分析
北米デジタルパソロジー市場
北米は2025年の収益の47.8%を占め、FDAの明確な規制方針、CPT償還制度、およびNIHデータセット資金提供の恩恵を受けている。2017年から2024年にかけてPhilips IntelliSite、Leica Aperio AT2、およびHamamatsu NanoZoomerの承認が得られたことで、コンプライアンス上の不確性が解消され、調達が加速した。CMSは2024年にCPT 88360を導入し、デジタルコンサルテーション1件あたり45米ドルの報酬を提供した。これは小幅ながらも重要な触媒となっている。NIHのBridge2AIプログラムは2025年に標準化データセットへ1.50 ビリオン 米ドルを投資し、アルゴリズムの研究開発を促進した。カナダのオンタリオ州は2025年に12の地域病院を中央テレパソロジーハブに接続し、ターンアラウンドタイムを38%短縮した。
欧州デジタルパソロジー市場
欧州は強力な規制推進を背景に続いている。EU医療機器規則は、AIソフトウェアに対して2027年半ばまでにCE-IVD認証を取得することを義務付けており、病院はワークフローの早期検証を迫られている。英国は2025年に1.80 ビリオン 英ポンドを拠出し、2028年までにすべてのNHSトラストにおけるパソロジーのデジタル化を推進することを表明した。ドイツの保健省は2025年に大学病院向けに5,000万ユーロの助成金プログラムを開設し、フランスの規制当局は臨床使用向けに7つのAIアルゴリズムを承認した。これは欧州で最多の件数である。
アジア平洋、中東・アフリカおよび南米デジタルパソロジー市場
アジア太平洋地域は11.21%と最も高いCAGRを記録している。中国の「健康中国2030」計画は郡レベルのテレパソロジー接続を義務付け、230 ビリオン 人民元相当のスキャナー展開に資金を提供している。インドのアーユシュマン・バーラト・デジタル・ミッションは5,000病院に対して150 ビリオン インドルピーを拠出した。日本は2025年4月よりAI支援診断に対して1件あたり8,000円(55米ドル)の償還を開始し、米国の支払い水準を上回っている。オーストラリアは2025年に全国的な診療ガイドラインを公表し、病院に明確なコンプライアンスのロードマップを提供した。中東・アフリカおよび南米はインフラ格差により遅れをとっている。UAEは2025年に8つの病院でデジタルパソロジーのパイロット事業を実施し、全国展開の実現可能性を検証した。南アフリカの国立保健検査サービスは2024年にテレパソロジーを通じて農村部のクリニックを接続したが、帯域幅の問題に苦慮している。ブラジルは2025年に1.20 ビリオン ブラジルレアル(2,400万米ドル)を投資し、死亡率の高い地域を重点に50のがんセンターへの設備導入を進めた。

規制環境
米国では、臨床用ホールスライドイメージング(WSI)および関連するデジタルパソロジーソフトウェアは、FDAの監督下で医療機器として規制されており、機器分類はデジタルパソロジー用ソフトウェアアルゴリズム機器を規定する21 CFR 864.3750を基準とし、WSIシステムに適用される管理と併せて運用されている。2026年1月、FDAは臨床意思決定支援(CDS)ソフトウェアに関するガイダンスを更新し、デジタルパソロジー画像を解析して診断出力を生成するソフトウェアが規制対象の医療機器の範囲に含まれることを再確認した。これにより、導入済みアルゴリズムに対する検証、サイバーセキュリティ、変更管理への期待が影響を受けることとなった。
また、世界的な標準化の進展により、相互運用性とワークフローに関する要件も厳格化している。ISO 12052:2026(2026年2月発行)は、画像および関連データ交換の構造化に用いられるDICOMフレームワークを更新し、システム間でのパソロジー画像通信とデータ管理を支援する。同時に、IHEおよびDICOMの作業部会は、デジタルパソロジーの取得から検体コンテキストまでを一貫して運用可能にする取り組みを継続している。各検査室では、一次診断向けのFDA承認プラットフォームと、運用管理および画像保存要件に関するCLIA/CAP品質システムという二重のコンプライアンス対応が依然として必要であり、パイプラインワークフロー標準(デジタルパソロジーワークフローおよびAIによる画像解析に関するISO/CD 24051-2を含む)は、より長期的な調達・検証計画に影響を与えている。
競合環境
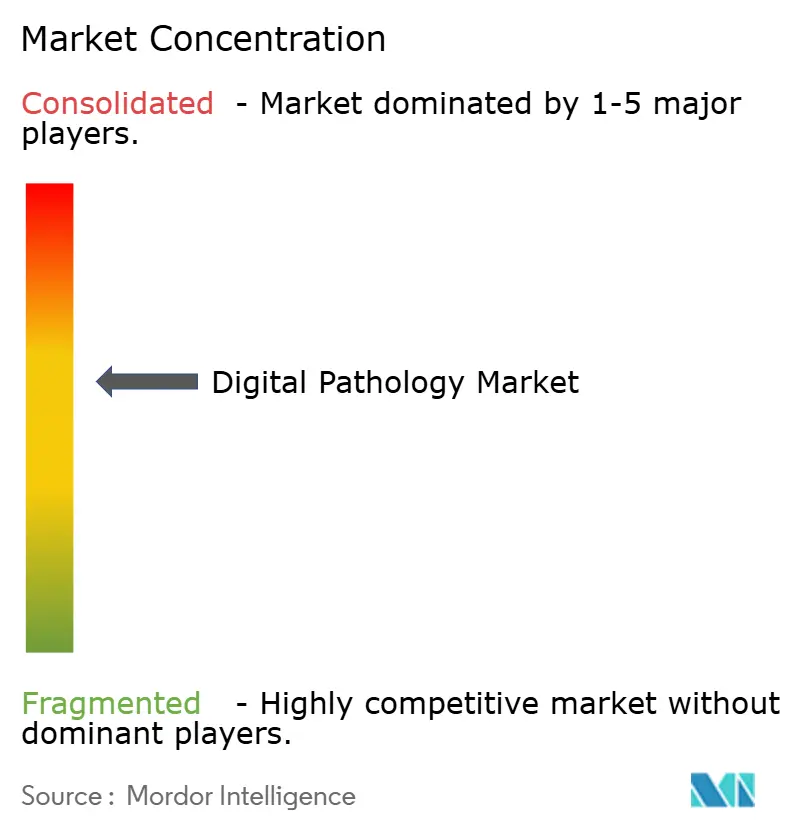
デジタルパソロジー市場は中程度の集中度を示しており、上位5社のスキャナーベンダーであるDanaher(Leica Biosystems)、Koninklijke Philips、Roche Ventana、Hamamatsu Photonics、3DHistechが2025年のスキャナー収益の大部分を占める一方、30社以上のソフトウェア企業がアルゴリズム契約を競っています。確立されたハードウェアサプライヤーはグローバルなサービスネットワークと長期的な病院との関係を活用していますが、PathAI、Paige、Proscia等のソフトウェアファーストの企業はサブスクリプションモデルを通じて設備投資の障壁を回避しています。
戦略的な動きはAI統合とオープンエコシステムに焦点を当てています。フィリップスは2024年にPaigeの少数株式を取得し、IntelliSiteにアルゴリズムを組み込みました。Roche VentanaはVisiopharmと2025年にパートナーシップを締結し、定量分析とBenchMarkステイナーを組み合わせました。SectraはオープンAPIを2025年に開始し、6ヶ月以内に12のサードパーティAIパートナーを獲得しました。Prosiciaのクラウド料金体系は、50万〜100万米ドルの初期投資ができない予算制約のある検査機関に響いています。
地域プレーヤーも台頭しています。韓国のDeepBioは2025年にアジアコホートでの優れたパフォーマンスを訴求し、4,400万米ドルを調達しました。相互運用性は依然として差別化要因であり、FDAとCE-IVDの両方の認可を持つベンダーは価格プレミアムを獲得し入札を支配していますが、研究用途専用のサプライヤーは予算が小さく販売サイクルが長くなっています。中堅地域病院と新興市場は依然として普及が進んでおらず、低コストのターンキーシステムを提供できるベンダーにとって成長の余白となっています。
デジタルパソロジー業界リーダー
Hamamatsu Photonics KK
3DHistech Ltd
Danaher Corporation(Leica Biosystems Nussloch GmbH)
F. Hoffmann-La Roche Ltd
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルパソロジー市場
- 3DHistech
- Aiforia Technologies Oy
- Akoya Biosciences Inc.
- Danaher Corp. (Leica Biosystems)
- DeepBio Inc.
- F. Hoffmann-La Roche Ltd (Ventana)
- Hamamatsu Photonics
- Huron Digital Pathology Inc.
- Indica Labs Inc.
- Inspirata Inc.
- Koninklijke Philips
- Mikroscan Technologies
- Nikon Corp.
- Olympus Corp.
- OptraSCAN Inc.
- Paige AI Inc.
- PathAI Inc.
- Proscia
- Sectra
- Visiopharm
- XIFIN Inc.

市場機会と将来展望
相互運用性とワークフロー標準化は、ベンダーや医療システムが独自WSI形式への依存や断片化したLIS統合を減らすために投資を進めている、実務上の空白領域として残っている。2026年3月のIHE PaLM Digital Pathology Image Acquisition(DPIA)プロファイルは、物理スライドからの標準化された取得メッセージングに関する具体的なテンプレートを提供し、2026年の学術・標準化議論で言及されているDICOM準拠のストレージおよび交換への市場の動きを補完している。これにより、複数ベンダー環境において再スキャンや重複ストレージを行わずに一貫したアーカイブ、品質ワークフロー、AIツールチェーンを維持できる、スキャナー非依存の画像管理プラットフォーム、ミドルウェア、エンタープライズサービスに対する短期的な需要が支えられている。
もう一つの機会は、部門単位のパイロットをシステム全体のデジタルサインアウトおよびAI対応ワークフローへ拡大する臨床スケールアッププログラムである。具体的な導入事例や協業がこの変化を反映している。NYU Langone Healthは2025年9月にPhilips IntelliSiteスキャナーを用いて全臨床ケースのデジタルサインアウトへの移行を完了し、Mayo Clinicは2026年7月にTechcyte Fusion APを導入し、WSI、AI、臨床データを単一ワークフローに統合すると発表した。供給側では、2026年5月にRocheがPathAIを買収するための最終合意書に調印するなど、統合とプラットフォーム構築の動きが続いており、これはスキャニング、画像管理、規制対応AIモジュールを網羅する統合ソリューションへの需要が持続していることを示している。同時に、複数のスキャナー機種と複数拠点のワークフローを運用する病院や検査機関では、オープンAPIおよび標準規格に基づく接続性への評価が高まっている。
Recent Industry Developments in デジタルパソロジー市場
- 2026年6月:Leica Biosystemsは、AstraZenecaおよびDaiichi Sankyoとの戦略的協業を拡大し、Aperio GT 450スキャナーおよびAperio HALO APシステムを用いたIHCアッセイと対応する画像解析アルゴリズムの開発を発表した。本プログラムは、バイオ医薬品アッセイ開発とデジタルワークフローツールを結び付け、スキャナーとソフトウェアの購買決定を一致させるコンパニオン診断型のユースケースを強化するものである。
- 2026年5月:Rocheは、PathAIを買収するための最終合意書を締結し、AI駆動型診断機能と画像管理資産をデジタルパソロジー事業ポートフォリオに追加した。この取引は、プラットフォームの統合が継続していることを示すとともに、単独ソフトウェアベンダーに対し、相互運用性、検証済みアルゴリズム、エンタープライズ導入支援による差別化への競争圧力を高めている。
- 2025年6月:PathAIは、一次診断向けデジタルパソロジー画像管理システム「AISight Dx」についてFDAの510(k)承認を取得し、将来の一部更新を効率化するための事前定義変更管理計画(Predetermined Change Control Plan)を含めた。この承認により、臨床デジタルサインアウトに関するFDA承認済み選択肢が拡大し、明確に合意された規制枠組みの下でのソフトウェア変更の迅速な反復対応が可能となる。


デジタルパソロジー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、デジタルパソロジー市場は、病理スライドをデジタル化し、臨床および研究ワークフロー向けにホールスライド画像の閲覧・共有・解析を可能にするソリューションから得られる収益を対象としています。
対象外の範囲:従来型顕微鏡、病理ワークフローに紐付かない汎用画像アーカイブ、および外部委託の検体処理サービスは除外しています。
セグメンテーション概要
- 製品別
- ホールスライドイメージングスキャナー
- 画像解析・AIソフトウェア
- コミュニケーション・ストレージシステム
- スライド管理システム・アクセサリー
- 撮像技術別
- 明視野
- 蛍光
- 用途別
- 疾患診断
- 薬物探索・コンパニオン診断
- 遠隔病理・コンサルテーション
- 教育・研修
- 品質保証・アーカイビング
- エンドユーザー別
- 病院・基準検査機関
- 製薬・バイオテクノロジー企業およびCRO
- 診断センター
- その他エンドユーザー
- 導入形態別
- オンプレミス
- クラウドベース/SaaS
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル基本構造を設定し、観察可能なヘルスケアおよび診断指標に基づいて固定するために使用されました。承認済みデバイスおよびソフトウェアに関する米国FDA(食品医薬品局)データベース、償還・支払いシグナルに関する米国メディケア・メディケイドサービスセンター、そして広範なヘルスケア提供能力の文脈把握のためのOECDおよび世界保健機関の統計など、公開情報源を参照しました。
前提条件を現実的に保つため、米国国立がん研究所の刊行物、査読済みの病理情報学ジャーナル、および検査品質とデジタル導入を扱う業界団体のページなどの情報源も参照しました。製品ポジショニング、市場参入経路、および価格動向を把握するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスも活用しました。必要に応じて、企業財務・インテリジェンスおよび特許データベースへの有料サブスクリプションを利用し、イノベーションの強度を相互確認しました。これらの情報源は例示的なものであり、データ収集・検証・明確化のために他の多くの公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、実際に検査室で購入・導入されているものと、初期パイロット後の典型的な拡張経路を検証することに重点を置きました。モデルを最終化する前に、導入状況・価格・更新サイクルを検証するため、主要地域の病理検査室リーダー、病院関係者、ソフトウェアおよびワークフロー専門家、ならびにチャネル側の参加者と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:16% | アジア太平洋地域:39% |
| 中位層:55% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:17% | マネージャー:46% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、病理検査活動と検査室のデジタル化準備状況をホールスライドイメージングの対応可能なインストールベースに変換し、年間支出に換算するトップダウン構築から始まりました。合計値を現実に即したものにするため、サンプリングされたスキャナー設置数、典型的なソフトウェアサブスクリプション価格帯、ならびにサービスおよびメンテナンスの付帯パターンを用いた選択的なボトムアップ検証を実施し、需要側の状況と整合しない場合は調整しました。
モデルで使用した入力値には、日常診断におけるホールスライドイメージング導入ペース、遠隔レビューに適した症例の割合、スキャナー稼働率と更新サクル、導入タイプ別の平均ソフトウェア価格の推移、および単一施設からネットワーク展開へ拡大する検査室の割合が含まれます。予測は、規制の受容性・償還シグナル・検査室の人員制約についてインタビュー対象者が予測した内容に基づいてこれらの変数を変動させるシナリオ分析を用いて構築されました。小規模国のボトムアップ入力値が不足している場合は、病院・検査室数や相対的な病理業務量などの代理指標を用いてギャップを補完し、検査室あたりの推定支出の妥当性を再確認しました。
データ検証と更新サイクル
単一の前提条件が全体の結果を左右しないよう、複数のチェックを通じてアウトプットを検証しました。検査室あたりおよびスキャナーあたりの推定支出をインタビューのフィードバックと比較し、規制・償還のタイムラインと整合しない急激な変化がないかを確認し、承認前にすべての外れ値を修正しました。
各ドラフトは、入力値・計算・ロジックが独立して再確認される構造化されたアナリストレビューを経た後、主要変数に大きな乖離が見られた場合は対象者への再コンタクトを実施します。レポートは年次で更新され、重要なイベントが導入状況や価格に影響を与えた場合は中間更新が行われます。納品前に最終確認を完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのデジタルパソロジー市場規模と他の公表推計値との比較
デジタルパソロジーの公表市場規模が常に一致しないのは、カテゴリーの境界設定が異なること、および基準年と価格前提が出版社によって異なることが原因です。また、モデルがインストールベースの拡大、処置に連動した需要、または広範なIT支出の代理指標のいずれに依拠しているかによっても差異が生じます。
ベンチマーク表には顕著なばらつきが見られます。Mordor Intelligenceのモデルでは、合計値はホールスライドスキャナーに画像解析ソフトウェアおよび関連コミュニケーションツールを加えて構築されており、支出の過大計上を避けるため、従来型顕微鏡、病理ワークフロー外の汎用アーカイブ、および外部委託の検体処理サービスは除外されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.01 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 1.29 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範なストレージおよび汎用画像管理支出をデジタルパソロジーに組み込む傾向があり、スキャナーの合計値を下方にシフトさせる一方でソフトウェア関連の対象範囲を過大評価する可能性があります。 |
| グローバルコンサルタンシーB | 1.02 ビリオン 米ドル(2024年) | より広範なアプリケーションと国を対象としており、検査室レベルの導入速度の検証が軽微で、成熟市場におけるプレミアム臨床導入を過小評価する可能性のある均一なASP成長に依拠することが多いです。 |
3つの数値を比較すると、差異は主に基準年の選択と、対象範囲内のソフトウェアおよびワークフロー支出と隣接するITとして扱われるものの違いによって説明されます。当社のアプローチは検査室の導入状況・稼働率・価格シグナルに基づいて追跡可能であり、条件が変化した際に最終的な数値を再現・再確認しやすくなっています。


レポートで回答される主要な質問
2031年のデジタルパソロジー市場の予測値は?
市場は2031年までに32億1,000万米ドルに達し、CAGR 9.90%で拡大する見込みです。
最も成長が速い製品セグメントはどれですか?
画像解析・AIソフトウェアは、検査機関が自動定量化を求めるため、2031年にかけてCAGR 10.21%を達成すると予測されています。
アジア太平洋地域が最も成長の速い地域である理由は何ですか?
中国、インド、日本における政府のデジタル化義務付けが、スキャナーへの資金提供とAI支援読影への償還を通じて、地域CAGR 11.21%を支えています。
地域病院での採用を妨げているものは何ですか?
スキャナーとエンタープライズストレージの高い初期費用と限られた償還が、予算制約のある検査機関での導入を妨げています。
ベンダーは相互運用性の課題にどのように対処していますか?
業界リーダーはオープンAPIを公開し、DICOM標準を採用することで、検査機関がマルチベンダースキャナー群全体でサードパーティのAIツールを実行できるようにしています。
最終更新日:



