
英国デジタルヘルス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 15.46 十億米ドル |
| 市場規模 (2026) | 18.40 十億米ドル |
| 市場規模 (2031) | 43.98 十億米ドル |
| 成長率 (2026 - 2031) | 19.10 % |
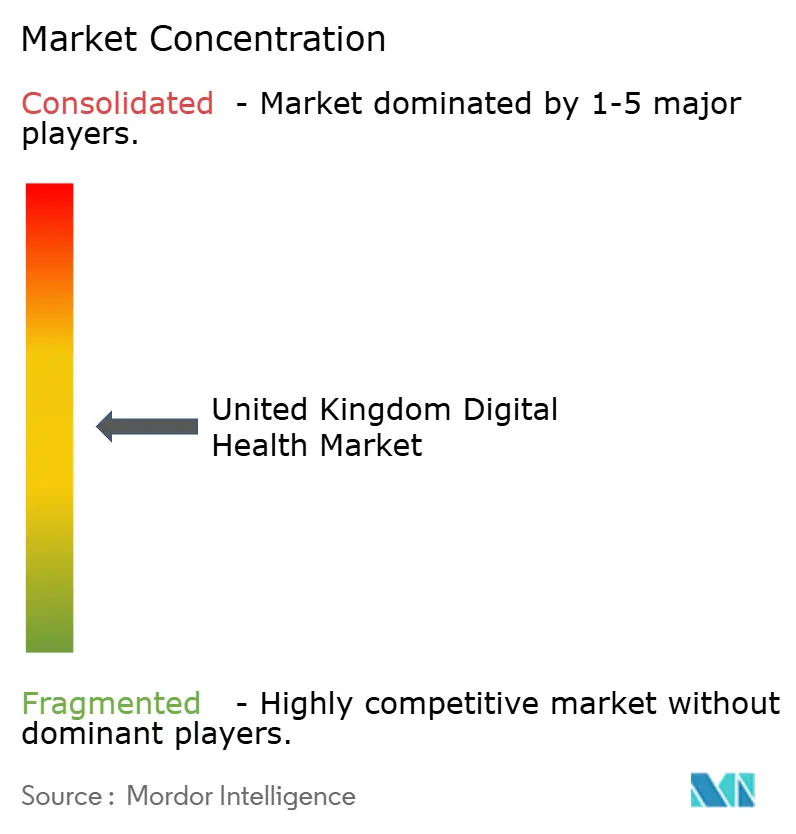
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国デジタルヘルス市場分析
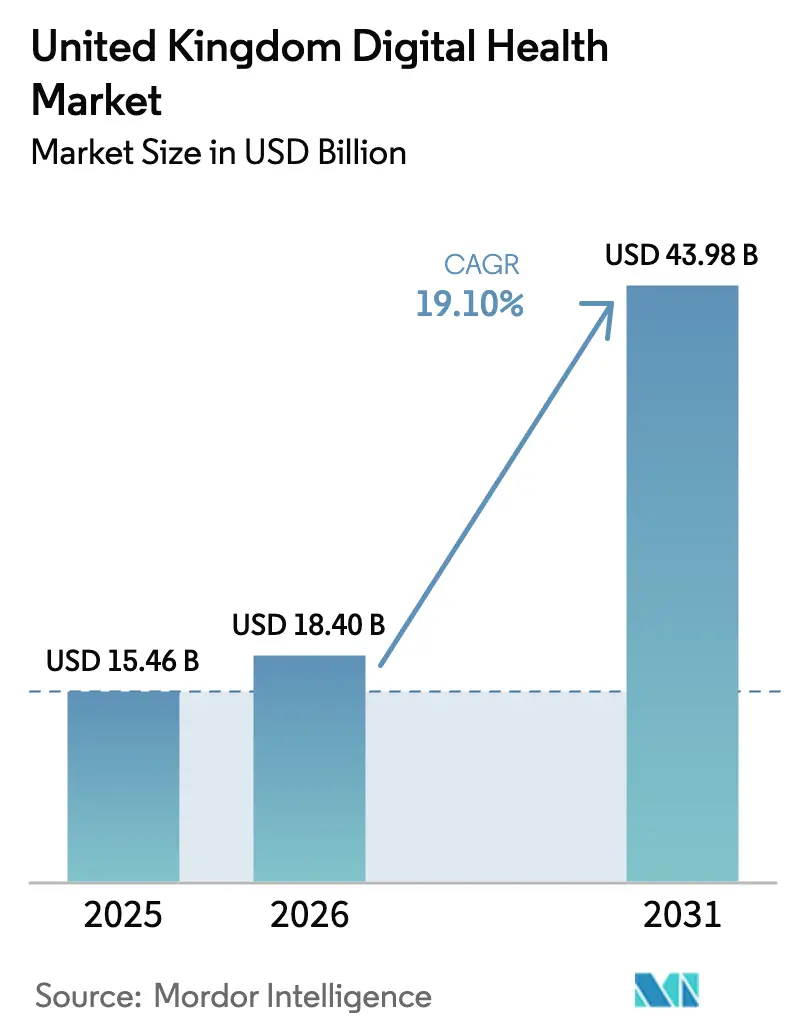
英国デジタルヘルス市場規模は2025年に154億6,000万USDと評価され、2026年の184億USDから2031年には439億8,000万USDに達すると推定され、予測期間(2026年~2031年)中のCAGRは19.10%です。
推進力としては、電子患者記録(EPR)への国民保健サービス(NHS)による持続的な投資、急速に拡大するバーチャルワード容量、NHSアプリの拡大するユーザーベース、そしてケアパスウェイを最適化しながら管理負担を軽減するAI対応アナリティクスの新興の波が挙げられます。既存ベンダーは定着したソフトウェア資産を守る一方、クラウドネイティブの挑戦者はデータプラットフォーム契約を活用して隣接するアナリティクスおよびワークフローツールを展開し、競争環境を分散させています。意図的にマルチベンダー受注を優遇する調達フレームワークは、専門的な能力を持つ中小サプライヤーに機会をもたらす一方、サイバーセキュリティインシデントと相互運用性のギャップが近期のハードウェア需要を抑制し、クラウド移行をリスクの低い代替手段として押し上げています。並行して、炭素削減義務がプロバイダーとベンダーにエネルギー効率の高いアーキテクチャを優先させており、この転換はハイパースケールクラウドホスティングおよびサービスとしてのソフトウェア提供への長期的な移行を強化しています。
レポートの主要ポイント
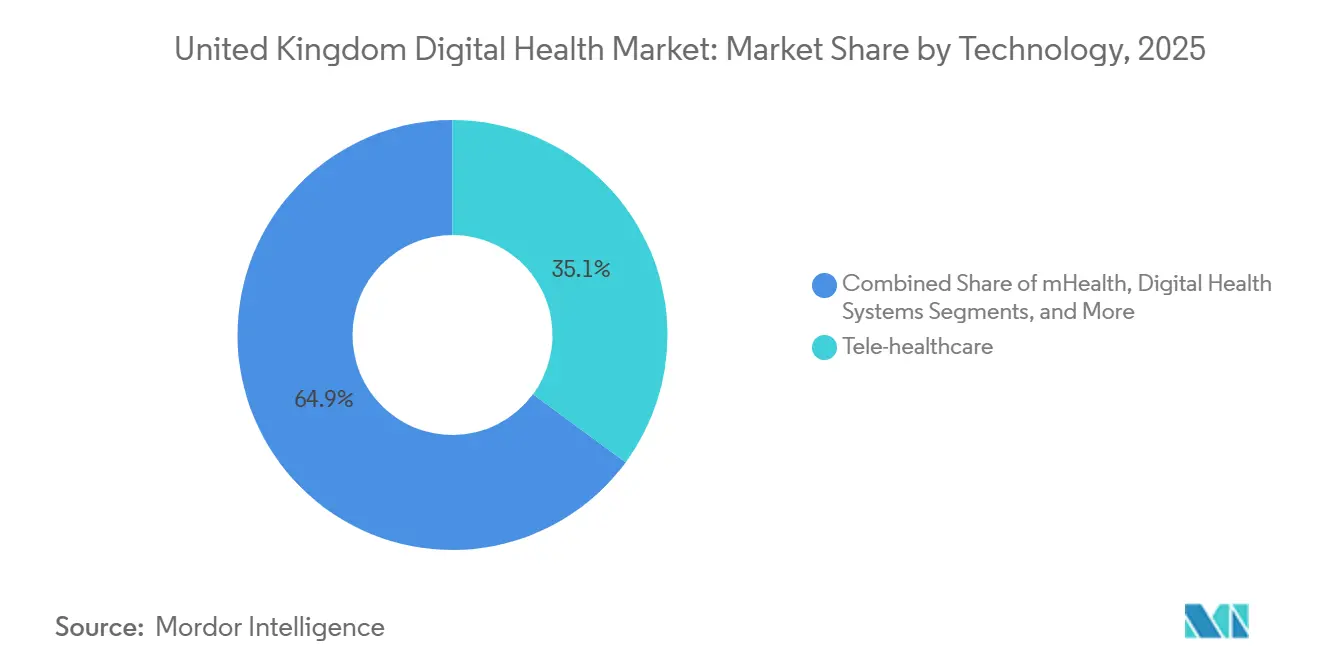
- 技術別では、テレヘルスケアが2025年に35.12%の収益シェアでトップ。ヘルスケアアナリティクス&AIは2031年にかけて19.80%のCAGRで成長すると予測されています。
- コンポーネント別では、ソフトウェアが2025年の英国デジタルヘルス市場シェアの59.18%を占め、サービスは2026年~2031年にかけて最高の予測CAGRである20.35%を示すと見込まれています。
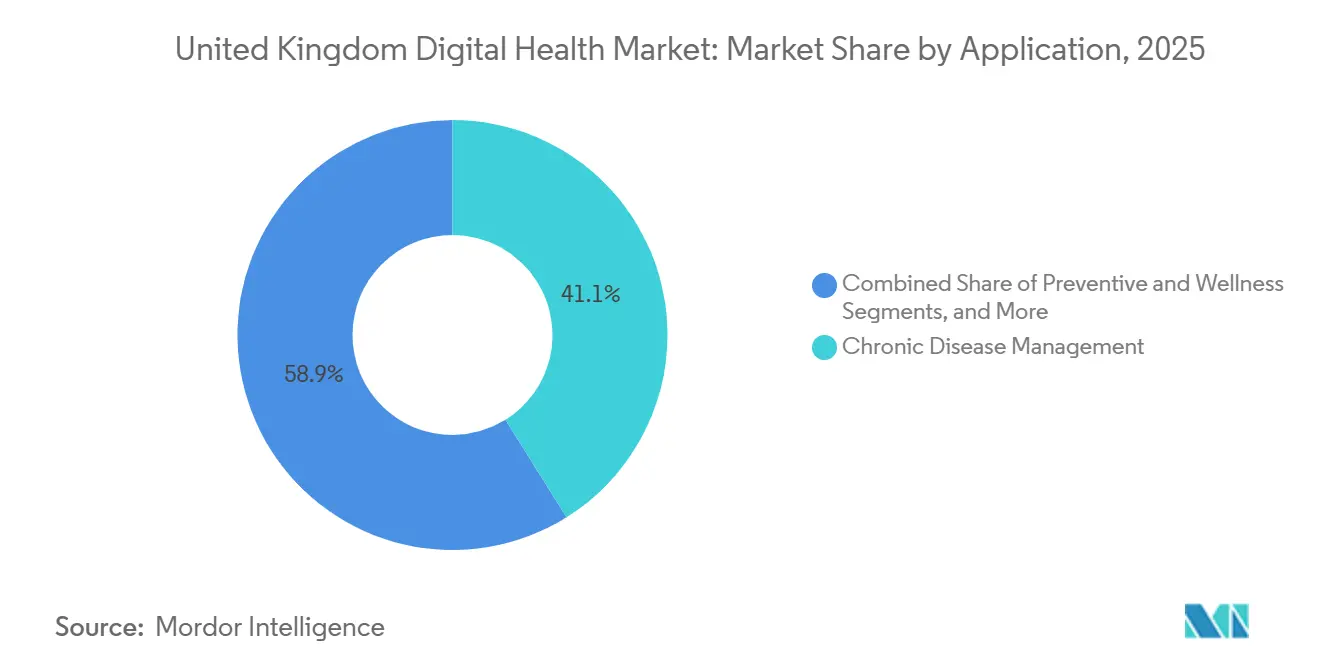
- アプリケーション別では、慢性疾患管理が2025年の支出の41.13%を占め、診断&意思決定支援は2031年にかけて21.28%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院&NHSトラストが2025年の支出の60.47%を占め、患者・在宅ケア設定は2031年にかけて20.63%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国デジタルヘルス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NHSの長期デジタル資金コミットメント | +4.2% | イングランド(主要)、スコットランド、ウェールズ、北アイルランド | 中期(2〜4年) |
| 二次医療全体でのEPR展開の加速 | +3.8% | イングランドのアキュートトラスト、スコットランドの地域ボード、ウェールズの保健ボード | 短期(2年以内) |
| NHSアプリの人口の大多数の月次利用目標 | +3.1% | 英国全土 | 中期(2〜4年) |
| バーチャルワード&遠隔モニタリングの拡大 | +3.5% | イングランドのICS、スコットランド、ウェールズ | 短期(2年以内) |
| 連合データプラットフォーム対応AI「アプリストア」エコシステム | +4.6% | イングランド(全国)、スコットランドおよびウェールズでのパイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NHSの長期デジタル資金コミットメント
NHS Englandの2025年までの130億4,000万ポンドのデジタル変革配分は、予測可能な調達パイプラインを生み出し、ベンダー投資を支え、トラストが2020年時点で平均15年の老朽化した患者管理システムを2025年までに8年のソフトウェアに置き換えることを可能にしました。[1]NHS England、「バーチャルワードプログラム」、england.nhs.uk スコットランドは同様のプログラムに3億ポンド、NHS Walesは2億ポンドを追加し、複数管轄展開が可能なサプライヤーに並行した機会をもたらしました。前倒しの資金調達は実装スケジュールを圧縮し、短期的な人員ピークを吸収できるマネージドサービスパートナーへの需要を高めました。
二次医療全体でのEPR展開の加速
イングランドのアキュートトラストにおけるEPRカバレッジは2023年の43%から2026年半ばには80%に達すると見込まれており、選択的回復インセンティブと統合ケアシステム(ICS)の成熟度指標によって推進されています。Oracle HealthのMillenniumは3,250万ポンドの契約のもとNewcastle Hospitalsで稼働し、ロンドンの複数トラスト展開では3つの独立した記録が1つに統合され、大規模フットプリントにおける規模の経済が実証されました。早期採用者は成熟したデータセットに人口健康アナリティクスを重ね、デジタルリーダーと遅延採用者の間の能力格差を広げています。
NHSアプリの人口の大多数の月次利用目標
NHSアプリは2025年6月までに3,600万ユーザーに達し、英国成人の54%に相当します。ワクチン接種予約、臓器提供登録、NHS 111トリアージなどの追加機能がアプリの有用性を拡大し、採用率の高い診療所ではコールセンターの業務量を20%削減しています。利用はデジタルリテラシーの高い患者に偏っており、65歳以上のアクティブユーザーはわずか18%にとどまり、より広範な影響には高齢コホートを対象としたデジタル支援プログラムが必要であることを示しています。
バーチャルワード&遠隔モニタリングの拡大
バーチャルワードの容量は2024年末までに10,000床を超え、NHS Englandは2027年までに15,000床を目標としています。遠隔モニタリングプラットフォームは酸素飽和度、心拍数、血圧を記録し、悪化するケースを早期介入のためにエスカレートしながら、固定資産コストを変動技術費用に転換します。2025年の監査では、接続性のギャップがモニタリング障害の12%を占め、農村地域のインフラの脆弱性が浮き彫りになりました。[2]国家監査局、「バーチャルワード監査報告書」、nao.org.uk
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サイバーセキュリティ&データプライバシーの懸念 | -1.8% | 英国全土 | 短期(2年以内) |
| レガシーNHS ITにおける相互運用性のギャップ | -1.5% | イングランドのアキュートトラスト、スコットランドのボード、ウェールズのボード | 中期(2〜4年) |
| 臨床医の「シャドーIT」回避策 | -1.2% | 英国全土 | 中期(2〜4年) |
| 炭素削減コンプライアンスコストの上昇 | -0.9% | 英国のデータセンター資産 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ&データプライバシーの懸念
ランサムウェアが2024年〜2025年にかけて複数のトラストを混乱させ、紙の記録への一時的な依存を強い、選択的処置を遅延させました。[3]国家サイバーセキュリティセンター、「医療におけるサイバーセキュリティインシデント」、ncsc.gov.uk 年次データセキュリティ&保護ツールキット評価では、トラストがサイバー成熟度の基準を超えることが求められ、年間コンプライアンスコストに50万ポンドが追加されます。長期化する調達デューデリジェンスサイクルは、正式なセキュリティ認証を持たない中小ベンダーに特に負担をかけています。
レガシーNHS ITにおける相互運用性のギャップ
2025年の英国王立内科医師会の調査では、臨床医の68%がプライマリケアと二次医療の間で患者を引き継ぐ際にデータを再入力していることが判明しました。HL7 v2、FHIR、独自APIの共存により、障害点を増やし技術的負債を膨らませるミドルウェア展開が強いられています。FHIR UKコアの義務的採用は、インストール済みシステム全体への後付けに数年を要する見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:AIとアナリティクスがレガシーテレヘルスを上回る成長
ヘルスケアアナリティクス&AIは19.80%のCAGRで成長すると予測され、2025年の英国デジタルヘルス市場で35.12%のシェアを保持した成熟したテレヘルスケアセグメントを上回ります。トラストはパンデミック時代のビデオ相談ツールから、救急部門の受診件数を予測してスタッフを適切に配置する予測アナリティクスへと予算を振り向けており、初期のFDPパイロットでは85%の予測精度が実証されています。テレヘルスケアはGPおよび専門医相談に不可欠であり続けますが、都市部での採用が飽和に近づくにつれ、増分成長は鈍化しています。
Oracle HealthとEpicが主導するデジタルヘルスシステム層が病院のワークフローを支える一方、遠隔モニタリング&ウェアラブルはバーチャルワードの拡大を通じて勢いを増しています。NHSアプリに代表されるmHealthアプリケーションは、ユビキタスな患者の入口を提供しますが、AI搭載アナリティクスよりもユーザー一人当たりの収益は低くなっています。FDP上に構築されたデータプラットフォームアプリは、EPR既存ベンダー内に権力を集中させるのではなく、複数のベンダーにわたってイノベーションを拡散するマーケットプレイスを生み出しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


コンポーネント別:統合の複雑化に伴いサービスが急増
ソフトウェアライセンスおよびサービスとしてのソフトウェア(SaaS)サブスクリプションが2025年の英国デジタルヘルス市場収益の59.18%をもたらしましたが、サービスの実装、統合、マネージドサポートは2031年にかけて20.35%のCAGRで上昇すると予測され、市場全体の成長率にほぼ匹敵します。レガシーデータベースからの移行、人材育成、継続的な相互運用性メンテナンスが、初期稼働後も長期にわたってプロフェッショナルサービスへの持続的な需要を生み出しています。
Infosysの11億7,000万ポンドの電子スタッフ記録契約は、運用リスクをベンダーに移転するソフトウェアとサービスのバンドル型エンゲージメントの典型例です。トラストがワークロードをハイパースケールクラウドプラットフォームに移行するにつれ、ハードウェア販売は縮小しています。サービスプロバイダーはまた、HL7インターフェースをFHIRに後付けし、シャドーITの回避策を廃止するコストを吸収し、変革サイクル全体を通じて戦略的役割を強化しています。
アプリケーション別:慢性疾患ケアが頭打ちになる中、診断AIが台頭
慢性疾患管理は2025年の支出の41.13%を維持しましたが、主要なICSで糖尿病および心血管プログラムのカバレッジが飽和に近づくにつれ成長は鈍化しています。診断&意思決定支援は21.28%のCAGRで将来の拡大をリードし、放射線科医のレビューのために画像を優先順位付けし、報告バックログを削減するAIアルゴリズムによって触媒されています。
予防&ウェルネスアプリは、予防への政策的重点にもかかわらず支出の8%未満しか吸収しておらず、資金不足の状態が続いています。管理&ワークフロー自動化は着実に成長しており、文書化時間を40%削減するAIベースの臨床ノートツールが注目されています。精神医療、精密医療、バーチャルケアは、償還モデルの拡大に伴い、より小さいながらも増加する配分を獲得しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が統合を進める中、在宅ケア設定が加速
病院&NHSトラストは2025年の支出の60.47%を占め、EPR展開によって支えられていますが、展開の波が頂点に達し予算が最適化にシフトするにつれ成長は鈍化しています。患者・在宅ケア設定は20.63%のCAGRで将来の拡大をリードし、モニタリングをリビングルームに移転するウェアラブルとバーチャルワードによって推進されています。
プライマリケア&GP診療所は4億ポンドのデジタルサービスフレームワークを通じて購買自律性を高め、歴史的な既存ベンダーに挑戦するワークフローおよび意思決定支援パイロットを促進しています。支払者&コミッショナーはデジタル成熟度基準に資金を連動させることで間接的な影響力を行使し、プロバイダーネットワーク全体でEPRと相互運用性のコンプライアンスを事実上義務付けています。
地理的分析
イングランドは人口規模とNHS England調達プログラムの中央管理により、英国デジタルヘルス市場支出の大部分を占めています。42のICSが半自律的な購買者として機能し、そのうち5つでの初期FDPパイロットが、近隣地域がしばしば模倣する参照展開を提供しています。スコットランドの3億ポンドのデジタルヘルス&ケア戦略は、ベンダーの断片化を最小化する全国共有ケア記録に資金を提供していますが、展開が失敗した場合のプラットフォームリスクを高めています。
ウェールズは2024年にEPR契約を授与した「ウェールズ統一」単一プラットフォームモデルを追求し、北アイルランドは統合された医療・社会ケア構造を活用して統一された臨床・社会ケアワークフローを試験しています。スコットランド、ウェールズ、北アイルランドの一部では10Mbps未満の農村ブロードバンド不足がビデオ相談と遠隔モニタリングを制限しており、英国政府のプロジェクト・ギガビットが2030年までに解決を目指しています。
地域間の患者フローが相互運用性のギャップを露呈しています。2025年半ばの時点でスコットランドのアキュートホスピタルの60%のみが最新のEPRを稼働させており、イングランドの80%と比較して、患者が専門医サービスのために国境を越える際のデータ交換が複雑化しています。人口の多いイングランドのICSで主要な展開を確保したベンダーは、そのリファレンスを活用して小規模な地方分権市場での契約を獲得することが多く、先行者優位を強化しています。
規制環境
英国のデジタルヘルス市場は、医療機器規制、NHSの調達要件、および義務的な情報統制の組み合わせのもとで運営されている。Software as a Medical Device(SaMD)は、AI as a Medical Deviceを含め、医薬品・医療製品規制庁(MHRA)のもとで英国医療機器規則2002年(UK Medical Devices Regulations 2002)の範囲に位置し、ソフトウェアおよびAIを医療機器として扱う際の国のガイダンス、さらにエビデンス、安全性、市販後調査に関する期待を強化する継続的な改革が伴う。
NHSでの採用にあたり、NHS標準への準拠は調達への実務的な入口となり、特に患者向けのID認証・アクセス管理、臨床安全性、情報共有において重要である。NHSイングランドは、デジタル・データ・分析・技術の利用に関してDAPB3051 Identity Verification and Authentication Standard(バージョン3.1.0、2025年12月23日より発効)を義務化し、デジタル臨床安全保証は2012年保健社会福祉法(Health and Social Care Act 2012)のもとでDCB0129(製造者)およびDCB0160(展開・利用)要件によって義務付けられている。相互運用性と共有記録への対応準備は、2026年1月1日からNHS Standards Directoryで管理されるCore Information Standardなどの規格、および従来型環境におけるFHIR準拠のデータ交換への国家的な注力によって強化されている。
バリューチェーン分析
バリューチェーンは、ソリューション設計と製品開発から始まり、EPRプラットフォーム、遠隔医療、分析・AI、遠隔モニタリング機器、mHealthアプリを対象とする。次に、NHSの市場アクセスに必要な臨床的検証とエビデンス生成へと進む。ベンダーは、医療機器に該当する製品についてはMHRAの認証経路を含む規制・保証ゲートを通過し、Digital Technology Assessment Criteria(DTAC)の要件を満たすことやデジタルヘルス技術に関するNICE Evidence Standards Frameworkの要件に適合するなど、NHS調達準備の各段階を経る。
流通と規模拡大は、NHSの調達経路と複数年にわたるフレームワーク契約の獲得に大きく依存しており、導入パートナーおよびマネージドサービスプロバイダーが、NHSトラストおよびIntegrated Care Systems全体での展開、統合、継続運用の中心を担う。下流のチェーンには、相互運用性とID関連コンポーネント(例えば、DAPB3051に基づいて構築されたサービスやDCB0129/DCB0160に基づく臨床安全ケース)、データプラットフォームの統合(Federated Data Platformなどの国家プラットフォーム戦略を含む)、および継続的なサイバーセキュリティと市販後保守も含まれる。供給と提供のリスクは、レガシーシステムとの統合能力、セキュリティ認証の準備状況、グローバルクラウドおよびサブコンポーネント調達への依存に集中しており、ブレグジット後の貿易・通関上の摩擦は、ソフトウェアのみの導入よりも機器連動型の遠隔モニタリングプログラムに大きく影響している。
競争環境
EPRおよびプライマリケアソフトウェアは中程度の集中度を維持しており、2つのベンダーがGP診療所の大多数をカバーしていますが、急速に拡大するAIアナリティクス、遠隔モニタリング、バーチャルケアのニッチでは単一サプライヤーが15%を超えるシェアを持ちません。高い切り替えコストとデータネットワーク効果が、展開ごとに2,000万〜5,000万ポンドを投資した病院を保持する既存ベンダーを助けていますが、クラウドネイティブの新規参入者はオープンAPIを介して統合する隣接するアナリティクスまたはワークフローツールを提供することで定着したシステムを回避しています。
NHS調達政策は現在、断片化を促進しています。2026年のプライマリケアデジタルサービスフレームワークは4億ポンドを12のベンダーに分割し、専門サプライヤーの参入障壁を下げました。グローバルプラットフォームプロバイダーは数千万ポンド規模のアキュートトラスト案件を追求し、英国ネイティブ企業は低摩擦採用モデルを通じて急速にスケールするタスク特化型のサービスとしてのソフトウェア(SaaS)提供に注力しています。デジタル技術評価基準などの規制要件は、確立されたコンプライアンスプロセスを持つベンダーを優遇し、初期段階のスタートアップを微妙に不利にしています。
英国デジタルヘルス産業リーダー
EMIS Health (Optum)
TPP (SystmOne)
Cerner (Oracle Health)
Epic Systems
Alcidion
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な余地は、拡大するEPRカバレッジと国家プラットフォーム実装の上に、生産性志向のAIおよび自動化機能を拡大することに集中している。NHSイングランドは、96%のトラストがEPRを導入し、70%が「What Good Looks Like」政策で言及されるコアデジタル化基準に到達するなどのデジタル化マイルストーンを示しており、これによりベンダーの焦点は、コアレコードの単純な置き換えではなく、異なるEPR環境全体で機能する最適化レイヤー、ワークフロー自動化、分析へと移行している。NHS Appは、臨床志向のデジタルサービスにとって高いリーチを持つチャネルも提供しており、NHSイングランドは、2026年7月のAI展開プログラムの一環として、トリアージツールおよび臨床記録・要約向けの対話型AIを重点として挙げている。
調達およびプラットフォームの変化は、エビデンス、安全性、相互運用性を示しつつ導入時の摩擦を減らせるベンダーにとって、追加の対象支出を生み出している。NHSイングランドは、13のトラストでのパイロットを経て、価値ベースの調達ガイダンスの展開を進めており、最低の初期コストではなく測定可能な有効性と長期的な効果を重視している。これにより、成果データ、サービス包括、運用保証の商業的重要性が高まっている。システムレベルでは、NHSイングランドが2026年7月に言及した100億ポンドの3年間投資などを含む、複数年にわたる技術・デジタル・データ投資に言及する計画ガイダンスや国家的な発表が、クラウド移行、サイバーセキュリティの強化、複数拠点でのAI展開とNHS全体のサービス変革を可能にするデータプラットフォーム統合への継続的な需要を支えている。
最近の業界動向
- 2026年6月:Digital Health and Care Walesは、ウェールズの193のGP診療所すべてをEMIS Webへ移行完了し、ウェールズの一次医療でのVisionの使用を終了した。これにより、ウェールズの一般診療における中核的な臨床システムの基盤が標準化され、全国的な相互運用性および共有ケア記録の取り組みの基盤を支える。
- 2026年4月:Lewisham and Greenwich NHS Trustは、新しい電子患者記録のためにEpicと10年間、5,200万ポンドの契約を締結し、2027年4月の稼働開始を予定している。この契約は、単一のトラスト全体にわたるEPRプラットフォームへの移行を強化し、統合、トレーニング、データ移行のための下流サービスのパイプラインを生み出す。
- 2024年12月:Essexのトラストは、6,500万ポンドのOracle Health EPRプログラムを実施する計画を発表した。これは、レガシーの急性期IT基盤の大規模な置き換えが継続していることを示しており、複数トラストにわたる関連の相互運用性・分析ツールへの需要を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、英国のデジタルヘルス市場は、臨床ケアおよび医療システムのワークフローを支援するデジタルツールを対象とし、NHSおよび民間医療において患者の診断、治療、モニタリング、または管理のために使用されるソフトウェア、接続型モニタリング機器、および関連サービスを含む。
対象範囲の除外:臨床上の意思決定や規制対象の医療用途に使用されない単独のウェルネス・フィットネス向けアプリまたは機器は除外する。
セグメンテーション概要
- 技術別
- テレヘルスケア
- mHealthアプリケーション
- デジタルヘルスシステム(EPR、患者管理システム、共有ケア記録)
- ヘルスケアアナリティクス&AI
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
- アプリケーション別
- 慢性疾患管理
- 予防&ウェルネス
- 診断&意思決定支援
- 管理&ワークフロー自動化
- 精神・行動医療
- ゲノミクス&精密医療
- バーチャルケア&在宅入院
- エンドユーザー別
- 病院&NHSトラスト
- プライマリケア&GP診療所
- 患者・在宅ケア設定
- 支払者&コミッショナー(統合ケアボード、北アイルランド保健社会ケア、NHS Wales、NHS Scotland)
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、特にNHSのデジタル化と技術対応型ケア提供に関して、時間をかけて確認できる基準点を見つけるのに役立った。NHSイングランドおよび英国保健社会福祉省の公表資料、Office for National Statisticsの発表、ソフトウェアおよびAIを医療機器として扱うMHRAガイダンス、デジタルヘルス技術に関するNICEの資料などの公的資料を参照した。
また、企業の年次報告書、投資家向け説明資料、信頼性のある報道、査読済みの医療IT研究、購買パターンを示す調達・入札ポータルからの裏付け情報も使用した。有用な場合には、企業財務、特許出願、出荷レベルの貿易記録をまとめた有料サブスクリプションを検証の迅速化に利用したが、市場モデルは単一のデータベースから構築されたものではない。これらのデスクリサーチ資料は例示にすぎず、データ収集、相互確認、前提の明確化のために他にも多くの公的資料が使用された。
一次インタビューおよび調査
一次調査は、英国における導入の実態を検証し、どのソリューションがNHSトラスト内で予算化されているか、あるいは民間プロバイダーによって購入されているかを確認し、ソフトウェア、機器、サービスの典型的な価格パターンを理解するために用いられた。ソリューションプロバイダー、医療提供の責任者、チャネル・導入パートナー、および情報に通じた購入者を組み合わせてヒアリングを行い、その意見を用いて、国内全体の浸透率、利用率、ASPの前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:15% |
| ミッドティア:55% | 機能/部門責任者:40% |
| 小規模プレイヤー:17% | マネージャー:45% |
市場規模の算定と予測
当社の規模算定は、医療提供の活動状況とデジタル導入状況から英国の需要プールを再構築するトップダウン型の構築から始まり、それを関連するソフトウェア、接続型機器、サービスへの金額化された支出に分割する。現実性を保つため、総額は、サンプリングされたサプライヤーの収益レンジ、展開量に関するチャネルからのフィードバック、遠隔モニタリングおよびテレヘルス用途におけるASP×量の近似値といった、選択的なボトムアップ検証によって裏付けられている。
モデルで使用される主要な入力には、NHSのデジタル資金供与および展開の兆候、バーチャルに提供可能なケアパスウェイの割合、遠隔モニタリングおよびテレコンサルテーションのアクティブユーザー数、ソフトウェアのサブスクリプションおよび導入価格のパターン、臨床用途のウェアラブルおよびモニタリング機器のアタッチ率が含まれる。企業の開示情報が英国の収益を明確に区分していない場合には、インタビューで議論された地域別配分を用い、既知の顧客基盤と三角測量した上で、ソフトウェアとバンドルされたサービス契約間の二重計上を調整する。
予測については、NHSの調達サイクルおよび規制承認のタイミングが年ごとに変動しうるため、主にシナリオ分析に依拠している。成長シナリオは、デジタル化支出の継続性、バーチャルケアを増加させる人員不足の圧力、臨床ワークフローにおけるAIおよび分析の採用、モニタリング機器の更新サイクルといった変数に基づいて構築され、その後、専門家の合意によって再確認され、実務的な道筋が保たれるようにしている。
データ検証および更新サイクル
検証は、モデル化された出力を、調達活動、実務者から共有された導入指標、対象企業の報告収益の方向性といった独立した信号と比較する一連の相互確認によって行われる。異常値はレビューされ、前提は再構築され、価格、導入、構成の変化が複数の回答者が現場で見ているものと一致しない場合には、追加の質問が行われる。
承認前には、モデルは段階的なアナリストレビューを経て、年ごとの分散チェックや、英国における隣接する医療IT支出の予想規模との整合性チェックが行われる。レポートは毎年更新され、NHSの主要な政策変更や償還制度の変化など重要な事象が発生した場合には、随時更新が行われる。提供直前には、最新のビューをクライアントが受け取れるよう、保存済みの古い推定値ではなく、最新の更新パスを実行する。
他の公表推定値と比較したMordor Intelligenceの英国デジタルヘルス市場規模
英国のデジタルヘルスに関する公表市場規模は、同じテーマを扱っているように見えても、大きく異なる場合がある。これは、臨床向けデジタルツールとより広範な医療ITとの境界が一貫した方法で定義されていないためである。差異は、価格の正規化方法、基準年として扱われる年、および調達のタイミング変化に応じて推定値が更新されるかどうかにも起因する。
最大のギャップの要因は通常、更新頻度と時点の違いから生じ、更新の遅れが最近の契約再価格設定を捉え損なう場合があること、また、リストプライスを前提とするか、公共部門の割引や複数年契約を反映するかというASPロジックの違いから生じる。本調査では、これらの確認作業をサイクルごとに再実行し、NHS主導の需要信号をガードレールとして用いているため、Mordor Intelligenceにおける2025年の値は、より広範なIT予算ではなく、対象となる臨床支出プールに厳密に整合している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.46 B (2025) | |
| 産業調査アウトレットA | USD 2.40 B (2025) | EHRやテレメディシンなどのソフトウェアカテゴリーに傾いた、より狭いeHealthのみのレンズを用いており、規模の大きい接続型モニタリング機器やより広範な分析支出を除外しているように見える。 |
| 医療ITブリーフB | USD 11.98 B (2024) | より広範に医療IT支出を追跡し、異なる基準年に基づいており、非臨床のITサービスをデジタルヘルスソリューションと混在させ、年ごとの価格変化をより緩やかに適用する可能性がある。 |
全体として、この差異は、デジタルヘルスとして何を数えるか、公共および民間の購入者間で価格がどのように扱われるか、基準年が最新に保たれているかによって説明される。このアプローチは、モデルを再現可能な需要および支出の要因に結びつけることで、導入状況や予算の変化に応じて再確認可能な実務的な数値を生み出している。


レポートで回答される主要な質問
2026年の英国デジタルヘルス市場規模はどのくらいですか?
英国デジタルヘルス市場規模は2026年に180億4,000万USDです。
最も急成長している技術セグメントはどれですか?
ヘルスケアアナリティクス&AIが成長をリードし、予測モデルとAI駆動の意思決定支援を背景に19.80%のCAGRで前進しています。
全体的な支出における病院のシェアはどのくらいですか?
病院とNHSトラストは2025年の支出の60.47%を占めていますが、在宅ケア設定はより急速に拡大しています。
NHSアプリのユーザー数は何人ですか?
NHSアプリは2025年半ばまでに3,600万ユーザーを登録し、英国成人の半数以上をカバーしています。
採用における最大の抑制要因は何ですか?
サイバーセキュリティとデータプライバシーの懸念が最大の障壁であり続けており、ランサムウェアがコストを増加させ調達サイクルを遅延させています。
最終更新日:


