
ヨーロッパデジタルヘルス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
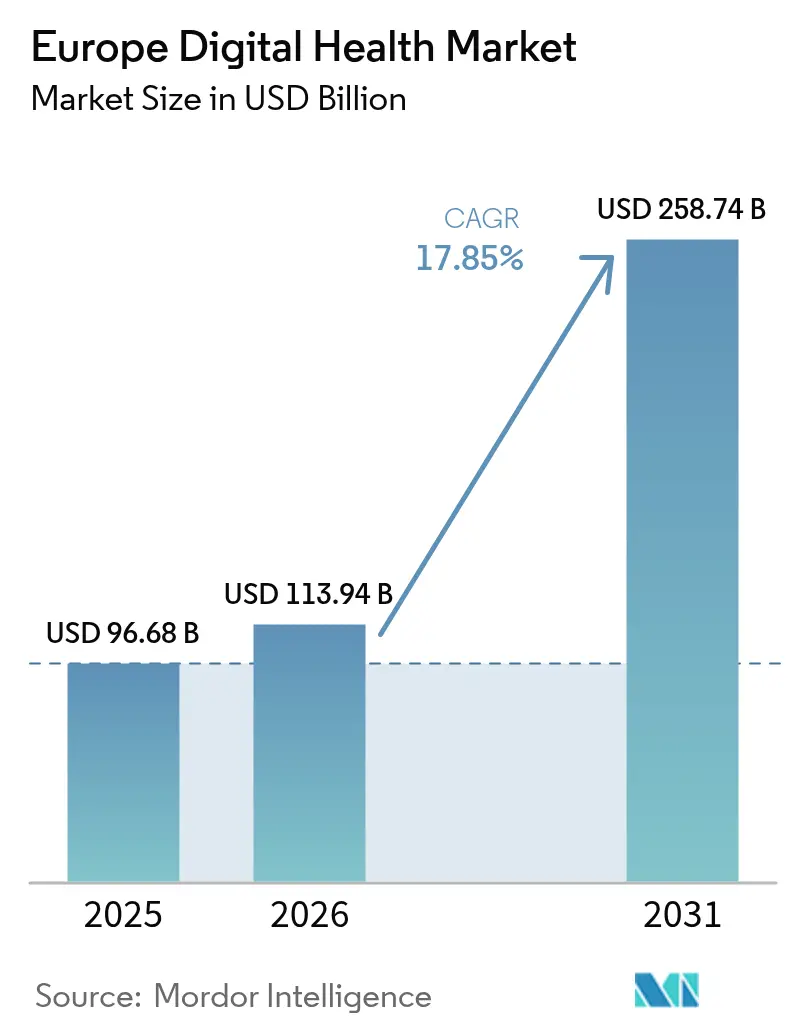
| 基準年の市場規模 (2025) | 96.68 十億米ドル |
| 市場規模 (2026) | 113.94 十億米ドル |
| 市場規模 (2031) | 258.74 十億米ドル |
| 成長率 (2026 - 2031) | 17.85 % |
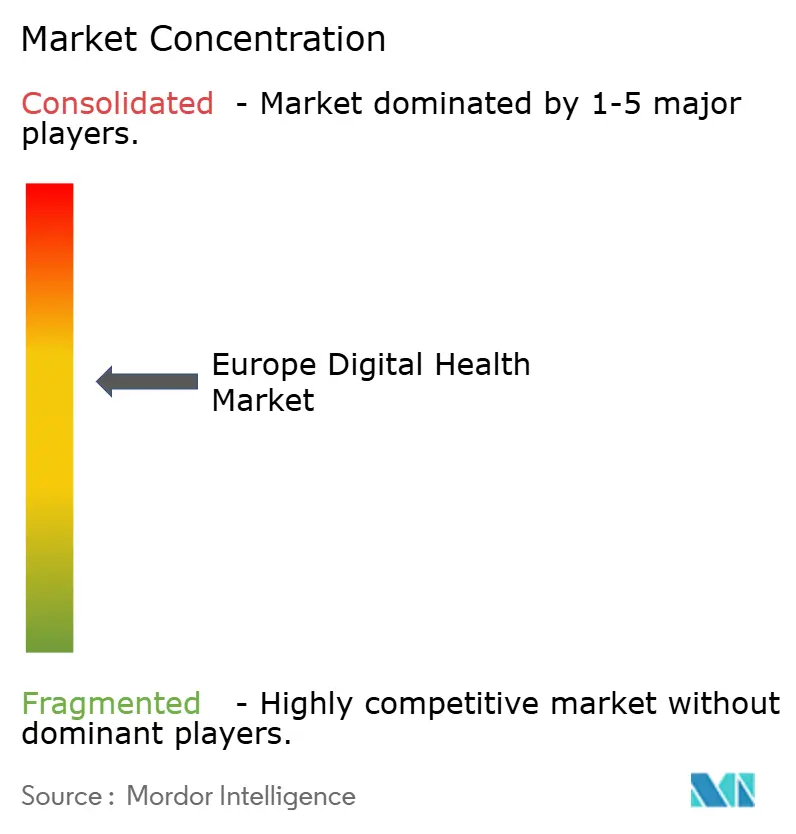
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパデジタルヘルス市場分析
2026年のヨーロッパデジタルヘルス市場規模は1,139億4,000万米ドルと推定され、2025年の969億6,800万米ドルから成長し、2031年には2,587億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR17.85%で成長します。需要の増加は、パンデミック後のテレメディシン正常化、欧州保健データ空間のもとでの迅速な規制調和、およびAI対応ケア提供に向けた記録的な公的資金調達に起因しています。ドイツのDiGA償還経路、フランスのPECANファストトラック、イギリスの34億ポンドのNHSテクノロジー予算が、エンタープライズクラスのプラットフォーム展開を加速しています。クラウドインフラストラクチャはすでに全展開の半数以上を支えており、各国の異なるルールを満たすスケーラブルなエコシステムへと、既製のオンプレミスソリューションからの移行が進んでいることを示しています。臨床ユースケースは依然としてベスト・オブ・ブリード型アプリケーションを選好するため競争は激しいままですが、プラットフォームベンダーは国境を越えた相互運用性を目指したパートナーシップを通じて統合を進めています。
主なレポートのポイント
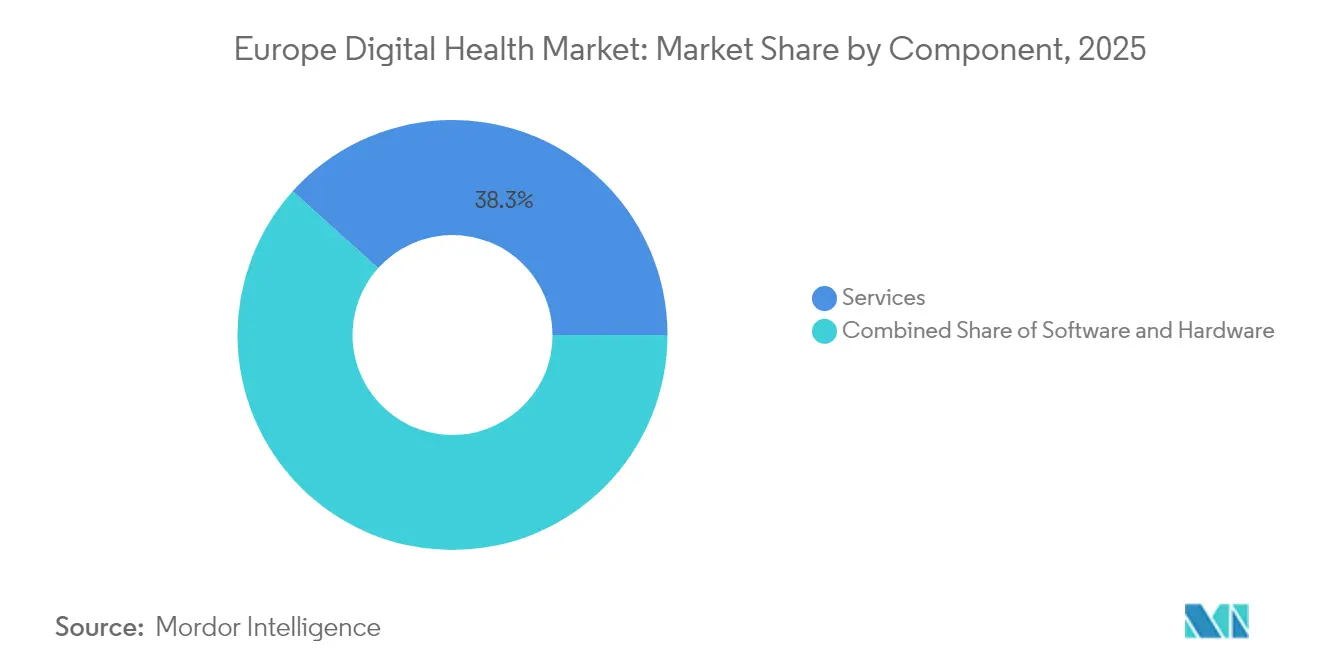
- コンポーネント別では、サービスが2025年に38.34%の収益シェアをリードし、ソフトウェアは2031年までにCAGR18.6%で拡大する見込みです。
- テクノロジー別では、テレヘルスが2025年のヨーロッパデジタルヘルス市場シェアの46.55%を占め、mHealthは2031年までにCAGR18.78%で成長する見込みです。
- エンドユーザー別では、患者・消費者が2025年のヨーロッパデジタルヘルス市場規模の42.10%を占め、支払者が2026年から2031年にかけてCAGR18.55%と最も高い成長率を示しています。
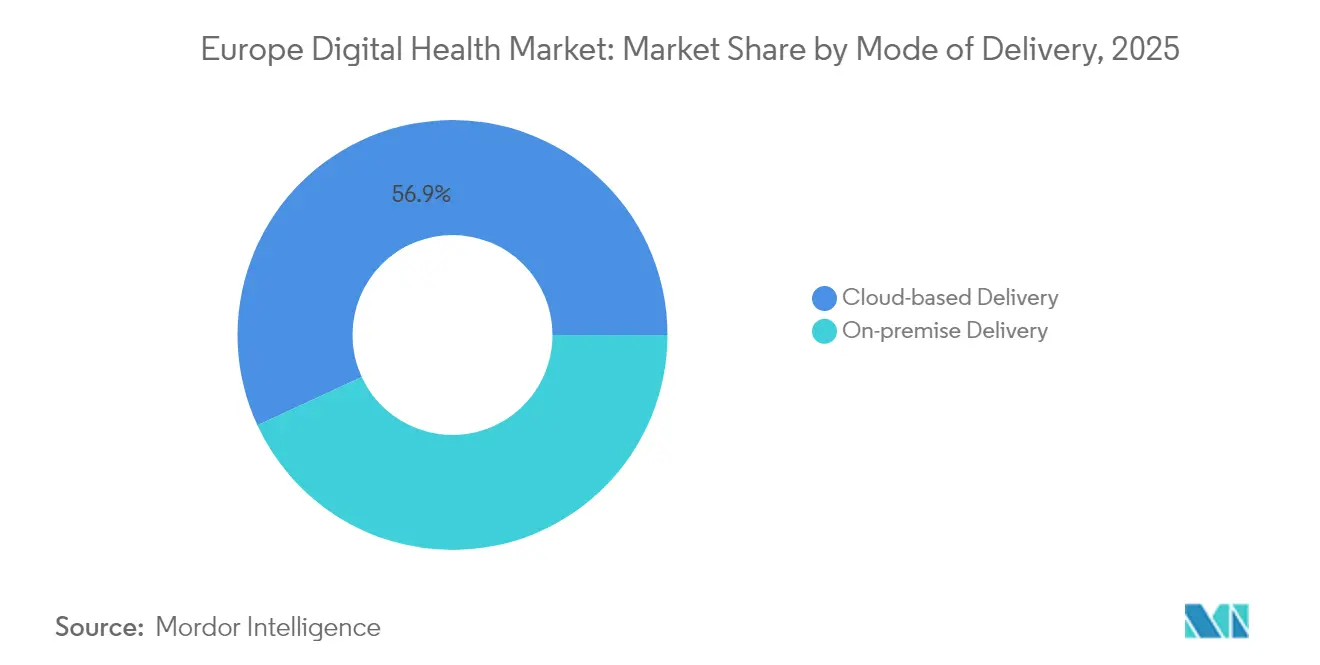
- 提供モード別では、クラウドベースモデルが2025年のヨーロッパデジタルヘルス市場シェアの56.90%を獲得し、オンプレミス展開はCAGR18.95%で成長すると予測されています。
- アプリケーション別では、慢性疾患管理が2025年に28.25%の収益シェアをリードし、フィットネス・ウェルネスアプリケーションは2031年までにCAGR19.18%で成長する見込みです。
- ドイツ、フランス、イギリスの3カ国合計で2025年の収益の57.45%を占め、ドイツ単独でヨーロッパデジタルヘルス市場規模の23.10%を保持しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EU資金調達と規制推進 | +3.2% | EU-27、特にドイツ、フランスへの影響が最も強い | 中期(2〜4年) |
| 高齢化人口による慢性ケア需要の増加 | +4.1% | 世界全体、特にドイツ、イタリア、スペインにおける強度が最も高い | 長期(4年以上) |
| 新型コロナウイルス感染症後のテレヘルス正常化 | +2.8% | EU-27、北欧諸国が普及をリード | 短期(2年以内) |
| 国境を越えた電子処方箋・電子IDの相互運用性 | +1.9% | EU-27、オランダ、エストニア、フィンランドでの早期成果 | 中期(2〜4年) |
| ドイツの「在宅入院」償還モデル | +1.4% | ドイツ、オーストリア、オランダへの波及効果あり | 中期(2〜4年) |
| MDR準拠AIソフトウェアの需要 | +2.7% | EU-27、ドイツ、イギリス、フランスでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU資金調達と規制推進
ヨーロッパの協調的な政策体制は、数十億ユーロの助成金と義務的な相互運用性を組み合わせています。ホライズン・ヨーロッパは2025年から2027年にかけてデジタル活動に130億ユーロを割り当て、AI支援医療向けに6,750万ユーロが確保されています [1]欧州委員会、「欧州保健データ空間規制」、ec.europa.eu。新たな欧州保健データ空間は、2025年3月から標準化された電子記録の提供を医療機関に義務付けており、準拠したソフトウェア企業が大陸規模での展開を実現できる体制が整えられています。これらの要件への早期対応は、ドイツの電子患者記録のアップグレードやフランスの保健データハブの拡充にすでに表れています。
高齢化人口と慢性ケア需要
ヨーロッパの人口構成はより高齢化しており、慢性疾患が医療費の70%以上を消費する一方、2030年までに180万人の医療従事者不足が予測されています。各国の予算は、病院の受け入れ容量を軽減するリモート患者モニタリングプログラムへと移行しています。イタリアの復興・強靱化計画だけで、地域密着型のデジタルケアに156億2,000万ユーロが割り当てられており、心臓、糖尿病、呼吸器の高リスク患者を管理する在宅テレメトリープラットフォームの展開を加速しています。
新型コロナウイルス感染症後のテレヘルス正常化
遠隔診療はOECDヨーロッパ全体で、パンデミック前の1人当たり0.6件に対し、1.4件に安定しています [2]OECD、「一目でわかるヘルス:ヨーロッパ2024」、oecd.org 。規制の枠組みは、バーチャル診療をコア給付内に組み込み、試験的な位置づけを解除しています。フランスは認定プロバイダーへの社会保障全額償還を義務付け、イギリスは病院の資金調達契約にリモートフォローアップ指標を追加しています。動画、メッセージング、AIトリアージを単一インターフェースに統合したベンダーは、システムが長期的な生産性向上を求める中で購買担当者に優先されています。
国境を越えた電子処方箋・電子IDの相互運用性
MyHealth@EUサービスはすでに14加盟国の市民が国境を越えて電子処方箋を利用できるようにしています。欧州電子健康記録交換フォーマットは2026年までに画像データや検査結果へと範囲を広げ、安全な本人確認・同意管理ソリューション向けの新たな収益源を創出します。エストニアとフィンランドの早期採用者は薬局コストの削減と処方エラーの減少を実証しており、EU全域への展開に向けた根拠を構築しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GDPRによるデータプライバシーの複雑性 | -2.1% | EU-27、特にドイツ、フランスでのコンプライアンスコストが最も高い | 短期(2年以内) |
| 中小企業向けデジタル化の高い初期費用 | -1.8% | EU-27、特に南欧・東欧に影響 | 中期(2〜4年) |
| EU-27全体にわたる償還の断片化 | -1.6% | EU-27、特に南欧・東欧への影響が最も大きい | 長期(4年以上) |
| 臨床従事者のデジタルスキルギャップ | -1.3% | EU-27、特にドイツ、オランダ、北欧諸国で深刻な不足 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GDPRによるデータプライバシーの複雑性
厳格な個人医療データ規則が調達に摩擦を生じさせています。欧州議会は、GDPRがデジタルトランスフォーメーションに取り組む中小企業に対して累計530億ユーロのコンプライアンスコストを生じさせたと試算しています。新たなリモートモニタリングの立ち上げごとに、データ最小化、患者の同意、変更不可能なログの実装が必要です。新興のAIベースデバイスもまた、来るべきEU AI法のもとで二重の監督を受けることになり、認証のタイムラインが長期化し、法務費用が増大しています。
中小企業向けデジタル化の高い初期費用
インフラ、統合、トレーニングのパッケージは、小規模なクリニックの資本力を超えることが多いです。ドイツのクランケンハウスツクンフツフォンズは病院ITのアップグレードに43億ユーロを拠出しましたが、マッチングファンドや熟練スタッフが不足しているため、多くの施設では完全な展開を依然として先送りしています。ベンチャーファイナンスへのアクセスが縮小しており、ヨーロッパのデジタルヘルスのスタートアップは2023年に11億米ドルを調達しましたが、これは2021年の30億米ドルに比べて少なく、イノベーションの普及が鈍化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが主導しながらソフトウェアが加速サービスは2025年に38.34%の収益を維持しました。これはヨーロッパの多様な医療システムの状況が広範なカスタマイズと変更管理を必要とするためです。しかし、ソフトウェアの収益はCAGR18.6%で成長する見込みであり、繰り返しのコンサルティング業務を最小化する設定可能なプラットフォームへの移行を示しています。ハードウェアは接続センサーや画像周辺機器の安定した受注を続けており、病院近代化助成金の対象となるデバイスアップグレードを補助するEUの資金制度により支援されています。
コンポーネントの構成は、病院が孤立したアプリケーションを統合された相互運用性スイートに置き換える移行フェーズを反映しています。Siemens Healthineersのチームプレイデジタルヘルスプラットフォームは2024年にAI診断モジュールと退院計画ツールを追加し、プロバイダーが追加の統合負担なしに新機能をライセンス取得できるようにしました。このようなプラグインエコシステムは総所有コストを低減し、複数国への展開を加速します。ソフトウェアの継続的な拡大により、2031年までにヨーロッパデジタルヘルス市場規模におけるソフトウェアのシェアは32%を超えると見込まれています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


テクノロジー別:
テレヘルスのリーダーシップはmHealthの破壊的革新に直面テレヘルスは永続的な償還コードと動画ワークフローへの医師の親しみから、2025年のヨーロッパデジタルヘルス市場規模の46.55%を占めました。しかし、mHealthはスマートフォン普及率が90%を超え、支払者がエビデンスに基づくデジタルセラピューティクスを償還する中、最も速いCAGR18.78%を達成すると予測されています。アナリティクスとデジタルヘルスシステムは、いくつかの病院投資フレームワークのもとでAI画像再構成と臨床意思決定支援が義務付けられるにつれて勢いを増しています。
消費者の取り込みが変化を促進しており、デュアルAIエンジンで動くPhilips SmartSpeed Precise MRIはスキャン時間を3倍短縮し、画像の鮮明度を80%向上させています。同時に、OmronによるLusciiの買収は、リモートモニタリング機能を150の疾患経路に拡大し、臨床医がリアルタイムのデータフィードを使用して治療計画を調整できるようにしています。これらのクロスデバイス統合は、特に慢性ケアの分野でテクノロジー競争を激化させています。
エンドユーザー別:
患者エンパワーメントが需要を再形成患者・消費者は2025年の収益の42.10%を占め、消費者直販サブスクリプションモデルと全国規模の予約ポータルから恩恵を受けています。支払者は、コスト削減と二酸化炭素排出量削減を証明するプラットフォームに価値基づく契約が報いる中、最も強いCAGR18.55%が見込まれています。プロバイダーは依然として相当な予算権限を持ちますが、資金は測定可能な生産性向上を実証するソリューションにますます囲い込まれています。
ドイツのデジタルヘルスケア法(DVG)は認定アプリが被保険者の約90%向けに償還を確保することを可能にし、他の管轄区域のテンプレートを設定しています。リモートモニタリング試験からのエビデンスは、品質アウトカムを維持しながら施設内スクリーニングと比較して97%低い二酸化炭素排出量を示しています。環境報告が義務化されるにつれ、支払者は臨床目標と持続可能性目標の両方を満たすデジタル経路を好み、ヨーロッパデジタルヘルス産業全体での普及が拡大しています。
提供モード別:
クラウドインフラストラクチャがスケーラビリティを支えるクラウドベースソリューションは2025年のヨーロッパデジタルヘルス市場シェアの56.90%を獲得しました。プロバイダーが弾力的なコンピューティング、マネージドセキュリティ、および迅速な機能リリースサイクルを採用したためです。オンプレミスモデルは規模こそ小さいものの、リスクの高いAIおよびゲノムデータセットが、GDPRおよび来るべきAI法の規定を満たすために主権データセンター内に留まることが多いため、CAGR18.95%を記録すると予測されています。
PhilipsはAmazon Web Services上のイメージングクラウドを2025年2月にヨーロッパのデータセンターに拡大し、ヨーロッパの臨床医が単一の連合プラットフォームで放射線検査にリモートアクセスできるようにしました。機密データをローカルにキャッシュしながらクラウドでアナリティクスを管理するハイブリッドアーキテクチャが普及しており、欧州保健データ空間のセキュリティ階層を満たしています。両方の展開モードで同一のユーザーエクスペリエンスを提供できるベンダーが複数国のテンダーを獲得しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
アプリケーション別:
慢性疾患プラットフォームがリードを取る慢性疾患管理は2025年の収益の28.25%を生み出し、国家の電子ヘルスロードマップの礎石であり続けています。フィットネス・ウェルネスアプリは、活動データを予防ケアのインサイトに変換するウェアラブルセンサーに後押しされ、最も速いCAGR19.18%が見込まれています。リモート患者モニタリング、診断、服薬管理、および病院ワークフローソリューションがポートフォリオを補完しています。
欧州がんイメージングイニシアチブは2025年までに100,000件以上の匿名化事例と少なくとも50のAIアルゴリズムを提供し、診断AIの採用を加速します。病院ワークフローモジュールも同様に勢いを増しており、Siemensのルミノスキューナミックスは線量追跡とスタッフィングダッシュボードを統合して放射線科の生産性を向上させています。これらのアプリケーション全体にわたる統合の深さが、包括的なケアの継続アプローチを支えています。
地域分析
ドイツ デジタルヘルス市場
ドイツは2025年のヨーロッパ デジタルヘルス市場シェアの23.10%を占め、そのリーダーシップを維持しました。これは、1億2,500万ユーロを超える償還可能収益を生み出した64件のDiGA承認アプリケーションに支えられています。Krankenhauszukunftsfonds(病院未来基)は、1,900の病院のサイバーセキュリティおよび相互運用性のアップグレードに資金を提供し、2027年まで需要を下支えしています。電子患者記録(ePA)は2025年1月にオプトアウト方式で義務化され、ベンダーの規模拡大を加速させる全国規模のデータ基盤が構築されました。
イギリス デジタルヘルス市場
イギリスは2031年に向けて最高水準の19.25%のCAGRが見込まれており、統合患者記録およびアンビエントボイス臨床文書化パイロットに焦点を当てた34億ポンドのNHS技術予算に支えられています。医薬品・医療製品規制庁(MHRA)が管轄する規制サンドボックスはAIデバイスの承認を効率化し、活発なスタートアップパイプラインを育成しています。ただし、2025年のNHSイングランドの省庁再編により、一時的な資金調達の不安定性が生じる可能性があります。
ヨーロッパの主要市場
フランス、イタリア、スペインはそれぞれ異なる普及曲線を示しています。フランスはオンライン診療の請求を正式化し、エビデンスに基づくアプリを6週間以内に償還するPECANファストトラックを開始しました。イタリアの156億2,000万ユーロのコミュニティケアデジタル化計画は1,350の地域医療ハブを対象としていますが、地域ごとのスキル格差が実行を遅らせています。スペインはe処方の拡大にEU構造基金に大きく依存しており、一方で北欧諸国はほぼ全国的な電子記録の利用を維持し、国境を越えたデータ交換の早期パイロットを可能にしています。
規制環境
欧州のデジタルヘルスに関する規制体系は、EU全体のデータおよびAI規則によって再構築されつつある。欧州保健データスペース(EHDS)規則(EU)2025/327は2025年3月26日に施行され、標準化された電子健康記録の利用とデータアクセスガバナンスに向けた段階的な道筋を定めており、加盟国は2027年3月26日までに国家デジタルヘルス当局を指定することが求められている。
実施体制のガバナンスは2026年に強化された。欧州委員会実施規則(EU)2026/771は2026年4月7日にEHDS理事会を設立し、各国間で整合的な適用と技術指針の調整を図ることとした。同時に、EU AI法(規則(EU)2024/1689)は医療用ソフトウェアに関連する高リスクAI義務を定め、AI対応の臨床ワークフローにおける正式なリスク管理、人的監視、影響評価の要件を、調達および認証に関する中核的な検討事項として強化している。
バリューチェーン分析
欧州のデジタルヘルスにおける価値創出は、デバイスとデータ取得(ウェアラブル、画像診断システム、ベッドサイドモニタリング、患者報告アウトカム)から始まり、接続性とIDレイヤー(医療提供者ネットワーク、同意、eID、国境を越えたサービス)を経て、プラットフォームソフトウェア(電子健康記録、遠隔医療、分析、デジタル治療)に流れ込み、その後実装サービス(統合、サイバーセキュリティ、変更管理)、そして最終的に医療提供者と支払者による購買・償還へと続く。EHDSは、共通インフラとフォーマットを通じてこのチェーンの標準化を加速しており、MyHealth@EUは国境を越えた一次利用(例:電子処方箋や患者サマリー)を可能にし、HealthData@EUは複数国での二次利用リクエストを可能にしている。
ベンダー層は、より緊密な製薬とテクノロジーの連携とともに、主権的で相互運用可能な基盤へと移行している。2026年1月、SAPとFreseniusはAIを活用したデジタルヘルスケア基盤を構築するための戦略的パートナーシップを発表し、データ主権と相互運用性の優先度を反映した。商業化の側面では、心血管領域のデジタル治療をめぐるGAIAとDaiichi Sankyo Europeの提携(2026年2月)や、薬局インフラをGoogle Cloudへ移行しGeminiモデルをデジタルヘルスコンパニオンに適用するGoogleとDocMorrisの提携(2026年3月)が、薬局、医療機器企業、ライフサイエンス企業を病院と並ぶ流通・エンゲージメントの拠点として位置づけている。
競争環境
ヨーロッパのベンダーエコシステムは断片化しており、上位5社が総収益の20%未満しか占めておらず、地域専門会社には十分な余地があります。市場リーダーはマルチモーダルAIポートフォリオ、コンプライアンスの専門知識、クラウドアライアンスを活用してフレームワーク契約を確保しています。Siemens Healthineersのチームプレイコネクトは2024年12月に創傷管理と退院モジュールを追加し、プラットフォームの優位性を強化しました。PhilipsはAWS上でのAI強化SmartSpeed MRIとイメージングクラウド配布で対抗し、モダリティの幅広さと迅速な更新サイクルを確保しています。
デバイスメーカーはソフトウェアIPの買収を増やしており、OmronによるLusciiの2024年の買収は、オランダの病院の70%にわたるリモートモニタリングプロトコルにおける即座の規模をもたらしました。スタートアップはメンタルヘルスや代謝性疾患向けのデジタルセラピューティクスに例示される垂直的な深みによって差別化を図っていますが、複雑な複数国の償還を乗り越えなければなりません。GDPRとAI法のコントロールが事前設定されたプラットフォームが調達の優先権を獲得し、ポイントソリューションの対象市場を縮小させています。
資金が縮小する中で統合が進むと予想されており、国境を越えた合併により企業は規制の専門知識を集約し、高リスクAI法が要求するISO認証のデザインコントロールを達成することができます。一方、テレコム事業者とクラウドハイパースケーラーは病院グループとパートナーシップを組んでエッジコンピューティングサービスを提供しており、非伝統的な参入者がヨーロッパデジタルヘルス市場のインフラ層の獲得に関心を示しています。
ヨーロッパデジタルヘルス産業のリーダー
Koninklijke Philips NV
AMD Global Telemedicine Inc.
Allscripts Healthcare Solutions Inc.
International business Machinery Corporation(IBM)
Cerner Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ デジタルヘルス市場
- Allscripts
- IBM Corp.
- AMD Global Telemedicine
- Koninklijke Philips
- Teladoc Health
- Aerotel Medical Systems
- Cerner Corp.
- eClinicalWorks LLC
- McKesson Corp.
- Cisco Systems
- CompuGroup Medical SE
- Siemens Healthineers
- Babylon Health
- Doctolib SAS
- Ada Health GmbH
- Infermedica Sp. z o.o.
- Medtronic
- Roche
- Health Catalyst
- Dedalus Group

市場機会と将来展望
EHDSコンプライアンス対応の取り組みは、複数国展開における調達までの時間を短縮する相互運用性対応のEHRモジュール、テスト、文書化パッケージにとって明確な空白領域を生み出している。ガバナンス体制は2026年4月、欧州委員会が実施規則(EU)2026/771に基づきEHDS理事会を設立したことで進展し、複数の政府が国家データスペースおよびEHRイニシアチブを並行して進めた。これには、スペインが2026年1月に7,000万ユーロを投じて国家保健データスペース(ENDS)を立ち上げたことや、アイルランドが2026年2月に国家電子健康記録の調達開始を承認したことが含まれる。これらのプログラムを合わせると、EUレベルの仕様に整合した同意管理、ID、安全なデータ交換、監査ツールへの需要が広がっている。
高度医療の機会は、AIと遠隔モニタリングを大規模に実用化する官民コンソーシアムや臨床プログラムによって追求されている。例としては、GE HealthCareが精密心臓腫瘍学に関する5,050万ユーロのCOMPASSコンソーシアム(2026年3月)で主導的な産業的役割を担ったこと、UCBMとMedtronicが共同で調整するIMPACT-MEDプロジェクトがAIベースの高血圧・心血管遠隔モニタリングに焦点を当てた60ヶ月間の取り組みを開始したこと(2026年5月)、そしてTWIN-Xプロジェクトが信頼できるデジタルツインの推進のためHorizon Europeから1,500万ユーロの資金提供を受けて開始されたこと(2026年6月)が挙げられる。これらの取り組みは、規制対象AI開発、データパイプライン、画像診断・慢性疾患管理・在宅入院ケアパスにわたるワークフロー統合において、ベンダーの機会を開いている。
Recent Industry Developments in ヨーロッパ デジタルヘルス市場
- 2026年7月:SmartpatientとNovo Nordiskは、MyTherapyプラットフォームを用いて、ドイツにおける2型糖尿病患者向けの直接デジタル支援プログラムを拡大した。このプログラムは、製造業者主導のアドヒアランス・ライフスタイル支援を流通チャネルとして強化し、安全な患者エンゲージメント、データ取得、ケアチームとの統合に対する需要を高めている。
- 2025年2月:Philipsは、Amazon Web Services上の放射線情報学クラウドを欧州のデータセンターに拡大し、統合AI後処理を伴う遠隔診断読影を可能にした。この拡大は、複数拠点の放射線ネットワークを支え、欧州特有のデータ主権とセキュリティ要件のもとでクラウドベースの画像診断ワークフローの提供モデルを強化している。
- 2024年4月:Omron Healthcareは、オランダの病院の大部分で導入されている多疾患対応の遠隔モニタリングソフトウェアを提供するLusciiの買収を完了した。この買収は、コネクテッドデバイスと臨床モニタリングソフトウェアの融合を加速させ、単体型RPMベンダーへの競争圧力を高め、エンドツーエンドの慢性疾患管理ソリューションを強化した。


ヨーロッパ デジタルヘルス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は欧州全体で健康状態の予防、診断、治療、モニタリング、管理に用いられるデジタルツールおよびサービスを対象とし、ケア提供、データ駆動型ワークフロー、臨床的に関連する患者エンゲージメントを含む。
対象範囲の除外:臨床ケアパスや医学的に指導されたモニタリングに接続されていない一般的なフィットネス・ウェルネスアプリは除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- テクノロジー別
- テレヘルス
- mHealth
- ヘルスアナリティクス
- デジタルヘルスシステム
- エンドユーザー別
- 医療プロバイダー
- 支払者
- 患者・消費者
- 提供モード別
- オンプレミス提供
- クラウドベース提供
- アプリケーション別
- 慢性疾患管理
- リモート患者モニタリング
- フィットネス・ウェルネス
- 診断・画像診断
- 服薬管理
- 病院ワークフロー管理
- 地域
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、各国間で一貫した境界を設定するのに役立つ公的保健・デジタル政策資料から開始し、続いて実際にデジタルケアがどのように利用されているかを示す需要シグナルを検討した。人口・保健システム指標にはEurostat、支出・アクセスパターンにはOECDの保健データ、デジタルヘルス・データ政策の方向性には欧州委員会、保健トレンドとサービス提供の優先事項にはWHO欧州の刊行物などの資料を活用した。
商業面を裏付けるため、入手可能な範囲で企業の開示資料や投資家向け資料を確認し、業界団体のウェブサイトや、償還の動きやデジタル普及に関する信頼できる報道も参照した。有料サブスクリプションによる補完データセットは、企業財務、ニュース検索、特許活動の確認のために選択的に用い、主に成長ストーリーの妥当性確認や製品展開のタイミングの特定に利用した。ここに挙げたソースは例示であり、データ収集、前提の検証、不明点の明確化のために多くの他の公開資料も使用した。
一次インタビューおよび調査
一次調査は、有償デジタルヘルス収益として何が計上されるか、購買がどのように行われるか、そして利用が欧州の医療現場における予算にどのように反映されるかを検証することに重点を置いた。ソリューションプロバイダー、医療提供の関係者、チャネルまたは統合パートナーなど幅広い対象者と対話した。その上で、欧州主要市場および地域内その他の国々における導入ペース、価格変動、調達サイクルなど不確実な入力値を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 経営幹部(CXO):13% |
| 中堅層:47% | 機能・部門責任者:34% |
| 小規模プレイヤー:19% | マネージャー:53% |
市場規模算定と予測
規模算定は、医療費支出、国別のデジタル導入強度、遠隔・データ支援型ケアへの移行傾向を用いてヘルスITおよびデジタルケア支出プールを再構築するトップダウン方式から開始した。これらの合計値を形成した後、サンプル抽出したベンダーの収益開示、一般的なサブスクリプションまたはサービス価格、公表されている場合の遠隔診療利用状況などのボリューム代理指標といった選択的なボトムアップ検証によって裏付けを行った。これらの検証は外れ値の調整に用いられた。
モデルに使用した入力項目には、デジタルサービスに対する償還・資金支援、クラウドとオンプレミス導入の比率、遠隔ケアを促す患者アクセス制約、電子記録および関連デジタルシステムの国別導入速度などが含まれる。予測はシナリオ分析を用いて構築し、成長経路は回答者が現実的に検証できる少数の変数(予算サイクル、規制のタイミング、医療提供者のワークフローデジタル化の進度など)に結び付けた。小規模な国や小規模な医療提供者でボトムアップの手がかりが得られない場合は、比較可能な市場から導出したカバレッジ比率を適用し、その後、地域の需要指標に対して合計値を再確認した。
データ検証と更新サイクル
モデルの出力結果は、公的なデジタルヘルスイニシアチブ、保健支出の動向、政策や償還の変化の予想時期などの独立したシグナルと照合して検証した。その後、国別または技術グループ別に異常な変動がないか結果を再確認した。数値が妥当な範囲を超えて変動した場合は前提を再検討し、必要に応じて選定した専門家に再度連絡を取り、その変化が実際の市場事象を反映しているかを確認した。
最終確定の前に、計算ロジック、単位の一致性、通貨換算が全期間にわたって整合するよう、複数段階でレビューを行う。本レポートは年次で更新され、重要な事象が発生した場合には中間更新を行い、納品前の最終確認により顧客が最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceの欧州デジタルヘルス市場規模と他の公表推定値との比較
欧州デジタルヘルスに関する公表値は、研究によって計上する収益ストリームが必ずしも同じでなく、通貨換算の基準時点が異なる場合があり、また導入や価格上昇に関する前提が異なることが多いため、しばしば差異が生じる。
消費者向けウェルネスサブスクリプションのみは、本調査(Mordor Intelligence)の対象範囲外であり、これはライフスタイル関連支出と臨床的に関連するデジタルツール・サービスを混在させた研究において合計値が高く見える一因となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 96.68 B (2025) | |
| 産業調査会社A | USD 88.86 B (2024) | より早い基準年と、場合によってはより広範なプラットフォーム定義を用いており、年次のずれがインフレおよび外国為替換算にも影響を与えるため、2025年の比較可能な値が当社の値から離れる可能性がある。 |
| 業界誌B | USD 32.07 B (2022) | より古い基準時点と、より狭い範囲の収益化対象デジタルソリューションに依存しており、クラウドベースの提供やアナリティクス駆動型サービスといった新しい収益源を過小評価する可能性がある。 |
これら3つの数値間の差異は、主に有償デジタルヘルス収益として何が含まれるか、市場スナップショットに使用する年、そして価格と導入がどの程度の速さで進むと想定するかに起因する。臨床的に関連するデジタルツールに範囲を限定し、直接的な市場フィードバックによって前提を検証することで、得られた数値は明確な要因まで追跡可能であり、来年も同じ手順で再現できる。


レポートで回答された主要な質問
ヨーロッパデジタルヘルス市場の規模はどのくらいですか?
ヨーロッパデジタルヘルス市場規模は2026年に1,139億4,000万米ドルに達し、CAGR17.85%で成長して2031年までに2,587億4,000万米ドルに達すると予測されています。
最も成長の速いコンポーネントセグメントはどれですか?
ソフトウェアはCAGR18.6%で拡大すると予測されており、地域全体で設定可能なプラットフォームへの移行を反映しています。
ヨーロッパデジタルヘルス市場の主要プレーヤーは誰ですか?
Koninklijke Philips NV、AMD Global Telemedicine Inc.、Allscripts Healthcare Solutions Inc.、International business Machinery Corporation(IBM)、Cerner Corporationがヨーロッパデジタルヘルス市場で事業を展開する主要企業です。
ドイツのヨーロッパデジタルヘルス市場におけるシェアはどのくらいですか?
ドイツはDiGA償還フレームワークを基盤として、2025年の総収益の23.10%を占めています。
最終更新日:


