
臨床データ分析市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
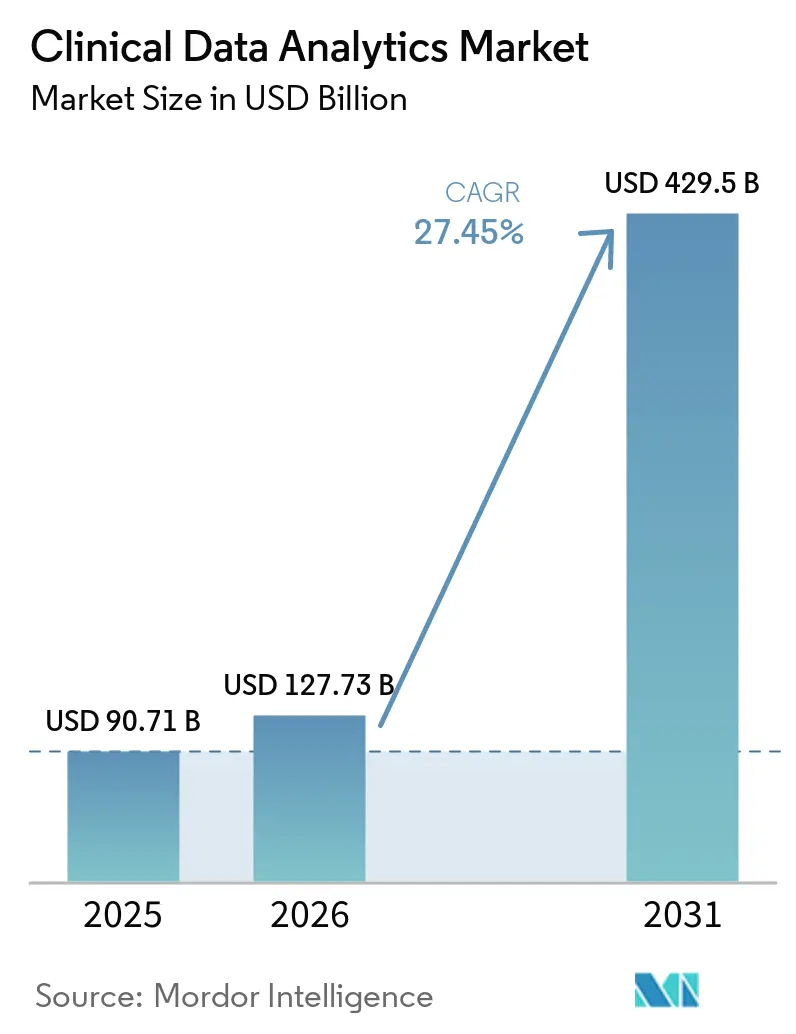
| 市場規模 (2026) | 127.73 十億米ドル |
| 市場規模 (2031) | 429.5 十億米ドル |
| 成長率 (2026 - 2031) | 27.45 % |
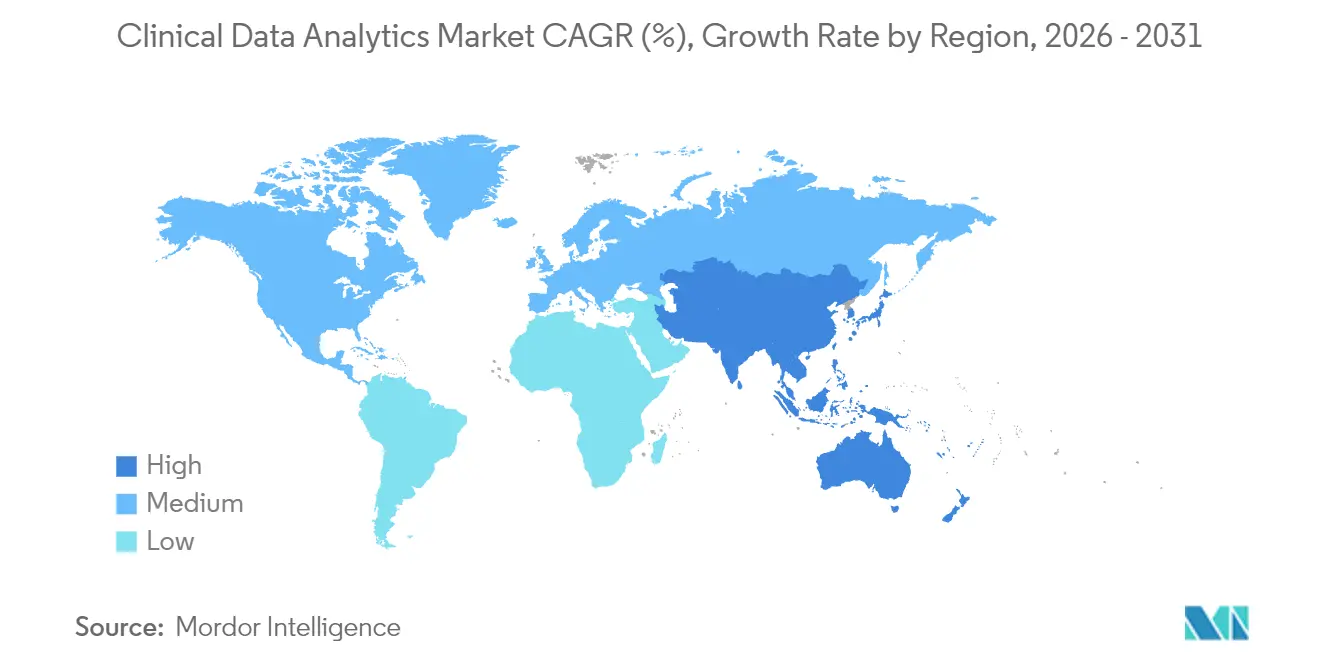
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
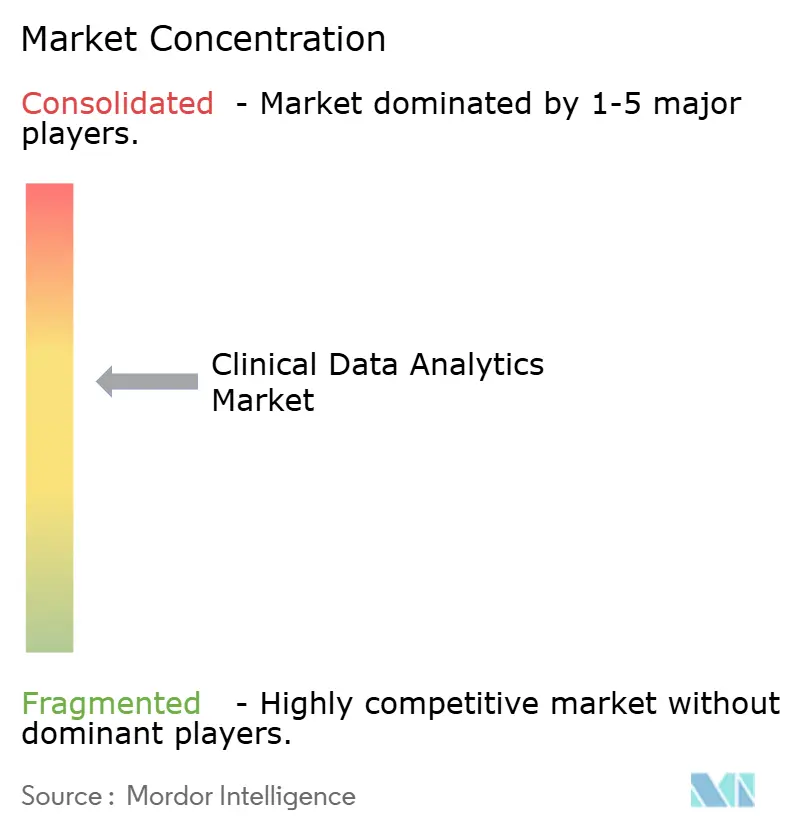
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臨床データ分析市場分析
クリニカルデータアナリティクス市場規模は、2025年の907.1億米ドル、2026年の1,277.3億米ドルから、2031年までに4,295億米ドルへと拡大する見込みであり、2026年から2031年にかけて27.45%のCAGRを記録すると予測されています。償還を医療の質アウトカムと連動させるよう求める圧力が高まる中、病院や保険会社は事後的な報告から予測的・処方的インテリジェンスへの転換を迫られています。規制当局はAI対応デバイスを数百件承認し、成果連動型報酬契約では従来のメディケア支払いの30%がリスクにさらされており、リアルタイムアナリティクスの採用が加速ています。クラウドベースの展開モデルが優位性を示す一方、ヘルスシステムが識別子のローカル管理とモデルトレーニング向けの弾力的なコンピューティングを両立させる必要があるため、ハイブリッドモデルも急速に拡大しています。プロバイダーが最大の購買層であり続けていますが、請求データ、臨床データ、社会的決定要因データが統合されてケア全体のコスト管理が進む中、ペイヤーが最も急成長している顧客層となっています。
主要レポートの要点
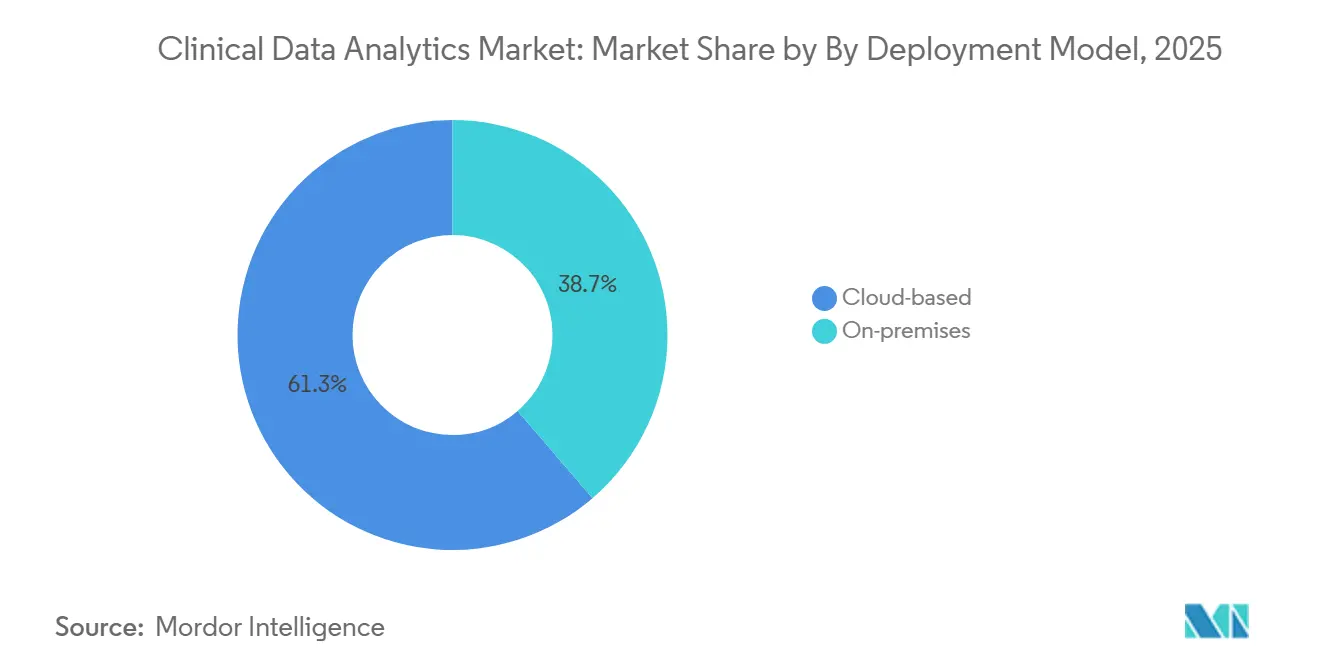
- 展開モデル別では、クラウドベースのソリューションが2025年に61.29%の収益シェアをリードし、ハイブリッドアーキテクチャは2031年までに28.52%のCAGRで拡大すると予測されています。
- コンポーネント別では、ソフトウェアが2025年のクリニカルデータアナリティクス市場シェアの67.91%を占め、サービスは2026年から2031年にかけて28.11%のCAGRで成長すると予測されています。
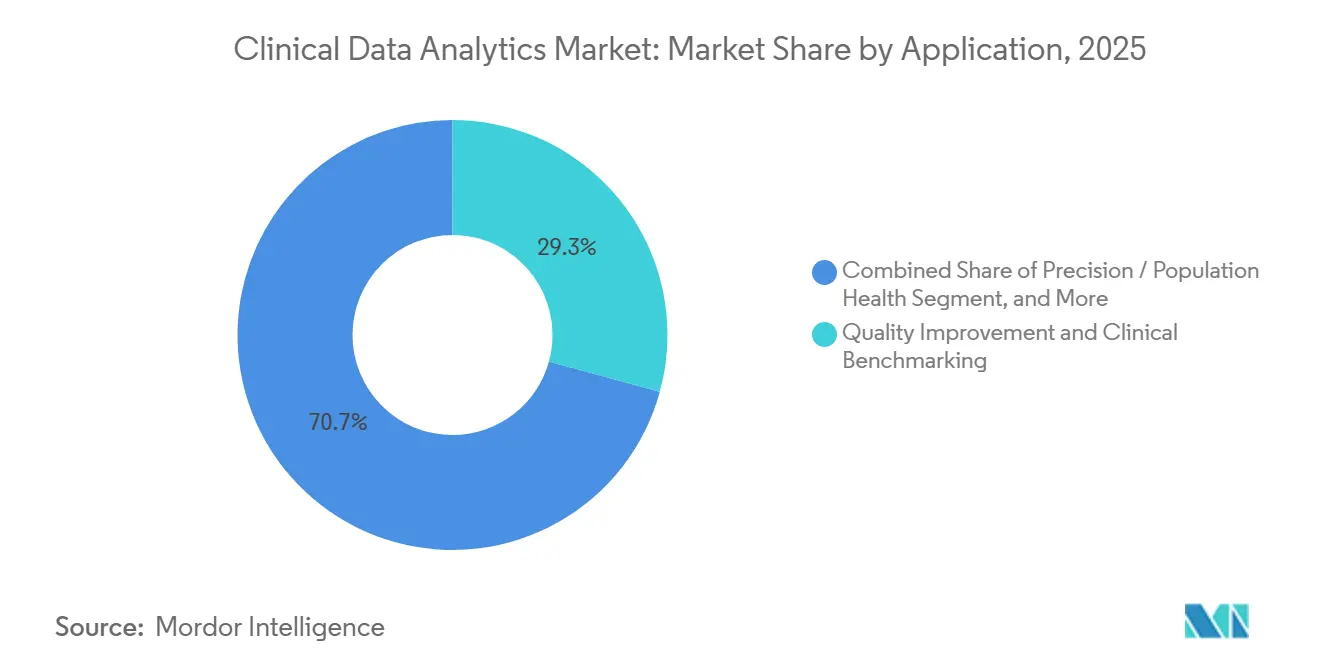
- アプリケーション別では、品質改善およびクリニカルベンチマーキングが2025年のクリニカルデータアナリティクス市場規模の29.26%のシェアを占め、プレシジョンおよびポピュレーションヘルスアナリティクスは2031年までに28.51%のCAGRで進展しています。
- エンドユーザー垂直別では、プロバイダーが2025年の支出の54.11%を占めましたが、ペイヤーは2031年までに28.82%のCAGRで最高の予測成長率を記録しています。
- 地域別では、北米が2025年のグローバル収益の60.37%を占め、アジア太平洋地域は最も成長が速い地域であり、2026年から2031年にかけて28.44%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIを活用した予測モデルの採用拡大 | +6.50% | 北米および西欧に早期集中した世界規模 | 中期(2〜4年) |
| 医薬品承認における実世界エビデンスに対する規制の推進 | +5.20% | 北米および欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 価値に基づくケア償還モデルへの移行 | +4.80% | 北米、欧州およびオーストラリアでのパイロットプログラム | 中期(2〜4年) |
| クラウドネイティブ医療ITインフラの拡大 | +4.30% | 北米、アジア太平洋地域、中東が主導する世界規模 | 短期(2年以内) |
| モデル検証のための合成データアクセラレーターの台頭 | +2.90% | 北米および欧州、一部のアジア太平洋市場での規制承認を伴う | 長期(4年以上) |
| 患者近傍の意思決定支援のためのエッジ分析の採用 | +2.10% | 外来および遠隔ケア環境での早期採用を伴う世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIを活用した予測モデルの採用拡大
機械学習ツールは現在、従来のルールより6時間早く敗血症を特定し、多施設試験において集中治療の死亡率を18%削減している。[1] 米国食品医薬品局の2024年の事前変更管理計画に関するガイダンスにより、ベンダーは再申請なしに承認済みモデルを再トレーニングできるようになり、イテレーションサイクルが短縮された。[2] ペイヤーはリスクスコアを事前承認チェックに組み込んでおり、UnitedHealth GroupはAI主導の利用管理を展開した後、不必要な画像診断が12%減少したと報告している。[3] 病院はこれらのインサイトを、電子医療記録内で次善のアクションを提示する自動ケアプランテンプレートに変換し、分析を受動的なダッシュボードから能動的なワークフローエンジンへと転換している。精度が向上するにつれ、購買者は退院タイミング、ベッド配分、人員配置に直接影響を与える処方的推奨に対してより大きな信頼を置くようになっている。
医薬品承認における実世界エビデンスに対する規制の推進
2024年、米国食品医薬品局は、従来の無作為化試験ではなく主に電子健康記録および請求データに依拠した3件の腫瘍学ラベル拡大を承認した。欧州医薬品庁のデータ分析・実世界調査ネットワークは、加盟国のレジストリ全体に標準化されたクエリを提供し、スポンサーのデータロックまでの時間を大幅に短縮している。[4] 日本の医薬品・医療機器総合機構は2024年に実世界エビデンスのロードマップを公表し、国内申請を米国および欧州の要件に整合させた。これらの枠組みは、観察的分析を市販後サーベイランスの役割から医薬品開発の中核要素へと引き上げ、因果推論、傾向スコアマッチング、縦断的リンケージが可能なプラットフォームへの需要を喚起している。規制当局がこれらの設計を検証するにつれ、ライフサイエンス企業は高コストの対照試験からスケーラブルな分析パートナーシップへと予算を再配分している。
価値に基づくケア償還モデルへの移行
メディケアの共有貯蓄プログラムは、2025年に品質とコスト目標を達成した483のアカウンタブルケア組織に21億米ドルのボーナスを支払った。民間ペイヤーもこのトレンドを反映しており、Anthemは2024年の医療費の40%が価値に基づく契約を通じて流れたことを開示した。成功は、有害事象の数日前に高リスク患者にフラグを立て、ケアマネージャーが介入できるようにするアルゴリズムに依存している。タイムリーなインサイトを欠くプロバイダーグループは、支出がベンチマークを超過した場合にダウンサイドペナルティに直面し、分析の調達を緊急の取締役会レベルの優先事項としている。保険会社から臨床医への財務リスクの継続的な移行により、臨床データ分析市場はIT費用ではなく戦略的投資として位置づけられている。
クラウドネイティブ医療ITインフラの拡大
Amazon Web Servicesは、画像診断、ゲノミクス、電子健康記録フィードを融合するデータレイクの展開に牽引され、2024年の医療収益が35%成長したと報告した。Google CloudのHealthcare Data EngineはGemini搭載の検索機能を追加し、臨床医が自然言語で非構造化ノートを照会できるようにした。Microsoft Azureは2024年に10億件以上のFast Healthcare Interoperability Resourcesトランザクションを処理し、管理されたインターオペラビリティへの需要を裏付けた。純粋なパブリッククラウドの採用は依然として堅調であるが、救急部門のレイテンシ要件がオンプレミスに高価値データセットをキャッシュするハイブリッドトポロジーを促進している。その結果生じるアーキテクチャの柔軟性は、概念実証のタイムラインを加速し、臨床データ分析市場における対応可能なユースケースを拡大している。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ソースシステム間のデータ品質のばらつき | -3.80% | 複数の電子健康記録ベンダーが存在する断片化した市場で深刻な世界規模 | 短期(2年以内) |
| レガシー電子健康記録の統合の高コスト | -3.20% | 導入基盤が最も古い北米および欧州 | 中期(2〜4年) |
| 二次データ利用に関する倫理的・法的懸念 | -2.40% | GDPRの下での欧州、アジア太平洋地域および北米へ拡大 | 長期(4年以上) |
| 展開を遅らせるアルゴリズムの透明性義務 | -1.90% | 欧州および北米、アジア太平洋地域での新興フレームワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソースシステム間のデータ品質のばらつき
国家医療情報技術調整局の2024年報告書によると、米国の病院の40%が現代のアプリケーションプログラミングインターフェースを欠く2015年以前のシステムを依然として運用している。投薬履歴の欠落と一貫性のない問題リストコーディングにより、モデルがサイト間で移動する際の予測感度が22%低下する。ミドルウェアはHL7 v2メッセージをFHIRリソースに変換できるが、ライセンス、保守、サポート費用が小規模病院の投資対効果を損なっている。その結果、ベンダーは受信フィードのプロファイリング、調和、監視を行うデータガバナンスツールキットで差別化を図っている。ソース標準が成熟するまで、組織は最もクリーンなデータを持つ部門への分析展開を制限し、近期の成長を抑制している。
レガシー電子健康記録の統合の高コスト
電子健康記録の完全な置き換えには5,000万〜2億米ドルのコストがかかり、最大3年間停滞する可能性があり、病院はリアルタイムストリーミングをサポートできない老朽化したスタックに縛られる。プレミアム分析モジュールの個別ライセンス料が、コミュニティ病院のアップグレードをさらに妨げている。Oracleの2024年のCernerユーザーのレビューでは、60%が5年以上前のデータベースバージョンで稼働しており、クラウドデータパイプラインとの互換性が制限されていることが判明した。サードパーティの統合エンジンはサブスクリプションのオーバーヘッドを追加し、ソースシステムが更新されるたびに各インターフェースを再認証する必要がある。これらの累積費用は移行を遅らせ、高度なプラットフォームの購買者の対応可能なプールを縮小させている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
ハイブリッドアーキテクチャが主権とスケールを調和させるハイブリッド展開は2026年から2031年にかけて28.52%のCAGRで拡し、クラウドおよびオンプレミスの選択肢を上回ると予測されています。クラウドベースのサービスは、自然言語処理およびコホート探索のためのサンドボックスの迅速な立ち上げに牽引され、2025年においてもクリニカルデータアナリティクス市場シェアの61.29%をリードし続けています。ドイツの公的規制当局は、仮名化された患者識別子を国内に留めることを義務付けており、多国籍医療システムはアイデンティティレイヤーをローカルに保ちながらトークン化されたフィーチャーをクラウドに送信するアーキテクチャへと移行しています。AWS Outposts、Microsoft Azure Stack、およびGoogle Distributed Cloudにより、開発者は病院のデータセンターとパブリックゾーンに統一されたコードを展開でき、リファクタリングを削減できます。フェデレーテッドラーニングも普及しており、アルゴリズムをローカルでトレーニングしてモデルの重みのみを共有することで、GDPRのデータ最小化原則に沿った運用が可能となっています。
ハイブリッドの成長はベンダーの市場開拓戦略を再形成しています。ハイパースケーラーは調達サイクルを短縮するためにハードウェアアプライアンスをバンドルするようになり、インテグレーターは脳卒中トリアージなどの時間的に重要なサービスをホストするエッジノード向けにサブスクリプションベースの監視を販売しています。予算委員会は段階的な導入を好み、バッチアナリティクスが最初に移行し、レイテンシ指標が実証された後に高頻度の予測アラートが続きます。中東およびアジアでソブリンクラウドポリシーが普及するにつれ、ハイブリッドの柔軟性はニッチな例外ではなくデフォルトの技術要件となり、クリニカルデータアナリティクス市場をさらに拡大させています。
コンポーネント別:
統合の複雑さの増大に伴いサービスが急増ソフトウェアライセンスは2025年の収益の67.91%を占めましたが、購入者がスキルギャップに直面する中、コンサルティング、データエンジニアリング、およびマネージドサービス契約は2031年まで年間28.11%成長すると予測されています。Accentureは2024年に長期クラウド移行プロジェクトへの人員配置により、ヘルスケアコンサルティングで18%の成長を記録しました。Deloitteの2024年CIO調査では、医療システムの68%機械学習および相互運用性の専門知識に関する外部支出を増加させていることが示されています。ソフトウェアが永続ライセンスからサブスクリプション価格設定へと移行するにつれ、ライセンスの償却は平坦化し、サービスがより多くのプロジェクト収益を担うようになっています。ベンダーは現在、敗血症死亡率や再入院率の削減に応じて支払いが決まるアウトカムベースの契約をパッケージ化しており、クライアントの目標とインセンティブを再整合させています。
マネージドサービスは、資本予算サイクルを回避できる予測可能な運営費モデルを病院に提供します。プロバイダーはパッチ適用、モデルの再トレーニング、および監査準備を委託し、臨床スタッフがデータパイプラインのコーディングではなくインサイトの解釈に集中できるようにしています。このシフトはベンダーとクライアント間のタッチポイントを増やし、クリニカルデータアナリティクス市場内でのスティッキネスを高め、総生涯価値を拡大させています。
アプリケーション別:
精密医療と集団健康がリスク層別化を再定義する品質改善とベンチマーキングは2025年の支出の29.26%を維持しており、精密医療および集団アナリティクスは28.51%のCAGRで最も急速な上昇を示しています。米国国立衛生研究所の「All of Us」プログラムは50万人の参加者を擁し、薬理ゲノミクスアルゴリズムに供給されるマルチオミクスデータを提供しています。Cignaは遺伝子型に基づくワルファリン投与量設定により出血イベントを14%削減したと報告しており、精密医療パスウェイの商業的実現可能性を証明しています。集団健康エンジンは請求データと検査データを集約してリスク層別化を行い、糖尿病患者に網膜症スクリーニングのリマインダーを送ることで、アナリティクスが予防ケアと精密医療を統合した連続体へと進化していることを示しています。
比較有効性モジュールは同じパイプラインを活用して治療パスウェイを構築し、オーダーセットに自動組み込みすることで、インサイトとアクションの間のループを閉じます。保険会社が社会的決定要因に基づいて償還トリガーを調整するにつれ、住宅・栄養・交通データセットを臨床指標と並行して取り込むツールへの需要が高まっています。クリニカルデータアナリティクス市場は、その結果として、事後的なスコアカードから個別化された介入を調整する前向きなオーケストレーションハブへと進化しています。
注記: レポート購入時に全個別セグメントのセグメントシェアが利用可能
エンドユーザー垂直市場別:
ペイヤーが医療損失比率管理のために分析を加速プロバイダーは2025年の収益の54.11%を生み出しましたが、ペイヤーはほぼリアルタイムのクリニカルデータフィードを取り込む中、2031年まで年間28.82%成長すると予定されています。Optumは2024年に2,000億件のヘルスケアトランザクションを処理し、重複した画像診断オーダーにフラグを立て、メンバーをより低コストのケアサイトへ誘導しました。Humanaの救急部門リスクモデルは回避可能な受診を9%削減し、医療損失比率の直接的な改善をもたらしました。管理費用を制限するダウンサイドキャップにより、ペイヤーはアナリティクスをサービス拒否ではなく利用抑制のレバーとして扱っており、これは評判リスクを伴います。
同時に、プロバイダーはクレームフィードを統合してリーケージおよび紹介パターンを把握し、ネットワークの整合性を強化しています。その結果、各当事者のアナリティクスアウトプットが相手方のインプットとなる双方向のデータ交換が生まれ、相互依存が深まっています。CVS-AetnaやElevanceのケアデリバリー買収などのペイヤーとプロバイダーの統合が成熟するにつれ、共有プラットフォームが登場し、クロスエンタープライズソリューシン向けのクリニカルデータアナリティクス市場規模が拡大しています。
地域分析
北米およびラテンアメリカのクリニカルデータアナリティクス市場
北米は2025年の世界収益の60.37%を占め、米国の年間医療支出4.5 ビリオン 米ドルおよび情報遮断を罰する規制ルールによって支えられている。オンタリオ・ヘルスは、予測モデルの導入後に心不全患者の再入院率が11%低下したことを記録し、米国外でのスケーラビリティを実証した。メキシコの社会保障機関は7,000万件の記録をクラウドデータウェアハウスに集約し、重複検査を削減するとともに、ラテンアメリカにおけるクリニカルデータアナリティクス市場のフットプリントを拡大した。
アジア太平洋地域のクリニカルデータアナリティクス市場
アジア太平洋地域は世界最速の28.44%のCAGRで拡大すると予測されています。インドは国家デジタルヘルスIDレジストリに5億人の国民を登録し、州全体の集団アナリティクスのための縦断的な基盤を構築しました。中国は2025年までにすべての公立病院にレベル4の相互運用性基準を義務付け、研究向けデータの利用可能性を加速させました。日本は農村部の電子健康記録(EHR)アップグレードへの補助金として500億円(3.4億米ドル)を拠出し、都市部と農村部の格差に対処しました。韓国は3,800の病院の品質ランキングを公開し、アナリティクスを活用して患者の選択を促しています。
欧州・中東・南米のクリニカルデータアナリティクス市場
欧州はイノベーションとプライバシーのバランスを保っている。欧州健康データスペース(European Health Data Space)の提案は、GDPRの保護措置を維持しながら二次データ利用の調和を目指している。ドイツの財政的インセンティブにより、2024年には電子患者記録の導入率が30%に急上昇した。英国は、42の統合ケアシステムにまたがる連合データプラットフォームの近代化に4億8,000万 ポンド(610 ミリオン 米ドル)を配分した。中東各国政府は石油依脱却のための資金をソブリンクラウドに投入しており、サウジアラビアはOracle Corporationと提携して3,000万人の住民にサービスを提供する国家EHRを展開した。ブラジルのレデ・ナシオナル・デ・ダードス・エム・サウーデ(Rede Nacional de Dados em Saúde)は連邦および州のレジストリを統合してアウトブレイクを追跡し、クリニカルデータアナリティクス市場を公衆衛生サーベイランスへと拡大している。
競合環境
臨床データ分析市場は依然として中程度の集中度を維持している。OracleはCernerのトランザクションエンジンを自律型データベースおよび機械学習ツールと統合し、ミドルウェアコストを削減するエンドツーエンドのスタックを提供している。Epic Systemsは独自の予測モジュールを電子健康記録内に組み込み、競合による置き換えを困難にしている。ハイパースケーラーはFHIRネイティブストレージ、自然言語処理、ターンキー分析アクセラレーターを販売することで対抗し、開発者が既存の電子健康記録ベンダーとの直接交渉を回避できるようにしている。
ホワイトスペースの機会は、入院、外来、在宅モニタリングデータにわたる縦断的リンケージにある。Evidation Healthはコンシューマーウェアラブルシグナルを集約し、製薬コホート発見のための表現型解像度を拡張している。TriNetXは数十カ国の匿名化された記録を接続し、グローバル試験の迅速な実現可能性分析を提供している。Health Catalystはガバナンスワークフローを重視し、品質のばらつきに悩む市場においてデータスチュワードシップを差別化要因として位置づけている。
プライバシー強化型コンピューテーションは新興の競争優位性となっている。準同型暗号化とセキュアマルチパーティ分析の特許出願は2023年以降3倍に増加しており、生データを移動させることなくクロスボーダーコラボレーションへの需要を反映している。HITRUST、ISO 27001、SOC 2 Type II認証を取得したベンダーは、病院のコンプライアンス委員会での調達を加速させている。全体として、レガシー電子健康記録大手、クラウドプラットフォーム、ニッチなデータネットワーク間の相互作用が動的な競争を促進し、臨床データ分析市場の持続的な拡大を支えている。
臨床データ分析業界リーダー
-
IBM Corporation
-
Oracle Corporation
-
Inspirata Inc.
-
Allscripts Healthcare, LLC
-
SAS Institute, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クリニカルデータアナリティクス市場 このレポートでカバーされる企業
- Oracle Corporation
- Optum Inc.
- IBM Corporation
- Philips Healthcare
- SAS Institute Inc.
- Health Catalyst Inc.
- Allscripts Healthcare LLC
- McKesson Corporation
- IQVIA Inc.
- Veradigm Inc.
- Epic Systems Corporation
- GE HealthCare Technologies Inc.
- Amazon Web Services HealthLake
- Google Cloud Healthcare Data Engine
- Microsoft Azure Health Data Services
- Medidata Solutions (Dassault Systèmes)
- Flatiron Health Inc.
- Evidation Health
- TriNetX LLC
- Inspirata Inc.
- CareEvolution Inc.
最近の産業開発事情 クリニカルデータアナリティクス市場
- 2025年4月:HEALWELL AIがOrion Healthの買収を完了し、FHIRベースのインターオペラビリティソリューションにおけるグローバルリーダーを創出した。
- 2025年4月:TranscarentがAccoladeとの6億2,100万米ドルの合併を完了し、生成AIによるWayFindingをパーソナライズされた医療サービスに統合した。
- 2025年3月:Datavantが試験最適化のための実世界エビデンス生成を効率化するClinical Insights Platformを立ち上げた。
- 2024年12月:eClinical SolutionsがそのプラットフォームをSnowflakeと統合し、製薬試験向けのクラウドベース分析を強化した。
- 2024年11月:Oracleが分析ポートフォリオを強化するために追加の電子医療記録データベンダーを買収する意向を示した。
世界の臨床データ分析市場レポートの範囲
臨床データ分析市場レポートは、展開モデル(クラウドベース、オンプレミス)、コンポーネント(ソフトウェア、サービス)、アプリケーション(品質改善および臨床ベンチマーキング、臨床意思決定支援、規制報告およびコンプライアンス、比較有効性分析、精密医療・集団健康)、エンドユーザー垂直市場(プロバイダー、ペイヤー)、地域(北米、欧州、アジア太平洋地域、中東・アフリカ、南米)別にセグメント化されている。市場予測は金額(米ドル)ベースで提供される。
セグメンテーション概要
| クラウドベース |
| オンプレミス |
| ソフトウェア |
| サービス |
| 品質改善および臨床ベンチマーキング |
| 臨床意思決定支援 |
| 規制報告およびコンプライアンス |
| 比較有効性分析 |
| 精密医療・集団健康 |
| プロバイダー |
| ペイヤー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 展開モデル別 | クラウドベース | ||
| オンプレミス | |||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| アプリケーション別 | 品質改善および臨床ベンチマーキング | ||
| 臨床意思決定支援 | |||
| 規制報告およびコンプライアンス | |||
| 比較有効性分析 | |||
| 精密医療・集団健康 | |||
| エンドユーザー垂直市場別 | プロバイダー | ||
| ペイヤー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋地域その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
レポートで回答される主要な質問
臨床データ分析市場の2031年における予測値は?
2031年までに4,295億米ドルに達すると予測されている。
臨床分析プラットフォームにおけるハイブリッド展開はどのくらいの速さで成長するか?
ハイブリッドアーキテクチャは2031年までに28.52%のCAGRで拡大すると予想されています。
最も急速に成長しているアプリケーション領域はどれか?
精密医療および集団健康アナリティクスは、2026〜2031年にかけて28.51%のCAGRでリードしています。
ペイヤーが分析に多額の投資をしている理由は何か?
保険会社は予測モデルを使用して医療損失比率を管理し、不正を検出し、バリューベースの契約を設計することで、支出において28.82%のCAGRを牽引しています。
最も高い成長機会を提供する地域はどこか?
国家デジタルヘルス義務化に後押しされたアジア太平洋地域は、2026年から2031年にかけて28.44%のCAGRで成長する見込みです。
短期的な市場拡大を最も制約する要因は何か?
異なる電子健康記録システム間のデータ品質のばらつきがアルゴリズムの精度を低下させ、展開を遅らせている。