
消化器系健康サプリメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 11.52 十億米ドル |
| 市場規模 (2031) | 15.45 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
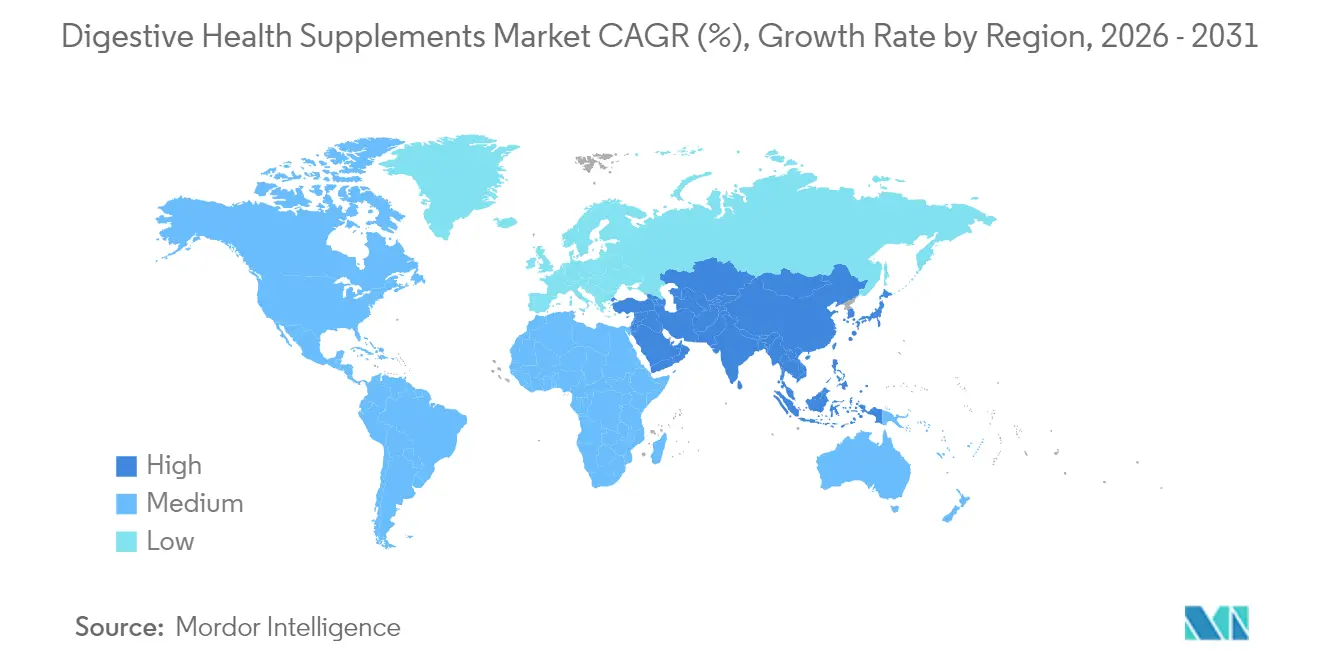
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
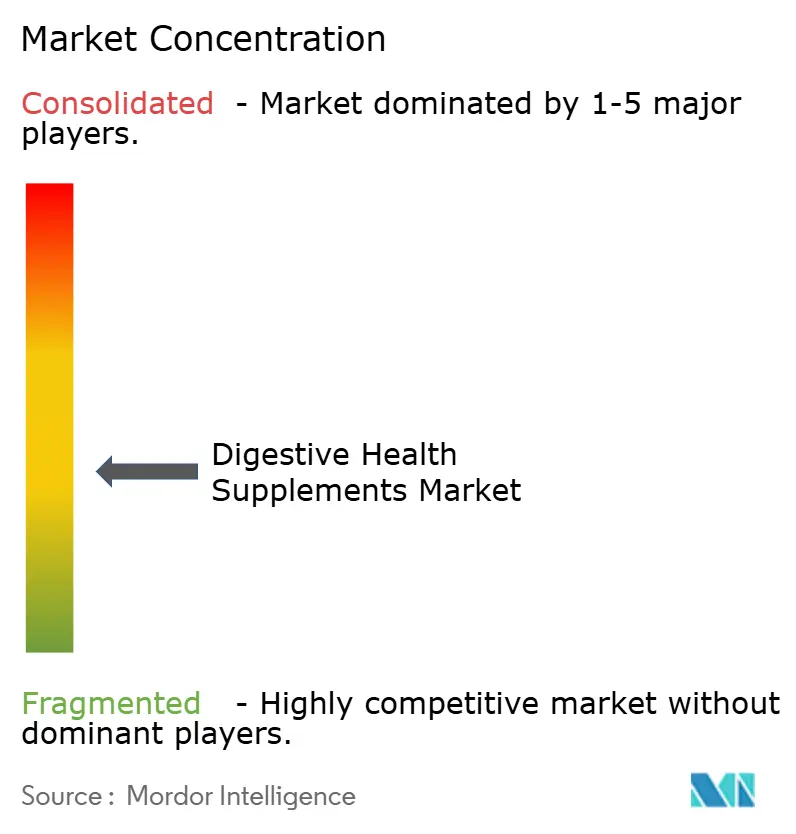
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消化器系健康サプリメント市場分析
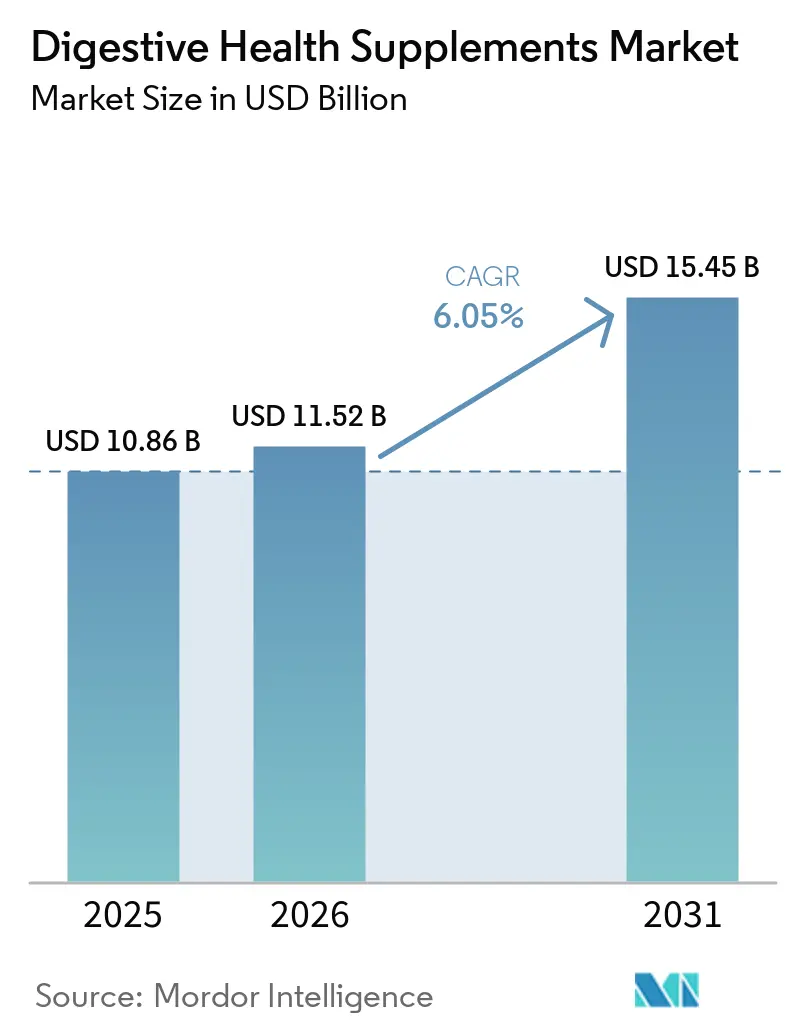
消化器系健康サプリメント市場規模は、2025年のUSD 108.6億から2026年にはUSD 115.2億へと成長し、2026年~2031年の6.05%のCAGRで2031年にはUSD 154.5億に達すると予測されています。
予防的健康に対する意識の高まり、マイクロバイオーム介入の臨床的検証、および世界的な規制監視の強化が市場の勢いを牽引しています。これらの要因は消費者の嗜好を形成し、業界をより高い基準へと押し上げています。需要は、加齢に伴う健康上の懸念を管理するための代謝サポートを求める高齢化人口、腸と免疫の関連性およびその全体的な健康への影響を発見しているソーシャルメディアの影響を受けた若年消費者、そして個々の健康ニーズに対応するためにデータ駆動型パーソナライゼーションサービスを展開する企業によって支えられています。特に米国食品医薬品局(FDA)による海外への抜き打ち検査を通じた規制の収斂は、国内外施設間の歴史的な品質格差を縮小し、一貫した製品基準を確保することでカテゴリーへの信頼を醸成しています。同時に、クリーンラベルのポジショニングや透明性のある調達といった属性は、プレミアムな特典から不可欠な基準へと移行しており、ブランドは消費者の期待と規制要件を満たすために追跡可能なサプライチェーンおよびサードパーティ認証への投資を余儀なくされています。
レポートの主要ポイント
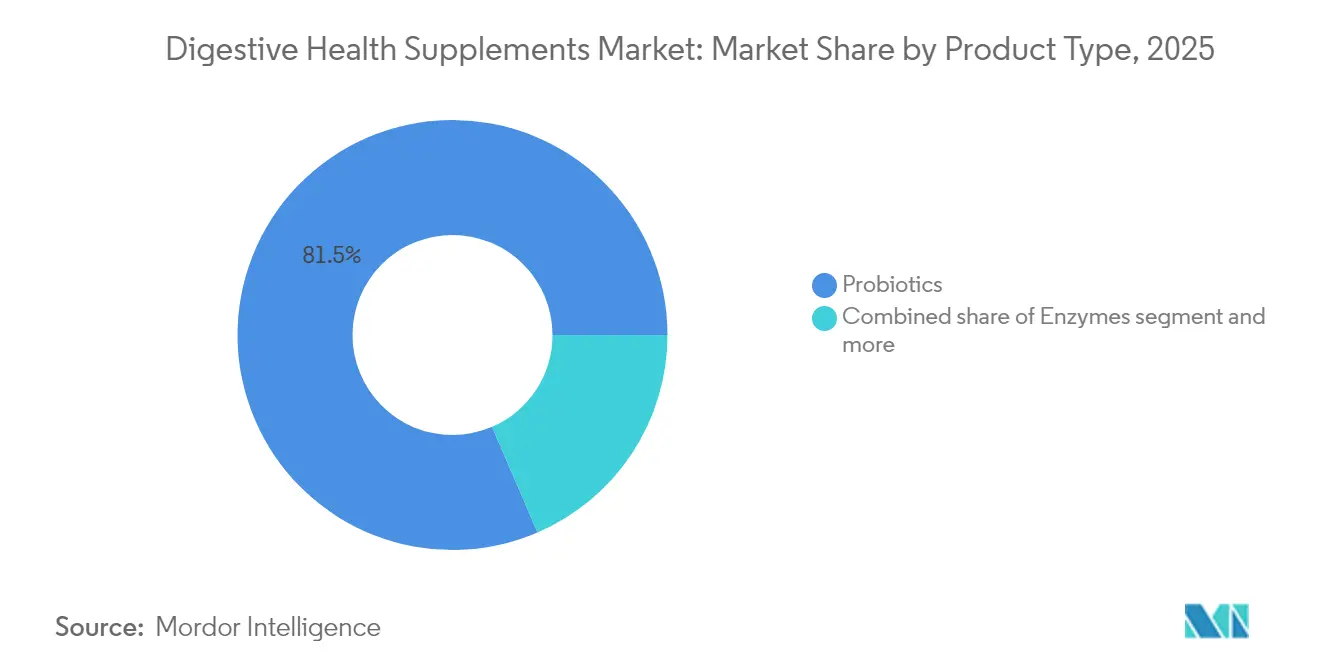
- タイプ別では、プロバイオティクスが2025年の消化器系健康サプリメント市場シェアの81.47%を占めてトップとなり、酵素は2031年にかけて7.34%のCAGRで拡大する見込みです。
- 形態別では、カプセルおよびソフトジェルが2025年の消化器系健康サプリメント市場規模の46.88%を占め、グミおよびチュアブルが2031年にかけて7.08%のCAGRで最も速い成長を記録しています。
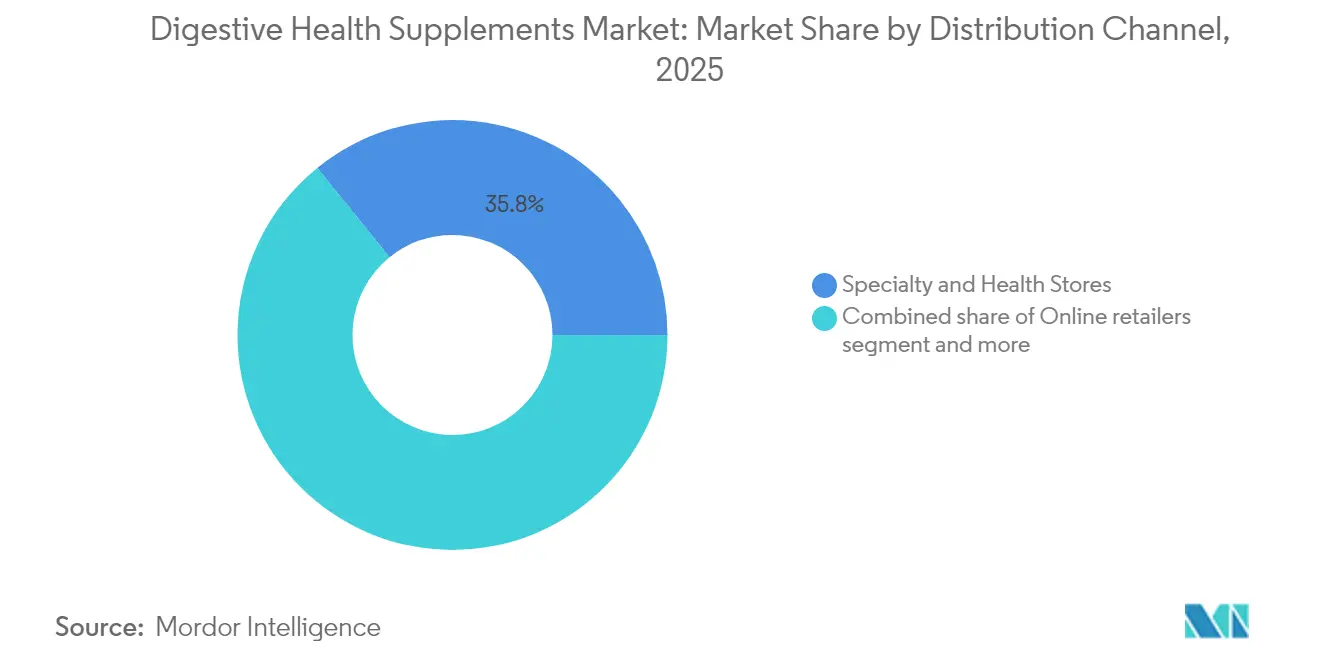
- 流通チャネル別では、専門店および健康食品店が2025年に35.83%のシェアを保有し、オンライン小売業者が2031年にかけて8.36%のCAGRで最も強い成長を示しています。
- 地域別では、北米が2025年に41.84%のシェアを獲得し、中東・アフリカ地域が2031年にかけて8.47%のCAGRで最も速い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 消化器疾患の発生率の上昇が成長を促進 | +1.8% | 北米および欧州に集中した グローバル | 中期 (2~4年) |
| マイクロバイオームと免疫軸に関する消費者意識の向上が需要を牽引 | +1.2% | 北米およびEU、アジア太平洋へ拡大 | 長期 (4年以上) |
| 消化器系サプリメントの日常的な栄養摂取への統合が成長を促進 | +0.9% | 先進市場が主導する グローバル | 短期 (2年以内) |
| デジタルメディアプラットフォームを通じた消化器系健康意識の向上が成長に寄与 | +0.7% | 都市部のZ世代に集中した グローバル | 短期 (2年以内) |
| クリーンラベルおよび植物性サプリメント処方へのトレンドの増加 | +0.6% | 北米およびEU、アジア太平洋への波及 | 中期 (2~4年) |
| 代謝が低下した高齢者における消化補助剤の使用増加 | +0.5% | 北米、欧州、日本 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
消化器疾患の発生率の上昇が成長を促進
機能性消化器疾患の有病率が上昇するにつれ、サプリメントは一時的な治療薬から長期的な健康管理の定番へと移行しています。世界保健機関は年間17億件以上の腸管感染症の症例を報告しており、富裕地域では炎症性疾患の顕著な増加が見られます [1]。過敏性腸症候群、胃食道逆流症、乳糖不耐症に悩む人々が増加する中、消化器系サプリメントの消費は増加しています。米国国立糖尿病・消化器・腎臓病研究所は、毎年約6,000万から7,000万人のアメリカ人が消化器疾患に悩まされていると指摘しています [2]。Nestlé Health Scienceのような製薬大手は、最近のVowstの買収によってこのセクターに信頼性を付与しています。これは重要な動きであり、VowstはFDA承認を受けた初の再発性クロストリジウム・ディフィシル感染症に対する経口マイクロバイオータ療法という特徴を持っています。臨床的エビデンスに裏付けられた特定の菌株は消費者の嗜好を変え、偶発的な試用から標的治療へと移行させています。この進化は、経済的な低迷時にも安定した需要を確保するだけでなく、科学的に検証された製品のプレミアム価格設定への道を開き、単なる数量成長を超えた市場価値の向上をもたらしています。
マイクロバイオームと免疫軸に関する消費者意識の向上が需要を牽引
研究は免疫健康における腸の重要な役割を強調しており、消費者は特定のプロバイオティクス菌株に引き寄せられています。研究は、アッカーマンシア・ムシニフィラが腸のバリアを強化し、炎症を抑制し、代謝健康を向上させることを示しており、これらの特化したプロバイオティクスへの需要の急増を牽引しています。腸内マイクロバイオームが全体的な健康に与える影響への意識の高まりは、特定の健康上の懸念に対処する標的介入への関心の増加につながっています。パンデミック後の変化として、消費者は長期的な健康維持と潜在的な健康上の課題への耐性を目指し、事後的な治療よりも予防的な健康対策を重視するようになっています。Dieta Healthのスツールイメージングアプリのようなデジタルイノベーションはバイオマーカーデータをパーソナライズされた製品提案に巧みに変換し、消費者が情報に基づいた選択を行えるよう支援しています。これらの技術の進歩は科学的知見と消費者のアクセシビリティの間のギャップを埋め、個人が自身の固有の健康ニーズをより深く理解できるようにしています。その結果、特定の健康問題を標的としたサプリメントへの顕著な傾向が見られ、消費者は画一的な代替品よりもカスタマイズされたソリューションを好んでいます。
消化器系サプリメントの日常的な栄養摂取への統合が成長を促進
先進市場の消費者は消化補助剤を日常のルーティンに組み込むことが増えており、従来のサプリメントと機能性食品の境界線が曖昧になっています。このトレンドは革新的な形態によってさらに促進されています。砂糖不使用のグミやフレーバーパウダーは利便性と美味しい味によってユーザーのアドヒアランスを高め、プレバイオティクスソーダは消化器系成分を主流飲料の最前線に押し上げ、健康上のメリットと楽しい消費体験の両方を求める健康意識の高い個人にアピールしています。さらに、腸の健康が全体的な健康に与える影響への意識の高まりがこれらの製品への需要を牽引し、メーカーはより効果的で魅力的なソリューションの研究開発への投資を促されています。消化器系健康サプリメント市場が包装食品と融合するにつれ、食料品店からオンラインプラットフォームまで流通チャネルが拡大し、季節的な需要変動に対する耐性が強化され、年間を通じて安定した市場パフォーマンスが確保されています。
デジタルメディアプラットフォームを通じた消化器系健康意識の向上が成長に寄与
ソーシャルメディアのアルゴリズムは腸の健康に関するコンテンツをますます優遇しており、ピアストーリーや専門家の洞察を通じてカテゴリーへの理解を高めるバイラルループを生み出しています。これらのアルゴリズムは腸の健康に関する議論の可視性を高め、消費者が関連情報にアクセスし関与しやすくしています。TikTokでの議論は特にグミ処方への検索を顕著に高めており、特に利便性と美味しいサプリメントオプションに引き寄せられるZ世代の間で顕著です。革新的で摂取しやすい製品を好むこの世代の嗜好は、ブランドがグミサプリメントを主要な成長分野として注力するよう促しています。このトレンドを活用して、Oshi Healthのようなバーチャルファーストプロバイダーはテレコンサルテーションとカスタマイズされた製品バンドルを統合しています。このアプローチはパーソナライズされたソリューションへの消費者需要に対応するだけでなく、消化器系健康サプリメントのリーチを従来の実店舗を超えて拡大し、オンライン健康サービスやサブスクリプションモデルへの高まる嗜好を取り込んでいます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| シンバイオティクスブレンドに対する厳格なラベリングおよび新規食品承認の遅延が成長を阻害 | -0.8% | EU主導、他市場への規制波及あり | 中期 (2~4年) |
| サプライチェーンにおける混入および効力低下がブランド信頼に影響 | -0.6% | コスト敏感なセグメントに集中した グローバル | 短期 (2年以内) |
| 価格感度がプレミアムサプリメントの普及を制限 | -0.4% | 新興市場、先進国経済への選択的影響 | 中期 (2~4年) |
| 代替天然療法との競争が成長に影響 | -0.3% | アジア太平洋の伝統医学の拠点を持つグローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
シンバイオティクスブレンドに対する厳格なラベリングおよび新規食品承認の遅延が成長を阻害
欧州の新規食品規制は植物性成分に対して詳細な申請書類を要求していますが、その解釈は加盟国によって異なります。複数菌株・複数食物繊維のシンバイオティクスの承認取得には18ヶ月以上かかる場合があり、開発コストを膨らませ製品発売を遅らせています。厳格な安全性評価と各国基準への準拠を含む承認プロセスの複雑さは、これらの遅延をさらに悪化させています。小規模企業はこれらの長期にわたるコンプライアンスプロセスへの資金調達が困難であり、経験豊富な規制チームを持つ大企業に競争上の優位性を与えています。デンマークのアシュワガンダに対する規制のような国家的措置は、地域の決定がEU全体の承認を覆す可能性を示しており、規模の経済を損なう地域固有の処方変更を必要とします。これらの処方変更はしばしば研究開発への追加投資を必要とし、小規模プレーヤーのリソースをさらに圧迫します。
サプライチェーンにおける混入および効力低下がブランド信頼に影響
過少投与製品を明らかにした実験室監査はサプライチェーンへの消費者信頼を揺るがしています。NOW Foodsによる試験では、いくつかのベルベリンブランドが主張する有効成分の40%未満しか提供していないことが判明し、製品の有効性と透明性に関する懸念が高まっています。ブロメライン製品の並行監査ではさらに低い有効成分レベルが確認され、製品品質の不一致がさらに浮き彫りになっています。これらの問題に対応して、FDAは海外施設の検査を強化し、中国やインドのメーカーへの抜き打ち訪問を実施しています。これらの検査はコンプライアンス違反の問題を特定・対処することでサプライチェーンの完全性を強化することを目的としています。しかし、規制基準を満たせない施設に対する短期的な混乱や後続措置にもつながっています。このような事実の発覚は、消化器系健康サプリメント市場においてより厳格なサードパーティ検証を求める声を強めています。これらの措置は消費者の信頼を回復し製品品質を確保するために不可欠と見なされています。さらに、コンプライアンスを遵守するブランドは競争市場での差別化の手段として品質シールを目立つ形で表示するよう促されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
酵素の加速にもかかわらずプロバイオティクスが優位2025年、プロバイオティクスが市場を席巻し、売上の81.47%を占めた。これは長年にわたる菌株特異的研究と消費者の信頼の高まりを示している。プロバイオティクスの有効性を支持する強力なエビデンスが、消化器系健康における広範な普及を後押ししている。酵素は2031年まで7.34%のCAGRで成長すると予測されており、乳糖不耐症や膵外分泌不全に対処するソリューションへの需要の高まりにより注目を集めている。これらの酵素は特定の健康ニーズに応えるものであり、健康意識の高い消費者に訴求している。「その他」カテゴリーには現在、ポストバイオティクスおよびシンバイオティクスが含まれており、Akkermansia muciniphila製品は2024年に欧州食品安全機関の承認を受けた。こうした進歩は、消化器系健康サプリメント市場を再形成しており、新たな消費者ニーズに応えるべく臨床的に検証されたソリューションに焦点が当てられている。
臨床的裏付けを持つ消化酵素はプレミアム価格を維持しており、医療専門家が推奨する医療従事者向けチャネルでの存在感を確立している。プロバイオティクスは年齢層別および気分改善フォーマットへと多様化し、消化器系健康と並んでメンタルウェルビーイングにも対応している。メーカーは耐熱性菌株への投資を進め、グミやベーカリー製品への活用を拡大することで機能性食品市場に参入している。ポストバイオティクス分野の新規参入企業は常温保存安定性と免疫効果を強調しており、競争環境の変化を反映している。これらのイノベーションは、企業が高度な科学的根拠に基づくソリューションへの高まる需要に応える中で、差別化と成長を促進すると期待されている。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
形態別:
グミがコンプライアンスを変革、カプセルが規模を維持2025年、カプセルおよびソフトジェルは46.88%の市場シェアを保有し、正確な投与量の提供と敏感な成分の保護により高用量有効成分の最有力選択肢であり続けています。グミおよびチュアブルは2031年にかけて7.08%のCAGRで成長しており、より良い味、ビーガン対応ペクチンシステム、およびコストを下げてアクセシビリティを高めるデンプン不使用の製造ラインによって牽引されています。タブレットは消費者が利便性の高い形態を好むにつれ減少しており、パウダーはカスタマイズ可能な高性能処方によりスポーツ栄養愛好家やクリニックの間で注目を集めています。液体充填グミや舌下フィルムなどの新規参入者は生物学的利用能を高め、消化器系健康サプリメント市場において独自のポジションを確立しています。
消費者はグミを医薬品ではなくスナックとして捉えるようになっており、日常的なアドヒアランスを高め、子供から高齢者まで幅広い年齢層にアピールしています。ブランドはこのトレンドを活用し、天然着色料、砂糖不使用甘味料、リサイクル可能な容器を使用してクリーンラベルの需要を満たし、サステナビリティ目標に沿っています。一方、カプセルは科学を重視する人々に引き続き支持されており、制御された投与量と、胃酸に対する菌株の生存を確保し有効性を向上させる遅延放出メカニズムなどの先進技術を評価しています。
流通チャネル別:
電子商取引がアクセスを再定義2025年、専門店および健康食品店は専門スタッフと厳選された製品品揃えを活用して世界収益の35.83%を獲得しました。これらの店舗は、カスタマイズされたアドバイスとプレミアム製品を求める健康意識の高い買い物客を引き付けています。検索の利便性、ピアレビュー、迅速な配送の恩恵を受けるオンライン小売業者は、2031年にかけて8.36%のCAGRで成長すると予測されています。電子商取引、モバイルコマース、デジタル決済の進歩の台頭は購買習慣を再形成し、オンライン販売を促進しています。ダイレクト・トゥ・コンシューマーのサブスクリプションモデルは、一貫した製品アクセスを確保し、ブランドロイヤルティを育み、ブランドが消化器系健康サプリメント市場における製品イノベーションのためのインサイトを収集できるようにすることで、生涯価値とデータ収集を向上させています。
大型スーパーマーケットや薬局は衝動買いや即時ニーズに対応していますが、オムニチャネル戦略が重要性を増しています。ブランドはクリック&コレクトオプション、インフルエンサーパートナーシップ、教育ウェビナーを採用して買い物客のジャーニー全体での可視性を確保しています。これらの戦略は物理的チャネルとデジタルチャネルにわたる統一されたショッピング体験を生み出し、進化する消費者の期待に応えています。ロイヤルティプログラムとパーソナライズされたマーケティングキャンペーンがさらに顧客エンゲージメントを強化しています。コールドチェーンプロバイオティクスの人気が高まる中、製品の完全性と適時配送を確保するための効率的なラストマイル物流が不可欠となっています。温度管理されたサプライチェーンと高度な追跡システムへの投資は、高まる需要を満たすために不可欠となっています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米消化器系健康サプリメント市場
北米は世界収益の41.84%という支配的なシェアを占めており、明確なFDAガイドラインによって積極的な健康効能表示メッセージングが可能となっていることが追い風となっています。同地域の消費者はサプリメントを必須の予防ケアとして捉える傾向が強まっています。栄養責任評議会2023年調査によると、米国の成人の約74%が消化器系サプリメントを含む栄補助食品を使用していると回答しています。さらに、マイクロバイオーム治療薬の償還を試験的に導入する保険パイロットプログラムがこのトレンドを定着させる可能性があり、すでに成熟したこの市場において消化器系健康サプリメント市場をさらに強固なものにすると見込まれています。
中東・アフリカ消化器系健康サプリメント市場
中東およびアフリカは急速な成長軌道にあり、2031年までのCAGRは8.47%と最も高い成長率を誇っています。この成長は、可処分所得の増加、薬局チェーンの拡大、およびサウジアラビアのビジョン2030のような政府による積極的な健康推進施策によって牽引されています。若年層人口の多さとハーブ系滋養強壮剤に対する根強い文化的親和性を背景に、同地域は現代的なプロバイオティクスおよび酵素の普及に向けた素地が整っています。多様な規制環境を乗り越え、西洋の処方と在来の植物性成分をシームレスに融合させるため、多国籍企業は地域ディストリビューターとのパートナーシップを構築しており、消化器系健康サプリメント市場への本格的な浸透に向け基盤が整いつつあります。
欧州およびアジア太平洋消化器系健康サプリメント市場
欧州の規制環境は機会と課題の両面をもたらしています。EU全域での規制調和により市場参入が容易になる一方、各国による解釈の相違がコンプライアンス上の障壁を生み出しています。サステナビリティに関する規制要件が有機原料およびリサイクル可能な包装材への移行を促進しています。消費者は科学的根拠を慎重に評価しながらも、実証済みの製品への投資には積極的です。アジア太平洋地域では、伝統的な民間療法と現代科学が融合し、急速な普及が進んでいます。中国の規制枠組みは越境電子商取引を通じた輸入を加速させると同時に、国内イノベーションを支援しています。都市化の進展および高タンパク・低食物繊維食への食生活の変化が、個別化された消化器系ソリューションへの需要を押し上げています。遺伝情報およびマイクロバイオームの知見を統合したパーソナライズド栄養サービスが、市場の成長をさらに後押ししています。
競争環境
消化器系健康サプリメント市場は中程度の断片化を示しています。リーダーシップは分散しており、専門的な参入者が新規菌株、先進的なデリバリー技術、パーソナライズドプログラムを活用してニッチを開拓できるようになっています。このセクターでの買収は直接的な重複を求めるよりも補完的な能力の強化に焦点を当てる傾向があります。市場の主要プレーヤーにはNeste SA、Bayer AG、Amway Corp.、Haleon plc、Herbalife Nutrition Ltd.が含まれます。
テクノロジーはこの市場において重要なニッチを開拓しています。大手プレーヤーが電子商取引プラットフォームを活用してこれらのデジタルサービスを拡大する一方、スタートアップはサブスクリプションモデルで成功を収め、マイクロバイオームシーケンシングキットとアプリベースのコーチングを提供しています。もう一つの競争の前線はサプライチェーンの透明性であり、企業はブロックチェーン追跡を使用して菌株の生存能力と原産地を検証し、定期的な効力スキャンダルに起因する消費者の懸念に対処しています。
特に欧州における急速なイノベーションサイクルと進化する規制の流れをナビゲートするには機動性が鍵となります。シンバイオティクスブレンドを厳格な新規食品経路に適切に導くために、企業は専任の規制担当チームを設立しています。早期承認はプレミアム価格設定を可能にするだけでなく、棚の独占性を確保し、臨床試験へのさらなる投資を促進する自己強化ループを生み出します。市場の進化の証として、伝統的な製薬大手は標準的な市販の消化器系ソリューションとマイクロバイオーム治療薬のバンドル化を始めており、消化器系健康サプリメント分野内でのより深い統合を示唆しています。
消化器系健康サプリメント業界リーダー
-
Neste SA
-
Bayer AG
-
Amway Corp.
-
Herbalife Nutrition Ltd.
-
Haleon plc
- 注:主要企業の掲載順は順位を示すものではありません。
消化器系健康サプリメント市場 このレポートでカバーされる企業
- Neste SA
- The Procter & Gamble Company
- Bayer AG
- Amway Corp.
- Herbalife Nutrition Ltd.
- Haleon plc
- Glanbia plc
- GNC Holdings LLC
- Abbott Laboratories Inc
- Reckitt Benckiser Group plc
- BioGaia AB's
- Renew Life Supplements
- Jarrow Formulas, Inc.
- Novozymes A/S
- Now Health Group Inc
- Zenwise Health Inc,
- Konscious LLC.(Whilesome Brands)
- Seed Health Inc.
- Otsuka Pharmaceutical Co.,Ltd(Pharamtive LLC)
- Enzyme Science(Enzymedica)
市場機会と将来展望
品質とコンプライアンスは、規模を拡大しながら株の同定性、効力、ラベル精度を検証できるブランドやCDMOにとって明確な空白領域を生み出している。特に監視が強化され、消費者の信頼が再現性にかかっている状況ではその傾向が強い。bioMérieuxのGENE-UP PROBIOTIC SPECIES ID(2026年7月発売)のような、より迅速な社内QCツールの展開は、定期的な第三者検査からロットレベルでの日常的な検証への移行を後押ししており、これは分析力、文書化、追跡性に優れたメーカーに有利に働く。フロリダ州バネルにあるVidyaの28,750平方フィートのプロバイオティクス施設(2026年4月開設)や、ニュージャージー州パーシパニーにあるVitaquestのプロバイオティクススイート拡張(2026年2月)といった、専門的な生産拠点への並行投資は、生存性を保護する差別化された製造モデル(例えば、芽胞形成型と非芽胞形成型プロバイオティクスの別ラインなど)における機会を強化している。
ポートフォリオの拡大は、サプリメントを機能性食品・飲料の隣接分野と結びつけるプレバイオティクス食物繊維、シンバイオティクス、精密製剤能力に、ますます重点が置かれている。Ingredionが2026年6月に実施したNutriLeadsのBenicaroプレバイオティクス食物繊維資産パッケージ(知的財産、臨床研究、ノウハウ)の買収、およびSamyangがIFT First 2026で発表したFibernova(フラクトオリゴ糖99%と位置付けられる結晶性プレバイオティクス食物繊維)は、有効成分イノベーションと臨床的根拠を持つ食物繊維プラットフォームの所有権を強調している。これに加えて、Enbiosis Biotechnologyのデジタルツインを用いた精密マイクロバイオーム製剤設計の位置付け(2026年6月)などのAI活用型製剤アプローチは、より的を絞った製品やパーソナライゼーションサービスの余地を生み出しており、特にブランドがバイオマーカー主導のコーチングと継続購入を組み合わせられるオンラインおよびサブスクリプションチャネルで顕著である。
最近の産業開発事情 消化器系健康サプリメント市場
- 2026年7月:Amwayは韓国市場向けに特別に調整された新しいプロバイオティクス製品の発売を発表した。この製品は現地の腸内健康ニーズに向けて位置付けられた独占株を特徴とする。この動きは、大手直接販売企業が地域特化型のマイクロバイオームに関する訴求と既存の会員ネットワークを活用して普及を加速させているアジア太平洋地域における競争の激化を強めている。
- 2026年5月:Nestle Health ScienceはIdB Holding S.p.A.とのライセンス契約を締結し、欧州医薬品庁の承認を条件に、欧州でのVOWSTの開発と商業化を行うこととなった。これにより、サプリメント業界と規制対象のマイクロバイオーム治療薬とのつながりがより強固になり、欧州における証拠、品質システム、市場アクセス能力の水準が高まる。
- 2024年8月:Organic Indiaは、ガラス瓶入りの有機認証ファイバーグミとアシュワガンダグミを発売し、低糖分とクリーンラベルの位置付けでプレバイオティクス食物繊維の摂取を強調した。この発売は、特にグミやチュアブル分野において、フォーマットの革新と透明性のあるパッケージング上の訴求が日常的な摂取習慣の拡大にどのように活用されているかを浮き立たせている。
消化器系健康サプリメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、小売およびオンラインチャネルを通じて消費者向けパッケージ形式で販売される、消化器系の快適性および腸内健康を目的としたダイエタリーサプリメントを対象としている。売上は、定義された製品について販売時点における価値ベース(米ドル)で計上される。
対象外の範囲:処方箋が必要な消化器系医薬品は除外される。また、サプリメントとして販売・マーケティングされていない一般的な食品および飲料も除外される。
セグメンテーション概要
- タイプ別
- プレバイオティクス
- プロバイオティクス
- 酵素
- 植物性成分
- その他のタイプ
- 形態別
- カプセルおよびソフトジェル
- タブレット
- グミおよびチュアブル
- パウダー
- その他の形態
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店および健康食品店
- オンライン小売業者
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、需給状況の初期把握を行うために使用される。公開情報源としては、米国FDA(ダイエタリーサプリメントの表示および執行措置)、米国国立衛生研究所栄養補助食品室のファクトシート、米国CDC(需要背景を示す消器系健康指標)、および世界保健機関による広範な健康・栄養シグナルが含まれる。
製品を実際の販売条件に対応付けるため、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および信頼性の高い小売・業界記事も活用し、剤形(カプセル、錠剤、グミ、粉末)別の製品発売状況および価格動向を追跡している。企業財務情報・インテリジェンスの有料サブスクリプションおよび有料特許データベースも、消化器系健康サプリメントへの企業エクスポージャーの確認およびアクティブなイノベーションテーマの把握を目的として限定的に使用している。これらはあくまで例示的な情報源であり、データ収集、クロスチェック、および明確化のために必要に応じてその他の公開情報も参照している。
一次インタビューおよびサーベイ
一次情報は、デスクリサーチでは確実に把握できない事項、特に製品の分類方法、価格の動向、および薬局・専門店・オンライン小売間のチャネルミックスの変化を検証するために使用される。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、原材料関連参加者、流通業者、およびチャネル側の専門家と対話し、そのフィードバックを取り込んでモデルに現れるデータギャップを埋め、前提条件を調整している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | アジア太平洋地域:51% |
| 中間層:42% | 機能・ユニットリーダー:39% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:21% | マネージャー:46% | 南北アメリカ地域:20% |
市場規模算定と予測
市場構築の中核はトップダウンアプローチから始まり、サプリメント消費者基盤と使用率を用いて需要を再構築し、剤形およびチャネル別の標準的なパック価格を用いて価値に換算する。この構造が整った後、現実性を維持するために選択的なボトムアップ推計を活用する。具体的には、サプライヤー売上のサンプルを積み上げ、チャネルミックスの変化を確認し、主要国における価格ポイントをいくつか検証する。
消化器系健康サプリメントにおいて最も重要なインプッには、腸内健康訴求に関するサプリメント普及率、消化器系用途におけるプロバイオティクス・プレバイオティクス・酵素・植物性成分のシェア、剤形別(カプセル、錠剤、グミ、粉末)の平均販売価格、店舗型チャネルに対するオンライン小売シェア、および報告される米ドル価値に影響を与える国別為替変動が含まれる。地域別の内訳が入手困難な場合、そのギャップは類似市場からの保守的なプロキシ比率を適用することで対処し、最終合計値に組み込む前に専門家によるチェックを実施する。
予測はシナリオ分析を用いて作成される。ベースケースはチャネルミックス、価格動向、カテゴリー選好の予想される変化から構築され、緩やかな上振れおよび下振れケースを用いてそれらのインプットに対する感応度を検証する。最終的なパスは、インタビュー対象者が見込む消費者需要と、製品・チャネル活動に関するデスクリサーチの示唆と一致した場合にのみ選択される。
データ検証と更新サイクル
検証は複数のパスで実施されるため、数値が単一の前提条件に依存することはない。モデルのアウトプットを、地域別サプリメント支出パターン、剤形別価格変化の方向性、チャネルシェアが公開情報および専門家フィードバックと整合した動きをしているかどうかといった独立したシグナルと比較する。
価格や流通拡大によって裏付けられていない突然の地域的急増など、分散が異常に見える場合は、前提条件を再確認し、明確化のために回答者に再連絡することがある。最終承認前に、別のアナリストが論理的な矛盾や単位換算エラーを確認するためにレビューを行い、レポートは年次で更新され、重要なイベントが見通しを変える場合には中間更新も実施される。納品直前には、最新情報がモデルおよびナラティブに反映されていることを確認するための最終チェックが完了する。
Mordor Intelligenceの消化器系健康サプリメント市場規模算定と他の公表推計との比較
消化器系健康サプリメントの公表市場価値は、調査によって対象製品群、販売チャネル、または期間が必ずしも同一でないため、大きく異なる場合がある。また、ある調査機関が小売販売価値を報告する一方で、別の調査機関がより広範な健康・ウェルネス支出の観点を用いる場合にも差異が生じる。
その差異は通常、対象範囲の選択から生じる。例えば、消化器系を目的とした植物性成分が含まれるかどうか、シンバイオティクスがプロバイオティクス内で扱われるか別のカテゴリーとして扱われるか、オンライン小売が店舗チャネルと同じ価格・プロモーションロジックでモデル化されているかどうかなどが挙げられる。また、米ドル換算の方法(単年度の為替レートが使用されているかどうか)や、剤形ミックスがグミや粉末にシフトした際にベースイヤーが更新されているかどうかにも依存する。これらは類似した数量の増加を伴わずに平均価格を引き上げる可能性がある。
消化器系健康サプリメントをタイプおよび剤形別に分類し、ベースイヤー更新時にチャネルミックスおよび米ドル換算を再確認することで、推計値は実際に市場で販売されているものに紐付けられる。これがMordor Intelligenceの採用するアプローチである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.52 ビリン 米ドル(2026年) | |
| 業界調査機関A | 19.30 ビリオン 米ドル(2025年) | より古いベースイヤーを使用し、人口統計および便益にわたる消化器系健康ポジショニングをより広範に解釈しており、高い数値はサプリメントリスティング内の隣接するウェルネス訴求の異なる取り扱いを反映している可能性もある。 |
| 市場トラッカーB | 9.24 ビリオン 米ドル(2023年) | 古いベースイヤーに基づいており、製品剤形および新たなチャネルミックスの変化が推計にどのように価格付けされているかについての可視性が限られており、急速に変化するカテゴリーでは報告値が圧縮される可能性がある。 |
この表は、報告値の差異の実際的な要因がタイミング、対象範囲、および価格ロジックであることを示している。推計はベースイヤー更新時に対象範囲を整合させ、チャネルミックスおよび米ドル換算を再確認することで維持されており、合計値が実際に市場で販売されているものを反映するようにしている。
レポートで回答される主要な質問
消化器系健康サプリメント市場の現在の価値はいくらですか?
消化器系健康サプリメント市場規模は2026年にUSD 115.2億と評価されています。
消化器系健康サプリメント市場で最大のシェアを持つセグメントはどれですか?
プロバイオティクスは2025年の世界収益の81.47%を占めており、広範な臨床研究によって支えられています。
消化器系健康サプリメント市場で最も速く成長している地域はどこですか?
中東・アフリカは2026年から2031年にかけて8.47%のCAGRで成長すると予測されています。
なぜグミは消化器系健康製品において人気を集めているのですか?
グミは美味しいフレーバー、ビーガン対応ペクチンオプション、利便性を提供し、2031年にかけて7.08%のCAGRを牽引しています。