
ビッグデータエンジニアリングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
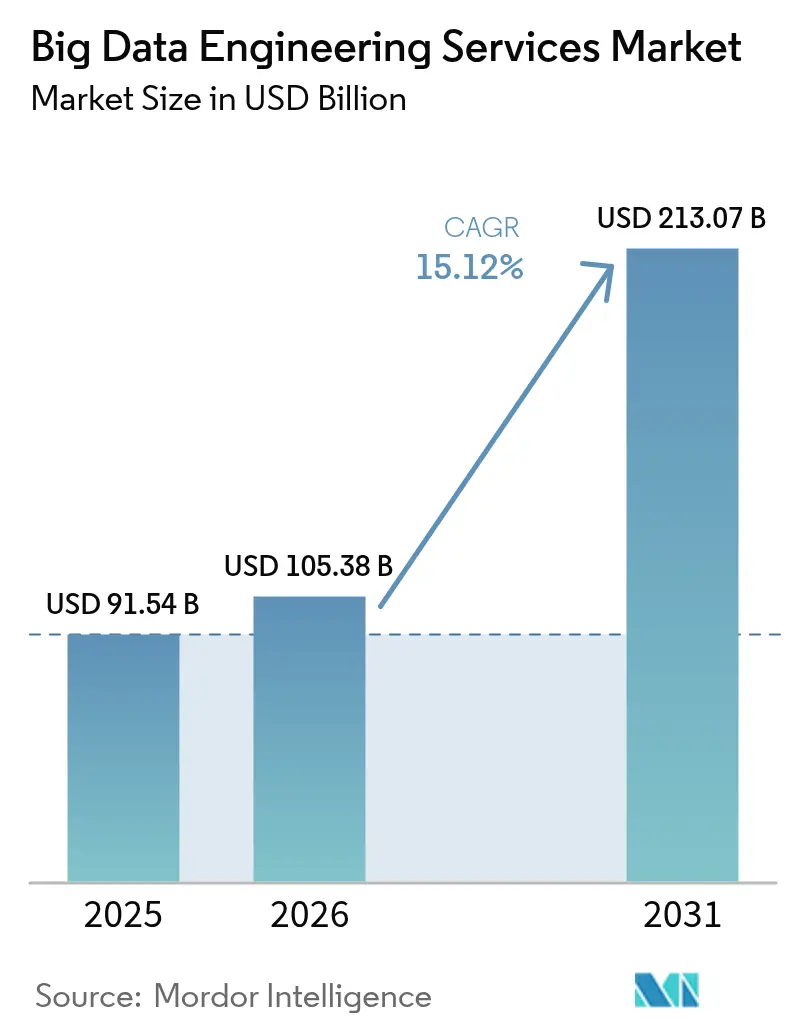
| 市場規模 (2026) | 105.38 十億米ドル |
| 市場規模 (2031) | 213.07 十億米ドル |
| Growth Rate (2026 - 2031) | 15.12 % |
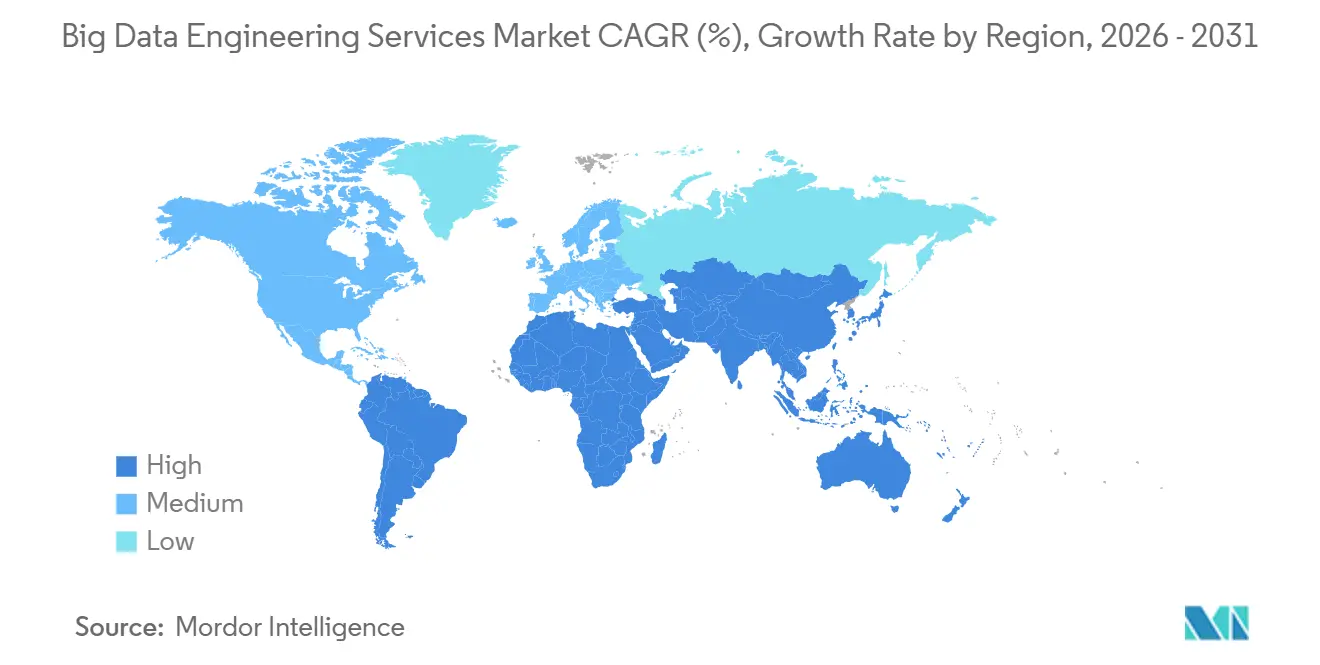
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
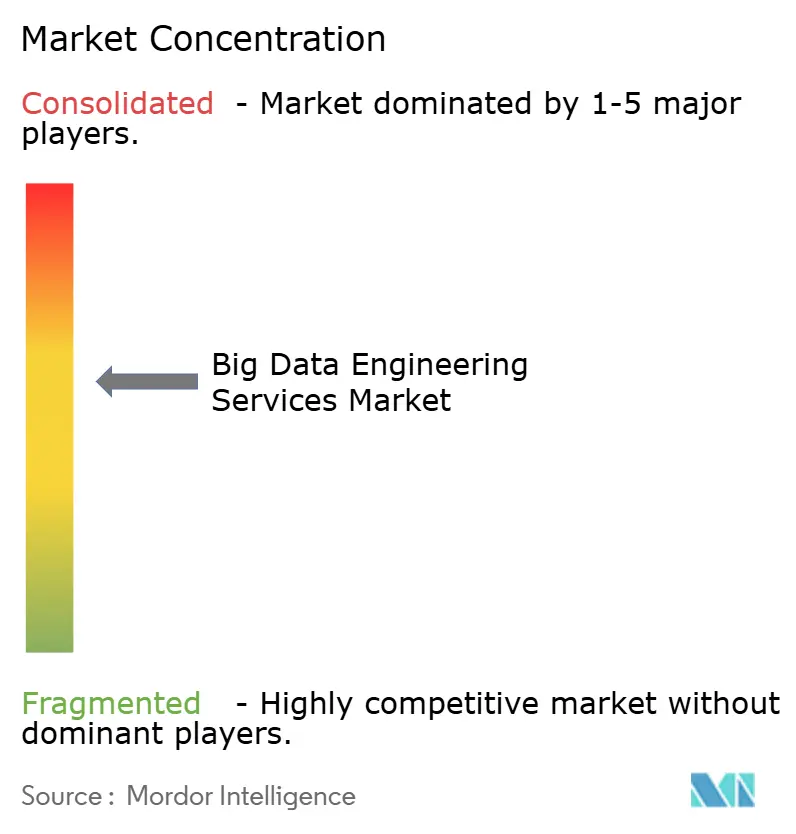
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビッグデータエンジニアリングサービス市場分析
ビッグデータエンジニアリングサービス市場規模は、2025年の915億4,000万米ドルから2026年には1,053億8,000万米ドルへと成長し、2026年〜2031年の年平均成長率15.12%で2031年までに2,130億7,000万米ドルに達すると予測されています。センサーテレメトリー、ソーシャルメディアストリーム、動画ファイルの増大するデータ量が、企業にバッチ型データウェアハウスをリアルタイムのレイクハウスパイプラインへ移行させる原動力となっています。クラウドネイティブな展開はすでに本番環境の60%以上を支えており、AI駆動のオーケストレーションによりETLサイクルが数週間から数時間へと短縮されています。ハイブリッドアーキテクチャは、機密データをオンプレミスで保持しながら非重要分析に弾力的なコンピューティングを必要とする規制業種で支持を集めています。慢性的な人材不足と高まるコンプライアンスコストが成長を抑制する一方、成果連動型の料金モデルが中小企業の参入障壁を下げ、ビッグデータエンジニアリングサービス市場のフットプリントを拡大しています。
主要レポートのポイント
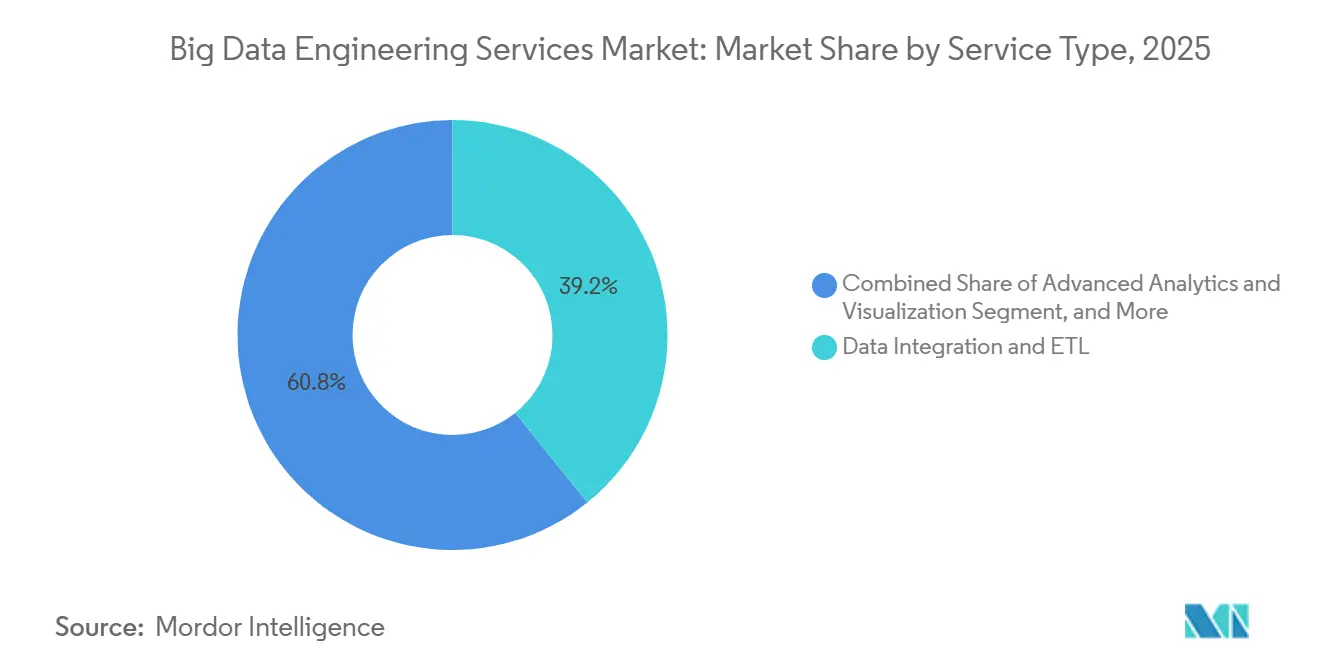
- サービスタイプ別では、データ統合およびETLが2025年のビッグデータエンジニアリングサービス市場シェアの39.22%を占めてトップとなり、高度分析およびビジュアライゼーションは2031年にかけて年平均成長率15.91%で拡大する見込みです。
- ビジネス機能別では、マーケティングと営業が2025年の支出の34.86%を占め、オペレーションとサプライチェーンは2031年にかけて年平均成長率15.96%で成長する見通しです。
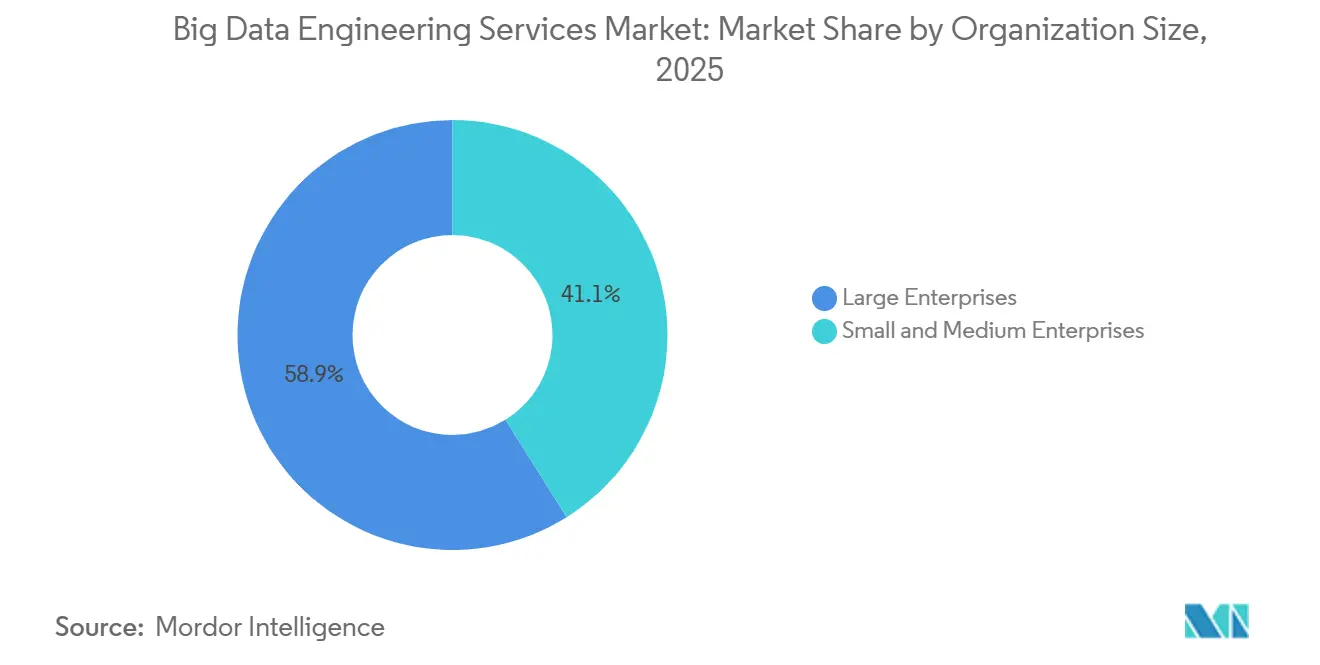
- 組織規模別では、大企業が2025年のビッグデータエンジニアリングサービス市場シェアの58.91%を占め、中小企業は年平均成長率15.56%で成長すると予測されています。
- 展開モード別では、クラウド展開が2025年のビッグデータエンジニアリングサービス市場シェアの63.47%を占めましたが、ハイブリッドアーキテクチャが2031年にかけて最速の年平均成長率15.78%を記録する見込みです。
- 地域別では、北米が2025年に42.38%のシェアで首位を占め、アジア太平洋地域が予測期間中に最も高い年平均成長率16.14%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のビッグデータエンジニアリングサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非構造化IoTおよびソーシャルデータの急増 | +3.5% | 世界全体、北米の製造業ベルトおよびアジア太平洋のスマートシティ回廊に集中 | 中期(2〜4年) |
| コスト効率の高い成果連動型サービス契約 | +2.8% | 北米およびヨーロッパ、アジア太平洋へ拡大中 | 短期(2年以内) |
| クラウドネイティブなビッグデータスタックの採用 | +3.2% | 世界全体、北米とヨーロッパが主導、インドおよび東南アジアで急速な普及 | 短期(2年以内) |
| データ駆動型意思決定に向けた規制の推進 | +2.5% | ヨーロッパ、北米、アジア太平洋の新興フレームワーク | 長期(4年以上) |
| AI自動化データパイプラインの台頭 | +3.0% | 世界全体、北米テクノロジーセクターおよびアジア太平洋のeコマースでの早期採用 | 中期(2〜4年) |
| 業界特化型データマーケットプレイス | +2.0% | 北米のヘルスケアと金融、ヨーロッパの製造業、アジア太平洋の小売 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非構造化IoTおよびソーシャルデータの急増
企業は現在、ミリ秒単位のセンサー読み取り値、監視映像、会話トランスクリプトを取り込んでおり、これらは2025年に合計181ゼタバイトを超えました。製造ラインはすべてのロボット関節から振動メトリクスをリモートオブジェクトストアにストリーミングし、小売業者は天井設置カメラの映像とPOSレシートを統合してプラノグラムを改善しています。[1]Siemens AG、「2025年年次報告書」、siemens.com ソーシャルチャネルはマーケターが数分以内に活用できるセンチメントシグナルを追加し、夜間バッチから継続的パイプラインへの転換を迫っています。スキーマオンリード技術はモデリングをクエリ時まで延期し、厳格なリレーショナル制約を回避します。そのため、ビッグデータエンジニアリングサービス市場では、顧客離れを最小化するためにレイテンシを1分未満に抑えるストリーミングプラットフォームが優先されています。
コスト効率の高い成果連動型サービス契約
処理されたクエリ数またはスキャンされたレコード数に連動した変動課金により、財務責任者は支出を収益に合わせることができます。サービスレベル契約はパイプラインの稼働率99.9%を保証するようになり、リスクをベンダーに移転するとともに、人件費を抑制する自動化を促進しています。[2]Accenture plc、「2025年年次報告書」、accenture.com 中堅企業が最も恩恵を受け、設備投資の衝撃なしにエンタープライズグレードのデータインフラを獲得できます。パフォーマンス目標未達に対するペナルティがプロバイダーの説明責任を高め、カスタムコードよりも再利用可能なアクセラレーターの活用を促しています。この商業的な再編により、ビッグデータエンジニアリングサービス市場はグローバル2000企業の購買者を超えて拡大しています。
クラウドネイティブなビッグデータスタックの採用
レイクハウス設計はオブジェクトストレージとSQLガバナンスを統合し、企業は並行するHadoopおよびリレーショナル環境を廃止できます。ゼロETLレプリケーションは、運用データベースからトランザクションを数秒で分析ストアに移動し、月次報告をほぼリアルタイムのダッシュボードに変えます。アイドル時にゼロまでスケールダウンする弾力的なクラスターにより、インフラコストが60%削減されます。Icebergのようなオープンテーブルフォーマットはタイムトラベルクエリとスキーマ進化を可能にし、クラウドを優先基盤として定着させています。この採用の波は、ビッグデータエンジニアリングサービス市場における現在のエンゲージメントの半数以上を支えています。
データ駆動型意思決定に向けた規制の推進
GDPRの制裁金は2024〜2025年に45億ユーロ(50億米ドル)に達し、追跡可能なデータリネージとリアルタイムの同意管理の採用を義務付けています。[3]欧州データ保護委員会、「2025年年次報告書」、edpb.europa.eu 米国の州法はデータアクセスの期限を短縮し、小売業者に即時クエリ機能の導入を迫っています。銀行規制当局はフィーチャーレベルの出所証明を要求し、ヘルスケア監査人は不変のアクセスログを求めています。コンプライアンスはデータエンジニアリング予算の5分の1を消費するようになりましたが、同時にマネージドサービスとして提供されるガバナンスツールチェーンへの需要も高めています。したがって、政策の勢いがビッグデータエンジニアリングサービス市場の軌道を後押ししています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データエンジニアリング人材の深刻な不足 | −2.5% | 世界全体、北米とヨーロッパで最も深刻 | 短期(2年以内) |
| サイバーセキュリティおよびプライバシーコンプライアンスコスト | −2.0% | ヨーロッパ、北米、アジア太平洋で上昇中 | 中期(2〜4年) |
| レガシーシステム統合の複雑性 | −1.8% | 北米とヨーロッパのメインフレーム環境 | 長期(4年以上) |
| クラウドエグレスおよびベンダーロックインの経済性 | −1.5% | 世界規模の多国籍企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データエンジニアリング人材の深刻な不足
2025年には新しいツールが大学のカリキュラムを上回るペースで登場し、需要が供給の3倍を超えました。シリコンバレーのシニアエンジニアは現在、25万米ドルのパッケージを要求しています。インドと東ヨーロッパのオフショアセンターが救済策を提供していますが、調整のオーバーヘッドがコスト削減効果を薄めています。この格差はマネージドサービスのプレミアム価格を押し上げていますが、同時に内部プロジェクトを遅らせ、近期においてビッグデータエンジニアリングサービス市場を抑制しています。
サイバーセキュリティおよびプライバシーコンプライアンスコスト
2025年の平均侵害コストは488万米ドルに達しました。必須の暗号化とマルチクラウドの鍵ローテーションが運用上の負担を加え、クエリ速度を最大40%低下させます。監査証拠は毎年数百時間のエンジニアリング工数を消費し、イノベーションから人材を遠ざけています。これらのオーバーヘッドは総所有コストを引き上げ、予算制約のある組織での採用を遅らせる可能性があり、ビッグデータエンジニアリングサービス市場の成長を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:統合がコア、分析が上昇
データ統合およびETLサービスは2025年のビッグデータエンジニアリングサービス市場シェアの39.22%を占め、セグメントミックスの中で最大の単一収益源となっています。クライアントはこれらのエンゲージメントに依存して、サイロ化されたERP、CRM、IoTデータをレイクハウス環境に統合し、スキーマの一貫性と信頼性の高いリネージを確保しています。統合およびETLに関連するビッグデータエンジニアリングサービス市場規模は、スキーマドリフトとレガシーシステムの特性がパイプラインを継続的に破壊し、常時リファクタリングを必要とするため、引き続き堅調です。一方、高度分析およびビジュアライゼーションは、企業がリアルタイムアクションを推奨する予測・処方モデルへと記述的インサイトを超えて進化するにつれ、2031年にかけて年平均成長率15.91%で成長すると予測されています。
運用データを分析ストアに直接ストリーミングするゼロETLレプリケーション技術はレイテンシを圧縮していますが、変換の所有権をドメインチームに移し、ガバナンスの複雑性を高めています。ベンダーは現在、ビジネスユニット間のメトリクス一貫性を守るため、コアインジェスチョン作業にオブザーバビリティ、カタログ化、リネージ追跡をバンドルしています。自動化されたデータ品質チェックは、重複レコードや範囲外のセンサー読み取り値が経営幹部のダッシュボードを汚染する前にフラグを立て、統合プラットフォームへの需要を強化しています。その結果、購買者はインジェスチョンからビジュアライゼーションまでをカバーする単一ベンダーのオファリングをますます好むようになり、ビッグデータエンジニアリングサービス市場内での調達サイクルを短縮し、ベンダーの乱立を減らしています。


ビジネス機能別:マーケティングが主導、オペレーションが加速
マーケティングと営業は2025年のビッグデータエンジニアリングサービス市場の34.86%を占め、企業がミリ秒レベルのパーソナライゼーションを実現する顧客データプラットフォームの構築を競いました。これらのプロジェクトは、クリックストリーム、コールセンター、POSデータを統合し、レコメンデーションエンジンがウェブサイトコンテンツをリアルタイムで適応できるようにします。リアルタイムのオーディエンスセグメンテーションはサブ秒のクエリパフォーマンスを要求し、インメモリフィーチャーストアとストリーミングオーケストレーションへの多大な投資を促しています。並行して、財務部門は不正検知と規制報告にストリーミング分析を活用し、人事部門は離職予測モデルを試験導入していますが、ヨーロッパではプライバシーへの配慮が後者の普及を遅らせています。
オペレーションとサプライチェーンのワークロードは年平均成長率15.96%で拡大し、2031年にかけて最も急成長するビジネス機能として位置付けられています。予知保全アルゴリズムは産業用IoTテレメトリを解析して設備故障を数日前に予測し、コストのかかる計画外ダウンタイムを回避します。小売業者と製造業者も、港湾の混雑や地政学的変化が生じた際に在庫を再ルーティングするため、出荷マニフェストとGPSフィードを統合しています。分析出力を運用システムに送り返すリバースETLツールにより、最前線のチームが業務を行う場所で傾向スコアやリスクアラートを確認でき、アクションループを閉じています。このフロントエンドからバックエンドまでの統合により、オペレーションはコストセンターから戦略的成長レバーへと昇格し、ビッグデータエンジニアリングサービス市場における役割を拡大しています。
組織規模別:大企業が主導、中小企業がペースを上げる
大企業は2025年のビッグデータエンジニアリングサービス市場シェアの58.91%を占め、しばしば5,000万米ドルを超える支出を伴う複数年にわたるクラウド移行が牽引しています。これらの組織は、グローバルデリバリー、24時間365日のサポート、包括的なセキュリティ認証を持つプロバイダーを優先し、受注がティア1インテグレーターに傾く傾向があります。長い予算サイクルと複雑なガバナンスレビューがプロジェクトのタイムラインを延ばしますが、一度開始されると、契約は5年間、数百のワークロードにわたることがあり、サービスベンダーに予測可能な収益をもたらします。
中小企業は、消費型価格設定が支出を収益成長に合わせるにつれ、2031年にかけて堅調な年平均成長率15.56%を記録する見込みです。ローコードのデータパイプラインツールにより、10人のエンジニアチームが、かつては100人のエンジニアを抱える企業にのみ可能だった成熟度を達成でき、インサイト獲得までの時間を数ヶ月から数日に短縮します。処理された行数や実行されたクエリ数に基づいて価格設定されたマネージドサービスは、参入障壁をさらに下げ、人材不足を回避します。それでも、中小企業は独自の変換レイヤーによるベンダーロックインを警戒し、オープンソースフレームワークと商用アクセラレーターを組み合わせたハイブリッド運用モデルを採用しています。この慎重なバランス行為は、ビッグデータエンジニアリングサービス市場内で適切なサイズのオファリングに対する拡大する機会を浮き彫りにしています。
展開モード別:クラウドが優勢、ハイブリッドが台頭
クラウド展開は2025年のビッグデータエンジニアリングサービス市場収益の63.47%を占め、企業がマネージドの弾力性、自動スケーリング、低い初期コストを採用しました。マネージドレイクハウスプラットフォームはハードウェアの更新サイクルとパッチ管理を不要にし、エンジニアがインフラ管理ではなくモデル開発に集中できるようにします。マルチリージョンのアベイラビリティゾーンも、常時稼働のデジタルビジネスに不可欠な要件であるグローバルな災害復旧戦略を支えています。
しかし、ハイブリッド展開モデルは最高の年平均成長率15.78%を達成すると予測されています。規制業種は機密データをオンプレミスで保持しながら、非機密分析のためにクラウドのバースト容量を活用する必要があるためです。金融機関はトランザクション台帳をローカルデータセンターに保持しながら、リスクシミュレーションをパブリッククラウドのGPUクラスターにプッシュし、コンプライアンスとコンピューティングの弾力性を融合させることが多いです。製造工場のステートフルエッジデバイスも同様に、要約されたテレメトリのみをクラウドストアにストリーミングし、エグレスコストを最小化しながらレイテンシ要件を満たしています。Kubernetesベースの分析エンジンは環境間のポータビリティを約束しますが、高度なDevOpsスキルを必要とし、新たなアドバイザリー機会を生み出しています。このデュアルフットプリント戦略は総アドレス可能需要を拡大し、ビッグデータエンジニアリングサービス市場においてハイブリッドソリューションを重要な成長ベクターとして定着させています。
地域分析
北米は2025年収益の42.38%を占め、低コスト電力地域における高密度なハイパースケーラーのフットプリントと、きめ細かいガバナンスを必要とする州プライバシー法の寄せ集めが貢献しています。ベンチャーキャピタルはオープンソースの商業化に引き続き資金を提供し、グローバルインテグレーターの買収候補のパイプラインを育てています。カナダはPIPEDAに基づく国境を越えたデータ転送評価に取り組み、メキシコのニアショアリングブームはサプライチェーンテレメトリプロジェクトを後押ししています。
アジア太平洋地域は年平均成長率16.14%で最も急成長する地域となる見込みです。インドのデジタルインディア基金は国家データインフラに12億米ドルを投入し、中国の省補助金は国有製造業者の移行コストの半分を相殺しています。日本は2026年までに自動車工場全体でデジタルツインを義務付け、IoT統合作業を促進しています。韓国はアルゴリズムの透明性に対するデータ主体の権利を拡大し、説明可能なAIパイプラインへの需要を高めています。オーストラリアはデータセンターを重要インフラに指定し、エンジニアリングサービスにバンドルされたマネージドセキュリティプロジェクトを誘発しています。
ヨーロッパは引き続きGDPRに規制され、2024〜2025年に45億ユーロ(50億米ドル)の制裁金が課され、リネージと同意管理が不可欠となっています。ドイツは重要インフラに対してオンプレミスルールを施行し、フランスはソブリンクラウドに資金を提供し、英国のブレグジット後の十分性認定はまだ暫定的であり、不確実性を加えています。南米はブラジルのLGPDから始まり、中東のソブリンファンドはスマートシティ構想の一環としてハイパースケールデータセンターに資金を提供しています。アフリカでは南アフリカとナイジェリアでパイロットが行われていますが、不安定な電力網がより広範な採用を制限しています。

規制環境
規制は、プライバシー保護の強化、国境を越えたデータ移転の管理、AIアカウンタビリティ要件を通じて、ビッグデータエンジニアリングのアーキテクチャに影響を及ぼしつつある。欧州では、GDPRの施行が依然として大きなコスト要因となっており、2024年から2025年にかけて45億ユーロの罰金が科されたことで、購入者は監査可能な系統管理、同意管理、改ざん不可能なアクセスログをエンジニアリングサービスの範囲に含めることを求めるようになっている。
新規および強化される各国の枠組みも、グローバルな提供モデルに影響を与えるローカライゼーションおよび技術的ロギング義務を追加している。中国は2025年1月に「ネットワークデータセキュリティ管理規定」を施行し、特定カテゴリーのデータ処理に対するガバナンスと承認を強化した。EUは、大規模オンラインプラットフォームと審査済み研究者間のデータ共有に関する正式化されたデータアクセス条件を、欧州委員会委任規則(EU)2025/2050(2025年7月)を通じて拡大し、統制されたアクセスと追跡可能性への期待を高めている。フィリピンでは、大統領令第119号(2026年7月)によりデータレジデンシー枠組みおよび政府データ分類が導入され、ハイブリッド展開および国内処理への需要が高まっている。別途、EU AI法は2026年8月に高リスクシステムに対する主要な施行段階に入り、監査証跡ロギングや学習データの文書化といった要件を構築時のエンジニアリング作業へと引き上げている。米国では、2026年4月に導入されたSECURE Data Actが連邦レベルのプライバシー基準への動きを示唆し、現在の州レベル要件のパッチワークを合理化するのに役立つ、設計段階からのコンプライアンス組み込みプログラムへの推進力を加えている。
バリューチェーン分析
ビッグデータエンジニアリングサービスのバリューチェーンは、データソースおよび計測(エンタープライズアプリケーション、IoT/エッジテレメトリー、デジタルチャネル)から始まり、接続性とストレージ(ネットワーク、オブジェクトストレージ、レイクハウステーブル形式)を経て、プラットフォームおよびツール(ストリーミング、オーケストレーション、オブザーバビリティ、カタログ、ガバナンス、セキュリティ)によって運用化される。その後、サービス提供者はコンサルティング、移行、統合/ETL、データ品質・ガバナンス、高度な分析実装を提供し、クラウドおよびハードウェアインフラストラクチャプロバイダー、プラットフォームネイティブのコネクタやアクセラレータによって支えられている。
2026年、インフラの拡大とAI中心のプラットフォームロードマップが、上流の依存関係と下流のサービスパッケージングを再形成している。大規模なデータセンター構築とGPU中心の容量追加により、ストリーミングおよびAI拡張パイプライン向けの弾力的なコンピューティングの利用可能性が向上している一方、電力および部品の制約により、企業はエグレスを制御し、データ移動を最小化し、オープンテーブル形式を標準化する設計へと向かっている。インフラ、クラウド、データプラットフォームベンダー間のパートナーシップも提供方法に影響を与えており、Nokia、AWS、Databricksが自律的なネットワーク運用のためのクラウドアグノスティックなデータプラットフォームを実証した事例(2026年6月)は、コネクタ抽象化レイヤーおよびポータビリティサービスへの需要を後押ししている。チェーン全体で、コンプライアンス要件(プライバシー、レジデンシー、AI監査可能性)は、ガバナンス、系統管理、ロギングを付加的なツールから中核のパイプラインエンジニアリングおよびマネージドサービスのランブックへと移行させている。
競合環境
ビッグデータエンジニアリングサービス市場は適度に分散しており、上位10社のベンダーが市場シェアの約45%を占めています。Accenture、IBM、Cognizantはフォロー・ザ・サン型サポートのためにグローバルデリバリーセンターを活用し、一方でハイパースケーラーはプラットフォームサブスクリプションにプロフェッショナルサービスを組み込むことでソフトウェアとコンサルティングの境界を曖昧にしています。Tata Consultancy ServicesやInfosysなどのインド大手はコスト裁定で競争していますが、賃金インフレがその差を縮めています。
ThoughtworksやSlalomのようなニッチなコンサルタント会社は、知識移転を加速するアジャイルなオンサイトエンゲージメントモデルで差別化しています。プラットフォームベンダー、特にDatabricksとSnowflakeは、エンドツーエンドの実装を提供するために元ビッグフォーのコンサルタントを採用し、従来のインテグレーターを中抜きしています。特許トレンドは専門化を強調しています。IBMは連合学習に注力し、Palantirはグラフベースのリネージ管理を推進しています。
業界特化型データマーケットプレイスが新たな競争の場として台頭しています。ヘルスケアのクリアリングハウスと小売のPOSアグリゲーターは厳密なスキーマ調和を必要とし、垂直専門知識を持つブティックファームに機会を生み出しています。ISO 27001やSOC 2 Type IIなどのセキュリティ認証は必須条件となり、調達チームは認証を持たない入札者を候補リストから除外しています。
ビッグデータエンジニアリングサービス業界リーダー
Accenture plc
Cognizant Technology Solutions Corporation
Capgemini SE
Infosys Limited
Genpact Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AIネイティブなデータエンジニアリングは、従来型のETLを超えて、RAG、ベクトル検索、マルチモーダル分析を支えるガバナンスの効いたリアルタイムパイプラインへ向かうサービスに、短期的な新たな余地を生み出している。2026年のプラットフォームリリースはこの転換を示しており、DatabricksがLakeflow Connectを100種類以上のネイティブマネージドコネクタに拡大したこと(2026年6月)、Google CloudがBigQueryにおけるConversational Analyticsを一般提供に移行したこと(2026年7月)などが挙げられる。これらのリリースにより、購入者は統合パターン、セマンティックレイヤーの準備状況、そして自然言語およびエージェント駆動型アクセスをカタログポリシー、行レベルの制御、監査可能な系統管理と整合させるガードレールへの需要を高めている。
第二の機会領域は、弾力的なコンピューティングとレジデンシーおよびセクター別統制を両立させるハイブリッドかつソブリン対応の運用モデルに集中している。フィリピンの大統領令第119号(2026年7月)やEU AI法の施行段階開始(2026年8月)などの規制動向は、データ分類、国内処理、監査証跡ロギング、学習データ文書化に関する実装作業を増加させている。同時に、ハイパースケーラーおよびデータセンターへの投資活動の継続は、より大規模なモダナイゼーションプログラムを支え、セキュリティ、オブザーバビリティ、コスト管理(エグレス管理やクラウド・オンプレミス間のポータビリティを含む)を束ねた成果ベースのマネージドサービスへの需要を高めている。レイクハウス導入のための移行工場を標準化し、設計段階からのコンプライアンス統制を実装し、AI支援エンジニアリングによりパイプライン運用を自動化できるプロバイダーは、企業がバッチウェアハウスから継続的パイプラインおよびガバナンスの効いたセルフサービス分析へ移行する中で、支出を取り込むことができる。
最近の業界動向
- 2026年6月:Accenture VenturesはAlphaSenseに戦略的投資を行い、AI駆動の市場インテリジェンスをエンタープライズのエージェント型ワークフローに組み込むパートナーシップを締結した。この動きにより、Accentureはガバナンスの効いたパイプライン内で外部および内部データを運用化する能力を拡大し、データエステート全体における統合、オブザーバビリティ、アクセス制御への需要を強化している。
- 2026年4月:Cognizantは、AIファーストのマネージドサービスおよびソリューションプロバイダーであるAstreyaを買収する最終契約を締結し、AIインフラストラクチャおよび運用における能力を強化した。この統合により、エンジニアリングサービスがデータプラットフォーム、ワークプレイス運用、常時稼働の本番環境にまたがる、より大規模なマネージドエンゲージメントが可能となる。
- 2025年12月:DatabricksはApache Icebergテーブル機能を強化するため、Tabularを12億米ドルで買収した。これによりレイクハウススタック内でのオープンテーブル形式の採用が加速し、マルチクラウドデータアーキテクチャ全体における移行、相互運用性、ガバナンスに関する実装作業が増加した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、ビッグデータエンジニアリングサービス市場を、分析およびAI対応データセットの提供に必要なパイプライン、データストア、ガバナンスを含む、エンタープライズデータ基盤を設計、構築、モダナイズ、運用する第三者サービスとして定義する。
対象範囲外:本市場規模には、パッケージソフトウェアライセンス収益、および外部サービスとして課金されない内部専属エンジニアリングコストは含まれない。
セグメンテーション概要
- サービスタイプ別
- データモデリングとアーキテクチャ
- データ統合およびETL
- データ品質とガバナンス
- 高度分析およびビジュアライゼーション
- ビジネス機能別
- マーケティングと営業
- 財務
- オペレーションとサプライチェーン
- 人事
- 組織規模別
- 中小企業
- 大企業
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、エンジニアリングサービスとして数えられるものの境界を設定し、支出を左右するマクロ需要シグナルを固定するために使用された。米国経済分析局、米国労働統計局、Eurostat、OECD、世界銀行などの公的資料を活用し、ITサービス支出の方向性、クラウド投資動向、提供料率に影響を与える賃金上昇を把握した。
また、企業の年次報告書や決算説明会の書き起こし、投資家向け説明資料、NISTおよびその他の団体・標準化機関のコンテンツを確認し、プロジェクト範囲に影響を与えるガバナンスおよびコンプライアンス期待を把握した。必要に応じて、企業財務およびニュースに特化した有料サブスクリプション、データスタックの技術革新シグナルを示す特許データベース、購入者がエンジニアリング作業を調達言語でどのように記述しているかを確認するための世界の契約・入札情報を補完的に利用した。これらのデスクリサーチ資料は網羅的なものではなく、データ収集、検証、および調査の明確化のために、他にも多数の公的資料が使用された。
一次インタビューおよび調査
一次調査は、購入者が典型的なデータエンジニアリングプログラムに何を含めているか、また価格設定がクラウド、オンプレミス、ハイブリッド提供の間でどのように変動するかを検証することに重点を置いた。主要地域のサービスデリバリーリーダー、ソリューションアーキテクト、調達・IT管理者、および機能部門のオーナーと対話し、モデルの前提を実際のプロジェクト範囲および提供ミックスと照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | CXO:12% | APAC:53% |
| ミドルティア:44% | 機能/部門リーダー:30% | EMEA:29% |
| 小規模プレイヤー:22% | マネージャー:58% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、トップダウン方式の需要プール構築から始まり、エンタープライズITサービス支出とクラウド移行活動をデータエンジニアリング作業のアドレサブルシェアに変換し、その後、展開モードおよび地域別に分解する。合計値を現実的なものに保つため、サンプル化されたプロジェクト実行率、典型的なチーム規模と期間、開示が明確な場合のサービスラインの簡易な収益ロールアップなど、選択的なボトムアップチェックにより結果を裏付ける。
モデルにおける主要な入力要素には、データプラットフォームのクラウド導入ペース、規制対象業界におけるハイブリッド構成で稼働するワークロードの割合、地域別の典型的な課金レートの変動、マネージドデータオペレーションへのミックスシフト、新たな分析・AIユースケース追加時のパイプラインの平均再構築サイクルが含まれる。予測はシナリオ分析を用いて策定され、ベースケースはクラウド支出成長、労働力の可用性、ガバナンスの強度に関する専門家の合意に基づいて導かれ、その後、AIプログラムの急速な拡大や予算サイクルの鈍化に対してストレステストが行われる。小規模市場でボトムアップシグナルが不足している場合は、保守的な浸透率および価格の前提でギャップを補い、後にフォローアップの電話や調達文言の確認により再検証する。
データ検証および更新サイクル
アウトプットは、サービス採用動向、クラウド消費の方向性、エンジニアリング支出が加速する時期を示す大規模プログラムの発表など、独立したシグナルと照合される。結果がこれらの指標から外れる場合、前提が再検討され、承認前に2回目のアナリストレビューが行われる。
レポートは年次で更新され、クラウド価格の急激な変動、政策主導のデータレジデンシー要件、またはAI対応データパイプラインへの需要の急増など、支出パターンを変化させる主要な出来事が発生した場合には、暫定的な更新が実施される。提供前には、クライアントが最新の検証済み入力に基づく最新の見解を受け取れるよう、最終確認が行われる。
Mordor Intelligenceのビッグデータエンジニアリングサービス市場規模と他の公表推定値の比較
ビッグデータエンジニアリングサービスの公表市場規模は、類似の購入者課題を記述している場合でも、大きく異なって見えることがある。この差異は通常、エンジニアリングサービスとして数えられるものと隣接するIT作業との区分、開始年としてどの年が扱われるか、そして価格設定と提供ミックスがどのように変化すると想定されているかから生じる。
この表に顕著な差が見られる主な理由は、一部の推定値がより広範なコンサルティングやマネージドサービスを同じカテゴリーに含めていること、また一部が積極的なクラウド移行の乗数を用いており、ガバナンス上の必要性からどれだけの作業がオンプレミスにとどまるか、あるいはハイブリッドに移行するかを検証していないことである。この表は、Mordor Intelligenceのモデルにおいて、収益はデータパイプラインの構築・運用、統合・ETL、データ品質・ガバナンス、データモデリング・アーキテクチャに関連するサービスのみを対象としており、無関係な分析ソフトウェアや一般的なITアウトソーシングを混在させていないことを示している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 105.38 B (2026) | |
| 業界誌A | USD 68.76 B (2023) | より早い基準年を使用しており、データエンジニアリングをより広範なデータプラットフォームモダナイゼーションサービスと一括して扱う場合が多く、純粋なエンジニアリング提供収益として数えられる範囲が変動する可能性がある。 |
| 地域コンサルティング会社B | USD 61.20 B (2025) | データエンジニアリングサービスをより広範なラベルで対象としており、クラウドとハイブリッド提供ミックスに関する可視性が限られているため、想定される課金レートやプロジェクト期間によって価値が圧縮または膨張する可能性がある。 |
3つの数値を比較すると、最大の要因は範囲と基準年の選択がギャップの大部分を生じさせており、次いで提供ミックスと価格設定の扱い方が影響していることが分かる。入力値を観測可能な支出シグナルに結びつけ、実務者による確認で前提を検証することで、クライアントがシナリオを再構築する際に再現性が高く、検証しやすい推定値を維持することを目指している。


レポートで回答される主要な質問
ビッグデータエンジニアリングへの世界的な支出はどのくらいの速さで成長していますか?
世界の収益は2026年から2031年にかけて年平均成長率15.12%で成長し、2026年の1,053億8,000万米ドルから2031年には2,130億7,000万米ドルへと2倍以上になると予測されています。
リアルタイムデータパイプラインの普及が最も速い地域はどこですか?
アジア太平洋地域がインド、中国、日本の公的イニシアチブが国家データインフラと産業用IoTプログラムに資金を提供し、予測年平均成長率16.14%でトップとなっています。
現在最も多くの収益をもたらしているサービスカテゴリーはどれですか?
データ統合およびETLが2025年の支出の39.22%を占め、多様なソースシステムを接続することへの持続的な需要を反映しています。
ハイブリッド展開が純粋なクラウドよりも速く成長しているのはなぜですか?
規制業種は居住要件とレイテンシの理由から機密データをオンプレミスで保持しながら、弾力的なコンピューティングのために非重要ワークロードをクラウドにバーストし、ハイブリッド採用の年平均成長率15.78%を牽引しています。
データエンジニアリングにおける人材不足はどの程度深刻ですか?
2025年には需要が供給の3倍を超え、シニアエンジニアは総報酬25万米ドルを要求し、多くの企業をマネージドサービスへと向かわせています。
データプラットフォームを形成する主なコンプライアンス圧力は何ですか?
GDPRおよび類似のプライバシー法の執行により、2024年以降50億米ドルの制裁金が課され、監査可能なリネージと同意管理が必須機能となっています。
最終更新日:



