
データ収益化市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
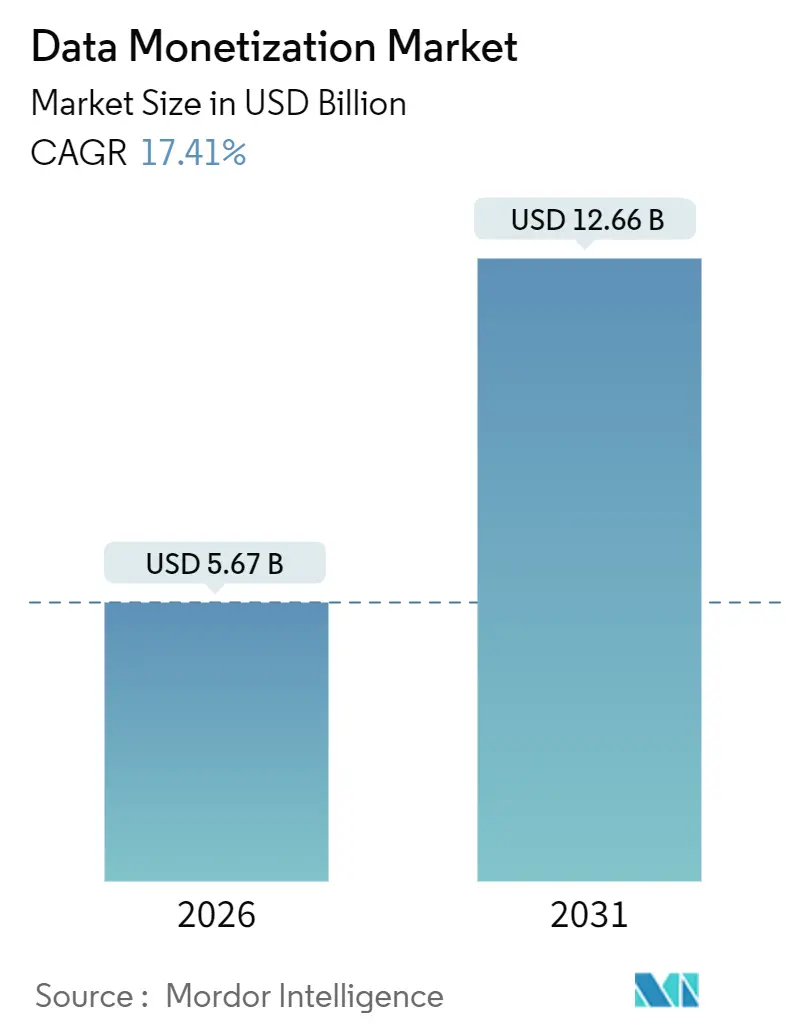
| 市場規模 (2026) | 5.67 十億米ドル |
| 市場規模 (2031) | 12.66 十億米ドル |
| Growth Rate (2026 - 2031) | 17.41 % |
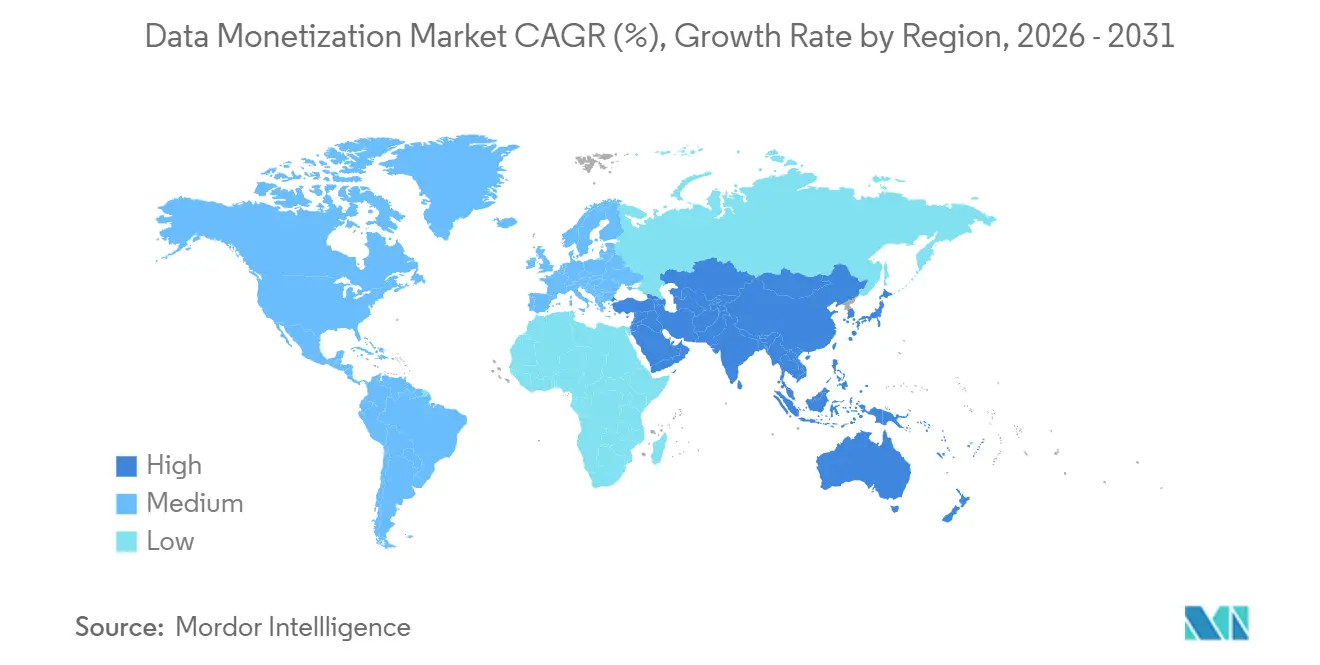
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ収益化市場分析
データ収益化市場規模は2026年に57億米ドルであり、2031年には126.6億米ドルに達すると予測されており、年平均成長率(CAGR)17.41%で拡大しています。企業がデータを取引可能な資産として捉えるようになったこと、ならびにトークン化および合成データ技術によって歴史的なプライバシー障壁が低下したことから、需要が加速しています。欧州連合(EU)およびインドにおける規制上のオープンデータ義務付け、ならびにセルフサービス型クラウドマーケットプレイスの普及が、販売サイクルを短縮し、新たな購買者をエコシステムに引き込んでいます。競争の激しさは中程度の水準にあり、二桁シェアを持つベンダーは存在しませんが、ハイパースケーラーはバンドル型マーケットプレイス機能とクラウドエグレス価格の管理を通じてゲートキーパーとしての地位を維持しています。リスクは、断片化したプライバシー法と、クロスプラットフォーム取引の経済性を低下させる継続的なクラウドエグレス費用に起因しています。アジア太平洋地域は最も成長の速い地域であり、北米が依然として最大の絶対収益を生み出しています。
主要レポートのポイント
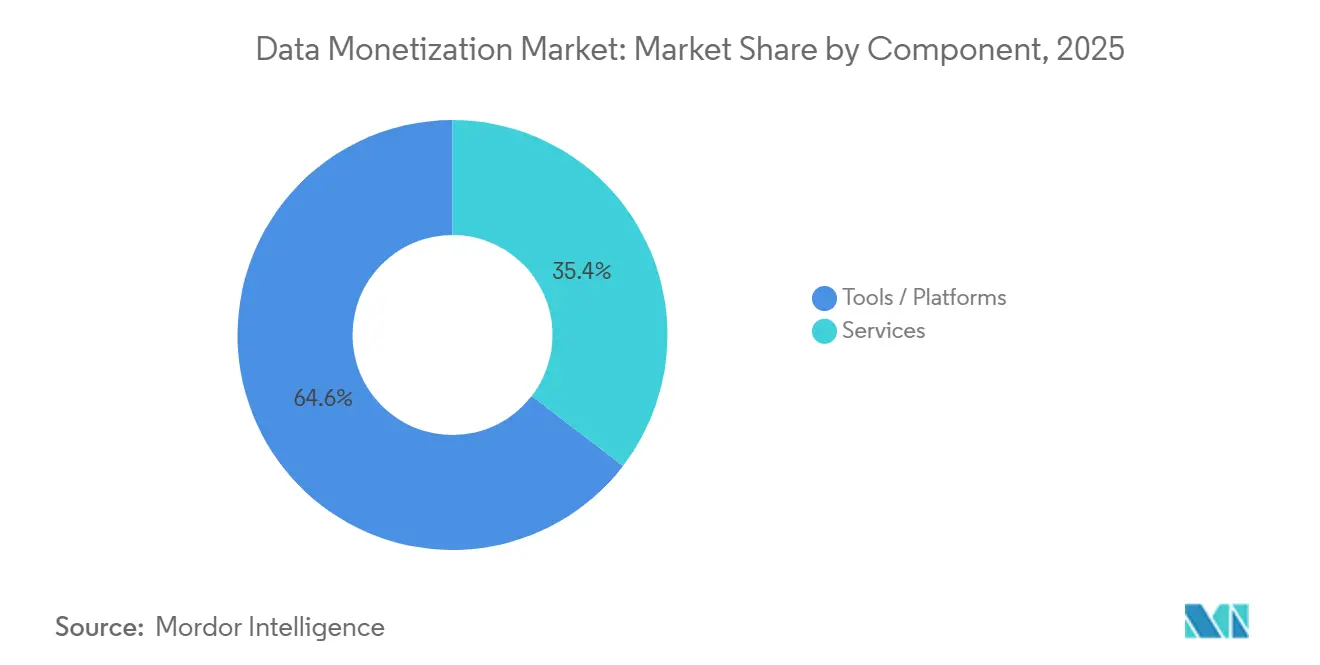
- コンポーネント別では、ソフトウェアおよびツールが2025年のデータ収益化市場シェアの64.58%を占め、サービスは2031年まで年平均成長率(CAGR)19.02%で拡大すると予測されています。
- デプロイメントモード別では、オンプレミス導入が2025年に59.76%のシェアを維持しましたが、クラウドデプロイメントは2031年まで年平均成長率(CAGR)19.66%で拡大する見込みです。
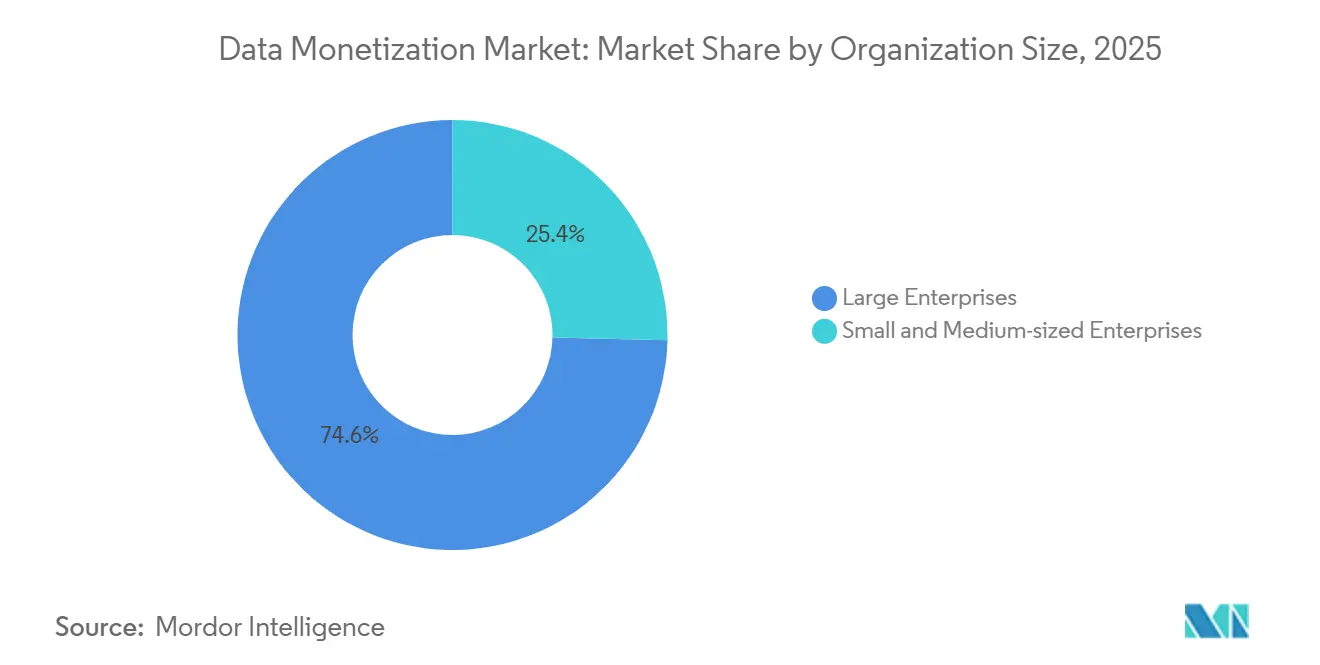
- 組織規模別では、大企業が2025年に74.62%のシェアを占め、中小企業は2031年まで年平均成長率(CAGR)20.64%で成長すると予測されています。
- エンドユーザー産業別では、ITおよびテレコムが2025年収益の29.22%でトップとなり、小売およびeコマースは2031年まで年平均成長率(CAGR)17.88%を記録すると予測されています。
- 地域別では、北米が2025年に45.26%のシェアで首位を占め、アジア太平洋地域は2031年まで年平均成長率(CAGR)18.24%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進的分析およびビジュアライゼーションの急速な普及 | +3.2% | 北米および西ヨーロッパに集中したグローバル市場 | 中期(2〜4年) |
| 企業データの量と多様性の増大 | +4.1% | グローバル、アジア太平洋製造およびテレコムハブで加速 | 長期(4年以上) |
| オープンデータエコシステムを推進する規制上の義務付け | +2.8% | 欧州(EUデータ法)、北米(州レベルの取り組み)、アジア太平洋(インド、中国) | 短期(2年以内) |
| B2Bデータ取引を可能にするデータマーケットプレイスの企業導入 | +3.5% | 北米および欧州が先行、アジア太平洋が追随 | 中期(2〜4年) |
| プライバシー保護された合成データ生成を可能にする生成AI | +2.6% | グローバル、北米および欧州のヘルスケアと金融が先行 | 中期(2〜4年) |
| 新たな収益源を生み出すブロックチェーンによるデータ資産のトークン化 | +1.3% | 北米および中東でパイロット段階、近期の規模は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進的分析およびビジュアライゼーションの急速な普及
セルフサービス型ビジネスインテリジェンスプラットフォームは、生データの取り込みから収益化可能なインサイトまでの時間を短縮しており、プロダクトマネージャーや営業チームが集中型ITに依存することなく分析をスタンドアロンの提供物としてパッケージ化できるようになっています。SAP Analytics CloudおよびMicrosoft Power BIは、ソフトウェアベンダーがアプリケーション内にダッシュボードをホワイトラベルで組み込み、テレメトリを定期収益ストリームに変換できる埋め込み型分析をサポートするようになりました。MicroStrategyのHyperIntelligenceは、エンタープライズワークフロー上にコンテキストメトリクスをオーバーレイし、業務システムと分析コンソール間の切り替えの摩擦を低減しています。
企業データの量と多様性の増大
IoTセンサーの導入、エッジコンピューティングアレイ、およびアプリケーションプログラミングインターフェース(API)エコシステムは、社内分析チームの吸収能力を超えるペタバイト規模のデータセットを生成しており、企業はマーケットプレイスや直接ライセンシングを通じて余剰データを外部化することを余儀なくされています。製造工場では、ビジョンシステムと振動センサーで組み立てラインを計測し、リアルタイムの品質メトリクスを生成しており、設備ベンダーはこれを活用して同業工場向けに予知保全サブスクリプションを収益化しています。テレコムオペレーターは、セルタワーのハンドオフから匿名化されたモビリティパターンを取得し、集計されたフローを都市計画者や小売立地選定者に販売しています。
オープンデータエコシステムを推進する規制上の義務付け
欧州委員会によれば、2025年9月に施行されたEUデータ法は、接続製品のメーカーにユーザーおよび認定第三者へのデータアクセス提供を義務付け、事実上の相互運用性を法制化し、以前はデータセットを独自エコシステム内に閉じ込めていたスイッチングコストを引き下げています。2023年のインドのデジタル個人データ保護法は、個人がリアルタイムでデータ共有の許可を付与・取り消せる同意マネージャーを導入し、企業が収益化目的で消費者データを取得するためのコンプライアンスに適したチャネルを創出しています。
B2Bデータ取引を可能にするデータマーケットプレイスの企業導入
Snowflakeによれば、2025年初頭時点で2,000件以上のライブデータセットを有するSnowflakeのデータマーケットプレイスは、プロバイダーがキュレーションされたテーブルを公開し、購買者がエグレス費用なしにクエリを実行できるようにしており、ファイル転送や形式変換の煩雑さを解消しています。AWS Data Exchangeも同様に、販売者がAPIおよびS3スナップショットを公開し、消費メトリクスに連動した自動課金を行うことを可能にしています。これらのプラットフォームは、数ヶ月にわたる個別交渉によるデータ取引から、数分で完了するセルフサービス型購買へとシフトさせており、この変化の速度は前十年のSaaS(サービスとしてのソフトウェア)革命を彷彿とさせます。
制約要因影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーアーキテクチャとの相互運用性の障壁 | -2.1% | グローバル、老朽化したエンタープライズITを持つ北米および欧州で深刻 | 中期(2〜4年) |
| 収益化ポテンシャルを妨げるデータ品質の不整合 | -1.8% | グローバル、製造業およびヘルスケアセクターで顕著 | 短期(2年以内) |
| 断片化した進化するデータプライバシー規制 | -1.5% | グローバル、EU・米国州レベル・アジア太平洋フレームワーク間の乖離あり | 長期(4年以上) |
| データ共有ROIを損なうクラウドエグレス費用の上昇 | -1.2% | グローバル、マルチクラウド企業に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーアーキテクチャとの相互運用性の障壁
企業は、リレーショナルデータベース、データレイク、SaaSアプリケーションサイロ、オンプレミスウェアハウスを含む中央値14の異なるデータリポジトリを運用しており、それぞれが独自のスキーマとアクセスプロトコルを持ち、フェデレーションに抵抗があります。これらのソースを統一されたデータ収益化レイヤーに統合するには、抽出・変換・ロード(ETL)パイプライン、APIゲートウェイ、およびセマンティックハーモナイゼーションが必要であり、フォーチュン500企業では500万米ドルを超え、運用化に18ヶ月を要する投資となる場合があります。戦略的リスクは、統合が完了するまでにデータセットが市場の関連性を失ったり、規制上の許可が失効したりする可能性があることです。
収益化ポテンシャルを妨げるデータ品質の不整合
IBMの2024年調査によると、データ品質の低下は、手戻り、コンプライアンス違反に伴うペナルティ、および収益機会の損失を通じて、平均的な組織に年間12.9 ミリオン 米ドルのコストをもたらすことが定量化されています。タイムスタンプの不整合、重複レコード、欠損値は、データセットの有用性を低下させます。これは特にヘルスケアデータマネタイゼーションにおいて顕著であり、買い手はインサイトを抽出する前にデータクレンジングへの投資を余儀なくされます。マネタイゼーションへの影響としては、売り手がマージンを圧縮するコストを負担してデータを事前クレンジングするか、品質リスクを反映した値引きを行うかのいずれかを選択せざるを得なくなり、結果として市場評価額が低下します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが成長のモメンタムを獲得ツールが2025年収益の64.58%を占めていたにもかかわらず、サービスは2026年から2031年にかけて19.02%で成長し、ツールを上回ると予測されています。この差異は、企業が生データを販売可能な製品に変換するための専門知識を求めていることを示しています。プロフェッショナルインテグレーターはガバナンスフレームワークを設計し、マーケットプレイスのオンボーディングを交渉することで、ローンチのタイムラインを短縮します。ツーリングスタック内では、データ統合プラットフォームが異なるスキーマを調和させるため支配的ですが、ノーコードインターフェースが採用の障壁を下げるにつれ、分析フロントエンドが加速しています。
マネージドサービスは、社内のデータエンジニアが不足する中規模企業にとって魅力的であり、設備投資なしにサブスクリプション型データ製品を提供することを可能にします。機密コンピューティングが居住地懸念を低減するにつれ、サービスによるデータ収益化市場規模の貢献度は高まる見込みです。クラウドプロバイダーとグローバルシステムインテグレーターのパートナーシップにより、サービスカタログはさらに拡大します。Microsoftは、2025年においてAzure Synapseの収益の40%がマネージドサービスチャネルを通じて生み出されたと報告しています。[1]Microsoft、「Azureシナプスアナリティクスパートナーエコシステムレポート」、MICROSOFT.COM


デプロイメントモード別:
クラウド導入が加速オンプレミスは2025年も59.76%のシェアを維持しており、主に金融およびヘルスケア分野において顕著です。機密コンピューティングエンクレーブは使用中のデータを暗号化するようになり、監査担当者を満足させクラウドへの移行を解放しています。クラウド導入は年平均成長率(CAGR)19.66%で拡大し、歴史的な差を縮小する見通しです。ハイブリッドファブリックはオンプレミスウェアハウスとクラウドレイクを組み合わせ、販売者が移転なしにテーブルを公開できる単一の論理レイヤーを作り出しています。
EUデータ法はプロバイダーにデータポータビリティのサポートを義務付けており、ロックインへの懸念を和らげ、国境を越えた取引を促進しています。[2]欧州委員会、「データ法」、EUROPA.EU BigQuery OmniおよびSnowflakeのクロスクラウドレプリケーションは同一地域内のエグレス費用を中和しますが、レプリケーションコストは依然として考慮事項です。データメッシュプラットフォームのようにガバナンスを維持しながら場所を抽象化するベンダーへの需要が高まっています。全体として、デプロイメントの組み合わせは大規模なデータ収益化をサポートする柔軟なファブリックへとシフトしています。
組織規模別:
中小企業が急速に規模を拡大大企業は2025年の組織規模セグメンテーションの74.62%を供給しており、他の区分からの指標の分離を反映しています。しかし中小企業は、フリーミアム分析ティアと従量制クラウド価格設定に牽引されて、2031年まで年平均成長率(CAGR)20.64%で拡大するでしょう。マーケットプレイスが決済処理とコンプライアンスを担うため、地域の物流企業もフォーチュン500の提供物と並んで地理空間データセットを公開できます。中小企業は、希少性によりプレミアム価格がつくハイパーローカルな気象データや専門小売バスケットなどの高精度ニッチに注力しています。
デロイトは、中小企業のデータ製品が大企業のものより30%高いマージンを持つことを明らかにしました。発見可能性は依然として障壁であり、キーワードが豊富なカタログエントリーと自動化された品質スコアが小規模な販売者の視認性向上に役立っています。中小企業向けマーケティングツールキットを提供するプラットフォームプロバイダーは、追加の粗商品取扱高(GMV)を獲得します。このセグメントの速度は、データ収益化市場における民主化の証拠です。
エンドユーザー産業別:
小売メディアネットワークが急増ITおよびテレコムは、都市計画購買者向けに匿名化されたモビリティデータを収益化することで、2025年に29.22%の収益シェアを占めました。小売およびeコマースは、小売メディアネットワークがファーストパーティの購買者データを広告インベントリに変換するにつれ、2031年まで年平均成長率(CAGR)17.88%で最も速い成長が見込まれています。クローズドループアトリビューションにより、小売業者は従来の広告チャネルに対して明確な優位性を得ています。ヘルスケア機関は、識別子を公開することなく臨床パターンを反映した合成電子健康記録を活用し、創薬パートナー向けの新たなライセンスの道を開いています。
製造業、物流、エネルギーは成熟度では遅れていますが、膨大なテレメトリを生み出しており、これらの業界は将来のホワイトスペースを代表しています。金融機関は信用調査機関のフィードと取引分析を収益化していますが、国境を越えた送金は厳しく規制されたままです。政府機関はプライベートな再販業者がアナリティクスで付加価値を加えるオープンデータを公開しています。各業界は、収益化戦略を形成する独自のプライバシーと相互運用性の制約を示しています。
地理的分析
北米データマネタイゼーション市場
北米は2025年の収益の45.26%を占め、成熟したアナリティクス基盤、密度の高いバイヤーエコシステム、およびエンタープライズデータマーケットプレイスの早期展開を反映している。カリフォルニア州消費者プライバシー法などの州レベルのライバシー法令はコンプライアンスの複雑性をもたらすが、同時に共有を合理化しマネタイゼーションを促進するガバナンスツールへの投資を促している。同地域のハイパースケーラーはバンドルされたマーケットプレイス基盤を提供し、同一プラットフォーム上にデータを保存する販売者にとって有利なネットワーク効果をもたらしている。都市計画担当者、ヘッジファンド、および広告代理店が堅調な需要を支えており、他地域と比較して流動性が高い状態にある。
アジア太平洋データマネタイゼーション市場
アジア太平洋地域は2031年までのCAGRが18.24%と最も成長が速い地域であり、商業的データ利用に関する同意プロトコルを明確化したインドのデジタル個人データ保護法および中国の個人情報保護法によって支えられている。規制の明確化により法的リスクが低下し、多国籍企業がシンガポールおよび東京にデータ交換ハブを設置することを促している。日本および韓国のスマートファクトリーから得られる製造テレメトリーは新たな供給プールを形成しており、東南アジアのeコマースおよびfintechプレイヤーが需要の増大をもたらしている。同地域の各国政府はデータセンター容量への資金提供を行っており、レイテンシーを低減し国内でのデータ保管を維持している。
EMEAおよびラテンアメリカデータマネタイゼーション市場
欧州はGDPRが依然として厳格であるため成長は安定的であるが、EUデータ法により接続デバイスメーカーはユーザーレベルのデータアクセスを提供することが義務付けられ、B2B取引の可能性が拡大している。特に自動車および機械テレメトリーを含む産業用IoTデータセットは、義務付けられた相互運用性から恩恵を受ける見込みである。ただし、ローカライゼーション規制が国境を越えた取引を遅延させる可能性があり、ベンダーはデータを現地に留めるフェデレーテッドラーニングの採用を迫られている。ラテンアメリカ、中東、およびアフリカはデジタルインフラが整備されつつある新興市場であるが、バイヤーエコシステムはいまだ形成途上にある。スマートシティプロジェクトおよびモバイルマネーシステムは、法的枠組みが安定した後の将来的な機会を提供している。総じて、地理的な多様化は個別経済における景気循環的な変動を平準化するのに役立っている。

規制環境
政策は自発的なデータ共有から義務的なアクセスおよび相互運用性へと移行しており、これがコネクテッド製品、クラウド、公共部門データセットの商業化の在り方を形作っている。欧州連合では、EUデータ法が2025年9月12日に適用開始となり、公正なデータアクセスと利用に関する規則が定められ、B2Bデータ共有義務や、データ収集コストではなく配布に紐づく合理的な補償のための枠組みが含まれている。これはEUのデータスペースおよびガバナンス関連の取り組みと並行しており、ドイツが2026年5月にデータガバナンス法(DGG)を施行することを含む各国の実施活動によってさらに強化されている。
米国では、Evidence Actおよびオープン政府データ法(OPEN Government Data Act)に基づく連邦のオープンデータ要件により、各機関は公開データインベントリの維持と永続識別子の利用を継続的に求められ、付加価値データセットの下流での再利用と商業化を支えている。2026年3月、上院議員テッド・バッド氏とアンディ・キム氏がArtificial Intelligence Ready Data Actを提出し、政府データセットを標準化作業(特にNISTおよびOSTPの指針を参照)によりAI対応化するという追加の政策動向を示したが、成立状況や時期は立法過程に左右される。APAC地域全体では、日本が2026年4月にデジタル手続法を改正し、認証ベースの官民データ共有枠組みを目指す法案を閣議決定するなどの取り組みが、構造化されコンプライアンス志向のデータ交換への世界的な移行をさらに裏付けている。
バリューチェーン分析
バリューチェーンはデータの生成と所有権(コネクテッドデバイス、企業アプリケーション、通信ネットワーク、公共部門のソース)から始まり、収集・計測、同意・権利管理、そしてクレンジング、ラベリング、メタデータ管理、リネージといったキュレーション工程へと進む。収益化可能なパッケージングは、データセット、API、ダッシュボード/インサイト、または合成データなどの派生製品の形をとることが多い。流通と商業実行は、レポートの文脈で言及されているSnowflake Data MarketplaceやAWS Data Exchangeなど、クラウドマーケットプレイスやデータ取引所を通じて行われることが増えており、システムインテグレーターやマネージドサービスプロバイダーがオンボーディング、ガバナンス整備、商業化を加速させている。
下流では、購買者がアナリティクスおよびAIスタックを通じてデータを運用化し、その成果をビジネスワークフロー(リスク、マーケティング、サプライチェーン、製品最適化)に組み込む一方、ガバナンス専門家がプライバシーおよび契約管理の監査可能性を提供している。主な摩擦点は、リポジトリおよびクラウド間の相互運用性とポータビリティ、そしてマルチクラウド取引におけるクラウド退出料による経済的な足かせである。規制もバリューチェーンの直接的な決定要因となりつつある。すなわち、2025年9月から適用されているEUデータ法や関連する各国の取り組み、2026年5月に施行されるドイツのDGG、2026年4月に認証済み官民データ共有に向かう日本の動きなどが、参加者を標準化されたアクセスインターフェース、より明確なデータ権利の割り当て、第三者アクセスに関するより公式な運用モデルへと促している。
競争環境
この分野は中程度に断片化しており、収益シェアが10%を超える参加者はいません。AWS、Microsoft Azure、Google Cloudなどのハイパースケーラーはデータ交換サービスをインフラポートフォリオにバンドルしており、既にストレージとコンピュート提供を利用している販売者を引き留めています。Snowflakeはクラウド内エグレス費用を排除しクロスクラウドレプリケーションを提供することで差別化しており、Cloudflareが特定した1,000億米ドルのエグレス摩擦に対処しています。ColliblaやInformaticaのようなガバナンス専門企業はメタデータリネージに注力し、GDPRおよびCCPAコンプライアンスに必要な監査証跡を提供しています。DawexやNarrativeを含むニッチ取引所は、産業IoTや広告識別子などの業界特化カタログをキュレーションしています。
ホワイトスペースは、テレメトリは豊富でもデータ取引規範が限られている産業、特に製造業、物流、エネルギーに存在します。ベンダーは、販売者が生ファイルを引き渡すことなくモデルアウトカムに対してロイヤルティを得られる連合学習をパイロット試験しており、プライバシーとエグレスの障壁を回避しています。トークン化は依然として実験段階ですが戦略的に重要であり、規制の明確化が進めばブロックチェーンレールによるロイヤルティ配分の自動化が可能になる可能性があります。[3]世界経済フォーラム、「現実世界の資産のトークン化」、WEFORUM.ORG ガバナンスと品質スコアリングプロバイダーの合併により、エンドツーエンドプラットフォームを構築するための統合が進んでいます。Collibra による2025年のAlationのメタデータユニットの買収は、統合されたコントロールプレーンへの動きを例示しています。全体的な競争は、単機能ツールから取り込み、品質、コンプライアンス、マーケットプレイス公開にまたがるエコシステムプレイへとシフトしています。
データ収益化産業リーダー
Accenture plc
Adastra Corporation
Amazon Web Services Inc.
Cisco Systems Inc.
Collibra NV
- *免責事項:主要選手の並び順不同
データマネタイゼーション市場
- Accenture plc
- Adastra Corporation
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Collibra NV
- Dawex Systems SAS
- Emu Analytics Ltd.
- Equifax Inc.
- Experian plc
- Google LLC (Alphabet Inc.)
- IBM Corporation
- Infosys Limited
- Microsoft Corporation
- Oracle Corporation
- Reltio Inc.
- SAP SE
- SAS Institute Inc.
- Snowflake Inc.

市場機会と将来展望
大きな空白地帯は、義務化された、あるいは低マージンの生データアクセスを、プライバシーとポータビリティの精査に耐え得る、より高価値な製品に変換することにある。2025年9月12日から適用されているEUデータ法は、コネクテッド製品メーカーに対し、ユーザーへの特定の使用データへのアクセス提供を義務付けており、2026年9月12日までにEU市場に投入される製品について、データ共有の初期設定による設計(デザイン・バイ・デフォルト)に関する要件も導入している。このコンプライアンス圧力により、企業が単に生のテレメトリを公開するのではなく、拡充されたデータセット、予測インサイト、統制されたAPIをパッケージ化するのを支援するプラットフォームやサービス、および複数の相手方にわたって同意、補償ロジック、監査証跡を運用化するガバナンスツールの余地が生まれている。
業界横断的な商業化は、従来型のデータマーケットプレイス掲載を超えて、ファーストパーティのアイデンティティとワークフロー自動化を基盤とする業種特化型エコシステムへと広がっている。2026年7月、欧州の10のメディアグループとパートナーがEuropean Media Marketplaceを立ち上げ、確定的なファーストパーティデータとAI対応のプランニング層を活用し、パブリッシャー、通信事業者、小売業者、アドテック企業が第三者識別子だけに依存せずにデータを収益化するための連携経路を示した。同時に、パブリッシャー向けの補償および出所追跡の仕組みも登場しており、その例として2026年7月には、AIコンテンツ利用フレームワークに関するIAB Tech Labの取り組みと連携した台帳型の追跡活動が挙げられる。通信業界も活発な分野の一つであり、事業者とパートナーは、位置情報、アイデンティティ、QoS信号などの標準化されたネットワークAPIを、金融サービス、物流、メディア用途向けのプログラム可能で再利用可能な資産として重視しており、収益化可能な製品の対象範囲を静的データセットの枠を超えて拡大している。
Recent Industry Developments in データマネタイゼーション市場
- 2026年6月:Accenture VenturesがAlphaSenseに戦略的投資を行い、企業向けのエージェント型ワークフローに市場インテリジェンスを組み込むパートナーシップを結んだ。この動きは、外部および内部のデータソースを意思決定の自動化により密接に結びつけ、日常の業務プロセス内で提供される収益化可能なインサイト製品を支えるものである。
- 2025年7月:Adastraは、新しいAWS MarketplaceのAI Agents and Toolsカテゴリーにおいて、3つのエージェント型AIサービスの提供を発表した。ハイパースケーラーのマーケットプレイスにエージェント型機能を掲載することで、データ製品を構築する購買者向けの調達と導入が効率化され、サービス主導のプロバイダーにはグローバル展開への迅速な経路が提供される。
- 2024年12月:Adastraは、統合アナリティクスソリューションを備えたAmazon SageMaker Unified Studioのローンチパートナーとなった。統合されたビルド・デプロイ環境との早期連携により、統制されたデータおよびAIパイプラインを運用化する企業に対する実装面での位置付けが強化され、これは再現可能なデータ収益化の中核的な前提条件となる。


データマネタイゼーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、組織がデータ資産をパッケージ化されたデータセット、API、インサイトサブスクリプション、収益共有型データサービスなどの有償製品または成果物に転換することで得られる収益を追跡するものです。データの商業化に使用されるイネーブリングソフトウェア、ツール、および関連する導入支援サービスも対象に含まれます
対象外の範囲:主に個人識別情報(PII)の生データを再販する独立型の消費者データブローカー事業は対象外とします。
セグメンテーション概要
- コンポーネント別
- ツール/プラットフォーム
- データ統合および管理ツール
- 分析およびビジュアライゼーションツール
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ツール/プラットフォーム
- デプロイメントモード別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- テレコムおよびIT
- 製造業
- ヘルスケアおよびライフサイエンス
- 小売およびeコマース
- 輸送および物流
- エネルギーおよびユーティリティ
- 政府および公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、マネタイゼーションを測定可能な形で定義することから始まり、産業横断的に観察可能な支出および採用シグナルと結びつけることで進められます。公開されているテクノロジーおよびデジタルエコノミー指標、ならびにデータ製品収益とマーケットプレイス活動に関する開示ベースの手がかりを活用しました。
参照した代表的なソースには、米国経済分析局、米国国勢調査局、Eurostat、OECDデジタルエコノミー関連出版物などの政府・公式統計、ならびに通信・データ保護規制当局(政策および執行の方向性を把握するため)が含まれます。また、データガバナンスおよびプライバシーに関する査読済み学術誌、ならびに企業の開示資料、投資家向け資料、信頼性の高い報道を参照し、データ製品(API、データセット、サブスクリプション型アナリティクス)のパッケージ化の実態を把握しました。有料データベースは企業財務情報および特許マッピングのみに限定して使用し、製品スコープおよび商業化成熟度に関する前提条件の根拠を確かなものとしました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多数のソースが参照されています。
一次インタビューおよびサーベイ
一次調査の中心は、アナリティクス、データマーケットプレイス、およびガバナンス支出のうち、どの部分が外部収益の創出に結びついているか、また内部最適化にとどまっている部分との切り分けを確認することでした。南北アメリカ、EMEA、APACにわたるソリューションリーダー、プロダクトオーナー、収益・戦略担当者など多様な役職の方々と対話し、地域ごとの成熟度の差異と価格ロジックをモデル確定前に正規化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | APAC:45% |
| 中位層:54% | 機能・ユニットリーダー:35% | EMEA:33% |
| 中小規模プレイヤー:14% | マネージャー:53% | 南北アメカ:22% |
市場規模算定および予測
コアとなる規模算定ロジックは、エンタープライズのデータおよびアナリティクス支出から対応可能な需要プールを再構築するトップダウン方式を採用し、インタビューを通じて検証されたマネタイゼーション転換率を適用しています。マネタイゼーション収益は一般的なアナリティクス支出とは異なるため、内部専用のユースケースをモデルから除外し、データがパッケージ化・価格設定・販売(直接販売または収益共有ルートを通じた販売)された場合にのみ収益として計上しています。
合計値の根拠を確かなものとするため、APIコール単価やサブスクリプション価格帯のサンプリング、ならびにデータ製品およびマーケットプレイスについて公開情報を持つ追跡対象ベンダーからのロールアップなど、選択的なボトムアップ検証を実施しました。モデルの主要インプットには、エンタープライズのクラウド採用水準、データガバナンスプログラムの成熟度、API主導の流通の拡大、データマーケットプレイスおよびデータ取引所の採用状況、ならびに商業化可能なデータの範囲と匿名化手法に影響を与える規制圧力が含まれます。開示情報が限られている場合は、保守的な範囲を用いてギャップを処理し、一次回答者からのチャネルチェックを通じて精緻化しました。
規制、データ共有ルール、クラウドエコノミクスが採用パターンを急速に変化させる可能性があるため、予測はシナリオ分析を用いて策定されました。価格推移および転換率に関する前提条件は、専門家のコンセンサスに基づいて調整され、地域および主要エンドユーズ需要プール全体に一貫して適用されました。
データ検証および更新サイクル
アウトプットは、エンタープライズソフトウェア支出の方向性、データマーケットプレイスの立ち上げペース、および公開されているデータ製品収益の牽引力など、独立したシグナルとの照合によりクロスチェックされます。数値に乖離が見られる場合は、ドライバーを再検討し、インプットを再確認した上で、承認前に第二のアナリストによるレビューを完了します。
また、モデルはフィールドワークから得られた地域別採用の実態と照合され、大きな乖離が生じた場合は、スコープ、価格設定、またはタイミングの問題であるかを確認するため、一部の回答者への再コンタクトループが発動されます。レポートは年次で更新され、主要な規制変更、クラウド価格の変動、マーケットプレイスポリシーの重要な更新など、重大なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最終確認を行い、最新の入手可能情報が反映されていることを確認します。
Mordor Intelligenceのデータマネタイゼーション市場規模と他の公表推計値との比較
データマネタイゼーションに関する公表市場数値がしばしば異なるのは、各調査機関が内部アナリティクス価値と外部で実現された収益との境界を異なる形で設定しているためです。また、一方の調査がプラットフォームのみを対象とし、もう一方がサービスを加算している場合や、基準年と通貨タイミングが一致していない場合にも差異が生じます。
APIサブスクリプション価格帯、エンタープライズのクラウドおよびデータガバナンス採用シグナル、ならびにインタビューで確認された転換率が、Mordor Intelligenceをデータ製品から実際に得られた収益に結びつけるための検証手段となっています。その結果、隣接するアナリティクス支出を混在させたより広範な推計値の方が高い数値となる場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.67 ビリオン 米ドル(2026年) | |
| 業界調査機関A | 2.90 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より狭い商業化レイヤーを捉えているとみられ、後期段階のマーケットプレイスのスケーリングおよび導入後に続くサービス収益を過小評価する可能性があります。 |
| 業界調査機関B | 4.20 ビリオン 米ドル(2025年) | データマネタイゼーションサービスに焦点を当てているため、プラットフォームおよびツールの収益の扱いが不均一になる可能性があり、北米シェアの前提条件が広範に適用される場合、地域ウェイトが合計値を変動させる可能性があります。 |
3つの数値間の乖離は、主にマネタイゼーション収益として何を計上するか、および基準年が急速な採用サイクルに対してどのように位置づけられているかによって説明されます。包含ルールを明示し、合計値を観察可な価格および採用指標に結びつけることで、推計値は再現可能なステップに基づいて追跡可能な状態を維持し、更新サイクルごとに再検証できる実践的な検証チェックを確保しています。


レポートで回答している主要な質問
2026年のデータ収益化市場の規模はどのくらいですか?
データ収益化市場の規模は2026年に57億米ドルです。
2031年までのデータ収益化の予測年平均成長率(CAGR)はどのくらいですか?
市場は2026年から2031年にかけて年平均成長率(CAGR)17.41%で成長すると予測されています。
データ収益化において最も成長の速い地域はどこですか?
アジア太平洋地域が2031年まで予想年平均成長率(CAGR)18.24%でトップです。
最も急速に拡大しているデータ収益化のコンポーネントはどれですか?
コンサルティングおよびマネージドアナリティクスを含むサービスは、年平均成長率(CAGR)19.02%で拡大すると予測されています。
最も速く収益を増加させる業界はどこですか?
小売およびeコマースは、小売メディアネットワークがファーストパーティの購買者データを収益化するにつれ、年平均成長率(CAGR)17.88%で成長するでしょう。
クラウドエグレス費用はデータ収益化にどのような影響を与えますか?
エグレス費用はコスト上の摩擦を生み出し、クラウド内取引を優遇するため、ベンダー戦略はクロスクラウドレプリケーションを中心に形成されます。
最終更新日:



