
データヒストリアン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.41 十億米ドル |
| 市場規模 (2031) | 1.99 十億米ドル |
| Growth Rate (2026 - 2031) | 7.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータヒストリアン市場分析
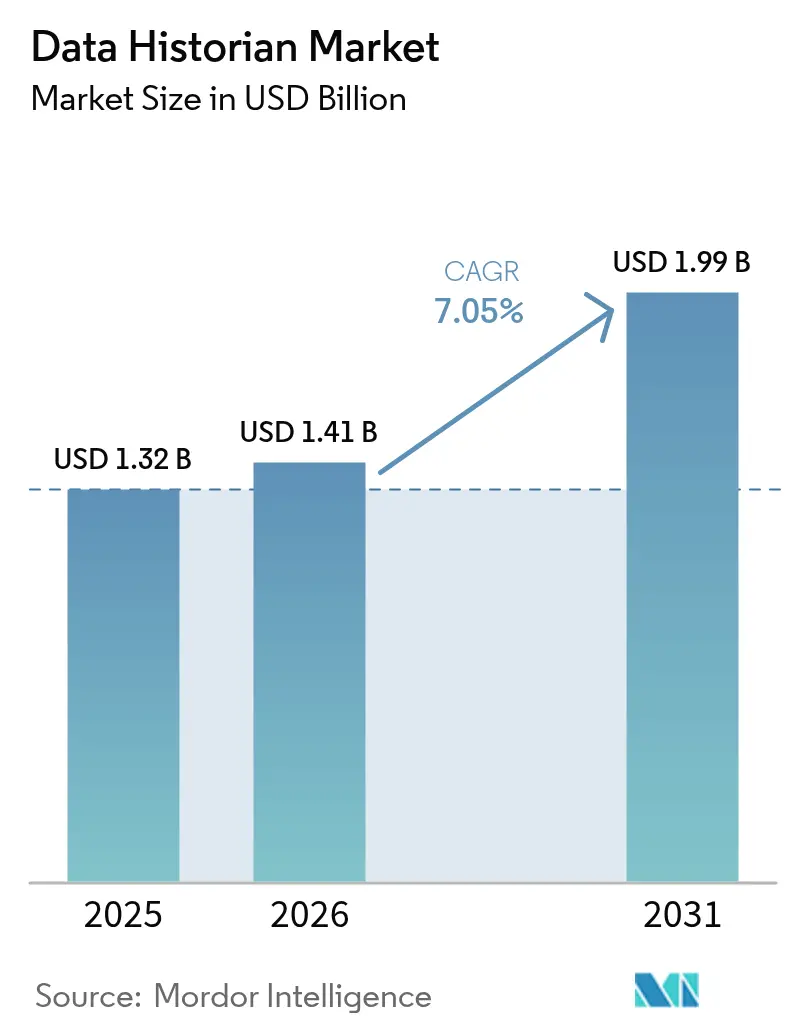
2026年のデータヒストリアン市場規模は14億1,000万USDと推定され、2025年の13億2,000万USDから成長し、2031年には19億9,000万USDに達する見通しで、2026年〜2031年にかけて年平均成長率7.05%で成長しています。オペレーショナルテクノロジー(OT)と情報技術(IT)環境の融合の進展、産業用IoTの広範な展開、およびリアルタイム分析のニーズが、データヒストリアン市場における調達優先事項を再形成しています。ベンダーは、弾力的にスケーリングし、AI/MLワークフローをサポートし、厳格なサイバーセキュリティ要件を満たすクラウドネイティブアーキテクチャを中心にポートフォリオを近代化しています。北米の石油・ガスおよび発電施設での早期導入により投資対効果が実証された一方、レガシーシステムに縛られないアジア太平洋地域のメーカーは、企業全体の可視性を合理化するクラウドファーストソリューションを展開しています。エンドユーザーが、ヒストリアン移行、サイバーセキュリティ強化、データガバナンスプログラム設計に関する専門的なサポートを必要とするにつれ、サービス収益も勢いを増しています。最後に、既存大手企業がM&Aを加速させ、収集、コンテキスト化、分析、可視化を統合したエンドツーエンドのデータバリューチェーンを提供するにつれ、競争の激しさが増しています。
主要レポートポイント
- コンポーネント別では、ソフトウェアが2025年のデータヒストリアン市場シェアの65.60%を占め、サービスは2031年にかけて年平均成長率8.85%で成長する見込みです。
- 展開モード別では、オンプレミスが2025年に70.90%のシェアでリードしており、クラウド展開は2031年にかけて年平均成長率8.20%で拡大しています。
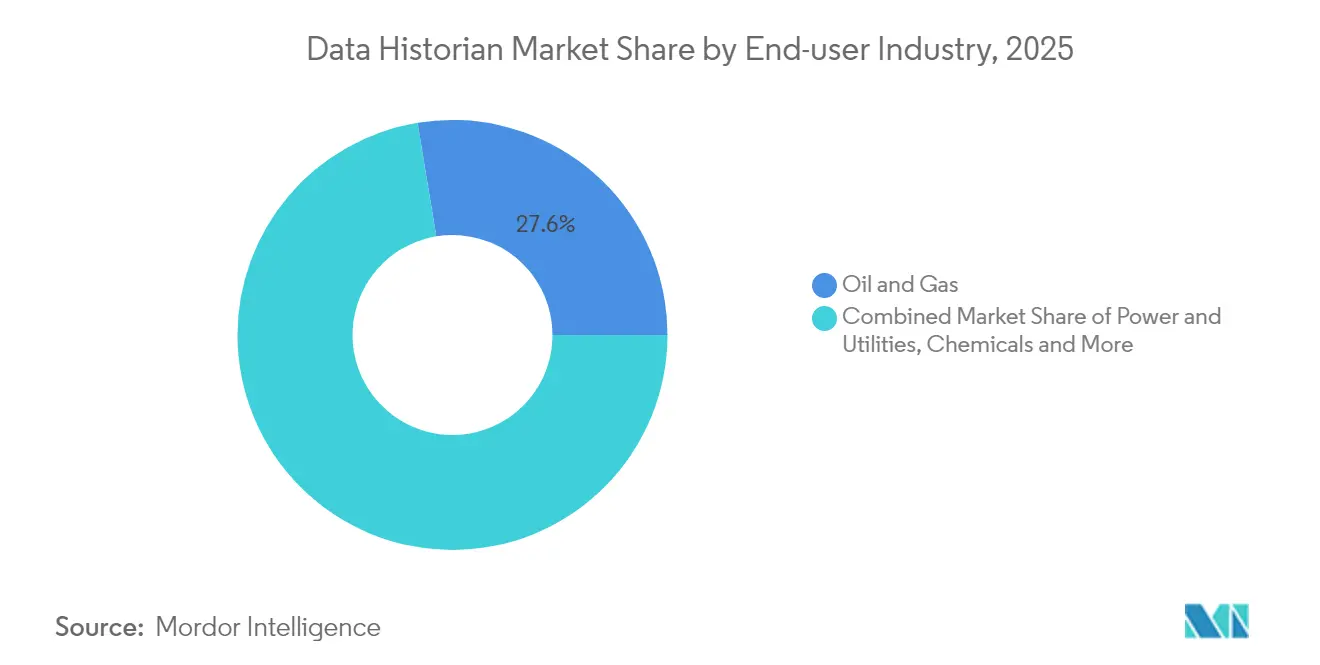
- エンドユーザー産業別では、石油・ガスが2025年のデータヒストリアン市場規模の27.60%を占め、データセンターは年平均成長率8.75%で拡大しています。
- データ頻度別では、リアルタイム収集が2025年のデータヒストリアン市場規模の51.60%のシェアを占め、ニアリアルタイム収集が年平均成長率7.65%で最高の成長率を記録しています。
- 地域別では、北米が2025年に35.10%の収益シェアを占め、アジア太平洋地域が2031年にかけて最高の年平均成長率8.25%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルデータヒストリアン市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 統合データに対する需要の増大 | +1.8% | グローバル | 中期(2〜4年) |
| 産業用IoTビッグデータストリームの増大 | +2.1% | アジア太平洋地域が中心、北米にも波及 | 短期(2年以内) |
| レガシーヒストリアンのクラウドネイティブアーキテクチャへの移行 | +1.5% | 北米および欧州 | 中期(2〜4年) |
| フルスタックOTプラットフォームへのヒストリアン機能のベンダーバンドル | +1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業パフォーマンス最適化のための統合データに対する需要の増大
製造グループは、サイロ化されたストレージサイロを、生産、メンテナンス、品質データセットを統合する統一ヒストリアンプラットフォームに置き換えています。Procter & GambleによるGE Vernovaのクラウドヒストリアン採用は、資産およびERPデータストリームの統合を通じてプロセス設定時間を50%削減した事例を示しています。コンテキスト対応のデータモデリングにより、異種タグが自動的にリンクされ、オペレーターが下流の品質偏差の上流原因を特定し、監査対応の系譜で持続可能性指標を報告することが可能となっています。
産業用IoTビッグデータストリームの増大
スマートセンサーの急増により、取り込み速度が毎秒数千タグから数百万タグへと急上昇し、従来のモノリシックデータベースに負荷をかけています。中国の工業生産高は2024年5月に前年比5.6%拡大し、ハイテク製造業は10.0%急増し、急速に増大するデータ負荷を示しており、圧縮アルゴリズムとエッジ分析ノードが必要とされています。[1]中国国家統計局、「2024年5月の工業生産動向」、stats.gov.cnベンダーは自動スケーリングと非クリティカルパケットの第二層ストレージへのルーティングを行うコンテナ化されたマイクロサービスで対応し、遠隔施設での帯域幅を確保しています。
レガシーヒストリアンのクラウドネイティブ・マイクロサービスアーキテクチャへの移行
工場は、AIワークベンチと連携するエラスティックなAPIファーストプラットフォームを優先し、硬直したオンプレミスシステムを廃止しつつあります。Emersonの「Project Beyond」は、ソフトウェア定義の制御とヒストリアン機能を単一のオペレーションレイヤーに組み込むことで、このシフトを体現しています。[2]Emerson、「EmersonのProject Beyondが産業自動化テクノロジースタックを近代化し、シームレスに統合」、emerson.com DevOpsパイプラインがデプロイメントを自動化し、機能ロールアウトを加速し、地域のデータ主権要件を満たすポリシーアズコードを実施しています。
フルスタックOTプラットフォームへのヒストリアン機能のベンダーバンドル
オートメーション大手は、調達を簡素化しセキュリティドメインを強化するために、PLC、HMI、および産業用PCにヒストリアンエンジンを統合しています。Schneider ElectricのModicon M660 IPCは、モーション制御とともにエッジ分析を組み込み、より迅速なコミッショニングのための事前設定済みヒストリアンテンプレートをユーザーに提供しています。統合スタックはインターフェースの断片化を低減し、メンテナンスコストを削減し、ライフサイエンス、化学、ユーティリティ向けのドメイン固有のブループリントを可能にします。
制約要因影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| エンタープライズヒストリアン展開の高い総所有コスト | -1.4% | グローバル | 短期(2年以内) |
| OTデータ公開に関するサイバーセキュリティ上の懸念 | -0.9% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エンタープライズ全体のヒストリアン展開における高い総所有コスト
エンドツーエンドのプロジェクトには、ライセンス、専用ハードウェア、統合サービス、および継続的なアップグレードが必要であり、資本支出が300%膨らむ可能性があります。Rockwell AutomationのFY2024の業績は収益が21%減少したことを示しており、マクロ経済の不確実性の中で新規予算のコミットに対する躊躇を反映しています。隠れたコストにはタグの合理化、データクレンジング、パフォーマンスチューニング、および人材のスキルアップが含まれ、中堅メーカーにおける採用を制約しています。
ITネットワーク/クラウドへのOTデータ公開に関するサイバーセキュリティ上の懸念
融合された環境は攻撃対象領域を拡大し、オペレーターはミッションクリティカルなタグをオンプレミスに維持しようとしています。ISAの2024年ホワイトペーパーは、標準的なITフレームワークとIIoTの実態との間のギャップを指摘し、エッジクラウド保護のための新しい参照モデルを求めています。[3]国際オートメーション協会(ISA)、「IIoTシステムに関するISAホワイトペーパーが固有のサイバーセキュリティニーズに対応」、isa.org 厳重な規制を受けるセクターは、ゼロトラストアーキテクチャ、セキュアトンネル、および確定的ファイアウォールがサービスの可用性を保護できることが証明されるまで慎重な姿勢を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアの優位性がプラットフォーム統合を推進
ソフトウェアは2025年のデータヒストリアン市場シェアの65.60%を占め、収集、ストレージ、分析、および可視化を融合した統合スイートへの選好を裏付けています。ベンダーは時系列圧縮、資産モデル、ノーコードダッシュボードをバンドルしたサブスクリプションモデルを提供するようになり、プラントネットワーク内のツールの乱立を低減しています。サービスセグメントは、オペレーターがOT-IT融合、サイバーセキュリティパッチ適用、AIパイプラインオーケストレーションのために統合パートナーを起用するにつれ、2031年にかけて年平均成長率8.85%で拡大しています。HighByteの1,200万USD資金調達ラウンドは、マルチベンダーフリート全体でヒストリアンデータを活用するインダストリアルDataOpsサービスに対する投資家の関心を示しました。
データヒストリアン市場規模の上振れは、プロバイダーが継続的な最適化、モデル再トレーニング、規制報告を収益化するマネージドサービスの採用に依然として結びついています。顧客がヒストリアンライフサイクル管理をアウトソースするにつれ、専門コンサルタント会社が製薬、エネルギー、食品・飲料においてドメイン差別化を深め、経常収益の可視性を高め、データヒストリアン市場のプラットフォームプラスサービスのパラダイムを強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:クラウドの加速がオンプレミスのリーダーシップに挑戦
オンプレミス展開は、レイテンシの敏感性、主権に関する要件、および危険な産業における根強い調達慣行により、2025年のデータヒストリアン市場の70.90%を維持しています。工場はラックマウント型アプライアンスのアップグレード、冗長フェールオーバークラスターの展開、エアギャップバックアップノードの維持を継続しています。同時に、CIOがエラスティックキャパシティ、マネージドセキュリティポスチャ、マイクロサービスの俊敏性を追求するにつれ、クラウドインスタンスは年平均成長率8.20%を獲得しています。規制機関は現在、承認されたパブリックリージョンでのプロセスデータのホスティングに関するガイダンスを公表しており、歴史的な障壁が低下しています。
ハイブリッドトポロジーは、組織が低頻度タグをクラウドにストリーミングしながらリアルタイムループをローカルに維持するにつれ、データヒストリアン市場でメインストリームになりつつあります。クラウドベンダーは確定的なフェールセーフモードを備えたエッジゲートウェイを提供し、AIモデルトレーニングのための履歴データセットのシフトアンドリフトを促進しています。予測期間中、総所有コストの比較は消費ベースの課金を引き続き優位に位置づけ、離散製造および急成長する電化分野でのワークロード移行を加速するでしょう。
エンドユーザー産業別:データセンターが高成長アプリケーションとして台頭
石油・ガスは2025年のデータヒストリアン市場規模の27.60%を占め、分散資産全体での貯留層最適化、排出コンプライアンス、および予知保全にヒストリアンを活用しています。マルチサイトのマクロアーキテクチャはSCADAアラーム、環境センサー、振動分析を統合し、ペタバイト規模のストレージを必要とします。一方、データセンターはハイパースケールAIクラスターが熱効率向上を追求することで、年平均成長率8.75%で最も急成長するセグメントとなっています。Siemensはこの需要に応えるため、米国の製造およびAI中心プロジェクトに100億USDを充当しています。
電力密度の上昇により、データセンターオペレーターはすべての冷却ループとUPS系統を計装し、ホットスポット形成を予測する高可用性ヒストリアンにサブ秒タグを供給することを余儀なくされています。このシフトにより、パッケージ化されたエネルギーダッシュボード、カーボンアカウンティングモジュール、ML基盤の障害予測を提供するベンダーの対応可能な機会が拡大します。隣接する成長は、ネットゼロ誓約と厳格なバリデーション報告を満たすためにレガシー環境を近代化する化学、製薬、ユーティリティからもたらされます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データ頻度別:リアルタイムの優位性が業務上の重要性を反映
リアルタイム(サブ秒)収集は2025年のデータヒストリアン市場シェアの51.60%を占め、ミッションクリティカルなプロセス制御を重視しています。スチームクラッカー、圧延機、マイクロエレクトロニクス工場は、安全トリップや歩留まり損失を回避するために確定的なパフォーマンスに依存しています。システムは、ゼロデータ損失目標を達成するために、メモリ常駐バッファ、ロスレス圧縮、冗長ペアを採用しています。
ニアリアルタイム(1秒〜1分)フィードは、状態監視、バッチ分析、リモート診断に支えられ、2031年にかけて年平均成長率7.65%を記録しています。HitachiとNTTによる600kmのリアルタイム同期試験は、災害復旧のための長距離データ一貫性を実証し、クロスサイトのヒストリアンレプリケーションを検証しました。バッチ/定期ポーリングは環境コンプライアンスと品質サンプリングにおいて引き続き重要ですが、ベンダーはデータヒストリアン市場内の管理を合理化するために、すべての頻度を単一のタグライセンスモデルの下に統合することが増えています。
地域分析
北米は2025年に35.10%のシェアでデータヒストリアン市場を支配しており、石油・ガス、発電、自動車組立における大規模な導入実績に支えられています。連邦インフラプログラムと人材近代化助成金が、老朽化したDCSノードのAPIを備えたヒストリアンへの改修を加速させています。SiemensのテキサスおよびカリフォルニアへのUSD 100億の投資は、OEMの製造とAIデータセンターの成長が国内需要をいかに強化するかを示しています。
アジア太平洋地域は、中国のデータエコノミー構想と日本の先進ロボティクスイニシアチブを背景に、2031年にかけて最高の年平均成長率8.25%を記録しています。HitachiとMicrosoftは5万人のスタッフを生成AIの方法論でスキルアップさせる計画を持ち、ヒストリアン採用における人的資本の側面を浮き彫りにしています。半導体工場および電気自動車バッテリー工場に対するインドの政策インセンティブが、グリーンフィールドのヒストリアン設置の地域パイプラインをさらに拡大しています。また、北京の3カ年行動計画はデータ産業の年間20%成長と300件以上のユースケースデモンストレーションを目標としており、強力な政策支援を示しています。欧州は2024年GDPR改正の義務化により、保持、監査、産業データの転送規則を正式化し、安定した貢献を維持しています。
欧州では、改訂されたGDPR条項とデジタル・オペレーショナル・レジリエンス法(DORA)により、企業が産業データの系譜、アクセス制御、および不変性を証明することが求められるため、緩やかな成長が見られます。エネルギー集約型産業は、カーボンフットプリント開示を証明するためにヒストリアンを採用しており、EUによる水素バリューチェーンへの投資が電解槽フリート全体での高頻度データ取得の需要を引き起こしています。ラテンアメリカ、中東、アフリカの新興経済圏は、レガシー制約なしに新しいプロセスプラントを設置できるため、データヒストリアン市場内でクラウド対応のヒストリアントポロジーに直接移行できることで、依然として初期段階ながらも長期的に魅力的な機会を維持しています。
規制環境
産業用データヒストリアンの導入は、OTサイバーセキュリティガイダンスと、ソフトウェア対応の制御環境にまで及ぶ機械安全規則によってますます形作られている。米国では、NISTがOTセキュリティの指針をNIST SP 800-82 Revision 3で更新し、NIST IR 8183 Revision 2(サイバーセキュリティフレームワーク2.0製造業プロファイル)を通じて製造業分野での実装作業を継続した。資産所有者はこれらの文書を用いて、ヒストリアンに接続されたICSネットワークにおけるアクセス制御、セグメンテーション、監視の実践をベンチマークしている。
欧州では、機械規則(EU)2023/1230が市場に投入される機械の新たなコンプライアンス基準を確立し、2027年1月の全面適用に向けた段階的な節目が設けられている。機械メーカーや規制対象工場を支援するヒストリアンベンダーおよびインテグレーターにとって、本規則はセキュア・バイ・デザインの接続性、ソフトウェア更新のガバナンス、監査証跡のためのエビデンス保持への注力を高めるものである。IEC 62443(IIoTアプリケーション向けのIEC PAS 62443-1-6:2025ガイダンスを含む)は、ヒストリアンのデータフローに関連するIACSセキュリティ管理策の共通の技術参照として引き続き用いられている。
バリューチェーン分析
データヒストリアンのバリューチェーンは、データ生成と接続性(センサー、PLC/SCADA/DCS、ゲートウェイ)から始まり、取り込みと正規化(プロトコルアダプタ、OPC UA/MQTTコネクタ)、コアヒストリアンソフトウェア(時系列ストレージ、圧縮、バッファリング、レプリケーション)、そしてアプリケーション消費層(アセットモデル、ダッシュボード、分析、AI/MLワークベンチ、レポーティング)へと進んでいく。システムインテグレーターとOTサービスプロバイダーは、タグの整理統合、レガシーアーカイブの移行、規制環境での検証といったステップを担い、ハイパースケーラーおよびデータベースプロバイダーは、クラウド側の分析ストアやレイクハウスがプラント側のヒストリアンを補完する場面でますます参画するようになっている。
バリューチェーンにおける主要な障壁はコンテキスト、つまり高速タグを、MES/ERPおよびAIツールに供給できる統制された再利用可能な情報モデルへと変換することである。これは、産業用DataOpsミドルウェアパターンとハイブリッドスタックを後押ししており、オンプレミスのヒストリアンが運用に密接に留まる一方で、データ管理層がモデルガバナンスとシステム間の調和を担う形となっている。2025年から2026年にかけての導入事例やプラットフォームのリリースは、大量アーカイブの移行、マルチベンダー接続性、レベル2の運用データとエンタープライズアプリケーションの橋渡しへの持続的な需要を示しており、統合、セキュリティ強化、ライフサイクル管理に関する継続的なサービスおよびツールのニーズを支えている。
競争環境
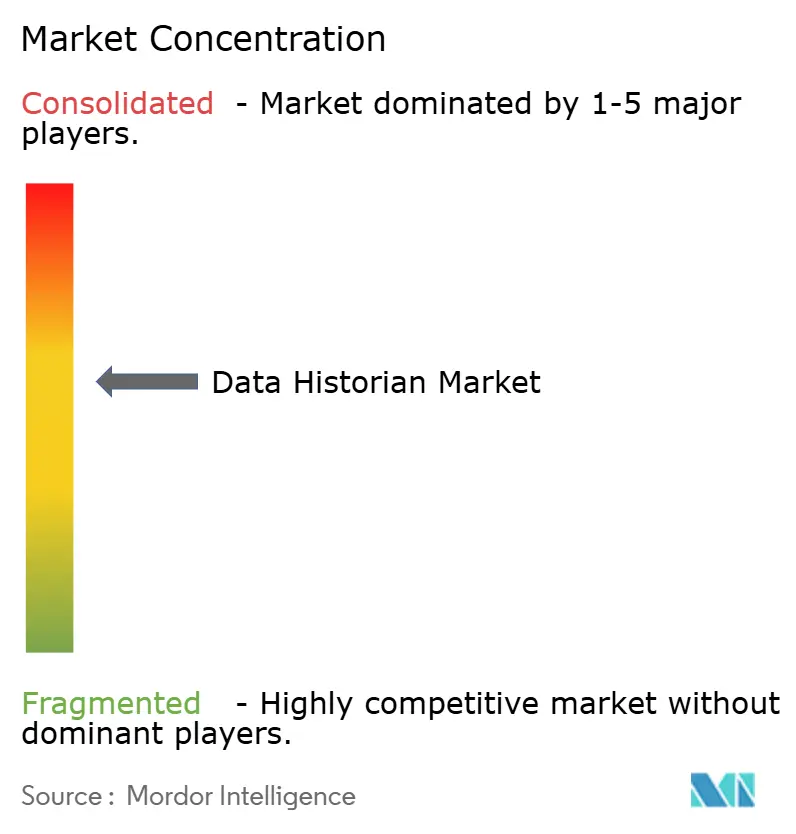
データヒストリアン市場は、複数の分野にわたるオートメーションベンダーがクラウドネイティブの挑戦者に対してシェアを守るためにヒストリアンエンジンを統合OTプラットフォームに組み込むことで、適度な集中度を示しています。AVEVA、Honeywell、Siemens、およびGE Vernovaは数十年にわたるドメイン知識とサービスフットプリントを活用し、テンプレートライブラリとライフサイクル契約を通じて顧客の粘着性を強化しています。EmersonによるAspen Technologyの買収は、高度な分析と計画機能を一つのプログラマブル環境に統合し、ソフトウェア定義型制御の野望を強化しています。
戦略的な統合は下流に拡大しています:CAI SoftwareはParsableを買収してコネクテッドワーカーの洞察をヒストリアンデータと統合し、ガイド付きワークフローを通じて平均解決時間の短縮を目指しています。スタートアップは、オープン標準コネクタ、サブスクリプション価格設定、および設備投資を最小化する迅速展開キットで差別化を図っています。競争上の成功は、AIモデルオーケストレーション、セキュアなエッジツークラウドパイプライン、および業界固有のコンプライアンスパッケージの3つの能力にかかっています。これらのレバーを習得したベンダーは、企業が予知・自律型オペレーションへ移行するにつれ増加する支出を獲得するでしょう。
データヒストリアン産業リーダー
General Electric Company
Siemens AG
ABB Group
Honeywell International Inc.
Emerson Electric Co.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な余白は、決定論的なプラント性能と規制上のトレーサビリティを維持しながら、運用のヒストリゼーションを分析から分離する近代化プログラムに集中している。2026年に広く引用された設計パターンの一つは、運用にはオンプレミスのヒストリアンを、より広範なAIおよびエンタープライズワークロードにはクラウド側の分析ストア(時系列プラットフォームおよびレイクハウスアーキテクチャ)を用いるものであり、これはハイブリッド展開全体にわたる安全なエッジゲートウェイ、双方向レプリケーション、ポリシー駆動型データルーティングの機会を生み出している。
AI対応の運用とガバナンスもまた、購買基準をストレージやトレンド分析の範囲を超えて拡大させている。ハネウェルは、履歴データとリアルタイム運用データを統合するAIコントロールルームアシスタントを商用化し、複数のベンダーがMQTTベースの自動構成やPI Systemインフラ向けのマネージドデータベース統合などのロードマップ項目を進めている。別の観点では、製造業のデジタルプログラムはコスト削減目標を定量化する傾向を強めており、IoT Analytics 2026によれば、プロセス製造業組織はデジタルトランスフォーメーションを通じて年間12%のプラント運営コスト削減を目指しているとされ、これにより、複数拠点にわたる分析とAIの拡張の前提条件として、コンテキスト化、標準化された情報モデル、監査可能なデータリネージをサポートできるヒストリアンへの要求が高まっている。
最近の業界動向
- 2026年6月:ハネウェルは、ガス検知フリート向けに履歴データ、ダッシュボード、予測機能を拡張したSafety Suite 2.0を発表した。このアップグレードは、フリートテレメトリを長期的で監査可能なトレンドおよび拠点全体での実用的なインサイトに変換することで、安全性とコンプライアンスにおけるヒストリアン隣接のユースケースを強化する。
- 2025年5月:日立は、ヒストリアンのフィードとノーコードのデバイス接続性を統合し、品質およびリスク管理を強化する製品トレーサビリティソリューションを発表した。このリリースは、クロスライン系統解析とコンプライアンスレポーティングの迅速な展開を支援し、製造実行および品質ワークフローへのヒストリアンの浸透を拡大する。
- 2024年9月:CAI Softwareは、コネクテッドワーカー機能を製造実行スイートに追加するためParsableを買収した。この取引により、現場のデジタル作業指示や観察結果をヒストリアン由来のイベントと結びつける能力が向上し、運用、保守、品質にわたる閉ループ改善が強化される。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、データヒストリアン市場は、産業資産からタイムスタンプ付き運用データを取得、圧縮、保存、取得し、迅速な分析および可視化を行う商用ソフトウェアおよび関連サービスを対象とする。対象範囲には、ライセンスまたはサブスクリプションを通じて提供されるオンプレミス、エッジ、クラウドネイティブの導入形態を含む。
対象範囲の除外事項:ITログ、ウェブサイト分析、または消費者向けアプリのテレメトリのみに使用される汎用の時系列データベースは除外する。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー産業別
- 石油・ガス
- 電力・ユーティリティ
- 化学・石油化学
- パルプ・紙
- 金属・鉱業
- 水・廃水
- データセンター
- 食品・飲料
- 製薬
- データ頻度別
- リアルタイム(1秒未満)
- ニアリアルタイム(1秒〜1分)
- バッチ/定期(1分超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、ヒストリアンが産業オートメーションのどこに位置するか、そしてエンドユーザーがコネクテッド資産をどれほど速く追加しているかに関する公開情報から始まった。米国エネルギー情報局の統計、米国国立標準技術研究所による産業サイバーセキュリティに関するガイダンス、時系列データ処理に関するIEEE刊行物などの資料を精査し、典型的なデータ取得率と信頼性への期待を固める助けとなった。
その後、規制機関や標準化団体(例えばISAやIECの刊行物)、選定された特許データベース、公共調達やプロジェクト発表などの情報源を用いて、プロセス産業全体の導入パターンを整理した。企業の開示資料、投資家向け説明資料、信頼性の高い報道も、製品のポジショニングや典型的な市場参入モデル(ライセンス、サブスクリプション、サービス)を検証するために用いた。財務面の相互確認には、企業財務およびニュースインテリジェンスの有料サブスクリプションを利用した。このリストは網羅的なものではなく、データ収集、検証、明確化のために他にも多くの情報源を利用した。
一次インタビューおよび調査
一次調査は、デスクトップリサーチだけでは明確に示せない事項、すなわち導入が実際にどのように工場や地域全体で規模設定され、価格設定されているかを検証することに重点を置いた。オペレーション、OT/IT統合、プラントのデジタルチームを含むオートメーション関係者とソフトウェア利用者に聞き取りを行い、典型的な取引構造、サービスの付帯、オンプレミスからハイブリッド・クラウドへの移行ペースを確認した。
このようなグローバル市場においては、APAC、EMEA、南北アメリカ全体で対話をバランスさせ、製造業やエネルギー産業が集中する地域からの導入信号が最終モデルにおいて過度に重み付けされないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | CXO:12% | APAC:41% |
| ミッド層:47% | 機能/事業部門リーダー:28% | EMEA:36% |
| 中小プレーヤー:18% | マネージャー:60% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、産業オートメーションおよびソフトウェア支出の指標をヒストリアン導入向けの現実的な需要プールに再構築し、その後、実務家が議論する導入率と代替率を用いて絞り込むトップダウンアプローチを用いて構築された。並行して、サンプル抽出された平均販売価格帯、典型的なプラントレベルのノード数、サービス付帯の前提を用いた選択的なボトムアップチェックを実施し、結果が観測可能な購買パターンから外れた場合に総計を調整するために用いた。
モデルにおける主要な入力には、コネクテッド産業資産(PLC、SCADA、DCS環境)の設置ベースの動向、IIoTセンサー追加のペース、ライセンス対サブスクリプションの比率、典型的なアップグレードおよび移行サイクル、平均プロジェクト範囲(単一拠点対複数拠点展開)が含まれた。また、統合および継続的サポートのためのサービスに投じられる支出の割合も追跡した。これは業界や地域によって大きく異なることが多いためである。ボトムアップの可視性が限られる場合は、保守的な範囲を用いてギャップに対応し、その後、インタビューでのフィードバックと公に確認できるプロジェクトの兆候を用いて範囲を絞り込んだ。
予測にあたっては、専門家による変数レベルの期待値に支えられたシナリオ分析を用いた。これにより、マクロ環境が変化した場合でも見通しを実践的なものに保つことができた。成長シナリオは、産業生産見通し、デジタル化予算、サイバーセキュリティ主導の近代化活動などの入力を用いてストレステストを行い、最終的な年次カーブを確定した。
データ検証および更新サイクル
出力結果は、最終数値が承認される前に、独立した信号間の三角検証によって確認された。拠点ごと、導入ごとの推定支出額を、インタビューで典型的とされる内容と比較し、また前年比の変動を確認し、導入や価格設定の論理に支えられない急激な変化がないか確認した。
異常値は、ピアアナリストによる確認や、前提が過度に楽観的または保守的に見える場合の対象を絞った再接触を含む複数のステップで検証される。レポートは年次で更新され、重大な事象が導入、価格設定、または展開モデルを変化させる場合には中間的な更新も行われる。提供前には、アナリストが最新の視点を反映するために改めて確認を行う。
Mordor Intelligenceのデータヒストリアン市場規模と他の公開推定値との比較
データヒストリアンの公開市場規模は、各発行元が独自の製品範囲、価格設定基準、通貨およびインフレ前提のタイミングを選択するため異なる場合がある。一部の調査では、隣接するソフトウェアカテゴリを同一の総計に混在させており、対象範囲が明確に示されていない限り比較が混乱を招く。
産業オートメーション環境からの設置ベース信号と、インタビューによる取引構造の確認を組み合わせることで、Mordor Intelligenceの14.1億米ドル(2026年)という推定値は、より広範なIoTプラットフォームや一般的なITオブザーバビリティツールへ拡大することなく、ヒストリアンソフトウェアおよび関連サービスに焦点を絞ったものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.41 B (2026) | |
| 地域コンサルティング会社A | USD 1.45 B (2024) | この数値は市場を早い年へと時期をずらして示しているように見え、産業用ヒストリアンの導入範囲外にあるほぼリアルタイムのデータインフラを混在させている可能性があり、これが対象範囲と価格設定の基準を変えている。 |
| 業界団体B | USD 1.74 B (2024) | この推定値は、隣接するIoTプラットフォームモジュールを追加し、より広範なデジタルトランスフォーメーションの成長倍率を適用している可能性が高く、ヒストリアン展開に関連する場合のみサービスを計上するヒストリアン専用の範囲と比較して、総計が膨らみ得る。 |
公開されている数値のばらつきは、主にカテゴリの重複と時期の選択の違いによるものであり、ヒストリアンが着実に成長しているという点に見解の相違があるわけではない。対象範囲を識別可能なヒストリアン導入に結びつけ、導入、価格設定、サービス付帯について再現可能な確認を適用することで、追跡しやすく、状況の変化に応じて更新しやすい市場総計を提供する。


レポートで回答される主要な質問
グローバルデータヒストリアン市場の現在規模と予測成長率は?
市場は2026年に14億1,000万USDで、2031年までに19億9,000万USDに達する見込みであり、年平均成長率7.05%を反映しています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
サービスは最も急速に成長するコンポーネントであり、企業がOT-IT統合、サイバーセキュリティ、AIの実現に向けた専門的サポートを求めるにつれ、年平均成長率8.85%で拡大しています。
オンプレミスの優位性にもかかわらず、クラウド展開が普及している理由は何ですか?
クラウドネイティブプラットフォームはエラスティックなスケーラビリティ、自動更新、および最新の分析との容易な統合を提供し、オンプレミスが依然として70.90%のシェアを保持しているにもかかわらず、年平均成長率8.20%を促進しています。
最も強い成長見通しを示すエンドユーザー産業はどれですか?
データセンターは2031年にかけて年平均成長率8.75%でリードしており、ハイパースケールオペレーターが冷却の最適化、障害予測、および増大するAIワークロードの管理にヒストリアンデータを活用しています。
ヒストリアンプラットフォームの採用を促進する主要な要因は何ですか?
主要ドライバーには、統合されたオペレーションデータのニーズ、急増する産業用IoTデータストリーム、クラウドネイティブアーキテクチャへの移行、およびフルスタックOTスイート内へのヒストリアン機能のベンダーバンドルが含まれます。
クラウドヒストリアン採用に対するサイバーセキュリティ上の懸念はどの程度重要ですか?
サイバーセキュリティは依然として主要な抑制要因であり、重要インフラオペレーターがOTデータをクラウドに移行する前にデータ主権と脅威環境のリスクを検討する中で、予測年平均成長率を0.9パーセントポイント引き下げています。
最終更新日:



