
ビルディング・インフォメーション・モデリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.29 十億米ドル |
| 市場規模 (2031) | 21.42 十億米ドル |
| 成長率 (2026 - 2031) | 13.70 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
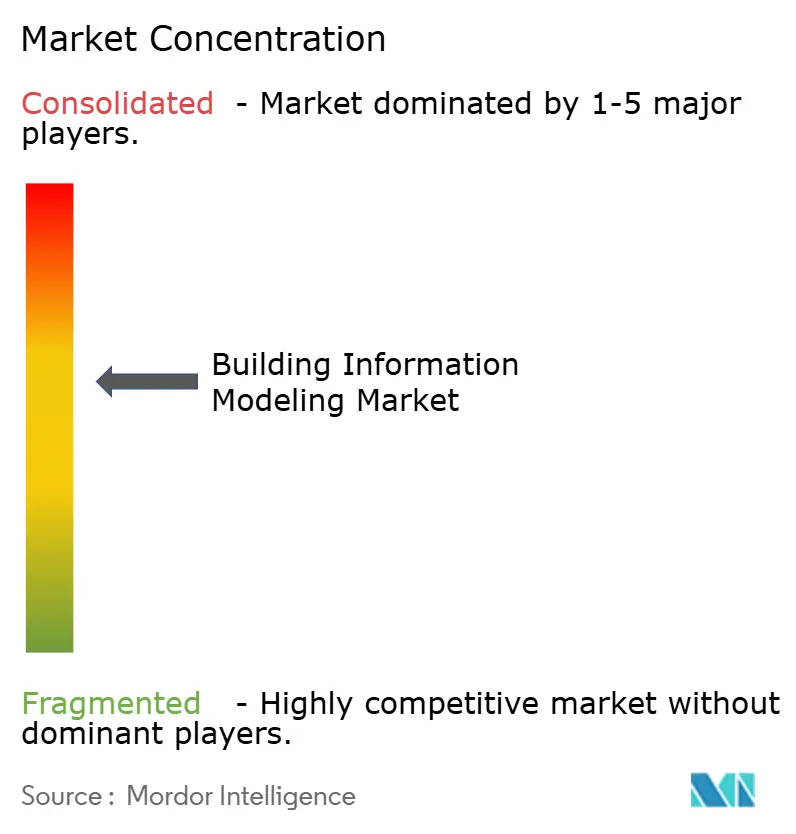
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビルディング・インフォメーション・モデリング市場分析
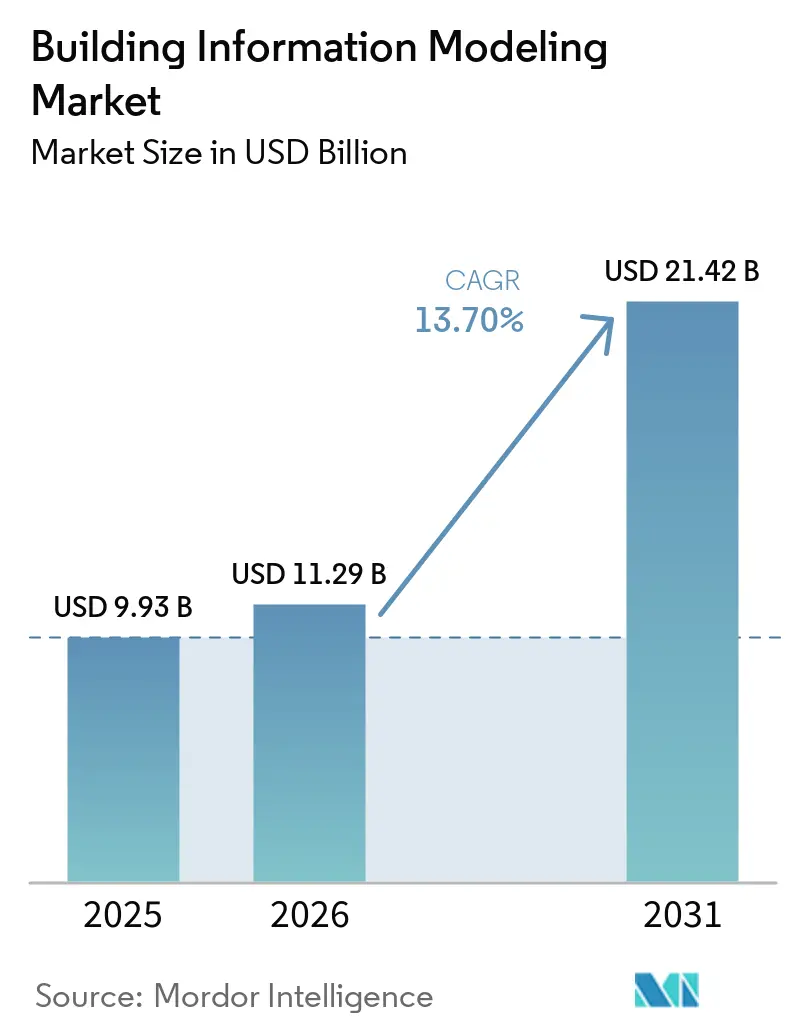
ビルディング・インフォメーション・モデリング市場規模は、2025年の99億3,000万米ドルから2026年には112億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR13.7%で2031年までに214億2,000万米ドルに達すると予測される。建築・エンジニアリング・建設・運用全体にわたる急速なデジタルトランスフォーメーションにより、BIMは可視化ツールからクラウド対応のコラボレーションプラットフォームへと進化している。成長は、政府による義務化の強化、人工知能およびデジタルツインとの統合、中小企業の初期コストを低減するSaaSの普及によって後押しされている。ベンダーは4Dスケジューリング、5Dコスト見積もり、サステナビリティ分析をデフォルト機能として組み込んでおり、これにより乗り換えの障壁が高く維持されている。激しい競争がインターオペラビリティとワークフロー自動化を改善する継続的なアップグレードを促し、プロジェクトライフサイクル全体にわたってサブスクリプションエコシステムへのユーザー依存度を深めている。
主要レポートのポイント
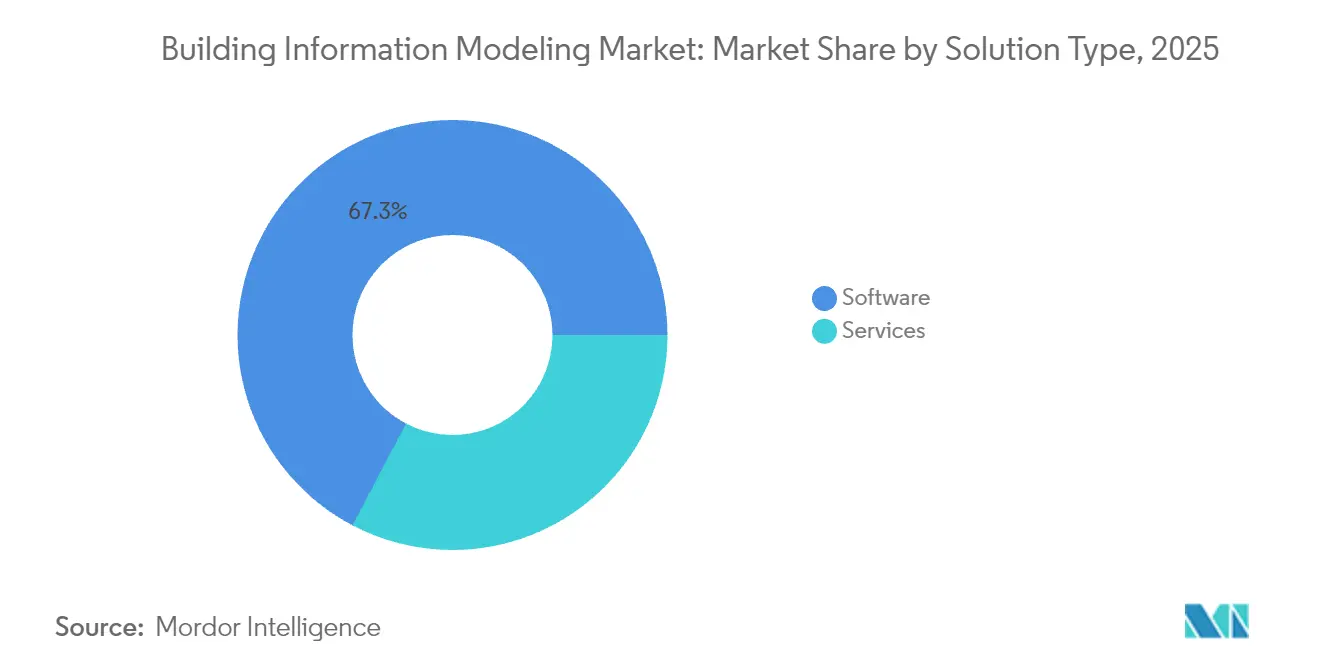
- ソリューション別では、ソフトウェアが2025年に67.30%の収益シェアでリードし、サービスセグメントは2031年までCAGR15.6%で成長する軌道にある。
- 展開モード別では、オンプレミスが2025年のビルディング・インフォメーション・モデリング市場シェアの71.10%を占め、クラウド展開は2031年までCAGR18.1%で最も速い成長が見込まれる。
- ライフサイクル段階別では、着工前セグメントが2025年のビルディング・インフォメーション・モデリング市場規模の45.40%を占め、竣工後はCAGR16.7%で拡大している。
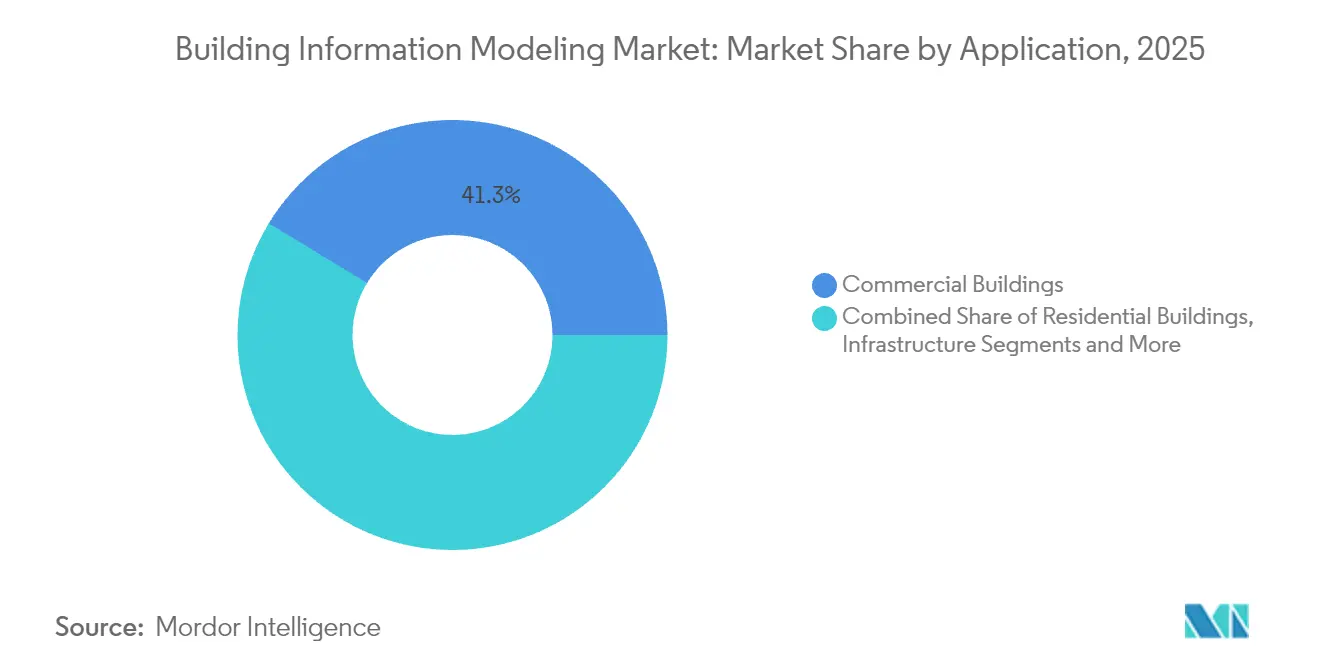
- 用途別では、商業ビルが2025年に41.30%の収益シェアを獲得し、インフラは2031年までCAGR16.6%で拡大すると予測される。
- エンドユーザー別では、建築家が2025年に29.60%のシェアを占め、施工業者は同期間にCAGR15.7%で成長する見込みである。
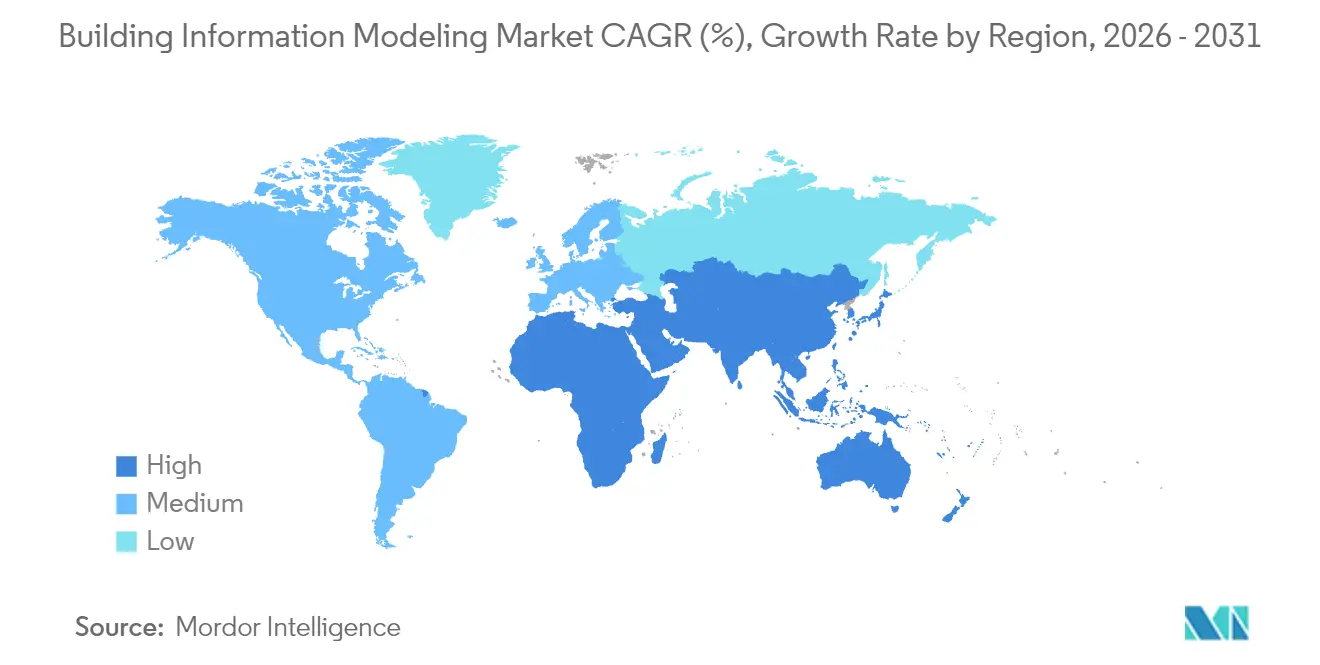
- 地域別では、北米が2025年の世界収益の37.40%でリードし、アジア太平洋地域は2031年までCAGR14.6%で拡大している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子義務化とISO 19650の整合が世界的なBIM普及を加速 | +2.0% | 欧州、北米、先進アジア太平洋地域 | 中期(2〜4年) |
| デジタルツイン対応資産ライフサイクル管理の台頭 | +1.5% | 北米、西欧、シンガポール、日本、韓国 | 中期(2〜4年) |
| グリーンビルディングおよびネットゼロ適合への圧力 | +1.2% | 欧州、北米、オーストラリア、日本;中国・インドでも拡大 | 長期(4年以上) |
| モジュール・オフサイト建設によるシームレスなプレファブ調整の需要 | +1.0% | スカンジナビア、英国、シンガポール、日本、都市部北米 | 中期(2〜4年) |
| クラウド導入とSaaS価格設定による参入障壁の低下 | +0.9% | グローバル、特に北米とアジア太平洋地域で顕著 | 短期(2年以内) |
| AI駆動のジェネレーティブデザインと予測分析による生産性向上 | +0.8% | グローバルなテクノロジー対応市場;米国、ドイツ、日本で最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子義務化とISO 19650の整合が世界的なBIM普及を加速
公共プロジェクトへのBIM使用義務化は、成熟した建設経済圏全体でデジタル納品ワークフローを標準化しつつある。英国が2025年までに500万ポンド以上の公共プロジェクトにレベル3 BIMを義務付けることで、調達リスクを低減する構造化されたデータ交換が促進される。[1] 欧州の公共機関の60%以上が正式なBIM戦略を公表しており、民間デベロッパーも同じ基準に従うよう促されている。米国の複数の州やカナダの州でも同様の政策が同様の波及効果をもたらしている。ISO 19650を中心とした標準化は国境を越えたコラボレーションを簡素化し、契約上の曖昧さを軽減し、新たなステークホルダーのオンボーディング時間を短縮することで、ビルディング・インフォメーション・モデリング市場の採用率を直接的に押し上げている。
デジタルツイン対応資産ライフサイクル管理の台頭
オーナーはBIMモデルをIoTセンサーと接続してリアルタイムのデジタルツインを生成し、メンテナンスを最適化してダウンタイムを削減するケースが増えている。センサー連携ツインを備えた建物では、年間運用コストが5%削減され、メンテナンス対応時間が35%短縮されたと報告されている。[2] 所有コストの80%を占める段階での定量的な節約効果の見通しは、施設運営者に既存モデルをデータ豊富なツインへアップグレードさせる動機を与えており、ビルディング・インフォメーション・モデリング市場採用の運用段階全体でソフトウェアおよびサービス収益を押し上げている。
グリーンビルディングおよびネットゼロ適合への圧力
欧州連合および米国の複数都市における内包炭素規制の強化により、プロジェクトチームは初期コンセプト段階からエネルギーおよび材料性能をモデル化することを余儀なくされている。6Dサステナビリティモジュールを組み込んだBIMプラットフォームは、エネルギー強度と炭素排出量の即時シミュレーションを可能にし、LEED、BREEAM、または各国のネットゼロ目標を達成するプロジェクトを支援する。Autodesk の2025年調査では、経営幹部の66%がサステナビリティを支援するデジタルツールへの支出を増やす計画であることが示された。この規制上および評判上の圧力は、ビルディング・インフォメーション・モデリング市場のすべての地域にわたる長期的な需要を強化している。
モジュールまたはオフサイト建設によるシームレスなプレファブ調整の需要
体積モジュールを製造する工場はミリメートル精度のデジタル定義を必要とする。BIM駆動の干渉検出と製造シーケンシングは手戻りを軽減し、ジャストインタイム納品を可能にする。中国の高速道路メガプロジェクトでは、BIMとモジュール工法を統合した後、5,768万米ドルを節約し、工期を3か月短縮した。[3] 熟練労働者不足とスケジュール圧縮が激化する中、プレファブ施工業者は相互運用可能なモデルに依存しており、ビルディング・インフォメーション・モデリング市場内のクラウド中心プラットフォームに新たな収益機会を開いている。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中小企業施工業者向けの高いライセンスおよびトレーニングコスト | -1.5% | グローバル、特に発展途上経済圏および中小企業に深刻な影響 | 短期(2年以内) |
| オーサリングツール間のインターオペラビリティとオープン標準のギャップ | -1.0% | グローバル、特にマルチベンダー環境での課題 | 中期(2〜4年) |
| クラウドワークフローにおけるサイバーセキュリティとIP保護への懸念 | -0.8% | グローバル、特にデータ主権要件が厳しい地域での懸念が高い | 短期(2年以内) |
| レガシー企業におけるプロセス再設計への文化的抵抗 | -0.6% | グローバル、特に伝統的な建設市場および同族経営企業への影響が強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業施工業者向けの高いライセンスおよびトレーニングコスト
初期シートライセンスは1万米ドルを超える場合があり、年間更新費用やハードウェアアップグレードにより総所有コストが増加するため、多くの中小企業が導入を先送りしている。シンガポールの生産性向上ソリューション補助金のようにソフトウェア費用の最大50%を補助する資金調達プログラムが負担を部分的に軽減しているが、コスト感度はビルディング・インフォメーション・モデリング市場の近期的な抑制要因として残っている。
オーサリングツール間のインターオペラビリティとオープン標準のギャップ
IFCファイルの独自拡張が設計と運用間の引き渡し摩擦を生み出すため、データサイロが依然として存在している。AutodeskとNemetschekのクロスプラットフォームワークフロー強化に向けたパートナーシップは前向きな一歩であるが、実装の不一致は特に複数の専門分野を持つ複雑な交通プロジェクトにおいて調整オーバーヘッドを依然として高めている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
ソフトウェアが主導し、サービスが加速ソフトウェアは67.30%の収益シェアを占め、66.8億米ドル(6.68 ビリオン 米ドル)相当です。RevitやArchicadなどのオーサリングスイートはモデル作成の入口として引き続き機能しており、統合された4Dおよび5D機能は現在、プレミアムアドオンではなく標準機能として位置づけられています。AIを活用したクラッシュ検出を組み込んだ継続的なアップデートにより、顧客の解約率は低く抑えられ、ビルディング インフォメーション モデリング市場を支えています。
サービス収益は、オーナーや請負業者がモデル開発、コーディネーション、アナリティクスをアウトソーシングするにつれて、15.6%のCAGRで増加しています。アウトソーシングにより、企業は固定給与コストを負担することなく希少な人材にアクセスできます。欧州およびアジアにおける複雑な公共交通プロジェクトでは、専門のBIMコンサルタント会社が一般的に起用されており、サービスの対応可能な市場規模が拡大しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
展開モード別:
クラウドソリューションが地位を確立オンプレミスインストールは70億6,000万米ドルおよび2025年収益の71.10%を占めている。大規模な設計事務所は厳格なデータ主権規則に沿ったローカルサーバーを好む。FedRAMPやISO 27001などのセキュリティ認証がそれらの懸念を徐々に緩和しているが、定着したワークフローが移行を遅らせている。
クラウド展開はCAGR18.1%で成長している。サブスクリプションライセンスは設備投資を削減し、即時のスケーラビリティを提供することで、分散したプロジェクトチームがリアルタイムでモデルを共同作成できるようにする。パンデミックによるリモートワークが実行可能であることが証明された後、多くの企業が将来に備えてSaaSを採用し、ビルディング・インフォメーション・モデリング市場の重心をホスト型ソリューションへと着実にシフトさせている。
プロジェクトライフサイクル段階別:
竣工後の用途が急増着工前段階が依然として45.40%の収益を占めています。設計段階でのクラッシュ検出および正確な数量積算は、初期投資を正当化する即時的なコスト回避をもたらします。また、高度なビジュアライゼーションにより、ステークホルダーの承認をより早期に確保し、着工後の設計変更指示を削減することが可能となります。
着工後のユースケースは、最も速い16.7%のCAGRを示しています。施設管理者は竣工モデルをコンピュータ化保全管理システムと連携させることで、年間運営費用を5%削減する予知保全スケジューリングを実現します。ライフサイクル価値への注目が、日常業務へのBIMのより深い浸透を促進し、ビルディング インフォメーション モデリング市場全体における継続的な収を拡大させています。
用途別:
インフラプロジェクトが採用を加速商業ビルは2025年収益の41.30%を支配しており、テナント誘致のための詳細な可視化を必要とするオフィス、小売、複合用途の複合施設が牽引している。オーナーはリーシングキャンペーンでBIMウォークスルーを活用し、設計とマーケティングの両ワークフローに組み込んでいる。
インフラはCAGR16.6%で拡大しており、高速道路、橋梁、空港がBIMの土木中心の拡張機能を取り込んでいる。米国連邦道路局は提出物を標準化するためのパラメトリック橋梁オブジェクトの国家ライブラリを整備している。アジア太平洋地域の政府資本工事パイプラインが線形インフラ向けのビルディング・インフォメーション・モデリング市場をさらに拡大している。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
施工業者がデジタルトランスフォーメーションを推進建築家は現在の支出の29.60%を占めており、主要なコンテンツ作成者および早期支持者としての役割を反映している。ルールベースのコードチェックと組み合わせたジェネレーティブデザインがコンセプトの反復を加速し、ソフトウェア採用における継続的なリーダーシップを強化している。
施工業者はCAGR15.7%を記録しており、フィールド対応のモバイルアプリがタブレット上で統合モデルを表示し、進捗写真やRFIを位置認識モデル要素にリンクさせている。競争入札プロセスではデジタル納品能力がますます重視されるようになっており、建設業者は社内BIM部門に投資し、ビルディング・インフォメーション・モデリング業界への参加を広げている。
地域分析
北米ビルディング インフォメーション モデリング市場
北米は2025年に3.71 ビリオン 米ドルおよびグローバル収益の37.40%を創出しました。デジタル納品要件に紐づく連邦インフラ支出が、交通・公益事業全体での広範な普及を促進しています。米国におけるビルディング インフォメーション モデリング市場規模は、調達およびライフサイクル管理を簡素化する標準化されたオブジェクトライブラリの恩恵を受けています。
欧州ビルディング インフォメーション モデリング市場
欧州は第2位に位置し、英国およびドイツの義務化規定を基盤としています。同地域の2025年収益は3.12 ビリオン 米ドルに達し、2033年までに倍増する軌道に乗っています。Nemetschekなどの地域ソフトウェア大手は学術研究との緊密な連携を活かし、強固な人材パイプラインを維持することで、ビルディング インフォメーション モデリング市場の競争力を保っています。
アジア太平洋ビルディング インフォメーション モデリング市場
アジア太平洋地域はCAGR 14.6%で最も急成長している地域です。中国のスマートシティ構想、労働力不足に対応する日本の自動化推進、およびインドの拡大する交通回廊が大きな需要を生み出しています。ソフトウェア支出の一部を補助するシンガポールの政府インセンティブは、政策主導の進展における地域のベンチマークとなっており、ビルィング インフォメーション モデリング市場をさらに拡大させています。
中東・アフリカビルディング インフォメーション モデリング市場
中東・アフリカは規模こそ小さいものの、湾岸諸国において強い勢いを示しています。サウジアラビアのNEOMなどのメガプロジェクトは完全なデジタルツイン戦略を採用し、新たな地域標準を打ち立てています。現地人材のスキルアップを目的とした能力開発プログラムが進行中であり、輸入専門知識への依存を徐々に低減しています。
規制環境
政府調達および安全規制がBIM要件を厳格化し、市場を標準化された情報管理へと押し進めている。スペインでは、運輸・持続可能なモビリティ省が2026年1月1日より、BIM義務化に関する更新済みの公共調達基準を適用し、契約金額に連動した段階的導入を強化した。香港では、開発局(DEVB)技術通達第1/2025号により、HKD 3,000万を超える資本工事プロジェクトにBIMが義務付けられ、2025年4月1日以降に招請される入札において設計BIMモデルが契約上の拘束力を持つこととなった。
規制は設計成果物にとどまらず、ISO 19650に準拠したライフサイクルデータガバナンスへと広がりつつある。英国のBuilding Safety Act枠組みは、Higher-Risk Buildings (Keeping and Provision of Information etc.) (England) Regulations 2024によって支えられ、高リスク建築物(高さ18メートル以上または7階建て以上)に対するデジタルな「ゴールデンスレッド」の必要性を制度化し、運用情報の継続性をコンプライアンス要件として位置づけている。ポルトガルは2026年5月、閣僚会議がPortugalBIM国家戦略を確立する決議89/2026を承認したことで、国家的な方向性をさらに固め、資産ライフサイクル全体で調和のとれたBIM導入を進める複数年にわたる道筋を示した。
バリューチェーン分析
BIMのバリューチェーンは、(i)標準および情報要件、(ii)作成・調整ツール、(iii)共通データ環境およびクラウドインフラ、(iv)統合・実装サービス、(v)下流の建設実行および資産運用のユースケース、に及ぶ。上流の標準策定団体やオープン仕様は相互運用性と調達承認をますます形作っており、ISO 16739-1:2024(Industry Foundation Classes、IFC)は、橋梁、道路、鉄道、水路、港湾施設などのインフラ資産をカバーするよう標準化されたスキーマを拡張している。buildingSMARTなどの業界団体は、規制当局や施主が使用するオープンBIMの実践を強化し、ロックインを減らし長期的なデータ利用可能性を維持している。
中流では、ソフトウェアベンダーとクラウドプラットフォームが作成、調整、4D/5D、分析機能をパッケージ化する一方、専門サービス企業がツールを再現可能なプロジェクトワークフローへと変換する実装、モデル管理、トレーニングを提供している。下流の導入は、BIMデータを調達、製造、物流に結びつける公共施主のプレイブックとプロジェクト管理によって左右され、特にモジュール式・オフサイト建設では、BIMから製造への部品表やRFID連携追跡が現場での手戻りや在庫の不一致を減らすために使用されている。政府機関が調達においてBIM基準を制度化するにつれ、需要は設計・建設・運用の各関係者間でIFCベースのデータを確実に交換できるエコシステムに集中している。
競合環境
市場リーダーシップは中程度に集中している。Autodesk、Nemetschek、Bentley Systems、Trimble、Hexagonが合計で収益の約60%を占めており、クラウドプラットフォームとAIへの投資規模を持っている。AutodeskはPayappsを買収することでエコシステムを深化させ、設計コラボレーションから支払いワークフローへと拡張した。Nemetschekはマルチブランド戦略の強みにより2025年に10億ユーロの収益を突破した。
Bentley SystemsはOpenRoadsと資産性能ツインで土木インフラに注力し、国家交通アップグレードに沿ったプロジェクトを獲得している。Trimbleはフィールドハードウェアとテクラ構造物を活用してオフィスと現場のギャップを埋めており、鉄骨製作業者や施工業者に響いている。AutodeskとNemetschekのインターオペラビリティ推進などの戦略的パートナーシップは、データサイロに対する顧客の不満を和らげ、市場の粘着性を高めている。
新興の挑戦者はブラウザネイティブのモデリングとAI支援コード適合チェックを提供しており、中小企業向けの迅速なオンボーディングを約束している。ベンチャー資金は地域言語サポートや専門ワークフローをターゲットとするニッチなSaaSプレイヤーに流れており、ビルディング・インフォメーション・モデリング市場内の競争ダイナミクスを広げている。
規制の整合、急速なクラウドイノベーション、統合ライフサイクル分析への需要が、従来のライセンス価格だけでなく、プラットフォームの完全性、エコシステムの開放性、サブスクリプション価値における継続的な競争を確保している。
ビルディング・インフォメーション・モデリング業界リーダー
-
Autodesk Inc.
-
Bentley Systems Inc.
-
Dassault Systems SA
-
Nemetschek SE
-
Trimble Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ビルディング インフォメーション モデリング市場 このレポートでカバーされる企業
- Autodesk Inc.
- Nemetschek SE
- Bentley Systems Inc.
- Trimble Inc.
- Dassault Systèmes SE
- Hexagon AB
- AVEVA Group PLC
- Asite Solutions Ltd
- RIB Software GmbH
- Graphisoft SE
- Allplan GmbH
- Topcon Positioning Systems Inc.
- Procore Technologies Inc.
- ACCA Software SPA
- Revizto SA
- CMiC Inc.
- Beck Technology Ltd
- Vectorworks Inc.
- Tekla Corporation (Trimble)
- Bimeye Inc.
市場機会と将来展望
主要な機会は、BIMをモデル作成活動から、提供・運用にわたるガバナンスされたライフサイクルデータ層へと転換する、情報管理主導型のワークフローにある。2026年3月、改訂されたISO 19650国際規格案(DIS)を巡る取り組みが、正式な情報管理構造への移行を浮き彫りにし、ベンダーやサービスプロバイダーが情報必要レベルおよび標準化された情報提供を、共通データ環境、自動チェック、API駆動型交換に組み込む余地を生み出した。これは、設計形状だけでなく、耐久性があり監査可能なデータをますます重視する施主や規制当局の要件と合致している。
公共部門のプログラムや国家戦略も、対応可能な展開パイプライン、導入支援、コンプライアンスツールを生み出し続けており、特にコストに敏感な中小企業にとって重要である。香港DEVB技術通達第1/2025号は、2025年4月1日以降の関連入札において設計BIMモデルを契約上拘束力あるものとし、契約レベルのモデルガバナンス、QA/QC、マネージドサービスのビジネスケースを強化している。PortugalBIMを確立するポルトガルの決議89/2026と、スペインの2026年1月1日からの公共調達基準の更新は、ベンダーが実装アクセラレーター、テンプレート、トレーニングをパッケージ化できる具体的な複数年の道筋を提供しており、オープン標準(IFC/ISO準拠)への対応は、国境を越えたチームや長寿命の資産情報にとって差別化要因となりつつある。
最近の産業開発事情 ビルディング インフォメーション モデリング市場
- 2026年7月:Bentley Systemsは、日本における戦略的拡大を発表し、東京に新本社を設置するとともに、2029年までの3Dデジタル納品を目指す国家的なi-Construction構想を支援するため、現地従業員数を倍増する計画を明らかにした。この拡大により、Bentleyは公共事業関係者との距離を縮め、標準主導型ワークフローが調達要件となりつつある大規模インフラプログラムに向けて、デジタル納品およびデジタルツインプラットフォームの位置づけを強化している。
- 2026年6月:Autodeskは、クラウドベースのDesign and Makeソリューションを推進するため、Amazon Web Servicesと戦略的協業契約を締結した。この契約は、拡張性のあるコンピューティングおよびデータサービスを必要とするBIMワークロードを支援し、分散したプロジェクトチーム間でのクラウド協業と一元化されたプロジェクト情報への移行を強化している。
- 2026年4月:Bentley Systemsは、ProjectWiseおよびOpenGroundクラウドプラットフォームについてFedRAMP Moderate認証を取得した。このセキュリティ面のマイルストーンにより、米国連邦政府向けユースケースへの適格性が拡大し、データガバナンスおよび認証要件がプラットフォーム選定に影響する規制環境において、クラウド導入の主要な障壁が低減される。
ビルディング インフォメーション モデリング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場はプロジェクトライフサイクル全体にわたって共有デジタルモデルを用いて建物およびインフラの計画、設計、建設、管理に使用されるビルディング インフォメーション モデリング(BIM)ソフトウェアおよびBIM関連サービスから生じる収益を対象としています。
対象外の範囲:一般的な建設施工業務、原材料、またはBIMモデルの作成・管理を行わない非BIM設計ツールは計上しません。
セグメンテーション概要
- ソリューションタイプ別
- ソフトウェア
- 次元
- 3D
- 4D
- 5D
- 6D
- 7D以上
- 次元
- サービス
- コンサルティングおよびアドバイザリー
- 導入および統合
- トレーニングおよびサポート
- マネージドサービス
- ソフトウェア
- 展開モード別
- オンプレミス
- クラウド
- プロジェクトライフサイクル段階別
- 着工前(計画・設計)
- 施工中(現場施工)
- 竣工後(運用・保全)
- 用途別
- 商業ビル
- 住宅ビル
- 産業・製造施設
- インフラ(道路、鉄道、空港、港湾、橋梁)
- 公共施設(医療、教育、行政)
- その他の用途
- エンドユーザー別
- 建築家・デザイナー
- エンジニア(構造、MEP)
- 施工業者・建設業者
- オーナー・デベロッパー
- 施設・資産管理者
- コンサルタント・プロジェクトマネージャー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、BIM市場モデルの基本構造を構築し、収益プールに含まれるものと含まれないものの実際的な境界を設定するために使用されました。米国国勢調査局の建設支出シリーズ、ユーロスタットの建設生産高、世界銀行のマクロ指標などの公開情報源は、BIM需要を建設サイクルおよび投資水準と整合させるために活用されました。
また、BIM導入シグナルを形成する標準化機関および公的機関の資料も精査しました。例えば、NISTの刊行物、ISO関連の公開ガイダンスページ、BIM要件が開示されている公共調達やインフラプログラムのポータルなどです。これらは、価格動向、クラウド導入、サービス集約度を把握するために、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い建設テクノロジー専門誌の報道と照合されました。利用可能な場合、企業財務に特化した有料サブスクリプションと特許に特化した別の有料サブスクリプションを使用して、単一の開示情報に依存することなく収益範囲とイノベーション活動を検証しました。デスクリサーチのソースリストは例示的なものであり、データ収集、クロスチェック、および前提条件の明確化のために他の多くの公開情報源が使用されました。
一次インタビューおよびサーベイ
一次調査は、ソフトウェアおよびサービス全体にわたるBIMの購買・提供方法の確認と、請負業者、設計者、オーナー・オペレーター全体の導入水準の検証に重点を置きました。APAC、EMEA、アメリカ地域にわたって専門家インタビューおよび構造化サーベイを実施し、価格パターン、クラウドとオンプレミスの比率、プレコンストラクション、コンストラクション、ポストコンストラクション各フェーズで提供されるサービスの典型的な範囲を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | APAC:42% |
| 中位層:48% | 部門・ユニットリーダー:32% | EMEA:31% |
| 中小規模プレイヤー:21% | マネージャー:55% | アメリカ:27% |
市場規模算定と予測
コアとなる規模算定は、建設活動とデジタル設計集約度からアドレッサブルなBIM支出を再構築し、観察された購買パターンに基づいてソフトウェアとサービスに配分するトップダウン構築から始まります。その後、シート数またはプロジェクト別のサンプリングされた平均販売価格(ASP)レンジ、ディールサイズに関するチャネルフィードバック、開示内容が比較可能な程度に明確なベンダー収益の手がかりなど、選択的なボトムアップ推計によって合計値を裏付けます。
モデルで使用されるインプットには、建設支出および建設生産高のトレンド、公共義務付けおよびオーナー要件によるBIM使用プロジェクトの割合、クラウド展開の導入状況、導入およびモデル管理時のサービスアタッチ率、認識収益に影響を与える典型的な更新またはサブスクリプションのダイナミクスが含まれます。国またはエンドユーザーグループのデータが乏しい場合は、建設設備投資成長率や現地のデジタルプロジェクトデリバリーの成熟度などのプロキシ指標を用いてギャップを補完し、需要を過大評価しないよう専門家と確認しました。
予測は近期の先行指標に支えられたシナリオ分析を用いて実施され、結果が年ごとに急変するのではなく、実際のプロジェクト全体でBIM導入がどのようにスケールするかを反映するよう平滑化されました。シナリオパスは実務者とともにレビューされ、浸透率、価格推移、サービス集約度に関する前提が予測期間において現実的なものとなるよう確認されました。
データ検証と更新サイクル
推計値は、建設活動シグナル、導入指標、収益の妥当性チェックにわたるトライアンギュレーションによってクロスチェックされ、承認前に複数のアナリストステップを経てレビューされました。大きな乖離が生じた場合は、選定した回答者への再連絡や、浸透率、ASPの動き、ソフトウェアとサービスの分割を左右する前提条件の再検討を含むフォローアップチェックが実施されました。
レポートは年次で更新され、需要や価格前提に変化をもたらす可能性のある重要なイベントが発生した場合には中間更新が行われます。納品前には、最新の公開情報とマーケットシグナルがモデルアウトプットに反映されていることを確認するため、最終的なアナリストレビューが実施されます。
Mordor Intelligenceのビルディング インフォメーション モデリング市場規模と他の公表推計値との比較
公表されているBIM市場規模がしばしば異なるのは、各社がBIMソフトウェア、BIMサービス、および隣接するAECソフトウェアツールの間の境界を異なる形で設定しているためであり、また基準年の設定にも差異があります。使用される換算レートや、数値が基準年の数値として示されているか予測年の数値として示されているかによっても、乖離がさらに広がる場合があります。
ライフサイクル使用状況別にソフトウェアとサービスの収益を追跡し、浸透率とASPの動きを確認することで、Mordor Intelligenceは合計値をBIM固有の支出に結びつけており、BIMモデルの作成・管理に必ずしも使用されない広範なAEC設計・プロジェクト管理ツールを取り込まないようにしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 99.3億米ドル(2025年) | |
| グローバルコンサルタンシーA | 97.0億米ドル(2025年) | 異なる基準年設定(2024年実績を2025年予測に繰り越す)を使用しており、建設テクノロジー需要に関するより広範なモデリングを適用する場合があり、初期年における浸透率の上昇速度に影響を与えます。 |
| 業界出版社B | 91.2億米ドル(2025年) | サービスおよび導入業務が一貫して計上されていない箇所でBIMソフトウェアを中心により狭い範囲で対象を設定しており、基準年のアドレッサブルな収益プールが縮小します。 |
この表は、最大の差異がBIMと隣接ツールとして何を含めるかという点と、サービス収益および初期年の導入の扱い方から生じていることを示しています。明確な対象範囲のルール、追跡可能なインプット、および再現可能なチェックにより、規模算定はバランスが保たれ、実際の市場ドライバーに遡ることができます。
レポートで回答される主要な質問
ビルディング・インフォメーション・モデリング市場の急速な成長を牽引しているものは何か?
成長は、政府の義務化、クラウド導入の拡大、AIおよびデジタルツインの統合、ネットゼロ目標達成の必要性によって推進されており、これらすべてが設計、建設、運用全体にわたる需要を高めている。
ビルディング・インフォメーション・モデリング市場規模は2031年までにどの程度になるか?
市場はCAGR13.7%を反映して2031年までに214億2,000万米ドルに達すると予測されている。
ビルディング・インフォメーション・モデリング市場内で最も速く成長している展開モデルはどれか?
クラウドベースのソリューションはCAGR18.1%で拡大しており、資本コストを削減し、分散チームのリアルタイムコラボレーションをサポートするためである。
竣工後の用途がBIM採用にとって重要な理由は何か?
施設管理者はBIMモデルを保全システムと連携させることで年間運用コストを約5%削減し、資産寿命を延ばすことができ、ライフサイクル全体にわたってBIMを採用するROIの根拠を強化している。
ビルディング・インフォメーション・モデリング業界で最も高い将来成長が見込まれる地域はどこか?
アジア太平洋地域は中国とインドの大規模インフラプログラム、および日本とシンガポールの支援的なデジタル建設政策に牽引されてCAGR14.6%で拡大すると予測されている。
中小施工業者のBIM普及拡大に対する主な障害は何か?
高いソフトウェアライセンス料、高額なトレーニング、残存するインターオペラビリティの問題が、中小企業施工業者にとって投資を正当化することを困難にしているが、ターゲットを絞った補助金とオープン標準の成熟がそれらの障壁を徐々に低下させている。