
乗員分類システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
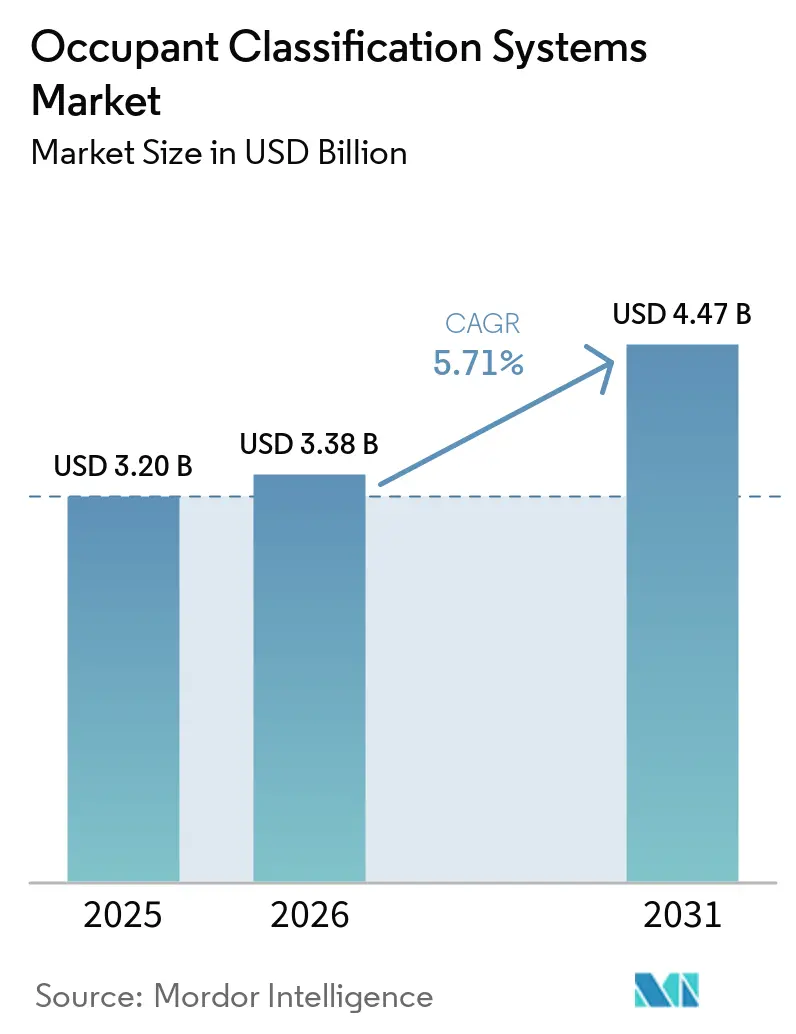
| 市場規模 (2026) | 3.38 十億米ドル |
| 市場規模 (2031) | 4.47 十億米ドル |
| Growth Rate (2026 - 2031) | 5.71 % |
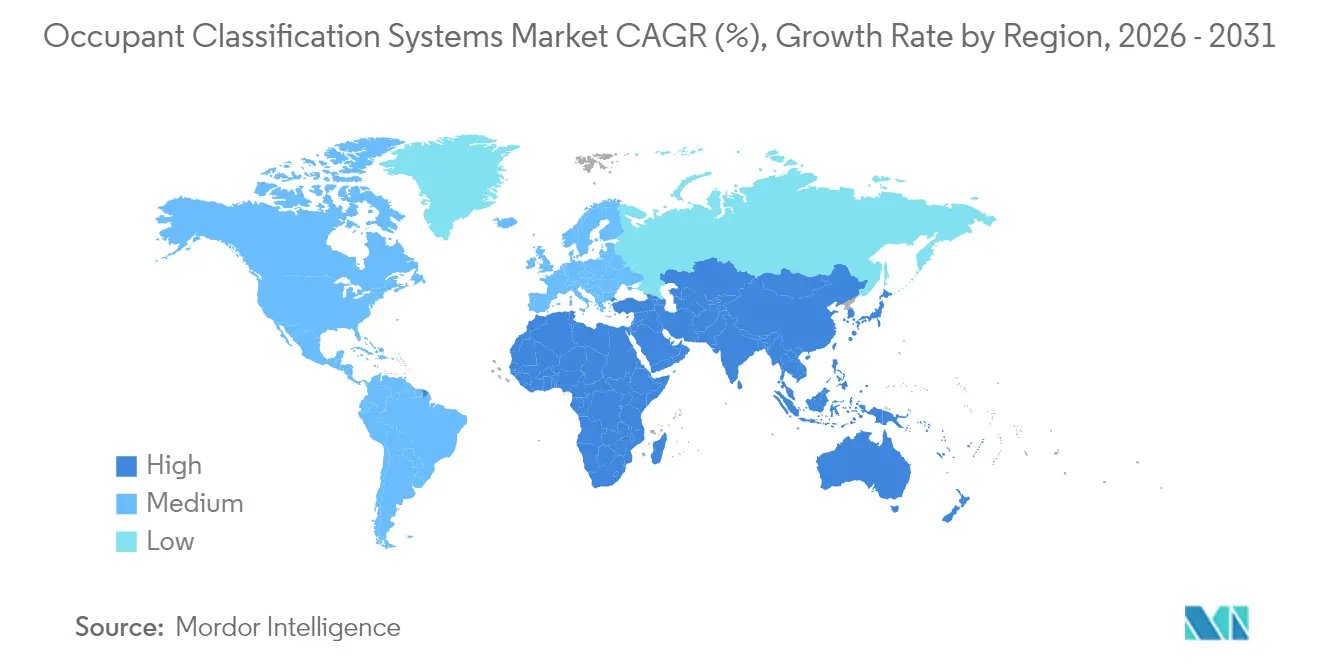
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乗員分類システム市場分析
乗員分類システムの市場規模は2025年に32億米ドルと評価され、2026年の33億8,000万米ドルから2031年には44億7,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は5.71%です。Euro NCAPの2026年プロトコルおよび中国のGB 15083-2024規則がリアルタイム乗員検知の要件を厳格化しているため、自動車メーカーはより高度なセンシングアレイを組み込むようになっており、需要が加速しています。サプライヤーも、無線(OTA)安全アップデートをサポートするソフトウェア定義車両への移行から恩恵を受けており、リコールコストを削減しながらシステムのライフサイクルを延長しています。アジア太平洋地域は、レーダーモジュールのサプライチェーンが低コスト統合を可能にしているため明確なリードを保っており、一方で南米は地域の規制当局がグローバルな安全基準を採用するにつれて最も急速な成長を記録しています。Tier 1サプライヤーが確立されたエアバッグの専門知識にミリ波レーダーおよびAI対応ドメインコントローラーを追加し、グローバルOEMとの長期的なプラットフォーム受注を確保しようとしているため、競争の激しさが増しています。
主要レポートのポイント
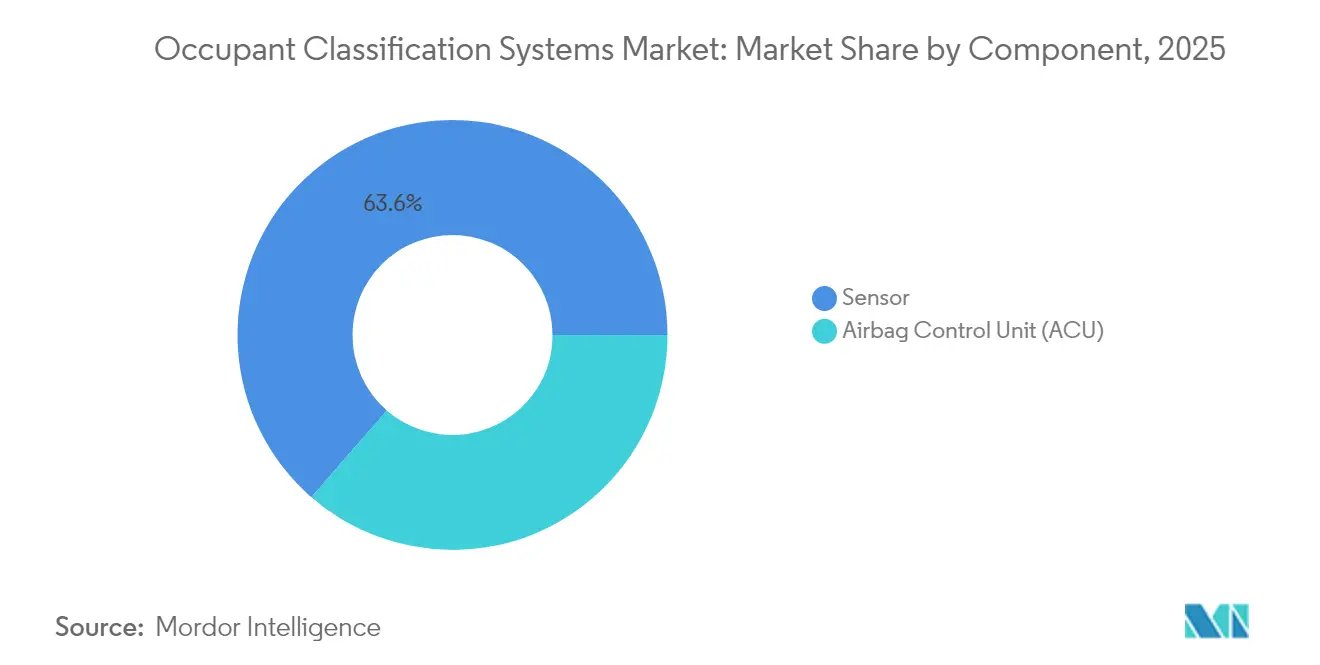
- コンポーネント別では、センサーが2025年に63.60%の収益シェアでリードしており、エアバッグコントロールユニットは2031年にかけて8.18%のCAGRで拡大しています。
- センサータイプ別では、圧力センサーが2025年に乗員分類システム市場シェアの47.30%を占めており、レーダーセンサーは2031年にかけて12.21%のCAGRを記録すると予測されています。
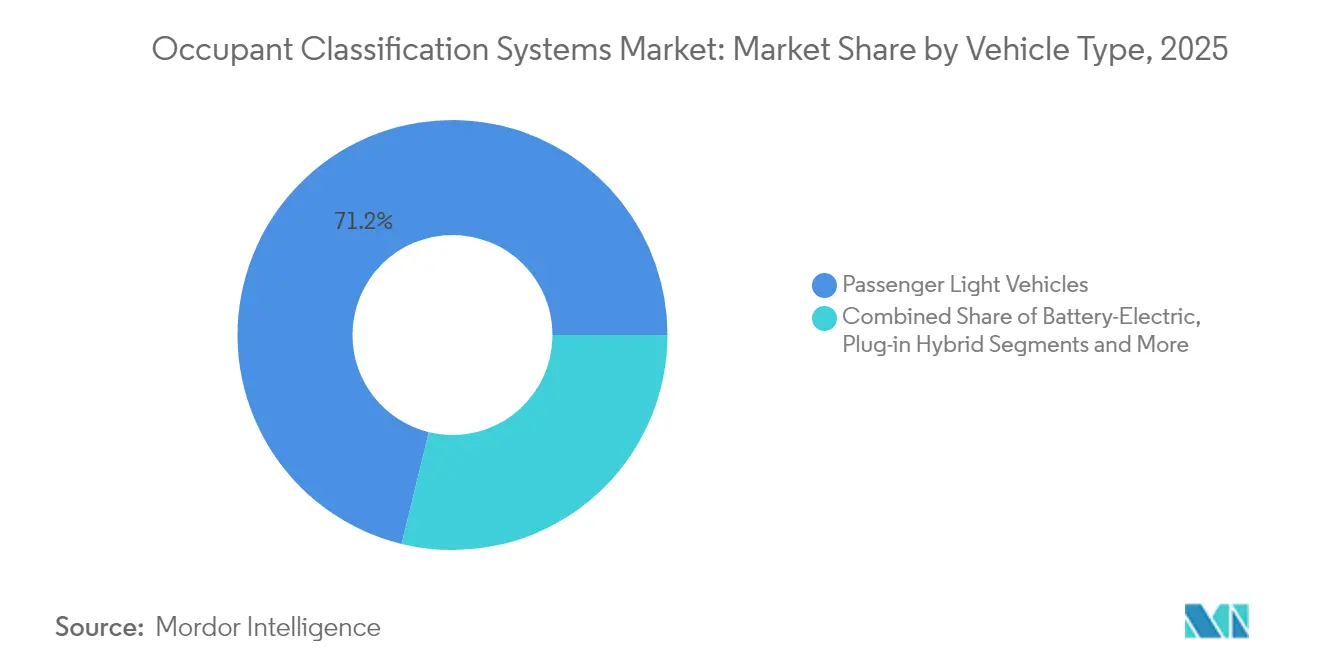
- 車両タイプ別では、乗用軽自動車が2025年に乗員分類システム市場規模の71.20%のシェアを占めており、バッテリー電気自動車は2031年にかけて9.94%のCAGRで進展しています。
- 販売チャネル別では、OEM装着ソリューションが2025年に乗員分類システム市場の57.30%を占めており、アフターマーケットキットは2031年にかけて9.76%と最も速いCAGRを示しています。
- 地域別では、アジア太平洋地域が2025年に30.60%のシェアで首位を占めており、南米は2031年にかけて8.48%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車内センシング向け低コストミリ波レーダーモジュールの台頭(アジア) | +1.2% | アジア太平洋地域、北米への波及あり | 中期(2〜4年) |
| 後部座席シートベルトリマインダーに関するNCAP 2026義務(米国・EU) | +0.9% | 北米・EU、新興市場での採用あり | 短期(2年以内) |
| SUVにおけるスマートカーテンエアバッグアーキテクチャの急速な普及 | +0.7% | グローバル、プレミアムSUVセグメントへの集中あり | 中期(2〜4年) |
| 組み込み型乗員分類システム(OCS)のためのスペースを確保するバッテリー電気自動車(BEV)スケートボードフロア | +0.8% | グローバル、中国・欧州主導 | 長期(4年以上) |
| 動的重量センシングを追加する中国のGB 15083-2024衝突安全規則 | +0.6% | 中国、ASEANへの規制波及あり | 短期(2年以内) |
| 無線(OTA)OCSアップデートを可能にするソフトウェア定義車両への自動車メーカーのシフト | +0.5% | グローバル、当初はプレミアムセグメントへの集中あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コストミリ波レーダーモジュールの台頭
Infineon Technologies AGのBGT60ATR24Cなどの60ギガヘルツおよび77 GHzチップは現在コンシューマーグレードの価格帯で出荷されており、2万5,000米ドル以下の車両でもレーダーが重量マットに取って代わることが可能になっています。これらのソリッドステートデバイスは、あらゆる照明・温度条件下で成人、子供、空席を分類し、フォームのヒステリシスに関連する保証クレームを削減します。アジアのOEMは、中国の新しい動的重量センシング規則を満たし、輸出市場向けにプラットフォームを標準化するためにこの技術を急速に組み込んでいます。[1]Infineon Technologies AG、「BGT60ATR24C XENSIVレーダーMMICが車内乗員検知を実現」、infineon.com
後部座席シートベルトリマインダーに関するNCAP 2026義務
Euro NCAPおよびNHTSAは現在、シートベルトが未装着のままの場合に視聴覚警告と組み合わせた後部座席の乗員検知を義務付けており、幼児、チャイルドシート、荷物を区別するマルチセンサーアレイの展開を自動車メーカーに強いています。大量展開によりレーダーおよび静電容量式ソリューションの規模の経済が促進され、サプライヤーの見積もりに基づくと車両あたりのシステムコストが最大18%低下します。
BEVスケートボードフロアによるセンサースペースの確保
フラットなバッテリーパックはキャビン容量を開放し、エンジニアはそれを分散センサー配置に活用することで、快適性を損なうことなく床面統合型圧力セルおよびシートフレームレーダーを実現しています。ゾーン式48Vワイヤリングはハーネス重量を85%削減し、追加の乗員監視エンドポイントのためのヘッドルームを生み出しています。
OTAアップデートを可能にするソフトウェア定義車両へのシフト
セントラルドメインコントローラーは現在、認定済みアルゴリズムアップデートをセキュアなチャネルを通じて配信し、ディーラーベースのECU書き換えを不要にするとともに、人口統計の多様性に対応した迅速なキャリブレーションを可能にしています。このモデルは、販売後の機能を収益化するOEMの取り組みと一致しており、乗員分類のパフォーマンスを固定仕様ではなくアップグレード可能な資産に変えています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 重量センサーのキャリブレーションドリフトを引き起こすシートフォームのヒステリシス | -0.8% | グローバル、コスト重視セグメントへの影響が特に大きい | 中期(2〜4年) |
| EV車内の5Gモジュールとの高GHzレーダー干渉 | -0.6% | グローバル、プレミアムEVセグメントへの集中あり | 短期(2年以内) |
| MEMSプレッシャーセルへの関税起因コスト上昇(米中) | -0.4% | 北米、グローバルサプライチェーンへの波及あり | 短期(2年以内) |
| カメラベースの乗員分析に対する消費者のプライバシー懸念 | -0.3% | 北米・EU、アジアでも懸念が高まりつつある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
キャリブレーションドリフトを引き起こすシートフォームのヒステリシス
超弾性フォームは時間と温度によって変形し、重量センサーのベースライン出力をシフトさせ、コストのかかる再キャリブレーションを引き起こします。2022年のMDPI研究では、ドリフトが2年以内に6 kgを超える可能性があることが確認されており、これは小柄な成人を子供として誤分類するのに十分であり、レーダーまたは高度なパッケージング構造への移行を余儀なくさせています。
5Gモジュールとの高GHzレーダー干渉
複数の76〜77 GHzセンサーが静かなEV車内で動作する場合、71〜76 GHz通信帯域との重複によりパケットエラー率が上昇し、特に多列シートSUVにおいて乗員データストリームが破損する可能性があります。緩和策には適応型波形管理とEMCシールドが必要であり、Tier 1の見積もりによると車両あたりの部品表コストに4〜7米ドルが追加されます。[2]IOPscience、「IMTシステムと自動車レーダーの互換性研究」、iop.org
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
センサーがシステム価値を支えるOEMがグローバルな安全基準を満たすためにマルチモーダルアレイに依存したことから、センサーは2025年の収益の63.60%を占めました。圧力、静電容量式、レーダー素子が合わさって、エアバッグロジックが必要とするリアルタイムデータを生成します。ASIL Dターゲットを満たすために組み込み診断とハードウェアスタックを組み合わせることができるサプライヤーに最も多くの価値が集まります。エアバッグコントロールユニットセグメントは、ドメインコントローラーが乗員データと衝突アルゴリズムを単一のボックスで融合させ、ハーネス長と組み立て時間を削減するようになったため、8.18%のCAGRで上昇しています。
Continental AGのACUプレミアムプラットフォームは拘束ロジックを統合し、車両ライフサイクル全体で保証コストを22%削減するOTAキャリブレーションを可能にしています。Veoneer ABのSC3コントローラーは世界の新車の4分の1に搭載されており、統合型安全シリコンに対するOEMの信頼を反映しています。これらの事例は、乗員分類システム市場において、ソフトウェア能力が従来は個別センサーのみが保持していたマージンをいかに獲得しているかを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


センサータイプ別:
レーダーが従来のマットを凌駕プレッシャーマットは低い単価コストにより2025年に47.30%のシェアを維持した一方、OEMがキャリブレーション不要の精度を求める中、mmWaveレーダーは12.21%のCAGRを記録している。静電容量グリッドはタッチサーフェスがHMIを兼ねるプレミアムインテリアに対応し、超音波デバイスはコンパクトなキャビンに使用されるが音響干渉の課題がある。デュアルードのプレッシャー+レーダーキットは、既存のシート構造を活用しながらNCAPスコアリング向けの子供検知機能を追加する中コスト帯の車両乗員検知システムソリューションとして台頭しつつある。
ライフタイムコストを比較すると、サプライヤーはレーダーモジュールがフォームドリフトへの耐性によって保証引当金を30%削減すると試算している。このリスク低減の優位性が、2027年以降に生産に入る新プラットフォームにおける乗員分類システム市場規模内でのレーダーの急速なシェア拡大を支えている。
車両タイプ別:
電動化がペースを設定乗用軽自動車は2025年の出荷量の71.20%を占めましたが、それでもバッテリー電気自動車は2031年にかけて9.94%のCAGRで最も速く成長しています。スケートボードシャシーはフラッシュマウント型フロアセンサーを可能にし、低騒音キャビンはサイレントソリッドステートレーダーの快適性上の利点を際立たせています。プラグインハイブリッドは同様のアーキテクチャを採用していますが過渡的な位置づけにとどまっています。商用バンおよび小型トラックは、フリート保険の義務を満たすために乗員キットを後付けするケースが増えており、センサーサプライヤーに追加収益をもたらしています。
Teslaが2024年にキャビンレーダーを追加する決定を下したことは、BEVが重量マットを飛び越えてグローバルな型式認証の新たな基準を設定できることを示しています。電動化が広がるにつれて、これらの設計の自由度は主流セグメント全体に拡大し、乗員分類システム市場におけるレーダーの軌跡を強化するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
後付け需要が加速OEM装着が2025年に57.30%のシェアで首位を占めましたが、それでもアフターマーケットキットは9.76%のCAGRで拡大しています。フリートオペレーターは責任を軽減するために古いバスやバンに後付けし、新車価格が収入を上回る地域では消費者需要が高まっています。標準化されたCANおよびLINゲートウェイが設置を簡素化し、印刷フレキシブル圧力センサーによりインストーラーはシートを分解することなく既存の内装の下にマットを滑り込ませることができ、これが新興経済圏でのリーチを広げる要因となっています。
IDTechExは、強力な後付け需要を背景に印刷センサーの収益が10年以内に10億米ドルに近づくと予測しています。フィーチャーオンデマンドモデルが普及するにつれて、後付けチャネルは乗員分類システム産業全体でソフトウェア対応安全サービスのテストベッドとして機能するでしょう。
地域分析
アジア太平洋地域の乗員分類システム市場
アジア太平洋地域は2025年の収益の30.60%を占め、中国の積極的な重量感知規制とコンポーネントコストを圧縮する深いレーダーサプライチェーンによって牽引されています。国内OEMはすでにAutoliv社の中国売上高の40%を占めており、先進的な拘束技術に対する現地の需要を示しています。日本はレベル3自動運転向けのドライバー状態監視を推進し、韓国のEVインセンティブはレーダー採用を促進しており、乗員分類システム市場を中心とした強固な地域エコシステムを形成しています。
北米および欧州の乗員分類システム市場
北米と欧州は規制の方向性を定めています。ユーロNCAP 2026およびNHTSAのFMVSS 208改定は、後部座席アラートを統一し、センサー仕様を標準化しています。2024年7月に施行されたEU一般安全規則IIは、乗員検知と居眠り警報を統合し、マルチセンサーの展開を促進しています。両地域のプライバシーを重視する消費者はカメラ分析よりもレーダーを好む傾向があり、サプライヤーのロードマップを形成するとともに、乗員分類システムの市場規模における非視覚的センシングへの需要を強化しています。
南米およびMEAの乗員分類システム市場
南米はブラジルとアルゼンチンが安全基準を強化しOEM投資を誘致する中、8.48%のCAGRで最も急速な成長軌道を描いています。アルゼンチンの2025年交通法は自律機能に言及しており、間接的に乗員監視システムの統合を促進しています。価格感度がカメラの使用を制限する一方で、フレキシブル圧力センサーおよび簡略化されたレーダーにより、準拠パッケージをミドルレンジモデルに導入することが可能となり、対応可能な市場規模を拡大しています。中東およびアフリカは依然として黎明期にありますが、湾岸地域のフリート後付けは保険割引を満たすためにアフターマーケットキットを活用しており、グローバルな乗員分類システム市場全体での段階的な普及を示しています。

規制環境
乗員分類システム(OCS)は、法定の乗員衝突保護要件およびそれに関連するエアバッグの抑制・作動ロジックと密接に結びついている。米国では、NHTSAが管轄するFMVSS 208(49 CFR 571.208)が高度なエアバッグおよび乗員保護性能を規定し、フロントパッセンジャーエアバッグの展開管理には乗員検知および分類の結果が用いられる。2024年8月の最終規則により、適合性試験に使用されるチャイルドリストレイントシステムのリストが更新された。
欧州全体および世界的な型式認証の整合においては、UNECE規則第145号がISOFIXアンカレージシステムおよび関連する着座位置に関する要件を定めており、これがチャイルドシート検知やOCS検証で用いられる着座位置の前提に影響を与えている。消費者向け安全性評価の側面では、Euro NCAPのSD 103(乗員体格分類ドシエガイダンス)などのガイダンスが、乗員体格分類性能に関する文書化および試験要件を正式化しており、2026年に向けてプロトコルが厳格化する中で、堅牢なマルチセンサー乗員検知アプローチの必要性を強めている。
バリューチェーン分析
OCSのバリューチェーンは、半導体・材料の投入(MEMS圧力セル、レーダーMMIC、カメラおよびコンピュート部品)から、センサーおよびサブアセンブリの製造(圧力、静電容量、ストレインまたは重量、超音波、レーダー、カメラモジュール)に及ぶ。次にティア1インテグレーションにより、これらのセンシング要素がシートシステムおよびリストレイント電子機器に統合され、サプライヤーは通常、エアバッグ制御ユニット(ACU)または集中型車両コンピュートに供給されるセンサーとソフトウェアのバンドルを提供する。OEMは、FMVSS 208適合性やEuro NCAPドシエ要件を含む規制および消費者テスト要件に対して統合システムを検証する。
アーキテクチャが個別の重量マット式ロジックからキャビンセンシング資産を共有するソフトウェア定義型実装へ移行するにつれ、価値の獲得はソフトウェア、センサーフュージョン、ECUまたはドメインコントローラーの統合へと移りつつある。チャイルドシートの存在および向き検知に関するISO/TS 22239-1:2018や、Euro NCAPのSD 103ドシエなどの規格・適合性文書が、サプライヤー選定、テストツール、検証作業を形作っている。同時に、MEMSおよび車載グレードのシリコンに関するファウンドリ容量および単一供給元リスクが、量産プログラムのリードタイムやコスト安定性に影響を及ぼす可能性がある。
競合ランドスケープ
Autoliv Inc.、Continental AG、ZF Groupなどのティア1サプライヤーは数十年にわたるエアバッグエンジニアリングからスケールの優位性を持ちながらも、現在はレーダーとAIソフトウェアへとピボットしています。Continental AGが2025年4月に自動車IPOに先立ってAumovioブランドを立ち上げたことは、センサーフュージョン、ドメインコントロール、サイバーセキュリティを単一スタックにパッケージ化し、乗員分類システム市場の新たなソフトウェア価値プールをターゲットにしています。ZF Groupは高成長のレーダー乗員検知に焦点を絞るためにLIFETECパッシブセーフティ部門を切り出しており、純粋な安全資産に対する投資家の需要に応えています。
自動車メーカーもコアアルゴリズムを所有するために特許を申請しています。2024年1月のTeslaによる米国出願は、エアバッグロジックを精緻化するために重量センサーとレーダー存在確認を組み合わせています。スタートアップはデータ中心のツールを売り込んでおり、Anyverseは規制上の罰則を恐れるOEMを獲得するために合成データセットで乗員モデルをトレーニングし、プライバシーの障壁を回避しています。チップベンダーがレーダーフロントエンドとオンチップAIアクセラレーターをバンドルするにつれてコンポーネントの統合が進んでおり、ティア1インテグレーターの開発サイクルを短縮しています。
戦略的な動きは収束を裏付けています。VolvoとZF Groupはリアルタイムの乗員質量に基づいて締め付けを調整する適応型ベルトを共同で発表し、拘束ハードウェアとセンサーフィードバックを融合させました。Autoliv Inc.はFormula Eとパートナーシップを結び、電気自動車の安全技術を披露してブランドエクイティを高めながら、アルゴリズム改良のためのトラックテレメトリーを収集しています。これらの取り組みは、乗員分類システム市場において製品リーダーシップが機械的信頼性と同様にソフトウェアの拡張性にかかっていることを明らかにしています。
乗員分類システム産業リーダー
ZF Group
Continental AG
Robert Bosch GmbH
Autoliv Inc.
Denso Corporation
- *免責事項:主要選手の並び順不同
乗員分類システム市場
- ZF Group
- Continental AG
- Robert Bosch GmbH
- Autoliv Inc.
- Denso Corporation
- Aptiv PLC
- Aisin Seiki Co. Ltd
- IEE Sensing
- TE Connectivity Ltd
- ON Semiconductor Corp.
- Joyson Safety Systems
- Infineon Technologies AG
- Veoneer AB
- Murata Manufacturing Co., Ltd
- Lear Corporation
- Hyundai Mobis
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Visteon Corporation
- Flexpoint Sensor Systems Inc.

市場機会と将来展望
重要なホワイトスペースは機能統合であり、同一の車内センシングスタックを用いて、シート統合型ハードウェアを追加することなく乗員分類、シートベルト関連機能、より広範な乗員モニタリングをカバーすることである。Aptivが2026年6月に発売したAdvanced Occupancy Classification(AOC)はこの方向性を支持し、AIおよびコンピュータビジョンを用いて身長、体重、位置により乗員を分類するカメラのみの乗員検知システムとして位置付けられ、既存のコックピットカメラ基盤上で動作するソフトウェア中心の認知へとOCSの価値を移行させている。
規制および試験の更新も、アップグレード可能で検証しやすいセンシングアプローチにとっての機会を生み出している。米国では、2024年8月のFMVSS 208改正により、高度なエアバッグ抑制システムの適合性試験に使用されるチャイルドリストレイントシステムのリストが更新され、多様なCRS構成にわたる分類の堅牢性の必要性が高まっている。Euro NCAPのSD 103ドシエガイダンスは、乗員体格分類性能の実証方法を正式化しており、追跡可能なアルゴリズム、再現可能な試験結果、およびセンシングハードウェアと合わせた統合文書を提供できるサプライヤーへの需要を後押ししている。
Recent Industry Developments in 乗員分類システム市場
- 2026年6月:Aptivは、AIおよびコンピュータビジョンを用いて乗員を分類するカメラのみの乗員検知システムとして位置付けられるAdvanced Occupancy Classification(AOC)を発表した。このアプローチは、乗員分類をデジタルコックピットカメラスタックに統合することを目指し、シート統合型センシングハードウェアへの依存を減らし、差別化をソフトウェアおよび認知性能へと移行させる。
- 2025年10月:AdientおよびAutolivは、リクライニング着座位置向けのZ-Guard安全ソリューションの商品化に向けたパートナーシップを発表し、AdientのシートコンセプトとAutolivのリストレイント技術を統合した。この協業は、より柔軟な着座姿勢によって生じる乗員分類および保護の課題に対応し、OEMのシートおよび安全性の意思決定者とのプラットフォームレベルの開発作業を支援する。
- 2024年12月:Continentalは、trinamiXと共に、車内アプリケーション向けにバイタルサインを取得するバイオメトリック車内モニタリングソリューションを発表した。バイオメトリック信号を車内センシングスタックに導入することで、乗員関連の安全性判断に利用可能なデータが拡大し、統合されたソフトウェア定義型乗員モニタリングアーキテクチャが強化される。


乗員分類システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場はシートレベルで拘束装置および安全機能を正確に作動させるために、乗員の存在・位置・特性を検知する車両搭載の乗員分類システムを対象とする。
対象外の範囲:本市場規模の算定は、車内安全・拘束判断を目的としない建物の在室センサーおよび人数カウントソリューションを除外する。
セグメンテーション概要
- コンポーネント別
- エアバッグコントロールユニット(ACU)
- センサー
- センサータイプ別
- 圧力センサー
- シートベルト張力センサー
- ひずみゲージマットセンサー
- 静電容量センサー
- 超音波センサー
- 60 GHzおよび77 GHzレーダーセンサー
- 車両タイプ別
- 乗用軽自動車
- バッテリー電気自動車
- プラグインハイブリッド車
- 商用小型トラックおよびバン
- 販売チャネル別
- OEM装着システム
- アフターマーケットおよび後付けキット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、乗員分類システムの需要が車両生産台数および安全機能の搭載状況と連動しているため、公開されている自動車生産台数および保有台数のコンテキストから開始する。要件の内容と時期を把握するために、OICA車両生産統計、米国運輸省(U.S. DOT)およびNHTSAの規則制定・リコールデータベース、UNECE車両安全規制テキスト、ならびにユーロNCAP(Euro NCAP)プロトコル公表資料などを参照する。
次に、公開情および技術的エビデンスを用いてモデルの入力値を精緻化する。OEMおよびサプライヤーの年次報告書、投資家向けプレゼンテーション、SAEインターナショナルなどの業界団体の最新情報、NCBIなどのデータベースに収録された査読済み論文、および信頼性の高い自動車専門メディアを精査し、採用トレンド、センサーの選好、および価格動向をマッピングする。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および一部の自動車販売・保有台数データセットに関する有料サブスクリプションを活用し、カバレッジのギャップを補完するとともにタイムラインのクロスチェックを行う。ここに列挙したソースはあくまで例示であり、収集・検証・明確化のために他の多数の公開文書およびデータポイントも使用している。
一次インタビューおよびサーベイ
一次調査は、実際に出荷されている内容、新プラットフォームにおけるシステムのパッケージング方法、およびセンサー数とソフトウェアコンテンツに伴う価格変動の確認に重点を置く。車両安全の関係者、コンポーネントサプライヤー、インテグレーションパートナー、および川下ユーザーを含む多様なステークホルダーと対話し、地域の規制タイムラインと生産構成が前提条件に反映されるよう、APAC・EMEA・アメリカ大陸にわたってカバレッジを分散させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | APAC:52% |
| 中位層:44% | 部門・ユニットリーダー:29% | EMEA:30% |
| 中小規模プレイヤー:21% | マネージャー:56% | アメリカ大陸:18% |
市場規模算定と予測
市場規模の算定はトップダウンとボトムアップの組み合わせにより構築されており、まず地域別・車両タイプ別の車両生産台数を確定し、次に拘束装置およびエアバッグコンテンツに紐づいた搭載率の前提を用いて乗員分類システムの需要に換算する。合計値の妥当性を確保するため、主要センサーファミリーのサンプルASP×推定ユニット数や、インタビューで共有されたチャネル・インテグレーションのフィードバックなど、選択的なボトムアップチェックにより出力値を検証する。
モデルを駆動するいくつかの実務的な入力値は、更新のたびに見直される。これには、乗用車生産台数シェア、エアバッグおよび拘束装置の搭載トレンド、地域別安全プロトコルのタイミング、シートあたりの標準センサー数、および電子部品コンテンツの変化に伴うASPの動向が含まれる。プロトコルの変更により採用が急速に変化し得るため、予測はシナリオ分析に依拠し、専門家がどのタイミングと普及経路が最も現実的かを確認した後にベースケースを選定する。小規模な地域においてボトムアップのカバレッジが不完全な場合、ギャップは生産台数および規制タイミングに紐づいたアナログ採用曲線によって補完し、二重計上を避けるために合計値を正規化する。
データ検証と更新サイクル
単一のデータセットが乗員分類システムの需要をエンドツーエンドで説明することはほとんどないため、検証は複数のチェックポイントを通じて実施される。車両生産合計、報告された安全機能の採用状況、および観察された価格動向などの独立したシグナルと出力値を比較し、承認前に外値を精査する。
特定の地域または車両タイプに急激な変化が見られた場合、前提条件を再確認し、プログラムまたは規制において何が変化したかを確認するためのフォローアップコールを実施する。レポートは年次で更新され、重要なイベントが発生した際には中間更新を行い、数値が最新の市場状況を反映するよう納品直前に最終確認を完了する。
Mordor Intelligenceの乗員分類システム市場規模と他の公表推計値との比較
乗員分類システムの公表市場規模がしばしば一致しない主な理由は、調査によって対象範囲と計上単位の設定が異なり、価格ロジックの適用方法も異なるためである。また、安全プロトコルのタイミング、地域別生産構成の扱い方、および前提条件の見直し頻度の違いも差異の要因となっている。
一部のソースは乗員検知、車内センシング、および広範なキャビンモニタリングをまとめて集計しており、隣接するハードウェアおよびソフトウェアの収益によって合計値が押し上げられる場合がある。これらの隣接するキャビンモニタリング項目は対象範囲外であり、Mordor Intelligenceはエアバッグおよび拘束装置の判断に関わるシートレベルの乗員分類に紐づいたシステムのみを計上し、ASPは直近のプラットフォーム投入構成とインタビューチェックを用いて更新している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.38 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.10 ビリオン 米ドル(2026年) | 乗員分類と広範な車内センシングおよび乗員モニタリング収益を組み合わせたより広いバスケットを使用しており、地域全体で車両あたりのコンテンツ仮定を高めに設定している。 |
| 業界専門誌B | 2.90 ビリオン 米ドル(2026年) | プレッシャーマットベースのセンシングと一部の乗用車プログラムを重視した狭い設置ベースの視点を採用しており、ASPを比較的フラットに維持しているため、モデル化された価値が低下している。 |
表中の差異は主に、システムの一部として何が計上されるか、および車両あたりのコンテンツと価格設定が予測年度を通じてどのように更新されるかによって説明される。当社のモデルは車両生産台数・搭載率・少数の検証可能な入力値に対してトレーサブルな状態を維持しており、隣接カテゴリーを混在させることなくシナリオを比較することができる。


レポートで回答される主要な質問
2026年から2031年にかけて乗員分類システム市場を牽引しているものは何ですか?
5.71%のCAGRは、Euro NCAP 2026、中国のGB 15083-2024などの厳格な安全義務と、継続的なアルゴリズムアップグレードを可能にするソフトウェア定義車両へのシフトによって促進されています。
現在最も多くの収益をもたらしているコンポーネントはどれですか?
センサーは2025年の収益の63.60%を占めています。これは、圧力、静電容量式、レーダーデバイスが拘束コントローラーに必要な生データを提供するためです。
レーダーセンサーが圧力マットよりもシェアを拡大しているのはなぜですか?
レーダーはシートフォームのヒステリシスによるキャリブレーションドリフトを回避し、新しい子供検知要件を満たしており、2031年にかけて12.21%のCAGRを支えています。
最も速く成長する地域はどこですか?
南米はブラジルとアルゼンチンが安全規制を更新し新たな車両組み立て投資を誘致するにつれて、8.48%と最も高い地域CAGRを示しています。
混雑した分野でサプライヤーはどのように差別化していますか?
ティア1企業はセンサーフュージョンとOTA対応ドメインコントローラーを統合しています。例えば、Continental AGのAumovioおよびZF GroupのLIFETEC切り出しはAIソフトウェアと垂直統合に注力しています。
既存のフリートは高度な乗員検知にアップグレードできますか?
はい。9.76%のCAGRで拡大しているアフターマーケットキットは、印刷フレキシブル圧力センサーと標準CANゲートウェイを使用して、古い車両に準拠した乗員監視を後付けします。
最終更新日:



