
台湾データセンター建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.94 十億米ドル |
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.64 十億米ドル |
| 成長率 (2026 - 2031) | 9.79 % |
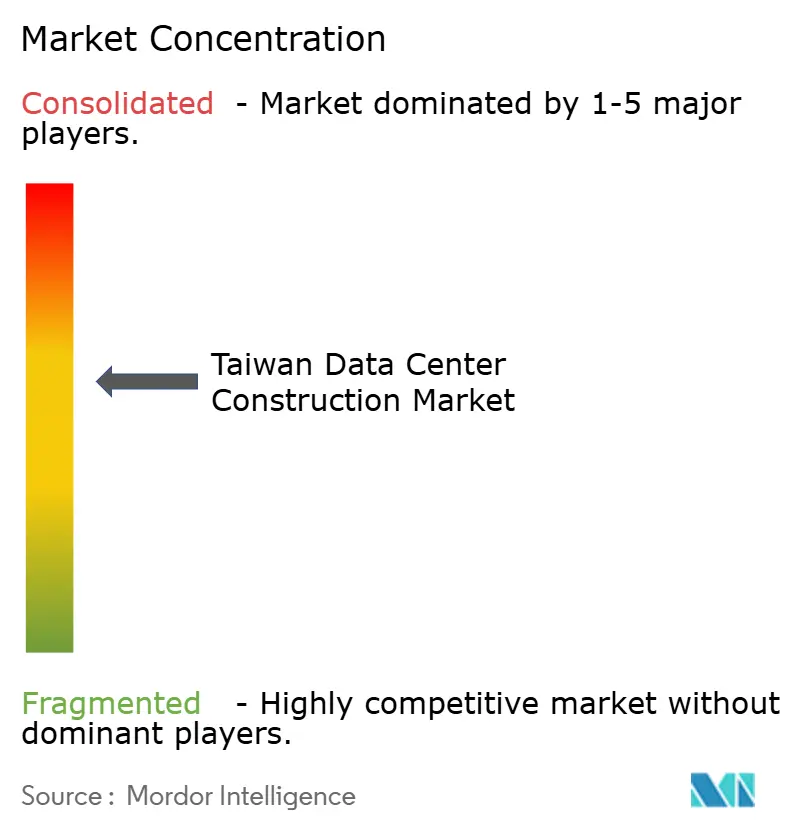
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる台湾データセンター建設市場分析
台湾データセンター建設市場規模は2025年に9億4,000万米ドルと評価され、2026年の10億3,000万米ドルから2031年には16億4,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)におけるCAGRは9.79%です。このモメンタムは、グローバルなAIおよび半導体サプライチェーンにおける台湾の要となる役割、成熟しつつある主権AI戦略、ならびにインフラストラクチャ需要を再構築しているエッジコンピューティングへの全国的なシフトによって支えられています。クラウドサービス採用の加速、高密度の5Gカバレッジ、および14本の国際海底ケーブルが、国境を越えたワークロードを支える低レイテンシ接続を実現しています。冷却技術の革新、再生可能エネルギーの調達、および蓄電池エネルギー貯蔵パイロットプログラムが、電力密度とサステナビリティの課題に対応しています。一方、地政学的リスクにより、ハイパースケーラーは外部管轄から独立して運用可能な主権容量を優先する動きが強まっており、台湾データセンター建設市場への民間および政府の資本流入が継続的に拡大しています。
主要レポートの概要
- ティアタイプ別では、ティア3施設が2025年の収益シェアの57.92%をリードし、ティア4設備は2031年までに9.86%のCAGRで成長する見込みです。
- データセンタータイプ別では、コロケーションが2025年の台湾データセンター建設市場規模の53.95%のシェアを保有し、自社構築ハイパースケーラーは10.04%のCAGRで成長する見込みです。
- 機械インフラストラクチャ別では、冷却システムが2025年の台湾データセンター建設市場規模の42.15%のシェアを占め、サーバーおよびストレージコンポーネントは10.34%のCAGRで発展しています。
- 電気インフラストラクチャ別では、電力バックアップソリューションが2025年の台湾データセンター建設市場シェアの55.62%を獲得し、電力配電ソリューションは10.98%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
台湾データセンター建設市場のトレンドと考察
成長要因のインパクト分析*
| 成長要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドサービス採用の拡大 | +2.8% | 台北都市圏、新竹サイエンスパーク | 中期(2〜4年) |
| 5G展開および国家デジタル化推進施策 | +2.1% | 台北、台中、高雄 | 短期(2年以内) |
| グリーンデータセンター建設に対する政府の税額控除プログラム | +1.5% | サイエンスパークおよび工業地帯 | 長期(4年以上) |
| 半導体主導のエッジ/AIワークロードのローカライゼーション | +3.2% | 新竹、台中、台南への拡大 | 中期(2〜4年) |
| 新規海底ケーブルの陸揚げによるレイテンシの低減 | +1.8% | 北部および中部沿岸地域 | 長期(4年以上) |
| グリッドレベルのBESSパイロットによる50%超の再生可能エネルギー統合の実現 | +1.4% | 宜蘭、新竹、桃園、台南 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドサービス採用の拡大
データ主権政策が機密知的財産および市民データのローカル処理を義務付けるにつれ、クラウドサービスの普及は従来のエンタープライズ移行の範囲を超えて拡大しています。Amazon Web Servicesは、3つのアベイラビリティゾーンを備える台湾初のリージョンに対して50億米ドルを投資することを確約しており、台湾データセンター建設市場への長期的な信頼を裏付けています。[1]ティム・カルパン、「AWSが台湾リージョンに50億米ドルを投資」、aws.amazon.com半導体設計分野では、エアギャップネットワークおよび近隣ファブへの低レイテンシ接続が依然として不可欠であるため、ハイブリッドおよびマルチクラウド戦略が主流となっています。コロケーション事業者は、コンプライアンスとパフォーマンスの両ニーズを満たす直接クラウドオンランプノードを追加しています。デジタルライフスタイルサービスの80%普及を目指す政府プログラムが、スケーラブルな施設に対する需要をさらに保証しています。
5G展開および国家デジタル化推進施策
台湾は2024年に5Gカバレッジ94%を達成し、現在1万6,000基超の基地局が島内を網羅し、ミリ秒単位でローカル処理が必要なエッジコンピューティングワークロードの基盤を形成しています。中華電信などの通信事業者は、5Gを全光バックボーンネットワークおよび低軌道衛星バックアップと組み合わせ、重要アプリケーションのレイテンシを低減しています。5Gエッジノードを活用したスマートマニュファクチャリングのパイロットプログラムでは、交通信号の待機時間がすでに35%削減されており、都市回廊におけるマイクロデータセンターの実用的価値が実証されています。
グリーンデータセンター建設に対する政府の税額控除プログラム
厳格なPUEおよび再生可能エネルギー目標を達成するデータセンターに対し、資本的支出および運営費に対して5%〜20%の税額控除を付与する段階的なインセンティブ制度が設けられています。[2]中華民国財務部、「グリーンデータセンター税制インセンティブ」、mof.gov.twコペンハーゲン・インフラストラクチャー・パートナーズとの500 MWの洋上風力電力購入契約(PPA)を締結したGoogleは、外資系事業者がこの制度を活用してカーボンフットプリントを削減する方法を示しています。台湾のEEWHゴールドまたはダイヤモンド基準を満たす施設は加速償却の適用を受けることができ、建設コストの回収期間が短縮されるとともに、台湾データセンター建設市場がより持続可能な設計へと進展することが促進されています。
半導体主導のエッジ/AIワークロードのローカライゼーション
台湾積体電路製造(TSMC)は、設計検証およびAIトレーニングクラスターとオンサイトで連携する必要がある11のウェーハ製造工場と4つの先進パッケージングラインを追加しています。ファブに隣接するAI推論は設計のターンアラウンドを短縮し、知的財産漏洩リスクを低減するため、精密冷却および耐震ダンパーを備えた高ティア施設への需要が高まっています。政府支援の主権AIプロジェクトは、2029年までに1,200ペタフロップスの公共計算能力を計画しており、台湾データセンター建設市場の長期的な成長軌道を確固たるものにしています。
阻害要因のインパクト分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統電力の不足と不安定な電力価格 | -2.4% | 島内全域、特にサイエンスパークで深刻 | 短期(2年以内) |
| 土地不足と台北都市圏における不動産コストの高騰 | -1.8% | 台北、新北、桃園 | 中期(2〜4年) |
| ティアIII/IV施設に対する高額な耐震設計の設備投資 | -1.2% | 全国の地震帯 | 長期(4年以上) |
| ハイパースケールキャンパスに対する環境影響評価(EIA)許認可の遅延 | -0.9% | 50 MW超のプロジェクト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統電力の不足と不安定な電力価格
2030年までに電力需要は主にAI計算クラスターにより12%〜13%上昇する見込みです。[3]エネルギー署、「2025年〜2030年電力需要予測」、energy.gov.tw輸入化石燃料は依然としてエネルギーミックスの83%を占めており、事業者はコモディティ価格の変動および供給リスクにさらされています。合計160 MWの蓄電池エネルギー貯蔵の展開は、限定的な緩和効果にとどまっています。夏季における電力予備率の繰り返し不足により、プロジェクトは施設の電力消費量を削減するためのオンサイト太陽光発電、風力発電、および液体冷却システムの統合を余儀なくされています。これらの対策コストは台湾データセンター建設市場に一時的な負担をもたらす一方、より効率的な設計の採用を加速させています。
土地不足と台北都市圏における不動産コストの高騰
都心部の用地不足により、新規建設は桃園、台中、高雄へとシフトしています。Amazon Web Servicesが郊外の桃園工業団地をリージョンの立地として選択したことは、コストと光ファイバー接続の近接性のバランスを重視した立地へのシフトを反映しています。サイエンスパークは事前承認されたゾーニングを提供していますが、半導体関連の拡張との競合により入札競争が激化しています。デベロッパーは限られた敷地を最大限に活用するため、多層構造レイアウトと高密度ラック配置を採用しており、この傾向は台湾データセンター建設市場全体で標準的な手法となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:ティア3の優位性が続く中でティア4の成長が加速
ティア3施設は2025年の台湾データセンター建設市場の57.92%のシェアを維持し、稼働率とコストのバランスに対するクライアントの選好を示しています。これは、台湾データセンター建設市場規模全体への最大の貢献を意味します。ただし、金融機関、ハイパースケーラー、および政府機関は、9.86%のCAGRが見込まれるティア4需要を牽引しています。原子力発電所の基準を超える耐震エンジニアリングが必須とされており、建設事業者はティア4認証取得のために粘性流体ダンパーおよびデュアルアクティブ-アクティブグリッドを採用しています。
既存のティア3施設への耐震改修により、ティア4に近い能力へのモジュラーアップグレードが可能となっており、耐障害性を重視したブラウンフィールド拡張へのシフトが見られます。契約獲得の評価基準は、検証可能な免震対策およびラック内液体冷却を重視するようになっています。これらの機能を追加する建設事業者は、より高い利益率のティア4契約において有利な立場を確保しており、AIワークロードが激化するにつれて台湾データセンター建設市場がプレミアムティアを引き続き高く評価するという傾向を強固なものにしています。
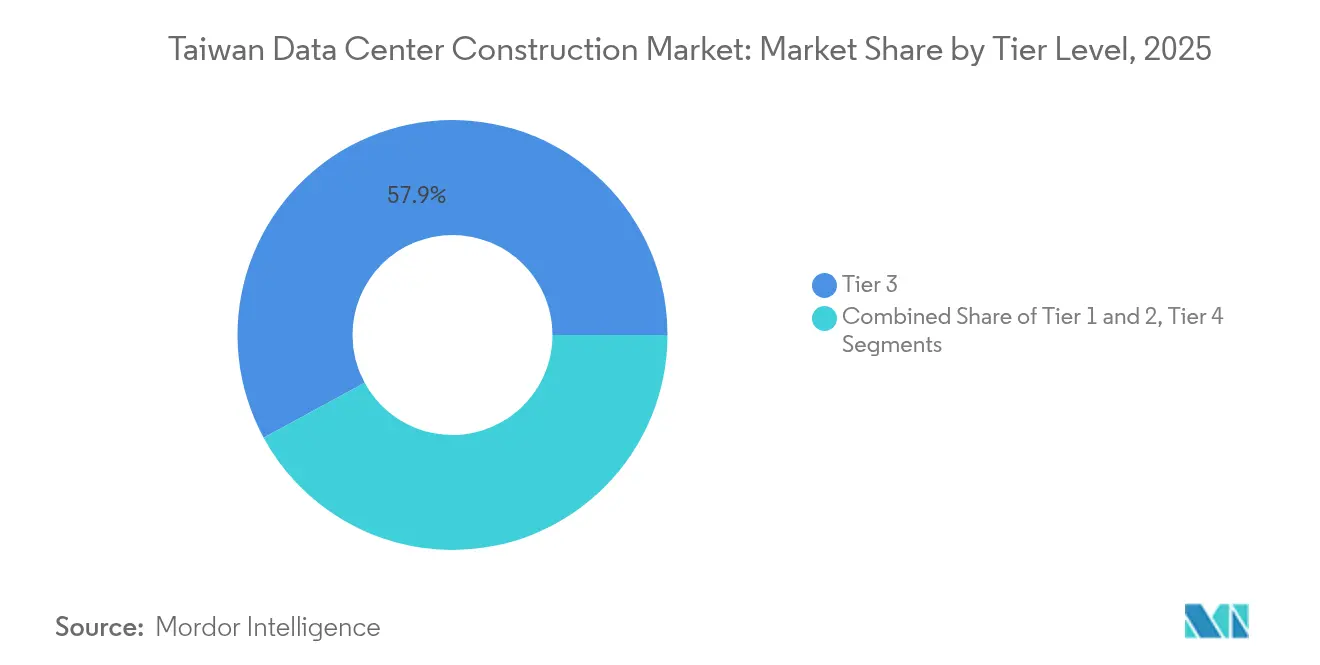
注記: 各セグメントの個別シェアはレポート購入時に入手可能


データセンタータイプ別:ハイパースケーラー自社構築のモメンタムがコロケーションのリーダーシップに挑戦
コロケーションは、中小企業および半導体サプライヤーがコスト管理のために共有施設を好む傾向から、2025年の収益の53.95%を維持しました。このシェアは、コロケーションが台湾データセンター建設市場における要であり続けることを示しています。それにもかかわらず、自社構築ハイパースケーラーキャンパスは10.04%のCAGRで他のすべてのフォーマットを上回る成長が見込まれています。Amazon、Google、およびMicrosoftは、コンプライアンスの確保およびAIトレーニングクラスターの最適化を目的として、完全所有権を選好する傾向をますます強めており、専用の電力および冷却設備を持ち込んでいます。
エンタープライズエッジ展開は設計面で最も急速に進化しています。通信事業者は5G基地局にマイクロデータセンターを設置し、レイテンシに敏感なワークロードをホストしています。これらのエッジノードは、液体冷却が統合されたプレファブリケーション型の2ラックエンクロージャーを特徴としており、多様化したアーキテクチャが台湾データセンター建設市場の物理的な範囲を拡大している様子を反映しています。
電気インフラストラクチャ別:電力配電技術の革新がグリッドの近代化を牽引
バックアップ発電機、UPSストリング、および静的転換スイッチが2025年の支出の55.62%を形成しており、可用性を最優先とする姿勢を示しています。蓄電池貯蔵パイロットプログラムでは、系統障害への迅速な対応を可能にするリチウム鉄リン酸系(LFP)化学が採用されています。電力配電ユニットは、断続的な再生可能エネルギー供給を軽減するスマートスイッチギア採用により、10.98%のCAGRを記録する軌道にあります。
プロジェクトでは現在、6,000 A超の定格のバスウェイシステムとインテリジェントな電力品質モニタリングが要求されています。これらの仕様は、再生可能エネルギーに連動した長期電力購入契約(PPA)を求めるすべての施設にとっての基本要件となりつつあります。したがって、電気セグメントは台湾データセンター建設市場を支える技術的アップグレードの最前線に立っています。
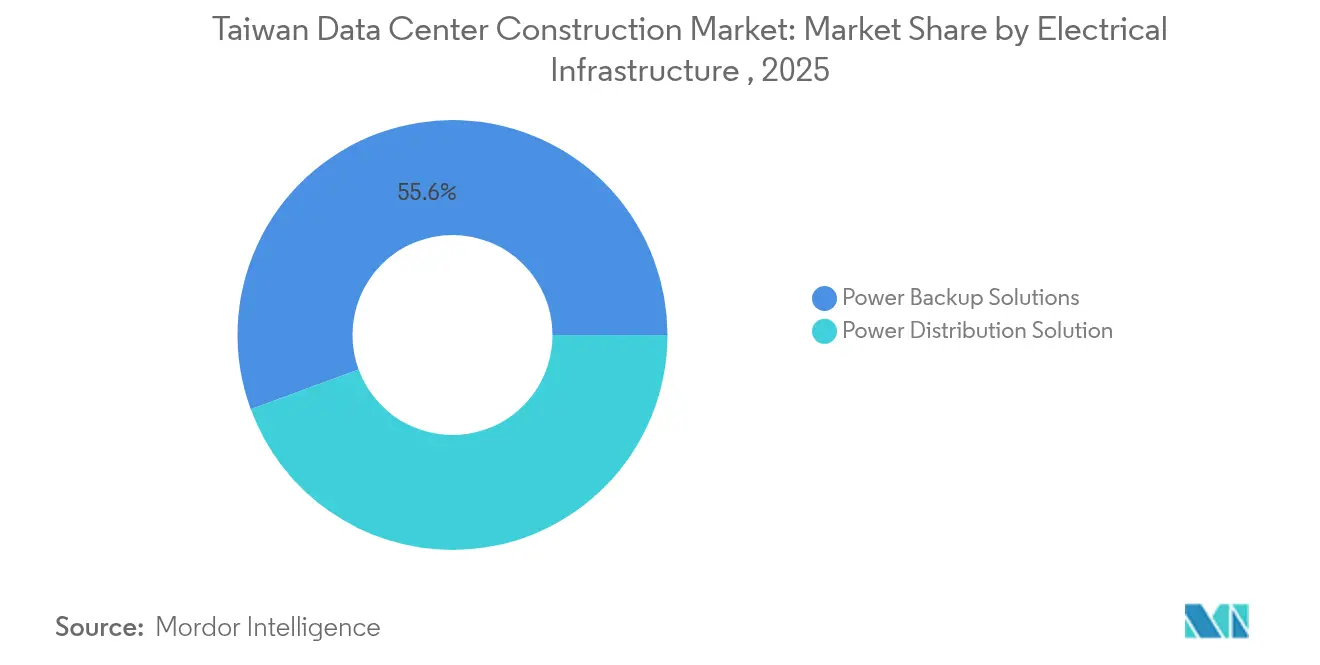
注記: 各セグメントの個別シェアはレポート購入時に入手可能
機械インフラストラクチャ別:冷却技術の革新がAI密度要求に対応
冷却は2025年の機械インフラストラクチャ支出の42.15%を占め、液浸冷却およびダイレクトトゥチップ冷却ソリューションが普及しつつあります。液体冷却はかつてラック電力を15 kWに制限していた熱的制約を取り除き、Foxconnの建設予定の100 MWスーパーコンピューティングセンターは1ラックあたり70 kW超で運用される予定です。先進GPUおよび高帯域幅メモリは専用構成を必要とするため、サーバーおよびストレージサブシステムは10.34%のCAGRを示す見込みです。
ベンダー各社は、現地での後付けが可能なコンパクトなブラシレスポンプおよびCDU一体型ラックアセンブリを出荷しており、既存サイトが床面積を増やすことなくラック密度を高めることを可能にしています。このような革新が、台湾データセンター建設市場における競争上の差別化を決定づける要素として熱管理が引き続き重視される理由を示しています。
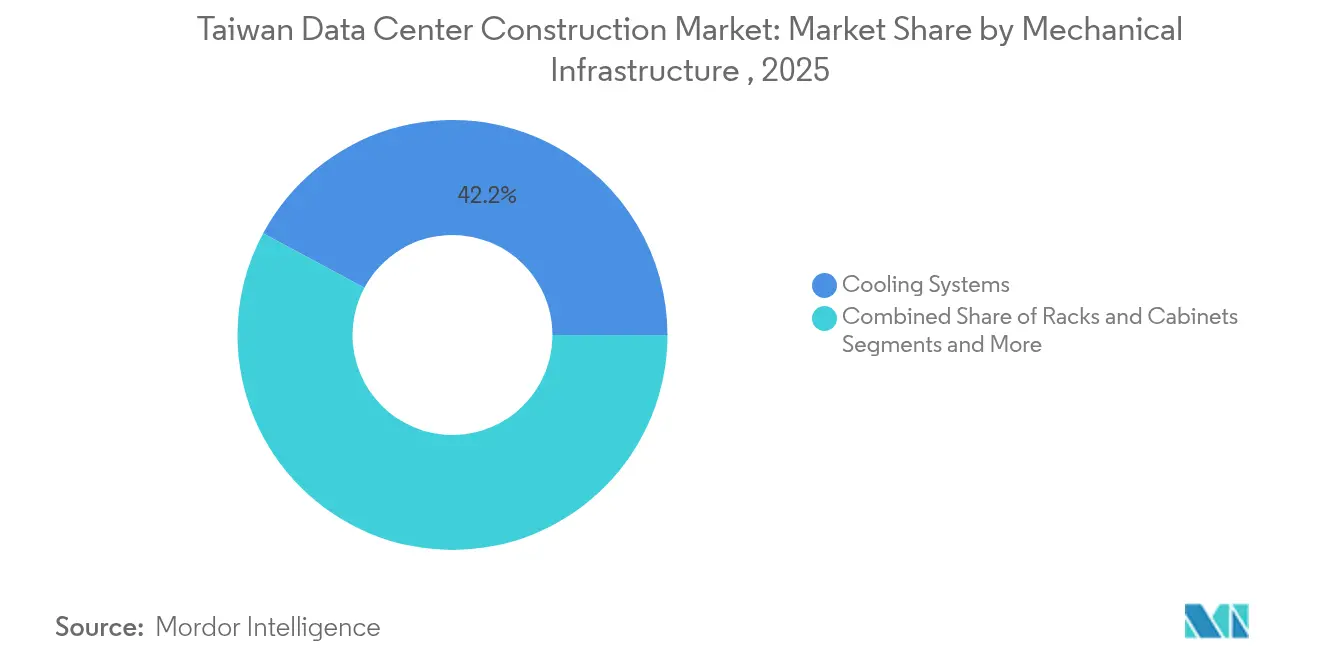
注記: 各セグメントの個別シェアはレポート購入時に入手可能
地域分析
台北および新北は、高密度な光ファイバーバックボーンと金融セクターへの近接性を活かし、最多の施設数を誇っています。ただし、土地コストおよび系統制約から、南方への移転が促進されています。新竹サイエンスパークは半導体ファブと直結しており、中二桁メガワット規模のブッキングで地域内において最速の施設増設が見られます。台中は不動産価格が低く系統の余力があり、北部と南部のワークロードを結ぶ中央回廊として機能しています。
台南の南部台湾サイエンスパークは、2025年までに120ペタフロップスのAIセンター、2029年までに主権クラウド複合施設を設置する政府計画の恩恵を受けており、いずれも将来の需要を固定化するアンカーとなっています。西海岸沿いの洋上風力発電ゾーンは、ハイパースケールキャンパス向けに最大500 MWの契約電力を供給し、地理的条件と再生可能エネルギー目標を整合させています。頭城、枋山、淡水の沿岸ケーブル陸揚げ局は、北アジアおよび米国へのレイテンシを保護し、分散型の建設であってもキャリアニュートラルな到達性が確保されています。
再生水プログラムおよび淡水化プラントが1日あたり628,100トンの非飲料水を追加供給し、高密度サイト向けの冷却器補給水を確保しています。この資源多様化は、台湾データセンター建設市場全体の運用リスクをさらに安定化させています。その結果、台湾は単一拠点モデルから、電力、土地、および接続性のバランスをとる北部・中部・南部の3拠点トポロジーへと進化しています。
規制環境
台湾のデータセンター建設は、経済部(MOEA)とエネルギー局が主導するエネルギー効率および電力配分規制によって、ますます形作られている。5MW以上の消費電力を持つハイパースケールおよびコロケーション施設については、事業者はエネルギー利用マニュアルを作成・提出し、利用可能な最善の技術を採用する必要があり、PUE基準値はハイパースケールで1.3、コロケーションで1.4とされている。供給面では、台湾電力(Taipower)が2023年8月以降、桃園以北の地域で5MW超の新規電力申請を制限しており、これが承認や電力網アクセスが可能な場所での立地選定と順序に影響を与えている。
公共部門の計算資源に関連するデジタルインフラについては、デジタル発展部(MODA)が追加のコンプライアンス要件を定めており、国家AIコンピューティングパワーセンターに関するサイバーセキュリティ管理法との整合性も含まれる。2026年7月には、大規模負荷審査プロセスの改正案により、評価指標が投資効果、雇用創出、サプライチェーンへの貢献、AIエコシステム支援、サイバーセキュリティ耐性を含むよう拡大された。これにより、大規模データセンタープロジェクトの審査方法がエネルギー使用量以外にも及ぶよう更新された。
バリューチェーン分析
台湾のデータセンター建設のバリューチェーンは、用地選定と実現可能性調査(土地、電力網アクセス、許認可)から始まり、設計・エンジニアリング、調達、建設、コミッショニング、継続的な運用サポートへと続く。現地および国際的なEPC・エンジニアリング企業が、顧客要件をTier IIIおよびTier IV対応の建物へと変換する中心的な役割を担っている。CTCIはデータセンターのエンドツーエンドのEPC提供を支援しており、参照事例として16MWのTPE11プロジェクトが挙げられる。一方Exyteは、複雑で高規格のプログラムに対応するため、現地拠点を活用したグローバルなエンジニアリング、建設、コミッショニングサービスを提供している。
インフラおよび統合の側面では、TECOが電気およびHVACにわたるMEP範囲を担い、150/161kVまで対応する変圧器と、エッジやキャンパス拡張の工期を短縮できるモジュール型データセンターソリューションを提供している。ダウンストリームの統合では、AIサーバーラックと高密度ホワイトスペースの内装工事を、電力インフラ(UPSシステム、スイッチギア、変圧器)や冷却システム(クローズドループ水冷式および空冷式チラー構成)と組み合わせている。コミッショニング、モニタリング、運用・保守のデジタル化は、効率制約とアップタイム要件を管理するため、ますますデリバリーに組み込まれるようになっている。
競争環境
台湾データセンター建設市場は中程度の集中度を特徴としており、国内EPC企業、国際エンジニアリング専門企業、および機器ベンダーが競合しています。ユナイテッド・インテグレーテッド・サービス、TECO Corporation、CTCI Groupは半導体クライアントに関連する大規模なバックログを保有しており、Exyteなどのグローバルグループはファブオンサイトのデータホール向けに必要なクリーンルーム技術を持ち込んでいます。Schneider Electric、ABB、Delta Electronicsは電力・冷却機器を組み込み、プロジェクトの納期を短縮するデザインビルドパッケージをバンドルして提供しています。
サステナビリティの実績が入札結果をますます左右するようになっています。PUE 1.3未満の設計および再生可能エネルギーPPAの取り決めを実証した企業は、台湾のグリーンビルドインセンティブのもとで優先ベンダーとしての地位を獲得しています。Foxconn、Nvidia、CoolIT Systemsから構成される液体冷却コンソーシアムは、ハードウェアプロバイダーと総合建設業者間の相乗効果を示しています。Advantechなどのエッジファシリティスペシャリストはコンテナ型ユニットを展開するために通信事業者と提携しており、5G展開との整合を図っています。
台湾データセンター建設産業リーダー
TECO Corporation
CTCI Group
M+W Group
Exyte
AECOM
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
政策に紐づいた計算資源の整備拡大と厳格化するエネルギー規制は、測定可能な効率性とコンプライアンス成果を提供できる開発業者や請負業者にとってホワイトスペースを生み出している。AIコンピューティングパワーセンターに関するMODAのBOO調達では、少なくとも15ペタFLOPS(FP32)、投資額が3億台湾ドル超(土地を除く)という明確な参入基準が設定されており、施設提供、高密度熱設計、サイバーセキュリティ対応の運用を組み合わせられるターンキー型コンソーシアムが優位に立つ。これに加え、5MW以上の施設に対するエネルギー利用マニュアルに関するエネルギー局の要件、およびPUE基準(ハイパースケールで1.3、コロケーションで1.4)が、高度な冷却、電力トレインの最適化、検証可能なコミッショニングおよびモニタリングパッケージへの需要を持続させている。
また、土地と電力が制約される条件下でスケジュールリスクを低減する、モジュール化と再現可能なAI対応設計にも余地がある。目に見える兆候として、TECOがハイパースケーラー向けの統合モジュール型AIデータセンターソリューションについてFoxconnと戦略的提携を結んだことがあり、これにより建設手法をより高いラック密度と迅速な展開に適合させている。さらに、サプライチェーンへの利益やサイバーセキュリティ耐性を含む指標を用いた2026年7月の大規模承認評価は、現地調達、耐性のある運用設計、そして技術的性能と並んで経済的・エコシステム的貢献を文書化できるパートナーへのプレミアムを高めている。
最近の業界動向
- 2026年7月:北台湾における80MWデータセンターキャンパスの第1フェーズについて、野村(Nomura)との資金調達を確保し、Keppel Data Centre Fund IIと提携、グローバルなハイパースケール顧客と契約を締結した。この大規模容量拡張のための資金調達は、北台湾におけるハイパースケールキャンパスの開発を加速させ、AI/大規模ディープラーニングワークロード向けの民間資金調達を裏付けている。
- 2026年5月:TECO Corporationの取締役会は、マレーシアを拠点とするDynaciate Engineering Sdn. Bhd.との買収契約を承認・締結し、東南アジアにおけるAIデータセンターインフラの拡張を加速することとした。取引は2026年8月末までの完了が見込まれている。この買収により、TECOの地域データセンター能力と東南アジアにおける事業パイプラインが拡大し、台湾を超えた能力拡充につながる。
- 2026年3月:Chief Telecomの取締役会は、中部台湾サイエンスパークにおける第4のAIデータセンターに対し、30億台湾ドル超(9,350万米ドル)の投資を承認した。この投資は、主要なパークにおける台湾のAIデータセンター容量を強化するものであり、半導体およびAI需要の近傍における事業者主導の継続的な容量拡大を示している。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートでは、市場は台湾におけるデータセンター施設の建設および内装工事の価値を対象としており、施設を稼働可能にする電気・機械システム、および新規建設・拡張に関連する建設活動を含む。
範囲の除外事項:本レポートは、コミッショニング後の継続的なコロケーションサービス収益、定常的な施設管理、サーバーやストレージなどのITハードウェアは含まない。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社構築ハイパースケーラー(CSP)
- エンタープライズおよびエッジ
- インフラストラクチャ別
- 電気インフラストラクチャ別
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラストラクチャ別
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他機械インフラストラクチャ
- 一般建設
- サービス - 設計・コンサルティング、インテグレーション、サポート・保守
- 電気インフラストラクチャ別
- ティア1および2
データソース、市場規模算定、および検証
デスクリサーチ
まず、台湾のデータセンター建設活動を測定可能な公的シグナルにマッピングし、それらのシグナルを用いて容量追加、タイミング、コスト強度に関する合理的な範囲を設定する。デスクリサーチは、許認可や電力制約についての理解にも役立つ。これらは建設スケジュールを変動させ、年ごとの支出の現れ方に影響を与える可能性があるためである。
検討したソースには、台湾政府のエネルギー・電力統計、建設・建築許可の発表、通信・デジタルインフラの最新情報など、公的かつペイウォールのない参考資料が含まれる。また、企業の開示資料や投資家向け説明資料、業界団体のウェブサイト、信頼性のある報道も活用し、プロジェクト発表と提供時期を相互確認している。必要に応じて、企業財務情報の有料サブスクリプション、冷却・電力機器の方向性を把握するための特許調査、主要機器の流通パターンを検証するための出荷レベルの貿易データも用いている。また、機器の輸入が建設サイクルを示す場合には、貿易・税関の要約も確認している。これらの例はあくまで例示であり、データの収集、仮定の検証、未解決の問題の明確化のために、さらに多くのソースが参照された。
一次インタビューおよび調査
台湾の建設事業者、インフラサプライヤー、施設運営者、プロジェクトマネージャーへのインタビューおよび調査を用いて、公開資料に欠落しているコスト、時期、電力、冷却に関する入力情報を明確化する。回答者は、プロジェクト段階の前提条件を検証し、建設工事をバンドル機器や運営支出と区別する上でも役立つ。矛盾する回答は最終分析の前に再確認される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | 経営幹部(CXO):20% |
| Mid tier: 45% | Functional/Unit leaders: 30% |
| Smaller Players: 25% | Managers: 50% |
市場規模算定と予測
当社の基本モデルはトップダウン方式を採用しており、計画中および建設中の容量追加を、プロジェクトパイプライン、想定されるコミッショニング期間、台湾の現場条件に基づく典型的なMW当たりコスト範囲から再構築している。次に、サンプル抽出したプロジェクトコストのベンチマーク、主要機器パッケージに関するチャネル確認、発表済み建設案件の限定的な積み上げ集計を含む選択的なボトムアップ検証によって、その合計値のストレステストを行い、モデルが過大計上していないことを確認している。
規模算定を左右する主要な入力要素には、計画されたITロード追加(MW)、電気インフラと機械インフラへの支出配分比率、プロジェクトタイプ別の建設スケジュール、電力接続の可用性がフェージングに与える影響が含まれる。また、ラック密度の上昇に伴う冷却強度の変化も追跡している。これはMW当たりの機械系支出を変動させるためである。請負業者の価格シグナルも、労働力の availability(供給状況)や資材のインフレを反映するために組み込まれている。
予測に際しては、シナリオ分析を用いて提供時期や電力準備状況に関する異なる経路を反映し、その後インタビューの合意によって支持される最も可能性の高いケースを選定している。プロジェクトデータが不完全な場合、開始日が不明なケースには保守的な範囲を適用し、コスト前提を同一の通貨タイミングに標準化することでギャップに対応し、検証段階でこれらの選択を再検討している。
データ検証と更新サイクル
モデルの出力結果は、発表済みの容量追加、電力網・電力接続に関するコメント、目に見える建設マイルストーンなどの独立したシグナルと照合される。差異が見つかった場合は、その要因がタイミング、範囲、コスト前提のいずれによるものかを判断するために検討される。異常値が見つかった場合には、基礎となるプロジェクトリストと単位コスト範囲を再確認し、変化の内容を確認するための追跡調査が行われる。
最終承認の前に、計算ロジック、単位の一貫性、年次マッピングが別のアナリストによって検証されるよう、段階的に作業がレビューされる。レポートは年次で更新され、大規模プロジェクトの発表、大幅な遅延、建設活動を変化させうる政策転換など、重大な事象が発生した場合には中間的な更新が行われる。提供前には、最新の公的情報がナラティブおよび規模算定に反映されていることを確認するための最終確認が行われる。
Mordor Intelligenceの台湾データセンター建設市場規模と他の公表推計との比較
台湾のデータセンター建設に関する公表市場価値は、各発行者が建設支出として何を含めるか、またその支出をどのように認識するかについて異なる境界を用いているため、必ずしも一致しない。また、コストの正規化方法によっても差異が生じる。物理的な建設パイプラインが同様に見えても、為替レートのタイミングやコストインフレの取り扱いによって合計値が変動する可能性があるためである。
Mordor Intelligenceは、コミッショニングに紐づいた支出フェージングと更新タイミングの前提を追跡することで、予測期間内において電気・機械の内装工事価値に反映される台湾の建設活動に推計を固定しており、運用サービスや複数年契約を混在させることはない。ある研究がより広範なデータセンター市場の総投資額を計上する場合、現地の労働力・資材条件を反映しない世界平均コストを適用する場合、または電力準備状況や許認可の進捗に関する追跡確認なしに積極的な提供スケジュールを想定する場合には、ギャップが拡大する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.94億米ドル(2025年) | |
| 業界レポートA | 1.85億米ドル(2024年) | より広範な「データセンター投資」の観点を用いており、ITインフラやより広範な施設支出を含む場合があり、建設専用の会計と比較して合計値を膨らませる。 |
| 業界記事B | 1.47億米ドル(2023年) | 発表された投資予算に大きく依拠しており、スケジュールの遅延や、明示された年度外に移動する支出について調整していない可能性があり、実現された建設価値を過大に示す場合がある。 |
表に見られる差異は、主に境界の選択とタイミングの違いを反映したものであり、単に成長期待の差ではない。建設範囲を明確に保ち、支出を現実的なプロジェクトフェージングに一致させることで、その結果は観測可能な建設活動と、年ごとに繰り返し検証可能なチェックにより容易に追跡できるものとなる。


レポートで回答される主要な設問
台湾データセンター建設市場の現在の市場規模はいくらですか?
市場は2026年に10億3,000万米ドルに達しており、2031年には16億4,000万米ドルに達する見込みです。
どのティア分類が市場をリードしていますか?
ティア3施設が収益シェアの57.92%を保有しており、信頼性とコストパフォーマンスのバランスが反映されています。
ハイパースケーラー自社構築セグメントの成長速度はどの程度ですか?
自社構築キャンパスは2031年まで10.04%のCAGRで拡大すると予測されており、他のすべてのデータセンタータイプを上回る成長が見込まれています。
なぜ液体冷却システムが台湾で普及しているのですか?
高いGPU密度、温暖な気候、および電力の制約により、効率的な放熱とPUEの低減のために液体冷却が不可欠となっています。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター冷却市場 世界の冷却需要を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- 中国データセンターGPU市場 中国全域におけるGPU需要(デプロイメントタイプ、GPUタイプ、インターコネクト別)。
- 韓国データセンターGPU市場 韓国のGPU市場(デプロイメントタイプ、GPUタイプ、インターコネクト別)。
- 日本データセンターGPU市場 日本のGPU(導入タイプ、GPUタイプ、インターコネクト別)
- 欧州データセンター水消費市場 欧州の水使用量を、水調達源、冷却技術、施設タイプ別に分類。
- 台湾 ハイパースケールデータセンター市場 台湾のハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- 香港データセンターネットワーキング市場 香港のネットワーキング市場(コンポーネント、エンドユーザー、データセンタータイプ別)。
- オランダ データセンター電力市場 オランダ全域における電力システム需要(コンポーネント、施設タイプ、施設規模別)。
- アジア太平洋データセンター冷却市場 アジア太平洋の冷却市場(冷却技術、冷却コンポーネント、ティア別)。



