
データ分類市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
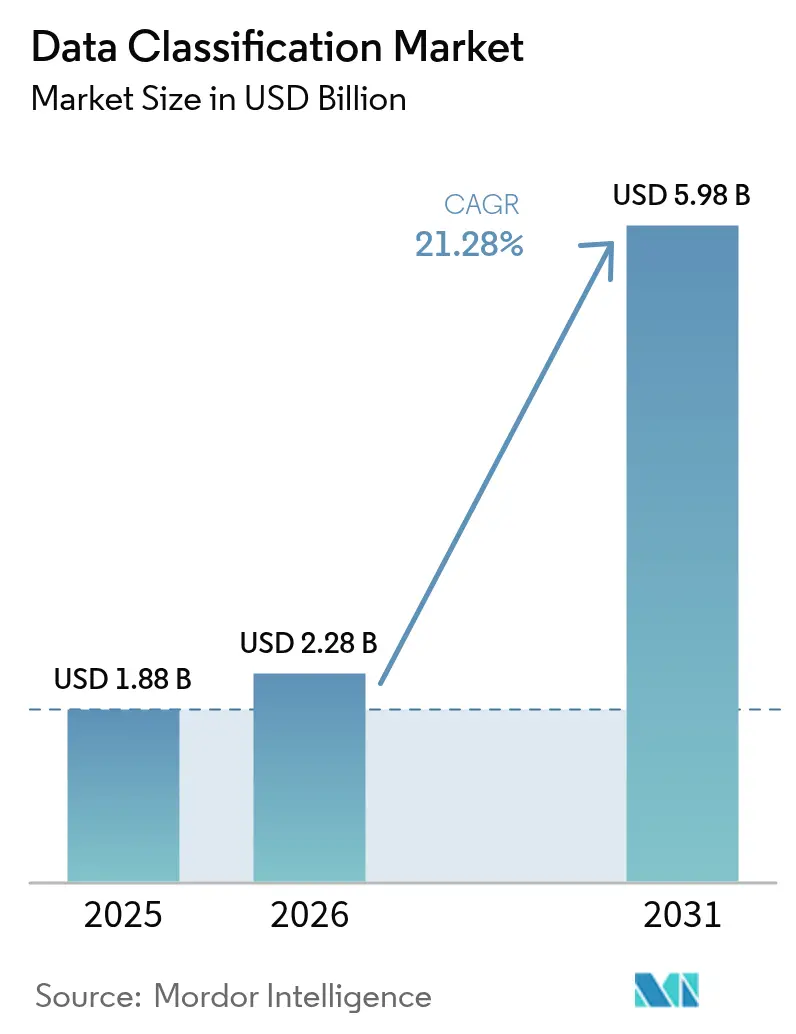
| 市場規模 (2026) | 2.28 十億米ドル |
| 市場規模 (2031) | 5.98 十億米ドル |
| Growth Rate (2026 - 2031) | 21.28 % |
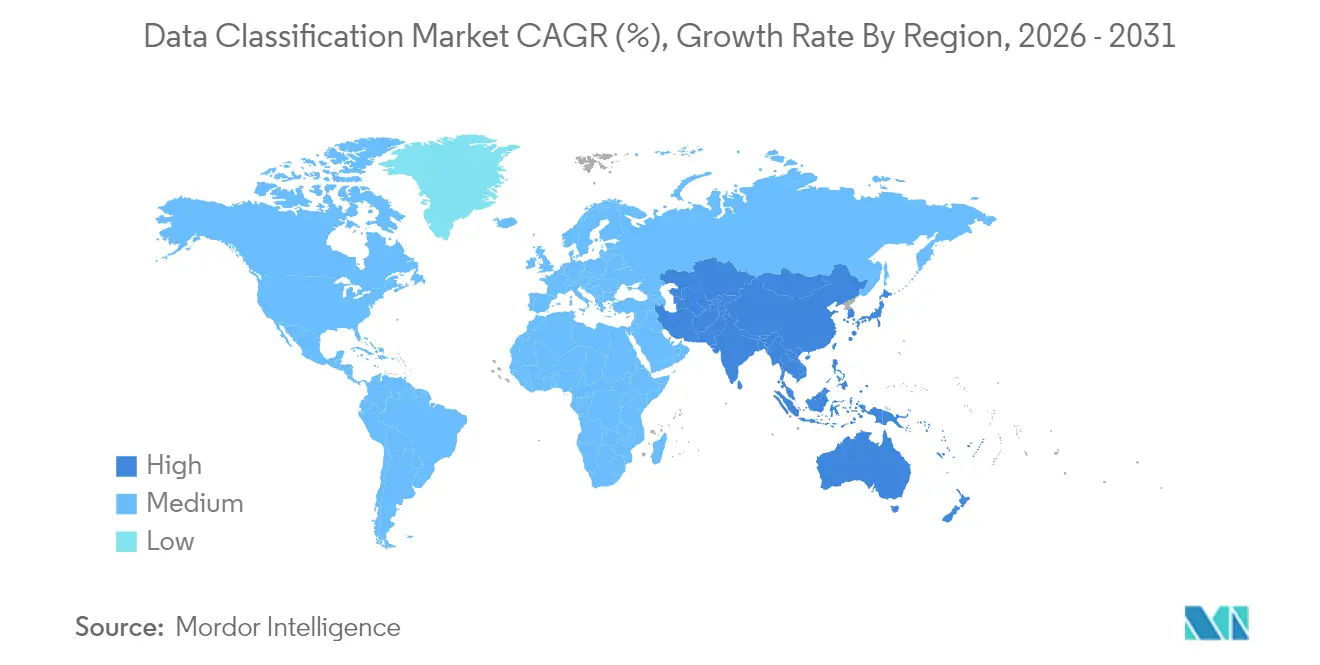
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
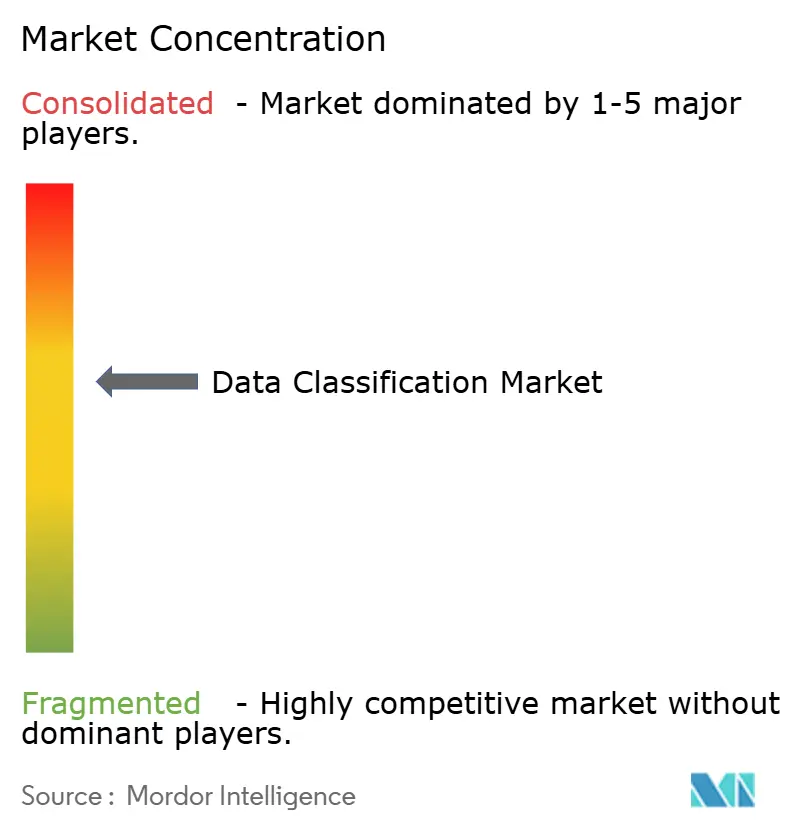
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ分類市場分析
2026年のデータ分類市場規模はUSD 22億8,000万と推定され、2025年の USD 18億8,000万から成長し、2031年にはUSD 59億8,000万に達する見通しで、2026年から2031年にかけて21.28%のCAGRで成長します。毎日3億2,877万TBが生成されると推定されるデータの急速な増大と、世界的なプライバシー規制の強化により、企業はハイブリッドクラウド環境全体にわたってスケールするリアルタイムのAI対応データラベリングの導入を迫られています。クラウドネイティブアーキテクチャに組み込まれたAI搭載の分類エンジンは、非構造化リポジトリ全体で機密情報を検出し、アジア太平洋地域のソブリンクラウド構想が地域需要を牽引しています。2024年にエネルギーセクターの平均侵害コストがUSD 478万に達した脅威の高まりは、自動化されたガバナンスの緊急性をさらに強調しています。AWSやMicrosoftなどのハイパースケーラーによる地域データセンターへの投資は、レイテンシを低減し、データ居住要件を満たすことで市場の勢いを加速させています。
主要レポートのポイント
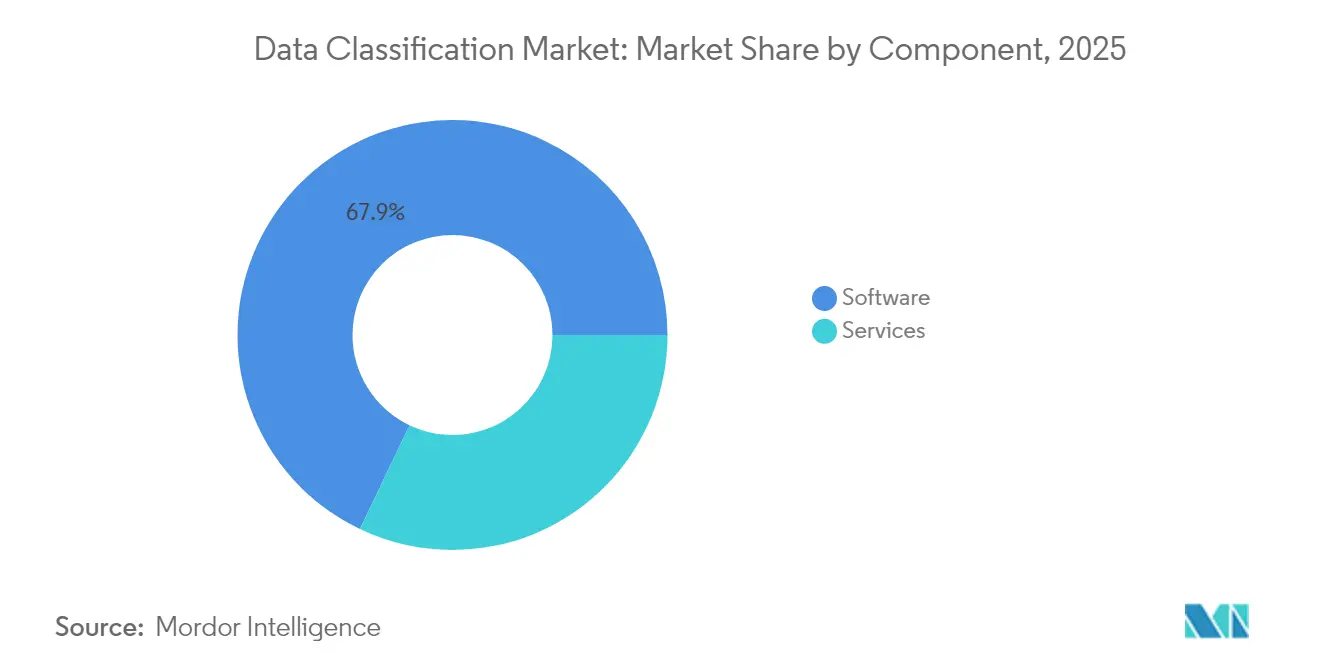
- コンポーネント別では、ソフトウェアが2025年に67.92%の収益シェアをリードし、サービスは2031年にかけて23.62%のCAGRで成長する見込みです。
- 分類方法別では、コンテンツベースモデルが2025年に42.76%のシェアを獲得し、ML駆動型アプローチは2031年にかけて22.44%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2025年にデータ分類市場シェアの70.55%を占め、SMEセグメントは23.29%のCAGRで成長する見通しです。
- アプリケーション別では、アクセス制御およびIAMが2025年のデータ分類市場規模の56.12%を占め、ガバナンスおよびコンプライアンスは22.91%のCAGRで拡大しています。
- 業種別では、BFSIが2025年に35.12%の収益シェアを貢献し、政府・防衛は21.78%のCAGR成長が見込まれています。
- 地域別では、北米が2025年に40.62%のシェアを占めましたが、アジア太平洋地域は2031年にかけて22.07%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的なプライバシー規制の拡大 | +4.2% | EUおよび北米、APACに集中した影響を持つグローバル | 中期(2〜4年) |
| 非構造化データの爆発的増加と侵害リスク | +3.8% | 特に北米とヨーロッパで深刻なグローバル | 短期(2年以内) |
| クラウドネイティブなデータ分類需要 | +3.5% | APACが中核、MEAおよびラテンアメリカへの波及 | 中期(2〜4年) |
| AI/ML搭載の自動分類が本番環境で大規模展開 | +3.1% | 北米とEUがリード、APACでの急速な普及 | 短期(2年以内) |
| インラインタギングを可能にするコンフィデンシャルコンピューティングチップセット | +2.4% | 北米および一部のEU市場 | 長期(4年以上) |
| きめ細かいデータラベリングを必要とする生成AIの安全性 | +2.7% | 規制産業での早期採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的なプライバシー規制の拡大
欧州のDORAルールおよび改訂されたHIPAA基準は、コンプライアンスを定期的な監査から継続的な検証へとシフトさせ、企業はデータ処理ワークフローに直接分類ロジックを組み込むことを義務付けられています[1]米国連邦官報、「連邦情報システムのセキュリティおよびプライバシー管理」、federalregister.gov。複数の法域で事業を展開する多国籍企業は、最も厳格なグローバル要件をベースラインとして適用することが多く、統一された分類アーキテクチャの展開を加速させています。金融機関は数分以内にマネーロンダリング防止報告を行う必要があり、ポリシー主導の探索に対する需要が高まっています。GDPRに準拠したラテンアメリカのデータ主権法からも同様の圧力がかかっています。これらの規制が合わさることで調達サイクルが短縮され、中規模企業でさえポリシーを自動更新するSaaSベースのツールへの移行が促進されています。
非構造化データの爆発的増加と侵害リスク
非構造化リポジトリは年間62%増加しており、セキュリティチームは誰が機密記録を保持しているかを把握できない状態にあります。企業はファイル共有の82%に過剰なアクセス権限が設定されていると報告しており、貴重な設計情報や顧客データが露出しています。エネルギー公益事業者は週に1,100件のサイバー攻撃を受けており、侵害調査では誤分類されたドキュメントが根本原因として挙げられています。法律事務所も同様のリスクにさらされており、クライアントファイルがラベルなしで共有ドライブに保存されています。静的なルールセットでは動的なコラボレーションプラットフォームに対応できないため、AIによるパターン認識がますます選択されるようになっています。
クラウドネイティブなデータ分類需要
オーストラリアの組織の64%がソブリン戦略をテストしており、APACの公共部門機関のほぼ半数が1年以内にそのような管理を採用する計画を持っています。分類エンジンはローカルのデータ居住制約を尊重しながら、マルチクラウド環境全体で動作する必要があります。MicrosoftのUAEを拠点とするG42とのUSD 15億のパートナーシップは、規制対象ワークロードを分離するための組み込みラベリングに依存する地域コンピューティングの拡大を示しています。ソブリンクラウドの採用により、企業はグローバル標準と管轄区域固有のタグという二重のポリシー層を維持することを余儀なくされています。このマッピングを自動化するベンダーは明確な差別化を獲得しています。
AI/ML搭載の自動分類が本番環境で大規模展開
企業は現在、機械学習をレガシーの探索パイプラインに重ねることでデータ品質が96%向上したと報告しています。Forcepointは、Getvisibilityの自己学習モデルを統合して長時間のルール作成を排除し、ライブフィードバックによって精度を向上させました。Microsoft Purviewは200以上の組み込み情報タイプを提供し、Exchange、SharePoint、SQLアセット全体でコンテンツを自動的にラベル付けします。モデル精度の向上により誤検知が減少し、ヘルプデスクの負担が軽減され、ユーザーの採用が加速します。SMEは以前は手動チューニングのためのリソースが不足していたため、最も恩恵を受けています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 業界横断的な分類体系標準の欠如 | -2.1% | 新興市場で特に課題が大きいグローバル | 長期(4年以上) |
| レガシー環境における高い統合コスト | -1.8% | 確立されたITインフラを持つ北米とヨーロッパ | 中期(2〜4年) |
| 合成データの急増による「分類負債」 | -1.5% | AI集約型産業・地域に集中したグローバル | 中期(2〜4年) |
| 平文検査を遅延させる準同型暗号 | -1.2% | 北米とEUが採用をリード、選択的な企業展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
業界横断的な分類体系標準の欠如
金融規制当局はリスクデータを医療当局とは異なる方法で分類しており、ベンダーはセクター固有のルールライブラリを維持することを余儀なくされています。多国籍企業はファイルを転送する際にGDPRの用語と中国の「重要データ」の定義を調整する必要があります。この断片化はカスタムコーディングの労力を増大させ、ベンダーロックインへの懸念を高め、購買決定を遅らせます。業界団体はオープンスキーマの提案を起草していますが、採用は依然として不均一です。その結果、インテグレーターは純粋なソフトウェアライセンスよりもマッピングワークショップから相当な収益を得ています。
レガシー環境における高い統合コスト
重要インフラプロバイダーは20年以上前に導入されたシステムを依然として運用しており、その多くは最新のAPIを欠いています[2]Thales Group、「重要インフラサイバーセキュリティレポート」、thalesgroup.com。そのような環境への分類の後付けは18ヶ月を超えることが多く、その間コンプライアンスリスクは未解決のままです。SMEも同様の摩擦を経験しており、限られたセキュリティスタッフが日常業務と変革プロジェクトのバランスを取る必要があります。予算管理者は、より広範なERPアップグレードが予定されるまで分類の展開を延期することがあります。ベンダーはこれらのコストを抑制するためにエージェントレスコネクタと事前構築済みパイプラインを推進していますが、複雑さは依然として主要な阻害要因です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがソフトウェアライセンスを超えた成長を牽引ソフトウェアは引き続き最高の収益を生み出し、2025年のデータ分類市場の67.92%を占めました。ライセンス販売はポリシーエンジン、探索クローラー、SaaSダッシュボードを中心としていました。それでも、プロフェッショナルおよびマネージドサービスは23.62%のCAGRで拡大しています。これは企業が長年にわたる分類負債を解消するためのガイダンスを必要としているためです。エンゲージメントは多くの場合、修復バックログを生み出し内部リソースを圧迫するマルチペタバイトスキャンから始まります。マネージドサービスプロバイダーは、サブスクリプションベースでモデルの再トレーニング、規制更新、チケットトリアージを処理することでスキル不足を補います。これらの契約は数年にわたることがあり、支出を一時的な資本支出から継続的なOPEXへとシフトさせます。このアプローチは、予測可能な予算と監査対応の証拠を求める取締役会に共鳴します。金額ベースでは、サービスは2031年までにデータ分類市場規模のUSD 21億6,000万を占める可能性があり、その戦略的重要性を反映しています。そのため、ソフトウェアベンダーはマージンを守るためにプレミアムティアにアドバイザリー機能をバンドルしています。
第二世代の実装は、年次ヘルスチェックではなく継続的なチューニングに依存しています。サービスパートナーは、新しいデータがオブジェクトストレージに格納されるたびに分類をトリガーするDevSecOpsパイプラインを構築します。また、事業部門全体で共有された分類体系を体系化し、買収のオンボーディングタイムラインを短縮します。このトレンドは、中堅企業が希少な専門家を雇用する代わりに専門知識を借りることができるため、データ分類市場を拡大させます。ベンダーのマーケットプレイスには、ISO 27001、HIPAA、またはPCIテンプレートに準拠したキュレーションされたサービスバンドルが掲載されており、採用をさらに民主化しています。サービス収益が加速するにつれて、システムインテグレーターはドメイン知識を強化し、ウォレットシェアを確保するためにブティックコンサルタント会社を買収しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


分類方法別:
機械学習が精度のベンチマークを再定義コンテンツベースの検査は、正規表現とフィンガープリンティングを活用して知的財産にフラグを立てることで、2025年の支出の42.76%を占めました。しかし、ML駆動型およびセマンティックモデルは、数百万のラベル付きドキュメントからコンテキストを学習することで22.44%のCAGRで成長しています。文章構造を分析するトランスフォーマーネットワークなどのパターン非依存の機能は、再現率を向上させ誤検知を削減します。Microsoft Purviewはグローバルテレメトリでトレーニングされており、顧客の操作なしに定期的なモデル更新を促進します。Digital Guardianはコンテンツの手がかりの上に場所やデバイスの状態などのコンテキストシグナルを重ね、リスク加重タギングを可能にします。組み合わせたアプローチは事前設定済みバンドルとして提供されるようになり、管理者はビジネスを中断することなく新しいエンジンを段階的に導入できます。
早期採用者は、MLによってレビュアーの生産性が35%向上し、人間の判断を必要とするアイテムが減少したと報告しています。多言語アーカイブを持つ組織は、セマンティックモデルが手動のキーワードリストよりも言語の多様性をうまく処理するため、測定可能な恩恵を受けています。ベンダーはAPIを開放して顧客固有のオントロジーを統合し、ゼロからの開発なしにカスタム精度を実現しています。このシフトは、かつてはエリートの機能であったものをSaaSのチェックボックスに変えることで、データ分類市場を拡大させます。それでも、トレーニングデータはニッチなドメインのボトルネックであり続けており、一部の企業は相互利益協定の下で匿名化されたコーパスを共有しています。予測期間にわたって、MLの採用により価値実現までの時間が四半期から数週間に短縮され、デフォルトの方法論としての地位が確立されると予想されます。
組織規模別:
クラウドネイティブプラットフォームがエンタープライズグレードのラベリングを民主化大企業は規制上のリスクと予算の深さにより、2025年の収益の70.55%を占めました。大企業はオンプレミスのファイルサーバーとマルチクラウド環境にまたがる統合ガバナンススイートの早期推進者でした。それでも、SMEはゼロインフラのSaaSオファリングの恩恵を受け、現在最も急成長しているコホートとなっており、23.29%のCAGRを記録しています。ほとんどのプラットフォームは数時間以内にプロビジョニングされ、電子メール、コラボレーション、オブジェクトストレージへの軽量コネクタのみを必要とします。サブスクリプションティアはコストを使用量に合わせており、従業員500人未満の企業にとっても参入ポイントが実現可能です。医療、金融、法律コンテンツ向けに調整されたテンプレートは、SMEには専任のコンプライアンス担当者がいないため、展開を加速させます。
Microsoftのコミュニティ主導のワークショップなどの教育リソースは、ITジェネラリストが分類ポリシーを管理するためのトレーニングを行うことで、さらに障壁を下げています。PUZZLEフレームワークは、SMEがクラウドワークロードに最小限の実行可能なセキュリティを組み込むことができる実践的なチェックリストを提供します。業界団体もオープンソースのルールパックを配布しており、メンバーは白紙から始めることなくブートストラップできます。採用が拡大するにつれて、プラットフォームベンダーはすべてのテナントのML精度を向上させるテレメトリを収集し、小規模企業に不均衡な恩恵をもたらすフライホイールを生み出します。このパターンは、マーケットプレイスが中堅市場で人気のある会計、人事、顧客関係システム向けのニッチコネクタを掲載するインセンティブを与え、カスタムスクリプトなしにカバレッジを拡大します。
アプリケーション別:
ガバナンスおよびコンプライアンスが中心的役割へアクセス制御およびIAMは、ラベル駆動型の権限がゼロトラストポリシーのバックボーンを形成するため、2025年の支出の56.12%を占めました。分散した労働力が機密文書をチャットや個人所有デバイスのチャネルを通じて共有するため、電子メールおよびモバイル保護がそれに続きました。最も急速な成長は22.91%のCAGRで、規制当局や取締役会向けに指標を表示するガバナンスおよびコンプライアンスダッシュボードにあります。これらのツールは分類テレメトリから情報を引き出し、データの居住地、保持、系譜を可視化します。自動保証ポータル向けに機械可読レポートをエクスポートし、監査準備を数週間から数時間に短縮します。この機能は、SECのサイバーセキュリティインシデントルールなどのほぼリアルタイムの開示義務の下で重要になります。
リスクスコアリングエンジンとの統合により、コンプライアンスチームはファイル数ではなくデータの重要性に基づいて修復の優先順位を付けることができます。高度なダッシュボードは、誤ってラベル付けされた記録が地域を離れた場合の潜在的な罰金を推定する予測分析を組み込んでいます。そのため、支出パターンはポイントDLPプラグインから組み込み分析を備えた統合プラットフォームへとシフトしています。ベンダーはコンプライアンスモジュールをプロダクトレッドグロースのレバーとして位置付け、リスク調査結果を表示し完全機能スイートへのアップセルを促すフリーミアムライセンスティアを提供しています。結果として生まれる透明性は経営幹部のスポンサーシップを促進し、データ分類市場をセキュリティ部門を超えて拡大させます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
政府・防衛が支出軌道を加速BFSIはバーゼルIII自己資本規制とマネーロンダリング防止検出義務に牽引され、2025年の収益の35.12%を生み出しました。医療はHIPAAの近代化と電子健康記録の推進により続きました。最も急速な拡大は21.78%のCAGRで政府・防衛にあり、ゼロトラスト要件と機密情報ワークフローが正確なラベリングを必要としています。更新された国防総省情報セキュリティプログラムは、請負業者に電子メール、コラボレーションプラットフォーム、クラウドストレージ全体で統一されたマーキングルールを適用することを義務付けています。技術データ制限の検証ウィンドウは現在6年間に延長されており、継続的なサービス収益を確保しています。防衛機関はまた、安全なクロスドメインソリューションをサポートするためにネットワークゲートウェイでのインラインラベリングに投資しています。
スマートグリッド分析を実験している公益事業者などの重要インフラ事業者は、国家レベルの脅威をブロックするために防衛グレードの慣行をますます模倣しています。国家データ戦略はソブリンクラウド施設を求めており、それが分類タグによって強制されるマルチテナントセグメンテーションを必要とします。大規模なシステムインテグレーターは公共部門エンティティとジョイントベンチャーを形成し、製品ロードマップをミッションニーズに合わせています。これらの契約は国内ホスティングを指定することが多いため、ローカライゼーションが地域のSaaSフットプリントを拡大します。したがって、垂直特化は競争上の差別化要因となり、データ分類市場への安定した流入を確保します。
地域分析
北米データ分類市場
北米は2025年の収益の40.62%を占め、首位を維持しました。これは、厳格な規制と早期のAI導入により、企業がデータ検出プログラムの近代化を推進したためです。2025年におけるBigIDの6,000万米ドルの資金調達ラウンドは、新たなSEC開示規に先立ちデータ衛生を自動化するソリューションへのベンチャー投資意欲を示しています。金融機関は日中報告要件を満たすためにラベリングを導入し、医療機関は進化するHIPAA拡張への準拠に向けて電子医療記録にタグを統合しています。カナダの州プライバシー法は連邦要件を反映しており、一貫した需要を強化しています。メキシコのテクノロジークラスターは、USMCA(米国・メキシコ・カナダ協定)のデータ転送条項を満たすためにクラウドホスト型プラットフォームを採用していますが、その普及は多国籍企業の子会社に集中しています。
アジア太平洋データ分類市場
アジア太平洋地域は22.07%のCAGRで最も成長の速い地域であり、ソブリンクラウドの義務化とハイパースケーラーによる大規模なインフラ投資を反映しています。AWSはマレーシアに60億米ドルの投資を誓約し、NTTはバンコクのデータセンターに9,000万米ドルを投じ、ポリシーエンジンのレイテンシーを低減するローカルコンピューティング環境を構築しています。中国は対外データ承認の緩和を提案していますが、依然として多くのデータセットを「重要」と分類しており、二重管理を強いています。日本と韓国は、企業秘密を保護するために5G製造分野でデータ分類を導入しています。インドのITサービス輸出企業は、クライアントデータを分離するためのマルチテナントタグ付けを求めており、クラウド加入者の対象市場を拡大しています。
欧州データ分類市場
欧州は価値において確固たる第2位を占めており、2025年までに継続的なコントロールテストを義務付けるデジタル・オペレーショナル・レジリエンス法(DORA)によって牽引されています。ドイツのインダストリー4.0工場は、知的財産を保護しサプライチェーンセキュリティ監査に準拠するために、運用データにタグを付けています。英国はブレグジット後の十分性認定と国内イノベーション規則のバランスを取っており、企業は二重のポリシーの下でクロスボーダーフローを監視しています。フランスは公共部門のワークロードをホストするためにソブリンクラウドゾーンを推進し、イタリアは重要インフラの保護を強化しています。GDPRの早期採用国である北欧諸国は、平文を公開せずにインラインタグ付けを可能にするコンフィデンシャルコンピューティングチップの試験導入を進めており、次世代イノベーションに向けて地域を位置付けています。

規制環境
データ分類の導入は、機密情報のラベル付け、管理、場合によっては国内保存の方法を制度化するセキュリティおよびプライバシー体制によって直接的に形成されている。中国では、GB/T 43697-2024(国家市場監督管理総局発行、2024年10月1日施行)がデータ分類および等級付けに関する体系的なアプローチを提供している。「ネットワークデータセキュリティ管理規定」(2024年8月採択、2025年1月1日施行)は、ネットワークデータのセキュリティ上の重要性に基づく分類・等級化された保護を求めており、国境を越えたデータフローを運用する企業のコンプライアンス要件を高めている。
米国では、NISTのガイダンスが引き続き運用上の管理策や、Zero Trust実装を支える基本分類用語を含む多くのグローバルプログラムで使用される用語の基盤となっている。これにはNIST SP 800-53 Rev. 5およびNIST IR 8496(2023年)が含まれる。新たな主権およびデータ保存要件も出現しており、フィリピンの大統領令第119号(2026年7月13日署名)は、アクセス制限データとオープンアクセスデータを区別する政府データの分類および居住性に関する義務的な枠組みを確立している。これにより、対象となるツールおよびサービスの調達要件として、管轄区域を意識したタグ付けと居住性の強制が強化されている。
バリューチェーン分析
バリューチェーンは、ポリシーおよびタクソノミーの定義から始まり、構造化・非構造化リポジトリ全体でのデータ発見とインベントリ作成に進む。次に、分類エンジンの実行(コンテンツ、コンテキスト、ロール、ML/セマンティックモデル)へと移り、その後、ポリシー施行(IAM/ABAC、DLP、暗号化、保持)が続き、最後に監査および継続的管理のための報告と証拠作成で終わる。ハイパースケーラーおよびガバナンスプラットフォーム(例:Microsoft PurviewやAWSなどのクラウドネイティブスタック)は、組み込みの管理策とコネクタを提供し、一方で専門ベンダーは深いコンテンツ分析とプライバシーダッシュボードを追加する。提供は、システムインテグレーター、マネージドセキュリティサービスプロバイダー、コンサルティング会社によって完結され、これらは数ペタバイト規模のスキャンを実行し、モデルを調整し、業種別タクソノミーをマッピングし、ポリシー更新を維持することで、ソフトウェアと並んで継続的サービスへの市場シフトを支えている。
主要な障壁は、タクソノミーの調和と統合レイヤーに存在する。業界や管轄区域間で定義が分断されていることがカスタマイズの必要性を高め、最新のAPIを持たないレガシー環境は展開サイクルを長引かせ、サービス依存度を高める。ソブリンクラウドおよび規制業界のアーキテクチャは、暗号管理とセグメンテーションに関する要件を追加する。その例として、Deutsche Telekomは、GDPRおよびドイツの通信プライバシー要件を満たすため、外部キー管理とフォーマット保存暗号化を備えたソブリンデータプラットフォームをGoogle Cloud上に構築している。非構造化データの発見とラベル付けに関するNIST NCCoEのドラフト実践ガイダンス(SP 1800-39 IPD、2026年2月)などの標準および実務ガイドは、購入者に実装可能な参照パターンを提供することでエコシステムを支え、ベンダーやインテグレーターはこれをパッケージ化されたアクセラレータへと変換している。
競争環境
データ分類市場は、ハイパースケールクラウドベンダーと専門セキュリティ企業がプラットフォームシェアを争う中、中程度の断片化を示しています。Microsoft Purviewは、Azure、Microsoft 365、SQLサービス全体にラベリングを統合し、大企業を引き付けるワンストップガバナンスを提供しています。AWS、Google Cloud、IBMはストレージAPIに同様の管理を組み込み、開発者の採用摩擦を低減しています。VaronisBigIDなどの専門ベンダーは、データ系譜を可視化する深いコンテンツ分析とプライバシーダッシュボードによって差別化しています。Cyeraなどの新興プレーヤーはクラウドネイティブなデータセキュリティポスチャー管理に注力し、急速な資金調達を集めてイノベーションを加速させています。
買収活動が競争ダイナミクスを再形成しています。ForcepointはGetvisibilityを買収し、自己学習モデルをDLPエンジンと組み合わせ、ハイブリッドクラウド全体での精度を向上させました。CapgeminiはSynitiを買収し、データ品質サービスとガバナンスコンサルティングを融合させ、付加価値オファリングを拡大しました。SnowflakeによるReka AIの買収とDatabricksによるMosaicMLの買収は、分析、AI、ラベリング機能の収束を示しています。これらの動きは、ライセンスの複雑さを削減しコンプライアンス証拠を統合するコンソリデートされたプラットフォームへの購買者の好みに応えています。
価格モデルはスキャンされたテラバイト数と保護されたユーザー数に連動した消費ベースのティアへと進化しています。ベンダーは価値実現までの時間を加速するために事前構築済み分類体系を含むスターターキットをバンドルしています。チャネルパートナーはセクター規制をコード化した垂直アクセラレーターを構築し、粘着性のあるエコシステムを創出しています。競争優位性はますます実証可能なROIを中心に展開しており、サプライヤーは侵害コスト回避と監査リソース節約を示しています。狭いポイントソリューションを提供する市場参入者は、顧客がグローバルサポートネットワークに支えられた統合スイートに集約するにつれて圧力に直面しています。
データ分類産業リーダー
Amazon Web Services, Inc.
Boldon James Ltd(QinetiQ)
IBM Corporation
Microsoft Corporation
Broadcom Inc.(Symantec Corporation)
- *免責事項:主要選手の並び順不同
データ分類市場
- Amazon Web Services
- Microsoft Corporation
- IBM Corporation
- Broadcom (Symantec)
- Google LLC
- OpenText (TITUS)
- Thales Group
- Fortra (Boldon James)
- SECLORE
- Digital Guardian
- Forcepoint
- Varonis Systems
- BigID Inc.
- Concentric AI
- Netwrix Corporation
- Spirion LLC
- Immuta Inc.
- OneTrust LLC
- PKWARE Inc.
- Palo Alto Networks

市場機会と将来展望
コアデータプラットフォーム内での自動分類の製品化は、単体ツールを超えて対象となる購入者層を拡大しており、特にコンプライアンスと侵害リスクの大半を占める半構造化・非構造化データにおいてその傾向が強い。2026年、Snowflakeは半構造化のJSONデータ型(VARIANT、ARRAY、OBJECT)向けに機密データ分類機能を一般提供とした。Databricksは、Unity Catalogにおいて自動データ分類機能を属性ベースアクセス制御とともに一般提供とし、GDPRやHIPAAといったコンプライアンス文脈への明確な対応付けを行った。プラットフォームレベルへの組み込みは、ベンダーおよびサービスプロバイダーがハイブリッド環境を対象としたコネクタ、タクソノミーパック、ガバナンスワークフローを提供し、ラベルを直接施行(行・列レベルの制御、DLP、アクセスポリシー)へマッピングする余地を生み出している。
機会は、分類が安全なGenAI利用の前提条件となり、コラボレーションおよびクラウドサービス全体での管理策のスケーリングの前提条件となるAI時代の運用モデルにおいても拡大している。Cloudflareは、DLPプロファイルにData Classificationを追加し(2026年4月)、AWSはAmazon SageMaker Catalogにおける自動分類のためのAIエージェント方式を導入した(2026年3月)。これは、エージェント支援による発見と新規データセットのオンボーディング高速化への転換を反映している。証跡管理された再現可能な実践への購入者の関心は、NIST NCCoEのSP 1800-39ドラフト(意見募集期間は2026年3月30日まで)などの公共部門ガイダンスの取り組みによって強化されており、これは、規制業界およびソブリンクラウド展開全体で参照アーキテクチャを実運用ポリシー、テスト証拠、運用手順に変換する実装サービスの需要を支えている。
Recent Industry Developments in データ分類市場
- 2026年7月:Microsoftは、Microsoft Purview Data Loss PreventionをEntra Internet Accessと統合し、分類駆動型の管理策をネットワークレイヤーに拡張する公開プレビューのロードマップを開始した。このロードマップは、未承認のAIサービスや管理外の宛先への機密データのアップロード防止を目標としている。また、エンドポイントやファイルを超えて施行を拡大し、ハイブリッドワークやSaaS多用環境におけるガバナンスを強化している。
- 2025年6月:IBMは、エージェント型AIのためのガバナンスとセキュリティを統合する新ソフトウェアを発表し、自動化されたエージェントが企業データにアクセスし利用する方法に合わせてポリシー管理策を調整した。この発表は、データ分類、ガバナンス証跡、AIセキュリティ管理策が統合プラットフォーム内で収束していることを裏付けている。購入者にとっては、分類と施行のテレメトリが同一のガバナンスレイヤーに供給されるベンダー統合戦略を支えている。
- 2024年12月:Microsoftは、AI時代におけるデータの保護とガバナンスを目的とした新しいMicrosoft Purview機能を発表し、Microsoft環境全体で感度ラベルおよび関連管理策の適用方法を拡大した。この更新により、コラボレーションおよびデータサービス全体での分類とポリシー施行の実務的なカバレッジが向上した。また、ラベル付けがアクセス制御とコンプライアンス報告に直接結び付く統合スイートの引き込み効果を強化した。


データ分類市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、クラウド、オンプレミス、ハイブリッド環境全体でセキュリティ、ガバナンス、コンプライアンスのために企業データを正しく取り扱えるように識別、タグ付け、ラベル付けするために使用されるソフトウェアおよび関連サービスを対象とする。
対象範囲の除外:主にAIモデルの学習に使用される一般的なデータカタログ、データ発見、データラベル付けツールについては、データ分類製品として販売または位置付けられていない場合、対象から除外する。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 分類方法別
- コンテンツベース
- コンテキストベース
- ユーザー/ロールベース
- ML駆動型およびセマンティック
- 組織規模別
- 大企業
- 中小企業(SME)
- アプリケーション別
- アクセス制御およびIAM
- ガバナンスおよびコンプライアンス
- 電子メールおよびモバイル保護
- 業種別
- BFSI
- 医療およびライフサイエンス
- 政府・防衛
- ITおよびテレコム
- エネルギーおよびユーティリティ
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、データ分類に関する需要の背景と政策的背景を構築することから始まり、次に企業がこれらのツールおよびサービスに通常どのように支出しているかへのマッピングを行う。主に、NISTガイダンス、CISAの勧告、SECのサイバーセキュリティ開示規則など、規制当局に関連する公的な情報源に依拠している。これらの要件は、導入の優先順位や購買スケジュールに影響を与えるためである。
市場インプットについては、米国センサスやEurostatのデジタル経済指標、OECDのデジタルセキュリティ関連の刊行物、クラウドおよびデータ保護実務に関するENISAの報告書などの情報源も確認している。これらは、企業の年次報告書、決算説明会の記録、製品資料、信頼できる報道でも補完し、パッケージング、導入パターン、典型的な購買プロセスを把握している。一部の場合には、企業財務や特許データベースの有料サブスクリプションを用いて、収益と技術革新の方向性を確認しているが、NIST、CISA、SECのデスクソースリストを対象範囲の基盤として継続的に扱っている。デスクソースリストは網羅的ではなく、追加の情報源は相互検証や明確化のために使用された。
一次インタビューおよび調査
一次調査による議論は、データ分類支出として何が含まれるかを確認し、規制の緊急性、クラウド移行、セキュリティ成熟度といった主要な導入要因の妥当性を検証するために用いられる。IT、セキュリティ、リスク管理チームにわたるソリューションプロバイダー、チャネルパートナー、エンドユーザーの組み合わせに聞き取りを行い、インタビューはAPAC、EMEA、アメリカ地域を対象とし、地域的な購買の違いが最終モデルに反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | CXO:12% | APAC:43% |
| ミドルティア:47% | 機能/部門リーダー:29% | EMEA:34% |
| 小規模プレーヤー:15% | マネージャー:59% | アメリカ地域:23% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップのロジックを用いて構築される。まず、企業のセキュリティおよびコンプライアンス支出パターンから再構築されたトップダウンの需要プールから始め、それをデータ分類のユースケースに帰属する割合に絞り込む。モデルを現実に根拠づけるため、企業データ量の増加、クラウドおよびハイブリッド導入水準、規制および監査活動、データ侵害と内部リスクの傾向、アクセス制御およびガバナンス管理策を必要とするワークロードの割合といった市場変数に基づいている。
需要プールを設定した後、サンプリングされたベンダーの収益シグナル、典型的な取引規模に関するチャネル確認、展開方式別のASP(クラウドサブスクリプション対オンプレミスライセンスプラスサービス)といった選択的なボトムアップ推計を用いて総額を裏付けている。製品バンドルが測定上のギャップを生む場合、分類機能が明確に価格設定され、契約され、または実際に展開されている場合に限り支出を割り当てている。これらの割当は、その後インタビューのフィードバックを用いて再確認される。
予測にはシナリオ分析を用い、主要インプットに対して短期トレンドの平滑化を適用している。これは、政策変更やセキュリティ事案が予算を急速に変化させ得るためである。基本ケースは、分類ワークフローにおける自動化の進展速度、期待されるサービス付帯率、規制業界がデータ種別全体でカバレッジを拡大する速度に関する専門家の見解を用いて調整される。
データ検証と更新サイクル
検証は、モデル全体にわたる繰り返しの相互確認によって行われる。セキュリティソフトウェアの成長、クラウドワークロードの拡大、報告されているコンプライアンス投資の傾向といった独立した指標に対して結果を比較検証している。あるセグメントまたは地域で異常な急上昇が見られる場合には、根底にあるドライバーの前提を再検証し、その変動が公的指標では説明できない場合には回答者に再度連絡を取っている。
最終承認の前には、計算ロジック、通貨の取り扱い、年次の整合性が表や記述全体で一貫して保たれるように、複数段階のレビューを実施している。レポートは毎年更新され、大規模な規制執行措置や企業のIT支出の急激な変化など、重大な出来事が発生した場合には中間更新が行われる。提供直前には、クライアントが入手可能な最新の見解を受け取れるように、最新の更新作業を実施している。
Mordor Intelligenceのデータ分類市場規模と他の公表推計値との比較
データ分類の公表市場価値は、市場の定義が異なること、基準年が同一でないこと、サービスの扱いが常に一貫していないことから、大きく異なる場合がある。また、調査によって通貨のタイミングが異なる、観測された以上の速い成長を前提としている、または実務者のフィードバックによる前提の再確認を行っていないといったギャップも見られる。
よくある違いは、データ発見、カタログ化、より広範なデータガバナンスプラットフォームといった隣接分野が同一の収益プール内に含められ、それが一つの市場として将来に投影されるかどうかである。一部の推計はより長い予測期間を用いており、それが自然と大きな最終値へと複利的に積み上がることになる。また、規制主導のプロジェクトやクラウド移行のペースといった近い将来の指標に対して検証することなく、単一の高いCAGRを適用している場合もある。Mordor Intelligenceは、総額をデータ分類ソフトウェアおよび関連する専門サービスまたはマネージドサービスに限定し、分類支出を分離・検証できない限り、より広範なプラットフォームを除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.28 B (2026) | |
| グローバルコンサルティング会社A | USD 1.85 B (2024) | より短い履歴期間を持つ早い基準年を用い、2030年までのより速い成長経路を適用しており、近い将来のサービス付帯が比較的緩やかであっても将来カーブを引き上げる可能性がある。 |
| 業界出版社B | USD 1.94 B (2024) | 広範なセグメンテーションの視点と、2035年までの異なる予測期間を用いており、より長い複利期間が、より短い中期予測と比較して最終的な市場価値を膨らませる可能性がある。 |
この表は、予測手法を考慮する前段階でも、タイミングと対象範囲の選択がばらつきの大部分を説明していることを示している。当社のアプローチは、具体的な支出要因まで追跡可能であり、可能な限りソフトウェアとサービスを分離し、その上でインタビューに基づく検証を用いて、総額が購入者が実際に導入している内容と整合するように保っている。


レポートで回答される主要な質問
データ分類市場の現在の規模はどのくらいですか?
市場は2026年にUSD 22億8,000万と評価されており、21.28%のCAGRを示して2031年までにUSD 59億8,000万に達すると予測されています。
最も急成長している地域はどこですか?
アジア太平洋地域はソブリンクラウド義務とインフラ投資により、データ分類市場が2031年にかけて22.07%のCAGRを記録すると予想され、最も高い成長を示しています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
サービスは23.62%のCAGRで成長しています。これは組織がハイブリッド環境全体でAI対応ラベリングを展開・維持するための専門的なガイダンスを必要としているためです。
機械学習手法は採用にどのような影響を与えていますか?
ML駆動型分類は精度を向上させ、誤検知を減らし、手動チューニングを削減することで、中小企業がエンタープライズグレードの保護にアクセスできるようにしています。
どの業界が最も積極的に投資していますか?
BFSIは厳格な規制により現在の支出をリードしており、政府・防衛は国家安全保障要件により21.78%のCAGRで最も急速な成長を示しています。
より広範な展開に対する主要な制約は何ですか?
特に時代遅れのシステムを依然として運用している重要インフラセクターにとって、分類をレガシー環境に統合することはコストがかかり時間を要します。
最終更新日:



