
データセンター液体冷却市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.77 十億米ドル |
| 市場規模 (2031) | 18.79 十億米ドル |
| 成長率 (2026 - 2031) | 22.65 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
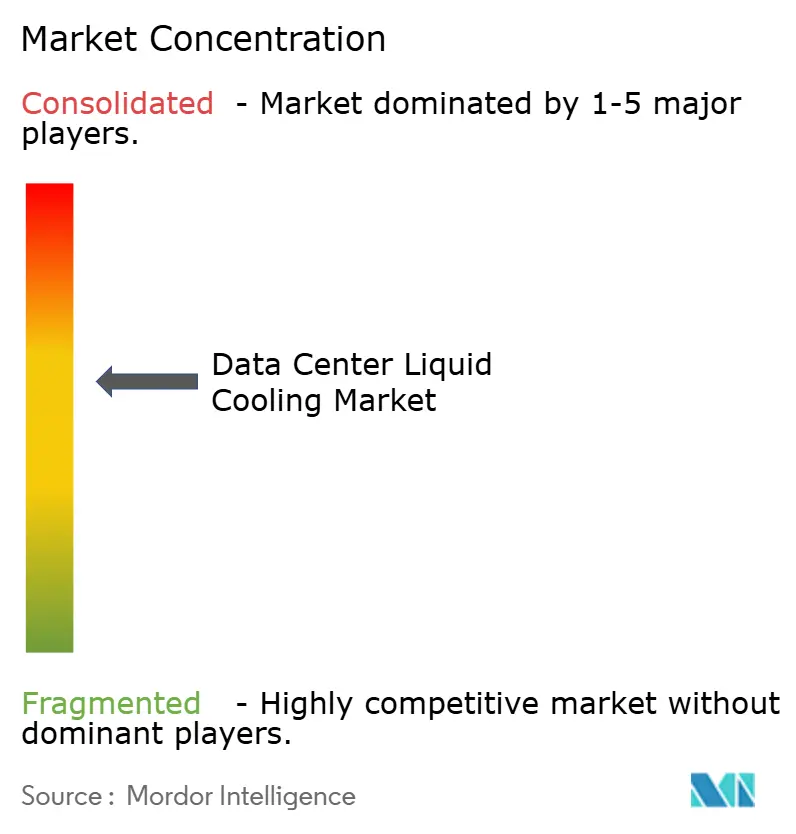
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター液体冷却市場分析
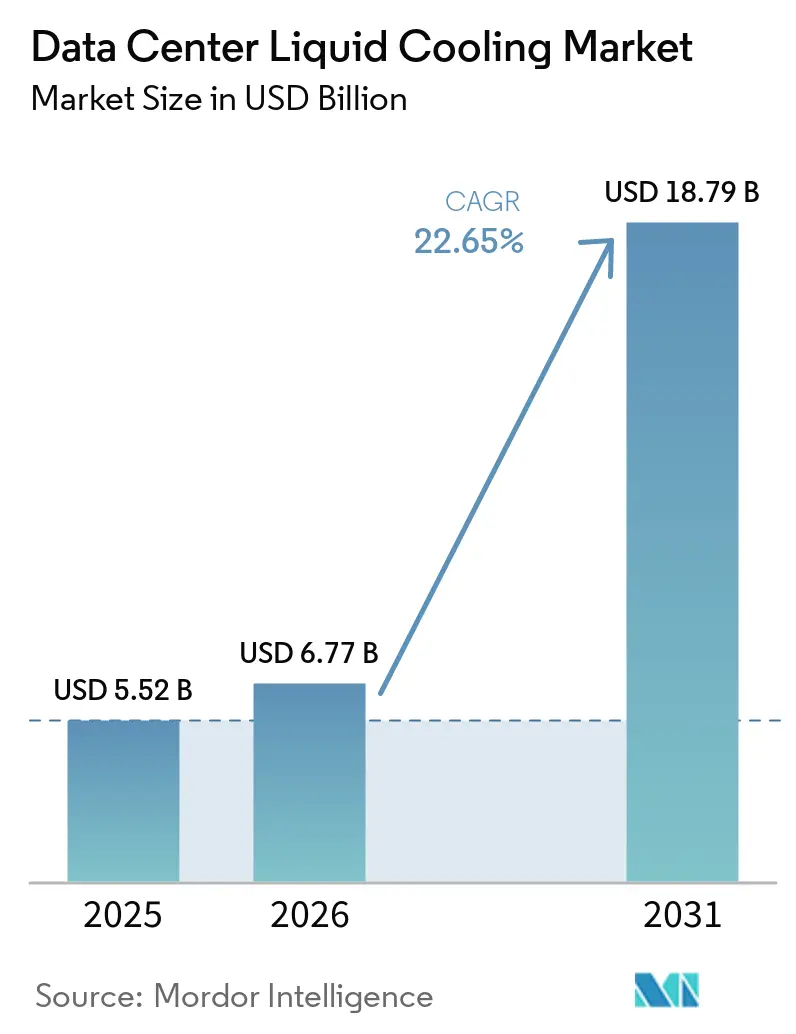
データセンター液体冷却市場規模は2025年に55.2 ビリオン 米ドルと評価され、2026年の67.7 ビリオン 米ドルから2031年には187.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは22.65%である。
30kWを超えるラック密度の上昇、AIモデル向けグラフィックス処理ユニットの加速的な活用、および厳格化するサステナビリティ規制が相まって、液体冷却は現代のデータセンターにおけるコアアーキテクチャ要件となりつつある。ダイレクト・トゥ・チップソリューションは既存ラックへの後付けが可能なため引き続き主流を占めているが、オペレーターがさらなる熱効率の向上を追求する中、二相浸漬システムが最も急速に進歩している。ハイパースケールクラウドプロバイダーは初期パイロットをフリート全体への展開へと移行させており、その集積需要がエンタープライズおよびコロケーション購入者向けの単位コストを低下させている。一方、熱再利用と低炭素集約度を優遇する政策インセンティブが、北米、欧州、およびアジア太平洋(APAC)の主要ハブにおける液体冷却の普及を後押ししている。[1]
レポートの主要ポイント
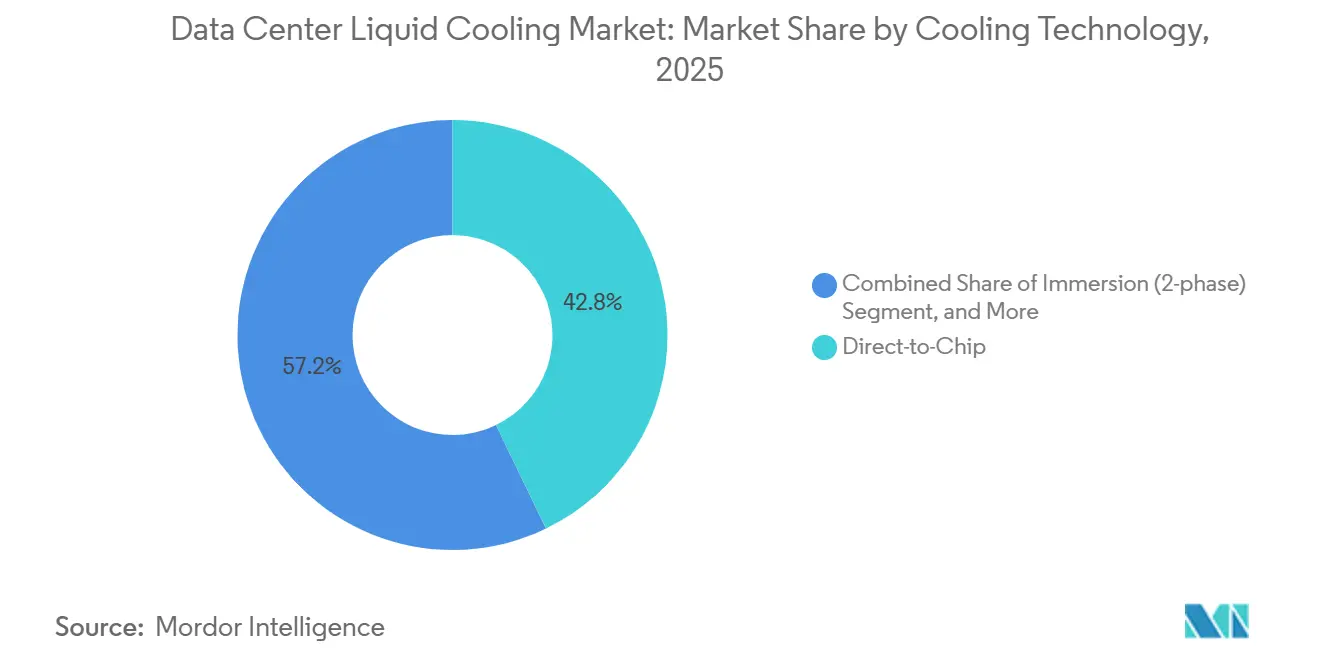
- 冷却技術別では、ダイレクト・トゥ・チップが2025年のデータセンター液体冷却市場シェアの42.85%を占めた。浸漬冷却は2031年にかけて26.62%のCAGRで成長する見込みであ。
- 冷媒タイプ別では、単相炭化水素流体が2025年のデータセンター液体冷却市場規模の45.37%を占め、二相フッ素系炭化水素流体は25.64%のCAGRで拡大する見通しである。
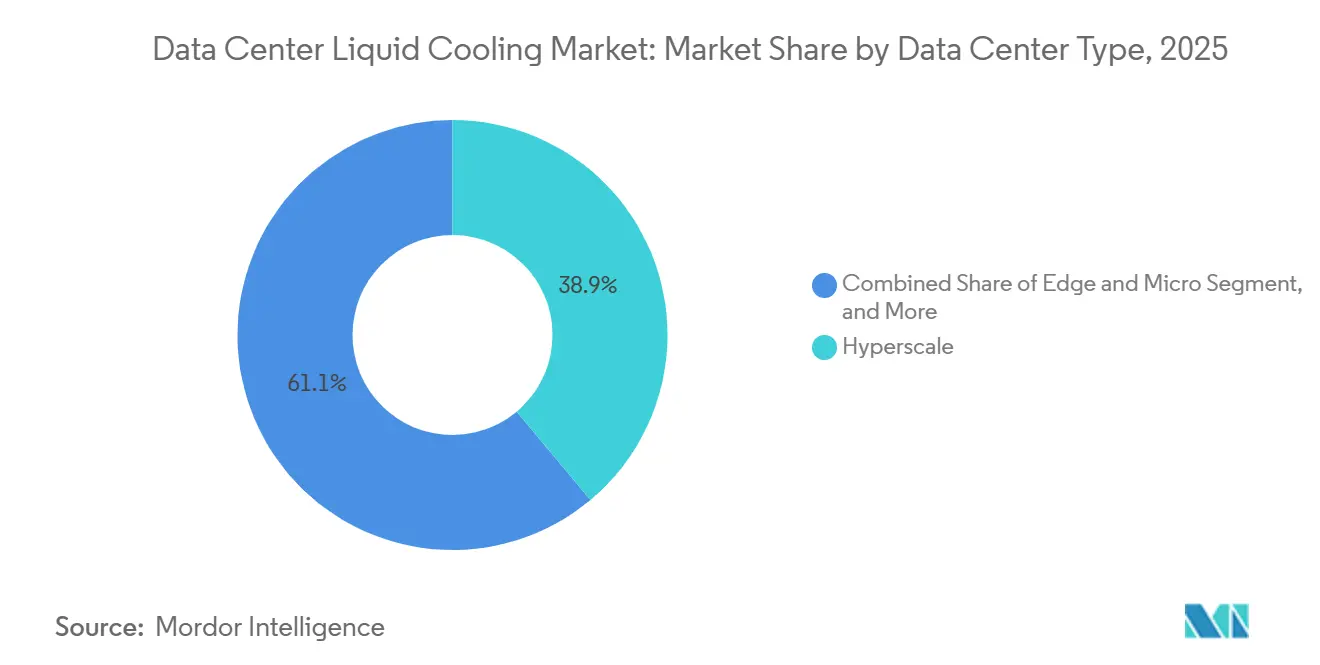
- データセンタータイプ別では、ハイパースケールサイトが2025年に38.92%の収益シェアをリードし、エッジおよびマイクロデータセンターは2026年から2031年にかけて24.98%の最高CAGRが見込まれる。
- 用途別では、AI・機械学習ワークロードが2025年の支出の34.84%を占め、2031年にかけて25.98%のCAGRで成長すると予測される。
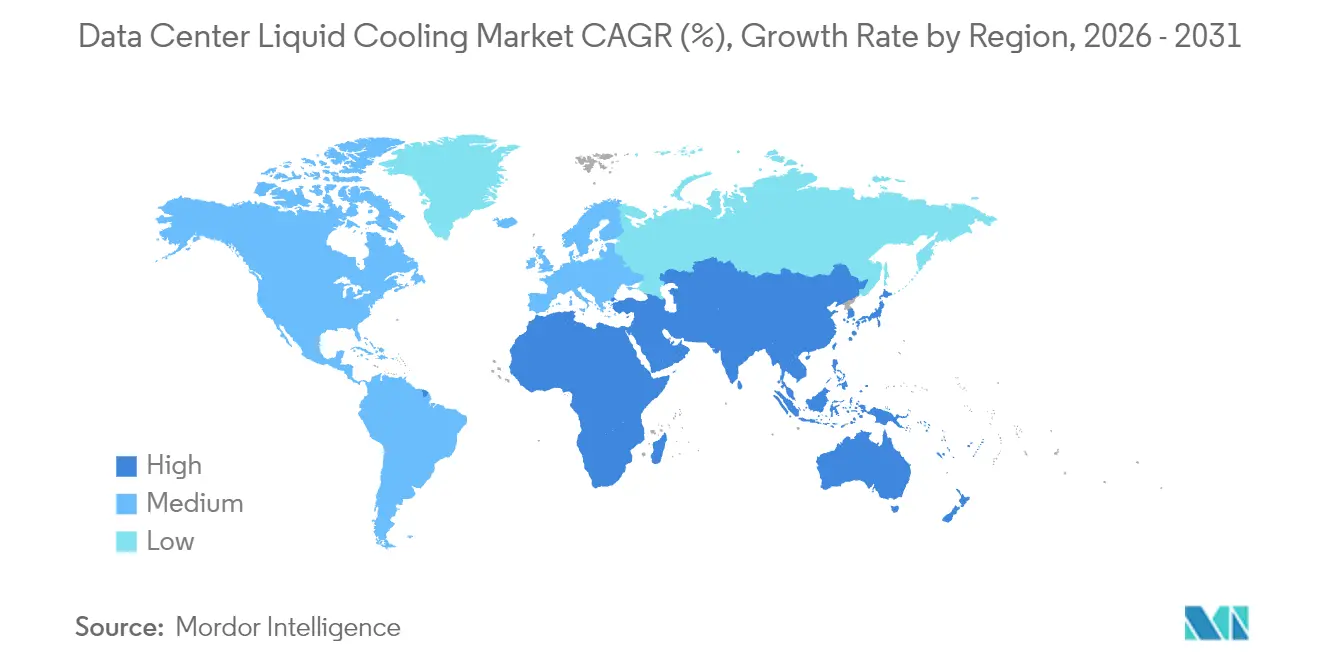
- 地域別では、北米が2025年に37.8%の収益シェアを占め、アジア太平洋は2031年にかけて27.67%のCAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (〜)CAGR予測への影響割合(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| AI・HPCファシリティにおけるラック密度の急上昇(30kW超) | +6.20% | グローバル、北米およびAPACに集中 | 短期(2年以内) |
| 液体冷却導入を加速するハイパースケールオペレーターのネット・ゼロロードマップ | +4.80% | グローバル、北米および欧州が主導 | 中期(2〜4年) |
| ダイレクト・トゥ・チップループをカバーするようになったOEMの保証 | +3.10% | 北米および欧州、APACへ拡大中 | 中期(2〜4年) |
| エコシステムを牽引するNvidiaおよびAMDの液体冷却対応リファレンスデザイン | +5.40% | グローバル、北米および中国において最も強い | 短期(2年以内) |
| グリーンデータセンターに対する政府のインセンティブ(例:EUタクソノミー)がCAPEXを下支え | +2.90% | 欧州および北米、APACで新興 | 長期(4年以上) |
| 廃熱を地域熱供給に再利用することでOPEX削減を収益化 | +1.70% | 北欧、北米へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラック密度の急上昇が液体冷却の必要性を促進
NVIDIA H200 GPUを導入するデータセンターオペレーターは、デバイスごとに700Wの熱負荷に直面しており、空冷ではその熱を大量かつコスト効率よく排除することができません。[2] プロセッサーが前世代比最大1.9倍の性能を発揮することで、オペレーターはサーバー台数を削減できますが、集中した熱を放散させなければなりません。そのため液体冷却は、任意の効率化手段から不可欠なインフラへと位置づけが変わり、施設の電力使用効率(PUE)の閾値を超えることなく高密度化を実現します。データセンター液体冷却市場は、ラックあたり20kWを超えるすべての追加キロワットがオペレーターを液体ソリューションへと向かわせることから、直接的な恩恵を受けています。
ハイパースケールのネット・ゼロコミットメントが導入を加速
クラウド大手は全フリートでのネット・ゼロ排出を誓約しており、液体冷却をレガシー空冷システムと比較して20%のエネルギー削減手段と位置づけています。欧州の規制はさらに、1MWを超えるデータセンターに対して熱回収の実施を義務付けており、熱エネルギー回収を簡素化する液体アーキテクチャの普及を一段と促進しています。[3] これらの自主的・規制的な力が相まって、液体冷却はコンプライアンスインフラであると同時に運用効率化戦略ともなり、データセンター液体冷却市場を早期導入者の枠を超えて拡大させています。
OEM保証範囲の拡大が導入リスクを低減
サーバーメーカーは現在、ダイレクト・トゥ・チップループ全体を認証しており、リーク発生によるハードウェア保証の無効化という従来の懸念を払拭しています。この方針転換はリスクの認知を低下させ、エンタープライズ向け支出を加速させることで、データセンター液体冷却業界の顧客基盤を拡大しています。
半導体リファレンスデザインが実装を標準化
NvidiaとAMDは液体冷却対応のリファレンスボードを公開しており、コールドプレートの位置合わせとマニホールドの配線を簡素化しています。標準化によりOEMシャーシメーカーの設計サイクルが短縮され、冷却機器の調達が迅速化されることで、エコシステムの成熟が促進されています。[4]
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響割合(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 施設エンジニアの現場専門知識の不足 | -2.80% | グローバル、新興市場において最も顕著 | 中期(2〜4年) |
| 既存サイトへの後付け改修の高い初期費用 | -3.40% | グローバル、特に成熟市場において | 短期(2年以内) |
| 流体・材料の適合性に関する懸念(長期シール、プリント基板) | -1.90% | グローバル、欧州において規制上の焦点 | 中期(2〜4年) |
| 特殊誘電流体の供給リスク | -2.20% | グローバル、3M撤退後のAPACにおいて深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
現場専門知識の不足が導入速度を制限
液体システムは、配管接続、リーク検知、ポンプ選定といったスキルを必要としますが、多くのレガシーデータセンタースタッフはこれらの知識を持っていません。トレーニングプログラムは拡充されつつありますが、人材プールが深まるまでの間、展開スケジュールは空冷プロジェクトより長期化し続けるでしょう。
後付け改修コストが既存施設への導入を妨げる
空冷向けに建設された施設では、分配マニホールド、二次ループ、排熱ハードウェアを後付けする必要があり、その費用は新規のシェル・アンド・コア建設の資本的支出に匹敵するか、それを上回る場合もあります。このコスト上の逆風は、償却済み資産を保有するエンタープライズオペレーターへの普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
ダイレクト・トゥ・チップが主導する成熟化ダイレクト・トゥ・チップは2025年のデータセンター液体冷却市場シェアの42.85%を獲得し、短期的な成長の主軸であり続けるでしょう。オペレーターはCPUおよび中程度の消費電力のGPUへのドロップイン導入しやすさを好んでいます。液浸ソリューションのデータセンター液体冷却市場規模は26.62%のCAGRで最も速く拡大し、極めて高い熱流束の除去を必要とするAIトレーニングクラスターに支えられています。ラックの密度が中程度のものにはリアドア熱交換器を、GPUアイランドには液浸槽を組み合わせるハイブリッドな施設が増加しています。台湾の企業(Inventec等)による特許出願は、継続的な技術革新の勢いを裏付けています。
二次的な効果として、コンポーネントサプライヤーがより高い流量および非導電性流体に対応できるよう、ポンプ、バルブ、クイックディスコネクトを再設計しています。製品が標準化されるにつれて調達サイクルが短縮され、設置総コストが低下することで、技術の移行がさらに加速されています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
冷媒タイプ別:
現在は単相が主流、将来は二相へ単相炭化水素流体は、サプライチェーンが成熟していることから、2025年のデータセンター液体冷却市場規模において最大のシェアを占めました。しかし、二相フルオロカーボンはより高い熱伝達係数を実現し、25.64%のCAGRを記録する見込みです。3MによるPFAS流体の段階的廃止のスケジュールがソーシング環境を再編しており、中国の特殊化学品メーカーが半導体およびサーバー冷媒購入者向けの需要を補完するべく参入しています。英国などの政府は次世代の低地球温暖化係数(GWP)流体の研究資金を提供しており、より広範な環境適合型化学品への移行を加速させています。オペレーターはまた、節水が最重要課題となる施設ではグリコール混合液についても検討を進めています。金属酸化物またはカーボンナノチューブを配合したナノ流体は依然として試験段階にありますが、試験結果は10〜15%の熱伝導率向上を示しており、今後10年間でより薄いコールドプレートの実現が可能となる可能性を示唆しています。
データセンタータイプ別:
ハイパースケールのリーダーシップがエッジの勢いを牽引ハイパースケールプレーヤーは2025年に市場の38.92%を占め、コロケーションおよびエンタープライズ層に波及する調達基準を引き続き設定しています。近隣のクラウドサイトから熱供給されるパリオリンピックの水上競技場プールのような熱再利用のパイロット事例は、廃熱から得られる具体的な収益源を示しています。エッジおよびマイクロサイトは、5Gの低レイテンシ要件とローカルなAI推論に支えられ、2026年〜2031年にかけて最高CAGRの24.98%を記録する見込みです。コンパクトな液体冷却モジュールにより、従来のHVAC設備の騒音や気流制約なしに、小売店舗、通信タワー、製造セルで50〜70kWのフットプリントを実現できます。
エッジのフットプリントが拡大するにつれ、遠隔液体冷却メンテナンスとリーク対応に特化したサービス企業が台頭しており、まだ黎明期にある重要なサービスサブセグメントの誕生を示しています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
アプリケーション・ワークロード別:
AI・機械学習が支出を主導AI・機械学習ワークロードは2025年の購入額の34.84%を占め、25.98%のCAGRで拡大し、データセンター液体冷却市場において最大の収益源であり続けるでしょう。モデルトレーニングはラックあたり30〜40kWの持続的な消費電力を要し、推論クラスターは予測不能な急増が生じる可能性があり、いずれも空冷経路に大きな負荷をかけます。気候モデリングやゲノム解析向けのハイパフォーマンスコンピューティング(HPC)は引き続き高密度のGPUファームを必要としており、暗号資産マイニングは電力コストが最も低い場所を機会主義的に集積させています。
クラウドサービスはAIトレーニング、推論、仮想化、ストレージを統合ポッドに集約しています。この統合は変動する熱プロファイルを生み出し、過渡的な急増にかかわらず狭い温度差を維持できる液体システムが有利となります。Delta Electronicsなどのサプライヤーは特定の大型ループアセンブリの供給逼迫を報告しており、旺盛な需要を裏付けています。
地理的分析
北米データセンター液体冷却市場
北米は、ハイパースケールの設備投資と投資促進税制により、首位の地位を維持しています。カンザス州は、2億5,000万米ドルを超えるデータセンター支出に対して20年間の販売税免除を付与しており、マサチューセッツ州は5,000万米ドルを超えるプロジェクトに対して同様の免除を提供しています。インフレ削減法はさらにクリーンエネルギークレジットによってリターンを拡大し、多くの新規建設を液体対応設計へと傾けています。
欧州データセンター液体冷却市場
欧州は第二の成長エンジです。エネルギー効率指令は1MWを超えるデータセンターに対して熱回収の評価を義務付けており、スカンジナビアの地域暖房グリッドは回収した熱エネルギーの経済的な売却ルートを提供しています。フランスは優れた電力使用効率を証明した施設に対してエネルギー税の軽減を付与しています。これらの規制が総体として、液体システムを効率化の選択肢から法令遵守の要件へと引き上げており、特に水側エコノマイザーがすでに存在する場所においてその傾向が顕著です。
APACデータセンター液体冷却市場
APACはデータセンター液体冷却市場において最も成長の速い地域セグメントを代表しています。中国は3MのPFAS撤退によって生じた冷却剤のギャップを埋めつつあり、日本の電力会社はエネルギー効率の高いコンピュートノードに対してインセンティブを提供しています。テランガーナ州およびウッタル・プラデーシュ州のデータセンター友好的な専用政策に支えられたインドの急速なデジタル化は、液体アーキテクチャへ直接移行するグリーンフィールドの機会を提供しています。Inventecを筆頭とする台湾のメーカーは世界の特許出願を席巻しており、統合コールドプレートアセンブリを世界中に輸出しています。
MEAおよびLATAMデータセンター液体冷却市場
アフリカ、ラテンアメリカ、および中東は規模こそ小さいものの戦略的な地域であり続けています。これらの地域の高温気候と高コストの電力は空冷システムの魅力を低下させており、コンパクトな液浸バスが最小限の機械設備でテレコムおよびfintech向けワークロードに対応できるニッチを開いています。
規制環境
政策と標準は、データセンターのエネルギーと水の透明性を冷却システムの設計選択にますます結び付けている。欧州連合では、欧州委員会委任規則(EU)2024/1364により、設置IT電力が500 kW以上のデータセンターを対象としたエネルギー性能報告要件が導入され、CEN/CENELEC EN 50600-4-2の手法を用い、冷却効率、廃熱利用、水使用に関わる指標を対象としている。別途、1 MWを超えるデータセンターを対象としたEUエネルギー効率指令の枠組みは、廃熱回収評価を正式なコンプライアンスワークフローへと格上げしており、これは空気システムよりも直接的に熱を捕捉・誘導できる液体冷却アーキテクチャと整合する。
米国では、液体冷却運用および機械的コンプライアンスに関する規格活動が構造化を進めています。ANSI/ASHRAE規格90.4-2022附則g(2024年1月)は、水冷IT機器の導入に備える施設におけるデータセンター冷却システムに関連する機械的コンプライアンス目標を拡充しました。連邦レベルでは、第119回議会に提出された法案が情報開示と評価の両面を指向しており、AIおよびHPC向け液体冷却に関するコンプトローラー・ジェネラルによる技術評価を指示する2025年法案と、大規模データセンター(提案では25MWのピーク需要閾値を参照)のエネルギーおよび水使用量の義務的報告を提案する2026年法案が含まれています。
競争環境
データセンター液体冷却市場は適度に分散しています。Schneider Electric、Vertiv、Alfa Laval Corporate ABはHVACおよび熱交換器ポートフォリオを液体マイクログリッドへと拡張し、チャネルリーチを活かしています。LiquidStackやCoolIT Systemsなどの専門ベンダーは二相性能エンベロープで差別化を図り、Asetekはデスクトップパソコン向け冷却の数十年にわたる知的財産をエンタープライズリグに活用して収益化しています。戦略的M&Aが加速しており、Schneider ElectricはコールドプレートおよびCDU(冷媒分配ユニット)技術を確保するためにMotivaireを買収し、Boyd CorporationはDurbin Groupを買収して垂直統合を強化しました。
特許出願の勢いは依然として高く、Inventecは液体冷却特許の出願数でグローバル4位にランクインしており、アジアの技術開発の集中度を反映しています。しかし、不安定さは続いています。2024年のAsetekのOEM注文キャンセルは、急速な需要の変化が収益の視認性を損なう可能性を示しています。流体、コールドプレート、CDU、監視ソフトウェア、サービスをターンキーパッケージにバンドルするメーカーが、調達の簡素化を好む購入者の支持を得てシェアを拡大しています。
ホワイトスペースの機会としては、エッジ向け密閉型液浸ボックス、ダウンタイムを最小限に抑えた既存施設向け後付け改修キット、そして市営地域熱供給配管に接続する熱再利用インターフェースモジュールが挙げられます。
データセンター液体冷却業界のリーダー企業
-
Alfa Laval Corporate AB
-
LiquidStack Inc.
-
Asetek Inc. A/S
-
Asperitas
-
Chilldyne Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター液体冷却市場 このレポートでカバーされる企業
- Alfa Laval Corporate AB
- Asetek A/S
- Asperitas BV
- Chilldyne Inc.
- CoolIT Systems Inc.
- Fujitsu Ltd.
- Kaori Heat Treatment Co., Ltd.
- Lenovo Group Ltd.
- LiquidStack Inc.
- LiquidCool Solutions Inc.
- Iceotope Technologies Ltd.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Submer Technologies SL and Submer Inc.
- Vertiv Group Corp.
- Wiwynn Corporation
- 3M Company
- Engineered Fluids Inc.
- Green Revolution Cooling Inc.
- Solvay SA
- Mikros Technologies
- Midas Green Technologies LLC
- USystems Ltd. (Legrand Group)
市場機会と将来展望
AI志向のキャンパス建設やモジュール式のAI対応拡張パターンは、標準化されたスケーラブルな施設およびラックレベルパッケージ(CDU、コールドプレート、マニホールド、制御装置、サービス)を提供できる液体冷却サプライヤーにとっての空白地帯を生み出している。最近のプロジェクト活動は、電力密度の高いAI導入が液体対応インフラを中心に計画されている様子を示している。Pure Data Centres Groupはフィンランドのセイナヨキで550 MWのAIデータセンターキャンパスを発表し(2026年7月)、フェーズ1は完全にリース済みであり、G42はStargate UAE AIインフラクラスターの第1フェーズ(200 MW)が2026年第3四半期の引き渡しに向けて順調に進んでいることを示した(2026年4月)。これらのプログラムは、GPUクラスターの高速なハードウェア更新サイクルに適合する、繰り返し可能なブロック単位の冷却アーキテクチャへの需要を示唆している。
標準化と相互運用性は、特にオーナーがホールごとに独自のエンジニアリングを行わずに複数ベンダーからの調達を望む場合において、依然としてもう一つの機会分野である。ASHRAE TC 9.9は液冷クラス(W1からW45)と水ベースの熱伝達流体に関するガイダンスを制定しており、Open Compute Project(OCP)の整合作業などの業界努力はASHRAEの支援を受けて、ハイパースケールおよびコロケーション設計全体で施設準備要件の一貫性を高めている。欧州の報告制度が冷却効率、廃熱利用、水使用にさらに注目する中、測定、文書化、熱再利用インターフェース(北欧における地域熱供給接続を含む)を簡素化するソリューションは、初期のAIトレーニングクラスターを超えて、コンプライアンス主導の改修や新設プログラムへと対象範囲を広げている。
最近の産業開発事情 データセンター液体冷却市場
- 2026年6月:Asetek は COMPUTEX 2026 において次世代 Emma V3(Gen10)液体冷却アーキテクチャを発表し、高性能コンピューティングプラットフォーム向けに再設計されたコールドプレートアプローチを強調した。このローンチは、液体冷却の需要がニッチなHPCからAI指向のエンタープライズおよびエッジ展開へと拡大する中で、反復可能かつ保守性の高い設計を必要とする市場におけるAsetekのポジショニングを支援るものである。
- 2026年5月:LiquidStack は GigaModular CDU プラットフォームの商業提供を発表し、建物ブロックあたり最大14MWまでスケールアップ可能とした。モジュール式CDUアプローチは、標準化されたブロックで提供されるAIデータセンターの建設に適合し、ホールごとに液体冷却容量を拡張するオペレーターの統合負担を軽減する。
- 2026年3月:Accelsius は NeuCool IR150 を発表した。これはラック内CDUであり、最大150kWの液体冷却容量を提供する。
- 2025年9月:Schneider Electric は Motivair の買収に続き、高密度AIファクトリー向けの包括的な液体冷却ポートフォリオを発表した。このポートフォリオには、冷媒分配ユニット(CDU)、リアドア熱交換器(RDHx)、ダイナミックコールドプレート、およびチラーが含まれる。
データセンター液体冷却市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、データセンター内のIT機器から熱を除去するために使用される液体ベースの冷却から生じる収益を対象としており、冷却は空気のみのアプローチではなく液体を通じて提供される。新規建設およびアップグレード向けに販売されるソリューションハードウェア、補助液体、および関連サービスを含む。
対象外の範囲:室内レベルの空気冷却のみのシステム、データセンターの液体ループ専用ではない一般的なHVAC機器、および冷却システム収益に紐付かない施設建設費用は除外する。
セグメンテーション概要
- 冷却技術別セグメンテーション
- 液浸冷却
- ダイレクト・トゥ・チップ液体冷却
- リアドア熱交換器(RDHx)
- コールドプレート・イン・ロー液体システム
- 冷媒タイプ別セグメンテーション
- 単相炭化水素流体
- 二相フルオロカーボン流体
- 水・グリコール溶液
- ナノ流体およびその他の特殊液体
- データセンタータイプ別セグメンテーション
- ハイパースケール
- コロケーション
- エンタープライズ・オンプレミス
- エッジおよびマイクロデータセンター
- アプリケーション・ワークロード別セグメンテーション
- ハイパフォーマンスコンピューティング(HPC)
- 人工知能・機械学習(AI・機械学習)
- 暗号資産マイニング
- クラウドおよび仮想化
- 地域別セグメンテーション
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- アフリカ
- 南アフリカ
- その他の中東・アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、データセンターにおける液体冷却の対象範囲と対象外の範囲を明確にリスト化することから始まり、収益の境界が地域をまたいで一貫して維持されるようにした。需要コンテキストを構築するために、Uptime Institute の刊行物、米国エネルギー省の効率化資料、IEAのデータセンターエネルギーに関する解説、および米国国勢調査局の貿易・製造統計などの公開ソースを活用した。
また、コンピューティングの成長と冷却需要を結びつけるシグナルも検討した。具体的には、オペレーターのサステナビリティレポート、関連するサプライチェーン参加者の公開ファイリングおよび投資家け資料、AIサーバー展開およびコロケーション拡張に関する信頼性の高い報道記事などである。クロスチェックには、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および製品マッピングが可能な輸出入の出荷レベルデータベースの有料サブスクリプションを活用した。ここに記載されているソースは例示であり、調査期間中のデータ収集、検証、および明確化のために他の多くの公開・有料参考資料が使用された。
一次インタビューおよびサーベイ
一次情報は、機器供給、統合・設計、およびデータセンター運営にわたる液体冷却エコシステムの参加者から収集され、価格設定、採用タイミング、および交換サイクルを平易な言葉で検証できるようにした。また、APAC、EMEA、および南北アメリカの主要なデータセンター建設回廊における地域差も確認し、公開データが高水準にとどまるギャップを埋めるのに役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:19% | APAC:45% |
| 中位層:47% | 部門・ユニットリーダー:35% | EMEA:30% |
| 中小規模プレイヤー:19% | マネージャー:46% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、データセンターの建設活動と高密度コンピューティングの採用を対処可能な冷却需要プールに変換し、検証済みの価格を用いて価値として表現するトップダウンおよびボトムアップのロジックを用いて構築された。モデルを反復可能に保つため、まず地域レベルの指標を使用した。具体的には、データセンター容量の追加、AIおよびHPCによるラック密度の変化、液体冷却ラックの普及率、展開ごとの典型的な冷却ループ構成、ならびにダイレクト・トゥ・チップと浸漬設置の比率などである。
これらの合計値は、サンプリングされたシステム価格、インテグレーターとのチャネルチェック、および供給者側の収益分割を用いた選択的なボトムアップ近似によって裏付けられ、示唆される数量と平均販売価格が妥当であることを確認した。直接的な積み上げが不完全な場合、ギャップはデータセンタータイプ別の採用率を適用し、専門家のフィードバックを経て絞り込まれた後付けタイミングの保守的な範囲を使用することで対処した。予測については、容量成長、密度、および液体冷却普及率の間の多変量回帰的な関係に支えられたシナリオ分析に依拠し、一次回答者が平均販売価格の進行や展開スケジュールについて異なるペースを示した場合には前提条件を調整した。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、モデルのアウトプットはデータセンターの電力追加、公開プロジェクトパイプライン、より高いラック密度への観察されたシフトなどの独立したシグナルと比較される。外れ値が現れた場合、その要因は少数のインプットに遡って追跡され、追加の問い合わせや的を絞ったフォローアップによって前提条件が再確認される。
承認前に、別のアナリストが算術、対象範囲の境界、および前年比の動きをレビューし、急激な変動が説明されるか修正されるようにする。レポートは年次で更新され、採用タイミングや価格設定を変える可能性のある重要なイベントが発生した場合には中間更新が行われる。納品直前に最終レビューパスが了し、クライアントが古いスナップショットではなく最新の更新されたビューを受け取れるようにする。
Mordor Intelligence のデータセンター液体冷却市場規模と他の公表推計との比較
データセンター液体冷却の公表市場規模は、基礎となるインプットが急速に変化し、各出版社が異なる日付で前提条件を確定するため、予想以上に大きく異なる場合がある。差異は通常、どの年を基準年として扱うか、通貨換算のタイミング、および数量増加に伴う平均販売価格の段階的な引き下げ方法をめぐって生じる。
コールドプレート、マニホールド、および浸漬システムの価格が変動しており、採用曲線がハイパースケール、コロケーション、エンタープライズサイト間で均一でないため、この分野ではリフレッシュに起因するギャップが一般的である。為替レートが年内の異なる時点で取得された場合、または後付け活動が新規建設展開よりも早くランプアップすると仮定された場合、合計値が乖離することがある。最新のリフレッシュパス、通貨タイミングチェック、および平均販売価格の正規化ルールは、Mordor Intelligence が適用する主要な管理手段である。
2025年市場推計のベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.52 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 6.65 ビリオン 米ドル(2025年) | 場合によってはより広い価値バケットを使用しており、サービスおよびインテグレーション収益が機器と並んでより完全に計上される可能性があり、基準年および初期予測年にわたって価格曲線がより平坦に保たれる場合がある。 |
| 業界出版社B | 4.80 ビリオン 米ドル(2025年) | ハイパースケールサイト以外での液体冷却のより保守的な採用ランプを適用することが多く、新規建設設置のみが強調される場合に後付け需要を過小評価する可能性がある。 |
総合すると、乖離の主な原因は採用の進行速度の前提と展開規模拡大に伴う価格の扱い方にあり、それが通貨正規化後の収益に反映される。明確な展開指標にモデルを紐付け、合計値を動かす感応度の高いインプットを再確認することで、推計を説明可能かつ年々再現しやすい状態に維持している。
レポートで回答される主な質問
2026年のデータセンター液体冷却市場の規模はどのくらいですか?
同セクターは2026年に67億7,000万米ドルの収益を上げました。
2026年から2031年にかけてのデータセンター液体冷却のCAGRはどのくらいですか?
収益は5年間で22.65%のCAGRで上昇する見込みです。
現在、最も普及している冷却技術はどれですか?
ダイレクト・トゥ・チップシステムが2025年収益の42.85%を占め最大シェアを保有しています。
二相流体が単相冷媒よりも速く成長している理由は何ですか?
二相流体はより高い熱伝達係数を提供し、オペレーターが30kWを超えるAIラックに対応することを可能にします。
最も速く成長するデータセンターセグメントはどれですか?
エッジおよびマイクロ施設は2031年にかけて最高CAGRとなる24.98%を記録する見込みです。
欧州における規制が液体冷却の普及にどのような影響を与えますか?
EUエネルギー効率指令は1MW超の施設に対して廃熱回収を義務付けており、液体冷却をコンプライアンス達成のより容易な経路としています。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター液浸冷却市場 世界の液浸冷却市場(タイプ別、冷却フルード別、用途別)。
- 米国データセンター冷却市場 米国の冷却を、施設タイプ、階層、冷却技術別に分類。
- インド データセンター冷却市場 インドの冷却システムを、施設タイプ、ティア、冷却技術別に区分。
- 北米データセンター冷却市場 北米の冷却市場(冷却技術別、冷却コンポーネント別、ティア別)。
- 英国データセンター冷却市場 英国の冷却市場(冷却技術別、タイプ別、エンドユーザー業界別)。
- 中国のデータセンター冷却市場 中国の冷却市場を、施設タイプ、ティア、冷却技術別に分類。
- データセンターUPS市場 全地域のUPSシステム市場(UPSタイプ別、電力容量別、アーキテクチャ別)。
- 北米データセンター電源市場 北米の電源システム市場を、タイプ、施設タイプ、エンドユーザー業界別に分類。
- 香港 データセンター冷却市場 香港全体の冷却需要(施設タイプ、ティア、冷却技術別)。
- 北米データセンターサーバー市場 北米のサーバーを、データセンター階層、フォームファクタ、用途/ワークロード別に分類。
- 米国の人工知能(AI)データセンター市場 米国のAI施設市場(施設タイプ別、コンポーネント別、ティア別)。