
ヨーロッパデータセンター冷却市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
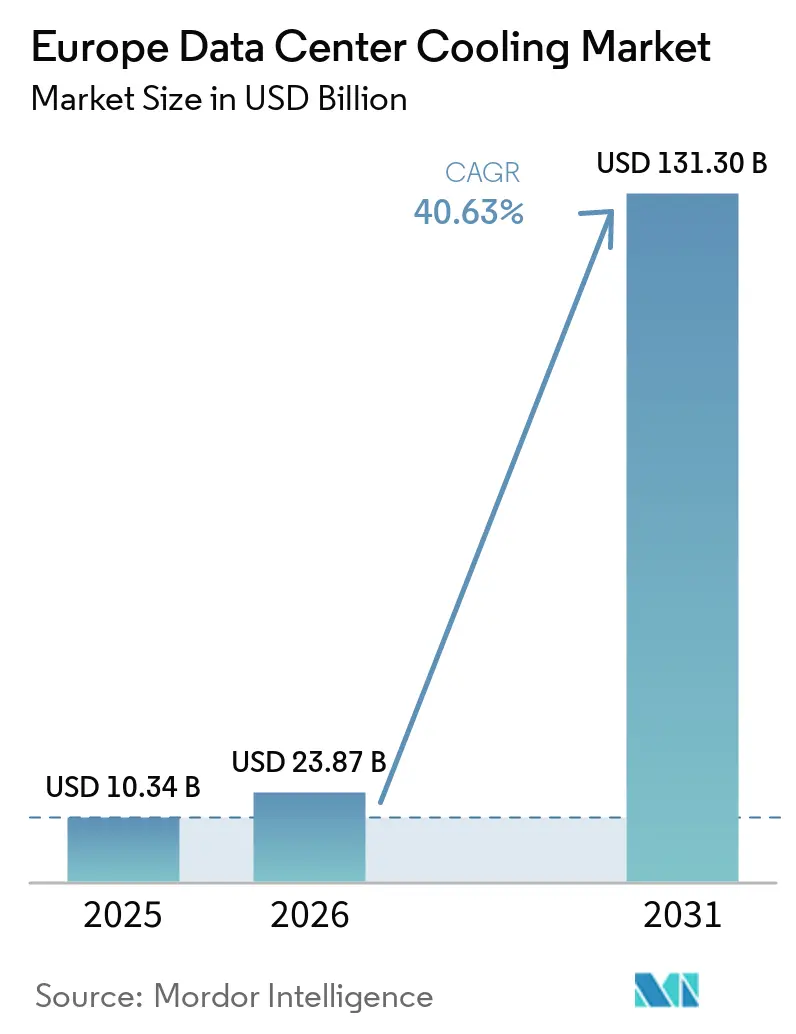
| 基準年の市場規模 (2025) | 10.34 十億米ドル |
| 市場規模 (2026) | 23.87 十億米ドル |
| 市場規模 (2031) | 131.30 十億米ドル |
| 成長率 (2026 - 2031) | 40.63 % |
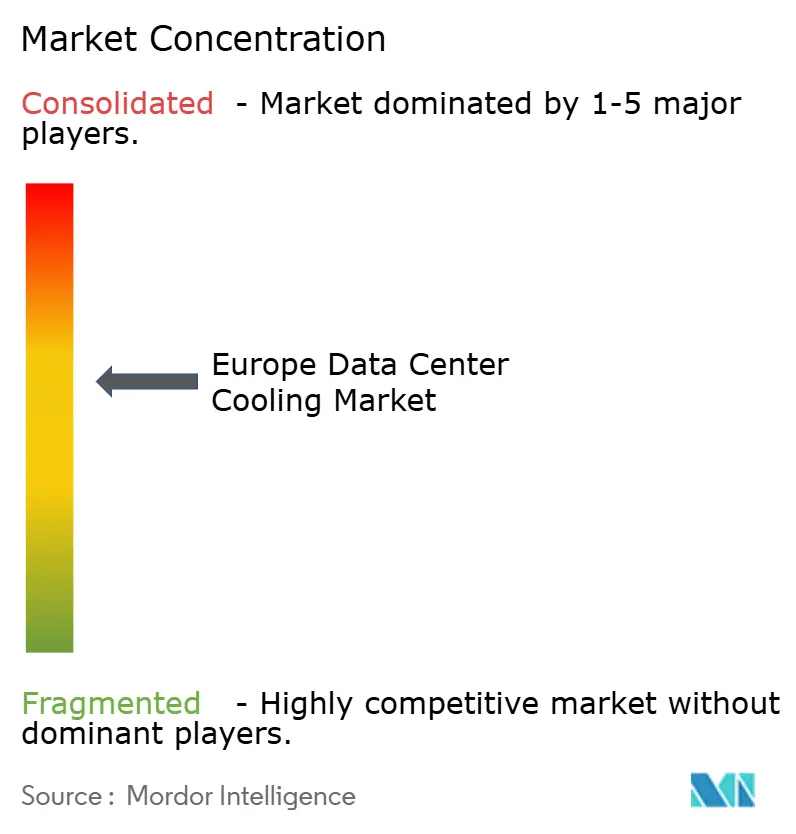
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパデータセンター冷却市場分析
ヨーロッパ データセンター冷却市場規模は2025年に103.4億米ドルと評価され、2026年の238.7億米ドルから2031年には1,313.0億米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは40.63%です。
AI対応キャパシティへの需要、より厳格なエネルギー効率規制、およびFLAP-Dコリドーにおける持続的な供給制約が相まって、高度な熱管理への投資が加速しています。北欧地域における自然フリクーリング条件と、1 MWを超えるサイトへの廃熱再利用義務化が、液体システムおよび地域暖房統合に向けた技術選択を再形成しています。既存のHVACサプライヤーが液体冷却専門企業を買収し、高密度ラックに必要なコンピテンシーを確保するにつれ、ベンダー統合が激化しています。コンポーネント不足とグリッド接続の遅延が短期的な抑制要因として残っているものの、資本余力を持つオペレーターは液体冷却を活用してより高いラック密度とプレミアムAIマージンを実現し、持続可能なデジタルインフラにおける同地域のリードを強化しています。
主要レポートのポイント
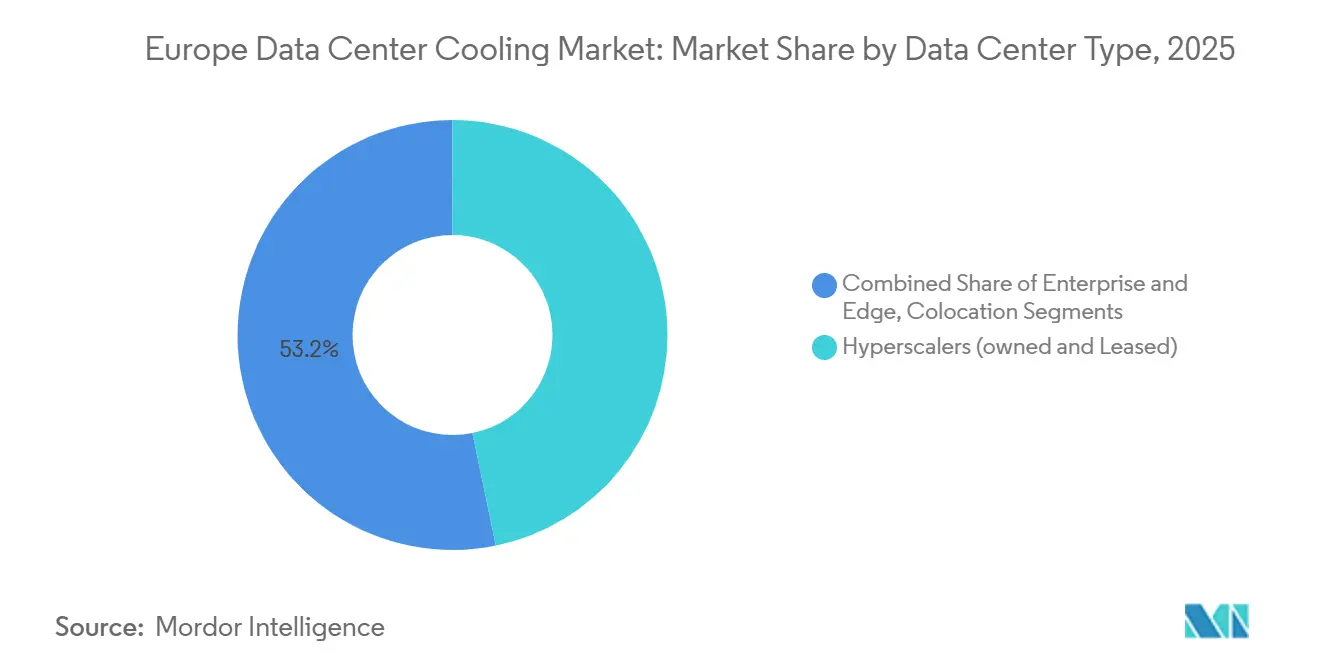
- データセンタータイプ別では、ハイパースケーラーが2025年のヨーロッパ データセンター冷却市場シェアの46.78%を占め、2031年にかけて46.62%のCAGRで最速の拡大を記録しています。
- ティア分類別では、ティア3サイトが2025年の収益シェア64.92%でトップとなり、ティア4施設は2026〜2031年にかけて47.05%のCAGRで成長すると予測されています。
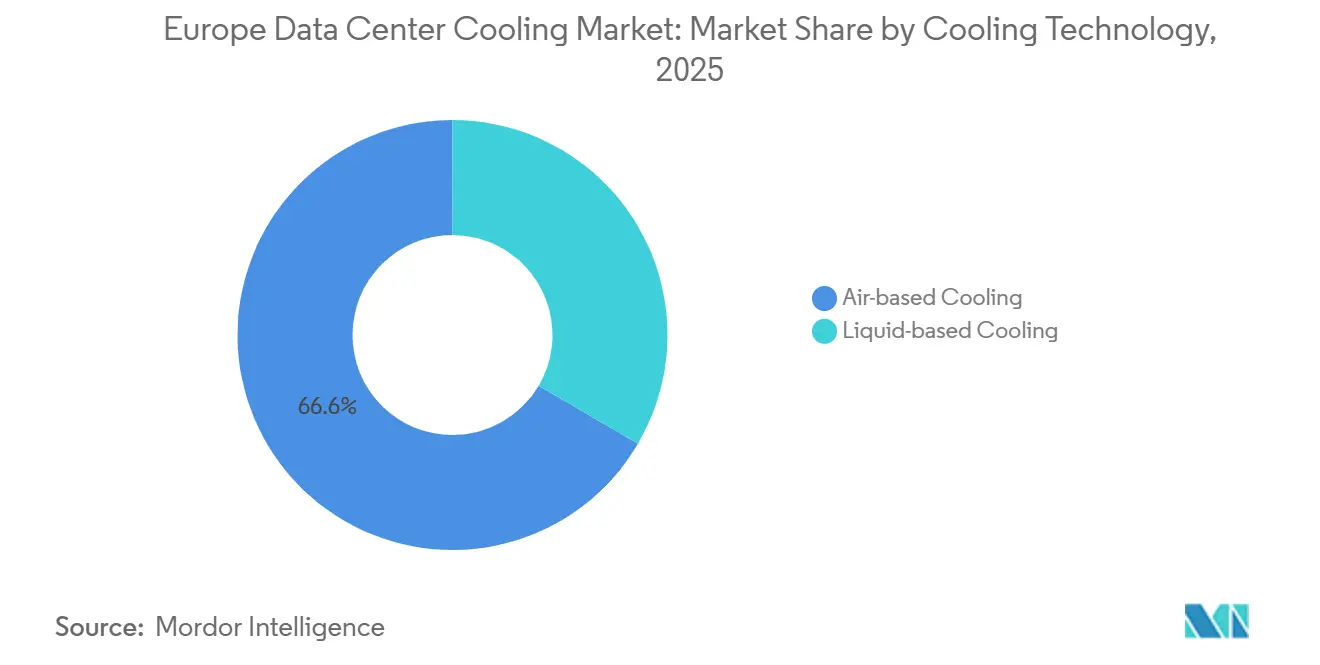
- 冷却技術別では、空気ベースのソリューションが2025年に66.55%のシェアを維持し、液体システムは2031年にかけて47.76%のCAGRで拡大すると予測されています。
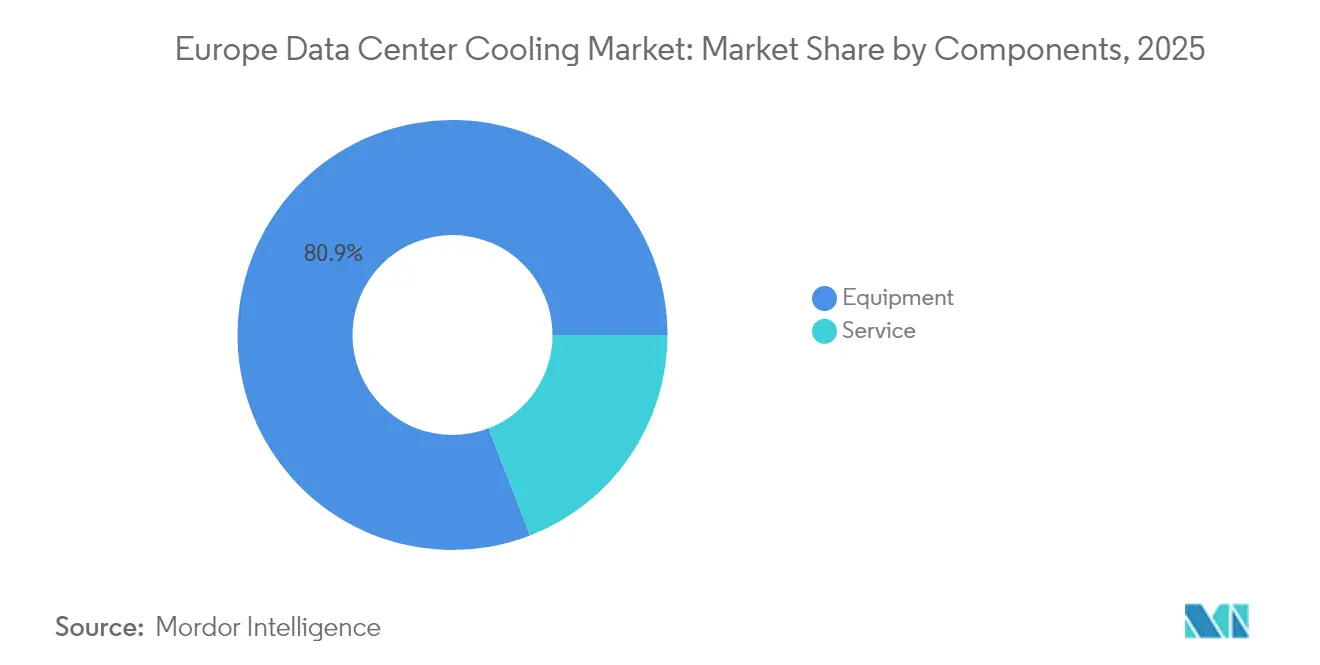
- コンポーネント別では、機器が2025年のヨーロッパ データセンター冷却市場規模の80.88%のシェアを占め、サービスは2031年にかけて47.01%のCAGRで拡大する見込みです。
- 国別では、イギリスが2025年のヨーロッパ データセンター冷却市場規模の22.67%を占め、ポーランドが2031年にかけて50.90%のCAGRで最も成長の速い国内市場となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ヨーロッパデータセンター冷却市場の推進要因影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIによるラック電力密度の急増 | +4.2% | FLAP-Dコリドーに集中したグローバル | 短期(2年以内) |
| EUグリーンディールおよび関連エネルギー効率義務 | +3.8% | EU全域、ドイツとオランダで最も強い | 中期(2~4年) |
| FLAP-Dコリドーにおけるハイパースケールおよびコロケーションの建設 | +3.1% | フランクフルト、ロンドン、アムステルダム、パリ、ダブリン | 中期(2~4年) |
| 北ヨーロッパのフリークーリング気候優位性 | +2.4% | 北欧諸国、北ドイツへの拡大 | 長期(4年以上) |
| 廃熱再利用による地域暖房収益 | +1.8% | 北欧諸国、ドイツ、オランダ | 長期(4年以上) |
| マイクロモジュール液体冷却を採用する国家AIクラスター | +1.3% | 主要EU経済圏全体の国家イニシアチブ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIによるラック電力密度の急増
AIトレーニングクラスターはラック負荷を10〜15 kWから40〜60 kWへと押し上げており、この変化により従来のCRAHユニットは不十分となっています。Vertivは、GPUを多用するビルドが加速した2024年第3四半期において、液体冷却受注が前年比37%増加しと報告しています。ソブリンAIプログラムがこのトレンドを増幅させており、ポーランドにおけるBeyond.plの新しいソブリンAIファクトリーは、マイクロモジュール型液体ポッドを使用して国家コンピュートをセキュアなフットプリントに集約しています。[1]流体冷却コンテンツの増加が銅需要を押し上げ、すでにリードタイムの長期化に対応しているサプライチェーンにさらなる負担をかけています。
EUグリーンディールおよび関連エネルギー効率義務
エネルギー効率指令は、技術的に不可能な場合を除き、1MW以上のサイトに対して廃熱回収を義務付けており、都市ネットワークに接続された低エクセルギー冷却ループへの設計を誘導しています。ミラノにあるRetelit社のAvalon 3センターはすでに2.5MWtを地域暖房に転用し、年間3,300トンのCO₂を削減しています。[2]並行して、フッ素系ガスの段階的廃止が低GWP冷媒または非冷媒液体技術への移行を加速させています。
FLAP-Dコリドーにおけるハイパースケールおよびコロケーションの建設
FLAP-Dの空室率は2024年に低下し、2025年には上昇すると予測されており、ハイパースケーラーは稼働開始の16ヶ月前にキャパシティを事前リースするよう促されています。Coltのフランクフルトウェストキャンパスはシェルが完成する前に全て契約済みとなりました。冷却システムは現在、主要な差別化要因となっており、Digital Realtyのフランクフルト拡張はAI最適化液体システムをプレミアム機能として市場に打ち出しています。[3]
北ヨーロッパのフリークーリング気候優位性
北欧の気温により、事業者はPUE値を1.1近くに維持しながらエネルギーコストを最大40%削減できます。XTX Marketsはカヤーニキャンパスに10億ユーロを投じることを約束しており、周囲空気と地域電力網への熱輸出に依存する予定です。ノルウェーのGreen Mountainにおけるフィヨルド水冷却はチラー負荷を完全に排除し、政府のデジタル輸出戦略を支えています。
ヨーロッパデータセンター冷却市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 液体冷却改修のための高い設備投資 | -2.8% | レガシー施設に特に影響するグローバル | 短期(2年以内) |
| EU全域のフッ素系ガス・冷媒段階的廃止の複雑性 | -1.9% | EU全域、南ヨーロッパで最も強い影響 | 中期(2~4年) |
| 認定水処理技術者の不足 | -1.4% | 東ヨーロッパおよび南ヨーロッパで深刻なグローバル | 中期(2~4年) |
| 電力逼迫都市圏における系統接続の一時停止 | -1.1% | アムステルダム、ダブリン、ロンドン首都圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
液体冷却改修のための高い設備投資
既存のホールをダイレクトトゥチップループにアップグレードするには1kWあたり1,000米ドルを超えるコストがかかる場合があり、この数字により事業者はグリーンフィールド建設と改修を比較検討するよう促されています。ポンプ、CDUバルブ、大容量チラーのコンポーネントリードタイムが12~16ヶ月に及ぶため、プロジェクトの回収期間が延長されます。水処理化学の専門知識がプレミアム料金を要求するため、技術者不足が運営費を増加させます。
EU全域のフッ素系ガス・冷媒段階的廃止の複雑性
2030年のフッ素系ガス上限は高GWP混合物の入手可能性を圧縮し、価格を上昇させ、メンテナンススケジュールを複雑にしています。RittalのBlue e+ S発売はGWPを56%削減し、設計改訂コストを示すとともに、コンプライアンスへの道筋も示しています。加盟国間で異なる施行スケジュールが、複数国にまたがる事業者の法的作業量を増加させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ヨーロッパデータセンター冷却市場セグメント分析
データセンタータイプ別:
ハイパースケーラーが市場変革を牽引ハイパースケーラー施設は2025年のヨーロッパ データセンター冷却市場シェアの46.78%を占め、46.62%のCAGRで拡大すると予測されており、技術移行への多大な影響力が確認されています。潤沢な資本予算により、イマージョンタンクおよびリアドア熱交換器の高い初期コストを吸収し、エコシステムの学習曲線を加速させています。エンタープライズおよびエッジサイは採用において遅れをとっているものの、ローカライズされたAI推論に対応するためモジュール型冷媒分配のパイロット導入を進めています。コロケーションオペレーターは「液体冷却スイート」を提供することでクライアントの変革リスクを軽減する中間的なアプローチを取り、これがサービス収益の増加を支えています。
ソブリンAIの義務化がハイパースケーラーの勢いを強化しています。マイクロソフトの最新のヨーロッパ向けビルドは、ホール全体を液体対応ラックに充て、従来の空気レイアウトでは収容できないコンピュートフットプリントを実現しています。コロケーションのランドロードはサービスとしての液体冷却をマーケティングし、高密度料金によってプレミアムを回収しています。レイテンシ要件に迫られたエッジオペレーターは、コンパクトな誘電体流体ポッドを採用しており、スケールダイナミクスがエコシステム全体にどのように波及するかを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ティアタイプ別:
ティア4が液体冷却のパイオニアとして台頭ティア3は2025年のヨーロッパ データセンター冷却市場規模の64.92%のシェアを持つ主流の選択肢であり、バランスの取れた耐障害性とコストの観点から支持されています。しかし、ソブリンクラウドおよび規制対象セクターが同時保守性を必要とするため、ティア4のフットプリントは47.05%のCAGRで拡大しています。ティア4の設計図にはN+N冗長ポンプを備えたデュアル冷媒ループが頻繁に組み込まれており、新たな信頼性基準を設定しています。
ティア3の管理者は選択的な液体レトロフィットを採用しており、AIテナント向けのリアドア熱交換器と汎用ラック向けのCRAH列を組み合わせ、資産寿命を延長するハイブリッド環境を構築しています。ティア1/2施設はコンテンツ配信およびバックアップにおいてニッチな関連性を持ち、その簡素化された冷却は支出を最小化するために間接フリークーリングを活用することが多いです。標準化団体は、現行のティア定義が液体システムの冗長性を十分に考慮しているかどうかを検討しており、将来的な設計の成文化が示唆されています。
冷却技術別:
液体システムが戦略的勢いを獲得空気方式は依然として2025年の収益の66.55%を占めています。エコノマイザーチラーおよびCRAHユニットが既存施設を支配しており、間接蒸発冷却塔は温暖な気候においてコスト効率が高いままです。しかし、ダイレクトトゥチッププレートおよびシングルフェーズイマージョンが牽引する47.76%のCAGR液体冷却成長からの圧力が高まっています。イマージョンベンダーは1,000 Wを超えるチップ熱設計電力を実証しており、AIラックが従来の密度上限を突破することを可能にしています。
レトロフィットに適したリアドア熱交換器は、フロアレベルの配管変更なしにラックあたり30 kWの冷却を提供し、レガシーホールのギャップを埋めています。この技術競争がM&Aを促進しており、Baltimore AircoilはDUGのイマージョン特許をライセンス供与し、高密度ニッチにおけるプレゼンスを確保しました。従来の空気冷却専門企業はシェアをるためにパートナーシップを形成しており、次世代コンピュートにおいて空気単独のパフォーマンス上限に達したという認識を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
サービスの成長が実装の複雑性を反映機器は2025年に80.88%のシェアを維持しており、これはハードウェア集約型のビルドサイクルに支えられています。しかし、オペレーターが設計、試運転、予知保全をアウトソーシングするにつれ、サービスセグメントは47.01%のCAGRで成長すると予測されています。液体冷却スタートアップは、流体品質モニタリング、リーク検知アナリティクス、およびトレーニングを定期契約にバンドルし、MWあたりの生涯収益を拡大しています。
設置サービスが最大のシェアを占めており、冷媒ループに必要な専門的な配管、溶接、および封じ込めスキルを反映しています。ポンプの信頼性がアップタイムSLAメトリクスに直接影響するため、保需要も同様に高まっています。廃熱の価値化とEU規制コンプライアンスに関するコンサルティングが有望なニッチとして台頭しており、エンジニアリング企業が地域暖房との連携における熱力学的および財務的リターンをモデル化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
イギリスデータセンター冷却市場
イギリスは2025年のヨーロッパ データセンター冷却市場規模の22.67%でトップとなり、ロンドンの金融中心型クラウド需要と有利な減価償却控除に牽引されています。M25環状道路周辺の電力グリッド制約により、PUE 1.2未満のソリューションへの設計シフトが促されています。Green Mountainの東ロンドン30 MWビルドは高性能ワークロードをターゲットとし、電力割当上限内に収まよう高度な液体ループを活用しています。政府は2035年までに同セクターが440億ポンドの貢献をもたらすと予測しており、政策支援が持続しています。
ポーランドデータセンター冷却市場
ポーランドは42.39%のCAGRで際立った成長フロンティアとなっています。中程度の電力コストとEUへの近接性に引き寄せられたハイパースケーラーが数十億ユーロ規模の投資を確約しており、Googleだけで地域クラウドゾーンに30億ユーロを拠出しています。AtmanのワルシャワキャンパスへのUSD 3.44億米ドルの投資は、50 kWラックをサポートする液体冷却ループを備えた14.4 MWを追加します。
規制環境
EUの政策は、データセンターのエネルギー性能開示および排熱回収に関して厳格化が進んでおり、それが冷却システムの選択にも波及している。エネルギー効率指令(指令(EU)2023/1791)は、IT電力需要が500kW以上のデータセンターに対する報告義務を欧州データベースへと拡大し、より大規模なサイト(1MW超)については、技術的に不可能であることが示されない限り、排熱利用と結び付けている。2026年7月1日からは、新設データセンターに対して追加の運用要件が適用され、再利用エネルギーの最低比率などが含まれることから、許認可および設計において低エクセルギー液体循環系統および地域熱供給との連携の優先度が高まっている。
欧州委員会は、委任規則(EU)2024/1364に基づくデータセンター向けEU全域評価制度を通じて、共通の測定・透明性ツールの整備も進めている。同規則は事業者に対し、冷却のためのエネルギー消費や冷却インフラの側面を含む標準化された指標の報告を求めている。CENおよびCENELECによる技術規格、特にEN 50600-4-7(重要業績評価指標としての冷却効率比)は、一貫したKPI報告を支えており、持続可能な製品のためのエコデザイン規則(EU)2024/1781は、冷却に関する機器・システム仕様に転化しうる将来の持続可能性要件の枠組みを提供している。
競合環境
規模と技術の幅が決定的な要因となるにつれ、ヨーロッパデータセンター冷却市場の競争は激化しています。Schneider ElectricによるMotivairの8億5,000万米ドルでの買収により、浸漬IPと大容量CDU製造が確保されました。Vertivはグローバルサービスフランチャイズを活用して複数年サポート契約を獲得し、2024年第3四半期に有機的純売上高が19.2%増加しました。
戦略的提携がM&Aを補完しています。MuntersとZutaCoreは断熱空気処理とダイレクトオンチップ誘電体ループを組み合わせ、混合密度ホールを橋渡ししています。CarrierのQuantumLeapプラットフォームはチラー、CDUラック、AIコントロールをバンドルしており、個別ハードウェアから統合エコシステムへの転換を示しています。
Submer、Iceotope、Asperitasなどの破壊的企業が浸漬ニッチをターゲットとしており、既存企業にライセンス供与または買収を促しています。ホワイトスペースの機会はハイブリッドアーキテクチャにあります。エアサイドエコノマイゼーションと近接液体ループを統合するベンダーは、既存施設全体の更新サイクルを獲得する立場に置かれています。サービス能力が参入障壁として台頭しており、設計・建設・運営パッケージを提供するベンダーは事業者を数十年にわたる収益ストリームに結びつけています。
ヨーロッパデータセンター冷却産業リーダー
-
Vertiv Group Corp.
-
Stulz GmbH
-
Schneider Electric SE
-
Rittal GmbH & Co. KG
-
Asetek A/S
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター冷却市場 このレポートでカバーされる企業
- Vertiv Group Corp.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Asetek A/S
- Alfa Laval AB
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
市場機会と将来展望
EUの報告義務が500kW以上のデータセンターに拡大し、1MW超の施設に対する排熱利用要件が厳格化するにつれ、コンプライアンス主導の計測・検証は、既存施設・新設施設の双方において短期的なホワイトスペースとして浮上している。事業者は、計量式冷却循環系統や、冷却エネルギーと水使用量の指標を可視化する制御装置など、監査で測定・証明可能な解決策へと移行している。これにより、EN 50600-4-7などのCEN-CENELEC KPIに整合したデータ取得、コミッショニング、継続的最適化のパッケージサービスへの需要も高まっている。
排熱利用の実現は、特に北欧・中欧において地域熱供給網へのアクセスが存在する場合、持続可能性の一機能から商業的な設計上の手段へと変化している。Retelitはミラノのアバロン3拠点において既に排熱輸出(地域熱供給へ2.5MWt)を実施しており、実用的な温度上昇をもたらす冷却アーキテクチャの実践的な道筋を示している。プログラムおよび導入活動もこの方向性を支えており、地域熱供給との統合のために二相浸漬冷却とヒートポンプを用いるCoolHeatDCプロジェクトや、フランス・グルノーブルのDataOneプロジェクトへの液冷インフラ供給元としてDCX Liquid Cooling Systemsが選定された(2025年3月)ことなどが挙げられる。これらの事例は総じて、他の液冷導入と並んで、施設側液体分配設備(FDU、施設用水システム)の調達を示している。
ヨーッパデータセンター冷却市場における最近の業界動向
- 2026年6月:Vertivは、ThermoKey S.p.A.の買収を完了し、放熱・熱交換に関する製造能力を熱管理ポートフォリオに追加した。これにより、EMEA地域における高密度AIデータセンター向けの冷却重要部品の供給能力が拡大し、地域展開におけるリードタイムの短縮を支援する。
- 2026年5月:Vertivは、高密度AIインフラを対象としたCoolChip CDU 2300およびFluid Network Row Manifoldsの発売により、EMEA地域における液冷ポートフォリオを拡大した。このポートフォリオ拡大により、より標準化された液冷対応ホール設計が可能となり、単一ベンダーから提供される密結合型液冷システムの割合が増加する。
- 2024年10月:Schneider Electricは、データセンター向け液冷能力の強化を目的として、Motivair Corporationを8億5,000万米ドルで買収することに合意した。この買収により、Schneider ElectricはAIおよびHPC導入に必要なCDUおよび関連製品を含む高密度熱管理分野への進出を強化する。
ヨーロッパ データセンター冷却市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ヨーロッパ全域のデータセンターホワイトスペースから熱を除去するために使用される冷却機器および冷却関連サービスから生み出される収益として定義されており、ハイパースケール、コロケーション、エンタープライズ、およびエッジサイトで使用される空気ベースおよび液体ベースのアプローチを対象としています。
対象外の範囲:オフィスおよびその他の非ホワイトスペースエリア向けの建物HVACシステム、電力変換室、および通信シェルターはこの規模算定から除外されています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケーラー(自社所有およびリース)
- エンタープライズおよびエッジ
- コロケーション
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- 冷却技術別
- 空気ベース冷却
- チラーおよびエコノマイザー(DXシステム)
- CRAH
- 冷却塔(直接、間接、二段階冷却を含む)
- その他
- 液体ベース冷却
- 浸漬冷却
- ダイレクトトゥチップ冷却
- リアドア熱交換器
- 空気ベース冷却
- コンポーネント別
- サービス別
- コンサルティングおよびトレーニング
- 設置および展開
- 保守およびサポート
- 機器別
- サービス別
- 国別
- 英国
- ドイツ
- オランダ
- スペイン
- ポーランド
- スイス
- オーストリア
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
モデルを構築するにあたり、まずデスクリサーチを実施し、ヨーロッパ全域でキャパシティが追加されている場所と、どの冷却選択肢が実用的かをマッピングしました。Eurostatのエネルギー統計、各国エネルギー機関、および欧州委員会のポリシーページなどの公開ソースを確認し、冷却設計に影響を与える電力価格、効率化プログラム、および廃熱再利用規則を把握しました。
また、ASHRAEおよびThe Green Gridのガイダンスとデータポイント、ならびにIEEEおよびその他の査読済みジャーナルからのオープンな技術論文を確認し、典型的なPUE範囲や冷却技術の採用パターンなどの前提条件を裏付けました。企業の年次報告書、投資家向けプレゼンテーション、およびプレスリリースは、新規ビルドの発表、レトロフィット活動、およびサービスミックスなどの需要シグナルのサニティチェックに使用しました。必要に応じて、収益の方向性とタイミングを確認するために、企業財務情報およびニュースの有料サブスクリプションを選択的に使用しました。これらは例示的なソースに過ぎず、データ収集、クロスチェック、および明確化のために他の公開文書も参照しました。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に回答できないギャップを埋めるために使用しまた。特に、機器対サービスの分割と、高密度ホールにおける液体冷却採用のペースについてです。インタビューは、主要なヨーロッパのビルドアウト市場全域の冷却OEM、インテグレーター、施設オペレーター、およびエンジニアリングコンサルタントを対象に実施しました。その後、サーベイにより、典型的な価格ロジック、交換サイクル、およびプロジェクトの契約方法(新規ビルド対レトロフィット)を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:14% |
| 中位層:46% | 機能/ユニットリーダー:31% |
| 中小プレイヤー:20% | マネージャー:55% |
市場規模算定と予測
規模算定は、データセンターITロードの追加と設置済みキャパシティのシグナルを冷却アーキテクチャのシェアおよびサイトタイプ別の典型的なコスト強度に変換するトップダウン需要プールアプローチを使用して構築しました。次に、典型的なプロジェクト見積もりのサンプリングやサプライヤーの収益エクスポージャーのヨーロッパへのマッピングを含む選択的なボトムアップチェックで合計を裏付けました。これにより、キャパシティの試運転と冷却支出の間のタイミングラグを調整しました。
モデルで使用した主要インプットには、新規データセンターキャパシティの追加、ITラック密度のシフト(AI主導の高密度展開を含む)、空気ベース対液体ベースシステムのミックス、設置および保守のサービスアタッチメント率、ならびに技術選択を変化させるエネルギー価格と効率トレンドが含まれます。採用は直線的ではなくステップ状に進むため、予測にはシナリオ分析を使用しました。シナリオウェイトは、液体冷却の普及率、レトロフィットの強度、および許認可やグリッド接続の遅延などの制約に関する専門家の見解を用いて精緻化しました。小規模な国についてボトムアップの可視性が限られている場合は、コロケーションパイプラインの活動や国レベルのキャパシティ成長などのプロキシ指標を使用してギャップを埋め、その後MWあたりの冷却支出の妥当性を再確認しました。
データ検証と更新サイクル
アウトプットは、MWあたりの冷却支出の示値、機器対サービスの分割、および観察された展開トレンドに対する技術ミックスの方向性を含む独立したシグナル間のトライアンギュレーションによって検証しました。外れ値にはフラグを立て、別のアナリストがレビューし、その後、差異を引き起こした特定の前提条件を再検討することで修正しました。入手可能な証拠からギャップを説明できない場合は、ターゲットを絞った再コンタクトでフォローアップしました。
レポートは年次で更新され、廃熱再利用に影響する主要な政策変更や拡張計画の急激な変化など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックを実施し、最新の公開発表と検証済みの前提条件がモデルに反映されていることを確認します。
Mordor Intelligenceのヨーロッパ データセンター冷却市場規模と他の公表推計値との比較
ヨーロッパ データセンター冷却に関する異なる公表数値は、タイトルが似ていても基礎となる対象範囲が必ずしも同じではないため、大きく乖離して見えることがあります。主な違いは通常、冷却として何がカウントされるか、サービスがどのように扱われるか、および推計が設置済みキャパシティのシグナルに基づいているか、より広範な施設支出に基づいているかによって生じます。
実際には、ギャップは多くの場合、モデルが冷却機器のみを含むか、設置、保守、およびコンサルティングも含むか、および高密度展開における液体冷却のスケールアップがどの程度速いと想定さているかによって生じます。通貨のタイミングと更新頻度も重要であり、プロジェクトパイプラインとエネルギー条件は国によって変化する可能性があり、それが短期的な支出プロファイルを変化させます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 87.4億米ドル(2025年) | |
| 産業出版社A | 37.9億米ドル(2024年) | この推計は、より狭い機器のみの視点と早期のベースイヤーに傾いているようであり、サービスおよびコミッショニングに連動したプロジェクトのタイミングが完全に捕捉されていない場合、支出を過小評価する可能性があります。 |
| グローバルコンサルタントB | 55.3億米ドル(2025年) | 公表された分割はハイレベル(ソリューション対サービス)でのみ記載されており、設置、保守、および液体冷却固有のサービスの含有内容が明確に詳述されていないため、冷却にグループ化されるものによって合計が変動する可能性があります。 |
3つの数値間の乖離は主に、コア冷却ハードウェアを超えて何がカウントされるか、および新規キャパシティのロールアウのタイミングが年間収益にどのように変換されるかによって生じます。機器に加えてデータホール内で発生する冷却関連サービスを明示的に含め、オペレーターのフィードバックに対してMWあたりの示唆される支出を確認することで、2025年の値は再現可能なインプットに対して追跡可能な状態を維持しています。これはMordor Intelligenceが採用したアプローチです。
レポートで回答された主要な質問
ヨーロッパデータセンター冷却市場の現在の規模はどのくらいですか?
ヨーロッパ データセンター冷却市場は2026年に238.7億米ドルと評価され、2031年には1,313.0億米ドルに達すると予測されています。
ヨーロッパデータセンター冷却市場で最大のシェアを持つセグメントはどれですか?
ハイパースケールデータセンターが2025年に46.78%の市場シェアを占めており、大規模なAIおよびクラウド展開によって牽引されています。
ヨーロッパで液体冷却技術が注目を集めている理由は何ですか?
AIラックは現在40kWを超えており、空気冷却の限界を上回っています。また、EUのエネルギー効率規制が廃熱再利用と低PUEをサポートする液体システムを優遇しています。
EU規制は冷却方式の選択にどのような影響を与えていますか?
エネルギー効率指令は大規模サイトに対して熱回収を義務付けており、フッ素系ガスの段階的廃止により高地球温暖化係数(GWP)冷媒が制限され、事業者は効率的な液体冷却または低GWP冷却ソリューションへの移行を迫られています。